
В данной статье рассмотрен порядок начисления налогов, взимаемых с физических лиц в сравнении России с другими странами. Для сравнительного анализа были взяты следующие характеристики подоходного налога: процентная ставка НДФЛ и порядок его начисления.
На основе проведенного исследования показано, как отражается налог на доходы физических лиц для населения в нашей стране и за рубежом. Самой важной отличительной чертой налога на доходы в нашей стране от других развитых стран является плоская шкала налогообложения.
Все налоговые резиденты платят налог в размере 13 процентов независимо от объема полученных доходов, тогда как в других странах, чем выше доход, тем выше ставка налога. В России обязанность удержать и оплатить налог, возложена на налоговых агентов – организации, где работают физические лица, тогда как в США каждый человек сам подает декларацию и платит налог. Во Франции налогоплательщики подают семейные декларации, обложению подлежит совокупный доход всей семьи за вычетом определенных расходов. Прогрессивная ставка подоходного налога во всем мире считается более справедливой. Может и нам стоит вернуться к прогрессивной шкале налогообложения доходов физических лиц?
Что такое «подоходный налог» и зачем его платить?

налог на доходы физических лиц
ставка процента
налоговая политика
1. Налоговая статистика. [Электронный ресурс] / nalog.ru – Режим доступа: http://analytic.nalog.ru/portal/index.ru-RU.htm (дата обращения 10.10.2018).
2. Тенденции налогообложения в Европейском Союзе: данные по странам — участницам ЕС и Норвегии / Евростат. http://data.trendeconomy.ru/dataviewer/eurostat (дата обращения 01.10.2018).
3. Налоги во Франции. [Электронный ресурс]. URL:http://www.bienvenue.ru/o-frantsii/ekonomika/nalogi-vo-frantsii.html (дата обращения 01.10.2018).
4. Нелюбина С.В., Коротаева О.А. Подоходный налог России и Франции. Сходства и различия // Студенческая наука XXI века. 2016. № 2–2(9). С. 156-159.
5. Богославец Т.Н. Характеристика элементов налога на доходы физических лиц в России и Франции // Вестник Омского университета. Серия: Экономика. 2013. № 2. С. 183–188.
Одновременно с эволюцией государства, развивалась и система налогообложения. Но оставалось всегда неизменным то, что одной из основных функций налогов, являлось формирование казны государства. Таким образом, в Российской Федерации около 80 % всего государственного консолидированного бюджета формируется именно за счет налогов, взимаемых с населения.
А из этого бюджета в дальнейшем уже выделяются средства на благоприятное функционирование различных подсистем государства. Из этого следует, что для России, как для страны с самой большой территорией, а, следовательно, и со сложнейшей организацией управления этой сраной имеет особую актуальность создание и разработка, а также поддержание эффективного функционирования такой налоговой системы, которая бы позволяла удовлетворить большую часть потребностей государства. И немаловажную роль может оказать опыт зарубежных стран в осуществлении налоговой политики.
Какие налоги платят с зарплаты?Подоходный налог и не только
В Российской Федерации в структуре налогов, взимаемых с физических лиц, подоходный налог занимает не последнее место. И с каждым годом его удельный вес только увеличивается (рисунок) [1].
До 2001 года данный вид налога начислялся по прогрессивной шкале, но принятие в Российской Федерации современного налогового кодекса, закрепляющего основные положения налоговой политики в нашей стране, начисление НДФЛ стало происходить по плоской шкале налогообложения. Была принята единая ставка налога – 13 % для резидентов РФ и 30 % для нерезидентов. Также налогом облагаются такие виды доходов как: выигрыш в лотерею, процентных доходов по вкладам в банках, дивиденды, полученные от российских организаций физическими лицами и так далее.
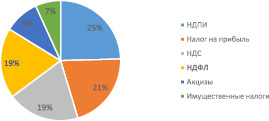
Поступления по видам налогов в консолидированный бюджет РФ за 9 месяцев 2016-2017 гг.
Использование плоской шкалы налогообложения является основной характеристикой налоговой политики Российской Федерации. В то время, как большинство развитых стран, такие как США, Франция, Германия, Великобритания, Швеция, Китай и ряд других стран используют прогрессивную шкалу начисления налогов. И та и другая шкала имеет свои преимущества и недостатки. Например, эксперты считают, что плоская шкала налогообложения повышает предпринимательскую активность, а также стимулирует население к увеличению доли накоплений и снижает риск сокрытия доходов у граждан.
Но в то же время она создаёт массовое убеждение в несправедливости существующей системы распределения. Прогрессивная шкала НДФЛ удерживается из зарплаты работника, поэтому увеличение ставки по этому налогу не увеличивает налоговую нагрузку на работодателя, но при прогрессивной системе люди чаще оптимизируют налоги, уводя доходы в офшорные зоны.
Так в чем же существенное различие между системой налогообложения в Российской Федерации и за рубежом?
Налоговая система Германии включает в себя сбор налога по трем уровням: федеральный, земельный и местный налоги.
Как было отмечено выше в ряде стран, в том числе в Германии, к налогообложению подоходного налога, применяется прогрессивная система налогообложения. Это выражается в том, что чем больше составляет ваш годовой доход, тем выше ставка, по которой вы платите налог. Причем при начислении подоходного налога, шкала делится на пять зон [2]:
– Зона 1 – Nullzone (нулевая зона). Это свободная от налогообложения зона
– Зона 2 – Untere Progressionszone (нижняя зона прогрессивной ставки). Налог здесь составляет от 14 % до 24 % в зависимости от суммы дохода.
– Зона 3 – Obere Progressionszone (верхняя зона прогрессивной ставки). Начальная налоговая ставка составляет 24 % и увеличивается до 42 %.
– Зона 4 – Proportionalzone (первая фиксированная зона). Ставка налога составляет 42 %.
– Зона 5 – Proportionalzone, Reichensteuer (вторая фиксированная зона). Ставка налога составляет 45 %.
Величина подоходного налога зависит не только от налоговой зоны, но также и от налогового класса, которых всего шесть:
Steuerklasse I – налоговый класс независящий ни от чего, кроме семейного положения. В этот класс входят такие группы населения как: незамужние и неженатые, разведенные, состоящие в браке, но проживающие раздельно, а также вдовы и вдовцы.
Steuerklasse II – к этому налоговому классу относят родителей-одиночек.
Steuerklasse III – к этому налоговому классу относят семейных сотрудников, у которых значительно разняться уровни дохода, облагаемого налогом.
Steuerklasse IV – налоговый класс, включающий семьи с детьми, в которых работают оба родителя, а уровень их зарплаты примерно одинаково высокий.
Steuerklasse V – этот налоговый класс можно выбрать только в паре с третьим классом для супруга с меньшим доходом.
Steuerklasse VI – в этот налоговый класс входят сотрудники, имеющие не одно место заработка, а два или более. При этом в зарплатной карте на одном из рабочих мест указывается один из вышеперечисленных налоговых классов, а на всех остальных рабочих местах можно использовать только 6-ой налоговый класс.
Большое значение, а также еще одно отличительной чертой практики налогообложения в Германии имеет разница в понятиях налогового резидента. Если в России данный статус определяется числом проведенный дней в стране, то в Германии на приобретение статуса резидента повлияют такие обстоятельства как: покупка жилья или постоянное пребывание в Германии (длительные промежутки времени). Но в некоторых случаях даже потеря статуса резидента не освобождает лицо от уплаты налогов. Таким образом, можно сказать, что налоговая система в Германии предполагает более гибкую процедуру начисления налогов на доходы физических лиц, нежели в Российской Федерации. Это позволяет сократить у населения чувства несправедливости системы распределения.
Первым и основным отличием системы налогообложения во Франции является тот факт, что налогом облагается не конкретно физическое лицо, как например, в Российской федерации, а вся семья в целом, поэтому данный вид налога называется подоходный налог с домохозяйства. При этом под семьей понимаются супруги и их дети: не достигшие 18 лет; не состоящие в браке и моложе 21 года; студенты моложе 25 лет [3].
Налоговая база вычисляется для всей семьи как совокупный годовой доход всех членов семьи за вычетом определённых видов расходов, которые налогом не облагаются [4]. Далее эта суммарная семейная налоговая база делится на коэффициент размера семьи, и таким образом получается налогооблагаемая доля одного члена семьи, т.е. некий среднедушевой доход семьи (QF – Quotient Familial), который и определяет величину ставки подоходного налога для этой семьи [5].
Ставка подоходного налога также начисляется по прогрессивной шкале, охватывающая 5 групп налогоплательщиков с диапазоном от 0 до 45 % в зависимости от суммы годового дохода.
Соединенные Штаты Америки
В Соединенных штатах Америки налогоплательщики самостоятельно заполняют налоговые декларации и своевременно передают их в специальное ведомство. Несмотря на то, что служба внутренних доходов проверяет не более двух процентов от общего числа всех деклараций, предусмотренная в стране система штрафов является эффективным барьером против уклонения от уплаты налогов.
Для охарактеризования шкалы начисления налогов в США используют такое понятие как «скользящая» система налогообложения, что подразумевает рост ставки налога с увеличением налоговой базы налогоплательщика.
На размер налоговой базы в Америке будут влиять три основных фактора:
1. Размер дохода, т.е. все, что получил налогоплательщик. Доход включает в себя заработную плату, дивиденды, алименты, пенсию и прочее. Чем больше доход, тем выше процентная ставка.
3. Семейный статус – различают такие семейные категории как незамужний/неженатый, семейная пара и родитель-одиночка. Для каждой категории налоговая ставка разная.
4. Количество зависимых людей, проживающих с налогоплательщиком – в эту категорию входят дети и пожилые родители, которые проживают с налогоплательщиком и находятся под его опекой. Государство предоставляет налоговую скидку и кредиты на каждого зависимого человека.
НДФЛ оплачивается по трехуровневой системе – федеральный налог, налог на уровне штата, а также местный налог. Все жители, проживающие на территории США, и граждане США должны оплатить налог на доход на федеральном уровне, однако в некоторых штатах или городах подоходный налог не взимается.
Помимо перечисленных выше факторов, на налоговую ставку влияет ряд других показатели, которые также отражаются в налоговой декларации. Например, переезд из-за смены работы, выданная на обучение ссуда или прибыль от бизнеса – все это отражается на размере налоговой ставки.
Таким образом, можно сделать вывод, что налоговая нагрузка на физические лица с меньшим доходом меньше в странах с прогрессивной системой начисления налогов, в Российской Федерации в связи с применением плоской шкалы налогообложения большая налоговая нагрузка ложиться на лиц с меньшими доходами. По этому поводу ряд исследователей считают, что сейчас имеет особую актуальность возвращение к начислению налогов по прогрессивной шкале, а в 2010 году группа депутатов от ЛДПР внесли в Госдуму проект поправок в Налоговый кодекс, которые позволили бы заменить существующую систему налогообложения физических лиц. Было отмечено, что после выборов президента в 2018 году внесение изменений в Налоговый кодекс будет весьма целесообразно.
Источник: science-pedagogy.ru
НДФЛ или подоходный налог
НДФЛ — это основной вид прямых налогов. Он исчисляется в процентах от совокупного дохода физических лиц за вычетом документально подтверждённых расходов, в соответствии с действующим законодательством. Звучит сложно? На деле все гораздо проще.
Этим налогом сегодня в России облагаются зарплаты, доходы от продажи недвижимости и автомобилей, дивиденды по акциям, доходы от банковских вкладов, выигрыши в лотерею, доходы от преподавательской деятельности, а также другие доходы, полученные физлицом. НДФЛ ещё называют подоходным налогом. На сегодняшний день, ставка НДФЛ в России составляет 13% для зарплат, 35% для выигрышей и банковских вкладов, 9% для дивидендов и процентов по облигациям.
С 2016 года в части сбора подоходного налога произошло ряд изменений. Рассмотрим одни из самых важных:
1. С 1 января этого года перечислять НДФЛ нужно не позднее дня, следующего за днем фактической выплаты дохода. Это касается и зарплаты, в том числе депонированной или выданной с опозданием. Естественно, на предприятиях этим занимаются сотрудники бухгалтерии. Также в этом году внесены изменения по НДФЛ в части детских вычетов.
2. В прошлом году сотрудники имели право получать детские стандартные вычеты, пока их доход с начала года не достигал 280 000 руб. С 1 января 2016 года этот порог увеличен до 350 000 руб. Также вырос в 4 раза вычет на детей-инвалидов: с 3000 до 12 000 рублей. в месяц.
3. С 2016 года расширился список вычетов, которые сотрудник может получить у работодателя. Теперь компании предоставляют вычеты на обучение и лечение. Раньше же сотрудник мог их получить, только обратившись в налоговую службуИФНС. Сотрудник передает в компанию уведомление и составляет в ее адрес заявление с просьбой предоставить вычет. Организация уменьшает налог с того момента, как получит от сотрудника все бумаги.
4. НДФЛ с материальной выгодой считаютв последний день месяца. До прошлого года материальную выгоду считали в день уплаты процентов по займу либо в день возврата беспроцентного займа. Это приводило к неразберихе. Изменения по НДФЛ с 2016 года сделали правила едиными для всех займов. Для расчета материальной выгоды используют ставку рефинансирования.
Вопрос получения налоговых вычетов для многих граждан по-прежнему остается тайной за семью печатями. Однако на деле все гораздо проще. Налогоплательщик имеет право на установление налоговых вычетов, предусмотренных в законе. На сумму налогового вычета уменьшается налоговая база по НДФЛ, облагаемая налогом по ставке 13%.
Иначе говоря, прямая сумма экономии в денежном выражении будет составлять 13% от суммы вычета. Важно понимать, что если человек хочет применить вычет, ему в любом случае нужно подавать декларацию.
Также важно подчеркнуть, что нерезиденты не имеют права на стандартные, социальные и имущественные вычеты.
of your page —>
Источник: www.fingram39.ru
Налог на доходы физических лиц
Подоходный налог с физических лиц занимает важное место в национальных бюджетно-налоговых системах всех стран мира. В общей системе доходов государства подоходный налог входит в группу бюджетообразующих налогов. В табл. 4.4 приведены данные по доле подоходного налога в ВВП, вкладу подоходного налога в общие налоговые поступления в России и других развитых странах в 2010 г.
Доля подоходного налога в ВВП и общих налоговых поступлениях (с учетом взносов в социальные фонды) в странах ЕС и России в 2010 г., %
Страны с прогрессивной шкалой налогообложения
Страны с пропорциональной шкалой налогообложения
Средний подоходный налог по ЕС
Доля в налоговых доходах
Источник: KPMG’s Individual Income tax and Social Security Rate Survey 2011. URL: http://kpmg.com.
В среднем по странам ЕС подоходный налог в 2010 г. составлял 25,7% всех обязательных платежей, а его средняя доля в ВВП — 10,2%.
В Российской Федерации доля подоходного налога в ВВП в 2010 г. составляла около 4%. Его вклад в обязательные платежи (с учетом социальных взносов и таможенных платежей) составил в 2010 г. 14,3%, а в 2011 г. — 11,7%. Для сравнения в докризисный период (2007 г.) доля подоходного налога в ВВП составляла 3,8%, а вклад в консолидированный бюджет — 10,5%.
Первый опыт подоходного налогообложения был осуществлен в Англии, когда в 1798 г. в период континентальной блокады был введен налог в виде утроенного налога на роскошь. Первоначально этот налог был налогом на очень богатых людей. Затем под давлением богатых слоев населения он был отменен, а окончательно утвердился в Англии с 1842 г. Однако до 1939 г. он оставался налогов с богатых граждан: из 20 млн работающих граждан в 1939 г. налог уплачивали только 4 млн чел.
В Германии система подоходного налогообложения развилась из так называемого классного налога и вошла в практику налогообложения с конца XIX в. В США подоходный налог был введен в 1913 г., им облагались, как и в Англии, только большие доходы.
Первая своеобразная попытка введения подоходного обложения физических лиц в России относится к 1810 г. В связи с участием России в войнах против Наполеона был введен подоходный налог на помещиков: обложение начиналось с 500 руб. дохода и прогрессивно повышалось до 10% чистого дохода. В 1820 г. под давлением помещичьего класса налог был отменен.
В течение почти всего XIX в. подоходное налогообложение в России отсутствовало. В 1893 г. вместо подоходного налога был введен некоторый его суррогат в виде так называемого квартирного налога. Некоторые признаки подоходности в этом налоге были, но признать его по-настоящему подоходным нельзя. Величина налога зависела от цены нанимаемой налогоплательщиком квартиры.
Города России и некоторые поселения были разделены на пять классов, а классы на разряды по цене занимаемой квартиры. Ставка налога устанавливалась в зависимости от класса и разряда по прогрессивной шкале от 1,67 до 10% от цены аренды квартиры.
Настоящий подоходный налог был установлен в России Законом от 6 апреля 1916 г. и вводился в действие с 1 января 1917 г.
Обложение производилось по прогрессивной шкале — для каждого из 91 разряда устанавливалась окладная сумма налога. Необлагаемый минимум устанавливался в размере 850 руб. годового дохода. Максимальная ставка налога составляла 12% с суммы доходов в 400 тыс. руб. Доходы, превышающие эту сумму, облагались по пропорциональной ставке 12,5%. Однако революция и последующая гражданская война отложили его фактическое введение до 1922 г.
В Советской России и СССР взимание подоходного налога с физических лиц имело определенные особенности. Использование прогрессивной системы налогообложения сочеталось с классовым принципом его применения. Так, в соответствии с Законом от 24 сентября 1926 г. при доходе 5000 руб. рабочие уплачивали налог по ставке 2,2%, кустари — 9,1%, а нетрудовые элементы — 10,8%. При увеличении доходов ставка налога с нетрудовых элементов доходила до 41%.
В дальнейшем механизм исчисления и взимания подоходного налога неоднократно реформировался с учетом изменения классовой структуры общества и общего развития народного хозяйства.
В 1980-х гг. в СССР подоходный налог с основной массы населения, получающей доходы на государственных предприятиях, взимался по ставкам от 0,35% (с сумм ежемесячных доходов более 80 руб.) до 13% с доходов, превышающих 100 руб. Необлагаемый минимум соответствовал минимальной месячной зарплате (в 1986 г. она составляла 80 руб., а средняя заработная плата была равна 200 руб. в месяц).
Для лиц, занимающихся частной практикой, предпринимательской деятельностью, кустарей, максимальные ставки были установлены в размере 65-81% с сумм годового дохода, превышающего 5000-7000 руб.
В общей структуре налогообложения была предусмотрена разветвленная система льгот. Например, для налогоплательщиков, имеющих на иждивении четырех и более человек, размер подоходного налога снижался на 30%. Участникам Великой Отечественной войны предоставлялась скидка в размере 50%.
Общий вклад подоходного налога в доходы бюджета в этот период составлял около 8%.
Коренное изменение системы подоходного налогообложения в СССР, а затем в Российской Федерации, произошло в период перестройки, развала СССР и экономической реформы 1990-х гг. С 1 января 1992 г. в соответствии с Законом РФ от 7 декабря 1991 г. № 1998-1 был введен подоходный налог, взимаемый по единым принципам со всех налогоплательщиков, исходя из совокупного годового дохода. В отношении всех видов доходов была установлена единая прогрессивная шкала ставок и единая система льгот.
За время действия указанного закона в 1992-2000 гг. шкала менялась девять раз. При этом минимальная ставка оставалась равной 12%, а максимальная изменялась в диапазоне от 60% (в 1991 г.) до 30% (в 1999-2000 гг.).
В настоящее время различают два типа подоходного налога:
- 1) общеподоходный налог;
- 2) парцелярный (шедулярный) подоходный налог.
Общеподоходный тип налога предполагает налогообложение совокупного дохода физического лица, который включает в себя все виды доходов не только в форме прямых активных доходов в виде заработной платы, авторских гонораров, от предпринимательской деятельности, но и доходы от собственности (недвижимости, ценных бумаг, счетов в банке), прирост капитала и ряд других доходов.
Шедулярный тип подоходного налога предполагает начисление подоходного налога по каждому из возможных видов доходов по соответствующей ставке.
Общеподоходный тип налога считается наиболее соответствующим принципу справедливости, так как позволяет в полной мере учесть платежеспособность налогоплательщика, его семейное положение и существующий в стране прожиточный минимум.
В настоящее время практически во всех странах мира применяется общеподоходный тип налога. Шедулярный же тип подоходного налога используется практически только в Англии и некоторых ее бывших колониях, Швеции, Франции, а также с 2001 г. — в Российской Федерации.
Принципиальным моментом в организации подоходного налогообложения является вопрос о ставке налога и шкале налогообложения. В конце XIX — начале XX в. в работах
В. Вагнера, Э. Селигмена, А. Исаева, других специалистов было доказано, что в наибольшей степени принципу справедливости удовлетворяет прогрессивная шкала налогообложения, при которой большим доходам соответствует и большая процентная ставка.
Практически во всех странах мира (за исключением России и ряда стран бывшего СССР) подоходный налог взимается по прогрессивной шкале. В табл. 4.5 приведены максимальные значения шкалы налогообложения доходов физических лиц в современных государствах на уровне центрального правительства. В ряде государств подоходные налоги взимаются и на региональном, и местном уровнях (США, Япония, Швейцария, Швеция, Дания и др.). При этом также могут быть использованы прогрессивные шкалы налогообложения.
Максимальные ставки подоходного налога (по состоянию на 01.01.2012), %
Максимальная ставка налога
Максимальная ставка налога
Источник: studme.org