
Пусть на капитал PV происходит начисление простых процентов по ставке r в течение времени n и индекс цен за это время равен Ip, тогда учитывая обесценение денег за это время, получим:
где представляет собой множитель наращения простых процентов с учетом инфляции.
Из приведенной выше формулы следует, что реальное наращение первоначального капитала с учетом покупательной способности денег будет происходить только в том случае, если Если , то наращение только компенсирует негативное действие инфляции. Из этого выражения следует, что:
Ставка является минимально допустимой процентной ставкой, при которой не происходит реального уменьшения (эрозии) капитала, несмотря на начисление процентов. Эту ставку называют реальной.
Ставка, превышающая , называется положительной процентной ставкой, так как только в этом случае будет происходить реальное увеличение капитала.
Если же полученная наращенная сумма не компенсирует потерю покупательной способности капитала в результате инфляции, то такую банковскую ставку называют отрицательной.
Как рассчитать процентную ставку по кредиту. Часть 1
Пример. На сумму 5 тыс. грн. в течение трех месяцев начислялись простые проценты по ставке 40% годовых. За каждый месяц цены росли соответственно на 15, 12, и 10%.
Необходимо найти наращенную с учетом инфляции сумму и величину положительной процентной ставки.
Индекс цен за квартал составит:
Будущая стоимость с учетом инфляции:
При 40% годовых при заданном уровне инфляции реального наращения капитала не будет, а будет, наоборот, иметь место эрозия капитала.
Величина положительной процентной ставки составит:
Следовательно, при данном росте цен реальное наращение капитала будет происходить только при ставке, превышающей 166,72%.
В целях уменьшения негативного воздействия инфляции и компенсации потерь от снижения покупательной способности денег используются различные методы. Одним из них является индексация процентной ствки, используемой при заключении финансового соглашения. Сущность этого метода заключается в том, что процентная ставка корректируется в соответствии с темпом инфляции. Величина коррекции оговаривается в условиях контракта. Это делается для того, чтобы в условиях инфляции стоимость первоначального капитала действительно увеличивалясь с течением времени.
Такую новую с поправкой на инфляцию ставку называют брутто-ставкой. В этом контексте исходную процентную ставку называют иногда нетто-ставкой.
Для обеспечения полной компенсации негативного дейстия инфляции и получения доходности согласно первоначальной ставке r, определяется размер брутто ставки из равенства:
Пример. Для условий последнего примера определить брутто-ставку, которая обеспечила бы реальную доходность финансовой операции на уровне 40% годовых.
Проведенные расчеты показывают, что ставка в 223,4% годовых при наращении простыми процентами обеспечивает при заданных условиях реальную доходность в 40% годовых.
Если объявлена норма доходности, т.е. задана брутто-ставка, то из ранее рассмотренного равенства можно определить реальную процентную ставку, т.е. доходность финансовой операции с учетом инфляции при начислении простых процентов:
7.5 Номинальная и реальная процентные ставки
Таким образом, при инфляции различают следующие виды процентных ставок.
Номинальная процентная ставка – это исходная базовая, как правило, годовая процентная ставка, указанная в договоре. Доходность, выражаемая этой ставкой, не скорректирована на инфляцию.
Реальная процентная ставка – показывает доходность с учетом инфляции Характеризующейся снижением покупательной способности денег. Реальная процентная ставка в условиях инфляции всегда меньше номинальной и может быть даже отрицательной.
Положительная процентная ставка – это любая ставка, при которой будет происходить реальное увеличение стоимости капитала при данном индексе инфляции.
Брутто-ставка – это по существу, любая процентная ставка, превышающая номинальную. Но, как правило, брутто-ставка является положительной процентной ставкой.
Если наращение капитала происходит на основе простой учетной ставки в течение времени и индекс цен за это время равен , то в этом случае величина учетной ставки , компенсирующей инфляционные потери, определяется из равенства:
Из этого выражения путем несложных преобразований можно получить:
Если задана ставка , то из вышеприведенного равенства можно определить реальную учетную ставку, позволяющую оценить соответствующим образом доходность финансовой операции с учетом инфляции:
Пример. Банк выдает клиенту кредит на 2 месяца, в течение которых по оценкам экспертов ежемесячный индекс инфляции составит 1,01.
Необходимо найти значение учетной ставки, компенсирующей потери от инфляции, если банк желает обеспечить реальную доходность, определяемую простой учетной ставкой в 25% годовых.
Индекс инфляции за 2 месяца (или за ) составит: .
Источник: infopedia.su
Реальная и номинальная ставка

Реальная процентная ставка — это процентная ставка, очищенная от инфляции.
Взаимосвязь реальной, номинальной ставки и инфляции в общем случае описывается следующей (приближённой) формулой:
· in — номинальная процентная ставка
· ir — реальная процентная ставка
· π — ожидаемый или планируемый уровень инфляции.
Ирвинг Фишер предложил более точную формулу взаимосвязи реальной, номинальной ставок и инфляции, выражаемую названной в его честь формулой Фишера:
При небольших значениях уровня инфляции π результаты мало отличаются, но если инфляция велика, то следует применять формулу Фишера.
Пример.Кредит выдан банком под 30% годовых, планируемый уровень инфляции 15% годовых. Определить реальную процентную ставку.
Решение:
Правило 72. Если процентная ставка есть a, то удвоение капитала по такой ставке происходит примерно за 72/a лет. Это правило применяется для небольших ставок, вычисляемых по сложным процентам.
Пример. Годовая ставка сложных процентов равна 8%. Через сколько лет начальная сумма удвоится? Решение: 72/8=9 лет
Оценка реальной эффективности кредитно-депозитных операций с учётом инфляции
Пример. Вклад в сумме 20 000 рублей положен в банк на 6 месяцев с ежемесячным начислением сложных процентов по ставке 15% годовых. Уровень инфляции составляет 0,7% в месяц.
Определить сумму вклада с процентами, индекс инфляции за 6 месяцев, сумму вклада с процентами с точки зрения покупательной способности, реальный доход вкладчика с точки зрения покупательной способности. При каком уровне инфляции вклад не принесет реального дохода?
Решение
S=20000∙(1+0,15/12) 6 =21547
I=(1+i) 6 =(1+0,007) 6 =1,0427
К= 21547/ 1,0427=20664
I = 21547/20000=1,07835 i= = 0,0125= 1,25%
Пример. Банк выдал кредит 900 тыс. руб. на год под 13% годовых простых процентов. Ожидаемый уровень инфляции 7% годовых. Определить с учётом инфляции: реальную ставку процентов по кредиту,погашаемую сумму, сумму реального дохода банка, очищенную от инфляции
Решение:
В случае ежегодного начисления процентов для лица, предоставляющего кредит:
1) Более выгодной является схема простых процентов, если срок ссуды менее одного года (проценты начисляются однократно в конце периода);
2) Более выгодной является схема сложных процентов, если срок ссуды превышает один год (проценты начисляются ежегодно);
3) Обе схемы дают одинаковые результаты при продолжительности периода 1 год и однократном начислении процентов.
Годовая эффективная ставка ref используется для сравнительного анализа эффективности контрактов, является универсальным показателем для любой схемы начисления. Она показывает, какую годовую ставку сложных процентов необходимо установить, чтобы получить такой же финансовый результат, как и при m-разовом начислении процентов в году по ставке r ( m ) /m.
ref =(1+r ( m ) /m) m -1.
Пример. Предприниматель может получить ссуду а) либо на условиях ежемесячного начисления процентов из расчета 26% годовых, б) либо на условиях полугодового начисления процентов из расчета 27% годовых. Какой вариант предпочтительнее?
Решение:
Для варианта а) ref=(1+0,26/12) 12 -1=0,2933;
Для варианта б) ref=(1+0,27/2) 2 -1=0,2882 – данный вариант предпочтительнее.
Источник: megaobuchalka.ru
Определение сложной и простой процентных ставок. Анализ двух вариантов накопления средств по схеме аннуитета постнумерандо
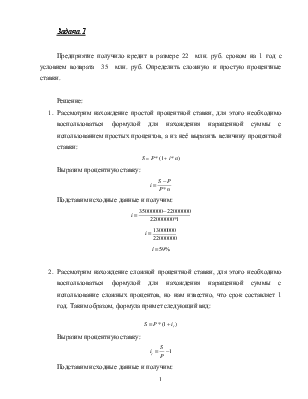
Предприятие получило кредит в размере 22 млн. руб. сроком на 1 год с условием возврата 35 млн. руб. Определить сложную и простую процентные ставки.
1. Рассмотрим нахождение простой процентной ставки, для этого необходимо воспользоваться формулой для нахождения наращенной суммы с использованием простых процентов, а из неё выразить величину процентной ставки:
Выразим процентную ставку:
Подставим исходные данные и получим:
2. Рассмотрим нахождение сложной процентной ставки, для этого необходимо воспользоваться формулой для нахождения наращенной суммы с использование сложных процентов, но нам известно, что срок составляет 1 год. Таким образом, формула примет следующий вид:
Выразим процентную ставку:
Подставим исходные данные и получим:
Ответ: Процентные ставки, найденные с использованием формул нахождения простых и сложных процентов, составили 59 %.
Задача 2
Найти возвращаемую сумму, если взятая ссуда составляет 280 тыс. руб., а срок её погашения равен 1,6 лет. Контрактом предусмотрена сложная процентная ставка в размере 15 % годовых. Начисление процентов производится ежеквартально.
Для решения данной задачи воспользуемся формулой начисления процентов за периоды менее 1 года:
где БС – будущая стоимость;
НС – настоящая стоимость;
iс – процентная ставка;
m – количество периодов начисления;
n – срок начисления.
Подставим в данную формулу исходные данные:
Ответ: Наращенная сумма в конце срока вклада составила 290500 рублей.
Задача 3
Проведите анализ двух вариантов накопления средств по схеме аннуитета постнумерандо:
Вариант 1. Каждые полгода вносится вклад по 20 тыс. руб. При условии, что банк начисляет 12 % годовых с полугодовым начислением сложных процентов;
Вариант 2. Делается ежегодный вклад в размере 42 руб. при начислении 15% годовых ежегодно.
Требуется определить величины накопленной суммы через 10 лет в каждом варианте. Какой из этих вариантов более предпочтителен? Изменится ли Ваше предпочтение, если процентная ставка в варианте 2 изменится до 13 %?
Для расчёта задачи воспользуемся формулой для расчёта аннуитета постнумерандо:
где к – количество начислений за весь срок.
Подставим в данную формулу исходные данные:
а) начисление каждые полгода (сложные проценты):
б) начисление ежегодное:
В) начисление ежегодное, со сменой ставки с 15% до 13%
Ответ: Более прибыльный результат 1 – начисление процентов каждые полгода.
Задача 4
Клиент планирует разместить в банке 120 тыс. руб. Сроком на два года под 30 % годовых. Прогноз темпа роста инфляции составляет 20 % в год. Определить реальную сумму денег, которую клиент сможет иметь через два года и реальную годовую ставку процента.
Для определения стоимости будущей суммы денег на настоящий момент времени с учётом инфляционного обесценения используем формулу:
где h – уровень инфляции
Подставим исходные данные и получим:
БС = 140 833,3 рублей
Определим эффективную ставку процентов, для этого доход от операции необходимо разделить на величину вклада и умножить на 100 %:
Ответ: Реальная ставка процента составила 17,36 %, доход клиента от вложенных 120 000 рублей составит 20 833,3 рублей.
Задача 5
С помощью оценок эффективного годового процента сравните два варианта начисления процентов:
Вариант 1. Начисления производятся каждые полгода при годовой процентной ставке 16 %.
Вариант2. Начисления производятся ежемесячно при годовой процентной ставке 14 %.
Определить какой из этих вариантов более предпочтительным при размещении вклада на 4 года.
Проведем сравнительный анализ оценок эффективного процента:
а) для 16%, каждые полгода:
б) для 14 %, ежемесячно:
Для того чтобы сделать вывод о том, какой из банков (вариантов) предпочтительнее, необходимо рассчитать доход который получит владелец от вклада в размере 10 000 000 рублей:
Ответ: вкладчик выберет первый банк, так как его доход от вложенных 10 000 000 рублей больше, чем во втором банке.
Задача 6
Фирма заключила сделку с банком о предоставлении ей ссуды в сумме 15 млн. руб. сроком на два года на следующих условиях: за первый год плата за ссуду будет начисляться исходя из 20 % годовых по простой ставке, в каждом последующем полугодии процент будет возрастать на 5 %. Какова будет возвращаемая сумма долга?
Для решения данной задачи воспользуемся формулой для нахождения наращенной суммы по формуле простых процентов. Но для начала рассчитаем проценты:
0,5 год. = 20 %+5 % = 25 %;
0,5 года = 25% + 5 % = 30 %
S = 15 000 000 * (1+0,2*1+0,25*0,5+0,3*0,5) = 22 125 000 рублей
Ответ: Фирме заключившей данный контракт необходимо будет вернуть банку сумму денег в размере 22 125 000 рублей.
Задача 7
Фирма заключила сделку с банком о предоставлении ей ссуды в сумме 15 млн. руб. сроком на два года на следующих условиях: в первом полугодии – из расчета 30 % годовых по простой ставке, во втором полугодии ставка возрастает на среднюю полугодовую индексную надбавку; на втором году ставка будет расти на 10 % каждый квартал. При этом известно, что с учётом инфляции индексная надбавка в третьем квартале первого года составила 46 %, в четвёртом квартале – 54 %.какова будет возвращаемая банку сумма денег в этих условиях? Определить доход банка.
Для решения данной задачи воспользуемся формулой для нахождения наращенной суммы по формуле простых процентов. Но для начала рассчитаем проценты:
0,5 года = (46+54)/2+30 % = 80 %
1 квартал = 80 %+ 10 % = 90 %;
2 квартал = 90 % + 10 % = 100 %;
3 квартал = 100 % + 10 % = 110 %;
4 квартал = 110 % + 10 % = 120 %.
S = 15 000 000 * (1 + 0,5*0,3 + 0,5*0,8 + 0,25*0,9 + 0,25*1 + 0,25*1,1 + 0,25*1,2) = 39 000 000 рублей
Ответ: Доход банка составит 24 000 000 рублей.
Похожие материалы
- Определение совокупного дохода инвестора, совокупную доходность акции и доходность (рентабельность) капитала инвестора
- Определение суммы, подлежащей перечислению в бюджет за 2 квартал отчетного года
- Определение текущей доходности инвестиций в валюте инвестора и в виде эффективной годовой процентной ставки
Источник: vunivere.ru