
У нас есть 22 ответов на вопрос Как определить прямые и косвенные затраты? Скорее всего, этого будет достаточно, чтобы вы получили ответ на ваш вопрос.
- Что можно отнести к прямым затратам?
- Как определить прямые расходы?
- Как рассчитать прямые затраты?
- Как списать косвенные расходы?
- Как найти косвенные расходы?
- Как определить прямые и косвенные затраты? Ответы пользователей
- Как определить прямые и косвенные затраты? Видео-ответы
Отвечает Маша Закирова-Хамидуллина
Как вести прямые и косвенные затраты в налоговом учете · Косвенные расходы уменьшают налоговую базу в том же отчетном периоде, в котором и .
Косвенные затраты распределяют на все виды продукции. Для этого выбирают базу, которой могут быть переменные затраты. В бухгалтерском и налоговом учете под методом начисления понимают метод, когда доходы учитываются в момент документального подтверждения операции. Еще есть кассовый метод — доходы учитываются в момент поступления денег в кассу.
Урок 1. Как читать смету или вид локальной сметы // How to read a Local estimate
В налоговом учете затраты тоже разделяют на косвенные и прямые, но с другими целями — они влияют на уменьшение налоговой базы. Здесь важно учитывать, в какой момент конкретные затраты влияют на стоимость продукции.
С точки зрения налогового учёта их вычитают из дохода в период возникновения независимо от того, продан товар или нет. В бухучёте так можно делать не всегда: например, часть косвенных затрат будет включать в себя непроданная готовая продукция; соответственно, до продажи учесть её не получится.
С точки зрения налогового учёта, делить расходы на прямые и косвенные обязаны все юрлица на ОСНО, которые работают по методу начисления. Таким компаниям разделение затрат помогает рассчитать налогооблагаемую базу налога на прибыль.
Что можно отнести к прямым затратам?
К прямым расходам относятся:материальные затраты;расходы на оплату труда работников, занятых в процессе производства товаров, выполнения работы, оказания услуг, а также взносы во внебюджетные фонды с указанных расходов;
Как определить прямые расходы?
Прямые затраты — это то, что потрачено на производство конкретных товаров или услуг. Такие расходы можно включить в себестоимость: например, стоимость сырья и зарплаты сотрудников, которые работали над продуктом.
Как рассчитать прямые затраты?
Прямые затраты касаются только определенного объекта строительства, в смете они рассчитываются прямым счетом, то есть без использования процентных ставок. От суммы прямых затрат на строительство зависит сумма накладных затрат, поскольку они находятся как процент, и сметная стоимость строительных работ.
Как списать косвенные расходы?
Общехозяйственные расходы можно списывать одним из двух способов: – на счет 20 «Основное производство» (23 «Вспомогательное производство», 29 «Обслуживающие производства и хозяйства»); – на счет 90-2 «Себестоимость продаж».
Как найти косвенные расходы?
Косвенные затраты — это расходы, связанные с производством, которые нельзя напрямую включить в себестоимость конкретного вида изделия. Например, зарплаты управленцев и расходы на рекламу. Косвенные расходы — 400 000 рублей:аренда помещения;реклама;зарплата уборщиц, бухгалтера, генерального и технического директоров.
Прямые затраты | ПЗ | Сметное дело
Как определить прямые и косвенные затраты? Ответы пользователей
Отвечает Рома Максимов
В Налоговом кодексе говорится, что все затраты, которые вы не отнесли к прямым в учетной политике, классифицируются как косвенные. К косвенным расходам не стоит .
Отвечает Алексей Демеув
Таким образом, получается, что прямые расходы списываются постепенно — по мере того, как будет продаваться продукция, товары, работы, услуги. А .
Отвечает Костя Банников
Прямые расходы — это те затраты, которые можно отнести к конкретным товарам, работам или услугам. Например, на производстве таковыми обычно .
Отвечает Алексей Буйницкий
Прямые затраты — это затраты, четко связанные с производством и реализацией продукции, оказанием услуг и выполнением работ. Состав прямых затрат .
Отвечает Алексей Экстаз
Косвенные расходы – это затраты, которые связаны с производством нескольких видов продукции (работ, услуг). Напрямую они не могут быть отнесены на конкретный .
Отвечает Екатерина Сутырина
Как правило, к косвенным расходам относят те расходы, которые невозможно отнести к прямым по каким-либо объективным причинам (письмо Минфина от .
Отвечает Рома Торсунов
В аналогичном порядке определяется стоимость результатов работ или услуг структурных подразделений налогоплательщика, относящихся в состав материальных расходов .
Источник: querybase.ru
Из чего состоят прямые затраты. Определение прямых затрат сметы
Лимитированные затраты — широко распространенное среди сметчиков понятие, подразумевающее группу затрат, определяемых по установленным сметным нормативам в процентах от того или иного элемента сметной стоимости.
В строительстве к категории лимитированных относят: затраты, зимние удорожания, средства на возведение временных зданий и сооружений, резерв на непредвиденные работы и затраты, связанные с подвижным и разъездным характером работ, затраты, связанные с командированием работников строительно-монтажных организаций, затраты по возмещению затрат по перевозке работников строительно-монтажных организаций автомобильным транспортом и ряд других.
Услуги автомобильного и железнодорожного транспорта требуют соответствующей инфраструктуры. Строительство маршрутов связи связано со строительством связанных насыпей, раскопок, мостов, виадуков. Также необходимо предоставить железнодорожные станции, автостоянки и гаражи, автозаправочные станции, административные здания и другие объекты.
Как показано на рисунке 8, автомобильный транспорт имеет гораздо большую площадь, чем железнодорожный. Дороги покрывают 2, 5% территории Польши. По данным Главного управления национальных дорог и автомагистралей, завершение полной программы строительства автомагистралей и скоростных дорог в Польше — еще на 000 га.
ТСНБ-2001 МО — Территориальная Сметно-Нормативная База для Московской Области, уровень цен — 1 января 2000 года. Утверждена распоряжением Министерства строительного комплекса Московской области №51 от 06.09.2011 года, Об утверждении актуализированных территориальных сметных нормативов Московской области, и введена в действие Распоряжением Министерства строительного комплекса Московской области №52 от 06.09.2011г.
Строительство коммуникационных маршрутов также оказывает негативное влияние на водные отношения в почвах. Строительство дорог требует мелиорации, регулирования или даже изменения направления водных путей. Изменения в водных отношениях могут нанести ущерб местным экосистемам и сельскому хозяйству. Также проблематично строить дороги в районах, где присутствует качественная почва. Такие инвестиции исключают возможность сельскохозяйственного земледелия в данной области, что, в свою очередь, также влияет на доходы тех, кто живет в сельском хозяйстве, для которого был получен доход.
Нормативная база ТСНБ-2001 Московской области предназначена для:
нормативного определения сметной стоимости прямых затрат, состава и потребности ресурсов при строительстве новых, реконструкции, расширении и техническом перевооружении действующих предприятий, зданий, сооружений, объектов жилишно-гражданского и производственного назначения, осуществляемого на территории Московской области;
Дороги в конфликте с людьми и природой
В течение нескольких лет в Польше стали замечать проблемы жителей городов, расположенных на основных маршрутах. В течение десятилетий тысячи автомобилей и грузовиков проходили через их окна каждый день. Такая ситуация имела место, среди прочего, в городе Бялобжеги по маршруту Варшава — Краков, поэтому кольцевая дорога была построена для этого города. С одной стороны, жители восстановились, условия их жизни значительно улучшились, с другой стороны, леса, расположенные к востоку от города, пострадали, а живописная местность на реке Пилица «получила» еще два виадука.
расчетов стоимости строительных и специальных строительных работ при формировании инвесторских смет и подготовки тендерной документации;
планирования и анализа экономических показателей проектных решений и работы строительных фирм.
Расценки ТСНБ-2001 разработаны на основе:
государственных элементных сметных норм на строительные и специальные строительные работы ГЭСН-2001;
Часто автострада спланирована по естественным районам. Долина живет и размножает многие виды птиц, которым угрожает исчезновение. Строительные работы, а также дорожный шум и загрязнение могут привести к необратимым изменениям окружающей среды, а охраняемые виды птиц потеряют свою среду обитания. Долина — это так называемая Особая зона защиты.
Болота в этой области изобилуют орхидеями, некоторые виды имеют единственное место в Польше. Строительство эстакады над долиной означало бы вмешательство в торфяное болото, например, путем подталкивания свай, поддерживающих фундамент подпод, и такие действия приведут к нарушению водного баланса торфяных болот и, следовательно, к исчезновению в долине орхидей в Польше под защитой.
размера средств на оплату труда рабочих-строителей, принятого по данным государственной статистической отчетности в строительстве и данным администраций районов и городов Московской области на 1 января 2000 года;
средних сметных цен на материалы, изделия и конструкции в базисном уровне цен по Московской области на 1 января 2000 года;
В дополнение к орхидеям в этом районе есть много других ценных видов растений, которым также угрожают запланированные инвестиции. Ассоциация работ всех существ Северо-Восточного отделения говорит, что обход настоящего варианта неприемлем из-за необратимого ущерба, который эти инвестиции приведут к Долине Роспуды. Существует еще один вариант обхода, который обходит самые ценные районы, однако инвестор заставляет наиболее инвазивный вариант для природы. Строительство туннеля также угрожает Долине Роспуды, поскольку она может, подобно виадуку, мешать водопроводным соединениям торфяных болот, а тоннель будет коротким и не защитит долины долины.
средних сметных цен на эксплуатацию строительных машин и механизмов, а также размера средств на оплату труда механизаторов на 1 января 2000 года по Московской области.
ТСНБ-2001 отражает среднеотраслевой уровень затрат по принятой технике, технологии и организации работ на каждый вид строительных работ и, в этой связи, могут применяться для определения сметной стоимости строительных работ всеми заказчиками и подрядчиками независимо от их ведомственной подчиненности и организационно-правовой формы.
Протесты в очень больших масштабах произошли после того, как планы по строительству автострады прошли через центр ландшафтного парка Гура. В парке находились одни из самых ценных видов растений, некоторые из которых находились под угрозой исчезновения, внесенные в Красную книгу растений, были точно в переулке шоссе. В парке также более 120 лет буковых деревьев. Церковь Святой Анны — последнее место в Польше, где была вероятность столкнуться с умирающей суши, которой угрожает исчезновение. Есть также многочисленные виды редких птиц, летучих мышей, пауков и бабочек.
, нормативная база сметных расчётов – это большое количество единичных расценок объединенных между собой в сборники в соответствии с их видом.
Структура сметной стоимости строительной продукции различна в зависимости от видов строительства.
В целом структура сметной стоимости строительства за последние годы примерно следующая:
Экологи создали лагеря на вырубленных деревьях, поднялись на крышу заброшенного дома и заблокировали подъездную дорогу к зданию. Использовался метод, известный из блокады, с использованием чугунного ствола. В бочке есть труба, затопленная бетоном снаружи, экологи защищают руки в центре, а затем затягивают стержни к стержню внутри трубы. Протестующие могут освободиться в любое время, но никто не может сделать это снаружи. Для безопасности протестующие прорывались через дорогу, останавливая автомобили со строительства.
В другом месте протестующие зацепили свои цепи к лесам и кран. Первоначально мирный протест стал опасным, так как рабочие на автомагистрали начали атаковать окружающую среду. Деревья, на которых сидели люди, были вырублены, вышеупомянутое здание было разрушено экскаватором, несмотря на то, что люди сидели на его крыше.
Протестующих также атаковал водитель машины, который пытался справиться с ними. Полиция не реагировала на поведение рабочих, которые угрожали здоровью и жизни протестующих. Несмотря на присутствие журналистов, нападения продолжали сохраняться — один из экологов был похоронен в подвале здания, но благодаря быстрому вмешательству коллег они избежали смерти.
Стоимость строительных работ — 63%;
Стоимость монтажных работ — 4,5%;
Стоимость оборудования, мебели и инвентаря – 18 %;
Стоимость прочих затрат — 14,5%;
Сметная стоимость как строительных(ремонтно-строительных), так и монтажных работ(С смр) по методам расчета и экономическому содержанию в основном состоит из прямых затрат(ПЗ),накладных расходов (НР) и сметной прибыли (СП):
С смр = ПЗ+НР+СП
При выполнении отдельного комплекса работ в локальной смете могут учитываться и другие(лимитированные)затраты, а так же НДС.
Прямые затраты непосредственно(напрямую) связаны с выполнением определенного объема работ. Поэтому их величина определяется прямым счетом и зависит от объема работ, необходимых ресурсов, сметных норм и цен на ресурсы.
В сумму прямых затрат входят:
стоимость строительных материалов, деталей и конструкций(далее-материалы,М);
затраты на оплату труда рабочих-строителей(З с);
расходы на эксплуатацию строительных машин и механизмов (Э м), включая оплату труда рабочих-машинистов.
Отсюда вытекает формула прямых затрат:
ПЗ = М + З с + Э м
Накладные расходы — это затраты, которые несет организация для обеспечения нормального процесса строительства, т.е. в составе себестоимости работ предназначены для компенсации расходов строительных организаций на обслуживание, организацию и управление строительством.Величина их определяется в процентах от фонда оплаты труда(ФОТ) в составе прямых затрат.
В соответствии с МДС 81-33-2004 в наше время используется накладные расходы нескольких типов:
укрупненные нормативы НР;
нормативы НР по видам работ;
индивидуальные нормы рассчитываются для конкретной подрядной организации по формуле.
При ресурсном методе НР определяются от суммы средств на оплату труда в текущем уровне цен по формуле(на стадии рабочей документации):
З — сумма средств на оплату труда рабочих-строителей и механизаторов в текущем уровне цен в составе прямых затрат локального ресурсного сметного расчета, руб;
Ни — индивидуальная норма накладных расходов для подрядной организации, %.
При базисно-индексном методе составления смет(на стадии рабочей документации) НР определяются по следующей формуле:
НР= (Зс+Зм)*Иот*Ни/100,
Зс- средства на оплату труда рабочих-строителей, руб;
Зм- средства на оплату труда механизаторов, руб;
Иот- индекс текущего уровня оплаты труда рабочих в строительстве по отношению к уровню сметной заработной платы рабочих базисного уровня.
Индивидуальная норма не должна превышать 50% от фактической величины средств на оплату труда рабочих-строителей и механизаторов.
Государственные элементные сметные нормы (ГЭСН) — это сборники государственных элементных сметных нормативов на строительные и специальные строительные работы. Сметный норматив отдельных элементов прямых затрат, приходящихся на единицу объема строительных работ и конструктивных элементов, расход строительных материалов, затраты труда строительных рабочих и времени работы строительных машин.
В нормах находят отражение наиболее прогрессивные, экономичные проектные решения и индустриальные методы производства работ. Сметные нормы служат базой для определения сметной стоимости отдельного вида работ, конструкций и зданий.
Сборники ГЭСН отражают среднеотраслевой уровень строительного производства на принятую технику и технологию выполнения работ и могут применяться организациями заказчиками и подрядчиками независимо от их ведомственной принадлежности и форм собственности. ГЭСН не распространяются на отдельные конструкции и виды работ, к капитальности, классу точности и качеству которых предъявляются повышенные требования, а также на виды работ в горной местности, выполняемые на высоте более 3500 м над уровнем моря. Для таких видов работ разрабатываются индивидуальные элементные сметные нормы, или поправочные коэффициенты, учитывающие соответствующие особенности производства работ.
Виды сметной документации
Локальные сметы:
Локальные сметы предназначены для определения сметной стоимости строящегося (ремонтируемого) объекта. Локальная смета представляет собой первичный сметный документ на отдельные виды работ и затрат, причем ее можно составлять как на отдельный объект, так и на общеплощадочную работу. В основе локальной сметы заложены объемы, которые определены в составе рабочей документации или рабочих чертежей. Локальные сметы составляются в случаях, когда объемы работ и размеры затрат окончательно не определены и подлежат уточнению на основании РД, или в случаях, когда объемы работ, характер и методы их выполнения не могут быть достаточно точно определены при проектировании и уточняются в процессе строительства.
Объектные сметы объединяют в своем составе на объект в целом данные из локальных смет и являются сметными документами, на основе которых формируются договорные цены на объекты.
Объектные сметные расчеты объединяют в своем составе на объект в целом данные из локальных сметных расчетов и локальных смет и подлежат уточнению, как правило, на основе РД.
Сметные расчеты на отдельные виды затрат составляются в тех случаях, когда требуется определить, как правило, в целом по стройке размер (лимит) средств, необходимых для возмещения тех затрат, которые не учтены сметными нормативами (например: компенсации в связи с изъятием земель под застройку; расходы, связанные с применением льгот и доплат, установленных правительственными решениями, и т. п).
Сводные сметные расчеты стоимости строительства предприятий, зданий и сооружений (или их очередей) составляются на основе объектных сметных расчетов, объектных смет и сметных расчетов на отдельные виды затрат.
Сводка затрат — это сметный документ, определяющий стоимость строительства предприятий, зданий, сооружений или их очередей в случаях, когда наряду с объектами производственного назначения составляется проектно-сметная документация на объекты жилищно-гражданского и другого назначения.
Акт приемки работ форма 2-КС является документом для оформления сдачи-приемки строительно-монтажных и ремонтно-строительных работ. Форма 2-КС приведена в образцах унифицированных форм первичной учетной документации, утвержденной Постановлением Госкомстата России от 11 ноября 1999 г. № 100. Акт подписывается уполномоченными представителями сторон, имеющих право подписи (производителя работ и заказчика (генподрядчика)). На основании данных Акта о приемке выполненных работ заполняется Справка о стоимости выполненных работ и затрат (форма № КС-3).
Справка о стоимости выполненных работ и затрат (форма № КС-3) применяется для расчетов с заказчиком за выполненные работы. Справка по форме № КС-3 составляется на выполненные в отчетном периоде строительные и монтажные работы, работы по капитальному ремонту зданий и сооружений, другие подрядные работы и представляется субподрядчиком генподрядчику, генподрядчиком заказчику (застройщику).
Журнал учета выполненных работ (форма № КС-6а) применяется для учета выполненных работ и является накопительным документом, на основании которого составляется акт приемки выполненных работ по форме N КС-2 и справка о стоимости выполненных работ по форме N КС-3. Код формы по ОКУД 0322006.
Сметная стоимость строительно-монтажных работ определяется путем сложения прямых затрат, накладных расходов и плановых накоплений.
Ссмр = ПЗ + НР + ПН.
Сметные затраты по оплате труда (Зот) определяются исходя из трудоемкости работ (Т, чел.-час.), определяемой по нормам; среднего месячного размера оплаты труда 1 рабочего (Змес, руб.) и среднемесячного количества часов (t, час./мес.):
Зот = Т х Змес / t
Сметная стоимость материальных ресурсов определяется исходя из данных о нормативной потребности в материалах, деталях и конструкциях в физических единицах измерения (Рм) и соответствующих цен на данный вид материальных ресурсов (Цм):
Сметные затраты на эксплуатацию строительных машин и оборудования определяются исходя из данных о времени использования необходимых машин в соответствии с действующими нормами (в маш.-часах) и цены 1 маш.-часа эксплуатации машин. Для определения цены 1 маш.-часа можно использовать формулу:
Цмаш.-час. = (Зед + Згод + Зэкспл) х Кнр,
где Зед — единовременные затраты на 1 маш.-час; руб./маш.-час.; Згод — годовые затраты на 1 маш.-час; руб./маш.-час.; Зэкспл — эксплуатационные затраты на 1 маш.-час; руб./маш.-час.; Кнр — коэффициент, учитывающий накладные расходы управлений и баз по эксплуатации строительных машин.
ФЕР (федеральные единичные расценки) – это сметные нормативы , содержащие расценки на выполнение единичных строительных работ. Данные сметные нормативы регламентируют выраженные в натуральной форме отдельные элементы прямых затрат, приходящиеся на единицу объема строительных работ и конструктивных элементов: 1. расход строительных материалов, 2. затраты труда строительных рабочих, 3. времени работы строительных машин.
В нормах подразумеваются наиболее прогрессивные, экономичные проектные решения методы производства работ. Сметные нормы служат базой для определения сметной стоимости отдельного вида работ, конструкций и зданий.
Это практически техническое задание для исполнителя, и от того, насколько грамотно оно составлено, будет зависеть очень многое. Многое нас сейчас не очень интересует, а вот конечная стоимость работ от этого сильно зависит. Конечная , это не та, которую хотели заплатить по предварительным расчётам, а та, которую заплатили за выполненные работы по итогу строительства.
Давайте сравним две сметы:
-
Смета на окраску потолка №1
- Окраска потолка = 5 руб.
Итого: 5 руб.
-
Смета на окраску потолка №2
- Очистка поверхности потолков от набела = 1 руб.
- Заделка швов в плитах перекрытия с устройством руста = 1 руб.
- Шпатлевка потолков = 1 руб.
- Грунтовка потолков перед водоэмульсионной окраской = 1 руб.
- Окраска водоэмульсионная потолков = 1 руб.
Итого: 5 руб.
Источник: walls-club.ru
Как найти прямые затраты в смете
Прямые затраты в смете – это то же, что и прямые затраты при обычном рассмотрении структуры себестоимости. В этой статье расскажем о прямых затратах применительно к смете на строительные работы.
Что включают в себя прямые затраты в смете
В экономической теории существуют различные виды затрат. Один из них — прямые затраты. Противоположность прямым затратам в смете — это накладные расходы (для целей составления строительной сметы). Прямыми затратами являются те, которые направлены на выполнение конкретных работ. Они складываются из оплаты человеческого труда, работы машин и стоимости материалов, а также прочих затрат.
О методах классификации затрат читайте в статье «Состав включаемых в себестоимость продукции затрат».

Затраты на основную зарплату рабочих относятся к производственному персоналу, который напрямую участвует в строительстве и перемещении материалов. В стоимость стройматериалов входят и затраты на полуфабрикаты, детали, готовые конструкции, а также затраты на их доставку и заготовку. Затраты на эксплуатацию машин и механизмов рассчитываются на основании времени их эксплуатации и расчетной стоимости машино-часа. В часы работы входит время:
- непосредственного выполнения строительных работ;
- переезда стройплощадки с одного места на другое;
- техобслуживания;
- замены деталей, которые быстро изнашиваются;
- технологических перерывов в работе машин и в работе персонала, ими управляющего.
В стоимость машино-часа входит:
- амортизация самой машины;
- затраты на ремонт любого типа и техобслуживание;
- затраты на обновление деталей, которые быстро теряют качественные характеристики;
- зарплата работников, управляющих машиной;
- затраты на энергию, смазочные материалы;
- затраты на монтаж/демонтаж, перевозку на другую стройплощадку и т. д.
Перечень прямых затрат нужно прописать в учетной политике предпрятия. Чтобы все сделать правильно, получите пробный доступ к системе и переходите в Готовое решение. Это бесплатно.
Что входит в прочие прямые затраты
В зависимости от специфики строительных работ в прочие прямые затраты могут входить такие затраты по основной деятельности подрядной организации:
- стоимость отвода земли под строительство;
- стоимость проектно-изыскательских работ;
- затраты на технический надзор;
- перевозка строителей;
- страхование;
- премии по поводу сдачи объекта и т. д.
Полный перечень прочих затрат можно найти в приложении № 8 методики, утвержденной приказом Минстроя России от 04.08.2020 № 421/пр.
Как списывать прямые и косвенные затраты в налоговом учете для подсчета налога на прибыль, детально рассказали эксперты КонсультантПлюс. Получите бесплатный демо-доступ к К+ и переходите в Готовое решение, чтобы узнать все подробности данной процедуры.
Итоги
Прямые затраты касаются только определенного объекта строительства, в смете они рассчитываются прямым счетом, то есть без использования процентных ставок. От суммы прямых затрат на строительство зависит сумма накладных затрат, поскольку они находятся как процент, и сметная стоимость строительных работ.
О соотношении прямых и накладных затрат читайте в статье «Какой процент накладных расходов от прямых затрат?».
Что входит в состав сметной стоимости? Разберем основную формулу, которую должен знать каждый специалист сметного дела.
Сметная стоимость (СС) – сумма денежных средств, необходимых для осуществления какого-то вида работ в соответствии с проектом, т.е. по задумке архитектора.
Сметная стоимость состоит из трех компонентов и определяется следующей формулой:
,где ПЗ – прямые затраты,
НР – накладные расходы,
СП – сметная прибыль.
Это и есть основная формула сметного дела.
Разберем эти слагаемые более подробно:
ПЗ – прямые затраты – основные ресурсы, используемые непосредственно для выполнения данного вида работ. Есть несколько типов ресурсов, включаемых в состав ПЗ — материальные (материалы, изделия, конструкции, оборудование, мебель, инвентарь), технические (эксплуатация строительных машин и механизмов) и трудовые (оплата труда рабочих, а также зарплата машинистов, к-я учитывается в составе стоимости эксплуатации машин и механизмов).
Следующий компонент основной формулы сметного дела – накладные расходы.
НР – затраты, связанные с созданием условий, необходимых для производства работ. В состав этих затрат входит обслуживание (установка бытовок для обеспечения комфортных условий работы и отдыха), организация (например, работа логистов) и управление (распределение задач и объемов работ по бригадам).
.
Последний, не менее важный компонент формулы – сметная прибыль. СП — это средства организации, направленные на развитие производства (покупка машин для нужд производства), покрытие расходов социальной сферы (страховые взносы, налоги), материальное стимулирование работников (премии).
Прямые и прочие затраты в сметной документации вынесены в отдельные разделы в связи с тем что методы расчета этих сметных элементов разительно отличаются друг от друга и от затрат на оборудование. Кроме того они также финансируются по разным статьям и имеют значительные различия по отражению в сметной документации. Правильное определение этих затрат является залогом качественной сметы.
Хотите быть в курсе всех новостей сметного дела?
Подписывайтесь на КЛУБ СМЕТЧИКОВ в Telegram и ВКонтакте!
Прямые и прочие затраты в сметах
Прямые затраты в смете включают в себя стоимость фонда оплаты труда, эксплуатации машин и стоимость материалов. То есть по сути прямые затраты в смете — это затраты на ресурсы, необходимые для производства конкретного вида работ.
Однако помимо прямых затрат в смете учитываются также и прочие затраты. Прочие затраты в смете включают в себя множество статей затрат, начиная от затрат на накладные расходы, заканчивая расходами на уплату различных налогов и сборов. Далее в статье более подробно будут рассмотрены и прямые, и прочие затраты в смете.
Прямые затраты в смете
Более подробную информацию о том, что входит в прямые затраты в смете, можно получить из методического документа в строительстве МДС81-35.2004. Кроме этого, в составе указанного документа также присутствует и краткое описание прочих сметных затрат.
Определение тому, что такое прямые затраты в смете, в упрощенной форме было приведено выше по тексту. При этом следует отметить, что данное определение характерно для всех сметных форм: будь то смета по форме №4, локальная ресурсная смета или другая форма сметной документации.
На рисунке 1 приведена схема прямых затрат, на основании которой становится понятно, что прямые затраты включают в себя следующие статьи в смете: фонд оплаты труда (ФОТ), эксплуатация машин и механизмов (ЭММ) и материалы (МАТ).
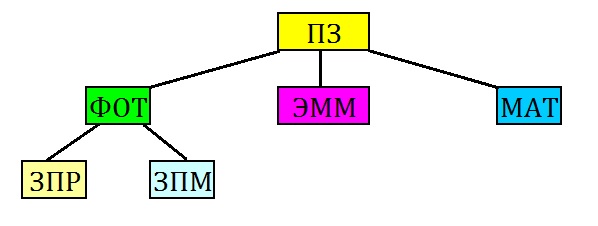
Рисунок 1. Состав прямых затрат в смете
Фондом оплаты труда является общая стоимость заработной платы рабочих (ЗПР) и машинистов (ЗПМ). То есть в данном случае этот элемент прямых затрат включает в себя в смете две статьи.
Следует также отметить, что заработная плата машинистов хоть и является частью ФОТ, но ее стоимость в смете учитывается в составе показателя стоимости эксплуатации машин. Но в любом случае это никак не влияет на тот факт, что данный показатель входит в прямые затраты в смете.
Оплата труда, как рабочих, так и машинистов, определяется на основании трудоемкости. Трудоемкость — это количество часов, необходимое для выполнения того или иного вида строительно-монтажных работ. Трудоемкость измеряется в человеко-часах (чел.-ч).
Кроме того, данная статья прямых затрат в смете имеет характерную особенность, которая заключается в распределении стоимости в зависимости от разряда рабочего. Дело в том, что в любой расценке в сметной форме в части показателя по оплате труда указывается еще и разряд, который должен иметь рабочий, чтобы выполнить тот или иной вид СМР с соблюдением всех норм и требований строительства. Чем выше разряд рабочего, тем выше показатель оплаты труда.
Показатель эксплуатации машин (ЭММ) вычисляется на основании времени использования машин, механизмов и инструментов. Прямые затраты в смете в данной статье определяются на основании такого показателя, как машино-часы (или маш.-ч).
Как правило, стоимость эксплуатации машин является частью нормы из сборников сметных нормативов ГЭСН или ФЕР. Однако в упоминавшемся выше методическом документе МДС81-35.2004 допускается возможность вычисления данного показателя в составе прямых затрат в смете методом калькулирования или методом ресурсно-технологических моделей. Конечно же, подобные расчеты должны быть обоснованы и оправданы соответствующими разрешающими документами.
Стоимость материалов также является важной статей, что входит в состав прямых затрат в смете. При этом важно отметить, что стоимость материальных ресурсов должна быть включена в состав локальной сметы, сметы по форме №4, локального сметного расчета, акта о выполненных работах по форме КС-2 и в состав прочих сметных форм независимо от того, кто приобретал эти ресурсы.
Потребность в материалах определяется, как правило, на основании проекта на объект. Также количество материалов на каждый вид работ может быть учтено в смете на основании дефектной ведомости, ведомости материалов и пр.
Измерение объема материалов, необходимых для производства каждого отдельного вида работ, производится в физических единицах, то есть в метрах, килограммах, кубах и т.д. В прямые затраты в смете включается общая стоимость всех материальных ресурсов из всех расценок сметной формы.
На рисунке 2 приведен пример расценки, на основании которой продемонстрировано, что входит в прямые затраты в смете. Подобной структурой обладает большинство норм из сборников сметных нормативных баз ГЭСН и ФЕР.
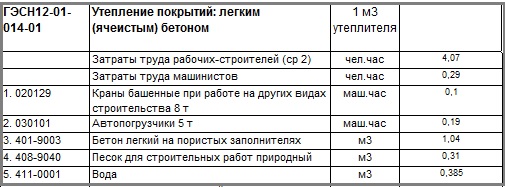
Рисунок 2. Пример расценки с прямыми затратами
Кроме того, следует отметить, что в состав прямых затрат в смете могут быть включены показатели энергозатрат при использовании электромеханизмов во время производства строительно-монтажных работ.
Что включают в себя прочие затраты в смете?
Как отмечалось выше, стоимость строительства любого объекта складывается не только из показателя прямых затрат в смете. В составе каждой сметной формы учитываются и прочие затраты.
Прочие затраты в смете включают в себя множество показателей. К основным затратам, которые не входят в состав ПЗ, можно отнести показатели накладных расходов и сметной прибыли.
Накладные расходы являются укрупненным показателем в смете. Поэтому размер данной статьи затрат исчисляется в процентном соотношении от фонда оплаты труда, который, как указывалось выше, является частью прямых затрат в смете.
Показатель сметной прибыли также является укрупненным сметным нормативом. И так же, как и накладные расходы данный норматив связан в смете с прямыми затратами и с ФОТ. И об определении накладных расходах, и об определении сметной прибыли есть указания в приводившемся ранее в тексте данной статьи документе МДС81-35.2004.
Кроме указанных укрупненных нормативов прочие затраты в смете включают в себя стоимость оборудования. Затраты на мебель и инвентарь по аналогии входят в данную статью сметных затрат.
Расходы на закупку запасных частей для оборудования, стоимость тары и упаковки также определяются в процентном отношении. Однако следует отметить, что уровень расходов по данным статьям исчисляется не от прямых затрат в смете, а от стоимости оборудования.
Также прочие расходы в смете включают в себя или могут включать транспортные и заготовительские расходы, затраты, связанные с комплектацией оборудования и т.д. Помимо прочего, производство строительно-монтажных работ может быть осложнено такими факторами, как стесненные условия, низкая температура на объекте строительства и т.д. В связи с этим в смете учитываются и расходы, связанные с этими факторами.
Подводя итоги, можно отметить, что прямые и прочие затраты в смете составляют комплекс, учитывающий все элементы производства строительно-монтажных работ. В связи с этим невозможно отрицать важность в сметной форме каждого показателя, так как от этого в прямой зависимости находится и общая стоимость строительства объекта.
Хотите быть в курсе всех новостей сметного дела?
Подписывайтесь на КЛУБ СМЕТЧИКОВ в Telegram и ВКонтакте!
Эксперт практики «Финансовый контроль в строительстве» КСК групп
Определяем сметную стоимость: как избежать финансовых потерь и налоговых доначислений при строительстве
Ваша компания планирует построить завод, склад или новый магазин. Что нужно сделать в первую очередь? Составить смету. Важно не только построить здание, которое не рухнет через два года, но и не переплатить за стройку. Если смета составлена неправильно, сначала вы переплатите подрядчику, а потом можете получить доначисления от налоговой.
Тщательно составленная смета избавит вас от этих проблем.
На основании сметной стоимости определяется размер капитальных вложений инвестора, финансируется строительство, оплачиваются расходы подрядчика за работы. От правильного расчета сметной стоимости зависит успех проекта.
По опыту экспертов КСК групп, первоначальный бюджет строительства всегда увеличивается в ходе проекта. В среднем он возрастает на 25–30%, в ряде случаев – на 100%. К чему это приводит?
Во-первых, если расходы «надуманные» – это финансовые потери. Вам никто не вернет деньги, которые вы заплатили за воздух. Во-вторых, если расходы невозможно подтвердить документально, возникают налоговые риски. Инвестор и заказчик могут получить доначисления на сумму до 50% от размера необоснованного увеличения бюджета строительства.
Чтобы этого не случилось, нужно контролировать подрядчика. Ниже поговорим о том, из чего складывается сметная стоимость, как правильно составить смету и как строители завышают бюджеты, манипулируя цифрами.
Что скрывает подрядчик: как завышается размер прямых затрат в смете?
Сметная стоимость строительства состоит из прямых затрат, накладных расходов и сметной прибыли.
Прямые затраты – это строительные материалы, эксплуатация строительных машин и механизмов, заработная плата рабочих и строителей. То есть это затраты на ресурсы, необходимые для строительства. Стоимость материалов, деталей и конструкций включает в себя затраты на их приобретение и доставку на склад или стройплощадку.
Подрядчик использует строительные материалы как механизм завышения бюджета строительства: в сметах указывает завышенный объем, не соответствующий проекту, в стоимость материала закладывает дополнительные расходы по транспортировке, «накручивает» двойной НДС (в сметной строке и по ее итогу).
Компания – производитель кондитерских изделий решила построить склад для хранения продукции. Перед заключением договора с подрядчиком фирма предоставила сметную документацию экспертам КСК групп для анализа. В разделе «Дождевая канализация» были заложены асбестоцементные трубы диаметром 500, 300 и 125 мм. Эксперт проверил количество и стоимость труб: стоимость была завышена на 40% от рыночной стоимости, а количество увеличено на 30% от проектных данных. После корректировки удалось сократить издержки на 3 млн рублей на этом небольшом участке работ.
Как правило, оптовые поставщики предоставляют подрядчикам скидки (в среднем – 30%). Правда, подрядчик эту скидку в смете не отражает.
Помимо стоимости материалов, в прямых затратах учтены расходы на эксплуатацию строительных машин и механизмов: оплата труда машинистов, перебазировка машин в период строительства, подготовка к эксплуатации и амортизационные отчисления.
Подрядчик имеет право экономить на строительных работах или материалах, если это не вредит качеству. На практике все наоборот: недобросовестный подрядчик нарушает технологии и берет с заказчика дополнительные деньги.
Строительство производственного комплекса – подготовительные и земляные работы стоимостью 38 млн руб. (объем котлована – 45 000 куб. м). Подрядчик заявил, что 10% от общего объема рытья котлована будет осуществляться ручным способом (стоимость – более 11 млн руб.). Дешевле сделать это с помощью техники. Служба технического надзора КСК групп снизила процент ручного труда до 1% (1 млн руб.). Таким образом, заказчик сэкономил 10 млн руб.
Последнее, что входит в прямые затраты, – это трудовые ресурсы, то есть оплата труда рабочих и строителей.
Тонкости расчета: экономим до 10% от накладных расходов
Накладные расходы нужны для того, чтобы организовать работы. Согласно «Методическим указаниям по определению накладных расходов в строительстве (МДС 81-33.2004)», в состав накладных расходов включены затраты на административно-хозяйственное обслуживание сотрудников подрядчика, на обслуживание работников строительства, на организацию работ на строительных площадках и другие расходы.
Как определить размер накладных расходов? Есть отраслевые укрупненные нормативы накладных расходов, которые зависят от сферы выполнения работ. Сметная документация составляется по сметно-нормативным базам (ФЕР, ТЕР, ТСН и т. д.). Для строительства промышленного объекта (завода) накладные расходы составляют 106%, для жилого дома – 112%.
Такой способ учета накладных расходов не отражает фактические затраты подрядчика и применяется только при составлении инвесторских смет. При расчетах между заказчиком и подрядчиком по фактическим данным применяют проценты накладных расходов по видам работ.
В коммерческих сметах накладные расходы прописываются в итогах смет. Подрядчики «любят» прописывать накладные расходы, начисляя их на все позиции по смете, то есть на стоимость работ и стройматериалов вместе. Однако такие расходы определяются в процентном отношении от фонда оплаты труда.
Торговая компания приобрела нежилое помещение. Для его ремонта пригласила подрядчика, который позиционировал себя как лакшери-компания в отрасли.
В смете на черновые работы у подрядчика консультанты обнаружили следующее:
– прочие работы – 250 000,00 руб.;
– огнетушители, аптечки – 100 000,00 руб.;
– накладные расходы – 15% на все позиции, включая материалы.
Но по МДС 81-33.2004 огнетушители, аптечки входят в состав накладных расходов как временные приспособления и устройства. Они были исключены из сметы, так же, как и накладные расходы на материалы: этот вид расходов применяется только к работам. Это помогло сэкономить 670 тыс. руб. от общей суммы в 6 млн руб.
Как правильно рассчитать сметную прибыль
Сметная прибыль идет на развитие производства и материальное стимулирование работников. В нее включаются затраты на налог на прибыль, налог на имущество, на модернизацию оборудования и реконструкцию объектов основных фондов, на премии для работников.
Сметная прибыль определяется так же, как и накладные расходы. Есть только одно отличие: у сметной прибыли свои нормативные проценты, они меньше, чем у накладных расходов. Если смета составляется по нормативным базам ФЕР, ТЕР или ТСН, то укрупненно принимается единый процент сметной прибыли – 65%. На процент не влияет, промышленное это строительство или жилое.
Важно помнить, что если условия работ отличаются от общепринятых (например, работы в подземных тоннелях, сварка труб под водой, строительство на склонах гор), а средств для покрытия расходов подрядчика стало не хватать, то по согласованию рекомендуется разработать и принять индивидуальный размер сметной прибыли.
Не экономьте на контроле подрядчиков – обойдется дороже
Из сложившейся практики инвестиционно-строительной деятельности разработана структура сметной стоимости строительства, на основе которой заранее определяют размеры будущих капиталовложений:
- прямые затраты составляют 75–80%, включая:
– расходы на оплату труда рабочих – 15–25%,
– стоимость материалов – 45–55%,
– расходы на эксплуатацию машин – 8–10%;
- накладные расходы – 12–18%;
- сметная прибыль – 5– 8%.
Теперь вы знаете, как поэтапно решить задачу финансирования строительного проекта: от определения сметной стоимости отдельных видов работ и затрат и до определения сметной стоимости объекта строительства.
Структура сметной стоимости, определяющая размеры капиталовложений.
Но никто не застрахован от воровства со стороны подрядчика. Надежный способ предотвратить это – финансовый и технический контроль. Проверяйте сметную документацию на правильность указания работ и их объемов, сравнивайте, соответствуют ли выполненные объемы работ объемам в проектно-сметной документации.
Контролируйте соблюдение требований СНиП по вопросам качества и сроков строительно-монтажных работ. И главное – оценивайте каждую норму договора подряда. В нем не должно быть лазеек, которые помогут подрядчику завысить бюджет.
Если затруднительно делать это силами штатных сотрудников, рекомендуем создать специализированный производственно-технический отдел в вашей компании, привлечь стороннюю службу технического надзора на время строительства или внешних консультантов для финансового контроля в строительстве. Не платите подрядчику больше, чем нужно! Обращайтесь к профессионалам. Эксперты КСК групп помогут вам проконтролировать исполнение подрядчиком своих обязательств, снизить финансовые и налоговые риски.
Ссылка на КСК групп https://goo.gl/EXuZtr
* На правах рекламы
Источник: vtbcabinet.ru