
Постоянные затраты – это затраты, которые не зависят от величины объёма выпуска продукции, работ, услуг, в отличие от переменных затрат, с которыми в сумме составляют общие затраты. Эти затраты практически всегда одинаковы в течение года. .
Что входит в постоянные и переменные издержки?
- Заработная плата работников со сдельной системой оплаты труда.
- Затраты на сырье и материалы.
- Транспортные расходы на доставку продукции до потребителя.
- Затраты на электроэнергию и т. д.
Какие расходы можно отнести к условно постоянным и условно переменным затратам?
- плата за ресурсы, расходы на сырье и основные материалы, технологическое топливо и энергию, оплату труда производственных рабочих и соответствующие ей суммы налога;
- пусковые расходы, списываемые на себестоимость продукции пропорционально объему производимой продукции;
Что входит в постоянные расходы?
Что входит в условно постоянные затраты?
Условно-постоянные затраты — это затраты, в отношении которых условно считается, что они не меняются с изменением объемов производства. . расходы на управление производством и предприятием, арендная плата и др.
Как определить постоянные и переменные затраты предприятия
Что входит в переменные издержки?
- затраты на сырье;
- расходные материалы;
- энергоресурсы, задействованные в основном производстве;
- зарплата основного производственного персонала (вместе с начислениями);
- стоимость транспортных услуг.
Что входит в неявные издержки?
- заработная плата рабочим
- денежные затраты на покупку и аренду станков, обордования, зданий, сооружений
- оплата транспортных расходов
- коммунальные платежи
- оплата поставщиков материальных ресурсов
- оплата услуг банков, страховых компаний
Что входит в условно переменные затраты?
«. Условно-переменными называются расходы, размер которых возрастает или уменьшается в соответствии с изменением объема выпуска продукции. К ним относятся: затраты на сырье и материалы, основную заработную плату производственных рабочих, технологическое топливо и энергию, двигательную электроэнергию и т.
Что такое средние переменные издержки?
Средние переменные издержки (англ. average variable cost) — общий объём переменных издержек фирмы, деленный на количество произведенной продукции. Средние постоянные издержки (англ. average fixed cost) — общий объём постоянных издержек фирмы, деленный на количество произведенной продукции.
Как рассчитать средние переменные издержки?
Средние переменные затраты (AVC)* представляют собой переменные затраты, приходящиеся на единицу продукции, и получаются путем деления переменных затрат на объем выпускаемой продукции: AVC =VC/Q. Средние общие затраты (ATC)* показывают общие затраты на единицу продукции и определяются по формуле: ATC =TC/Q.
Для чего нужны средние издержки?
Средние издержки представляют собой издержки на производство единицы продукции. . Суть средних переменных издержек заключается в том, что они отражают, какое количество постоянных издержек будет приходиться на единицу произведенной продукции.
Как рассчитать средние валовые издержки?
Средние издержки и в долгосрочном и в краткосрочном периоде представляют собой затраты фирмы на единицу выпускаемой продукции и подсчитываются по одной и той же формуле: АТС=ТС/Q.
Как рассчитать издержки формула?
Общие издержки производства – формула: Издержки совокупные = Издержки постоянные + Издержки переменные. Этот метод расчета позволяет выяснить общие расходы по всему производству. Детализация выполняется по отделам предприятия, цехам, группе товаров, видам изделий и пр.
Как рассчитать сумму переменных затрат?
Для того чтобы рассчитать переменные затраты на штуку (или прочую единицу измерения) выпущенной компанией продукции, следует разделить общую сумму понесенных переменных издержек на общее количество готовой продукции, выраженное в натуральных величинах.
Как найти переменные издержки формула?
AFC = FC/ Q. Переменные издержки (VC) – это издержки, величина которых изменяется в зависимости от увеличения или уменьшения объема производства. К переменным издержкам относятся затраты на сырье, электроэнергию, вспомогательные материалы, оплату труда.
Как найти постоянные и переменные затраты?
Постоянные издержки = Затраты на З/П + Аренда помещений + Амортизация + Налоги на имущество + Реклама; Переменные затраты = Затраты на сырье + Материалы + Электроэнергия + Топливо + Бонусная часть З/П; Общие затраты = Постоянные затраты + Переменные затраты.
Как определить постоянные издержки?
- общие издержки – это TC;
- постоянные издержки – это FC;
- временные издержки – это VC (англ. Variable Cost).
Как рассчитать совокупные затраты?
Совокупные издержки — это издержки всех факторов производства, использованных фирмой при производстве продукции. Они складываются из постоянных и переменных издержек: ТС=ТFC+TVC. Постоянные издержки ТFC представляют собой сумму затрат, не зависящих от изменения объема производства.
Как рассчитать себестоимость продукции?
Себестоимость единицы продукции в общем виде можно найти простым делением суммы издержек на объем выпуска в натуральном выражении: Себестоимость единицы = Полные издержки/К-во единиц.
Какие издержки характеризуют себестоимость продукции?
Что такое удельные затраты?
Удельные издержки рассчитываются как доля издержек в расчете на единицу объема производства (продажи), например на одну штуку, или одну тонну, или один метр выпущенной (проданной) продукции каждого вида. Удельные издержки можно рассчитать и на один рубль стоимости проданной или выпущенной продукции.
Как ведут себя переменные издержки на 1 единицу продукции при увеличении объема выпуска продукции?
Переменные издержки изменяются пропорционально объему производства, в то время как те же издержки на единицу продукции, как правило, остаются неизменными. . Они увеличиваются при падении объемов производства и сокращаются при росте объемов.
В чем разница между себестоимостью и затратами?
Издержки — это совокупность различных видов затрат на производство и продажу продукции в целом или ее отдельных частей. . Себестоимость — это затраты предприятия, связанные с производством и реализацией продукции.
Что такое издержки?
Понятия со словом «издержки» Издержки производства — затраты, связанные с производством товаров. В бухгалтерской и статистической отчетности отражаются в виде себестоимости. Включают в себя материальные затраты, расходы на оплату труда, проценты за кредиты.
Что такое издержки простыми словами?
В экономике и бухгалтерии «издержки» – это термин, который определяет расходы, понесенные в процессе производства какой-либо продукции или при предоставлении какой-либо услуги. Простой пример: фермер содержит перепелов для продажи перепелиных яиц.
Что понимается под издержками?
Издержки производства — затраты, связанные с производством товаров. В бухгалтерской и статистической отчетности отражаются в виде себестоимости. Включают в себя материальные затраты, расходы на оплату труда, проценты за кредиты.
Какие расходы входят в издержки обращения?
Как посчитать издержки обращения?
Уровень ИО — это отношение абсолютной суммы издержек к величине товарооборота. Формула расчета такова: Уио = ∑ио / Т, где ∑ио – сумма ИО в рублях, Т – товарооборот за отчетный период.
Как называется относительная величина издержек обращения?
Относительный уровень издержек обращения, выраженный в процентах к товарообороту, показывает долю издержек обращения в объеме товарооборота предприятия торговли (в процентах) или долю, которую занимают издержки в сумме отпускных цен конкретного предприятия.
Что такое внешние издержки?
Внешние издержки — это оплаченные расходы за ресурсы, не принадлежащие собственнику фирмы. К таким расходам относятся расходы на покупку сырья, материалов, энергии, заработная плата наемным работникам (оплата трудовых ресурсов).
Стоит почитать
- Какие страны входят в Западную Азию?
- Какие микрофоны применяются в студийной звукозаписи?
- Какие магматические породы?
- Как вы понимаете значение слова ценность?
- Для чего служебная записка?
- Как правильно записывать химические формулы?
- Как правильно оформить прямую речь?
- Как определить мягкие согласные?
- Что такое мышление простыми словами?
- Для чего используется битум?
Похожие вопросы
- Что такое забота простыми словами?
- Что такое креативность?
- Сколько по времени можно принимать Гидазепам?
- Что такое дельта в расчетах?
- Что такое средства предприятия?
- Что показывает cash flow?
- Кто относится к госслужащим?
- Какие документы являются первичными?
- Что такое целевой рынок?
- Что значит слово эргономичный?
Источник: questions.students-library.com
3.5 Издержки
Фирмы являются основными поставщиками продукции на рынки. Для производства экономических благ фирмы привлекают необходимые ресурсы и поэтому несут некоторые издержки.
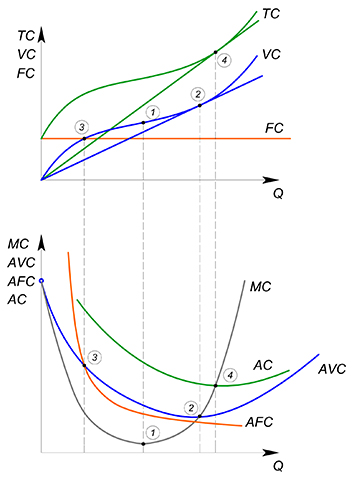
Общие издержки (TC — total cost) — затраты, связанные с использованием всех ресурсов, задействованных в производстве блага.
Издержки могут быть явными и неявными. Явные издержки — это затраты на привлечение различных факторов производства (ресурсов). К явным издержкам могут относиться, например, зарплата работников или затраты на аренду помещения.
Неявные издержки — это альтернативная стоимость собственных средств, то есть наша упущенная выгода — стоимость наилучшего из всех вариантов вложения собственных ресурсов, от которого мы отказались ради использования их в данном деле. Например, если некто мог бы получать в трех разных местах зарплату в 60, 70, 80 тысяч долларов в месяц, то альтернативная стоимость руководства собственным предприятием для него равна 80 тысяч долларов в месяц. Это его неявные издержки.
Как уже было сказано выше, фирма для производства продукции привлекает определенные ресурсы — использует различные факторы производства. В задачах мы будем говорить об использовании только двух факторов производства — труда (L) и капитала (K). Ответ на вопрос «что такое труд?» довольно очевиден, а что же такое капитал?
Это все оборудование, которое используется в процессе производства — станки, здания, сооружения. Мы будем рассматривать в задачах только издержки, связанные с использованием труда и с использованием капитала. Также мы будем разделять издержки на переменные (VC — variable cost) и постоянные издержки (FC — fixed cost).
Группа, к которой относятся издержки зависит от периода, в котором работает фирма.
Переменные издержки — затраты, связанные с использованием переменного фактора производства. Переменный фактор производства — такой ресурс, количество которого мы можем изменить в данном периоде.
Постоянные издержки связаны с использованием ресурса, количество которого мы не можем изменить в данном периоде.
Всего выделяют три периода:
Долгосрочный период (LR — long run) — период, в котором все факторы производства — и труд, и капитал — являются переменными. Это относительно большой промежуток времени, за который можно изменить и количество труда, и количество капитала — нанять или уволить рабочих, закупить и установить новые станки, построить новое здание для завода.
$TC=VC$
$VC=w cdot L + r cdot K$, где w (wages) — зарплата работникам, L — их количество, r (rate) — плата за капитал, K — количество капитала.
Краткосрочный период (SR — short run) — период, в котором один из факторов производства является переменным, другой — постоянным — затраты на труд являются переменными издержками, а на капитал — постоянными. Это время, за которое можно нанять новых работников, например, но нельзя заменить оборудование.
$TC=VC+FC$
$VC=wcdot L$
$FC=rcdot K$
Мгновенный период — все ресурсы являются постоянными.
$TC=FC$
$FC=w cdot L + r cdot K$
Общие издержки могут задаваться функцией, зависящей от количества производимой продукции, ибо для производства разных объемов товара может быть целесообразно использование разного количества ресурсов. Функция издержек является неубывающей функцией (предположите, почему).
$TC(Q)=VC(Q)$ — в LR — можно изменять количество и переменного, и постоянного фактора производства
$TC(Q)=VC(Q)+FC$ — в SR — изменять можно только количество переменного фактора производства
Поговорим более подробно о краткосрочном периоде.
$VC(Q)=wcdot L$ — переменные издержки — затраты на труд.
$AVC(Q) =dfrac$ — средние переменные издержки. Показывают, какое количество переменного фактора производства (труда) необходимо для производства единицы продукции.
Геометрический смысл средних переменных издержек такой же как и у средней выручки — тангенс угла наклона луча, проведенного из начала координат, к интересующей нас точке.
$FC=const=rcdot K$ — постоянные издержки. Показывают затраты, которые мы несем при использовании имеющегося у нас количества постоянного фактора производства (капитала).
Имея функцию общих издержек постоянные затраты можно посчитать так: подставляем $Q=0$, получаем $TC(0)=FC$
$AFC(Q)=dfrac$ — средние постоянные издержки. Показывают, какое количество постоянного фактора производства (капитала) необходимо для производства единицы продукции.
Геометрический смысл средних постоянных издержек — тангенс угла наклона луча, проведенного из начала координат, к интересующей нас точке.
$AC(Q)=dfrac=AVC(Q)+AFC(Q)$ — средние общие издержки. Показывают, какое количество переменного и постоянного факторов производства необходимо для производства единицы продукции.
Геометрический смысл средних общих издержек аналогичен геометрическому смыслу других средних величин.
Предельные издержки (MC — marginal cost) — затраты, которые мы понесем при производстве дополнительной единицы блага.
Геометрический смысл предельных издержек в данном случае — тангенс угла наклона секущей, соединяющей точки $(Q_1;MC_1)$ и $(Q_2;MC_2)$.
Если товар бесконечно делим, то $MC(Q)=TC'(Q)=VC'(Q)$
Геометрический смысл предельных издержек в этой ситуации — тангенс угла наклона касательной, проведенной к графику $TC$ или $VC$ в интересующей нас нас точке
Пример
Функция средних переменных издержек имеет вид $AVC(Q)=17$, средних постоянных — $AFC(Q)=dfrac$. Найдите функцию общих издержек
$AC(Q)=AVC(Q)+AFC(Q)=17+ dfrac$
$TC(Q)=AC(Q)cdot Q = 17Q+10$
Источник: iloveeconomics.ru
Оценка издержек производства
Это очень популярная классификация. Издержки распределяются исходя из того, как они связаны с объемом производства.
Переменные затраты
Переменные издержки — это все затраты компании, которые зависят от объема производства. То есть, чем больше вы выпустите продукции, тем больше затрат понесете. Про эти траты мы подробно рассказали в статье «Что такое переменные издержки».

К переменным издержкам относятся:
- оплата сырья и материалов;
- покупка товаров для перепродажи;
- издержки на доставку готовой продукции;
- траты на электроэнергию и топливо;
- услуги сторонних фирм, необходимые для производства;
- сдельная зарплата производственных рабочих и так далее.
Переменные издержки бывают разные. Часть из них прямо пропорциональна выпуску продукции, их так и называют — переменные пропорциональные. Есть те, которые растут медленнее, чем объем производства — дегрессивные издержки. А есть, наоборот, растущие быстрее выпуска — прогрессивные.
Постоянные затраты
Постоянные издержки противопоставлены переменным. Они никак не зависят от выпуска. Даже если компания не работает и ничего не выпускает, издержки все равно возникают. Например:
- платежи за аренду;
- заработная плата административно-управленческого персонала;
- амортизация имущества;
- часть коммунальных затрат;
- затраты на банковское обслуживание, бухгалтерские услуги, аудит, юридические консультации;
- налоги и взносы с зарплаты;
- проценты по кредитам;
- представительские расходы и так далее.
Про эти затраты мы подробно рассказали в статье «Что относится к постоянным издержкам».
Ведите учет экспорта и импорта в веб-сервисе Контур.Бухгалтерия. Простой учет, зарплата и отчетность в одном сервисе
Каковы особенности: какие издержки относятся к постоянным и переменным
Когда у производителя появляются затраты, то они непосредственным образом сказываются на всей стоимости производственного процесса, а значит, и на себестоимости итогового продукта (услуги). Именно в зависимости от этого производят данную классификацию.
Бесперебойные – это те, что практически не от чего не зависят. На них не влияет то, какого объема партия в этом месяце, а какого – в следующем. Ценник на них обычно фиксированный. Оплата производится ежемесячно или ежеквартально, ежегодно – в зависимости от конкретной разновидности. И оплачивать такие расходы нужно в любой ситуации, даже если предприятие по какой-либо причине временно прекратило свою деятельность.
Постоянные издержки включают:
- Любые ссуды, займы и другие материальные обязательства, которые необходимо оплачивать.
- Амортизация оборудования. Некоторые считают, что износ техники напрямую зависит от количества ее эксплуатации. Но есть такое имущество, которое амортизируется вне зависимости от действий. Например, здание постепенно разрушается, машины устаревают и теряют рыночную стоимость и пр.
- Затраты на арендованную площадь.
- Оплата процентов с облигаций фирмы.
- Большая часть заработной платы сотрудников. Есть люди, работающие сезонно или «на проценте», а есть – на окладе. Это бухгалтерия, юристы, отдел рекламы и многие другие должности. Даже если нет заказов, простаивают цеха, им нужно давать зарплаты ежемесячно.

Переменные же издержки так или иначе прямо зависят от того, какой объем работ проделан (количество товаров выпущено, услуг оказано), а также от размера расходов на ресурсы. Влияет на них также ассортимент. Вот какими они могут быть:
- Поставки сырья.
- Заработная плата тех сотрудников, которые получают оклад и премии, зависящие от объемов производства.
- Транспортировка грузов – это или стоимость топлива совместно с обслуживанием автопарка, или наем услуг транспортной компании.
- Квитанции за электроэнергию и другие коммунальные ресурсы, которые используются при производстве (вода для охлаждения деталей, например).
- Обслуживание и ремонт технических средств, оборудования, инструментов и других необходимых в работе вещей.
Если представить совокупность этих расходов как график, то он будет выглядеть так:
То есть предполагается рост затрат в зависимости от производства. Соответственно, растут и доходы.
Интересная особенность заключается в том, что и постоянные, и переменные издержки фирмы (это по приведенным примерам выше) представляют собой непостоянные в долгосрочной перспективе. То есть такое разграничение строгое можно провести только на несколько месяцев, максимум – лет (краткосрочные прогнозы). А в масштабе одного и более десятилетий все затраты – переменные.
Прямые и косвенные издержки
Для распределения на прямые и косвенные затраты компания должна определить, можно ли отнести определенную статью затрат на конкретный продукт или нельзя.
Прямые затраты
Прямые издержки можно прямо относить на себестоимость каждой единицы продукции. Например, затраты на воду, сахар и сироп для изготовления лимонада можно без проблем рассчитать на каждую единицу. К прямым затратам относят:
- расходы на сырье и материалы;
- затраты на покупку полуфабрикатов;
- иногда расходы на электроэнергию;
- зарплату рабочего персонала и так далее.
Косвенные затраты
Косвенные затраты связаны в целом с производством, отнести их на конкретный продукт нельзя. Например, для изготовления лимонада нужно ремонтировать оборудование, убирать цех и так далее. К косвенным издержкам относят:
- арендную плату;
- затраты на ремонт оборудования и зданий;
- зарплату управленцев;
- и большую часть постоянных затрат.
Для расчета себестоимости косвенные издержки распределяются относительно какой-то базы. Например, относительно материальных затрат или фонда оплаты труда.
Прямые и косвенные издержки очень тесно переплетены с переменными или постоянными. Во многом они даже похожи, но не всегда. Например, затраты на доставку готовой продукции — это переменная статья затрат. Но если позиций много, распределить затраты на доставку на отдельный продукт нельзя. Поэтому достака — это переменная косвенная затрата.
Производственные и непроизводственные издержки
Затраты группируются в зависимости от того, участвуют ли они в производственном процессе или нет.
Производственные издержки
Это траты, связанные с производством. К ним относятся практически все переменные и прямые затраты:
- на сырье и материалы;
- на ремонт производственных площадок;
- заработная плата работников;
- коммунальные расходы и так далее.
Непроизводственные издержки
Это расходы, которые прямо с производством не связаны, но без них компания существовать не может. Например:
- зарплата административно-управленческого персонала;
- аренда офиса;
- коммунальные затраты в офисе;
- ремонт офисного здания;
- покупка мебели;
- оплата банковских, бухгалтерских и аудиторских услуг.
Ведите учет экспорта и импорта в веб-сервисе Контур.Бухгалтерия. Простой учет, зарплата и отчетность в одном сервисе
Как рассчитать переменные издержки: формула
Расходы предприятия, затраченные на производство продукции и ее последующую реализацию называются издержками. Они могут быть постоянными и переменными.
Величина постоянных затрат не изменяется на протяжении нескольких отчетных периодов.
К ним относят расходы по аренде, коммунальным услугам, оплате профессионального обучения и другим затратам, размер которых остается неизменным в любом случае, даже тогда, когда производство приостанавливается.
В отличие от постоянных расходов переменные издержки – это изменяемые затраты, их размер меняется в зависимости от объемов производства. К примеру, объем сырья, направленного на переработку, непременно будет увеличиваться с увеличением выпуска продукции. Напомним, как рассчитать переменные издержки.
Переменные издержки: составляющие
Деление затрат на постоянные и переменные весьма условно. Категории издержек определяются спецификой производства и другими факторами. Каждое предприятие устанавливает разграничение между издержками самостоятельно. Мы же представляем примерный перечень изменяемых расходов.
К переменным издержкам фирмы относят:
- Заработную плату и отчисления во внебюджетные фонды;
- Иные расходы по расчетам с персоналом – командировочные, обучение и др.;
- Затраты на хранение, складирование и транспортировку продукции;
- Аутсорсинг и другие услуги, поставляемые для обслуживания хозяйства;
- Налоговые платежи;
- Коммунальные расходы и оплату за поставку ресурсов;
- Расходы на покупку сырья и ТМЦ для выпуска продукции;
- Иные расходы, в т.ч. на приобретение средств защиты от коронавирусной пандемии.
Переменные расходы классифицируют по нескольким направлениям. Все изменяемые издержки разделяют по способу финансового учета и отнесению на себестоимость выпущенной продукции на:
- прямые, т.е. непосредственно относящиеся к себестоимости продукта (например, расходы на ТМЦ или зарплату);
- косвенные, т.е. затраты, имеющие отношение к себестоимости группы товаров (к примеру, общехозяйственные, общецеховые и другие виды общих затрат, оказывающих влияние на стоимость произведенных товаров).
По объемам производства переменные затраты подразделяют на:
- прогрессивные, т.е. опережающие рост объемов выпуска и продаж;
- дегрессивные, т. е. отстающие от роста объемов производства и сбыта;
- пропорциональные, т. е. растущие пропорционально росту объемов.
По взаимосвязи с процессом выпуска продукции переменные издержки могут классифицироваться на:
- производственные, т.е. прямо относящиеся к производству продукции. К примеру – сырье, ТМЦ, зарплата, топливо и т. д.;
- непроизводственные, т.е. не относящиеся к процессу выпуска продукции. Например – расходы на перевозку, хранение, выплаты комиссионерам и другие виды косвенных расходов.
Для каких целей рассчитывают размер переменных затрат
Каждый экономический показатель рассчитывается и фиксируется с целью его анализа и дальнейшего использования.
А поскольку целью любой компании является максимальное получение прибыли, то реализовать ее можно, снизив затраты или увеличив доходы, а в конечном счете, повысив прибыльность (рентабельность) предприятия.
Высокая прибыльность компании дает известную финансовую устойчивость, позволяет расширять производственные мощности, привлекать инвестиции и увеличивать конкурентоспособность.
Разделение расходов фирмы на постоянные и переменные важно в управленческом учете. В частности, определение величины переменных издержек в общих затратах предприятия дает возможность проанализировать его состояние и выработать различные пути повышения прибыльности.
Совокупность постоянных и переменных издержек составляет общие затраты. Поэтому элементарная формула переменных затрат может быть такой:
ПерИ = ОЗ – ПИ, где:
ОЗ — общие затраты;
ПИ — постоянные издержки.
Или же, на основании данных бухучета можно просто суммировать расходы по зарплате, ТМЦ, электроэнергии, топливу, выплатам процентов дилерам и др.
Найти переменные издержки производства на единицу продукции можно отношением величины переменных затрат к количеству выпущенной продукции в натуральных единицах:
ПерИед. = ПерИ / Кед.
Пример
ООО «Антир» занимается изготовлением деталей и узлов к двигателям. За 4 месяца 2021 общая величина затрат на выпуск изделий составила 8402600 руб., объем произведенной продукции составил 8600 шт.
| Виды издержек | Затраты за 4 месяца 2021 в руб. | Всего затрат | |||
| январь | февраль | март | апрель | ||
| материалы, отпущенные в производство | 985 600 | 802 000 | 1 020 000 | 890 000 | 3 697 600 |
| зарплата цеховых рабочих, т.ч. страховые взносы | 720 000 | 620 000 | 810 000 | 680 000 | 2 830 000 |
| амортизация цехового оборудования | 52 000 | 52 000 | 52 000 | 52 000 | 208 000 |
| коммунальные расходы | 43 000 | 41 000 | 48 000 | 42 000 | 174 000 |
| аренда цеха | 40 000 | 40 000 | 40 000 | 40 000 | 160 000 |
| зарплата АУП, в т.ч. страхвзносы | 140 000 | 100 000 | 160 000 | 90 000 | 490 000 |
| топливо | 69 000 | 60 000 | 75 000 | 62 000 | 266 000 |
| электроэнергия | 102 000 | 93 000 | 124 000 | 100 000 | 419 000 |
| оплата приобретения средств индивидуальной защиты от коронавирусной инфекции | – | – | – | 158 000 | 158 000 |
| Итого затрат | 2 151 600 | 1 808 000 | 2 329 000 | 2 114 000 | 8 402 600 |
| выпуск изделий в штуках | 2300 | 2000 | 2700 | 1600 | 8600 |
| Распределение издержек всего: | |||||
| постоянные (амортизация и аренда) | 92 000 | 92 000 | 92 000 | 92 000 | 368 000 |
| переменные | 2 059 600 | 1 716 000 | 2 237 000 | 2 022 000 | 8 034 600 |
| постоянные издержки на единицу (руб.) | 40 (92 000 / 2300) | 46 (92 000 / 2000) | 34,1 (92 000 / 2700) | 57,5 (92 000 / 1600) | 42,79 (368 000 / 8600) |
| переменные издержки на единицу (руб.) | 895,48 (2 059 600 / 2300) | 858,00 (1 716 000 / 2000) | 828,52 (2 237 000 / 2700) | 1263,75 (2 022 000 / 1600) | 934,26 (8 034 600 / 8600) |
К постоянным затратам отнесены расходы на амортизацию оборудования и аренду цеха. За 4 месяца они составили 368 000 руб., а на единицу продукции – 42,79 руб. (368 000 / 8600).
К переменным издержкам производства отнесены затраты на ТМЦ, зарплату рабочих цеха и АУП, коммунальные расходы, расходы на оплату поставленных ресурсов, а также платеж за приобретенные средства защиты работников, поскольку производство во время нерабочих дней 30 марта – 30 апреля 2021г., введенных Указами Президента РФ, не останавливалось. Переменные затраты составили 8 034 600 руб. ((8 402 600 – 368 000) или (3 697 600 + 2 830 000 + 174 000 + 490 000 + 266 000 + 419 000 + 158 000).
Переменные издержки на единицу продукции в среднем за 4 месяца составили 934,26 руб. (8 034 600 / 8600).
На основании произведенных расчетов экономист проанализирует размер издержек на общий объем выпуска изделий и на единицу продукции, и сравнит показатели.
В представленном примере видно, что наиболее эффективным был март, поскольку выпуск продукции был максимальным (2700 шт.), а издержки – минимальными.
В апреле, наоборот, снижен объем выпуска, а переменные издержки увеличены по сравнению с данными марта на 53% (1263,75/828,52).
Причинами подобной ситуации является разразившийся в связи с пандемией кризис, вызвавший падение спроса на продукцию (выпуск существенно снизился), а также увеличение затрат в связи с приобретением защитных средств. При этом стоимость ресурсов, коммунальных и других расходов не уменьшилась.
Опираясь на данные проведенных расчетов, руководству компании придется разработать мероприятия по снижению издержек производства и продумать стратегию продвижения товара, возможно пересмотреть ассортимент. Таким образом, переменные издержки (а точнее изменение их величины) становятся основанием для решения задач, связанных с планированием производства.
Кроме того, экономисту необходимо вычислять размер переменных издержек для расчета точки безубыточности, например, при вводе в производство новых ассортиментных единиц, а соотношение переменных и постоянных затрат дает возможность аналитику определять прибыльность компании при тех или иных объемах производства.
Явные и неявные или бухгалтерские и экономические издержки
Эта группировка встречается гораздо реже, чем предыдущие. Тут издержки определяются по принципу их фактического наличия.
Явные бухгалтерские издержки
Это все затраты, которые зафиксированы в бухгалтерском учете. Поэтому они явные, их очень легко определить. К ним относятся все постоянные и переменные издержки: зарплата, расходы на сырье, аренда, амортизация и так далее. С явными издержками проблем не возникает.
Явные издержки на виду. Всегда есть документы, доказывающие их наличие: счета, накладные, акты и так далее.
Неявные экономические издержки
Неявные издержки скрыты, их в бухучете не фиксируют. Это затраты, которые возникают из-за принятия тех или иных управленческих решений.
Например, компания занимается продажей сахара. Это биржевой продукт, цена на который меняется ежедневно. Руководитель может принять решение не продавать сахар сегодня по 60 руб/кг,а продать через неделю. Если цена упадет, это будут неявные издержки. В учете они не зафиксированы, но по факту они существуют, и их можно избежать, если принять другое решение.
Неявные издержки — это упущенная выгода компании.
Предприниматель всегда оценивает каждый свой шаг. С кем подписать договор, в какой пропорции производить продукцию, по какой цене продавать. Он выделяет неявные издержки, чтобы понять, какое решение в итоге принесет больше прибыли.
Неявные издержки несет даже собственник бизнеса. Например, он мог пойти работать по найму, а не заниматься бизнесом. Мог вложить деньги в акции или на банковский депозит и получать процент, а не вкладывать их в дело и так далее.
Постоянные затраты (расходы). Формула. Пример расчета в Excel
Расскажем про постоянные затраты предприятия: какой экономический смысл несет данный показатель, как его использовать и анализировать.
Постоянные затраты. Определение
Постоянные затраты (англ.
Fixed cost, FC, TFC или total fixed cost, аналог постоянные расходы, постоянные издержки) – это класс издержек предприятия, которые не связаны (не зависят) с объемом производства и продаж.
В каждый момент времени они постоянны, независимо от характера деятельности. Постоянные издержки в совокупности с переменными, которые являются противоположностью постоянным, составляют общие издержки предприятия.
Пройдите наш авторский курс по выбору акций на фондовом рынке → обучающий курс
| Оценка стоимости бизнеса | Финансовый анализ по МСФО | Финансовый анализ по РСБУ |
| Расчет NPV, IRR в Excel | Оценка акций и облигаций |
Формула расчета постоянных затрат/издержек
Пройдите наш авторский курс по выбору акций на фондовом рынке → обучающий курс
В таблице ниже приводятся возможные постоянные издержки. Для того чтобы лучше понять постоянные издержки сравним их между собой.
| Постоянные издержки | Переменные издержки |
| Затраты на заработную плату управленческого персонала (окладная часть), аренда помещений, станков, ЕСН, амортизация при линейном способе начисления, налоги на имущество предприятия, проценты по обязательствам, реклама | Затраты на сырье, топливо, материалы, налоги с оборота, бонусная часть оплаты рабочего персонала, электроэнергия, пользование телефоном |
Постоянные издержки = Затраты на З/П + Аренда помещений + Амортизация + Налоги на имущество + Реклама;
Переменные затраты = Затраты на сырье + Материалы + Электроэнергия + Топливо + Бонусная часть З/П;
Общие затраты = Постоянные затраты + Переменные затраты.
Следует заметить, что постоянные затраты не являются всегда постоянными, ведь предприятие при развитии своих мощностей может увеличивать производственные площади, количество персонала и т.д.
В результате постоянные издержки тоже будут меняться, поэтому теоретики управленческого учета называют их (условно-постоянные издержки).
Аналогично и для переменных издержек – условно переменные издержки.
Пример расчета постоянных затрат на предприятии в Excel
Пройдите наш авторский курс по выбору акций на фондовом рынке → обучающий курс
Покажем наглядно различия между постоянными и переменными издержками. Для этого в Excel заполним столбцы с «объемом производства», «постоянными затратами», «переменными затратами» и «общими затратами».
Ниже представлен график сравнения данных затрат между собой. Как мы видим, при увеличении объема производства постоянные не меняются со временем, а переменные растут.
Постоянные издержки не изменяются только в краткосрочном периоде. В долгосрочной перспективе любые издержки становятся переменными зачастую из-за воздействия внешних экономических факторов.
Пройдите наш авторский курс по выбору акций на фондовом рынке → обучающий курс
Два метода расчета затрат на предприятии
При производстве продукции все затраты могу делиться на две группы по двум методам:
- постоянные и переменные затраты;
- косвенные и прямые затраты.
Следует помнить, что затраты предприятия одни, только анализ их может проходить по различным методам. На практике, постоянные затраты сильно пересекаются с таким понятием как косвенные издержки или накладные расходы. Как правило, первый метод анализа затрат используют в управленческом учете, а второй в бухгалтерском.
Постоянные затраты и точка безубыточности предприятия
Переменные затраты являются частью модели точки безубыточности.
Как мы определили ранее, постоянные издержки не зависят от объема производства/реализации и при увеличении объема выпуска предприятие достигнет такого состояния, когда прибыль от проданной продукции будет покрывать переменные и постоянные затраты.
Такое состояние называется точкой безубыточности или критической точкой, когда предприятие переходит на самоокупаемость. Данную точку рассчитывают для того чтобы спрогнозировать и проанализировать следующие показатели:
- при каком критическом объеме производства и продажах предприятие будет конкурентоспособно и рентабельно;
- какой объем продаж необходимо сделать для того, чтобы создать зону финансовой безопасности предприятия;
Маржинальная прибыль (доход) в точке безубыточности совпадает с постоянными затратами предприятия. Отечественные экономисты чаще вместо маржинальной прибыли используют термин валовый доход.
Чем больше маржинальная прибыль перекрывает постоянные затраты, тем выше рентабельность предприятия. Более подробно изучить точку безубыточности вы можете в статье “Точка безубыточности.
Графики и пример расчета модели в Excel. Достоинства и недостатки“.
Пройдите наш авторский курс по выбору акций на фондовом рынке → обучающий курс
Постоянные затраты в балансе предприятия
Так как понятия постоянные и переменные затраты предприятия относятся к управленческому учету, то строк в балансе с такими названиями нет. В бухгалтерском учете (и налоговом учете) используют понятия косвенные и прямые затраты.
В общем случае к постоянным затратам можно отнести строки баланса:
- Себестоимость проданных товаров – 2120;
- Коммерческие расходы – 2210;
- Управленческие (общехозяйственные) – 2220.
На рисунке ниже представлен баланс ОАО «Сургутнефтехим», как мы видим, постоянные издержки изменяются каждый год. Модель постоянных затрат – это чисто экономическая модель, и она может быть использована в краткосрочном периоде, когда выручка и объем производства изменяются линейно и закономерно.
Возьмем другой пример – ОАО «АЛРОСА» и посмотрим на динамику изменения условно-постоянных затрат. На рисунке ниже показан характер изменения затрат с 2001 по 2010 год. Можно заметить, что затраты не были постоянны на протяжении 10 лет. Самые устойчивые затраты на протяжении всего периода были коммерческие расходы. Остальные расходы так или иначе изменялись.
Резюме
Постоянные затраты представляют собой издержки, которые не меняются от объема производства предприятия.