
Тема – Определение порога рентабельности.
Продолжительность – 4 часа.
Цель — Усвоение порядка определения порога рентабельности.
Обучающийся должен уметь рассчитывать показатели, характеризующие эффективность работы производственного подразделения.
МЕТОДИЧЕСКИЕ УКАЗАНИЯ
В условиях рыночной экономики важно определить минимальный объем выпуска продукции. Такая точка называется точкой безубыточности или критической точкой (также эту точку называют порогом рентабельности).
Критическая точка определяется по формуле:
FCQ – постоянные затраты на весь объем выпуска продукции, руб.
P1 – стоимость (цена) единицы продукции, руб.
VC1- переменные затраты на единицу продукции, руб.
Выручка в критической точке определяется по формуле:
Задачи для самостоятельного решения:
Задача 1. На основании исходных данных:
1. Определить порог рентабельности (критическую точку).
2. Построить график безубыточности.
Порог рентабельности
| 1. | Выпущено продукции, всего | 2500 шт. |
| 2. | Масса заготовки | 5 кг/шт. |
| 3. | Возвратные отходы | 1,3 кг/шт. |
| 4. | Стоимость 1 кг материала | 200 руб. |
| 5. | Стоимость 1 кг возвратных отходов | 100 руб. |
| 6. | Норма времени на изготовление единицы продукции | 3,5 нормо-час. |
| 7. | Заработная плата основных рабочих сдельщиков на весь объем выпуска продукции | 315000 руб. |
| 8. | Дополнительная заработная плата | 15% от Зосн. |
| 9. | Отчисления на социальное страхование и обеспечение | 30% от Зобщ. |
| 10. | Расходы по содержанию и эксплуатации оборудования на весь объем выпуска продукции | 40000 руб. |
| 11. | Цеховые расходы на единицу продукции | 120 руб. |
| 12. | Общехозяйственные расходы на единицу продукции | 80 руб. |
| 13. | Прочие производственные расходы на единицу продукции | 67 руб. |
| 14. | Расходы на реализацию на весь объем выпуска продукции | 9000 руб. |
| 15. | Затраты электроэнергии на технологические цели на весь объем выпуска продукции | 5000 руб. |
| 16. | Плановые накопления | 50% |
| 17. | Налог на добавленную стоимость | 20% |
Таблица — Калькуляция себестоимости и реализации продукции
Как рассчитать точку безубыточности
| 1. | Сырье и основные материалы | ||
| 2. | Возвратные отходы | ||
| I | ИТОГО Выход годного | ||
| 3. | Затраты топлива на технологические цели | X | X |
| 4. | Затраты электроэнергии на технологические цели | ||
| 5. | Основная зарплата основных рабочих- сдельщиков | ||
| 6. | Дополнительная зарплата основных рабочих-сдельщиков | ||
| 7. | Обязательные начисления на зарплату основных рабочих | ||
| 8. | Расходы по содержанию и эксплуатации оборудования | ||
| 9. | Цеховые расходы | ||
| II | ИТОГО Цеховая себестоимость | ||
| 10. | Общезаводские расходы | ||
| 11. | Прочие производственные расходы | ||
| III | ИТОГО Заводская (производственная) себестоимость | ||
| 12. | Внепроизводственные расходы | ||
| IV | ИТОГО Полная себестоимость (валовые затраты) ТС | ||
| 13. | Плановые накопления (прибыль), 50% | ||
| 14. | Налог на добавленную стоимость НДС | ||
| 15. | Выручка от реализации – TRобщая (цена за единицу продукции – Р1) |
Таблица — Переменные затраты предприятия (VC)
| 1. |
| 2. |
| 3. |
| 4. |
| 5. |
| 6. |
| 7. |
| ИТОГО |
Таблица — Постоянные затраты предприятия (FC)
| 1. |
| 2. |
| 3. |
| 4. |
| ИТОГО |
Задача 2. Постоянные затраты предприятия на весь объем выпуска продукции составляют 60000 рублей. Переменные затраты на единицу продукции составляют 55 рублей. Стоимость единицы изделия в первом квартале составляла 120 рублей. Во втором квартале планируется повысить цену единицы продукции на 8%. Определить, как изменение цены повлияет на критический объем выпуска продукции.
Задача 3. Предприятие производит продукцию по цене 160 рублей за единицу. Переменные расходы на единицу продукции составляют 90 рублей. Величина постоянных расходов – 400000 рублей. В результате роста арендной платы сумма постоянных расходов увеличилась на 5%. Определить, как увеличение постоянных расходов повлияет на величину критического объема выпуска продукции.
Задача 4. На предприятии выпущено 5 штук автомобилей марки «Матиз» и 10 автомобилей марки «Нексия». Затраты на материалы при производстве одного автомобиля марки «Матиз» составили 130000 рублей. Труд производственных рабочих при производстве одного автомобиля марки «Матиз» оценивается в 30000 рублей (включая 30% страховых взносов).
Затраты на материалы при производстве одного автомобиля марки «Нексия» составили 170000 рублей. Труд производственных рабочих при производстве одного автомобиля марки «Нексия» оценивается в 35000 рублей (включая 30% страховых взносов). Постоянные затраты на выпуск всех автомобилей составили 300000 рублей.
Определить:
1. Себестоимость одного автомобиля марки «Матиз»;
2. Себестоимость одного автомобиля марки «Нексия».
РЕШЕНИЕ ЗАДАЧ
ПРАКТИЧЕСКОЕ ЗАНЯТИЕ № 26,27
Тема — Определение порога рентабельности.
Задача 1. На основании исходных данных:
1. Определить порог рентабельности (критическую точку).
2. Построить график безубыточности.
| 1. | Выпущено продукции, всего | 2500 шт. |
| 2. | Масса заготовки | 5 кг/шт. |
| 3. | Возвратные отходы | 1,3 кг/шт. |
| 4. | Стоимость 1 кг материала | 200 руб. |
| 5. | Стоимость 1 кг возвратных отходов | 100 руб. |
| 6. | Норма времени на изготовление единицы продукции | 3,5 нормо-час. |
| 7. | Заработная плата основных рабочих сдельщиков на весь объем выпуска продукции | 315000 руб. |
| 8. | Дополнительная заработная плата | 15% от Зосн. |
| 9. | Отчисления на социальное страхование и обеспечение | 30% от Зобщ. |
| 10. | Расходы по содержанию и эксплуатации оборудования на весь объем выпуска продукции | 40000 руб. |
| 11. | Цеховые расходы на единицу продукции | 120 руб. |
| 12. | Общехозяйственные расходы на единицу продукции | 80 руб. |
| 13. | Прочие производственные расходы на единицу продукции | 67 руб. |
| 14. | Расходы на реализацию на весь объем выпуска продукции | 9000 руб. |
| 15. | Затраты электроэнергии на технологические цели на весь объем выпуска продукции | 5000 руб. |
| 16. | Плановые накопления | 50% |
| 17. | Налог на добавленную стоимость | 20% |
РЕШЕНИЕ:
1. Определяем полную себестоимость продукции и выручку от реализации продукции (расчеты производим в таблице «Калькуляция себестоимости и реализации продукции» )
Таблица — Калькуляция себестоимости и реализации продукции
| 1. | Сырье и основные материалы — смета затрат: 5*200*2500 = 2500000 руб. — на единицу: 5*200 = 1000 руб. |
2500000 | 1000,0 |
| 2. | Возвратные отходы — смета затрат: 1,3*100*2500 = 325000 руб. — на единицу: 1,3*100 = 130 руб. |
325000 | 130,0 |
| I | ИТОГО Выход годного смета затрат: 2500000-325000 = 2175000 руб. — на единицу: 1000-130 = 870 руб. |
2175000 | 870,0 |
| 3. | Затраты топлива на технологические цели | X | X |
| 4. | Затраты электроэнергии на технологические цели — на единицу: 5000/2500 = 2,0 руб. |
5000 | 2,0 |
| 5. | Основная зарплата основных рабочих- сдельщиков — на единицу: 315000/2500 = 126,0 руб. |
315000 | 126,0 |
| 6. | Дополнительная зарплата основных рабочих-сдельщиков — смета затрат: 315000*15%/100% = 47250 руб. — на единицу: 47250/2500 = 18,90 руб. |
47250 | 18,90 |
| 7. | Обязательные начисления на зарплату основных рабочих — общая зарплата: 315000+47250 = 362250 руб. — смета затрат: 362250*30%/100%=108675 руб. — на единицу: 108675/2500 = 43,47 руб. |
108675 | 43,47 |
| 8. | Расходы по содержанию и эксплуатации оборудования — на единицу: 40000/2500 = 16,0 руб. |
40000 | 16,0 |
| 9. | Цеховые расходы — смета затрат: 120*2500 = 300000 руб. |
300000 | 120,0 |
| II | ИТОГО Цеховая себестоимость — смета затрат: 2175000+5000+315000+47250+108675+40000+300000=2990925 — на единицу: 870+2+126+18,9+43,47+16+120=1196,37 |
2990925 | 1196,37 |
| 10. | Общезаводские расходы — смета затрат: 80*2500= 200000 руб. |
200000 | 80 |
| 11. | Прочие производственные расходы — смета затрат: 67*2500 = 167500 руб. |
167500 | 67 |
| III | ИТОГО Заводская (производственная) себестоимость — смета затрат: 2990925+200000+167500=3358425 — на единицу: 1196,37+80+67 = 1343,37 руб. |
3358425 | 1343,37 |
| 12. | Внепроизводственные расходы — на единицу: 9000/2500 = 3,6 руб. |
9000 | 3,6 |
| IV | ИТОГО Полная себестоимость (валовые затраты) ТС — смета затрат: 3358425+9000 = 3367425 руб. — на единицу: 1343,37+3,6 = 1346,97 руб. |
3367425 | 1346,97 |
| 13. | Плановые накопления (прибыль), 50% — смета затрат: 3367425*50%/100% = 1683713 руб. — на единицу: 1346,97*50%/100% = 673,49 |
1683713 | 673,49 |
| 14. | Налог на добавленную стоимость НДС — смета затрат: (3367425+1683713)*20%/100% = 1010228 руб. — на единицу: (1346,97+673,49)*20%/100% = 404,09 руб. |
1010228 | 404,09 |
| 15. | Выручка от реализации – TRобщая (цена за единицу продукции – Р1) — смета затрат: 3367425+1683713+1010228=6061366 руб. — на единицу: 1346,97+673,49+404,09 = 2424,55 |
6061366 | 2424,55 |
2. Определяем сумму переменных и постоянных затрат:
Таблица — Переменные затраты предприятия (VC)
| 1. | Сырье и материалы | 2175000 | 870,0 |
| 2. | Затраты топлива на технологические цели | X | X |
| 3. | Затраты электроэнергии на технологические цели | 5000 | 2,0 |
| 4. | Основная зарплата основных рабочих- сдельщиков | 315000 | 126,0 |
| 5. | Дополнительная зарплата основных рабочих-сдельщиков | 47250 | 18,90 |
| 6. | Обязательные начисления на зарплату основных ра-бочих | 108675 | 43,47 |
| 7. | Внепроизводственные расходы | 9000 | 3,6 |
| ИТОГО | 2659925 | 1063,97 |
Таблица — Постоянные затраты предприятия (FC)
| 1. | Расходы по содержанию и эксплуатации оборудования | 40000 | 16,0 |
| 2. | Цеховые расходы | 300000 | 120,0 |
| 3. | Общезаводские расходы | 200000 | 80 |
| 4. | Прочие производственные расходы | 167500 | 67 |
| 1. | ИТОГО | 707500 | 283 |
3.Определяем минимальный объем продукции в критической точке:
Qmin = FCQ / (P1 – VC1) = 707500/(2424,55-1063,97) = 520 шт.
4. Определяем сумму выручки в критической точке:
TRmin = P1 * Qmin = 2424,55*520 = 1260766 руб.
5. Стоим график безубыточности:

Задача 2. Постоянные затраты предприятия на весь объем выпуска продукции составляют 60000 рублей. Переменные затраты на единицу продукции составляют 55 рублей. Стоимость единицы изделия в первом квартале составляла 120 рублей. Во втором квартале планируется повысить цену единицы продукции на 8%. Определить, как изменение цены повлияет на критический объем выпуска продукции.
РЕШЕНИЕ:
1. Определяем объем выпуска продукции в критической точке в первом квартале:
Qmin = FCQ / (P1 – VC1) = 60000/(120-55) = 923шт.
2.Определяем стоимость единицы продукции во втором квартале:
Р2 = 120+(120*8%/100%) = 129,6 руб.
3.Определяем объем выпуска продукции в критической точке во втором квартале:
Qmin = FCQ / (P2 – VC1) = 60000/(129,6-55) = 804 шт.
4. Определяем влияние изменение цены на критический объем выпуска продукции:
∆Qmin = 100% — ((804/923)*100%))= 100% — 87,11% = 12,89%
Объем выпуска продукции в критической точке уменьшится на 12,89%.
Задача 3. Предприятие производит продукцию по цене 160 рублей за единицу. Переменные расходы на единицу продукции составляют 90 рублей. Величина постоянных расходов – 400000 рублей. В результате роста арендной платы сумма постоянных расходов увеличилась на 5%. Определить, как увеличение постоянных расходов повлияет на величину критического объема выпуска продукции.
РЕШЕНИЕ:
1.Определяем объем выпуска продукции в критической точке до увеличения постоянных затрат:
Qmin 1 = FCQ 1 / (P1 – VC1)=400000/(160-90) = 5714 шт.
2.Определяем сумму постоянных затрат в связи с увеличением арендной платы:
FCQ 2 = 400000+(400000*5%/100%) = 420000 руб.
3.Определяем объем выпуска продукции в критической точке после увеличения постоянных затрат:
Qmin 2 = FCQ 2 / (P1 – VC1)=420000/(160-90) = 6000 шт.
. 4. Увеличение постоянных расходов приведет к увеличению объема выпуска продукции в критической точке на 5%.
∆Qmin= ((6000/5714)*100%) -100% = 105%-100% = 5%
Задача 4. На предприятии выпущено 5 штук автомобилей марки «Матиз» и 10 автомобилей марки «Нексия». Затраты на материалы при производстве одного автомобиля марки «Матиз» составили 130000 рублей. Труд производственных рабочих при производстве одного автомобиля марки «Матиз» оценивается в 30000 рублей (включая 30% страховых взносов).
Затраты на материалы при производстве одного автомобиля марки «Нексия» составили 170000 рублей. Труд производственных рабочих при производстве одного автомобиля марки «Нексия» оценивается в 35000 рублей (включая 30% страховых взносов). Постоянные затраты на выпуск всех автомобилей составили 300000 рублей.
Определить:
1. Себестоимость одного автомобиля марки «Матиз»;
2. Себестоимость одного автомобиля марки «Нексия».
РЕШЕНИЕ:
1. Определяем переменные затраты одного автомобиля :
— марка «Матиз» = VC1 Матиз = 130000+30000 = 160000 руб.
— марка «Нексия» = VC1 Нексия =170000+35000 = 205000 руб.
2.Определяем переменные затраты на весь объем автомобилей:
— марка «Матиз»= VCQ Матиз = 160000*5 = 800000 руб.
— марка «Нексия» = VCQ Нексия = 205000*10 = 2050000 руб.
3.Определяем общие переменные затраты на весь объем выпуска автомобилей:
VCQ Общие = VCQ Матиз + VCQ Нексия = 800000+2020000 = 2850000 руб.
4.Определяем долю переменных затрат в общем объеме производства автомобилей:
— марка «Матиз» = (800000/2850000)*100% = 28,07%
— марка «Нексия» = (2050000/2850000)*100% = 71,93%
5.Определяем общие постоянные затраты для каждой марки автомобиля:
— марка «Матиз» = FCQ Матиз = 300000*28,07%/100% = 84210 руб.
— марка «Нексия» = FCQ Нексия = 300000*71,93%/100% = 215790 руб.
6.Определяем постоянные затраты на один автомобиль:
— марка «Матиз» = FC1 Матиз = 84210/5 = 16842 руб.
— марка «Нексия» = FC1 Нексия = 215790/10 = 21579 руб.
7. Определяем себестоимость одного автомобиля:
— марка «Матиз» = TC = VC1 Матиз + FC1 Матиз = 160000+16842 = 176842 руб.
— марка «Нексия» = TC = VC1 Нексия + FC1 Нексия = 205000+21579 = 226579 руб.
Разработчик Силаева Н.Ю., 2020 год
yandex_e42982b1215021b8.html Verification: e42982b1215021b8
Источник: 13-02-11umk.ru
Порог рентабельности и запас финансовой прочности. Точка безубыточности
Порог рентабельности(критическая точка, «мертвая точка», точка самоокупаемости, точка перелома, точка разрыва — названия этого показателя в экономической литературе).
Порог рентабельности — это такая выручка от реализации, при которой предприятие уже не имеет убытков, но еще не имеет и прибылей. Валовой маржи хватает только на покрытие постоянных затрат, и прибыль равна нулю.
Рассмотрим пример определения порога рентабельности (табл.5)
Таблица 5 — Исходные данные для расчета точки самоокупаемости
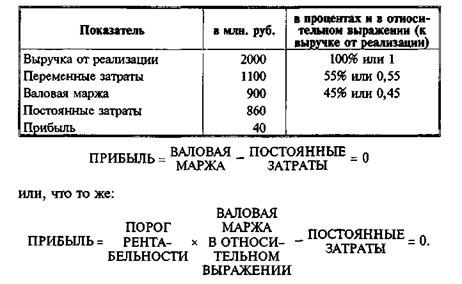
Из последней формулы получаем значение порога рентабельности
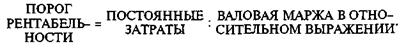
В нашем примере порог рентабельности равен 860 млн. руб.: 0,45 = 1911 млн. руб.
Графические способы определения порога рентабельности
Первый способ (рис. 6) основан на равенстве валовой маржи и постоянных затрат при достижении порогового значения выручки от реализации

Рисунок 6 — Определение порога рентабельности первым способом
При достижении выручки от реализации в 1911 млн. руб. организации достигает окупаемости и постоянных, и переменных затрат.
Второй графический способ определения порога рентабельности базируется на равенстве выручки и суммарных затрат при достижении порога рентабельности (рис. 7). Результатом будет пороговое значение физического объема производства.
Данные для определения порога рентабельности: Цена — 0,5 млн. руб. за 1 шт.
Объем реализации — 4000 шт. Постоянные затраты — 860 млн. руб.
Переменные затраты — 1100 млн. руб. (0,275 млн. руб. за 1 шт.).
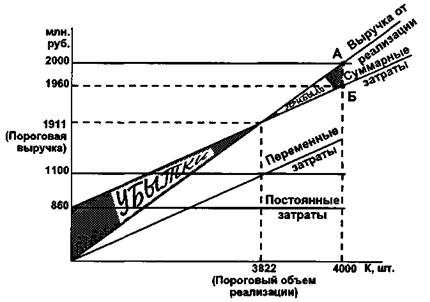
Рисунок 7 — Определение порога рентабельности вторым способом
1. Прямая выручки от реализации строится с помощью точки А:
Выручка = Цена реализации х Объем реализации = 0,5 млн. руб. х 4000 шт. = 2000 млн. руб.
2. Прямая постоянных затрат представляет собой горизонталь на уровне 860 млн. руб.
3. Прямая суммарных затрат строится с помощью точки Б: Суммарные затраты = Переменные затраты + Постоянные затраты = Переменные затраты на единицу товара х Объем реализации + Постоянные затраты = 0,275 тыс. руб. х 4000 шт. + 860 тыс. руб. = 1960 тыс. руб.
Прямую переменных затрат можно сначала построить и отдельно, а затем просто поднять ее на высоту постоянных затрат.
4. Порогу рентабельности соответствует объем реализации 3822 шт. и выручка от реализации 1911 млн. руб. Именно при таком объеме реализации выручка в точности покрывает суммарные затраты и прибыль равна нулю. Каждая следующая единица товара, начиная с 3823-и, будет приносить прибыль.
Нижний левый треугольник соответствует зоне убытков предприятия до достижения порога рентабельности, верхний правый треугольник — зоне прибылей (знание этого обстоятельства полезно при расчете авансовых платежей по налогу на прибыль и общей суммы налога).
Итак: финансисту следует запомнить следующее:
Первое.Определив, какому количеству производимых товаров соответствует, при данных ценах реализации, порог рентабельности, вы получаете пороговое (критическое) значение объема производства – критическая точка производства(в штуках и т. п.). Ниже этого количества предприятию производить невыгодно. Формулы:
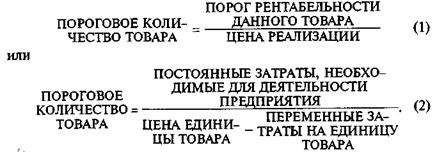
Второе.Пройдя порог рентабельности, фирма имеет дополнительную сумму валовой маржи на каждую очередную единицу товара. Следовательно, наращивается и масса прибыли.
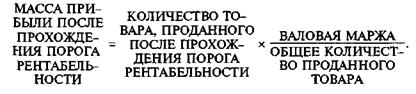
Для определения массы прибыли после прохождения порога рентабельности, необходимо умножить количество товара, проданного сверх порогового объема производства, на удельную величину валовой маржи, приходящейся на каждую единицу проданного товара:
Третье.Сила воздействия операционного рычага максимальна вблизи порога рентабельности и снижается по мере роста выручки от реализации и прибыли, так как удельный вес постоянных затрат в общей их сумме уменьшается — и так вплоть до очередного «скачка» постоянных затрат. Порог рентабельности служит основой для определения запаса финансовой прочности. Рассмотрим расчет показателей на примере (по данным таблицы 6).
Таблица 6 — Исходные данные для определения порога рентабельности и запаса финансовой прочности, млн.руб.
| Показатели | Товар А | Товар Б | Итого |
| Выручка | 5000 или 1 | 6000 или 1 | 11000 или 1 |
| Переменные затраты | 4500 или 0,9 | 4800 или 0,8 | 9300 или 0,8455 |
| Валовая маржа | 500 или 0,1 | 1200 или 0,2 | 1700 или 0,1545 |
| Постоянные затраты | На оба товара | ||
| Прибыль |
Порог рентабельности = Постоянные затраты / Отношение Валовой маржи к Выручке = 1 500 / 0,1545= 9 708,7 млн. руб.
Разница между достигнутой фактической выручкой и порогом рентабельности и составляет запас финансовой прочности организации. Если выручка опускается ниже порога рентабельности, то финансовое состояние организации ухудшается, образуется дефицит ликвидных средств:
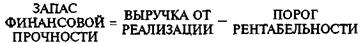
Запас финансовой прочности может быть рассчитан в процентах к выручке:
11 000 млн. руб. – 9708,7 млн. руб. = 219,3 млн. руб. (примерно 12 % выручки от реализации), следовательно, 12% снижение выручки не представляет для организации угрозы.
Определяем порог рентабельности для каждого товара:
1. Доля товаров в выручке от реализации: А – 5000/11000 = 0,4545; Б – 6000/11000 = 0,5455
2. Распределяем постоянные затраты пропорциональны доле в выручке:
А: 1500 * 0,4545 = 681,8 млн. руб.
Б: 1500 * 0,5455 = 818,2 млн. руб.
3. Порог рентабельности:
А: 618,8 / 0,1 = 6 818 млн. руб.
Б: 818,2 / 0,2 = 4 091 млн. руб.
Следовательно товар А не достиг порога рентабельности, Б – перешел порог и дал прибыль 381,8 млн. руб. из которой 181,8 млн. руб. пошла на покрытие убытков по производству и реализации (500 млн. руб. – 681,8 млн. руб. = — 181,8 млн. руб.).
Товар Б более выгоден т.к. имеет более низкий порог рентабельности (затраты окупаются быстрее).
В основе стандартного операционного анализа лежит линейный принцип. Это лимитирует данный вид анализа релевантным диапазоном. Фактически по мере наращивания выпуска и сбыта затраты на единицу продукции сначала уменьшаются до определенного уровня, а затем нарастают, и, кроме того, часто производитель вынужден снижать цену реализации. Так получается, во-первых, потому, что экономия на масштабе имеет свой предел, перейдя который она превращается в перерасход, и, во-вторых, потому, что трудно продвигать на рынок все возрастающее количество товара без относительного снижения цены — включаются ограничения со стороны платежеспособного спроса и конкуренции:

Рисунок 8 — Поведение суммарных затрат и выручки от реализации при выходе за пределы релевантных диапазонов
Фирма имеет прибыль лишь на отрезке [X1X2], для которого кривая выручки оказывается выше кривой затрат. X1 и Х3 — пороговые количества товаров. Неизбежно прохождение не одного, а по крайней мере двух порогов рентабельности, если, конечно, не ограничиться производством количества товара Х2, для которого прибыль (т. е. разница между выручкой и себестоимостью) наибольшая.
Именно для точки X2 предельная выручка и предельные затраты максимально приближены друг к другу,в полном соответствии с маржиналистской теорией. Затем масса прибыли начинает убывать, пока не превращается в убыток. Вновь возникает проблема окупаемости затрат.
Источник: studopedia.su
Порог рентабельности и запас финансовой прочности
Решая вопросы максимизации прибыли, фирма непременно сталкивается с проблемой анализа безубыточности. Это связано с тем, что на первых этапах освоения производства продукции, когда еще объем производства не достиг нужных размеров, фирма несет убытки. Они будут иметь место до тех пор, пока выручка от реализации не покроет понесенные затраты. Когда фирма достигнет безубыточности?
При каком объеме производства она начнет получать прибыль? Для ответа на эти вопросы рассмотрим понятие «порог рентабельности».
Порог рентабельности (ПР) – это такая выручка от реализации продукции, при которой предприятие уже не несет убытков, но еще не имеет и прибыли. Результата от реализации после возмещения переменных затрат хватит на покрытие постоянных затрат (ПостЗ), и прибыль (П) равна нулю (см. рис. 4.3, б). Исходя из этого условия выведем формулу порога рентабельности [2]:

П = РРПВПерЗ ПостЗ = 0. (4.11)
Умножим и разделим РРПВПерЗ в формуле (4.11) на одну и ту же величину – выручку от реализации (ВР)
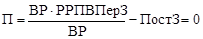
.
При условии нулевой прибыли выручка от реализации – это и есть порог рентабельности (ПР). Заменим ВР в числителе на ПР и получим следующую формулу:
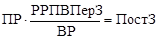
,
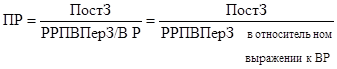
. (4.12)
Порогу рентабельности соответствует определенное количество изделий – пороговое количество товара (ПКТ), которое можно рассчитать по формуле

, (4.13)
где Ц – цена реализации данного товара, тыс. руб. Или может быть использована другая формула:
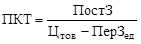
, (4.14)
где ПостЗ – постоянные затраты, необходимые для деятельности предприятия, тыс. руб.; Цтов – цена единицы изделия, тыс. руб.; ПерЗед – переменные затраты на единицу изделия, тыс. руб.
С порогом рентабельности тесно связан показатель запас финансовой прочности (ЗФП) предприятия, который определяется как разница между выручкой от реализации продукции и порогом рентабельности. Его еще называют зоной безопасности. ЗФП рассчитывается также и в процентах к выручке от реализации. Если процент, скажем, равен 10, то это значит, что предприятие способно выдержать 10-процентное снижение выручки без серьезной угрозы для своего финансового положения. Если выручка от реализации опускается ниже порога рентабельности, то финансовое состояние предприятия ухудшается:

ЗФП = ВР ПР; (4.15)
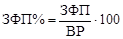
%. (4.16)
Рассмотрим пример определения порога рентабельности и запаса финансовой прочности для трех предприятий, выпускающих одну и ту же продукцию (табл. 4.1).
Определение порога рентабельности и запаса финансовой прочности
Построим графики достижения безубыточности (порога рентабельности) для этих трех фирм (рис. 4.4–4.6). Они строятся по двум точкам: первая – при нулевом объеме производства, вторая – для объема производства, равном 50 000 шт.
Рассматриваемые предприятия отличаются уровнем постоянных затрат. Фирма А имеет относительно небольшую сумму постоянных расходов: у нее мало автоматизированного оборудования, поэтому амортизационные отчисления, имущественные налоги и так далее низкие.
Заметим, однако, что линия переменных расходов фирмы А имеет относительно крутой наклон, указывающий на то, что ее переменные расходы на единицу более высоки, чем у других фирм. Фирма В имеет нормальную сумму постоянных расходов. Она использует автоматизированное оборудование на уровне средних фирм отрасли. Фирма В становится безубыточной при более высоком уровне производства продукции, чем фирма А. Если количество произведенной продукции равно 40 000 единиц, то фирма В несет убытки, а фирма А становится безубыточной.

Рис. 4.4. Определение порога рентабельности фирмы А:
ð – точка безубыточности; · – порог рентабельности; D – пороговое количество товара
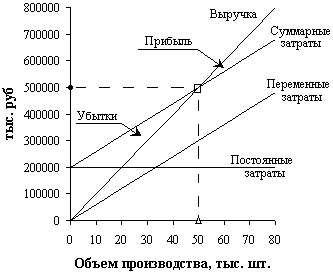
Рис. 4.5. Определение порога рентабельности фирмы В

Рис. 4.6. Определение порога рентабельности фирмы С
Фирма С имеет самые высокие постоянные расходы. Она высокоавтоматизирована и использует дорогостоящие скоростные станки. Ее переменные расходы растут медленно, но из-за высоких постоянных затрат, связанных с дорогостоящим оборудованием, точка безубыточности для данной фирмы располагается выше точек безубыточности фирм А и В и порог рентабельности у нее самый большой (600 000 тыс. руб.). Когда же фирма С достигнет порога рентабельности, ее прибыль начнет расти быстрее, чем у других фирм, в силу более высокого операционного рычага.
Выводы по графикам следующие:
1. Чем меньше уровень постоянных затрат, тем круче линия переменных затрат. Это значит, что переменные затраты на единицу продукции для таких предприятий более высоки.
2. Чем выше уровень постоянных затрат, тем дальше точка безубыточности, тем больший объем продукции необходим для покрытия затрат и тем выше порог рентабельности и меньше запас финансовой прочности.
3. Чем выше уровень постоянных затрат, тем больше угол между прямыми «Выручка» и «Суммарные затраты» и тем в большей степени будет расти прибыль после достижения точки безубыточности за счет действия эффекта операционного рычага.
До сих пор мы рассматривали порог рентабельности при выпуске фирмой одного единственного товара, который своей выручкой от реализации покрывает все постоянные затраты предприятия. Но обычно предприятие выпускает несколько видов товаров.
В этом случае порог рентабельности и пороговое количество товара определяется для каждого из них.
Пороговое значение i-го товара (ПКТi) определяется по формуле
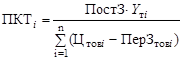
, (4.17)
где Yтi – удельный вес товара i в общей выручке от реализации, в долях ед.; Цтовi – цена i-го товара, тыс. руб.; ПерЗтовi – переменные затраты на единицу i-го товара, тыс. руб.
Порог рентабельности для каждого товара определяется по известной уже формуле (4.9). При этом постоянные затраты распределяются между товарами пропорционально доле каждого товара в выручке от реализации продукции.
Рассмотрим пример определения порога рентабельности для двух товаров (см. табл. 4.2).
Сопоставляя полученные данные, можно сделать следую-щие выводы. Товар А, при выручке от реализации, равной 225 000 тыс. руб., как раз достиг своего порога рентабельности и не дал фирме никакой прибыли. Вся прибыль (25 000 тыс. руб.) была получена от реализации товара Б, который уже перешел свой порог рентабельности.
Производство товара Б, обладающего более низким порогом рентабельности (быстрее окупаются затраты), представляется при прочих равных условиях более выгодным, чем производство товара А. Но полный отказ от производства товара А означал бы необходимость покрывать всю сумму постоянных затрат предприятия (100 000 тыс. руб.) за счет выручки от реализации одного лишь товара Б. Порог рентабельности самостоятельного «одиночного» товара Б тогда отодвинулся бы до 344 827,6 тыс. руб. (100 000 0,29), т. е. чуть ли не вдвое. Однако товар Б за весь период не набрал такой выручки от реализации.
Фирма в этом случае понесла бы убытки в размере 20 000 тыс. руб. [(275 000 – (100 000 + 195 000)]. Запас финансовой прочности при самостоятельном производстве товара Б был бы отрицательным: 275 000 – 344 827,6 = = – 69 827,6 тыс. руб. А вот оба вместе товара уже дали достаточную выручку от их реализации, перекрывающую порог рентабельности предприятия (400 000 тыс. руб.) и обеспечивающую 20 %-й запас финансовой прочности. Так получилось потому, что каждый из товаров взял на себя часть постоянных затрат предприятия.
Определение порога рентабельности для двух товаров
| Показатели | Товар А | Товар Б | Итого |
| Выручка от реализации, тыс. руб. | 225 000 | 275 000 | 500 000 |
| Переменные затраты, тыс. руб. | 180 000 | 195 000 | 375 000 |
| РРПВПерЗ, он же в относительном выражении к выручке | 45 000 0,2 | 80 000 0,29 | 125 000 0,25 |
| Постоянные затраты на оба товара, тыс. руб. | – | – | 100 000 |
| Прибыль на оба товара, тыс. руб. | – | – | 25 000 |
| Доля товара в выручке от реализации | 225 000 500 000 = 0,45 | 275 000 500 000 = 0,55 | 1 |
| Постоянные затраты, приходящиеся на каждый товар, тыс. руб. | 100 000 ´ 0,45 = = 45 000 | 100 000 ´ 0,55 = = 55 000 | 45 000+ + 55000 = = 100 000 |
| Порог рентабельности, тыс. руб. | 45 000 0,2 = =225 000 | 55 000 0,29 = = 189 655 | 100 000 0,25 = = 400 000 |
| Суммарные затраты, тыс. руб. | 225 000 | 250 000 | 475 000 |
| Прибыль, тыс. руб. | 0 | 25 000 | 25 000 |
| Запас финансовой прочности, тыс. руб. | 0 | 85 345 | 100 000 |
| Запас финансовой прочности, % к ВР | 0 | 31 | 20 |
Для поиска путей максимизации прибыли предприятиям необходимо проводить вариантные расчеты при различных сочетаниях постоянных и переменных затрат. В качестве примера таких расчетов предлагаем рассмотреть две табл. 4.3 и 4.4. В табл. 4.3 представлен известный нам уже пример с предприятием В, имеющим средний уровень постоянных затрат. Будем из периода в период наращивать объем производства и выручку от реализации продукции, предположим, на 10 %.
В первом периоде предприятие имеет пороговую выручку от реализации, прибыль равна нулю. При увеличении выручки от реализации из периода в период появляется прибыль, и она начинает расти в большей степени, чем выручка, т.е. проявляется действие эффекта операционного рычага.
Варианты сочетания постоянных и переменных затрат
при росте выручки от реализации и неизменных постоянных затратах
| Показатели | Вариант и период 1 | Вариант и период 2 | Вариант и период 3 | Вариант и период 4 | Вариант и период 5 |
| Выручка, тыс. руб. | 500 000 | (+10 %) 550 000 | (+10 %) 605 000 | (+10 %) 665 500 | (+10 %) 732 050 |
| Переменные затраты, тыс. руб. | 300 000 | (+10 %) 330 000 | (+10 %) 363 000 | (+10 %) 399 300 | (+10 %) 439 230 |
| РРПВПерЗ, тыс. руб. | 200 000 | 220 000 | 242 000 | 266 200 | 292 820 |
| РРПВПерЗ в долях к выручке | 0,4 | 0,4 | 0,4 | 0,4 | 0,4 |
| Постоянные затраты, тыс. руб. | 200 000 | 200 000 | 200 000 | 200 000 | 200 000 |
| Суммарные затраты, тыс. руб. | 500 000 | 530 000 | 563 000 | 599 300 | 639 230 |
| Прибыль, тыс. руб. | 0 | 20 000 | 42 000 | 66 200 | 92 820 |
| Прирост прибыли, % | – | – | 110% | 57,6 % | 40,2 % |
| Сила воздействия операционного рычага (ОР) | – | 11 | 5,76 | 4,02 | 3,15 |
| Порог рентабельности, тыс. руб. | 500 000 | 500 000 | 500 000 | 500 000 | 500 000 |
| Запас финансовой прочности (ЗПФ) | 0 | 50 000 | 105 000 | 165 500 | 232 050 |
| ЗФП, % | 0 | 9 % | 17 % | 25 % | 31,2 % |
Следует отметить, что при неизменном уровне постоянных затрат порог рентабельности для предприятия один и тот же (500 000 тыс. руб.).
При этом проявляются следующие закономерности. Чем дальше фирма удаляется от порога рентабельности, тем меньше темпы прироста прибыли, ослабевает сила воздействия операционного рычага. Это связано с тем, что при росте выручки растут переменные, а следовательно, и суммарные затраты.
Постоянные же затраты остаются неизменными, следовательно, их доля в суммарных затратах снижается. Это приводит и к сокращению предпринимательского риска. Запас финансовой прочности при удалении от порога рентабельности возрастает, что свидетельствует о более устойчивом финансовом положении.
Варианты сочетания постоянных и переменных затрат
при неизменных выручке и переменных затратах
| Показатели | Вариант 1 | Вариант 2 | Вариант 3 | Вариант 4 |
| Выручка, тыс. руб. | 550 000 | 550 000 | 550 000 | 550 000 |
| Переменные затраты, тыс. руб. | 330 000 | 330 000 | 330 000 | 330 000 |
| РРПВПерЗ, тыс. руб. | 220 000 | 220 000 | 220 000 | 220 000 |
| РРПВПерЗ в долях от выручки | 0,4 | 0,4 | 0,4 | 0,4 |
| Постоянные затраты, тыс. руб. | 200 000 | (+1%) 202 000 | (+8,9%) 220 000 | (+5%) 231 000 |
| Суммарные затраты, тыс. руб. | 530 000 | 532 000 | 550 000 | 561 000 |
| Прибыль, тыс. руб. | 20 000 | 18 000 | 0 | -11 000 |
| Операционный рычаг | 11 | 12,2 | – | -20 |
| Порог рентабельности, тыс. руб. | 500 000 | 505 000 | 550 000 | 577 500 |
| ЗФП, тыс. руб. | 50 000 | 45 000 | 0 | -27 500 |
| ЗФП, % | 9 | 8 | 0 | – |
В табл. 4.4 представлены расчеты при неизменной выручке от реализации продукции, но меняющемся уровне постоянных затрат. В варианте 1 предприятие прошло порог рентабельности, имеет прибыль и 9 %-й запас финансовой прочности. Незначительный, всего лишь на 1 %, рост постоянных затрат (вариант 2) дал некоторое сокращение прибыли и возрастание силы воздействия операционного рычага.
Запас финансовой прочности слегка сократился. В этом варианте увеличение постоянных затрат губительных последствий не имело. В варианте 3 постоянные затраты сильно возросли (почти на 9 %). Предприятие достигло порога рентабельности, но значительно позже, чем при первых двух вариантах.
Если постоянные затраты не увеличатся, то при росте выручки от реализации продукции появится прибыль. В 4-м варианте постоянные затраты возросли еще на 5 % и превысили результат от реализации после возмещения переменных затрат. Фирма несет убытки (11 000 тыс. руб.). Порог рентабельности отодвинулся, предстоит проходить его в сумме 577 500 тыс. руб.
Запас финансовой прочности отрицательный, так как не все затраты окупились. Финансовое положение фирмы оставляет желать лучшего.
Дата добавления: 2018-09-22 ; просмотров: 563 ; Мы поможем в написании вашей работы!
Источник: studopedia.net