

Совокупная полная себестоимость ГП показывает общий объем всех затраченных на производство ресурсов и коммерческих, то есть сопутствующих сбыту, расходов. Образно говоря, это оценка всех издержек на изготовление товара и его реализацию – от начальной производственной стадии до конечной доставки потребителю. Полная себестоимость обычно включает в себя следующие виды затрат:
Независимо от того, к какой классификационной группе относятся затраты, исчисление полной производственной себестоимости продукции означает учет всех издержек – будь то постоянные или переменные, накладные или прямые расходы.
Для расчета косвенные затраты распределяются в зависимости от выбранной базы для распределения.
Полная себестоимость проданной продукции представляет собой валовый показатель, характеризующий издержки всего объема изготовленных изделий, или единичный, показывающий, сколько расходов потрачено на производство одного продукта.
Как рассчитать себестоимость товаров и услуг | Себестоимость | Калькуляция
МРОТ с 1 января 2021
Сокращенная себестоимость – это калькулирование продукции на основании только прямых, связанных с производством ГП, издержек переменного характера.
При таком варианте учета общехозяйственные расходы, которые считаются условно-постоянными, как обычные затраты относятся сразу на финансовые результаты, без использования счетов 20, 29 или 23 (ПБУ 10/99). Отражение подобных косвенных издержек производится бухгалтером на сч.
44 или 26 в зависимости от рода деятельности организации. В конце периода собранные суммы подлежат полному списанию на сч. 90.
Сокращенный вариант калькуляции продукции намного упрощает учет и никак не влияет на определение конечного результата хоздеятельности.
Но такой способ искажает данные и не всегда позволяет точно рассчитать, в какую денежную сумму обошлось предприятию производство изделия или оказание услуги.
Кроме того, только полная себестоимость проданного товара дает возможность управленцам выполнять долгосрочное планирование, анализ и контроль производства для повышения рентабельности и прибыльности бизнеса. Применяемый способ следует закрепить в учетной политике компании.
Как найти полную себестоимость
Полная себестоимость изготовленной продукции предприятия равна денежному выражению совокупных затрат.
При расчетах оцениваются потраченные в процессе производства сырьевые, финансовые, трудовые и прочие ресурсы, а также издержки на реализацию и хранение товаров.
Полученное значение помогает понять, как дорого обошлось предприятию изготовление ГП. Чтобы знать, как рассчитать полную себестоимость продукции, необходимо путем суммирования определить финансовый показатель.
Калькуляция выполняется с помощью сложения производственных и коммерческих издержек, а также общехозяйственных (при наличии).
Как считать себестоимость продукции, доходы, расходы, прибыль и рентабельность. Бизнес на дому
После расчетов становится понятно, на каком уровне устанавливать цены на товары или услуги, чтобы предприятие могло окупить затраты на изготовление и начать новый производственный цикл, то есть работать безубыточно.
Проведение глубокого анализа структуры расходов позволяет выявить резервы для экономии ресурсов и более эффективного их использования. Далее рассмотрим на примерах и формулах, как определяется полная себестоимость ГП.
Как рассчитать полную себестоимость продукции – формула
Как рассчитать себестоимость реализованной продукции по формуле
Себестоимость является экономической категорией, с помощью которой происходит отражение производственной (хозяйственной) деятельности компании (предприятия). Формула себестоимости реализованной продукции показывает количество денежных средств, затраченных предприятиями на выпуск и реализацию своей продукции. Показатель себестоимости оказывает прямое влияние на прибыль организации, в том числе на величину рентабельности. При этом чем меньше себестоимость товара (изделий), тем больше будет показатель рентабельности.
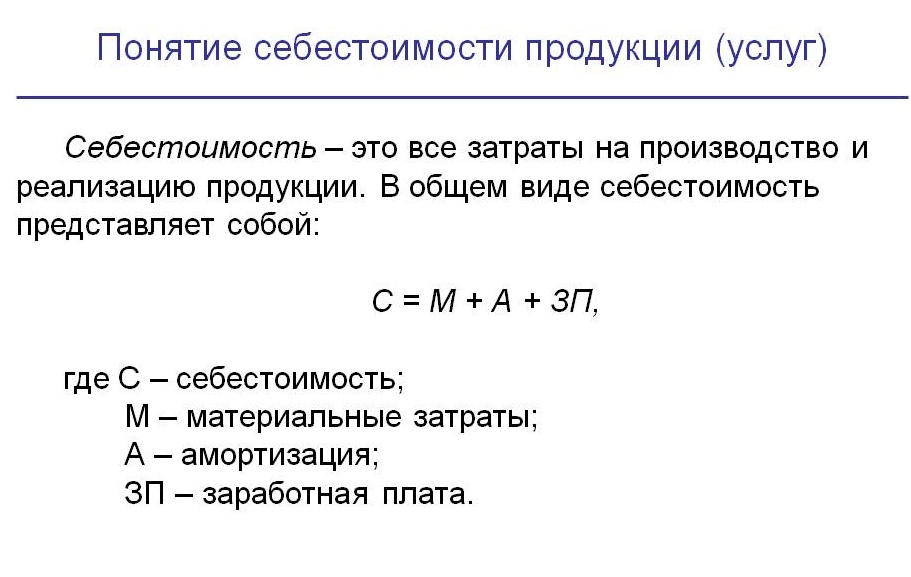
Формула себестоимости реализованной продукции
Формула себестоимости реализованной продукции определяется суммой всех видов расходов на выпуск и продажу продукции. Для расчета себестоимости продукции необходимо суммировать все издержки производства, включая коммерческие расходы (то есть издержки по продаже).
Формула себестоимости реализованной продукции выглядит так:
Себ = Себ.пр + КР
Здесь Себ – показатель себестоимости,
Себ.пр – себестоимость производства, то есть сумма расходов на производственный процесс (заработная плата персонала, амортизация, материальные затраты и пр.),
КР – коммерческие расходы (хранение и упаковка товара, его маркировка, а также расходы на рекламу).
В процессе расчета себестоимости каждой единицы, формула себестоимости реализованной продукцииопределяется методом простого калькулирования. В соответствии с данным методом цена единицы выпускаемой продукции может быть определена отношением суммы всех затрат за исследуемый период к количествупроизведенной (реализованной) за это время продукции.
Расчет себестоимости продукции
В соответствии с характером работ, услуг или производимого товара принято выделять несколько способов вычисления себестоимости продукции. Существует два вида себестоимости:
- Полная себестоимость, включающая совокупности всех расходов фирмы.
- Усеченная себестоимость, относящаяся к себестоимости единицы продукции переменных затрат.
Фактическую и нормативную себестоимость рассчитывают на основании расходов, при этом посредством нормативной себестоимости осуществляется контроль расхода на определенные ресурсы. Фактическая же себестоимость каждой единицы выпускаемой продукции вычисляется после расчета совокупности всех затрат.
Структура себестоимости
Можно выделить несколько элементов, из которых состоит формула себестоимости реализованной продукции:
- Сырье и материалы, используемые в процессе производства;
- Расчеты энергии и топлива;
- Административные расходы;
- Расходы по обслуживанию оборудования и техники;
- Заработная плата работников и руководителей, включая выплаты по налогам и социальному страхованию (выплаты в бюджет);
- Общепроизводственные расходы (например, расход на аренду помещений, рекламные компании и др.).
- Амортизация основных фондов и др.
Примеры решения задач
| Задание | Вычислить себестоимость единицы продаваемой продукции, если известно, что предприятие выпускает 125 000 штук изделий, полная себестоимость реализованной продукции составила 532 000 рублей. |
| Решение | Формула себестоимости реализованной продукции для решения данной задачи выглядит следующим образом: |
Сед=Сполн / Q
Сед= 532000 / 125000 = 4,26 рублей
Амортизация основных фондов – 95 000 руб.
Заработная плата работников – 510 250 руб.
Расходы на покупку сырья и материалов – 21 600 000 руб.
Затраты на хранение и транспортировку – 850 000 руб.
Рекламные расходы – 150 000 руб.
Себ = Себ.пр + КР
Определим производственную себестоимость, включив в нее все издержки, понесенные во время производственного процесса:
Себ.пр=ЗП + А (амортизация) + МЗ (материальные затраты)
Себ.пр.= 510250 + 95000 + 21600000 = 22205250 руб.
Вычислим расходы по реализации продукции, включив в них все затраты по ее продаже:
КР = хранение + транспортировка + реклама
КР = 850 000 + 150 000 = 1000 000 руб.
Рассчитаем полную себестоимость:
Себ= 22 205 250 + 1000 000 = 23 205 250 руб.
Себестоимость реализованной продукции: в чем особенности
Если перепутать значения себестоимости реализованной и произведенной продукции, то, как минимум, появится ошибка в величине финансового результата. В чем разница между этими понятиями, и как скорректировать расходы исключительно расчетными приемами?
Сумма затрат, потраченных на производство, управление и сбыт, – это полная себестоимость выпуска. Однако какая-то часть продукции останется лежать на складе, потому что в текущем месяце для нее не нашлось покупателей. Это главная причина расхождений между двумя видами: производства и реализации.
Себестоимость реализованной (реализуемой) продукции – это величина затрат предприятия, приходящаяся исключительно на объем продаж в отчетном периоде.
С позиции формирования прибыли/убытка именно эта часть затрат признается расходами по обычным видам деятельности и включается в отчет о финансовых результатах. Подробнее о классификации затрат. Все остальные затраты месяца, приходящиеся на остатки готовой продукции и незавершенного производства, останутся «висеть» в бухгалтерском балансе. На величину прибыли/убытка они не повлияют.
Гость, уже успели прочесть в свежем номере?
Себестоимость реализованной продукции: формула
Определить эту величину можно по-разному. Все зависит от того, какой информацией вы располагаете, а также от специфики деятельности предприятия, по данным которого строится расчет.
Вот три подхода к расчету.
Основан на том факте, что на складе предприятия есть остатки готовой продукции. Их стоимость на начало месяца – производственная себестоимость, оставшаяся на балансе с прошлого периода. Стоимость на конец – она же, но переходящая в следующий отчетный период. Плюс к этому есть выпуск продукта.
Как бы вы стали рассчитывать объем продаж в натуральном выражении, зная величины остатков и приход на склад? Очевидно, что так:
Продано за месяц = Было на начало месяца + Произвели за месяц – Осталось на конец месяца
По аналогичной схеме построим формулу для первого подхода:
Себестоимость реализованной продукции = Стоимость готовой продукции на начало месяца + Себестоимость произведенной продукции – Стоимость готовой продукции на конец месяца.
Откуда взять данные для такого расчета?
Если вы имеете доступ к бухгалтерским регистрам предприятия, то это, по сути, информация со счета 43 «Готовая продукция». Значит, формулу можно переложить так:
Сальдо начальное счета 43 + Дебетовый оборот счета 43 – Сальдо конечное счета 43.
Примечание. Данная формула не учитывает некоторые тонкости оценки готовой продукции в бухгалтерском учете. Например, то, что на счете 43 она может отражаться не по фактической, а по нормативной стоимости.
Подход 2. На основе затрат производства
Оговоримся, что между этим и предыдущим подходом не будет разницы, если производственный процесс предприятия не предполагает незавершенных остатков на конец месяца. Это так называемое незавершенное производство (далее – НЗП), представляющее собой уже не исходный материал, но еще не готовый продукт. В бухучете оно фиксируется как остаток по счету 20 «Основное производство». НЗП неизбежно присутствует в организациях с долгим производственным циклом.
Как рассчитать себестоимость реализованной продукции
Под себестоимостью понимают стоимость продукции с учетом затрат на ее производство. К затратам принято относить оплату труда, материалы, сырье и т.д. Расчет себестоимости позволяет определить затраты на производство единицы продукции в денежной форме.

Статьи по теме:
- Как рассчитать себестоимость реализованной продукции
- Как определить себестоимость
- Как рассчитать стоимость продукции
Инструкция
В данный момент существуют несколько видов расчета себестоимости: попредельный, позаказный, процессный и нормативный. Западные же экономисты чаще всего используют для расчета такие методы как таргет-костинг, директ-костинг и другие.
Для конкретных производств применяются свои методы. Так для крупных производств связанных с переработкой сырья часто применяют попредельный метод, суть которого состоит в том, что прямые издержки отражаются в учете не по видам продукции, а по пределам (определенным фазам изготовления продукции), а, например, позаказный метод учитывает издержки исходя из производственных заказов.
Западные методики позволяют учесть себестоимость продукции на этапе ее проектирования. Так, метод таргет-костинг берет за основу понятие целевой себестоимости. В данном случае себестоимость — это разница цены и прибыли. Под ценой понимается рыночная стоимость продукции, которую целесообразно определять с помощью маркетинговых исследований.
А под прибылью — желаемый размер получаемой прибыли. Таким образом, себестоимость является уже не просто нормативным показателем, а величиной, к которой стремится компания для того, чтобы быть конкурентоспособной.
- себестоимость проданной продукции
Совет полезен?
Статьи по теме:
- Как рассчитать себестоимость
- Себестоимость продукции: как рассчитать правильно
- Как рассчитать себестоимость продукции
Добавить комментарий к статье
Похожие советы
- Как рассчитать себестоимость товара
- Как рассчитать полную себестоимость
- Как рассчитать цену реализации
- Как найти себестоимость изделий
- Как найти полную себестоимость
- Как определить себестоимость товарной продукции
- Как сформировать себестоимость
- Как рассчитать фактическую себестоимость
- Как провести анализ себестоимости
- Как определить фактическую себестоимость готовой продукции
- Как определить себестоимость товара
- Как определить полную себестоимость
- Как рассчитать себестоимость готовой продукции
- Как рассчитать себестоимость предприятия
- Способы рассчитать себестоимость продукции
- Как определить себестоимость продукции
- Как посчитать себестоимость продукции
- Как рассчитать себестоимость единицы продукции
- Как рассчитать плановую себестоимость
- Как определить финансовый результат от продажи продукции
- Как определить стоимость произведенной продукции
- Что такое себестоимость как экономическая категория
- Как определить цену реализации
- Как рассчитать производственную себестоимость
Источник: www.kakprosto.ru