
Рыночная цена формируется под влиянием таких факторов, как сирое и предложение, издержки производства и др. Максимальная цена, которую может установить предприятие, зависит от спроса на товар, валовые издержки производства определяют минимальную цену. Существенное влияние на цену оказывают качество продукции, поведение конкурентов и цены на их продукцию, эластичность спроса. Важнейшим фактором ценообразования признается государственное регулирование цен, осуществляемое прямыми и косвенными способами. Прямые способы воздействия государства на цены — это установление конкретного порядка ценообразования; косвенные способы направлены на изменение конъюнктуры рынка.
Расчет цены на товар предполагает выполнение ряда последовательных этапов. Филипп Котлер предлагает следующий порядок расчета исходной цены исходя из шести этапов: 1 — постановка задач ценообразования, 2 — определение спроса, 3 — оценка издержек, 4 — анализ цен и товаров конкурентов, 5 — выбор метода ценообразования, 6 — установление окончательной цены.
Как установить цену на товар? Какую делать наценку, чтобы покупали?
- 1-й этап. Постановка целей и задач ценообразования.Цена товара выполняет исключительно важную для фирмы функцию, состоящую в получении выручки от продажи товаров. Руководство фирмы рассматривает цену как переменный фактор, оказывающий прямое воздействие на выручку от продажи товаров, структуру производства, методы работы фирмы. Рассчитывая цену, фирма должна четко определить для себя, каких целей она хочет добиться с помощью устанавливаемой цены на товар. Чем четче сформулирована цель, тем более правильно будет установлена цена.
- 2-й этап. Определение спроса.Как известно, цена и спрос зависят друг от друга. Цена может увеличиться, когда спрос велик, и уменьшиться, когда он ослабевает, притом что затраты па производство товара в обоих случаях останутся неизменными. Поэтому фирма должна оценить эластичность спроса по цене, определить вероятное количество товаров, которое можно продать на рынке в течение некоторого времени по ценам разного уровня. Здесь важно помнить, что спрос определяет максимальную цену, по которой фирма может продать свой товар.
- 3-й этап. Оценка издержек производства.Издержки производства определяют минимальную цену товара. Поэтому на данном этапе фирма определяет постоянные, переменные, валовые издержки производства при различных объемах выпуска. Все фирмы стремятся установить такую цену, которая покрывала бы все издержки производства и обеспечивала бы справедливую прибыль.
- 4-й этап. Анализ цеп и качества товаров конкурентов.Если спрос определяет максимальную цену, издержки производства — минимальную цену, то разница между ними и есть «поле игры» для принятия решения об уровне цены. На этом «поле игры» изучают цену и качество продукции фирм-конкурентов. Только изучив цены и качество аналогичных изделий конкурентов, фирма может более объективно оценить положение своего товара по отношению к товарам фирм-конкурентов. На основе аналитического сравнения своего и чужого товара можно будет установить более высокую цену, чем у конкурентов, или, наоборот, более низкую, спрогнозировать ценовую реакцию или ответ конкурента па появление нового товара с соответствующей ценой.
- 5-й этап. Выбор метода ценообразования.Цену можно рассчитать различными способами, каждый из которых по-разному влияет на уровень цены. Поэтому фирмы стремятся выбрать такой метод, который позволяет более правильно сформировать цену на конкретный товар.
- 6-й этап. Расчет уровня цепы па основе выбранного метода.На этом этапе устанавливается окончательный уровень цены, оформляются соответствующие документы. Окончательная цена устанавливается с учетом реакции на уровень цены покупателей, посредников, конкурентов, государства и т.д.
Ценообразование включает различные стадии формирования цен при продвижении продукции от предприятия-изготовителя к конечному потребителю. На начальном этапе формируется оптовая цена изготовителя, которая должна возместить затраты на производство и реализацию продукции и обеспечить требуемый уровень рентабельности. Оптовая цена изготовителя (Ц(ШТ) включает полную себестоимость изделия (С) и прибыль производителя на единицу изделия (II):
Ставим цены правильно. Советы, как не продавать дешево

По оптовым отпускным (контрактным) ценам организации-потребители оплачивают продукцию предприятиям-производителям. В оптовую отпускную цену (Цотп) включаются оптовая цена изготовителя и косвенные налоги: налог на добавленную стоимость (НДС), а на определенную группу товаров еще и акциз (Ак):

При реализации через оптовых посредников формируются оптовые цены закупки (ЦЖ1К). включающие сбытовые наценки,

где Н[й — сбытовая наценка (скидка).
При реализации продукции через предприятия розничной торговли населению, предприятиям и организациям формируется розничная цена (Ц ), включающая оптовую цену закупки и розничную торговую наценку (Н ), которая по экономическому своему содержанию и структуре аналогична сбытовой,

где Нтор — торговая наценка (скидка).
Нацепка — это цена услуг сбытовой или торговой организации, устанавливается в процентном отношении к цене приобретения продукции. Наценка предназначена для возмещения издержек обращения и образования прибыли сбытовых, оптовых и торговых организаций. Виды цен и их основные элементы представлены в табл. 10.1.
Таблица 10.1. Виды и состав цен
Вид цены
Элементы цены
Оптовая цена изготовителя
Полная себестоимость товарной продукции + Прибыль производителя Оптовая цена изготовителя + Косвенные налоги (акциз, НДС)
Оптовая цена отпускная + Сбытовая наценка (издержки, прибыль и НДС посредника)
Оптовая цена закупки + Торговая наценка (издержки, прибыль и НДС торговли)
Цепы фиксируются в договорах купли-продажи (контрактах). В контрактах могут указываться как твердые цены, не изменяющиеся в течение срока договора, так и скользящие цены, которые могут пересматриваться. Скользящие цены применяются в долгосрочных контрактах.
Цены на услуги называются тарифами (тарифы на грузовые перевозки, тарифы на услуги связи и т.д.). Их уровень оказывает большое влияние на показатели деятельности производственных предприятий некоторых отраслей промышленности (металлургических, химических и др.), так как стоимость данных услуг составляет значительную долю в себестоимости продукции.
Источник: studme.org
Виды цен по стадиям ценообразования. Методы ценообразования
На основе исходных данных, приведенных в таблице 1.1, рассчитать цены по стадиям ценообразования:
1 — оптовую изготовителя;
2 — оптовую отпускную;
3 — оптовую закупки;
Таблица 1.1 — Исходные данные к заданию по теме 1
Полная себестоимость единицы продукции, тыс. руб.
Плановая рентабельность производства, %
Издержки посредника на единицу продукции, тыс. руб.
Плановая рентабельность посредника, %
Издержки торговли на единицу продукции, тыс. руб.
Плановая рентабельность торговой организации, %
1.1 Цены оптовые изготовителя
Цены оптовые изготовителя формируются на стадии производства продукции (работ, услуг); они должны компенсировать затраты на производства товаров (работ, услуг) и реализацию и обеспечивать планируемую предприятием прибыль.
Расчетная формула цены оптовой изготовителя:
 (1.1) где
 – полные затраты на производство и реализацию единицы продукции (услуг), тыс. руб.,
П — плановая прибыль производителя, тыс. руб.
Прибыль производителя определяется по формуле:

(1.2)
где Р – плановая рентабельность производства, %.
Полная себестоимость производства единицы продукции и плановая рентабельность производства заданы в исходных данных.

1.2 Цены оптовые отпускные
Цены оптовые отпускные включают помимо цен изготовителя косвенные налоги — акциз, НДС, таможенные пошлины.
Расчетная формула цены оптовой отпускной:

, (1.3)
где А, НДС – сумма акцизного налога и НДС, тыс. руб.
Ставка акциза по подакцизным товарам отечественного производства установлена в процентах к отпускной цене без НДС (но с акцизом) и показывает долю акциза в этой цене. Наиболее часто встречающейся ошибкой при расчете цен — это применение ставки акциза в процентах к оптовой цене изготовителя.
Сумма акцизного налога рассчитывается по формуле:


где — ставка акциза, %.

Ставка НДС также как и акциз, устанавливается в процентах к отпускной цене без этого налога, но имеет иной смысл. Ставка НДС показывает, на сколько процентов нужно увеличить отпускную цену без НДС, чтобы включить в нее этот косвенный налог.
Сумма НДС рассчитывается по формуле:
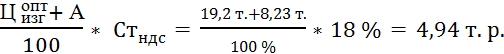
НДС = , (1.5)

где — ставка НДС, %.
Ставки акцизного налога и НДС заданы в исходных данных.

1.3 Цены оптовые закупки
Цены оптовые закупки формируются на стадии посредничества. Эти цены помимо оптовой отпускной цены включают посреднические надбавки, которые учитывают издержки обращения и прибыль посредников, а также уплачиваемый посредниками НДС.

Расчетная формула цены оптовой закупки: ……………………………. (1.6)
где ПН – сумма посреднической надбавки, тыс. руб.
Сумма посреднической надбавки рассчитывается по формуле:
ПН =  +
 +
 , (1.7)
где , ,  — соответственно посреднические издержки, прибыль и НДС, уплачиваемый посредниками, тыс.руб.

Издержки посредника заданы в исходных данных. Прибыль посредника определяется на основе заданного показателя его рентабельности ():

(1.8)
Ставки НДС для посреднических организаций установлены в процентах к посреднической надбавке, включающей саму сумму НДС (т.е. вся надбавка – 100%, в т.ч. НДС – 18%).
= 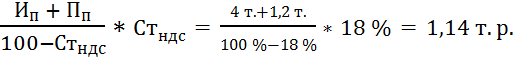 (1.9)
ПН = 4 т. + 1,2 т. + 1,14 т. = 6,34 т.р.

1.4 Цены розничные
Цены розничные устанавливаются в сфере розничной торговли. Они включают помимо оптовых цен закупки торговые надбавки. Торговая надбавка используется при реализации товара непосредственно населению. Ее устанавливают сами предприятия розничной торговли с учетом конъюнктуры рынка.
Расчетная формула розничной цены:

где – ТН – сумма торговой надбавки, тыс. руб.
Структура торговой надбавки аналогична структуре посреднической надбавки. Сумма торговой надбавки (ТН) рассчитывается по формуле
ТН =  +
 +
 , (1.11)
где , , — соответственно торговые издержки, прибыль и НДС, уплачиваемый торговой организацией, тыс.руб.

Торговые издержки заданы в исходных данных. Прибыль на основе заданного уровня рентабельности торговой организации ( определяется по формуле:

(1.12)
Сумма НДС, подлежащая уплате торговой организацией, рассчитывается по формуле
 =
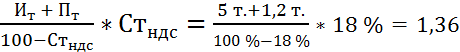 т.р. (1.13)
ТН = 5 т. + 1,2 т. + 1,36 т. = 7,56 т.р.

38,74 т. + 7,56 т. = 46,3 т.р.
Результаты расчетов свести в таблицу 1.2.
Таблица 1.2 – Результаты расчета
Значение показателя на единицу продукции, тыс. руб.
1. Издержки изготовителя
2. Прибыль изготовителя
Источник: vunivere.ru
ЦЕНЫ И ЦЕНОВАЯ ПОЛИТИКА ОРГАНИЗАЦИИ
Цена — это экономическая категория, означающая сумму денег, за которую продавец хочет продать, а покупатель готов купить товар. Цена — есть денежное выражение стоимости.
С помощью цен соизмеряются затраты и результаты хозяйственной деятельности предприятия, экономически обосновываются наиболее выгодные капитальные вложения, стимулируются производство и потребление, а также качество товара.
В простейшем виде, формула для определения цены товара, записывается следующим образом:
где: Ц — цена единицы товара;
С — себестоимость единицы продукции;
П — планируемая прибыль на единицу выпуска.
Эту же формулу можно записать по-другому. Так как
U = C + R*C = C х (1 +R), (99)
где R — рентабельность, рассчитанная по себестоимости.
В зависимости от ряда экономических признаков все цены классифицируются по следующим видам и подвидам:
I. По признаку степени свободы от воздействия государства цены делятся на:
- 1) свободные цены;
- 2) регулируемые цены;
- 3) фиксированные цены.
II, По характеру обслуживаемого оборота выделяют-.
- 1) оптовые цены на продукцию промышленности;
- 2) цены на строительную продукцию;
- 3) закупочные цены на сельскохозяйственную продукцию;
- 4) тарифы грузового и пассажирского транспорта;
- 5) розничные цены;
- 6) тарифы на коммунальные и бытовые услуги;
- 7) цены, обслуживающие внешнеторговый оборот.
Оптовые цены на продукцию промышленности — это цены, по которым реализуется и закупается продукция предприятий, организаций промышленности, независимо от форм собственности в порядке оптового оборота. Оптовые цены на промышленную продукцию формируются на основе текущих издержек производства, прибыли и налога на добавленную стоимость.
Оптовые цены на продукцию промышленности подразделяются на 2 подвида:
- — оптовая цена предприятия (отпускная цена);
- — оптовая цена промышленности.
Обычно оптовые цены предприятия обслуживают реализацию изготовителем товара оптовым посредникам, а по оптовым ценам промышленности осуществляются расчеты между посредниками, с системой дилеров, розничной сетью, обслуживающей непосредственно население.
Все виды цен могут применяться на предприятии, если оно сформировало собственную сеть сбыта продукции, имеет и оптовые звенья, и магазины. Основные элементы цены при формировании оптовой цены предприятия, оптовой цены промышленности и розничной цены представлены в таблице 2.
Таблица!. Структура цены
Надбавка оптовой организации
Надбавка розничных организаций
Оптовая цена предприятия (по ней осуществляется торговля между предприятиями)
Оптовая цена промышленности (по ней осуществляется торговля между посредниками)
Оптовая цена предприятия — это цена изготовителя продукции, по которой предприятие реализует произведённую продукцию оптовосбытовым организациям или другим предприятиям. Обязательными элементами оптовой цены предприятия являются: себестоимость, прибыль, НДС, акциз.
Ц Опт.пр-Я — Сп + Пед +НДС + Акциз, (100)
где Сц — себестоимость единицы продукции;
Пед — прибыль, приходящаяся на единицу продукции. Эту же формулу можно записать по-другому Так как
Цоптпр-я = С + (R X С) +НДС + Акциз =
= С х (1+R) +НДС + Акциз, (101)
где П — прибыль предприятия;
R — рентабельность, рассчитанная по себестоимости;
С — себестоимость единицы продукции.
Оптовая цена промышленности — цена, по которой предприятия и организации-потребители оплачивают продукцию оптово-сбытовым и снабженческим организациям.
Оптовая цена промышленности формируется на основе оптовой цены предприятия и включения в цену издержек обращения, прибыли и НДС снабженческо-сбытовых организаций:
Цопг.пр-ти = Цопт.пр-я + И о.сб +НДСсб + Псб, (102)
где Ио.сб-, НДСсб, ПСб — издержки обращения, налог на добавленную стоимость и прибыль сбытовых организаций.
Розничная цена — цена, по которой товары народного потребления и некоторые орудия и предметы труда реализуются через торговую сеть и которая отражает процесс нарастания общественно-необходимых затрат по всем последовательным стадиям производства товара. Она представляет собой сумму оптовой цены промышленности, издержек торговых организаций и их плановой прибыли:
Цро3 — Цопт.пр-ти + Проз + Проз’ ( 103 )
Цены на строительную продукцию оцениваются по трём подвидам цен:
- — сметная стоимость — предельный размер затрат на строительство каждого объекта;
- — прейскурантная цена — усреднённая сметная стоимость единицы конечной продукции типового строительного объекта (за 1 метр квадратный жилой площади, 1 метр квадратный полезной площади, 1 метр квадратный малярных работ и т.д.);
- — договорная цена — устанавливается по договорённости между заказчиком и подрядчиком.
Закупочные цены на сельскохозяйственную продукцию — цены (всегда оптовые), по которым реализуется сельскохозяйственными предприятиями, фермерами и населением продукция растениеводства и животноводства.
Закупочные цены — свободные цены, они устанавливаются в зависимости от соотношения спроса и предложения. Их отличие от других видов цен заключается в том, что в состав закупочной цены не включаются НДС и акцизы.
Тарифы грузового и пассажирского транспорта — плата за перемещение грузов и пассажиров, взимаемая транспортными организациями с отправителей грузов и населения. Составные элементы тарифа — издержки и прибыль транспортных организаций и НДС.
Особенностью формирования издержек в этой отрасли является то, что затраты грузового транспорта состоят из двух частей:
- 1) ставки затрат за начально-конечные операции (погрузка, выгрузка);
- 2) ставки затрат за движенческую операцию (транспортировка груза).
Тарифы за коммунальные и бытовые услуги — плата за различного рода услуги, оказываемые населению бытовыми и коммунальными службами (цены на услуги прачечных, парикмахерских, химчисток, цены на ремонт одежды и обуви, а также плата за квартиру, телефон и пр.)
Цены на эти услуги включают следующие элементы: себестоимость, прибыль коммунальных и бытовых организаций, НДС.
Цены, обслуживающие внешнеторговый оборот — экспортные и импортные цены. Они обладают следующими специфическими чертами:
- 1) отражают внешнеэкономические связи государства с другими странами;
- 2) находятся в прямой зависимости от цен мировых рынков, отражающих условия производства и реализации мирового хозяйства.
III. В зависимости от степени новизны товара различают цены на:
- 1) проектируемые товары;
- 2) абсолютно новые товары;
- 3) реализуемые на рынке относительно долгое время.
Моделирование ценовой политики осуществляется поэтапно, в следующей последовательности:
- 1) Определение цели предприятия. Наряду с максимизацией прибыли в зависимости от обстоятельств, она может сводиться к обеспечению выживаемости, завоеванию лидерства, увеличению доли рынка, объёма продаж, максимизации темпов роста;
- 2) Установление характера рынка, который определяется количеством и размером предприятий-конкурентов;
- 3) Анализ покупательского спроса с выделением факторов, влияющих на него:
- • отсутствие замены или конкурентов;
- • платежеспособность потенциальных потребителей;
- • их ожидания и предпочтения;
- • потребность в данном товаре.
Выделяют два основных метода формирования цены: затратный и рыночный.
В основу затратного ценообразования заложены предстоящие затраты фирмы на производство и реализацию продукции. Методологически затратное ценообразование строится по схеме: «Затраты + . ». Под «+» понимается некоторая величина прибыли, которая закладывается фирмой при создании нового дела в виде определённой, заранее планируемой рентабельности производства.
Например, переменные издержки на изготовление одного изделия составляют 20 руб., общие издержки — 400 000 руб., ожидаемый объем сбыта — 50000 шт. Издержки на изготовление одного изделия равны сумме переменных издержек и постоянных издержек, разделенных на объем сбыта:
С = VC + (ВС : Q), (104)
Таким образом, полная себестоимость единицы товара С = 20 + (400000 : 50000) = 28 руб. Предположим, что менеджеры предприятия поставили цель получать 20% дохода с оборота, тогда цена изделия должна быть установления на уровне: Ц = 28 : 0,8 = 35 руб. Соответственно предприятие установит оптовую цену на изделие 35 руб. за единицу, чтобы получить прибыль 7 руб. за 1 шт.
Метод ценообразования «целевой доход на капиталовложения» — предполагает получение заранее намеченного дохода на инвестиции. Он основан на том, что к суммарным затратам на единицу продукции добавляется процент на вложенный капитал, что даёт возможность учесть платность финансовых ресурсов
Ц = ина ед. „род + (г X И) : Q, (105)
где Ина ед „род — издержки на единицу продукции;
И — размер инвестиций;
Например, менеджеры предприятия предполагают инвестировать в производство 1 750 000 руб. и получить доход на инвестиции в размере 20%. В этом случае цена составит: Ц = 28 + (0,2 х 1750000): 50000 = 35 руб.
При применении этого метода ценообразования целесообразно рассчитать, обеспечит ли ожидаемый объем сбыта безубыточную работу предприятия. Для этого определяется точка безубыточности (ТБ) по формуле:
ТБ = FC : (Ц-VC), (106)
ТБ = 400000 : (35-20) = 26667 шт.
Минимально необходимый объем сбыта должен составить не менее 26667 изд., если ожидаемый объем сбыта 50000 изд., то условие безубыточности соблюдено.
Такое ценообразование широко применяется фирмами при отсутствии ощутимой конкуренции со стороны производителей, выпускающих товар, аналогичного назначения.
При рыночном ценообразовании затраты фирмы в качестве основы цены товара участия не принимают, они определяются фирмой, но принимаются ею как ориентир для сопоставления с действующей на рынке ценой. Главное же в рыночном ценообразовании — соотношение спроса и предложения товара на рынке.
Метод определения цены на основе ощущаемой ценности товара — один из самых оригинальных, в основе его лежит рыночный механизм. Основным фактором выступают не издержки предприятия, а восприятие потребителя, т. е. цены призваны соответствовать ощущаемой ценности товара.
Примеры решения задач
Задача 1
Рассчитать розничную цену на продукцию по методу «средние издержки + прибыль», если предприятие выпустило продукцию в объёме ПО ед. при постоянных затратах на весь выпуск 1300 руб. Стоимость материалов на ед.
продукции — 30 руб., заработная плата с начислениями -15руб. Прибыль на ед. продукции предприятия- 20%, НДС — 18%, торговая наценка — 25%. Результаты расчётов представить в виде таблицы.
Решение
Статьи расчёта (элементы цены)
Источник: ozlib.com