
Балансовая прибыль — это весь доход компании до вычета налогов. Это важный показатель, по которому можно быстро понять, как идут дела у предприятия. Разбираемся, как она устроена и как ее правильно считать.
Зачем считать балансовую прибыль
Балансовую прибыль (БП) нужно считать всем ООО и затем сдавать в бухгалтерской отчетности «О финансовых результатах». Если вы ИП, показатель вам считать не нужно.
БП помогает в следующем:
- Анализировать эффективность бизнеса. Например, можно увидеть, насколько выросло предприятие за год, и понять, рентабелен ли проект.
- Вычислить, когда деятельность компании продвигается успешнее всего. Обычно БП рассчитывается за три, шесть и девять месяцев. Можно сравнить суммы за разные временные промежутки и оценить, когда компания работает лучше. Так, если бизнес ушел в убыток впервые, это можно пережить. Но если БП оказывается отрицательной несколько раз подряд, пора что-то менять.
- Планировать развитие. Расчет помогает понять, удастся ли заранее рассчитаться по кредитам. Зная, сколько зарабатывает компания, можно планировать расширение бизнеса в будущем.
- Выбирать лучших партнеров. Если в одном месяце вы работали с одним подрядчиком, а в другом его сменили, с помощью БП можно понять, с кем из них выгоднее сотрудничать. Также в этом случае может помочь мультипликатор EBITDA.
БП может быть положительной или отрицательной. Это показывает, зарабатывает ли бизнес деньги или несет убытки. С помощью расчета БП можно понять, как в целом развивается бизнес, и оценить его рентабельность.
Как рассчитать прибыль бизнеса
Из чего складывается балансовая прибыль
БП учитывает три показателя доходов:
- от основных продаж — этот доход бизнес получает, когда продает свои товары или услуги;
- от прочихпродаж или реализации имущества — доход от продажи другой интеллектуальной и материальной собственности: торговых марок, патентов, оборудования или инвестиций в другие компании;
- прочее или выручка от внереализационных операций — это весь побочный доход от другой деятельности: доход от аренды, возврат долгов, штрафы или пени, выплаченные предприятию другими компаниями.
Как рассчитать балансовую прибыль
Балансовая прибыль — это все доходы бизнеса из разных источников. Чтобы узнать БП, сначала считаем чистые доходы по трем показателям:
от основных продаж: вся выручка минус себестоимость (затраты на производство и реализацию продукции, НДС, акцизы и другие расходы). Такая же формула используется для расчета валовой прибыли, но в этой формуле нет амортизации;
от прочих продаж или реализации имущества: весь заработок минус остаточные расходы на покупку минус себестоимость;
прочее: доходы минус расходы.
Теперь осталось вывести формулу для расчета:
Прибыль от основных продаж + прибыль от прочих продаж и реализации имущества + прочая прибыль
Если какой-то из показателей в формуле оказался убыточным, ставим перед ним минус, и тогда нужно не прибавить, а вычесть этот показатель. Если после расчета БП получилась отрицательной, это значит, что организация работает в убыток.
Просто о финансах. Расчет прибыли.
Пример расчета балансовой прибыли
Считаем месячную выручку небольшого магазина, который предлагает футболки с надписями. Сначала рассчитываем все, потом складываем показатели.
За месяц магазин продал футболок на 115 тыс. руб. Расходы на производство футболок и нанесение принта составили 50 тыс. руб. Прибыль — 65 тыс. руб.
Еще магазин продал за месяц один патент на дизайн футболок и получил доход 5 тыс. руб. Расходов нет, заработок составляет 5 тыс. руб.
Также магазин сдает часть своего склада другому предпринимателю. За это он получает 7 тыс. руб. в месяц: склад небольшой, а арендатор занимает мало места. Расходов нет, выручка составляет 7 тыс. руб.
Дальше считаем по формуле:
65 тыс. + 5 тыс. + 7 тыс. = 77 тыс. — это и есть БП магазина футболок за месяц.
Дальше считаем по формуле:
65 + 5 + 7 = 77 тысяч — это и есть БП магазина футболок за месяц.
Источник: sberbusiness.live
Бухгалтерская прибыль определяется как разница между доходами фирмы и бухгалтерскими (явными) затратами
При определении экономических затрат, помимо бухгалтерских затрат, берутся и неявные затраты, которые учитывают стоимость ресурсов, принадлежащих самой фирме.
В таком случае, экономическую прибыль можно определить как разницу между доходами фирмы и суммой бухгалтерских и неявных затрат:
Экономическая прибыль = Доход фирмы — (Бухгалтерские затраты + Неявные затраты).
Из приведенных формул видно, что экономисты и бухгалтеры по-разному подходят к определению прибыли. Даже прибыльное с бухгалтерской точки зрения дело может быть экономически убыточным, если используемые данным образом ресурсы дают меньший результат, чем могли бы, если бы они использовались другим способом.
40 Прибыль — разность между общими доходами и затратами (издержками).
Следует различать бухгалтерскую и экономическую прибыль.
Бухгалтерская прибыль — разность между общими доходами и бухгалтерскими (явными) издержками производства.
Экономическая прибыль — разность между общими доходами и суммой бухгалтерских (явных) и экономических (неявных) издержек.
Экономическая прибыль является критерием определения положения дел фирмы, её успеха. Если предприятие имеет не только бухгалтерскую, но и экономическую прибыль, то оно развивается динамично и рационально увеличивать инвестиции.
НОРМАЛЬНАЯ ПРИБЫЛЬ — 1) прибыль на вложенный капитал, которая могла бы быть получена, если бы капитал был использован простейшим, обычным способом, то есть предоставлен в виде ссуды, аренды; 2) издержки предпринимателя, не включенные в затраты, не отраженные в предпринимательских издержках согласно бухгалтерской документации, условно включенные в бухгалтерскую прибыль.
41 И здержки — это затраты ресурсов на осуществление производства в стоимостном выражении. Конечный результат деятельности предпринимателя – получение экономической прибыли – определяется типом рыночного периода, в течение которого происходит уменьшение факторов производства. Выделяют краткосрочный период и долгосрочный период.
Краткосрочный период – это период, в течение которого фирме достаточно сложно изменить свои производственные мощности, технику и технологию. Однако за краткосрочный период она в состоянии изменить интенсивность использования факторов производства: рабочей силы, сырья, материалов, энергии и др. При этом количество реального капитала не меняется.
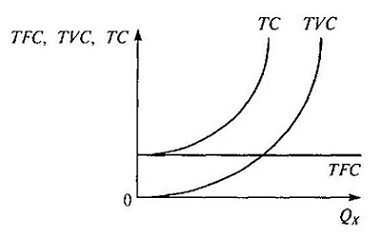 |
| Рисунок 1 — Постоянные, переменные и валовые издержки |
В краткосрочном периоде выделяют:
Переменные издержки (TVC), величина которых меняется в зависимости от изменения объема производства (затраты на сырье, материалы, топливо, энергию, заработную плату рабочего персонала и т. п.).
По мере увеличения объема выпуска продукции при неизменной величине постоянных издержек переменные издержки возрастают. Если фирма прекратит производство и объем выпуска (Q) достигнет нулевого уровня, то и переменные издержки сократятся почти до нуля, в то время как постоянные издержки останутся неизменными.
Совокупные (валовые) издержки (ТС) — это сумма постоянных и переменных издержек, исчисляемая для каждого данного объема производства: ТС=TFC+TVC. Поскольку постоянные издержки (TFC) равны некоторой константе, динамика валовых издержек будет зависеть от поведения переменных издержек (TVС). Чтобы получить кривую валовых издержек, необходимо просуммировать графики постоянных и переменных издержек — сместить график TVC вверх вдоль оси ординат на величину TFC, которая неизменна при любом Q (рисунок 1).
Предельные издержки (МС) — дополнительные издержки, необходимые для производства каждой последующей единицы продукции:
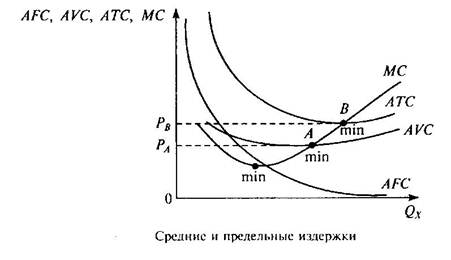
Необходимо учитывать, что предельные издержки во многом зависят от переменных издержек, поэтому аналогично ситуации с переменными издержками, а также со средними переменными и средними суммарными издержками на графике МС выделяют два отрезка: отрезок с отрицательной и отрезок с положительной динамикой, что также объясняется существованием закона убывающей предельной отдачи. Следующей особенностью графика предельных издержек является то, что он пересекает графики средних переменных и средних общих издержек в их нижних точках (А и В).
Объясняется эта ситуация следующим образом: МС по своей сути имеют переменный характер, причем этот вид издержек тесно связан со средними переменными издержками. Как только предельные издержки становятся больше средних переменных, так сразу последние начинают увеличиваться.
Поэтому точка пересечения графиков МС и АVС может быть только нижней точкой неправильной параболы средних переменных издержек. Аналогично объяснение и для взаимосвязи MС и АТС. Пока предельные издержки не превышают средние суммарные издержки, последние сокращаются, но если соотношение между ними характеризуется неравенством МС > АТС, средние валовые издержки имеют положительную динамику. В этой связи точка пересечения двух кривых — МС и АТС — будет являться точкой минимума графика средних общих издержек.
42 Средние постоянные издержки (AFC) — постоянные издержки, исчисленные на единицу продукции: AFC = TFC/Q, где Q – объем производства. С увеличением объема производства постоянные издержки, приходящиеся на единицу продукции, будут уменьшаться.
Средние переменные издержки (AVC) — переменные издержки в расчете на единицу продукции: AVC = TVC/Q. Динамика средних переменных издержек обусловлена изменением отдачи от переменного фактора. На начальном этапе процесса производства средние переменные издержки снижаются, затем достигают своего минимума, после чего начинают возрастать.
Средние совокупные (суммарные, валовые, общие) издержки (АТС) — общие издержки в расчете на единицу продукции: АТС= AFC+ AVC. Сравнение средних общих издержек с уровнем цен позволяет определить величину прибыли.
43 Средние издержки предприятия ( рис.21 )
ATC (валовые средние издержки) = TC / Q
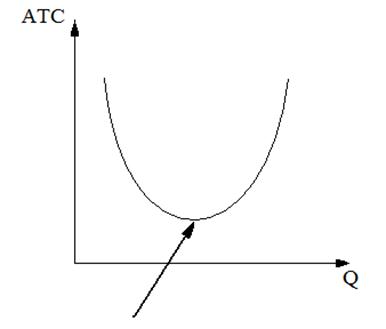
Это отношение валовых издержек предприятие к объему выпуска продукции.
График демонстрирует, что с ростом выпуска продукции средние издержки постепенно снижаются, при определенном объеме выпуска – они минимальны (потому что здесь проявляется второй этап стабилизации затрат, см. выше), а вот дальнейший рост объема выпуска приводит к росту средних издержек.
Данными издержками фирмы пользуются для того, чтобы посмотреть «производить ли продукцию вообще?».
Предельные издержки (дополнительные издержки) c вязаны с производством одной дополнительной единицей продукции (рис.22).
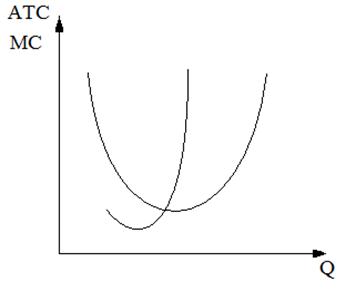
Предельные издержки и средние издержки изменяются в принципе одинаково.
Предельные издержки проходят через минимальные средние издержки
Предприятия пользуются понятием предельных издержек, для того чтобы посмотреть сколько нужно производить: больше или меньше.
1. Среднепостоянные издержки
2. Среднепеременные издержки
АТС = ТС / Q = FC / C = AFC + AVC
Анализ среднепеременных издержек используется для того, чтобы ответить на вопрос: «прекращать производство продукции на предприятии или его продолжить при неблагоприятной рыночной конъюнктуре?». Если предприятию удается полученным доходом покрывать средние переменные издержки, то предприятие закрывать не будут.
44 В долгосрочном периоде все издержки выступают в качестве переменных, поскольку в течение долгосрочного временного интервала могут изменяться объемы не только постоянных, но и переменных затрат. Анализ долгосрочного временного интервала осуществляется на основе долгосрочных средних и предельных издержек.
Долгосрочные средние издержки — это издержки на единицу объема выпуска, которые можно изменять оптимальным образом. Особенность изменения долгосрочных средних издержек – их первоначальное снижение с расширением производственных мощностей и ростом объема производства. Однако ввод больших мощностей в итоге приводит к росту долгосрочных средних издержек.
Кривая долгосрочных средних издержек на графике огибает все возможные кривые краткосрочных издержек, соприкасаясь с каждой из них, но не пересекая их. Данная кривая показывает наименьшие долгосрочные средние издержки производства каждого объема выпуска, когда все факторы являются переменными.
Каждая краткосрочная кривая средних издержек соответствует предприятию, размеры которого больше предшествующего. Изменение долгосрочных средних издержек предполагает изменение масштабов производства. С этими изменениями связано понятие «эффекта масштаба». Эффект масштаба может быть положительным, отрицательным и постоянным.
Положительный эффект масштаба (экономия от масштаба) возникает при такой организации производства, когда долговременные средние издержки снижаются по мере увеличения объема выпускаемой продукции. Такая организация производства возможна только при условии специализации производства и управления. Крупные масштабы производства позволяют рациональнее использовать труд специалистов по управлению благодаря более глубокой специализации производства и управления. Другое важное условие экономии, обусловленной масштабом производства, – применение эффективной технологии.
Причиной возникновения отрицательного эффекта масштаба служит нарушение управляемости чрезмерно крупного производства. В этих условиях долговременные средние издержки возрастают по мере увеличения объема выпускаемой продукции.
В условиях, когда долговременные средние издержки не зависят от объемов выпускаемой продукции, возникает постоянный эффект масштаба.
Долгосрочные предельные издержки связаны с производством дополнительной единицы продукции, когда допускается возможность изменения всех факторов производства оптимальным образом. Изменение предельных издержек можно представить графически в виде кривой долгосрочных предельных издержек (рис. 10.5).
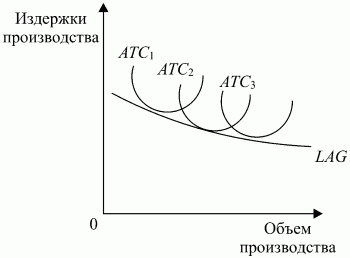
Рис. 10.5. Кривая средних издержек в долгосрочном периоде.
Данная кривая показывает прирост издержек, связанных с производством дополнительной единицы продукции, когда все факторы производства являются переменными. Краткосрочные кривые предельных издержек, которые соответствуют любому фиксированному производству, будут ниже долгосрочной кривой предельных издержек для низких объемов производства, но выше – для высоких объемов производства, при которых убывающая отдача существенна. Долгосрочная кривая предельных издержек будет расти медленнее, чем краткосрочные кривые предельных издержек любого отдельно взятого производства. Объясняется это тем, что все виды затрат в долгосрочном периоде являются переменными и убывающая отдача оказывается менее значимой. Кривая долгосрочных предельных издержек пересекается с кривой долгосрочных средних издержек в минимальной точке.
Таким образом, долгосрочный период для фирмы является достаточным для того, чтобы фирма могла успеть изменить количество всех используемых ресурсов, включая размеры предприятия. Поэтому все издержки в долгосрочном периоде считаются переменными.
45 Если фирма достигает объема производства, при котором предельные издержки резко возрастают, то она вынуждена внести изменения и в те факторы производства, которые ранее были постоянными, т.е. в долгосрочном периоде все издержки производства являются переменными.
В краткосрочном периоде минимум средних совокупных издержек производства определяет размер предприятия, который характеризуется объемом выпуска продукции. Так, если на какой-либо фирме минимум средних совокупных издержек достигается при объеме выпуска, равном 10 000 единиц продукции, а с увеличением объема выпуска средние совокупные издержки производства начинают расти, то очевидно, что при данных постоянных факторах производства размер фирмы определяется объемом выпуска в 10 000 единиц продукции. Если фирма хочет увеличить объем производства, то она должна внести изменения в ранее постоянные факторы (размер производственных площадей, количество оборудования и т. п.). В новых условиях размер предприятия опять же будет определяться минимумом средних совокупных издержек производства. Всякое отклонение от этого размера (в ту или иную сторону) ведет к росту издержек производства.
Издержки производства, характеризующие затраты факторов производства на единицу продукции в долгосрочном периоде, называются долгосрочными средними издержками (LAC).
Зависимость между объемом выпуска и издержками производства в долгосрочном периоде описывается кривой долгосрочных средних издержек. Последняя показывает наименьшие издержки производства единицы продукции, с которыми может быть обеспечен любой объем выпуска при условии, что фирма имеет время, чтобы внести изменения во все факторы производства.
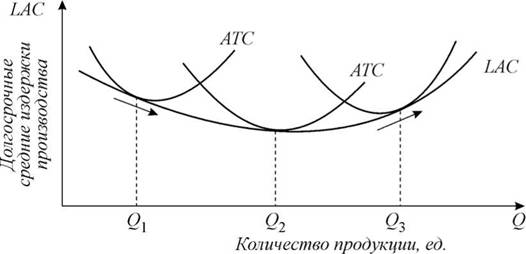
Кривая долгосрочных средних издержек представляет собой кривую, огибающую бесконечное число кривых краткосрочных средних издержек производства, соприкасающуюся с каждой из них в точке минимума, но не пересекающую их.Конкретному объему производства в долгосрочном временном интервале соответствует одна из кривых краткосрочных совокупных издержек. Кривая LAC огибает кривые средних краткосрочных издержек производства, касаясь их в точке их минимума.
Динамика долгосрочных средних издержек и, соответственно, форма их кривой определяется эффектом масштаба, эффектом увеличения объема производства.
46
Участки производственной кривой с положительной отдачей от масштаба и один (последний) участок — с отрицательной.
Эффе́кт масшта́ба связан с изменением стоимости единицы продукции в зависимости от масштабов её производства фирмой. Рассматривается в долгосрочном периоде. Снижение затрат на единицу продукции при укрупнении производства называется экономией на масштабе. Вид кривой долгосрочных издержек связан с эффектом масштаба производства.
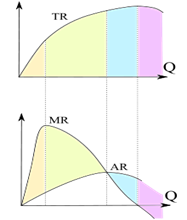
Экономией на масштабе могут воспользоваться компании любого размера, увеличив объем своей операционной деятельности. Наиболее распространёнными методами являются закупки (получение оптовых скидок), менеджмент (используется специализация менеджеров), финансы (получение менее дорогих кредитов), маркетинг (распространение затрат на рекламу для большего ассортимента продукции). Использование любого из этих факторов снижает долгосрочные средние затраты (англ. Long Run Average Costs LRAC) сдвигая на графике вниз и вправо кривую краткосрочных средних затрат
Понравилась статья? Добавь ее в закладку (CTRL+D) и не забудь поделиться с друзьями:
Источник: studopedia.ru
Различия между доходом, выручкой и прибылью
Доход, выручка и прибыль — понятия, которые часто путают начинающие предприниматели. Разбираемся в различиях и даём чёткие определения, чтобы вы не ошибались.
Кратко про доход, выручку и прибыль
Жили-были три брата — Доход, Выручка и Прибыль. Они были неразлучными и даже работали в одном месте. Коллеги часто не могли разобраться, кто есть кто, хотя их обязанности отличались.
Доход был специалистом широкого профиля, работал с большинством входящих задач. У Выручки зона ответственности была меньше — только то, что относилось к основной деятельности. А Прибыль отвечал за дела, которые оставались после выполнения обязательств.
Коллеги не успевали разобраться, поэтому давали неправильные формулировки и ошиблись в отчётах. Чтобы избежать этого, посмотрим на каждого брата повнимательнее.
30 дней Эльбы в подарок
Оцените все возможности онлайн-бухгалтерии бесплатно
Попробовать бесплатно
Что такое доход
Определение из учебников по экономике:
Увеличение экономических выгод в результате поступления активов или погашения обязательств, приводящее к увеличению капитала организации, но за исключением вкладов собственников.
Если проще, то доход — это все поступления за товары, услуги, штрафы контрагентов, списание кредиторской задолженности и другие операции, которые увеличивают капитал.
Но в определении четко обозначено — вклады собственников не признают доходами, хотя они и увеличивают капитал.
Доходы делят на две группы:
- Реализационные — поступления от основной деятельности за товары или услуги.
- Внереализационные — прочие периодические поступления.
Рассмотрим определение дохода на примере фирмы «Центавр». В сентябре 2022 года компания:
- заработала на оказании рекламных услуг — 1,34 млн руб.
- получила за неделю аренды переговорной — 40 тыс. руб.
- взыскала неустойку с должника — 17 тыс. руб.
Все операции относятся к доходу: 1 340 000 + 40 000 + 17 000 = 1 397 000 руб.
В конце месяца долгу за старый офис исполнилось три года. Истёк срок исковой давности, поэтому компания списала кредиторку. Денег она не получила, но увеличила капитал за счёт уменьшения обязательств — это внереализационный доход.
Затем организация оформила кредит, получила на счёт 500 тыс. руб. Но это не доход, произошло обычное увеличение денежных средств параллельно с появлением задолженности перед банком.
Не все финансовые операции — доход. Чтобы правильно учесть движение средств, смотрят на изменение капитала.
Что такое выручка
Выручка — это поступления от основной деятельности. Её путают с доходом, но она — его составная часть. В зависимости от особенностей деятельности выручка может быть единственной составляющей дохода.
Вернёмся к компании «Центавр». В сентябре фирма заработала 1,34 млн руб. на рекламных услугах. Это то, чем фирма занимается постоянно и регулярно получает деньги. Средства признают выручкой, поступлениями от основной деятельности.
А вот аренда и взыскание долга — периодические поступления, внереализационный доход, который не относится к выручке. Но если бы фирма регулярно сдавала в аренду переговорную, платежи отнесли бы к выручке.
- Выручка и доход — всегда положительные показатели. Они могут быть нулевыми, если организация приостановила деятельность.
- Доход не может быть меньше выручки.
По доходу и выручке определяют прибыль — результирующий показатель, который характеризует успешность предприятия.
Что такое прибыль
Прибыль — это разница между доходами и расходами. Она всегда меньше выручки и доходов, иногда даже отрицательная. Например, если предприятие потратило много денег на покупку оборудования. Отрицательная прибыль — это убыток.
В сентября 2022 года компания «Центавр» потратила:
- 750 тыс. руб. на зарплату сотрудников;
- 55 тыс. руб. на аренду офиса;
- 120 тыс. руб. на рекламу.
Прибыль: 1 397 000 — 750 000 — 55 000 — 120 000 = 472 000 руб.
Существует несколько видов прибыли, которыми пользуются на разных этапах финансового анализа. Мы рассчитали прибыль до налогообложения. После уплаты налогов и определения разницы получим чистую прибыль.
На производстве часто пользуются валовой прибылью — разницей между выручкой и себестоимостью. Она показывает, сколько денег остаётся у организации для покрытия постоянных расходов. Если показатель отрицательный, говорят о нежизнеспособности предприятия. Нужна оптимизация процессов или перепрофилирование на другие продукты.
Куда смотреть в бухгалтерской отчётности
Показатели определяют по отчёту о финансовых результатах (ОФР) и бухгалтерскому балансу (ББ):
- Выручка — строка 2110 ОФР.
- Прочие доходы — строки 2310, 2320 и 2340 ОФР.
- Прибыль до налогообложения — строка 2300 ОФР.
- Валовая прибыль — строка 2100 ОФР.
- Чистая прибыль — строка 2400 ОФР.
- Нераспределённая прибыль — строка 1370 ББ.
Предприниматель своевременно реагирует на проблемы и эффективнее планирует деятельность, если регулярно следит за доходом, выручкой и прибылью. Но одного контроля недостаточно, требуется анализ и интерпретация данных. Эльба подготовила начальный курс, который поможет сделать первые шаги в финансовом анализе.
Видеокурс по финанализу
Научитесь контролировать финансовые потоки и предотвращать кассовые разрывы
Начать учиться
Кратко
- Доходы, выручка и прибыль — разные понятия с существенными отличиями. Понимание разницы важно для финансового анализа.
- Доход — это любое изменением капитала. К нему относятся поступления от основной деятельности и прочие платежи.
- Выручка — это поступления от основной деятельности за товары или услуги.
- Прибыль — это разница между доходами и расходами. Показатель характеризует успешность предприятия.
- Анализ показателей позволяет своевременно реагировать на проблемы, эффективнее планировать деятельность и быстрее достигать стратегических целей.
Статья актуальна на 18.01.2023
Продолжайте читать
Индивидуальный предприниматель – это юридическое лицо или физическое
Можно ли платить работнику зарплату на карту другого человека
Уличная торговля: нужно ли разрешение, онлайн‑касса и регистрация?
Ещё больше полезного
Рассылка для бизнеса
Дайджест о законах, налогах, отчётах два раза в месяц
Успех! Мы выслали подтверждение на адрес указанной вами электронной почты.
Подписываясь, вы соглашаетесь на обработку персональных данных и получение информационных сообщений от группы компании СКБ Контур
Соцсети
Новости и видео — простыми словами, с заботой о бизнесе