
Каждый учредитель предприятия или организации имеет право на получение прибыли от деятельности такой организации. Одним из видов прибыли, которые получает акционер субъекта хозяйствования, являются дивиденды. В статье мы познакомим Вас с понятием дивидендов, спецификой их начисления и выплаты, а также с типовыми бухгалтерскими проводками.

Что такое дивиденды
Под дивидендами понимают часть прибыли предприятия, которая подлежит распределению между учредителями, участникам и прочими акционерами хозяйствующего субъекта. Размер выплаты определяется в зависимости от доли акций, которой обладает то или иное лицо, а также от их вида.
Порядок выплаты дивидендов определяется на общем собрании акционеров, где решается, какая сумма будет выплачена каждому из владельцев акций, а также определяется периодичность таких выплат. Решение акционеров фиксируется соответствующим актом. Как правило, дивиденды выплачивают раз в год, реже – раз в полгода или раз в квартал. Выплаты акционерам в последних двух случаях называют промежуточными или предварительными.
Начисление и выплата дивидендов в 1С
Законодательство предусматривает случаи, когда общество не может осуществлять выплаты акционерам. К ним относят:
- угроза банкротства;
- уменьшение уставного фонда, возникающее вследствие выплаты;
- уставной капитал участниками общества внесен в неполном объеме.
Сумма дивидендов является объектом налогообложения. Предприятие осуществляет перечисление налога в момент выплат акционерам. Согласно изменений, внесенных в Налоговый кодекс, размер ставки налога:
- для отечественных компаний с 01.01.2015 составляет 13%,
- для компаний или физических лиц-нерезидентов – 15%.
Типовые проводки по начислению и выплате дивидендов
При распределении прибыли в качестве дивидендов используют счет 84. Выплату осуществляют со счета 75.02.
Методику учета и типовые бухгалтерские проводки рассмотрим на примерах.
Пример проводок по выплате дивидендов резидентам и нерезидентам
по итогам года ООО «Молния» получило прибыль в размере 365 000 руб. На общем собрании акционеров было принято решение о распределении прибыли на дивиденды акционерам. Уставной капитал ООО «Молния» распределен на 110 акций, 25 из которых владеет гражданин Аргентины, а владельцем 85 акций является резидент.
По решению, зафиксированного в акте собрания акционеров, бухгалтер ООО «Молния» сделал такие проводки:
| Дт | Кт | Описание | Сумма | Документ |
| 84 | 70 | Начисление дивидендов акционеру-резиденту (365 000 руб. /110 *85) | 282 045 руб. | Акт собрания акционеров |
| 84 | 75/2 | Начисление дивидендов акционеру-нерезиденту (365 000 руб. /110 *25) | 82 955 руб. | Акт собрания акционеров |
| 70 | 68 НДФЛ | Удержание НДФЛ с дивидендов резидента (282 045 руб. * 13%) | 36 666 руб. | Акт собрания акционеров |
| 75/2 | 68 НДФЛ | Удержание НДФЛ с дивидендов нерезидента (82 955 руб. * 15%) | 12 443 руб. | Акт собрания акционеров |
| 70 | 51 | Перечисление суммы дивидендов учредителю-резиденту (282 045 руб. — 36 666 руб.) | 245 379 руб. | Платежное поручение |
| 75/2 | 51 | Перечисление суммы дивидендов учредителю-гражданину Аргентины (82 955 руб. — 12 443 руб.) | 70 512 руб. | Платежное поручение |
Дивиденды и убыток
по решению акционеров ООО «Север Плюс» были выплачены промежуточные дивиденды по итогам 6 месяцев в сумме 428 000 руб. Выплата производилась директору ООО «Север Плюс» Спиридонову Л.К., который является налоговым резидентом. По итогам года, согласно отчету о финансовых результатах, у ООО «Север Плюс» сформировался убыток, в связи с чем промежуточная выплата Спиридонову не признается дивидендами.
Данные операции были отражены в проводках следующим образом:
| Дт | Кт | Описание | Сумма | Документ |
| 84 | 70 | Проводка по начислению дивидендов Спиридонову Л.К. | 428 000 руб. | Акт собрания акционеров |
| 70 | 68 НДФЛ | Удержание НДФЛ с дивидендов Спиридонова Л.К. (428 000 руб. * 13%) | 55 640 руб. | Акт собрания акционеров |
| 70 | 51 | Перечисление суммы дивидендов Спиридонову Л.К. (428 000 руб. — 55 640 руб.) | 372 360 руб. | Платежное поручение |
| 70 | 84 | Сторно суммы начисленных дивидендов | 428 000 руб. | Отчет о финансовых результатах |
| 91/2 | 73 | Начисление прочих выплат Спиридонову Л.К. | 428 000 руб. | Отчет о финансовых результатах |
| 68 НДФЛ | 70 | Сторно начисленного НДФЛ с дивидендов Спиридонова Л.К. | 55 640 руб. | Отчет о финансовых результатах |
| 73 | 68 НДФЛ | Начисление НДФЛ с прочих выплат | 55 640 руб. | Отчет о финансовых результатах |
| 51 | 70 | Сторно перечислений дивидендов Спиридонову Л.К. | 372 360 руб. | Отчет о финансовых результатах |
| 73 | 51 | Перечисление суммы дивидендов Спиридонову Л.К. | 372 360 руб. | Платежное поручение |
| 99 | 68 Налог на прибыль | Отражение постоянного налогового обязательства (428 000 руб. * 20%) | 85 600 руб. | Декларация по налогу на прибыль |
При выплате дивидендов не стоит забывать о сроках перечисления налогов, нарушение которых влечет за собой штрафы и пени.
- Налоги с дивидендов
- Начисление и выплата отпуска в проводках на примере
- КБК для НДФЛ с дивидендов в 2020 году
- Уплата налогов — как отразить в бухгалтерских проводках
- Сальдовка
- Проводки по бухучету — примеры и таблицы (2019)
- Другие проводки
Источник: saldovka.com
Как отразить выплату дивидендов в учете и удержать НДФЛ

В конце марта организации подводят итоги работы за год. У бухгалтеров ООО и АО появляется дополнительная нагрузка – дивиденды в АО и доли распределенной прибыли в ООО – их нужно начислить, выплатить, отразить в учете, и заплатить с них НДФЛ.
Под «дивидендами» принято понимать выплаты вознаграждения владельцам акций. Однако НК, в ст.43 приравнивает к дивидендам и доли распределенной прибыли, которые получают участники ООО.
Поэтому в статье будут рассмотрены особенности учета, которые характерны как для АО, так и ООО: когда появляется право на выплату дивидендов, какими документами нужно оформлять выплату дивидендов, как отразить начисление дивидендов в учете, как отразить выплату дивидендов, начисление и уплата НДФЛ с суммы дивидендов, отражение дивидендов и НДФЛ с них в формах 2-НДФЛ и 6-НДФЛ.
1. Когда появляется право выплаты дивидендов акционерам АО и доли прибыли участникам ООО
2. Право на получение доли прибыли участниками ООО
3. Как оформить выплату дивидендов в АО и прибыли в ООО?
4. Как отразить начисление дивидендов в учете?
5. Как отразить выплату дивидендов акционерам?
6. Сроки и порядок учета выплаты долей прибыли участникам ООО
7. Начисление и выплата дивидендов в 1С версии 8.3
8. НДФЛ с суммы дивидендов: начисление и уплата
9. Начисленные дивиденды в 6-НДФЛ
10. Отражение дивидендов в 2-НДФЛ
Если вы предпочитаете смотреть видео — самое важное по теме вы найдете в видеоуроке:
А теперь, более подробно пройдем по всем пунктам плана статьи.
1. Когда появляется право выплаты дивидендов акционерам АО
Основные нормативные документы:
- Федеральный закон от 26.12.1995 № 208-ФЗ «Об акционерных обществах»
- Федеральный закон от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью»
- НК, часть II
АО и ООО могут выплачивать дивиденды и доли от прибыли по итогам работы за первый квартал, полугодие, девять месяцев и год.
Рассмотрим право выплаты дивидендов в АО. Единственное основание для выплаты дивидендов владельцам обычных и привилегированных акций – протокол общего собрания акционеров. Именно на таком собрании принимается решение о том, будут ли вообще выплачиваться дивиденды акционерам или нет.
Есть еще и законодательные ограничения на выплату дивидендов, они приведены в ст.43 закона № 208-ФЗ.
Очень интересна судебная практика по вопросам права на выплату и получение дивидендов. Из нее следуют важные выводы о правах АО и акционеров.
В протоколе должны быть определены:
- размер дивидендов по каждой категории акций
- форма выплаты (денежная или неденежная)
- порядок выплаты дивидендов в неденежной форме
- дата, на которую будет определен список акционеров
2. Право на получение доли прибыли участниками ООО
Доля прибыли, которая должна быть распределена между участниками ООО определяется общим собранием его участников. Решение участников должно быть записано в протоколе собрания.
В протоколе достаточно зафиксировать сумму чистой прибыли, которая будет выплачена участникам. А само распределение прибыли происходит:
- пропорционально долям участников (абз.1 п.2 ст.28 закона № 14-ФЗ)
- на основании устава, если в нем определен другой порядок распределения прибыли (абз.2 п.2 ст.28 закона № 14-ФЗ)
Также нужно помнить, что ст.29 закона № 14-ФЗ определены ситуации, в которых ООО не может распределять прибыль между своими участниками.
3. Как оформить выплату дивидендов в АО и прибыли в ООО?
Больших различий между АО и ООО нет. Но есть отдельные нюансы.
После того, как прошло собрание акционеров, не позднее трех рабочих дней после его окончания должен быть оформлен протокол. Обязательные реквизиты протокола общего собрания акционеров:
- дата составления
- номер
- место и дата проведения собрания
- председатель и секретарь собрания
- общее количество голосов, которые есть у владельцев голосующих акций
- количество голосов у тех, кто принимал участие в собрании
- повестка дня
- вопросы, по которым проводилось голосование и результаты голосования
- принятые решения, в том числе и о размере дивидендов
- подписи учредителей
На основании протокола выпускается приказ по организации, который должен обеспечить выплату дивидендов. Основание для приказа – протокол общего собрания акционеров или выписка из него.
Итак, как же правильно оформить выплату дивидендов?
- протокол (в двух экземплярах)
- приказ
Если в протоколе нет решения о выплате дивидендов, то приказ делать не нужно.
Как оформить выплату долей распределенной прибыли в ООО? На основании протокола или решения общего собрания участников, в ООО выпускают приказ. В приказе указывается только сумма чистой прибыли, которую нужно выплатить.
На основании приказа бухгалтер делает расчет: определяет сумму, которую нужно выплатить каждому из участников ООО. За базу распределения надо брать доли участников или тот порядок, который определен уставом.
Расчет оформляется бухгалтерской справкой.
4. Как отразить начисление дивидендов в учете?
Источник выплаты дивидендов и долей прибыли – чистая прибыль, которая определяется по данным бухгалтерской отчетности АО и ООО.
Для учета чистой прибыли Планом счетов (приказ Минфина от 31.10.2000 № 94н) предусмотрен счет 84 «Нераспределенная прибыль (непокрытый убыток).
«Вторая» сторона проводки:
- счет 75, если акционер (участник) не сотрудник организации
- счет 70, когда дивиденды нужно выплатить работнику
Бухгалтерские проводки на дивиденды, таким образом, получатся следующие:
Дт 84 – Кт 70 (75)
5. Как отразить выплату дивидендов акционерам?
После того, как дивиденды начислены, их нужно выплатить.
Законами установлены разные сроки и правила выплат для АО и ООО.
Законом № 208-ФЗ в п.6 ст.42 установлены сроки выплаты дивидендов:
- 10 рабочих дней для номинального держателя акций и доверительного управляющего, который является профессиональным участником рынка ценных бумаг. Оба должны быть зарегистрированы в реестре акционеров
- 25 рабочих дней другим лицам, которые зарегистрированы в реестре
Кто такие номинальные держатели акций и доверительные управляющие?
Номинальный держатель акций – депозитарий, на лицевом счете которого учитываются права на принадлежащие другим лицам ценные бумаги.
Доверительный управляющий – профессиональный участник рынка ценных бумаг, которому были переданы ценные бумаги, в нашем случае акции. Доверительный управляющий ведет учет ценных бумаг и соблюдает все права и обязанности, которые связаны с такими бумагами.
Если говорить простыми словами, номинальные держатели акций и доверительные управляющие – это, своего рода, посредники между АО и владельцами акций. Таким «посредникам» выплаты дивидендов нужно проводить раньше, чем всем остальным акционерам.
Дивиденды могут быть перечислены:
- на банковские счета (физических и юридических лиц)
- почтовым переводом только физическим лицам, когда нет информации о банковском счете
Перечисление дивидендов отражается в учете проводками:
- физическим лицам, с которых удержан НДФЛ
Дт 70 (75) – Кт 51 на сумму дивидендов за минусом НДФЛ
Дт 70 (75) – Кт 68 на сумму НДФЛ
- юридическим лицам
Дт 75 – Кт 51 на всю сумму дивидендов
Обратите внимание, что в ст.42 закона № 208-ФЗ не предусмотрена выплата дивидендов наличными деньгами через кассу организации.
Подробнее про расчет и удержание НДФЛ будет рассказано ниже.
6. Сроки и порядок учета выплаты долей прибыли участникам ООО
Срок выплаты доли прибыли может быть определен в уставе. Но он не может превышать 60 дней со дня принятия решения о распределении прибыли (ст.28 закона № 14-ФЗ). Когда в уставе не прописан срок выплат, то также действует правило шестидесяти дней.
Выплата долей распределенной прибыли может проводиться как безналичными переводами на расчетные счета, так и наличными деньгами через кассу организации.
Если предполагается выплата из кассы, то нужно помнить о том, что согласно п.2 Указаний ЦБ РФ № 3073-У от 07.10.13 «Об осуществлении наличных расчетов», на выплату долей распределенной прибыли не может быть израсходована текущая выручка, которая поступила в кассу за проданные товары, работы, услуги. Наличные деньги нужно сначала получить в банке, а только потом выдавать участникам ООО.
Бухгалтерские проводки при выплате долей распределенной прибыли между участниками:
- физическим лицам, с которых удерживается НДФЛ
Дт 70 (75) – Кт 50 (51) на сумму дивидендов за минусом НДФЛ
Дт 68 – Кт 51 на сумму НДФЛ
- юридическим лицам
Дт 75 – Кт 50 (51) на всю сумму дивидендов
7. Начисление и выплата дивидендов в 1С версии 8.3
О том как правильно отразить в учете начисление и выплату дивидендов с помощью программы 1С версии 8.3 показано в нашем видео.
8. НДФЛ с суммы дивидендов: начисление и уплата
Организация, которая выплачивает дивиденды, обязана начислить и уплатить в бюджет НДФЛ с суммы выплаченных дивидендов. Другими словами – АО и ООО выступают налоговыми агентами по НДФЛ. Такая обязанность следует из п.3 ст.214 НК.
Налоговая ставка по НДФЛ для резидентов составляет 13% (п.1 ст.224 НК), для нерезидентов – 15%. Налоговые вычеты при расчете суммы НДФЛ не применяются (п.3 ст.210 НК).
Удержание НДФЛ, согласно п.4 ст.226, происходит на дату выплаты дивидендов. Это значит, что проводка:
Дт 75 (70) – Кт 68
выполняется в день выплаты дивидендов.
А вот сроки перечисления НДФЛ в бюджет у ООО и АО отличаются.
С ООО все просто: удержанный НДФЛ нужно перечислить в день выплаты дивидендов или на следующий день после выплаты (п.6 ст.226 НК).
С АО немного сложнее. Согласно п.4 ст.226.1 НК, российская организация, которая выплачивает доходы по своим ценным бумагам, является налоговым агентом.
Налоговый агент в рамках п.9 ст.226.1 должен уплатить удержанный НДФЛ в течение месяца. Отсчет начинается с наиболее ранней из дат:
- дата окончания налогового периода;
- дата выплаты денежных средств;
- дата окончания срока действия договора, на основании которого АО выплачивает дивиденды физ.лицу, причем во внимание нужно брать договор, последний по дате начала действия.
При перечислении НДФЛ в бюджет должна быть сделана проводка: Дт 68 – Кт 51. Кстати, в одной из статей мы уже подробно разбирали правила заполнения платежных поручений.
На этом обязанности организации, которая выплатила дивиденды и доли распределенной прибыли не заканчиваются. Выплаченные дивиденды нужно отразить в качестве дохода в справках по формам 2-НДФЛ и 6-НДФЛ.
9. Начисленные дивиденды в 6-НДФЛ
В каких строках 6-НДФЛ отражаются начисленные дивиденды?
В строке 020 вместе со всеми начисленными доходами, отдельно выделяются в строке 025.
Строки для отражения суммы НДФЛ:
- 040, по этой строке НДФЛ с дивидендов показывается вместе с НДФЛ от других доходов
- 045, в этой строке выделяется НДФЛ только с дивидендов
В справке по форме 6-НДФЛ должны быть указаны:
- дата получения дивидендов (стр.100)
- дата удержания налога (стр.110), даты по строкам 100 и 110 будут совпадать
- дата перечисления НДФЛ в бюджет (стр.120), о сроках перечисления было написано в предыдущем разделе
Для АО и ООО порядок отражения дивидендов и долей распределенной прибыли в 6-НДФЛ одинаковый.
Давайте рассмотрим пример выплаты дивидендов:
ООО в марте 2017 года распределило дивиденды за 2016 год. 28.03.2017 была выплачена 1-я часть распределенной суммы — 150 000 руб. 11.04.2017 был выплачен остаток — 80 000 руб.
Отражение начисленных дивидендов и НДФЛ в 6-НДФЛ в первом квартале:

6-НДФЛ за первое полугодие будет выглядеть так:

Теперь вы знаете, как отразить выплату дивидендов в расчете 6-НДФЛ. Но отчетность по данному налогу этой формой не ограничивается.
10. Отражение дивидендов в 2-НДФЛ
Справка по форме 2-НДФЛ выдается организацией по заявлению работника, в ней отражаются все доходы, вычеты и сумма удержанного налога.
Для отражения дивидендов в справке 2-НДФЛ, нужно использовать код 1010.
Как и в случае с 6-НДФЛ, правила заполнения для АО и ООО одинаковые.
Данные примера выплаты дивидендов из предыдущего пункта дополним следующими условиями: распределенная сумма была выплачена четырем участникам ООО в равных долях. Значит, каждый из участников получил:
28.03.2017 по 37500 рублей (НДФЛ 4875 рублей)
11.04.2017 по 20000 рублей (НДФЛ 2600 рублей)
Один из участников в 2018 году попросит справку 2-НДФЛ для предъявления в налоговую. Эта справка в части выплаченных дивидендов будет иметь следующий вид:

Здесь мы коснулись только специфических моментов в заполнении справки. Очень подробно и пошагово справки 2-НДФЛ разбирались в этой статье, почитайте.
Сам по себе бухгалтерский учет начисления и выплаты дивидендов, а также удержания и перечисления НДФЛ несложный. Самое главное, чтобы у вас, как у бухгалтера, были все необходимые документы, которые подтверждают правомерность выплат.
Делитесь в комментариях своими историями и, конечно, задавайте вопросы.
Как отразить выплату дивидендов в учете и удержать НДФЛ
- ← Учет полученных кредитов и займов, процентов и расходов по ним
- Раздельный учет и распределение НДС при экспорте товаров →
Источник: azbuha.ru
Выплачиваем дивиденды в 1С ЗУП сотрудникам и физ. лицам

Сразу следует отметить, что есть возможность начислить дивиденды в 1С ЗУП, как физлицам, так и сотрудникам. По юр. лицам такая возможность есть в конфигурации 1С:Бухгалтерия 3. Ставка НДФЛ для сотрудников и физлиц по выплаченным дивидендам составляет 13%. Также необходимо формировать такие отчеты как 2-НДФЛ и 6-НДФЛ.
Далее перейдем к выполнению действий в программе 1С ЗУП. Откроем раздел “Зарплата” и далее выберем пункт “Дивиденды”.

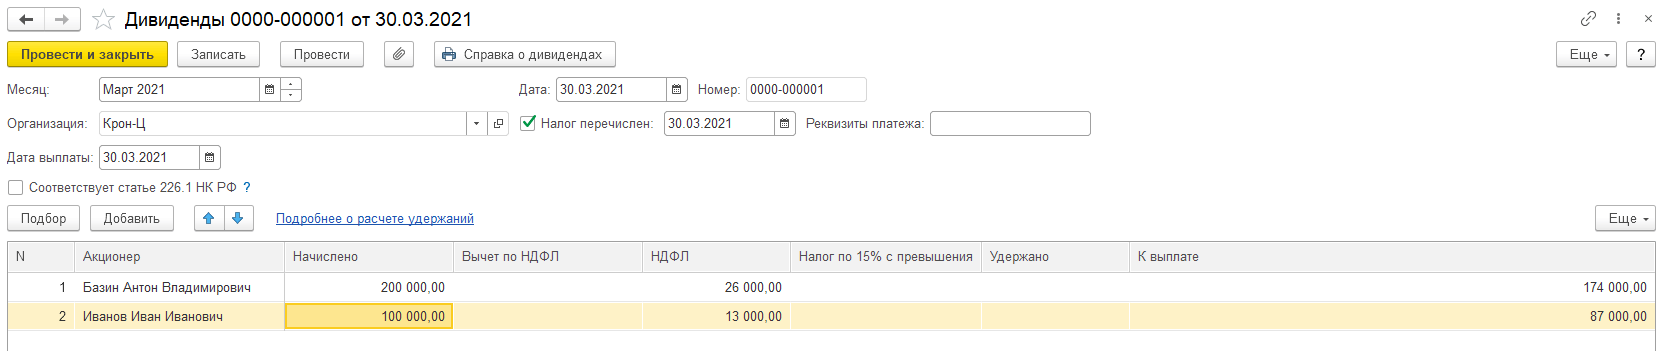
Создадим новый документ по кнопке “Создать” в открывшейся форме списка документов. Указываем нужную организацию в новом документе, если учет в программе ведется по нескольким. Изменяем месяц, если подставленный программой текущий не подходит, далее указываем дату выплаты. “Соответствует статье 226.1 НК РФ” означает, что доходы будут включаться в 2-НДФЛ.
Далее добавляем нужных физ. лиц в табличную часть документа ниже. В колонке “Начислено” указываем сумму дивидендов, которые были начислены, выбранному физ. лицу. После этого в колонке “НДФЛ” программа автоматически рассчитает результат. Если имеется налоговый вычет, то его необходимо внести в соответствующую колонку. После заполнения документа остается его провести.
Также хочется отметить, что программа не подразумевает возможность формирования ведомости на выплату наличных денежных средств или перечисления на банковский счет. Данные операции необходимо оформлять в конфигурации Бухгалтерия.
Начисленные в программе дивиденды будут считаться выплаченными и будут автоматически попадать в декларацию 6-ндфл.
Перейдем в раздел “Отчетность и справки” и выберем пункт “1С-отчетность”. Создаем новый отчет и в списке выбираем 6-НДФЛ с 2021 года. После чего его необходимо будет заполнить и перейти во второй раздел отчета. В графе с кодом строки “111” отобразится сумма дохода, полученная в виде дивидендов.
На следующий день после дня выплаты дивидендов необходимо будет уплатить НДФЛ в бюджет. В данной конфигурации при начислении дивидендов они сразу считаются выплаченными.
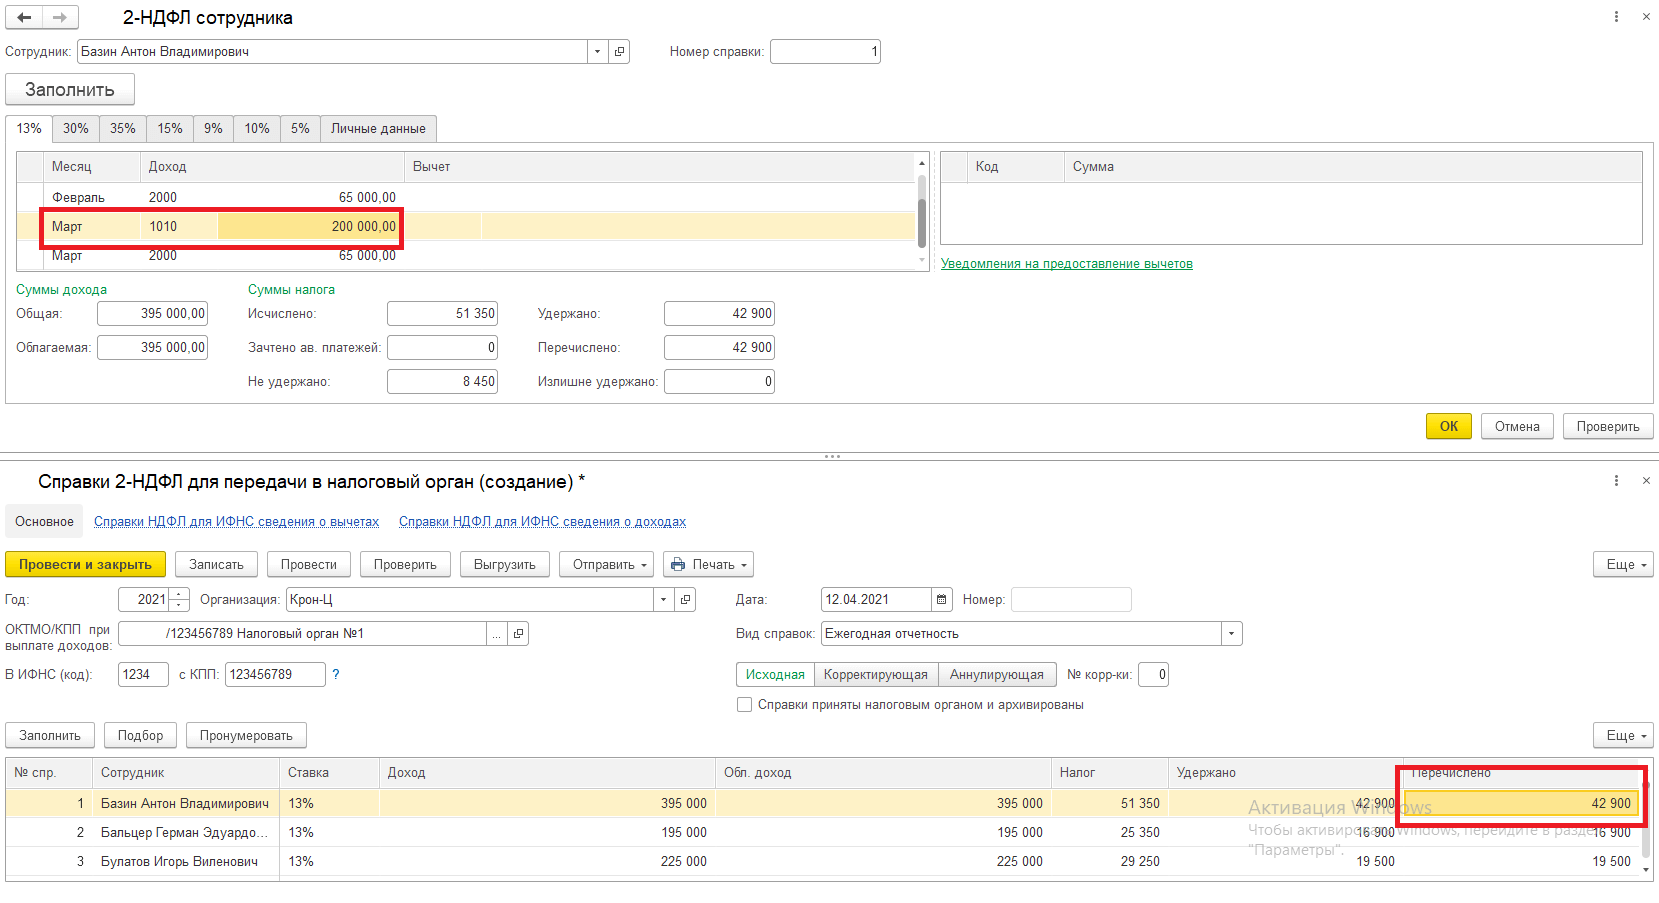
Выплата будет отражена в декларации 2-НДФЛ, которую также можно сформировать из 1С-отчетности. После заполнения справки, кликнув два раза в колонке “Перечислено” в строке определенного сотрудника можно увидеть результаты перечисления по месяцам.
Остались вопросы? Получите бесплатную консультацию!
Бесплатные сервисы для пользователей 1С ИТС:
Источник: www.servicetrend.ru