
Незнание часто порождает множество слухов, большинство из которых далеки от действительности. Так, люди, наслушавшись разговоров о том, что проценты по кредитной карте просто непосильные и плати-не плати, все равно останешься должен, не только не оформляют кредитку специально, но и стараются от нее избавиться, получив, например, в рамках зарплатного проекта.
Однако, дело не в карточке, и даже не в банке, а исключительно в том, кто ее использует. Ни один банк не будет обманывать своих клиентов: все, что вам предстоит ему выплатить за пользование ссудой, четко прописано в договоре. Как правило, если оплачивать покупки кредитной картой – это очень выгодно и не требует дополнительных выплат, то вот снятие наличных в банкомате обернется необходимостью платить серьезные проценты.
Следовательно, правило первое: никогда не снимать наличные с кредитной карты!
Это послужит двойной выплате процентов: собственно, за снятие наличных, плюс сам процент по кредиту. Учитывая, что сегодня картой можно расплатиться практически в любом магазине, острой необходимости снимать наличные нет.
КРЕДИТНЫЕ КАРТЫ: за или против? / Как правильно пользоваться кредиткой / Гусейн Иманов
Льготный период кредитной карты
Не забывайте о том, что практически каждая кредитная карта имеет свой льготный период. Если вы вернете взятые средства, проценты вам не начислят вообще. Однако мало кто обращает внимание на формулировку «Бесплатное пользование кредитом до 50 дней». Вот это самое «до» не одного человека заставило таки заплатить проценты.
Дело в том, что счет дням следует вести не от дня покупки, а от расчетного дня по выпискам вашей карты. Более подробно узнать о льготном периоде кредитной карты Сбербанка вы можете в статье.
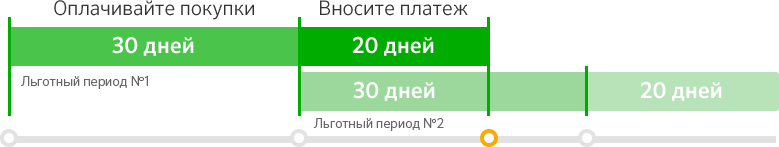
Например: выписка по вашей кредитке проводится 10 числа каждого месяца. Следовательно, сделав покупку по карте 11 числа, вы можете спокойно выплачивать деньги, частями или полностью, на протяжении почти двух месяцев. Однако, расходовав средства карты 8 числа, вы сами сократите свой льготный период до 20 дней.
Если все же нужны именно наличные средства, постарайтесь снять их так, чтобы расход денег с кредитки квалифицировался как покупка. Сделать это вполне возможно, о том, как именно – мы расскажем немного позже. Причем сложного или противозаконного в таких способах абсолютно ничего нет.
Внимание! Льготные период кредитной карты распространяется только на покупки, оплаченные безналичным путем! По операциям со снятием наличных денег вы остаетесь сразу без льготного периода и вынуждены выплатить комиссию за снятие наличных в размере 3% от сумму снятия, но не менее 390 рублей (при снятии в банкомате Сбербанка). Поэтому советуем без надобности не снимать наличные в банкомате с кредитной карты.
Другие способы
Еще один способ «удешевить» для себя пользование кредитной картой – это внимательно изучить все услуги, которые банк включил в ваш договор и отключить те, в которых у вас нет необходимости, но платить за них вам все равно приходится. В перечне дополнительных платных услуг обычно состоит смс-оповещение о всех движениях по счету, страхование как собственно самого кредита, так и вашей жизни (кстати, довольно немаленькая сумма!) и множество других, часто бесполезных.
Что вы теряете, отключив все эти услуги? Ничего. В любом банке сегодня есть возможность отслеживать всю информацию на персональной страничке в интернете, соответственно, смс-оповещения не нужны в принципе. Да и страхование, как таковое, вам не пригодится.
Внося ежемесячный платеж, не стоит ориентироваться на ту сумму, которую банк указывает, как минимально необходимую. К сожалению, все рассчитано так, что минимальными платежами можно вообще не расплатиться за кредит – только выплачивать проценты по ссуде. Ну или к тому дню, когда вы все же рассчитаетесь с долгом, переплата будет просто невероятной. Погашать кредит следует быстро и крупными суммами, только тогда удастся избежать лишних расходов.
Сколько можно потратить денег по кредитной карте Сбербанка
Потратить по кредитной карте можно ограниченную сумму — она еще называется кредитным лимитом карты. Кредитный лимит возобновляется, когда вы пополняете карту!
Откуда я могу узнать свой лимит по кредитной карте?
Вы можете его узнать любым удобным способом:
- Отправив СМС на номер 900 (Отправьте СМС с текстом «БАЛАНС 1234» на номер 900, где 1234 — последние 4 цифры карты)
- В приложении Сбербанк Онлайн
- В Личном кабинете Сбербанк Онлайн
- Запросив баланс в банкомате
По кредитной карте можно тратить свои личные средства, если внести их на карту сверх кредитного лимита.
Как узнать когда у меня крайний срок оплаты по кредитной карте?
При подключенной услуге Мобильный Банк от Сбербанка вам заблаговременно придет СМС с суммой оплаты и со сроком погашения.
Вот как это выглядит на реальном примере:

Оценить статью:

 (14 оценок, среднее: 4,93 из 5)
Источник: sberbanki-onlajn.ru
Как пользоваться кредитной картой Сбербанка 50 дней без процентов

ПАО «Сбербанк» является самым крупным банком в РФ и странах СНГ с широкой сетью подразделений, который предлагает весь спектр финансовых услуг. Для привлечения новых клиентов, компания постоянно работает над условиями кредитных продуктов. Сбербанк предлагает своим клиентам выпустить кредитную карту с беспроцентным периодом на 50 дней, которая станет универсальным инструментом для закрытия незначительных финансовых проблем. Рассмотрим подробнее в данной статье, как пользоваться кредитной картой Сбербанка 50 дней.
Особенности кредитной карты Сбербанка на 50 дней без процентов
В настоящее время многие оформляют кредитные карты, чтобы закрыть какие-то незначительные расходы. Но прежде чем узнать, как пользоваться картой, необходимо уточнить некоторые особенности:
- Карта Сбербанка 50 дней означает, что именно это время действует, так называемый грейс-период – период, в течение которого вы можете пользоваться средствами банка без начисления процентов.
- Вы, являясь заемщиком, получаете беспроцентный кредит, сумма которого может достигать до 500000 рублей.
- Период 50 дней не фиксирован, то есть сроки гашения действуют по разным операциям. Датой начала периода является то число, когда формируется отчет по долгу.

Как пользоваться кредитной картой Сбербанка 50 дней
Если вы оформили кредитную карту, необходимо знать, как ей пользоваться. Чтобы это сделать, необходимо учитывать:
- Соблюдайте все требования, которые устанавливает банк, для пользования средствами без процентов.
- Только если вы оплачиваете товары картой, не будет взиматься комиссия. Сбор составляет 3-4%, но не меньше 390 руб.
- Если вы снимаете наличные, то 50 дней льготного периода действовать не будут.
- В личном кабинете, мобильном приложении или по смс будет доступна любая информация по датам платежей или лимиту.
- Льготный 50-дневный период делится на две части — через 30 дней вы должны внести некоторую сумму на счет и в последующие 20 дней полностью погасить задолженность. В таком случае грейс-период сохранится.
- По любому вопросу вы всегда можете обратиться на короткий бесплатный номер оператора «900» или в любом ближайшем отделении.

Как получить кредитную карту
Существует определенные условия получения карты – вы должны являться гражданином страны и иметь прописку в регионе, где есть отделения банка. Необходимый стаж для получения кредита должен составлять не менее полугода.
Для получения карты нужно предоставить следующие документы:
- Паспорт гражданина РФ;
- Свидетельство ИНН;
- Справку 2-НДФЛ ( в некоторых программах она не требуется).
Примечание: сотрудник банка вправе запросить другие подтверждающие документы.

После того как вы собрали необходимый пакет документов, подойдите в ближайшее отделение банка и оформите заявление. Существует так же возможность оставления заявки онлайн через личный кабинет банка. Заявление рассматривается до трех рабочих дней.
Если у вас возникают непредвиденные расходы, то вы можете оформить кредитную карту с беспроцентным периодом на 50 дней. Однако необходимо учитывать все нюансы и лучше укладываться в грейс-период и не допускать просроченной задолженности. Учитывайте все особенности при пользовании кредитным продуктом.
Оцените, пожалуйста, публикацию:
Частые вопросы

На сегодняшний день довольно популярны кредитные к.

На сегодняшний день многие пользуются кредитными к.

Используя кредитные карты, основную массу вопросов.

Любая смена личных данных, в том числе смена фамил.
Источник: sberbankir.com
Принцип работы кредитной карты Сбербанка

Финансовые советы от эксперта
Автор статьи
Евгений Беляев
Время на чтение: 5 минут
Чтобы избежать необоснованных расходов, перед оформлением кредитки следует разобраться, как ей пользоваться. Понимание базовых принципов работы кредитной карты Сбербанка поможет грамотно управлять личными финансами, извлекать выгоду от использования платежного инструмента. Разберем, как получить максимальную отдачу от пластика.
Изучите свой тариф
В первую очередь следует ознакомиться с условиями предоставления займа. Ориентируясь на тарифы, можно тратить кредитные средства таким образом, чтобы не переплачивать банку «кровные» деньги. Однако, в ряде случаев, заемщику все же придется столкнуться с минимальными затратами, даже при строгом соблюдении условий грейса. Речь идет о:
- годовой комиссии за обслуживание карты (в рамках акционных предложений можно оформить карту с нулевой комиссией);
- платных услугах банка, подключаемых при выдаче пластика.
Также, планируя снимать наличность с кредитки Сбербанка, стоит быть готовым к уплате комиссии (3-4%, но не менее 390 рублей), а также к тому, что данная операция не попадает под грейс, и на сумму обналичивания сразу насчитается процент.
Мнение эксперта
Евгений Беляев
Юрист-консультант, финансовый эксперт
Обратите внимание на штрафы и пени, взимаемые кредитором при допущении просрочки по кредиту.
Как функционирует пластик?
Чем кредитка отличается от обычного потребительского займа, и почему в ряде случаев выгоднее оформить именно пластик? Принцип действия сбербанковской кредитной карты довольно прост: заемщик может пользоваться средствами лимита бесплатно в пределах льготного периода.
Под грейс попадают исключительно безналичные расчеты. Действие беспроцентного периода закончится, если держатель снимет наличку с карточки, отправит перевод физическому лицу, переведет деньги с кредитки на свой дебетовый счет, совершит с пластика платеж для оплаты ссуды и др.
Максимальная продолжительность грейс-периода любой карты Сбербанка – 50 дней. Его отсчет начинается с числа, указанного на ПИН-конверте. Ошибочно отмерять беспроцентное время с момента первой покупки по карточке. Чтобы не допустить досадных просчетов и не переплачивать банку проценты, при оформлении пластика лучше подробно расспросить специалиста о правилах участия в льготной программе.
Пожалуйста, введите все значения правильно.
Ежемесячный платеж
Первый платеж
Общая сумма процентов
Итого ежемесячных комиссий
Итого годовое комиссий
Переплата в процентах
Общая сумма долга
Грейс период формально делится на два этапа – это отчетное и платежное время. Данные промежутки характеризуются своими нюансами. Разберемся в этом вопросе подробнее.
Постигаем особенности работы грейса
Важно разобраться, что представляет собой отчетный и платежный период. Так, отчетное время продолжается 30 дней, которые составляют большую часть «беспроцентных» пятидесяти суток. Старт данного промежутка начинается с числа активации кредитки, указанного на ПИН-конверте. Важно запомнить для себя эту дату, и не путать начало грейса с моментом совершения первой покупки.
Отсчет первых тридцати суток начнется сразу после получения клиентом пластика на руки. Однако Сбербанк допускает возможность изменить эту дату при оформлении кредитного соглашения. По прошествии 30 дней, ФКУ составит выписку, где будут прописаны все транзакции по кредитке, указана общая сумма накопленного долга, отмечен минимальный взнос, обязательный к уплате.
Мнение эксперта
Евгений Беляев
Юрист-консультант, финансовый эксперт
Если в ваших планах – использовать беспроцентный период на все сто процентов, необходимо погасить задолженность перед банком в полном объеме в течение последующих 20 суток платежного времени.
Если по окончании платежного периода кредитный лимит не будет восполнен до нужного размера, банк насчитает на долг процент, а также сумму пеней. Двадцатидневный срок дается держателю кредитки для полного погашения обязательств перед банком, накопленных на протяжении отчетного периода.
Когда в течение платежного времени заемщик «закинет» на счет только минимальный взнос, при этом полностью не погасит задолженность, то на сумму долга насчитаются исключительно проценты по ставке, зафиксированной в договоре, пеня применяться не будет.
Считаем сроки
Как все-таки правильно рассчитывать сроки возврата долга? Положить средства на кредитку допускается не только в платежный период, но и в отчетный, помимо того, наилучшим вариантом станет погашение задолженности непосредственно в первые 30 суток грейса.

Если возникает ситуация, что пополнить карточку в полном объеме нет возможности, нужно перевести на кредитный счет минимум – обязательный платеж. Его размер рассчитывается Сбербанком. Это обезопасит заемщика от начислений пени.
Разберем на конкретном примере принцип действия грейса кредитки, расскажем, как считать крайнюю дату взноса. Допустим, отчетная дата карточки – 10 число каждого месяца. Если первая трата с карты произойдет только 19 числа, то восполнить кредитный лимит необходимо будет в течение 41 оставшегося дня грейса. А если безналичная оплата с пластика произойдет 8 числа следующего месяца, то на возврат задолженности у заемщика останется всего 22 дня.
Мнение эксперта
Евгений Беляев
Юрист-консультант, финансовый эксперт
Чем раньше после отчетной даты будет совершена покупка, тем больше времени останется на погашение задолженности.
Лишь малая часть владельцев кредитных карт Сбербанка понимают, как правильно оценивать сроки беспроцентного периода. Если вникнуть в суть подсчета грейса сразу после получения пластика, можно пользоваться заемными деньгами без ущерба для личного бюджета. Когда понять принцип расчета никак не получается, лучше воспользоваться кредитным калькулятором. Удобная программа сама покажет дату очередного взноса, окончания льготного срока.
Стоит ли снимать «наличку»?
Не все операции, производимые с помощью сбербанковской кредитной карты, попадают под грейс. Действие беспроцентного периода направлено исключительно на выборочные транзакции, среди которых:
- безналичная оплата товаров в магазинах;
- покупки на различных интернет-серверах;
- оплата коммунальных квитков.
Перечень операций, аннулирующих действие грейса, четко регламентирован. Речь идет о/об:
- снятии наличности с пластика;
- переводах другим физлицам;
- отправке денег на личные дебетовые счета;
- оплате потребительских, ипотечных займов и пр.
Поэтому, при необходимости располагать именно наличкой, лучше воспользоваться программами потребительского кредитования. Так как, во-первых, по ним предусмотрена более низкая годовая ставка, во-вторых, уплачивать комиссию за снятие денег не придется. Обналичивать средства с кредитки невыгодно. Сбербанк снимет за операцию 3-4% от суммы, но не менее 390 рублей, помимо этого прервет действие грейса и начислит немаленькие проценты.
Мнение эксперта
Евгений Беляев
Юрист-консультант, финансовый эксперт
Цель кредитных карт – стимулировать безналичные расчеты клиентов, поэтому обналичивание денег крайне невыгодно для держателя пластика.
На самом деле, в подсчете сроков грейса нет ничего сложного. Достаточно просто запомнить отчетную дату по вашей карте и крайний день платежа. Они не будут меняться в зависимости от числа, когда совершена покупка. Также стоит отказаться от обналичивания денег с кредитки, совершения переводных операций. Используя карту исключительно для безналичных расчетов в магазинах, и вовремя пополняя лимит, можно пользоваться средствами бесплатно, не уплачивая Сбербанку лишних процентов.
Как закрывать долг?
Важно продумать, каким способом будет происходить пополнение кредитки. Это позволит избежать досадных просрочек из-за сроков зачисления переводов. Вернуть долг на карту Сбербанка можно несколькими путями:
- переведя деньги с банковского счета или дебетовой карточки;
- пополнив кредитку через сбербанковские банкоматы с функцией приема наличности;
- отправив СМС на номер 900 (если у вас имеется дебетовый пластик Сбербанка);
- через личный кабинет в программе «Сбербанк-Онлайн»;
- переведя деньги через электронные кошельки.
Пополнение кредитки через терминалы Сбербанка или путем внутренних переводов между своими счетами будет абсолютно бесплатным. Деньги в счет погашения долга поступят в кратчайшие сроки. Выбирая способы с привлечением посредников (электронные кошельки, платежи со счетов сторонних банков и пр.) нужно учитывать, что время зачисления средств может затянуться, и за выполнение операции будет списана комиссия.
Меняем лимит
При оформлении кредитной карты банк устанавливает ее максимальный лимит. В зависимости от выбранного платежного инструмента, он может варьировать от 10 до 600 тысяч рублей (до 3000000 руб. по премиальным пластикам). В пределах одобренного лимита пользоваться заемными средствами можно в течение всего срока действия карты. Если отмечается стабильное движение денег по кредитке, причем долг погашается всегда в срок, Сбербанк может в одностороннем порядке поднять допустимый лимит.
Также любой клиент вправе сам обратиться с подобной просьбой в банк. Необходимо составить заявление, к которому прикладываются документы, подтверждающие платежеспособность кредитополучателя. Допускается и снизить лимит по кредитке, для этого также нужно оставить заявку в отделении Сбербанка или через СДБО «Сбербанк-Онлайн».
Источник: baikalinvestbank-24.ru