
Сегодня большинство граждан Российской Федерации не могут позволить себе улучшить условия проживания за счёт собственных сбережений, по причине низкого уровня заработной платы и высокой стоимости жилья.
Большинство людей решают жилищный вопрос при помощи ипотечных кредитов, поскольку идея накопить на квартиру с зарплаты кажется нереальной.
Однако, как показывает практика, выход всё же есть. Проведя простые математические расчёты можно понять, как накопить необходимую сумму денег, для того, чтобы осуществить, казалось бы, несбыточную мечту.
Прежде всего, нужно поставить перед собой цель и тогда даже невысокий совокупный доход среднестатистической российской семьи позволит собрать необходимую сумму для приобретения собственного жилья.
Самое главное определить, что в каждом конкретном случае будет более выгодно, копить средства или воспользоваться ипотекой.
Примерные расчеты

Как НАКОПИТЬ на квартиру с обычной зарплаты без кредитов и ипотек: мой личный опыт.
В качестве примера как накопить на квартиру, откладывая с зарплаты, можно рассмотреть возможность приобретения жилплощади в столичном регионе.
Учитывая различные экономические и социальные особенности, а также численность населения и уровень жизни населения можно понять насколько реально жителю столицы со средним уровнем заработной платы накопить средства для покупки однокомнатной квартиры.
Согласно с данными Росстата средняя зарплата жителя Москвы на начало 2018 года составляла 80000 рублей.
Стоимость одного квадратного метра в новостройке равна 113 тысячам 22 рублям. Получается, что однокомнатная квартира, площадью 40 квадратных метров обойдётся покупателю в 4 миллиона 520 тысяч рублей.
Откладывая 31 тысячу рублей ежемесячно на счёт в банке, человек за год может накопить 372 тысячи.
В итоге, для того чтобы собрать необходимые 4,5 миллиона рублей понадобится 12-13 лет. Если при этом использовать средства из дополнительных источников доходов, то этот срок может быть значительно сокращён.
Стоит отметить, что данные расчёты актуальны на начало 2018 года, при уровне средней заработной платы 80 тысяч рублей. При этом не были взяты в расчёт различные факторы, такие как инфляция и колебания цен на рынке недвижимости.
Также не учитывается, что накопленные средства могут быть размещены на депозитном счёте и на них будут начислены проценты, что даст возможность получить значительно большую сумму по окончании срока действия договора.
Однако общий смысл такого примера сводится к тому, что, даже имея средний уровень доходов, любой человек за 10-12 лет может собрать необходимую сумму для покупки жилья, без переплаты огромных процентов кредитной организации. Если же в семье работают два человека, собрать средства получится ещё быстрее.
Как отложить требуемую сумму?
Для того чтобы собрать денежные средства можно воспользоваться определённой схемой. Вот примерная идея, как откладывать на квартиру с зарплаты:
Как купить квартиру с обычной зарплатой? Как накопить на квартиру? Личный опыт.
- пятьдесят процентов совокупного дохода могут быть потрачены на решение различных бытовых вопросов, включая и коммунальные платежи;
- 30% на развлечение и досуг;
- оставшиеся 20% необходимо отложить.
Однако данный расчёт идеально работает только в том случае, когда человек проживает один. Для семей с детьми, находящимися на иждивении, такие соотношения могут иметь несколько другие значения. Однако общие черты данной схемы останутся неизменными.
Что нужно делать, чтобы появились свободные средства?

В характере человека заложено свойство тратить средств больше, чем того требует реальная жизненная ситуация. Если человек хочет собрать некоторую сумму ему нужно упорядочить свои расходы.
- Прежде всего, необходимо потратить один месяц на то, чтобы учесть и записать все расходы. После этого нужно провести анализ и сократить бесполезные траты до минимума.
- В течение второго месяца, тратить денежные средства таким образом, чтобы осталась определённая сумма. Прежде чем совершать покупку необходимо задавать себе вопрос, нужно это делать или нет.
Каждый человек должен планировать свои расходы, возможно даже на несколько месяцев вперёд. Не стоит покупать ненужные вещи, только потому, что, нечто подобное есть у кого-то из знакомых. Разные семьи имеют свой уровень дохода.
Кто-то может позволить себе отложить 35% от своего ежемесячного дохода, а другим даже 20% окажутся неподъёмной суммой. Важно понимать, что если откладывать меньше 15 тысяч в месяц, то это не позволит насобирать средства необходимые для приобретения жилья.
Как правильно тратить денежные средства?
Благодаря деньгам люди пользуются различными благами. Но не стоит ими разбрасываться. Если их сумма больше, чем требуется для решения всех бытовых проблем, можно открыть депозитный счёт в банке.
Сегодня кредитные организации предлагают различные программы, по которым воспользоваться денежными средствами можно только по истечению срока договора.
Воспользовавшись личным кабинетом в Сбербанке, можно подключить услугу, когда определённая сумма денежных средств ежемесячно будет перечисляться с банковской карты на накопительный счёт клиента.
Если человек не хочет пользоваться услугами финансовой компании, он может использовать так называемый «японский способ», как можно ускорить процесс накопления нужной суммы.
В этом случае все средства распределяются в несколько конвертов, на которых указываются статьи расходов. Ежемесячно в них нужно добавлять установленную сумму, не учитывая, пустой был конверт или в нём ещё были денежные средства.
Оставшиеся на конец года деньги, из всех конвертов, необходимо перенести в один, общий, где будут храниться все сбережения.
Самым простым и безопасным способом накопить необходимую сумму, является открытие депозитного счёта в банке. В 2018 году максимальная годовая процентная ставка по накопительным вкладам составляла 8-9%.
Также можно найти кредитные организации, где процентная ставка начисляется не только на внесённую сумму, а и с учётом процентов за все предыдущие месяцы. Это позволит получить дополнительные средства по завершению срока действия договора.
Самым выгодным считается вклад, в котором проценты начисляются на сумму с учётом ежемесячной добавки и процентов за предшествующий период.
Источник: moneybrain.ru
«Не пить, не есть, всё откладывать»: сколько надо голодать, чтобы накопить на квартиру в России (по версии Центробанка)

В последние годы власти придумывали разные варианты мер поддержки, которые помогли бы людям обзавестись собственным жильем — программы льготной и семейной ипотеки, выплаты многодетным семьям на погашение жилищных кредитов, сейчас вот обсуждается льготная ипотека для чиновников. Однако доступность жилья не растет — об этом заявил накануне директор департамента банковского регулирования и аналитики Банка России Александр Данилов. И привел для наглядности пример: он подсчитал сколько нужно копить человеку на квартиру.
— Сколько среднегодовых зарплат, если не пить, не есть, всё откладывать, сколько лет надо откладывать, чтобы купить квартиру? Если в конце 2019 года на первичке это было шесть лет, то сейчас это восемь лет . То есть о какой доступности мы говорим? — цитирует Данилова ТАСС.
По примеру директора департамента банковского регулирования и аналитики Банка России мы решили подсчитать, на что еще может накопить россиянин, если не будет есть, пить и как-то иначе тратить деньги.

Судя по примеру, который привел Данилов, среднюю зарплату он брал по данным Росстата. Ведомство считает, что в 2022 году она составила рубль. Росстат также анализирует цены на продукты, товары и услуги, так что на основании данных ведомства о зарплатах и средних ценах мы подсчитали, что может позволить себе человек на эту самую среднюю зарплату.
Оказалось, что если не есть, то можно хоть каждый месяц летать за границу — по информации Росстата, отдых в Турции обойдется в 54 тысячи рублей. Звучит, конечно, хорошо, но если оторваться от данных Федеральной службы государственной статистики и посмотреть предложения у продавцов, то всё становится не так радужно. По данным сервисов по продаже авиабилетов, только перелет в Анталью из Москвы и обратно обойдется более чем в 30 тысяч рублей на человека. Не говоря уже о проживании, питании и развлечениях.
Впрочем, в публикациях Росстата не указано, как будет добираться турист к месту отдыха, где жить, чем питаться и сколько дней вообще проведет в отпуске. Может быть, он едет на два дня, практикует целебное и экономное голодание, а жить планирует бесплатно у троюродной бабушки.

С самим размером зарплаты, впрочем, тоже не всё так однозначно. Средняя зарплата — не очень точный показатель, считается, что лучше отражает ситуацию «медианная заработная плата». Это сумма посередине доходов россиян: ровно половина населения зарабатывает больше нее, половина — меньше. Она существенно отличается от «средней» зарплаты — например, в 2021 году средняя зарплата, по данным Росстата, составляла 43–45 тысяч рублей, а медианная — 35 тысяч рублей. За 2022 год данных пока нет.
Источник: ngs.ru
Как накопить на квартиру в 2023
Одной из самых важных задач для большинства людей всегда остается покупка собственного жилья. Многие уже в солидном возрасте продолжают жить с родителями. Это совсем неудобно, ведь любой взрослый человек нуждается в независимости и личном пространстве.
Другая ситуация: семья растет, рождаются дети, но жилье остается прежним — маленькой однушкой. Необходимо расширение жилплощади, чтобы всем было комфортно. Одни берут ипотечный кредит на много лет. Другие пытаются понять, как накопить на квартиру, чтобы не вступать в многолетние долговые обязательства. Для создания накоплений требуется ответственность и системный подход.
Способы накопления

Придумано несколько способов накопления денег, более или менее эффективных в зависимости от конкретной ситуации.
- Фиксированный процент от любого дохода. Обычно это 10-15%, которые открывают или перечисляют на отдельный счет. Можно брать процент больше, если доходы позволяют откладывать и не жить при этом впроголодь. Такая схема должна стать привычкой и выполняться неукоснительно от любой поступившей суммы.
- Воспользоваться автоматическим сервисом от банка, который сам перечисляет деньги на отдельный счёт «Копилку» по принципу автоплатежа.
- Запустите челлендж. Придумайте свои условия, например, каждый месяц откладывать больше, чем в предыдущий. Как раз будет мотивация для повышения своих доходов и поиска подработки. Подходит для ответственных и азартных.
- Спланировать дату. Если есть конкретная цель — квартира, то можно составить план ее достижения. Установите дату накопления полной суммы, разделите недостающую сумму на количество оставшихся до этой даты месяцев и получите сумму, которую нужно ежемесячно откладывать. План должен быть реалистичным.
- Превратить расходы в накопления. Пересмотрите свои расходы и выберите те, от которых можно отказаться. Среднюю сумму, которую тратили, откладывайте ежемесячно. Такими статьями расходов могут стать вредные привычки или ежедневная покупка кофе с собой.
- Отказаться от импульсивных покупок, а сохраненные деньги откладывать. Каждый раз перед покупкой спрашивайте себя, действительно ли так нужна эта вещь. А лучше подождите 2-3 дня, чтобы исключить случайные траты на эмоциях.
Сколько нужно откладывать
Возможности каждой семьи разные, поэтому решать какую сумму выбрать в качестве ежемесячных накоплений следует индивидуально, в зависимости от доходов. Решающих факторов много — наличие детей, необходимые крупные расходы (ремонт машины, лечение), перспективы роста доходов.
Приведем пример, как заработать на квартиру в Москве. Чтобы процесс накопления имел эффективность, нужно по возможности переводить в копилку 30-50 процентов от семейного бюджета. Но даже если семья со средним московским доходом (80 тыс. рублей на человека) будет тратить только необходимый минимум, а большую часть откладывать, на жилье придется накапливать примерно 8 лет. А как тогда заработать на квартиру в короткие сроки? Собрать деньги на жилье получится быстрее, если откладывать не на квартиру, а на первоначальный взнос по ипотеке.
На чем сэкономить
Чтобы скопить значительную сумму, придется экономить. Это не легко и всегда есть соблазн потратить больше, чем следовало бы. Подумайте, от чего можно отказаться и не тратьте на то, чем не пользуетесь.
Например, годовой абонемент на фитнес можно отменить и вернуть деньги, если бываете на тренировках всего пару раз в месяц. Подумайте, какие сервисы и подписки тянут из вас деньги.
Ошибки, которые мешают накопить
- Привычка откладывать остаток.
Советы, которые помогут накопить:
- Сначала погасите все долги и кредиты. Без этого копить не имеет смысла.
- Планируйте бюджет, чтобы не голодать в конце месяца.
- Начните откладывать с малого, постепенно увеличивая процент.
- Храните в надежном месте без рисков, например, обычный банковский вклад.
- Осторожно добавляйте инвестиции, но сначала получите базовые знания, вся информация есть в открытом доступе.
- Планируйте покупку самого доступного на данный момент варианта жилья.
- Создайте свою схему накоплений и следуйте ей. Накопления без плана неэффективны.
- Разделите большую цель на несколько частей — их будет морально легче достигать.
Все эти способы эффективны в комплексном применении. Это ответ на вечный вопрос, как накопить на квартиру без ипотеки. Если же такой вариант кажется слишком трудновыполним, стоит решить, какой вариант кредитования выгоднее.
Что лучше: кредит или ипотека
Зависит от ситуации. Если нужна сравнительно небольшая сумма, то выгоднее оформить кредит. Если денег нет или жилье дорогое, то кредита может не хватить и тогда остается только ипотека.
Ипотечный заем создан специально для приобретения жилья: он целевой и ставка по нему более низкая. Он долгосрочный. Можно получить деньги еще на более выгодных условиях, если покупать жилье у партнеров банка. Такие акции помогают неплохо сэкономить.
Обычный потребительский кредит удобен тем, что не нужно купленное жилье использовать в качестве залога. При выдаче крупных сумм банк может потребовать обеспечение кредита, но это не обязательно должна быть новая приобретаемая квартира.
Кредит проще и в том случае, если недвижимость покупается для того, чтобы продать ее. Не нужно просить разрешения у банка и ждать его решения, чтобы совершить сделку. Владелец может сразу распоряжаться квартирой.
Где заработать на покупку жилья

Понятно, что, работая в найме и даже получая высокую зарплату, купить квартиру сложно. Для этого нужно долго откладывать и копить деньги. На это могут уйти годы. Чтобы быстро приобрести жилье, можно воспользоваться предложениями банков по ипотечному кредитованию. Другой вариант — значительно повысить свой уровень дохода.
Есть несколько вариантов, как заработать на квартиру:
- Создать источник пассивного дохода в интернете. Например, заняться созданием доходных сайтов для размещения на них рекламы.
- Открыть свой бизнес. Вариантов множество — выбирайте то, чем больше всего хотели бы заниматься, в онлайн или офлайн — зависит от конкретной ситуации и стартовых возможностей.
- Найти подработку — вариант для тех, кто не знает, как накопить на квартиру с маленькой зарплатой. Это могут быть профессиональные услуги, которые вы будете оказывать, монетизация хобби.
- Стать инвестором. Это дело прибыльное, но нужно всегда помнить о рисках и понимать, что вместо получения прибыли можно потерять значительные суммы. Сперва изучите теорию и потренируйтесь на онлайн-тренажерах, прежде чем работать с реальным брокерским счетом.
Для всех вариантов, где взять деньги на квартиру, потребуется изучить много информации, потратить время и силы, чтобы начать зарабатывать и получать доход. Нужны будут вложения, в том числе затраты на помощь специалистов, если своих навыков не хватает для осуществления цели.
Где хранить накопленные деньги
В мире финансов часто используется фраза “Не клади все яйца в одну корзину”. Эксперты советуют иметь минимум три варианта хранения денег, то есть диверсифицировать накопления, чтобы снизить риски.
Пример такого разделения:
- Банковский депозит на небольшой срок. На остаток начисляется небольшой процент, что хотя бы частично покроет инфляцию.
- Надежный актив, например, драгоценные металлы.
- Часть денег оставить в виде наличных.
Рассмотрим подробнее примеры вложений.
Банковский депозит

Можно посмотреть предложения в нескольких банках и выбрать наиболее удобное. При желании можно разделить вложения на 2-3 валюты, если банк предлагает услугу мультивалютного вклада. В любом случае это выгоднее, чем держать деньги дома в конверте.
Облигации
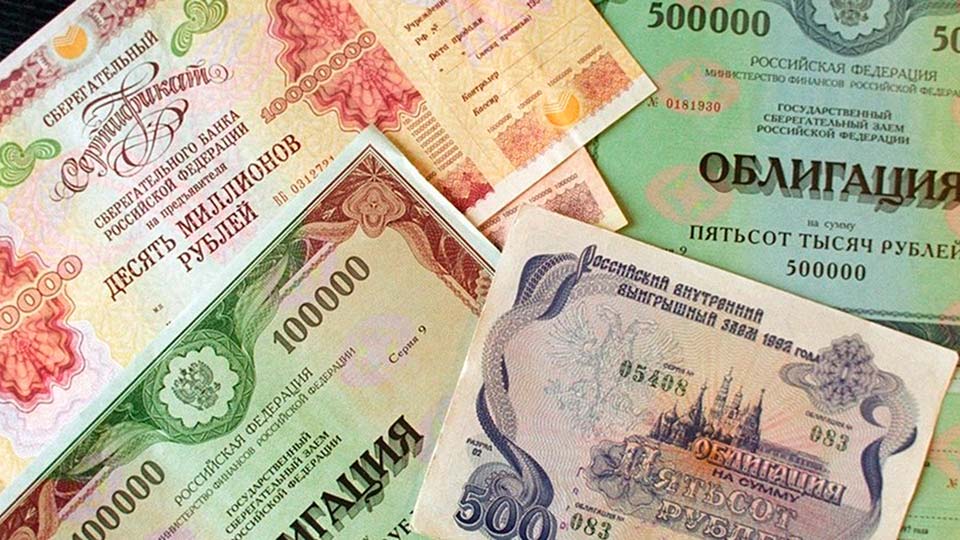
Гособлигации — это вид ценных бумаг, который подтверждает выдачу физлицом средств государству в долг с гарантией выплаты. Самый безопасный вариант инвестирования — ОФЗ (Облигации федерального займа). Их отличает высокая доходность, минимизация рисков и гарантии.
Другой вид — корпоративные облигации. Это более сложный инструмент. Риски по нему выше, как и доходность. Чтобы воспользоваться этим вариантом, нужно иметь опыт вложения в ценные бумаги, а также внимательно изучить условия и проанализировать возможные риски дефолта.
Облигации — удобный вариант для временного вложения денег перед крупной покупкой.
Акции

Современные рыночные условия позволяют выгодно покупать акции российских компаний, так как их стоимость снижена. Выгодно выбирать компании, работающие для потребительского сектора и увеличивающие прибыль пропорционально инфляции. Традиционный защитный актив в период роста инфляции — акции золотодобывающих компаний.
Фонды, ПИФ

Пассивные инвестиции через биржевые паевые инвестиционные фонды. Они могут стать хорошим вариантом диверсификации накоплений, но только на долгосрочных условиях. Их преимущество в том, что не нужно ловить лучший момент для вложения — на доходность и риски не влияют фазы экономического цикла и ситуация на фондовых рынках.
Вывод
Накопить на квартиру можно, будь то Москва или провинция. Для этого нужно серьезно задаться такой целью — вести журнал расходов, контролировать траты, покупать только необходимое и найти способ увеличить доход. Копить трудно — для этого нужно иметь соответствующее мышление и склонность к рациональному потреблению. Важна четкая мотивация и неукоснительное стремление цели — тогда нужная сумма накопится быстрее.
Источник: novomoscow.ru