
Как при ведении домашней бухгалтерии (учета и анализа доходов и расходов семьи), так и при ведении домашнего бюджета очень важную роль играет правильный выбор статей расходов. Для тех, кто только начинает управление своими финансами, часто первоначальный выбор статей семейного бюджета становится сложной задачей: как выбирать, как не забыть нужное, как рассортировать расходы, на какие важно обратить внимание, где взять готовый список статей расходов, чтобы подстроить «под себя»?
В этой статье я хочу дать подробные ответы на все эти вопросы :), впрочем, если останутся неясности, Вы всегда можете проконсультироваться в форуме. Что ж, начнем?
Статьи доходов
А начнем мы все-таки с доходов. Во-первых, это проще. Во-вторых, несомненно, приятнее:). С доходами все достаточно просто, я приведу список основных статей доходов семьи, а Вам достаточно выписать те из них, которые относятся к Вам и Вашей семье. При составлении бюджета нужно будет также выписать, сколько поступлений ожидается по каждой статье дохода, чтобы оценить совокупный доход семьи.
Как вести семейный бюджет? Личный пример
Если у Вас есть небольшой бизнес, возможно, стоит выделить разные статьи доходов по бизнесу отдельно в некоторую группу «Доходы бизнес», и там уже расписать более подробно.
Семейные статьи доходов:
- аванс
- алименты
- возврат налогов
- грант
- дивиденды
- доход от бизнеса
- зарплата
- пенсия
- подарки
- помощь (родителей, супруга, детей)
- премия
- приз (выигрыш)
- приработок
- проценты по депозиту
- социальное пособие
- стипендия
Статьи расходов. Классификация
Для начала я бы хотела поговорить о том, как можно классифицировать семейные расходы, чтобы Вам потом было проще выбрать удобный для Вас способ сортировки расходов, и планирование бюджета стало более «прозрачным» и понятным (ведь мы выбираем статьи расходов не ради расходов, а ради контроля над финансами, обычно с помощью семейного бюджета).
1. По важности
- Необходимые (обязательные). Это продукты питания, жилье (аренда, коммунальные услуги), транспорт, одежда (необходимая и быстроизнашивающаяся), товары для дома и для здоровья (необходимые), выплаты по кредитам, счетам и страховки, сбережения в резервный фонд семьи. Обычно рекомендуется, чтобы эти расходы составляли не более 50% всего бюджета.
- Желательные. Сюда можно отнести: развлечения, кружки, телефон, Интернет, косметика, траты на хобби, шейпинг, салоны красоты, книги и т.п. вещи, без которых в режиме жесткой экономии можно обойтись, но при достаточных финансах они уже являются «нормой».
- Имиджевые товары и роскошь. Сюда можно отнести товары и развлечения, стоимость которых пропорциональна Вашему доходу, положению в обществе и амбициям (телефон, гаджеты, модная одежда и аксессуары, дорогие развлечения, рестораны, люксовая косметика, товары для дома, антиквариат, путешествия, автомобиль и т.д.).
При планировании бюджета крайне желательно различать эти группы домашних расходов, так как первые являются необходимыми в любом случае, расходы по ним неизбежны и должны всегда покрываться доходами, тогда как на второй и третьей группе можно экономить или варьировать расходы в зависимости от финансовой ситуации (например, на имиджевых товарах: более дешевая или дорогая одежда, развлечения и т.д.).
СЕМЕЙНЫЙ БЮДЖЕТ Как ВЕСТИ, ПРАКТИКА с примерами и таблицей.Полная ИНСТРУКЦИЯ Доходы расходы в семье
2. По периодичности
- Ежемесячные расходы: продукты, бензин, телефон, коммунальные услуги, детский сад, кружки, тренажерный зал, плата за пользование кредитной картой, карманные деньги и т.п.
- Ежегодные расходы: страховка, налоги, отпуск.
- Переменные расходы: одежда, ремонт, бытовая техника, лекарства и другие расходы, которые не постоянны, совершаются или по необходимости (например, лекарства), или по плану при наличии свободных средств (например, купим новый телевизор через три месяца).
- Сезонные расходы: заготовки на зиму, сезонная одежда, учебники в школу, детский лагерь и т.д.
Если говорить о планировании бюджета применительно к этой группировке, удобно начинать с самых редких расходов, то есть cначала определить размеры ежегодных расходов (если планируется бюджет на месяц, разделите сумму на 12, чтобы она накапливалась понемногу), затем добавить регулярные ежемесячные расходы (средний размер трат легко можно оценить, если вести домашнюю бухгалтерию). Далее добавляются сезонные расходы (если есть необходимость) и закладывается некоторая сумма на прочие расходы (поскольку как не планируй, всегда появятся непредвиденные траты).
3. По величине
- Мелкие расходы: продукты, проезд, газеты, завтраки в школе, хозяйственные расходы и пр.
- Средние расходы: одежда, развлечения, мелкая бытовая техника и т.п.
- Крупные расходы: мебель, отпуск, ремонт, крупная бытовая техника.
Для составления ежемесячного бюджета такая классификация самостоятельной ценности не имеет, но полезно помнить, что если Вы решили сокращать расходы (экономить), то наибольший эффект дадут самые крупные и/или регулярные статьи расходов.
Статьи расходов семьи. Примеры
Перейдем теперь непосредственно к спискам статей расходов семейного бюджета. Я приведу несколько различных вариантов, так что Вы сможете выбрать для себя наиболее подходящий, убрав ненужные расходы и добавив характерные для себя и семьи.
Замечу, что в примерах будут основные категории расходов семьи, внутри (особенно если Вы ведете учет в программе учета финансов, где все автоматизировано), можно будет их дополнительно группировать и создавать внутри более мелкие статьи (например, в группе Бытовая химия – конкретные средства, в группе Продукты – конкретные продукты и т.п.).
Например, так на текущий момент выглядит наша классификация статей расходов и доходов при ведении домашней бухгалтерии в «MoneyTracker»:
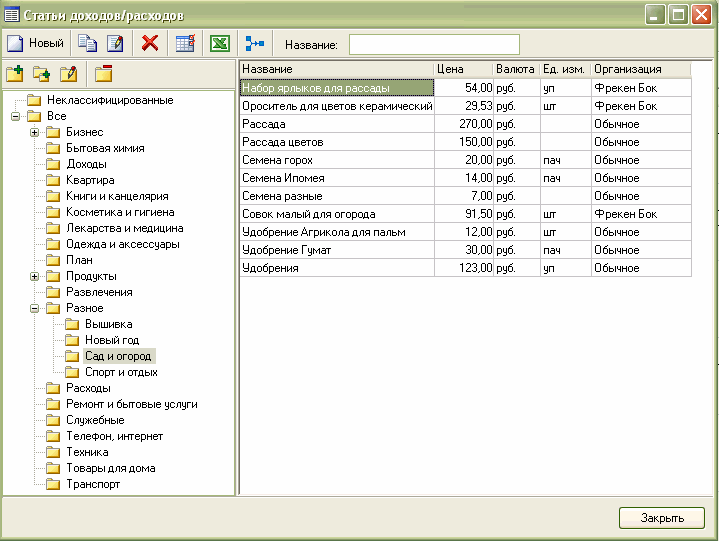
Совет: Если Вы ведете учет в «MoneyTracker», то в справочнике и в бюджете все группы сортируются по алфавиту (см. выше на рисунке). Поэтому если нужно, чтобы они располагались в некотором другом удобном для Вас порядке, ставьте номер перед названием группы (например, «01. Продукты», «02. Образование» и т.д.).
Для удобства использования приведу некий общий вариант списка расходов семьи. Некоторые пункты можно будет убрать (например, «Автомобиль», если его нет), а некоторые, возможно, придется добавить (может, Ваша семья обожает пешие походы и под эти расходы стоит выделить отдельную группу).
После названия группы расходов в скобках я приведу наиболее часто используемые подгруппы или статьи, чтобы было проще создать свою структуру.
Семейные статьи расходов
- Автомобиль (бензин, мойка, ремонт, запчасти, страховка, стоянка, техосмотр, налоги, штрафы, парковка)
- Бизнес (налоги, зарплата, реклама, офис и канцелярия, услуги)
- Благотворительность, помощь, подарки
- Бытовая техника, компьютер, расходные материалы
- Дети (одежда, питание, игрушки, книги, няня, мебель, услуги, развлечения)
- Домашние животные (питание, товары для животных, услуги ветеринара)
- Здоровье и красота (косметика, парфюмерия, салоны красоты, спорт, лекарства, услуги)
- Ипотека, долги, кредиты (выплата по кредиту, выплата по ипотеке, досрочное гашение долга, покрытие процентов)
- Квартира и связь (электричество, вода, тепло, газ, радио, телефон, интернет, аренда, вывоз мусора, кабельное телевидение, охрана, консьерж)
- Налоги и страхование
- Образование (учебники, канцтовары, плата за обучение, репетитор)
- Одежда и аксессуары (одежда, обувь, аксессуары, украшения, химчистка, ателье, ремонт обуви)
- Отдых и развлечение (игры, фильмы, книги, диски, журналы, кафе и рестораны, кино, фото, театр, выставки, боулинг)
- Питание (основные продукты, деликатесы, алкоголь, еда на работе, школьные завтраки)
- Разное (служебные расходы, карманные расходы, чаевые, взносы, банковские комиссии, нотариус, утеря денег, доставка товара)
- Ремонт и мебель
- Товары для дома (белье, мелкая техника, инструменты, посуда, кухонная утварь, товары для ванной, предметы интерьера)
- Транспорт (автобус, проездные, авиа, метро, такси, электричка)
- Хобби
Стоит ли углублять и детализировать эти группы расходов? Судите сами, так как это сильно зависит от финансовой ситуации.
Я бы посоветовала начать учет по самым крупным группам из этого списка (если используется блокнот или Excel) или по группам и подгруппам в скобках или даже детальнее (если используется программа учета семейных финансов, которая сильно упрощает учет расходов), а далее посмотреть, что выходит. Самые затратные группы расходов стоит детализировать. Например, Вы вели месяц учет по группам расходов и увидели, что на обязательные платежи уходит 30%, на продукты уходит 40%, а на развлечения — 20% всех расходов. Значит, стоит присмотреться внимательнее и вести более детальный учет по продуктам и развлечениям, чтобы понять, куда именно уходит такая сравнительно большая часть денег.
Для тех, кто хочет более простую структуру домашних расходов, можно предложить, например, такую:
Наконец, хочу еще привести отдельную классификацию расходов на продукты, так как это самые распространенные расходы, а для многих россиян еще и одни из наиболее затратных в бюджете семьи, поэтому за ними приходится следить.
- Алкоголь
- Всячина
- Готовые салаты и блюда
- Детское питание
- Колбасы, паштеты, копчения
- Консервы (овощные, рыбные, мясные, фруктовые, другие)
- Крупы, макароны, каши
- Молочные продукты
- Мясо и птица
- Напитки безалкогольные
- Овощи и фрукты
- Орехи и сухофрукты
- Полуфабрикаты замороженные (овощные, мясные, рыбные, другие)
- Приправы, сиропы, соусы
- Рыба и морепродукты
- Сладкое (выпечка, шоколад)
- Хлебобулочные изделия
- Чай, кофе
Ну а теперь берите в руки блокнот и ручку, или запускайте программу ведения учета домашних финансов — и вперед!
Источник: www.dominsoft.ru
Оптимизация семейного бюджета
Как распределять доходы и откладывать каждый день чуть больше, чем вчера, рассказывает финансовый эксперт, тренер и консультант Сергей Макаров.
Поделиться
Поделиться
По мотивам антикризисного лектория «Всё про деньги: с финансами на „ты“»
Что такое оптимизация на самом деле?
Это не жесткая экономия, не введение военного положения, не ликвидация половины радостей жизни. В самом общем смысле оптимизация — это поиск наиболее выгодных решений при наименьших затратах . Цепочка решений, благодаря которым наши денежные потоки будут перераспределены и скорректированы так, чтобы всем это было полезно.
Например, купить меньше косметики и бытовой техники, но обновить себе велосипед и тем самым сэкономить на фитнес-клубе. Или не сводить детей в театр, зато сходить на онлайн-экскурсию в музей и отложить немного больше им на образование. Без оптимизации не имеет смысла вести учет семейного бюджета. Вот мы старательно записали все наши траты, сохранили чеки, подсчитали убытки и спокойно ждем следующей зарплаты. А как же самое интересное — анализ полученных данных и поиск новых решений?
Оптимизация месячного бюджета: пошаговая инструкция
В целом процесс оптимизации мало зависит от того, каким именно способом вы решили вести свой бюджет. Электронные таблицы, приложение в телефоне, амбарная книга с карандашом на веревочке — все эти способы хороши, потому что они позволят собрать исходные данные. Кстати, проверено на практике: как только мы начинаем записывать или хотя бы обращать внимание на то, сколько и на что тратим, сразу начинаем тратить меньше. В разных семьях после введения обязательного учета расходы сокращаются от 5 до 15–20%.
Шаг 1. Разбейте все статьи расходов на удобные и понятные категории
- Ежемесячные автоматические списания : коммунальные платежи, связь, выплаты по кредиту.
- Ведение хозяйства : питание, бытовая химия, мебель, посуда, мелкий ремонт.
- Личные нужды : одежда, белье, косметика, парикмахерская, маникюр.
- Здоровье : лекарства, витамины, процедуры, абонемент в спортзал или бассейн.
- Дети : одежда, игрушки, канцелярские товары, книги, музеи, кино.
- Родители : ежемесячные отчисления, подарки, сезонные закупки.
- Образование : курсы, лекции, взносы в общеобразовательные организации.
Статьи расходов могут быть разными в зависимости от состава семьи, образа жизни и даже от сезона. Главные требования к разбивке:
А) Должны быть учтены все статьи расходов, даже те, на которые вы не привыкли обращать внимание.
Б) Чем четче детализация, тем лучше. Например, если вы покупаете еду по выходным в большом ретейлере, а в остальные дни — в фермерской лавке возле дома, то лучше, если это будут две разных статьи. Если вы покупаете книги и онлайн, и в больших книжных — это тоже лучше учитывать отдельно.
Шаг 2. Выберите интересные для оптимизации статьи расходов
Если расходная статья занимает менее 5% месячного бюджета, ее оптимизировать не имеет смысла. Даже если вы сожмете ее до минимума, сэкономленная сумма затеряется в общем потоке. Гораздо важнее обратить внимание на самые значительные статьи расходов. В каждой семье они свои: кто-то больше всего тратит на обустройство дома, кто-то на учебу и на детей, а кто-то — на хобби и уход за собой. Любые варианты могут быть рассмотрены для оптимизации.
Кроме больших и малых, есть статьи расходов разной жесткости.
Примеры жестких статей расходов : коммунальные платежи, обязательные выплаты по кредитам, расходы на здоровье. Оптимизировать их довольно затруднительно. Такие статьи должны быть максимально защищены и финансированы в первую очередь.
Примеры среднежестких статей расходов : питание, образование, уход за домом и за собой. С одной стороны, нужно есть, пить, стричься, ремонтировать обувь, читать книги, но все это можно делать за разные деньги. Не всегда нужно выбирать что подешевле, но нужно обращать внимание на то, как именно вы закрываете эти статьи расходов.
Примеры мягких статей расходов : развлечения, случайные покупки, ювелирные украшения и другие статьи, очень важные и нужные (они обязательно должны быть в нашем бюджете), но оптимизировать их бывает крайне полезно.
В каждой семье есть свои жесткие и мягкие статьи расходов, однако есть некоторые общие правила: практически всегда есть и платить за квартиру важнее, чем делать новую стрижку. Изоляция 2020 года хорошо показала нам, какие статьи расходов жизненно необходимы, а какие необязательны. По статистике Сбербанка, траты с банковских карт за два месяца значительно снизились. Некоторые расходы упали до нуля: путешествия, развлечения, кино, театр, покупка ювелирных украшений.
Это ни в коем случае не значит, что только так и надо жить. Просто опыт карантина позволяет нам честно ответить на вопрос, так ли жизненно необходимы еженедельные прогулки по торговым центрам и ежедневный латте по дороге на работу.
Шаг 3. Начните путь оптимизации плавно
Не нужно пытаться оптимизировать все и сразу. Вспомните, как бывает, когда мы решаем срочно сесть на диету и обещаем себе никогда больше не есть ничего, кроме брокколи и сельдерея… В 99% случаев через неделю мы срываемся и наедаемся сразу всей «запрещенкой». То же самое происходит с расходами, если вы сразу начинаете запрещать и «ужимать» себя по всем статьям. Задача не в том, чтобы в этом месяце сэкономить пять тысяч рублей, а в том, чтобы научиться легким движением руки перекладывать деньги из одной статьи расходов в другую, сокращать статьи настолько, чтобы вам было по-прежнему комфортно.
Разберем конкретные кейсы
Кейс 1. Каждую неделю вы закупаетесь в крупном супермаркете. Чек никогда не бывает ниже пятнадцати тысяч рублей. Вы внимательно читаете чеки и понимаете, что действительно необходимые товары составляют примерно треть потраченной суммы, все остальное — новый шампунь, две пары носков «пусть будут», три сорта сыра «на попробовать» — это совсем не то, что входит в жесткую статью расходов.
Оптимизация этой статьи расходов может выглядеть так:
- Составив точный список того, что вам нужно на самом деле, и рассчитав его стоимость, вы прибавляете к ней столько, сколько готовы потратить «на радость» — купить просто так, попробовать, ради красивой коробочки и т. д. Это может быть пятьсот рублей или пять тысяч — решать вам. Дальше записываете целевую сумму вашего следующего чека в супермаркете и стараетесь не выйти за эти рамки.
- Составляете список покупок и совершаете покупки четко по списку, не допуская больше одной-двух случайных вещей в корзине.
- Попробуйте посещать этот супермаркет только раз в два месяца, совершая только самые главные и масштабные закупки. Все, что можно, заказывайте онлайн.
Кейс 2. Проанализировав историю трат по банковской карте, вы понимаете, что каждый рабочий день два-три раза покупаете себе кофе. Это около двухсот рублей в день, около трех с половиной тысяч в месяц. Вы не готовы отказаться от привычки пить кофе по дороге в офис — но статью расходов можно оптимизировать.
- Покупаете себе дисконтную карту любимой кофейни и ищете дополнительные возможности. Например, в «Старбакс» и некоторых других кофейнях, если купить их многоразовый стакан или просто попросить «в свою кружку», кофе вам продадут с приличной скидкой.
- Собираясь за кофе во второй раз за день, задумайтесь: может быть, вам и не кофе хочется, а просто нужен повод выйти из офиса? Позвольте себе выйти просто так, пройтись до газетного киоска и обратно. Если кофе не расхотелось — покупаем, если расхотелось — отлично, есть повод завести новую традицию.
Шаг 4. Используйте банковские сервисы для самоконтроля
Есть множество сервисов и приложений, которые позволяют сохранять чеки и видеть не только сумму и статью расхода, но и конкретные бренды и организации, которым вы регулярно отчисляете деньги. Например, если вы десять раз в месяц оставляете по тысяче рублей в любимом суши-баре, это не повод отказываться от суши. Это возможность сократить количество походов до трех, а в конце месяца позволить себе какую-то важную покупку или просто положить себе на счет чуть больше денег.
Что обязательно нужно знать об оптимизации?
- Оптимизация — это процесс, не связанный с масштабами вашего хозяйства. Даже если вам кажется, что вы подсчитали и взвесили все и вам и так «не хватает буквально ни на что», можно все равно сберечь в конце месяца чуть больше, чем обычно. Не сберегать ничего — стратегически менее выгодно, чем сберегать что-то. В конце концов, можно просто перераспределить денежные потоки так, чтобы существенно изменить свою жизнь — больших сумм для этого не требуется.
- Оптимизация становится важным действием только тогда, когда вы сформулировали для себя хоть какую-то цель. Скопить сто тысяч к концу года на путешествие; сделать себе или близким шикарный подарок к годовщине; открыть счет в банке и к определенному сроку иметь капитал для образования ребенка и т. д. Если есть цель — оптимизация обретает смысл.
Источник: family3.ru
Семейный бюджет — управляй расходами
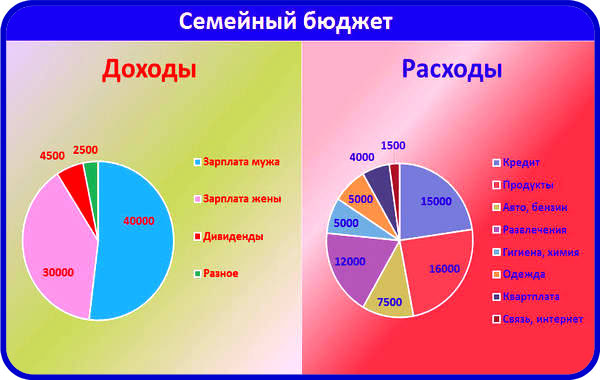
Планирование семейного бюджета начинается с управления личными доходами и расходами. Вопрос про доходы будем обсуждать в других статьях. А вот расходами семейного бюджета можно научиться эффективно управлять. Вы увидите, что можно существенно сэкономить не в ущерб основных потребностей.
И даже более того, можно создать резерв, откладывать деньги на крупные долгосрочные покупки. Управлять расходами не так уж и сложно. Важно хотя бы один раз в год серьёзно задуматься над этим, проанализировать свои затраты и определить приоритеты на будущее.
Статьи расходов семейного бюджета по срокам
Статьи расходов семьи по срокам исполнения делатся так:
Постоянные расходы
- ЖКХ, связь, интернет ТВ
- Хозяйственные нужды, гигиена
- транспортные расходы
- выплаты по кредитам, ипотека, ОСАГО
- оплата обучения, курсы, самообразование
- все налоги
Переменные расходы, затраты
- питание,
- одежда,
- развлечения, отдых
Резервный фонд, накопления
Считается хорошо, если средства по статьям расходов семейного бюджета распределены в пропорции 50/40/10.
Стратегии расходов семейного бюджета
По расходным стратегиям семейного бюджета можно выделить следующие типовые модели:
- “Все лучшее – детям”. Когда семья нацелена, прежде всего, удовлетворять потребности детей. Бывают ситуации, когда исполняют прихоти ребенка в ущерб необходимых затрат.
- “Лучше быть здоровым и богатым, чем бедным и больным”. Основные затраты – на полноценное, питание, услуги спорткомплексов, массаж, поддержание красоты. Предпочтение отдаётся платной медицине, а не бесплатной.
- “По одёжке встречают”. При этой психологической установке самое главное — хорошо выглядеть, иметь дорогой “прикид”. Соответственно, и в бюджет закладывают стоимость престижной одежды, обуви, аксессуаров и прочее.
- “Уж лучше физика, чем лирика”. Приоритет отдаётся приобретению сложной бытовой техники. Встречаются квартиры, буквально напичканные современным оборудоваем, гаджетами.
- “А там — хоть трава не расти”. Позиция, нацеленная на удовлетворение сиюминутных желаний, какими бы они ни были. И вот покупается, например, большая и дорогая игрушка, которая не нужна, а занимает только место. Делают импульсивные покупки одежды, без учета цвета, фасона, сезона. Обычно на распродажах.
- “Затянуть потуже пояс”. Резко ограничивается потребление продуктов и текущие затраты. Во имя чего? Например, во имя накопления денег на очень дорогое образование. Или на отдых за рубежом. Или на новую квартиру. Это необходимые затраты, и их в семейном бюджете можно отнести к инвестиционным проектам.
- “Дело — превыше всего”. Все средства, накопленные путём суровых ограничений личного потребления, направляются на предпринимательскую деятельность, открытие своего дела. Риски потерь при этом очень велики. Но зато и счастье завоевания какой-либо рыночной ниши безмерно.
- Смешанная стратегия. Это когда всего понемножку или «как получится».
Планирование семейного бюджета – выбор стратегии
Выбор стратегии зависит от психологических установок личности и от целей семьи. Зависит также от времени покупки: в тот или иной период могут быть целесообразны разные стратегии.
Например, в период раскрутки своего дела обычно все прочие траты уходят на второй план. Главное – запустить проект, сделать качественную рекламу, найти первых клиентов и т.д. Хорошо, если удастся уложиться в собственные средства. Но чаще всего возникает необходимость в кредитах, заемных средствах.
Или ещё ситуация: рождается ребёнок в семье. Всё внимание ему. В денежных тратах тоже он на первом месте. А потом родители понимают, как много лишних вещей накупили. Многое даже ни разу и не использовали. Дети быстро растут. Неоправданно большое количество игрушек, а ребёнок практически ими не играет.
Современным детям интересны смартфон, компьютерные игры.
Речь идёт не о том, чтобы совсем не покупать вещи или игрушки. А о том, чтобы более тщательно подходить к их выбору и целесообразности.
Ведение семейного бюджета — лимиты на затраты
В бизнесе, чтобы сократить расходы, используют такую хитрость, как лимиты. Это продуманные и рассчитанные заранее ограничения по статьям расходов в конкретный период. Почему бы и в личных финансах не воспользоваться этой практикой?
Заведем несколько конвертов для денег (или несколько банковских карт с целевым предназначением). Отдельно по статье расходов: на продукты, ЖКХ и хозяйственные нужды, на одежду и прочие расходы. Не забудьте отдельный конверт или карту для накоплений – не менее 10% («золотая десятина») от всех поступлений – это резервный фонд («на будущее», особенно с учётом современных тенденций).
Дальше все просто: тратим только по целевому назначению), пока есть деньги на эти цели. А потом мужественно терпим до следующих поступлений. Важно выработать собственную финансовую дисциплину. Управление личными финансами требует дисциплины. А без дисциплины, без разумных ограничений, невозможно достижение ни одной цели, в том числе и финансовой.
Разумная экономия, планирование семейного бюджета и накопления помогут вам оставаться финансово уверенным и независимым.
Психологи знают, что срок формирования привычки – 21 день. Поэтому нужно 21 день рационально вести расходы в соответствии с вашим планом. Потому-что далее будет все на автомате! Вы себя запрограммируете на исполнение бюджета!
Техника достижения целей — Заключи договор с собой
Есть так же интересная техника достижения целей: «Заключи договор с собой». Вы письменно прописываете все цели семейного бюджета, лимиты по каждой статье затрат. А также прописываете ответственность за исполнение договора. Определяете санкции, штрафы в случае нарушения, награждение в случае выполнения – положительное подкрепление.
Правильно определить важные цели можно путём наблюдения и фиксации ваших затрат хотя бы за 2-3 месяца. На основании этого формируете статьи своего бюджета.
Знаете, как интересно играть с самим собой! И как сложно нарушить договорённости, ведь на кон поставлено уважение к самому себе за выполнение своих же собственных решений!
Цитаты известных людей о правилах обращения с деньгами
И, в завершение, маленькие хитрости, простые способы сократить расходы.
Не покупай импульсивно, спонтанно
Импульсные покупки это чаще всего, ненужные вещи. Или несвоевременные
«Сколько существует вещей, которые мне не нужны!» – восклицал Сократ.
«Если вам товары не нужны,- продолжает его мысль Р. Саундерс, — они дороги для вас. Купи то, в чем ты не нуждаешься, и вскоре тебе придётся продать все необходимое».
Старайся покупать качественные товары
«Скупой платит дважды» — гласит русская пословица.
«Никогда не покупай, не отдавай взаймы и не вкладывай денег под давлением» (Совет Г.Кэссона) (под давлением можно понимать в том числе и рекламу)
Резервный
Сберегай ежемесячно не менее 10% своих доходов («Святая десятина») (Баффет)
Осознавай свои интересы. Своя выгода — это один из столпов, поддерживающих здание цивилизации (Р. Кийосаки).
Расставьте приоритеты и составьте план, в соответствии с которым будете развивать финансовую независимость. При этом вы сами будете управлять своими финансами, а не они вами.
Практика планирования и управления семейным бюджетом, поможет вам существенно сократить расходы. Систематически анализируйте свои расходы и доходы. Это позволит улучшить планирование, быстрее и проще достигать поставленных целей.
Методы или программы для планирования бюджета
Как это лучше сделать, какие методы или программы вам помогут рассчитать и выполнять ваш семейный бюджет, подробнее будет в следующих статьях.
Следите за нашими публикациями.
А какая у вас стратегия расходов?
Напишите нам и мы поможем вам оптимизировать ваши траты.
Похожие статьи по данной теме:
☛ Управление финансами домохозяйства — с чего начать?
Управление финансами домохозяйства — с чего начать? Слово “экономика” обычно ассоциируется в нашем сознании с наукой или народным хозяйством страны. .
☛ Семейный бюджет — как управлять им?
Что такое бюджет – личный или семейный – и можно ли его планировать? С чего начать? Как правильно учитывать доходы .
☛ Прогнозирование бюджета: постановка непрерывного и сквозного управления
Постановка сквозного прогнозирования бюджетов Среди задач экономического прогнозирования самой важной в краткосрочном плане является задача установления предполагаемых поступлений и выплат предприятия .
Найти на сайте
Баннер
Популярные
 Цитаты известных людей про риск (27 018)
 Система методов управления организацией (23 696)
 Что такое процессное управление и для чего оно нужно? (19 433)
 Инновации в организации-нужны ли они? Классификация инноваций (18 495)
 Обучаемый человек или необучаемый? Как научить себя учиться? (18 047)
 Организационная культура диагностика, типы и особенности (14 754)
Источник: rr52.ru