
Привет жители планеты! Моё имя Антон и я уже 3 года веду личную бухгалтерию. Выводов пока не очень много, но они есть и достаточно интересные. Первые 2 года я использовал специальное приложение, но в 2020 перешел на голый Excel и формулы — никакого программирования и скриптов. Как это было и что из этого вышло — под катом с картинками.
Сперва немного вводной
В конце мая 2017 мне подумалось, что неплохо бы начать отслеживать на что и как именно я трачу свои деньги. Доходы тогда у меня были небольшие, но на жизнь хватало. Было решено с 01 июня 2017 записывать свои доходы и расходы в специальное приложение и смотреть на что уходят деньги. После нескольких пробных запусков выбор пал на одного польского разработчика с бесплатными возможностями. Итак, 01.06.2017 мой стартовый баланс составлял 4 031,49 рублей.
До конца 2017 года записи вносились от случая к случаю. Приложение отдавало не информативную статистику, меня это крайне не устраивало. Поэтому с 01.01.2018 бухгалтерия ведется строго и тщательно — вплоть до того что каждое воскресенье открывается каждый интернет-банк и сверяются текущие остатки. Это дало неплохие результаты уже через пару месяцев. Привычка вносить всё закрепилась достаточно быстро, и дело пошло продуктивнее.
Как вести учет личных финансов? Грамотное управление личными финансами // 16+
Приложение, которым я пользовался, позволяло бесплатно вести учет по 2 аккаунтам. Но вскоре у меня их стало слишком много и пару раз мне приходилось платить за приложение. В итоге, в конце января 2020 мне стало жаль денег на новое продление, я скачал все данные и начал вести учет в голом Excel. Через полгода могу сказать что это гораздо интереснее и информативнее, чем в приложении. Я сильно погрузился в сам Excel, в статистику и готов показать свои первые результаты сообществу.
Начало. Сводим баланс из приложения и в Excel
Приложение хоть и хорошее, но на экспорт мне отдали только записи: 5600 строк совершенно не структурированной информации. Ладно, взяли напильник, распознали и облагородили все нужные столбцы, порезали все ненужные и придали этому красивый вид таблицы.
В этот момент я начинаю понимать что балансы не сходятся — у меня же только записи, без стартовых сумм. Создается новая таблица, вносятся все счета и их остатки на начало ведения учета — 01.06.2017. Чтобы не мучаться с категориями расходов, было решено полностью скопировать структуру из этого же приложения. Щепотка магии — и у меня появился совсем небольшой и самый простой файлик. По хорошему, он мне показывал только мои текущие остатки, уровень доходов и расходов по годам и в нем же велись все записи.
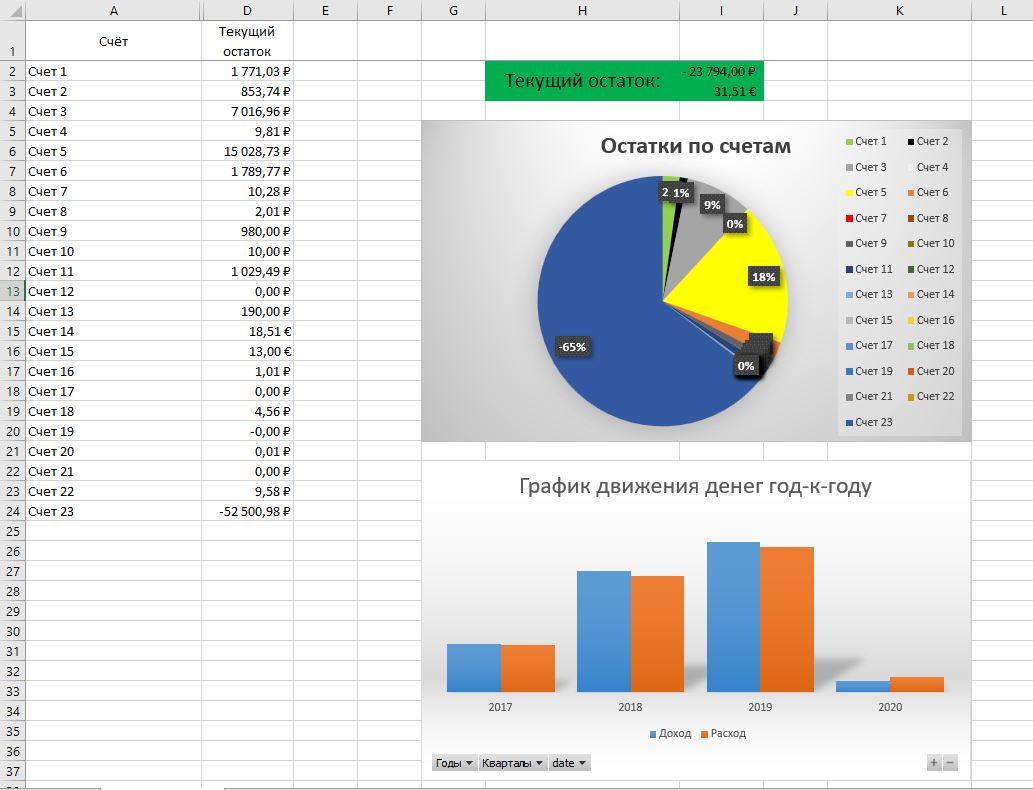
Первые попытки подружиться с Excel
Терять всю имеющуюся аналитику из приложения было грустно, поэтому я начал ее потихоньку восстанавливать своими силами в Excel. Сразу же было решено отказаться от VBA поскольку я не программист от слова совсем. Что-то пытаюсь, но это скорее баловство. Но вернемся к учету.
Секрет Миллиардера: Как правильно тратить деньги | Жизнь в КРЕДИТ! Россия и Финансовая Грамотность.
Сперва с помощью фильтров были подчищены очевидные ошибки при заполнении самих записей: опечатки, дублирование названий, склонения и прочие особенности Великого и Могучего.
Вторым этапом начались эксперименты с аналитикой — графики движений с разбивкой по валютам, по датам, по счетам, и много чего еще. В это же время активно гуглилось всё что можно и смотрелось как ведут учет другие (никак. слишком сложно для внесения и слишком простой анализ).
Мне хотелось сделать все максимально автоматически. Создать на старте конфигурацию по умолчанию, прописать все формулы и вносить только записи в таблицу доходов-расходов. Остальное Excel должен считать сам. Слишком идеально, не?
Через 2 месяца после начала использования Excel я научился обращаться с таблицами, научился автоматически считать остатки по всем счетам и в сумме, разобрался в десятке самых используемых формул и начал опыты над сводными таблицами и условным форматирование. Интересно, а 2 месяца до сводных таблиц это много или мало для новичка?
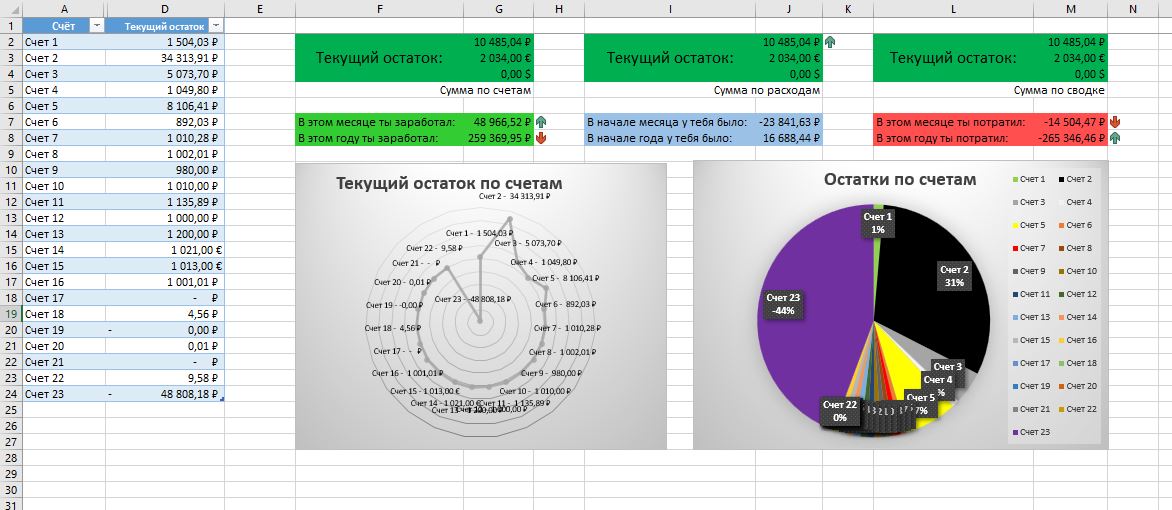
PQ и PP
Еще примерно через 2 недели я познакомился с PowerQuery и PowerPivot. И если первый мне особо не помог (т.к. все велось в одном файле), то второй решил многие проблемы. Сводные таблицы стало создавать немного проще, а из таблицы записей удалось избавиться от нескольких столбцов — их можно вычислять в PowerPivot.
Вообще, PowerPivot довольно сложная штука, и крайне чувствительная к любым действиям. При этом, каких-либо материалов по ней мало и много приходится понимать самому. Но и результат может прямо радовать, это заметно.
Например, через PowerPivot и связи таблиц удалось наконец-то построить сводную с расходами в разбивке по категориям (150+ штук!). Строить такую «в лоб» приходилось через сводную из записей, вручную группировать категории до нужного уровня и визуально сравнивать значения. Это очень неудобно, хотя бы потому что любая новая категория в таблице записей ломала всю структуру сводной. И на восстановление уходило очень много времени. При помощи же PowerPivot на это требовалось 3 клика мыши.

Революция
Где-то примерно в это же время мне становиться тесно в моём файле и появляется еще один, для тестирования. В нем я могу делать с данными все что хочу, не боясь испортить результаты в основном. Есть только одна проблема — чтобы формулы (и результаты) были одинаковыми, таблицу записей приходится вести в обоих файлах одновременно. Простое копирование новых строк ломает формулы и всё приходится перебивать руками. И новые фичи после тестирования руками построчно переносить в основной файл — тоже такое себе удовольствие.
Поэтому в начале июня было принято решение вынести таблицу записей в отдельный файл, а формулы и графики считать отдельно. Вместе с таблицей записей переехала таблица счетов и некоторые некритичные мелочи. В самом файле с DATA минимум вычислений — только пара именованных диапазонов и формула для высчитывания текущих остатков. Просто потому что загружать файл с вычислениями чтобы увидеть остатки оказалось глупой затеей.
Предназначение этого файла — добавление строк в таблицу записей, контроль остатков на счетах и добавление счетов, если необходимо. Для всего остального — файл с вычислениями.
И вот в нем вся магия и мощь Excel открылись на полную. Файл с вычислениями получает через PowerQuery данные, работает над ними и отдает в формулы и сводные таблицы. Рядом с ним, PowerPivot отдает свои данные и связывает имеющиеся таблицы в единую структуру. Из этого всего получается очень даже неплохая аналитика.
Количество графиков и вычислений растет с каждым днем, объем файла с вычислениями постоянно увеличивается, что-то меняется на страницах. И все это автоматизировано на 90%!
Будущее
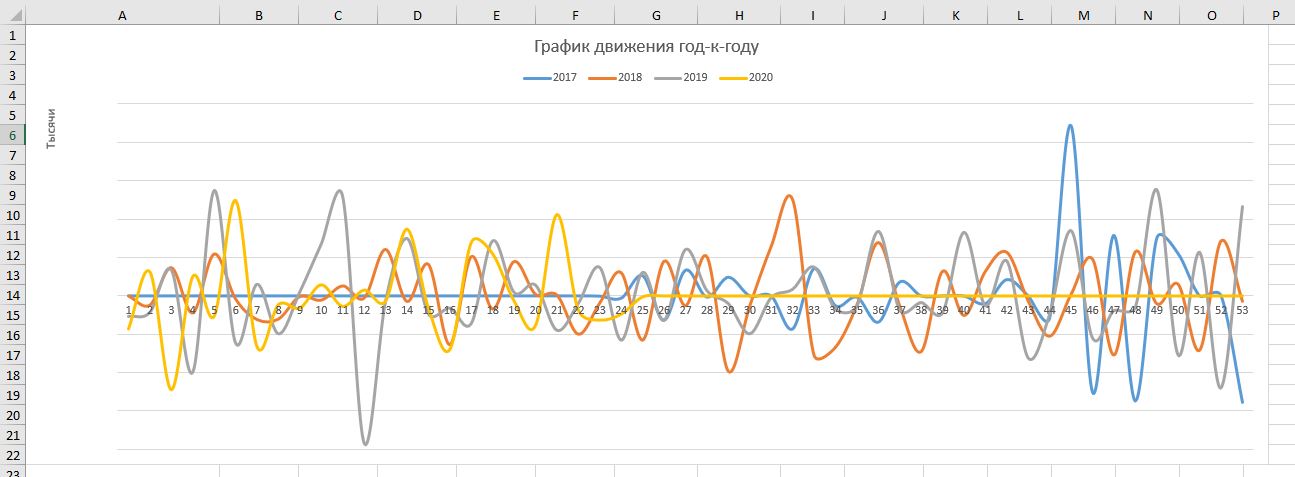
Сейчас я веду учет в трех файлах — это DATA + файл с простыми вычислениями (BASIC) + файл с продвинутыми вычислениями (TEST). В таблице записей уже 6800 строк, общие остатки на счетах выросли в несколько раз. Я стал значительно меньше тратить на импульсивные покупки — их просто лень вносить, а если и купил, то стыдно когда вносишь.
В сводной таблице с тратами по категориям очень хорошо видно как поменялись расходы на самоизоляции — в ноль просел общественный транспорт и походы в кафе/рестораны+обеды на работе. В июне есть хороший шанс закончить месяц в плюсе — третий раз за 3 года, да еще и третий подряд. И очень хорошо видно в какой момент жена перестала переводить мне деньги на оплату счетов и начал переводить я ей на оплату продуктов. Но это уже наша внутренняя кухня.
Я работаю над файлами каждый день в свободное время. Сегодня, например, перебил все формулы деления на формулы ЕСЛИОШИБКА — так меньше всплывающего спама. Вообще, в заметках у меня более 20 идей над которыми можно поработать. Что-то делается легко, для чего-то надо менять структуру всех трех файлов (не хочу), а что-то просто не умею и надо гуглить и пробовать. Например, не могу сообразить как выстроить бюджет на месяц и контролировать его выполнение не ломая структуры таблиц.
В целом, я знаю чего хочу, знаю как это должно выглядеть. Но все чаще начинаю натыкаться на ограничения самого Excel и его возможностей. Интересно попробовать их собственную надстройку для ведения личного учета, но то что я видел мне уже не нравится. Считаю что у меня больше, детальнее и точнее. Ну и еще многое в процессе, я только-только реализовал всю аналитику что была в приложении. В любом случае, продолжение следует…
- Excel
- ведение бухгалтерии
- Финансы в IT
- Лайфхаки для гиков
Источник: habr.com
10 способов контролировать финансы

Многим не хватает денег от зарплаты до следующей зарплаты почему? В чем дело? Зарплата маленькая или вы не умеете распоряжаться своими деньгами?
Порой люди даже не замечают, куда уходят деньги потому, что они не умеют планировать и контролировать свои расходы, сходили в дорогое кафе с друзьями, выпили чашечку дорогого кофе и пирожным по пути домой, закачали новую игру в телефон, купили фанту в автомате и так далее.
На первый взгляд вам покажется, что это мелочи, но если вы посчитаете, сколько вы потратили денег за месяц, вы просто удивитесь, это будет очень внушительная сумма. Часто по мелочи люди тратят большие деньги и даже не задумываются об этом.
Главной причиной такой траты денег это неумение контролировать свои финансы.
Научиться контролировать свои расходы и отказаться от такого образа жизни не просто, вы просто не сможете проснуться утром и перестроить себя по-новому думать и тратить деньги, но вы можете работать над собой и постепенно приучить себя не тратить деньги в пустоту.
Рассмотрим десять способов как можно научиться контролировать свои финансы
Способ 1. Не надо оправдывать себя
Многие люди любят тратить свои деньги на разные мелочи, которые бывают просто не нужны, а вы увидели, вам понравилась эта вещь и вы ее купили.
В данном случае покупая ненужные и бесполезные вещи, вы начинаете себя оправдывать перед собой и порой даже жалеть потому, что вам хочется что-то купить и не важно, нужна вам эта вещь или нет.
Не покупайте ненужные и бесполезные вещи, которые не нужны вам в данный момент, расходуя деньги по мелочам сейчас, вы не сможете купить что-то ценное в будущем.
Научитесь не оправдывать себя и ставить четкие финансовые цели, не растрачивайтесь по мелочам.
Способ 2. Умейте задать вопрос самому себе
Покупая любую вещь, не забывайте спрашивать себя, нужна вам эта вещь или нет. Не надо кидать все, что вы увидите сразу в корзинку, посмотрите на предмет, который вы хотите купить и задайте несколько вопросов.
Мне нужна эта вещь? Для чего мне нужна эта вещь? Я могу обойтись в данный момент без этого предмета? Есть такой же предмет дешевле?
Задавая себе эти вопросы, вы сможете прийти к правильному решению не надо делать покупки спонтанно, не думая сколько они стоят, и зачем они вам.
Научитесь контролировать свои покупки и отвечать себе «нет» вместо слова «да», тогда вы научитесь думать грамотно финансово.
Способ 3. Наличные деньги дисциплинируют
В наш век придумали большое количество банковских карт зарплатные карты, кредитные карты, с картой очень удобно и быстро можно рассчитаться в любом месте.
Рассчитываясь картой, вы не всегда можете контролировать свои расходы, вы покупаете и не знаете, хватит у вас денег или нет.
Откажитесь от банковских карт перейдите на бумажные деньги, и вы убедитесь, что бумажные деньги сдерживают человека от лишних трат, особенно если купюры в кошельке новые и хрустящие.
Перед походом в магазин снимите наличные деньги в банкомате ровно ту сумму, какую вы планируете потратить, а карточку оставьте дома, человек, когда видит купюры, неохотно хочет расставаться с ними, ему жалко отдавать их и он начинает задумываться о трате денег.
Перейдя на бумажные деньги, вы сможете контролировать свои финансы и только, когда вы научитесь их контролировать, вы можете начать пользоваться карточкой.
Способ 4. Имейте при себе небольшую сумму наличных денег
Человек, который привык тратить деньги и не задумываться об этом, всегда найдет для себя какую-нибудь слабость или соблазн и захочет купить дорогую вещь или безделушку. Например, новое платье, туфли, красивую сумочку, ненужные предметы и так далее.
Чтобы этого не случилось, носите в кошельке небольшую сумму денег, она поможет вам сдержаться от ненужных расходов и поможет формировать в голове у вас правильное финансовое сознание.
Небольшая сумма денег будет контролировать ваше финансовое сознание.
Способ 5. Используйте то, что есть, а потом делайте покупки
Очень часто людям просто не хватает времени, чтобы заняться своим любимым делом или своим хобби. Много забот, работа, семья, дети все это наваливается и у вас не только времени, но порой и сил нет заняться своим любимым делом.
Многие женщины любят вязать, они покупают разную пряжу и думают, что в выходной обязательно начнут вязать, потом им попадает пряжа еще красивее, и они покупают ее, не задумываясь, куда им столько пряжи и когда они ее всю израсходуют.
Точно также поступают и люди, которым некогда читать они успокаивают себя, что скоро начнут перечитывать гору книг, на которую они тратят деньги бесконечно и в результате их гора растет, а читать некогда, нет времени и неохота.
Не тратьте деньги на хобби и любимые увлечения без пользы для вас, используйте сначала то, что вы уже купили, а потом вы можете приобретать новые вещи для своего развития на этом вы сможете сэкономить и заняться любимым делом.
Способ 6. Посмотрите на окружающих вас людей
Часто в современном мире вас окружают люди, которым вы не нужны, они просто вас используют, чтобы провести весело время, выпить особенно за ваш счет.
Некоторые проводят довольно легкую и разгульную жизнь, любят ходить в кафе, рестораны, дискотеки, кино, сколько денег надо на эти развлечения?
Посмотрите на своих друзей и знакомых, чем они любят заниматься, что главное для них в жизни.
Если вы регулярно будете посещать все эти заведения, то вы останетесь не только без денег, но еще и в долгах.
На этих развлечениях можно сэкономить и заменить их спортивными играми на свежем воздухе, плаванием, посещением красивых исторических мест или просто погулять в парке.
Предложите своим друзьям один из таких видов отдыха, и вы поймете, вы им нужны или развлечения и ваши деньги. Люди, которые хотят с вами общаться и дружить примут ваши предложения.
Это хороший способ сэкономить и выявить верных друзей.
Способ 7. Следите за расходами
Расходуя свои заработанные деньги, часто человек даже не задумывается, куда они уходят, чтобы выяснить причину больших и маленьких трат, вам надо проконтролировать расходы одного месяца и сделать для себя выводы.
Заведите тетрадку или сформируйте в компьютере электронную таблицу, разбейте ее на несколько колонок: обязательные платежи, квартплата, плата за детский сад, еда, одежда, обувь, игрушки, бытовая химия, у каждого человека свои виды затрат.
Записывайте ежедневно ваши траты, в каждую колонку это не займет много времени, в конце месяца подведите итоги, и вы увидите, какую сумму вы потратили по каждому виду затрат.
Способ 8. Сберегательный счет
Когда вы получили зарплату и все остальные доходы, вы должны в первую очередь заплатить налоги, коммунальные платежи, затем отложить десять процентов на сберегательный счет в банке, это ваша накопительная часть, остальные деньги вы можете планировать и тратить на разные нужды: питание, одежда, развлечения, бензин, бытовая техника и так далее.
Этот способ откладывать и не тратить деньги самый надежный, вы получаете деньги на карточку и сразу можете перевести на счет в банк.
У вас всегда будет неприкосновенный запас на разные случаи жизни. Не забывайте переводить деньги ежемесячно и не тратить их.
Способ 9. Просите помощи, если она вам необходима
Не бойтесь, не стесняйтесь просить о помощи, просите помощи у друзей, родственников, у сотрудников с которыми вы проводите большую часть времени.
Когда помощь необходима вашим знакомым и друзьям, вы тоже всегда приходите им на помощь, дружеские отношения и взаимопонимание помогают быть ближе и дружнее.
Если вам необходима помощь или нужна помощь вашему другу, она не должна измеряться деньгами, деньги могут испортить даже самые теплые и крепкие отношения, помощь может быть в виде совета, физической помощи, например, в связи с переездом или помочь на даче.
Прося помощь и помогая вашим близким, вы укрепляете дружбу и взаимопонимание между вами и вашими семьями.
Способ 10. Всегда стремитесь вперед и не сдавайтесь
Научиться контролировать свои расходы это огромная задача для каждой семьи, не надо бояться начать контролировать расходы, даже если у вас не получилось с первого, со второго, с третьего раза, у вас обязательно получится, только вы не сдавайтесь, всегда идите вперед, и вы добьетесь нужных результатов.
Поставленная цель и стремление ее достичь, это главное о чем вы должны помнить.
Заключение
Научитесь контролировать свои финансы, стремитесь, стать лучше будьте внимательны и дружелюбны, у вас обязательно все получится. Желаем вам удачи.
Остались вопросы?
Источник: cepia.ru
5 способов экономии, которые не принесут денег, а только разрушат вашу жизнь
В попытках контролировать свои расходы некоторые люди идут на крайние меры. Они готовы ограничить себя буквально во всём, не задумываясь, в какой кошмар потом превратится их жизнь.
Всем знакома ситуация, когда понравилась настолько дорогая вещь, что теперь придётся откладывать деньги на её покупку. Кто-то сразу перестанет баловать себя развлечениями, другие пересядут на гречку или одни дошираки, лишь бы не тратиться на еду. Но особо отчаянные личности пойдут на исключительные меры. Иногда желание скорее накопить большую сумму заставляет ограничивать себя абсолютно во всём. Рассказываем, чего делать не стоит даже в режиме жёсткой экономии — иначе ваша жизнь превратится в ад.
1. Отказ от лекарств
Согласимся, в последнее время медикаменты подорожали. Но, поверьте, это не повод отказываться от них, если составили план икс, как начать экономить. Если под рукой вовремя не окажется привычных и необходимых лекарств, можно легко нанести вред своему организму. Заболевания или ухудшение состояния, на которые в своё время махнули рукой, потом будет труднее и дороже вылечить, нежели в самом начале.
2. Экономия на качестве и количестве продуктов питания
Если боитесь, что, оказавшись в продуктовом магазине, как оголтелый начнёте скупать всё и вся, просто возьмите определённую сумму денег. Это убережёт от ненужных трат и уже поможет сэкономить. Потому как погоня за красными или оранжевыми ценниками, сигнализирующими о скидках, может навредить. Сами знаете, что на распродажу попадают продукты с истекшим или заканчивающимся сроком годности. Стоит ли такой сомнительный лайфхак по экономии пищевого отравления?
3. Приобретение товаров исключительно на распродажах
С техникой, одеждой и обувью тоже стоит быть осторожнее. Потому как тотальные распродажи якобы без подвоха устраивают не так часто. Во всех остальных случаях это может быть сбыт товаров с браком. Постоянно подклеивать подошву или носить в ремонт электронику, штопать одежду или просто выкинуть быстро порвавшуюся — вот что вас ждёт, если экономить на необходимом по такой стратегии.
4. Полностью отказаться от развлечений
Можно, конечно, решив поэкономить, просто запереться дома или жить по принципу дом – работа – дом. Не смотреть телевизор, не включать компьютер. Выходя на улицу, просто гулять без торговых центров, кино, кафе и прочих интересных мест. Но долго ли так протянете? Это только звучит просто, на деле же лишение развлечений быстро превратит жизнь в день сурка, а рутина вгонит в отчаянье и депрессию.
5. Экономия на всём, лишь бы быстрее накопить на цель
Из предыдущего пункта нередко вытекает решение экономить вообще на всём: не есть нормально, не отдыхать интересно и весело, не лечиться, да и вообще лишний раз не двигаться. Если вы думаете, что жёсткий контроль абсолютно всех расходов и их минимизация поможет вам быстрее достигнуть цели, то ошибаетесь. Подобно человеку, решившему сесть на диету и выбросив из холодильника всё, кроме овощей, вы будете постоянно думать о деньгах. Это приведёт к лишним нервам, стрессу или даже более серьёзным психологическим проблемам, например паническим атакам. Опять же, реабилитация после таких жёстких санкций по отношению к себе влетит в копеечку.
Источник: life.ru