
У владельцев сертификата имеется немало вариантов использования средств: приобретение готового жилья либо строительство, использование в качестве первоначального взноса или на погашение основного долга по ипотеке, направление на социальную адаптацию детей-инвалидов. Как показывает практика, чаще всего деньги направляются на улучшение жилищных условий. Поэтому рассмотрим подробно, как использовать материнский капитал на покупку квартиры.
Условия приобретения жилья
Если вы решили приобрести квартиру за материнский капитал, необходимо следовать пошаговой инструкции. Во-первых, многое зависит от способа приобретения: только за сертификат или с привлечением ипотеки. Во-вторых, приобретаемая квартира не может находиться вне территории Российской Федерации.
Как купить квартиру с использованием материнского капитала?
Одно из главных условий приобретения жилья – выделение долей всем детям. Кроме того, если вы решили обойтись без ипотеки, придётся дождаться наступления трёхлетнего возраста у ребёнка, давшего право на обладание материнским капиталом.
Жильё, которое собирается купить обладатель маткапа, не должно находиться в аварийном состоянии либо в ветхом доме.
Запрещается покупать недвижимость за материнский капитал у супругов.
Пошаговая инструкция покупки квартиры за материнский капитал
Сумма материнского капитала в 2018 году составляет 453 026 рублей, что едва ли хватит на приобретение даже однокомнатной квартиры без привлечения дополнительных средств. Однако наличие такой суммы способно стать тем самым рычагом, который поможет сделать первый шаг к покупке собственного жилья и отказу от съёмных «углов».
Порядок действий при покупке квартиры только за деньги сертификата и с привлечением ипотечных средств существенно различается.
Пошаговая инструкция при покупке квартиры за маткап + ипотеку:
Всё перечисленное можно выполнить, не дожидаясь достижения ребёнком, давшим право на владение сертификатом, трёхлетнего возраста.
- в первую очередь необходимо обращение непосредственно в сам банк либо к ипотечным брокерам застройщика. На этом этапе можно узнать доступные вам программы по типу «ипотека+материнский капитал», первоначальный взнос, сумму займа, сроки кредитования;
- подготовить стандартный пакет документов;
- найти квартиру, соответствующую всем требованиям. К примеру, не аварийную, не расположенную в доме под снос;
- оформить ипотеку;
- по завершении приобретения и регистрации предоставить документы в Пенсионный Фонд.
Пошаговая инструкция при покупке квартиры только за маткап:
- составить и зарегистрировать договор, при условии, что ребёнком, давшим право на обладание материнским капиталом, достигнут трёхлетний возраст;
- оформить кредит в выбранном банке;
- направить в Пенсионный Фонд заявление о принятом решении использовать материнский капитал на улучшение жилищных условий;
- дождаться окончательного вердикта.
Необходимые документы
Топ 3 ошибки использования материнского капитала при покупке недвижимости.
Прежде чем обращаться в Пенсионный Фонд с заявлением на разрешение использовать средства материнского капитала для приобретения квартиры, необходимо собрать установленный пакет документов:
- непосредственно сам сертификат, подтверждающий ваше право на обладание субсидией;
- свидетельства о рождении всех детей, рождении/усыновлении второго и последующих;
- свидетельство о государственной регистрации/расторжении брака;
- оригинал кредитного договора, если ипотека уже оформлена;
- выписка из банка о состоянии текущих счетов: просрочках, задолженностях, сумме ипотеки;
- договор купли-продажи.
Тонкости законодательства
Согласно законодательству, квартира, приобретённая за счёт средств сертификата, должна быть оформлена в долевое владение родителей и всех детей, на основании ст. 10 № 256-ФЗ от 29.12.2006 г..
Величина выделяемых долей не установлена на законодательном уровне, поэтому обычно она выделяется из минимальной учётной нормы квартиры или дома, установленной на региональном уровне.
Наиболее частный способ выделения долей – посредством заключения договора дарения долей в праве собственности на жильё в пользу детей.
Переход права собственности в обязательном порядке регистрируется в Росреестре.
Сроки выплат
Согласно постановлению №253 от 2017г., подписанному премьер-министром Дмитрием Медведевым, срок перечисления субсидии составляет до 1,5 месяцев.
- Только на рассмотрение обращения, на основании пункта 1 статьи 8 закона от 29.12.2006 № 256-ФЗ, отводится до 30 календарных дней. В течение этого времени Пенсионный Фонт вынесет вердикт: удовлетворить или отклонить заявление на выплату.
- Если решение ПФР будет положительным, то в срок до десяти рабочих дней деньги поступят на реквизиты, указанные в обращении.
Сделка купли-продажи и ее особенности
В сделке купли-продажи за счёт средств семейного капитала нет сложностей, однако необходимо учитывать некоторые особенности. К примеру, сделку купли-продажи не во всех случаях можно оформить без нотариуса.
- Без обращения к нотариусу возможно: приобретение квартиры либо иного жилья у продавца, выступающего единственным собственником имущества; покупка жилья у супругов, владеющих им на праве совместной собственности. В таких ситуациях направляется непосредственно в Росреестр с целью переоформления права собственности на покупателей.
- Совсем иначе обстоят дела с приобретением жилья у лиц, признанных недееспособными, либо владеющих имуществом на праве общей долевой собственности. Если это ваш вариант, то сделку без нотариуса совершить НЕВОЗМОЖНО!
Особенности оформления документов
Оформление документов на приобретение квартиры за маткап имеет ряд особенностей.
- Пенсионный фонд не перечислит деньги продавцу жилья до тех пор, пока не будет заключён договор и семья не станет полноправным владельцем квартиры.
- До полной оплаты всей суммы на квартиру накладывается обременение, что означает её нахождение в залоге у продавца.
- В договоре в обязательном порядке должны быть прописаны реквизиты банка и продавца.
- В договоре в качестве покупателей квартиры или иного жилья необходимо указать всех членов семьи, не исключая несовершеннолетних детей.
- При условии, что владельцев у приобретаемой квартиры несколько, в договоре должны быть указаны реквизиты всех, претендующих на получение денег за квартиру.
После завершения всех описанных манипуляций, согласно статье 556 ГК РФ, подписывается передаточный акт, где отображаются все дефекты жилья. Только после подписания данного акта покупателям и приложения к договору, сделка считается совершённой.
Использование сертификата до 3-х лет
Согласно пункту 6 статьи 7 Федерального закона от 29.12.2006 № 256-ФЗ, использовать средства семейного капитала можно только по истечении 3-х лет с момента возникновения права на него.
Иные варианты распоряжения деньгами возможны лишь в том случае, если материнский капитал используется в качестве первоначального взноса либо для погашения основной суммы долга по ипотеке.
Если ребёнок, давший право на получение сертификата, уже достиг трёхлетнего возраста, воспользоваться материнским капиталом на приобретение квартиры либо для других целей можно в любое время. В подобном случае оформление сделки по приобретению жилья проходить в упрощенном виде с минимальным пакетом документов, а именно:
- с паспортом родителя (матери/отца);
- с самим сертификатом на материнский (семейный) капитал;
- со свидетельствами о рождении детей;
- со СНИЛС;
- с копией договора купли-продажи;
- с копией документа о государственной регистрации права собственности.
Купить квартиру у родственников
Возможно ли это? Да, конечно. Однако действуют некоторые законодательные запреты и ограничения. К примеру, нельзя заключать договор о приобретение жилья за материнский капитал между супругами/опекунами. Запрещается привлекать к совершению коммерческих сделок и несовершеннолетних детей.
Сделки купли-продажи с иными родственниками не запрещаются и проводятся в штатном порядке, однако попадают под пристальное внимание Пенсионного фонда и других инстанций, ответственных за целевое использование государственной субсидии.
Подобное отношение к сделкам между родственниками объясняется тем, что приобретатели квартиры могут заключить соглашение не с целью улучшить жилищные условия, а ради нечестного обналичивания сертификата с последующим направлением на приобретение автомобиля и т.д., что запрещено законом.
Самый важный пункт в вопросе приобретения квартиры у родственников с привлечением финансовых активов государства – её утверждение в форме совместной собственности с выделением равных долей всем членам семьи, не исключая несовершеннолетних детей.
Первичный или вторичный рынок
По закону разрешается вкладывать средства сертификата в квартиру как на первичном, так и на вторичном рынке. Вопрос лишь в целесообразности каждого из вариантов.
Жильё на рынке вторичного жилья выгодно тем, что там уже есть ремонт, возможно, останется какая-то мебель и т.д. Тем не менее, вторичка медленно растёт в цене, с каждым годом стены, крыша, потолки будут только устаревать, коммуникации изнашиваться. Всё это сделает в будущем жильё низко ликвидным.
Квартира в только что построенном доме может обойтись слишком дорого: во многих регионах России средств материнского капитала не всегда хватает даже на уплату первоначального взноса.
В связи с этим, наиболее популярным становится приобретении квартиры по ДДУ (214-ФЗ). Во-первых, приобретение квартиры в строящемся доме позволяет ещё на этапе возведения оценить и выбрать преимущества: инфраструктуры, технологии строительства и дизайн. Во-вторых, подобное жильё в течение пяти лет не нуждается в капитальном ремонте и долгое время остаётся ликвидным.
Процедура приобретения жилья по договору долевого участия выглядит следующим образом:
- выбор и бронь интересующей квартиры. При этом необходимо сообщить продавцу о том, что часть стоимости жилья будет погашена материнским капиталом;
- составление договора долевого участия с указанием рассрочки, так как перечисление денег ПФР может занять до 2-х месяцев;
- регистрация ДДУ в Росреестре;
- при получении положительного ответа о выделении средств, деньги за квартиру переводятся застройщику на указанный в договоре расчётный счёт.
Выводы
- Приобретение квартиры за материнский капитал можно осуществить двумя способами: 1) только за сертификат, 2) с привлечением финансовых активов банка (ипотеки).
- При покупке жилья с ипотекой можно не дожидаться достижения трёхлетнего возраста ребёнком, давшим право на получение материнского капитала.
- Материнский капитал – значимая финансовая подложка для семей без собственного жилья либо тех, кто уже приобрел жильё ранее за счёт ипотечных средств.
- Сделка купли-продажи с привлечением семейного капитала имеет ряд особенностей.
- Законодательные тонкости и запреты присутствуют у сделок по приобретению жилья за маткап у родственников.
- Первичный рынок, в частности долевое строительство – наиболее плодотворное поле для использование государственных денег.
- Покупка квартиры либо иного жилья за маткап обязывает оформлять долевую собственность.
А вы знаете что?
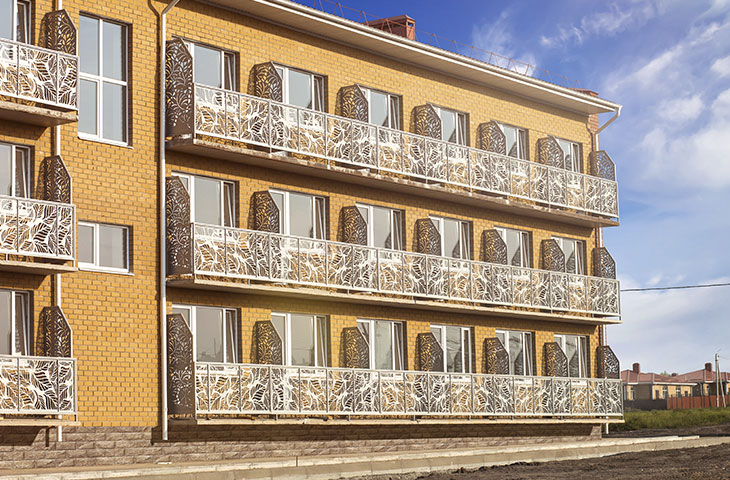
Суммы материнского капитала (453 026 рублей) вполне хватит на приобретение квартиры-малышки вжилом районе «Гармония» без дополнительных займов и кредитов. Если же хочется большой и просторный дом, то, не дожидаясь 3-летия ребёнка, можно взять ипотеку на особняк, дуплекс и таунхаус (в том числе с отделкой и мебелью). Все объекты недвижимости в жилом районе «Гармония» аккредитованы ведущими банками и доступны для приобретения по программе маткап+ипотека.
Источник: tretyrim.ru
Что нужно предусмотреть при покупке квартиры с использованием материнского капитала?
Очень важно правильно составить договор купли-продажи при сделке, в которой при расчете за квартиру покупатель использует материнский капитал. Полный расчет в таком случае происходит уже после регистрации в Росреестре, ждать своих денег продавцу придется больше месяца, и получит он их или нет, зависит от того, какое решение примет Пенсионный фонд.

Чтобы не оказаться в ситуации, когда Пенсионный фонд в переводе денег отказал, а сделка уже проведена, нужно учесть все нюансы при составлении договора.
Улучшение жилищных условий при помощи материнского капитала — самый популярный способ использования материнской выплаты. При этом рассчитаться маткапиталом с продавцом за купленную квартиру можно, только если ребенку, в связи с рождением которого у семьи появилось право на получение выплаты, уже исполнилось три года.
Еще недавно часть продавцов не соглашались иметь дело с покупателями с маткапиталом, потому что перечисления денег из Пенсионного фонда продавцам нужно было ждать два месяца. Сейчас условия изменились, и этот срок сократился до 40 дней. 30 календарных дней занимает проверка документов, и еще 10 рабочих дней дается на перечисление денег на счет продавца. На практике ситуаций, когда Пенсионный фонд отказывается перечислить деньги, совсем немного: так, в прошлом году перевод денег по договорам купли-продажи в Красноярском крае не согласовали в двух процентах случаев. Но это не значит, что к составлению договора можно относиться несерьезно.
Договор купли-продажи при сделке, в которой покупатель использует для расчета за квартиру маткапитал, может быть составлен в простой письменной форме, при условии что продавец является единственным собственником квартиры. Если же продаваемая квартира находится в долевой собственности, сделка подлежит обязательному оформлению у нотариуса, и тогда договор составит нотариус.
Учтите требования к приобретаемому объекту
По закону направить средства маткапитала можно как на покупку квартиры, так и на приобретение комнаты. При этом в документах она должна значиться как отдельная комната. Купить с помощью маткапитала можно и долю в квартире, но только при условии, что это последняя доля, с приобретением которой вся квартира становится собственностью покупателя. Кроме того, деньги маткапитала можно потратить на жилой дом, предназначенный для постоянного проживания. Но построенные на дачной земле загородные дома, которые в документах значатся как «жилое строение», под требования закона не подпадают и оплачены средствами маткапитала быть не могут.
Обязательное условие использования маткапитала — жилой дом не должен быть признан аварийным и не может состоять в реестрах ветхих и отведенных под снос объектов, которые ведут администрации каждого населенного пункта. Соблюдение этого требования в обязательном порядке проверяется. Покупка жилья, непригодного для постоянного проживания, — это самая распространенная причина, по которой Пенсионный фонд отказывает в перечислении средств.
В число тех объектов, покупку которых можно оплатить с помощью средств маткапитала, не входит земельный участок, поэтому, если в договоре купли-продажи сказано, что приобретается жилой дом стоимостью 1,5 миллиона рублей и земельный участок стоимостью 500 тысяч рублей, обязательно нужно уточнить, что средства маткапитала пойдут на оплату жилого дома. Если же в договоре купли-продажи просто через запятую перечислено, что приобретается земельный участок, жилой дом стоимостью 2 миллиона рублей, никаких вопросов у Пенсионного фонда в таком случае не возникнет.
В остальном договор купли-продажи является стандартным. «Каких-то специальных требований у Пенсионного фонда к содержанию договора купли-продажи нет, договоры должны отвечать требованиям гражданского законодательства», — объясняет начальник отдела социальных выплат отделения ПФР по Красноярскому краю Елена Лапко.
Требования к тому, как оформлена собственность на объект
Так как материнский капитал — семейная выплата, при его использовании покупатель обязан наделить долями в собственности на покупаемый объект всех членов семьи. Он может сделать это сразу, тогда сторонами договора купли-продажи будут являться все члены семьи. А может не наделять других членов семьи долями в собственности при заключении договора, но тогда потребуется дополнительно предоставить в Пенсионный фонд заверенное нотариусом обязательство распределить доли в собственности на объект в дальнейшем. Выделить доли в собственности на квартиру важно не позднее чем через полгода с того момента, как семья полностью рассчиталась за квартиру.
«В прошлом году значительно выросло количество случаев, когда сделка расторгается в связи с тем, что мамы не наделили детей собственностью в купленной квартире, — рассказывает Елена Лапко. — Правоохранительные органы очень строго следят за соблюдением требований федерального законодательства со стороны граждан. В случае расторжения сделки семья должна будет материнский капитал возвратить».
Порядок расчета по сделке с материнским капиталом
Кроме того, в договоре должен быть установлен порядок расчета при сделке. Регистрация собственности на квартиру на покупателя происходит еще до полного расчета по сделке, часть денег продавец получит только после того, как Пенсионный фонд переведет средства материнского капитала. Поступления средств на счет продавцу придется ждать 40 рабочих дней, поэтому он должен защитить свои интересы при составлении договора.

Как продавцу защитить свои интересы при проведении сделки?
Чтобы продавца в этой ситуации подстраховать, в Росреестре советуют в таких случаях до полного расчета по сделке накладывать на квартиру обременение (ипотеку) в пользу продавца. Тогда до тех пор, пока средства маткапитала не поступят на счет, квартира будет находиться у продавца в залоге.
«Наличие обременения на квартире позволит защитить интересы продавца в ситуации, когда при составлении договора стороны не учли какие-то важные моменты и Пенсионный фонд средства маткапитала не перевел. Для сторон лучше, чтобы была зарегистрирована ипотека, тогда будет шанс что-либо исправить. Если же ипотека не наложена, то никакие дополнительные соглашения к договору купли-продажи уже не помогут, так как после регистрации сделка считается исполненной. Для того чтобы установить ипотеку в силу закона, нужно при подаче документов на регистрацию предоставить заявление от продавца или от покупателя на наложение обременения», — рассказывает заместитель начальника отдела регистрации ипотеки, регистрации долевого участия в строительстве, регистрации объектов недвижимости нежилого назначения Управления Росреестра по Красноярскому краю Светлана Мевцова.
После того как сделка зарегистрирована, покупатель обращается в Пенсионный фонд для перечисления материнского капитала.
«Заявитель представляет нам договор купли-продажи, а Пенсионный фонд уже сам делает запрос в Росреестр, чтобы удостовериться, что переход права собственности на объект был зарегистрирован на покупателя. Кроме того, Пенсионный фонд проверяет, занесен купленный объект в реестр ветхого жилья или нет.
Если в этом списке он не значится, администрации муниципальных образований и сельских поселений проводят осмотр, чтобы проверить, относится объект к жилым помещениям или нет, составляет соответствующий акт и направляет его в отделение Пенсионного фонда. В процессе проверки анализируется не только приобретаемый объект, но и сам получатель маткапитала. Мама ребенка не должна совершать преступлений в отношении ребенка и лишаться родительских прав. На основе всей этой информации Пенсионный фонд и выносит решение о выплате или отказе в перечислении материнского капитала», — рассказывает начальник отдела социальных выплат отделения ПФР по Красноярскому краю Елена Лапко.
После перечисления средств материнского капитала на счет продавца сторонам нужно будет вернуться в МФЦ, чтобы снять обременение с квартиры. Для этого потребуется показать расписку о том, что расчет за квартиру полностью выполнен, и подать заявление на снятие обременения.
Таким образом, при оформлении сделки купли-продажи продавцу и покупателю предстоит совершить три совместных визита в МФЦ или отделение Росреестра: сначала чтобы сдать документы на регистрацию, затем чтобы их забрать и еще раз — чтобы снять обременение. После того как документы на снятие обременения поданы, ипотека снимается в течение трех дней. Возвращаться за документами в Росреестр после этого не нужно — если обременение не снято, сторонам сообщат о приостановке. Удостовериться в том, что обременения продавца на квартире больше нет, покупатель может в «Личном кабинете правообладателя» на сайте Росреестра.
Источник: www.sibdom.ru
Квартира оплачена маткапиталом: что нужно знать при заключении сделки, чтобы не потерять жилье и деньги

Покупка квартиры у семьи, использовавшей материнский капитал, – это всегда дополнительный риск для нового покупателя. Если продавец не соблюдал закон, то сделку можно легко оспорить, а покупатель останется без жилья и без денег. Рассказываем, на что прежде всего необходимо обратить внимание при покупке жилья, ранее оплаченного маткапиталом.
Жилье с маткапиталом. Особенности сделки
• Необходимость выделить доли детям
Материнский капитал можно использовать при покупке жилья как за собственные деньги, так и в ипотеку. Сертификат с маткапиталом – именной. Обычно он оформляется на маму, но деньги принадлежат всем членам семьи. «Материнский капитал – это семейный капитал. Поэтому если семья решила купить квартиру и оплатить ее маткапиталом, то доли в таком жилье должны быть выделены всем: обоим родителям и их детям. Только после этого семья имеет право начать новую сделку по продаже этого жилья », – поясняет Константин Барсуков, генеральный директор «Релайт-Недвижимость», член Российской Гильдии риелторов.
• Получение согласия органов опеки
Перед сделкой продавцам необходимо сделать еще один важный шаг – получить разрешение органов опеки. В России нет четкого регламента этой процедуры. В каждом регионе своя практика и разные сроки согласования. Обычно – две-три недели. При этом продавец должен предоставить в опеку массу документов: и по продаваемому и по приобретаемому взамен жилью.
По словам Барсукова, опека вообще может не разрешить продать жилье, если посчитает, что родители ухудшают жилищные условия детей. Так что доли в новом жилье должны быть как минимум равноценны старым и по площади, и по стоимости .
• Закрытие ипотеки
Непогашенный кредит продавца сильно отягощает сделку, а иногда делает ее и вовсе невозможной.
Дело в том, что банки не берут в залог имущество, доли в котором есть у детей. Это понятно: если родители не смогут выплачивать ипотеку, забрать такую квартиру не получится. Это тоже понимают в Пенсионном фонде РФ (ПФР), который хранит и распределяет средства маткапитала. Поэтому ПФР разрешает выделить детям доли позже – после погашения кредита и снятия обременения с квартиры.
Сделать это надо в течении 6 месяцев после закрытия ипотеки и снятия обременения . Для этого родители пишут в ПФР соответствующее заявление, которое заверяется нотариально. Получается замкнутый круг: чтобы продать квартиру в ипотеке с маткапиталом, надо сначала выделить доли детям, для этого необходимо согласие банка, банк – против.
Константин Барсуков описывает два наиболее распространенных способа решения проблемы. Продавцы либо предлагают хорошую скидку на квартиру, либо возвращают обратно в Пенсионный Фонд средства маткапитала, уже использованные на погашение ипотечного кредита.
«Механизм такого возврата законом не описан, хотя и не запрещен. Это значит, что он находится вне правового поля и является спорным, так как может нарушать имущественные права несовершеннолетних», – комментирует Барсуков.
Депутаты Госдумы работают над законопроектом, который облегчит продажу ипотечного жилья с использованием маткапитала. «Сейчас есть законодательная инициатива, в которой речь идет о возможности наделить детей долями не в той квартире, на которую потрачен маткапитал, а в другой или разрешить возврат средств материнского капитала, использованных на погашение ипотеки, в ПФР. Если этот законопроект будет принят, то это существенно облегчит жизнь тем, кто использовал маткапитал на улучшение жилищных условий», – рассказывает Константин Барсуков.
Риски покупателя и способы решения сложностей
• Что делать ,если продавец скрыл использование маткапитала
Продавец использовал маткапитал, доли детям не выделил, нарушил свои обязательства перед ПФР, а впоследствии при продаже квартиры скрыл все это от покупателя.
Такие ситуации, как говорят риелторы, случаются нередко. Причем продавцы не всегда умышленно скрывают факт использования маткапитала. Бывают случаи, когда сразу при оплате квартиры выделить доли детям в собственность невозможно. Например, когда родители покупают квартиру в строящемся доме.
Прежде чем стать собственниками жилья и распределить доли, надо дождаться, когда дом будет сдан. После ввода объекта в эксплуатацию родитель в течение 6 месяцев обязан выделить в новом жилье доли детям.
«Отлаженного механизма контроля за выделением долей в стране пока нет», – говорит Константин Барсуков. Поэтому некоторые родители могут «забыть» это сделать, нарушив таким образом правило распоряжения государственной субсидией.
Это самая рискованная ситуация для покупателя. Ведь для того чтобы продать квартиру, собственник обязан сначала выделить детям доли, зарегистрировать этот факт в Росреестре, а потом уже распоряжаться недвижимостью. Иначе впоследствии такую сделку можно легко признать недействительной в суде. Объект вернется к продавцу.
А добросовестный покупатель лишится жилья и, возможно, денег. По словам Барсукова, суд хоть и обяжет продавца вернуть деньги, но по факту сделать это будет очень сложно: скорее всего, к моменту решения суда продавец уже успеет их потратить и будет возвращать небольшими частями в течение многих лет. «Поэтому покупать квартиру, в которой были подобного рода нарушения, категорически нельзя!» – говорит эксперт. Он отмечает, что оспорить сделку впоследствии может любое заинтересованное лицо: прокурор, органы опеки, сам ребенок, бабушка и т. д. « Сроки исковой давности в случае с несовершеннолетними растягиваются на долгие годы . Срок складывается из периода до наступления совершеннолетия плюс три года. Например, если сделка состоялась, когда ребенку было 3 года, то срок давности – 18 лет, то есть 15 лет до наступления совершеннолетия плюс 3 года по закону», – рассказывает Барсуков.
«На рассмотрении в Госдуме уже находится предложение (которое уже прошло первое чтение) ввести обязательную фиксацию в Росреестре факта использования маткапитала при покупке недвижимости или при направлении субсидии на погашение ипотечного кредита (или на другое улучшение жилищных условий). Предоставлять информацию Росреестру должен будет ПФР. Это позволит создать механизм контроля использования маткапитала при покупке жилья», – поясняет Константин Барсуков.
• Как самостоятельно проверить квартиру на использование маткапитала
Если у продавца есть маленькие дети, то покупателю сразу нужно выяснить, был ли использован материнский капитал при покупке жилья. Если маткапитал был использован непосредственно на покупку жилья, то это легко проверяется. В договоре купли-продажи жилья всегда делается запись о передаче маткапитала для частичной или полной его оплаты. Покупателю надо попросить этот документ у продавца и изучить его.
Сложнее проверить, не использовался ли материнский капитал на погашение ипотеки. Напрямую через ЕГРН это сделать нельзя – там сейчас не ставится такая отметка. Остаётся косвенный способ проверки.
«Покупателю нужно запросить у продавца выписку из ПФР об остатке средств материнского капитала на счету. Если у человека не возникало право на маткапитал, то в документе будет написано, что средства не начислялись. Если средства начислены, то мы смотрим сумму остатка. Если сумма полная, то средства не использовались. Если маткапитал был начислен и средства использовались, то мы смотрим, куда они были потрачены», – говорит Барсуков.
Также, если покупается квартира, которую продавец приобретал с ипотечным кредитом, можно попросить выписку по кредитному счету и распечатку графика платежей. «Если ипотека гасилась за счёт маткапитала, то в этих документах это будет видно – придёт сумма равная средствам маткапитала единым пулом. Таким образом, сейчас есть только косвенные способы проверки использования продавцом маткапитала при покупке квартиры. Но их обязательно надо использовать », – говорит Барсуков.
• Продавец уверяет, что доли детей в другой квартире. Это законно?
Продавец сказал, что использовал маткапитал, но заверил, что выделил детям доли в другой квартире. Будут ли проблемы с такой сделкой?
Сейчас в законе четко прописано, что доля ребенку должна быть выделена именно в той квартире, которая покупалась с помощью государства, а не в любой другой. Поэтому так делать нельзя .
Но небольшое поле для маневра все же есть: можно сначала наделить детей долями в квартире, которая покупалась за маткапитал, а затем с разрешения опеки наделить их долями в другом жилье. Главное, учесть при этом очень важный нюанс. «Гражданский Кодекс РФ запрещает возмездные сделки между несовершеннолетними и их родителями (усыновителями или опекунами) или близкими родственниками родителей. Например, запрещена продажа недвижимости, принадлежащей несовершеннолетнему, от имени которого действует его мать, ее родителям или иным близким родственникам», – уточняет Константин Барсуков.
Такие сделки также легко могут быть оспорены.
Заключение
Процесс купли-продажи квартиры, в которую вложен маткапитал, не быстрый. Будущий собственник не может самостоятельно, не привлекая продавца, проверить необходимую информацию об использовании маткапитала в сделке с жильем и однозначно оценить свои риски. Поэтому сделки с таким жильем требуют продуманного поведения как продавца, так и покупателя.
Источник: xn--80apaohbc3aw9e.xn--p1ai