
Последствия инфляции, как многофакторного и комплексного процесса, могут быть разными. При этом она в значительной степени влияет и на экономику, и на социальную сферу. Какими будут изменения, зависит от особенностей и первопричин, которые спровоцировали рост стоимости товаров и падение национальной валюты в цене.
Влияние на социальную жизнь населения
Общий рост цен, в большинстве случаев, негативно сказывается на уровне жизни населения страны. Особенно остро это ощущается, если доходы семьи (пенсии, пособия и заработная плата) не индексируются либо их увеличение отстает от темпов роста стоимости товаров и услуг.
Общий список негативных последствий для потребителей выглядит так:
- Снижение реальных доходов. Это ситуация, когда номинального (фактического) дохода хватает на меньшее количество товаров, чем человек мог себе позволить в недавнем прошлом. Это негативно сказывается на покупательской способности.
- Перераспределение денежной массы в пользу обеспеченного населения. Богатые люди имеют возможность инвестировать собственные накопления в ликвидные объекты (недвижимость, драгоценности, доходные ценные бумаги). Таким образом их капитал растет или сохраняется. Менее защищенные слои граждан не могут позволить себе делать накопления, а напротив – распродают активы, обналичивают вклады.
- Как следствие предыдущего пункта – обесценивание имеющихся сбережений. Однако при их перераспределении возможно и сохранение ценности, и получение прибыли.
В то же время выгоду получают заемщики – лица, оформившие кредиты или ипотеку до роста цен. Если ставка по займу фиксированная, то инфляция обесценивает его. Год назад платеж по кредиту равнялся 30% от зарплаты, сегодня – 10%. Клиенты банков выигрывают, потому что финансовое бремя снижается, и есть возможность вернуть задолженность быстрее.
Инфляция: как защитить свои инвестиции? 4 инструмента, которые защитят от роста цен
Но выгода присутствует при условии роста дохода, даже медленного. Если заработок остался на прежнем уровне, то он распределяется на более приоритетные статьи расходов – оплата ЖКХ, питание, обучение. В результате наступает неспособность выплачивать ежемесячные взносы.
Население не может предвидеть наступление инфляции и специфику ее развития. Социальное напряжение приводит к разным последствиям, в том числе может усилить рост инфляции.
Увеличение темпов роста цен влечет за собой определенные издержки:
- Шкала налогообложения не учитывает инфляцию. Например, при покупке активов они могут существенно вырасти в цене, но часть прибыли теряется из-за инфляции. Налог при этом будет исчислен на весь доход. Примером может стать игра на бирже, покупка-продажа недвижимости или других активов, доходы от продажи которых облагаются налогами.
- Сложно контролировать изменение цен и, как следствие, планировать бюджет на долгий срок.
- При недостаточности средств люди ищут дополнительные способы заработка (смена работы на более высокооплачиваемую, поиск подработки), что увеличивает сопутствующие финансовые и временные расходы, а также размер налоговых отчислений.
Все это отрицательно влияет на семейную экономику, если темпы роста инфляции превышают 10% в год и более. При боле низких показателях отсутствуют резкие колебания цен, менее ощутим замедленный рост бюджетных выплат, заработной платы. В такой ситуации инфляция окажет положительное влияние на домохозяйство, уровень жизни.
Последствия для государства
Экономика страны также страдает от интенсивных темпов роста цен. Если «ползучая» инфляция помогает оживить ее и способствует развитию, то высокая приводит к обратному эффекту. Правительство увеличивает эмиссию денежной массы для компенсации недостатка бюджета, индексации фиксированных выплат (пенсий, пособий, оплаты труда лицам, занятым в бюджетной сфере). Это только провоцирует дальнейший рост цен.
Обесцениваются налоговые отчисления. Расчет базы производится в одном периоде, а перечисление – в последующем. За этот промежуток времени деньги теряют в цене. Издержки инфляции проявляются и в том, что правительство вынужденно разрабатывать антиинфляционную политику, принимать меры в решении проблем.
На фоне инфляции может наблюдаться интенсивное расслоение общества. Увеличение капитала богатых и снижение доходов малоимущих граждан полностью «вымывает» средний класс. Это провоцирует рост социального напряжения и недовольства большого числа населения.
Изменяется баланс импорта и экспорта. На фоне роста стоимости товаров объем импортируемой продукции сокращается, а ввозимого – увеличивается. В таких условиях наблюдается нарушение платежного баланса и возникновение дефицита. Решения у правительства два: девальвация или использование золотовалютного фонда.
Так как последний имеет ограниченные запасы, есть вероятность удешевления национальной валюты по отношению к иностранной. Именно поэтому инфляция и девальвация нередко протекают одновременно.
Снижается и активность бизнеса, как следствие, сокращение налоговых отчислений. Правительство может пересматривать некоторые нормативные акты, причисляя средние компании к крупным, чтобы компенсировать недостаток налоговых сборов. Такое явление называют «скрытой конфискацией налогов». Отчисления у фирм увеличиваются, независимо от реального роста дохода.
Инфляция и сфера бизнеса
Сильнее всего рост цен опасен для мелких и средних коммерческих организаций. Объем свободных денежных средств у населения снижается, меняется приоритетность расходов. Отсутствие клиентуры ведет к демпингу, но на фоне прежней или растущей себестоимости доходы либо сохраняются, либо падают. Следом наступает дефолт, массовое закрытие компаний, сокращение рабочих мест. В этом случае просматривается взаимосвязь инфляции и безработицы.
Мощности крупных предприятий и товарные запасы торговых организаций позволяют им легче адаптироваться к снижению покупательской способности населения. А закрытие мелких и средних фирм «освобождает» часть спроса. Даже если он меньше прежнего, в условиях низкой конкуренции компания получает доход.
От инфляции проигрывает и банковский сектор. Все займы, выданные по фиксированной ставке, выплачиваются в прежнем объеме, но так как в условиях инфляции покупательская способность денег падает, банки терпят убытки. Это приводит к повышению процентных ставок на кредиты, снижая спрос на услуги.
Кроме этого, может наблюдаться отток денег из-за обналичивания вкладов, закрытия счетов. Пока ставка по депозитам перекрывает процент инфляции, доходность от них есть. Но когда она становится ниже, сбережения теряют свою ценность и граждане вынуждены переводить эти деньги в ликвидные активы либо вовсе расходовать их на текущие нужды.
Как сохранить капитал в условиях роста цен
На фоне длительного роста цен, хранить деньги в наличной форме невыгодно. Они дешевеют каждый день, особенно при высокой инфляции. Чтобы сохранить их ценность средства нужно инвестировать в ликвидные активы, то есть приобретать предметы, цена на которые не упадет в долгосрочной перспективе.
Самыми популярными вариантами являются:
- недвижимость;
- ценные металлы;
- земля;
- ценные бумаги.
В каждом отдельном случае необходимо проводить анализ инвестирования. Эксперты всегда рекомендуют рассматривать не один вид вложений, а целую группу – так снижается риск.
Существуют облигации федерального займа, привязанные к индексу инфляции. Чем она выше, тем больше доходность. Кроме того, это наиболее надежный вид ценных бумаг, а в условиях инфляции это важный плюс.
Драгоценные металлы в слитках показывают относительную стабильность, но в условиях инфляции часть сбережений можно потерять.
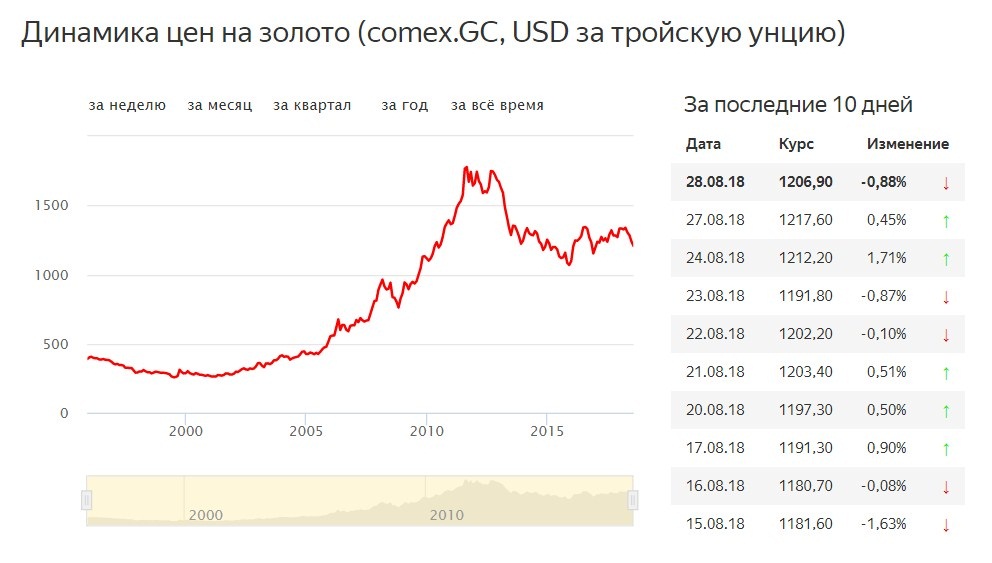
Таблица за последние 10 дней отражает рост цен, но в долгосрочной перспективе риски очевидны. При этом анализ прошлых лет не гарантирует аналогичных изменений в будущем, и основываться исключительно на таких данных нельзя. Тем не менее, если обратиться к статистике, график показывает как позитивные колебания, так и спад цены.
Однако всегда можно прибегнуть к покупке ломбардного золота, так как колебания рыночной стоимости несколько отличны. Эти активы быстро конвертируются в рубли в любом ломбарде, хоть и с определенными потерями в краткосрочной перспективе. А вот инвестиционные монеты стоит брать только на долгий срок. Слишком велик разрыв между ценой продажи и покупки и можно «уйти в большой минус».
К рынку недвижимости в России тоже следует подходить осознанно. Вероятность снижения цен на земельные участки выше, чем на небольшие квартиры в черте города. Еще один вариант – валютные сбережения. Они имеют разные формы: покупка валюты, вклады в долларах или евро.
Риски утраты вложений в данном случае тоже присутствуют, и на исторические изменения стоимости рубля по отношению к доллару в полной мере полагаться нельзя. Но если часть капитала перевести в валюту, а часть оставить в рублях, то опасность несколько снижается. При росте либо падении рубля прибыль по одному направлению компенсирует потери по другому.
Самое главное в условиях инфляции – постараться сберечь свой капитал. Стремление извлечь прибыль естественна, но при нестабильной экономической обстановке сопряжено с дополнительными рисками.
Понятие «инфляция» несет отрицательный контекст. Но в зависимости от ее видов и причин развития возможны как положительные изменения, так и отрицательные. В реальности чаще наблюдаются негативные последствия, которые отражаются во всех сферах жизни.
Источник: finansy.guru
Презентация Влияние инфляции на семейную экономику


Вы можете ознакомиться и скачать презентацию на тему Влияние инфляции на семейную экономику. Доклад-сообщение содержит 12 слайдов. Презентации для любого класса можно скачать бесплатно. Если материал и наш сайт презентаций Mypresentation Вам понравились – поделитесь им с друзьями с помощью социальных кнопок и добавьте в закладки в своем браузере.
Слайды и текст этой презентации
Слайд 1
Описание слайда:
Влияние инфляции на семейную экономику Бычков Андрей, 11 «А» класс
Слайд 2
Описание слайда:
Номинальные и реальные доходы Инфляция ведет к падению покупательной способности и в итоге приводит к резкому росту разницы между номинальными и реальными доходами семьи.
Слайд 3
Описание слайда:
Номинальный доход – это сумма денег, полученная гражданином или семьей в целом за определенный период. Номинальный доход – это сумма денег, полученная гражданином или семьей в целом за определенный период. Реальный доход – объем товаров и услуг, которые может приобрести семья в определенный период времени на свои номинальные доходы.
Слайд 4
Описание слайда:
Рост реальных доходов зависит от соотношения темпов роста номинального дохода и общего уровня цен. Рост реальных доходов зависит от соотношения темпов роста номинального дохода и общего уровня цен. Падение реальных доходов отрицательно влияет на состояние торговли, а рост ведет к росту покупок товаров и услуг.
Слайд 5
Описание слайда:
Семьи с фиксированными и переменными доходами От инфляции семьи страдают по-разному и в следствии этого их можно разделить на две группы: Семьи с фиксированными доходами Семьи с переменными доходами
Слайд 6
Описание слайда:
Семьи с фиксированными доходами Это такие семьи, чьи доходы не зависят от уровня трудовой активности их членов.
Слайд 7
Описание слайда:
Семьи с фиксированными доходами: Пенсионеры; Безработные; Инвалиды; Студенты и многодетные семьи. А также к ним относятся работники: Правоохранительных органов; Медицины; Сферы образования
Слайд 8
Описание слайда:
Семьи с переменными доходами Это такие семьи, члены которых работают в производственных отраслях, предприниматели и творческая интеллигенция.
Слайд 9
Описание слайда:
Страхование Это предотвращение потери денежных средств семьи.
Слайд 10
Описание слайда:
Услуги страховых компаний: Возместить затраты на ремонт авто (авария или природа); Возместить затраты на ремонт квартир и домов (пожар, наводнение, протечки систем трубопровода); Оплатить ремонт чужого авто при ДТП (теперь это страхование обязательно для всех); Выплатить серьезную сумму в случае получения серьезной травмы или инвалидности; Выплатить расходы на лечение; Выплатить крупную сумму при потери кормильца.
Слайд 11
Описание слайда:
Страхование имеет особенность – возмещение не может быть больше ущерба. Чтобы получить страховую выплату сначала нужно заплатить, но заплатить намного меньше, чем можно получить, поэтому страхование сейчас выгодно.
Источник: mypresentation.ru
Презентация на тему Влияние инфляции на семейную экономику 11 класс
Слайд 1Влияние инфляции на семейную экономику

Слайд 2План:
Номинальные и реальные доходы
Семьи с фиксированными и переменными доходами
Страхование

Слайд 3Номинальные и реальные доходы
Инфляция ведет к падению покупательной способности и
в итоге приводит к резкому росту разницы между номинальными и
реальными доходами семьи.

Слайд 4Номинальный доход – это сумма денег, полученная гражданином или семьей
в целом за определенный период.
Реальный доход – объем товаров и
услуг, которые может приобрести семья в определенный период времени на свои номинальные доходы.

Слайд 5Рост реальных доходов зависит от соотношения темпов роста номинального дохода
и общего уровня цен.
Падение реальных доходов отрицательно влияет на состояние
торговли, а рост ведет к росту покупок товаров и услуг.

Слайд 6Семьи с фиксированными и переменными доходами
От инфляции семьи страдают по
разному и в следствии этого их можно разделить на две
группы:
Семьи с фиксированными доходами
Семьи с переменными доходами

Слайд 7Семьи с фиксированными доходами
Это такие семьи, чьи доходы не зависят
от уровня трудовой активности их членов.

Слайд 8Семьи с фиксированными доходами:
Пенсионеры;
Безработные;
Инвалиды;
Студенты и многодетные семьи.
А также к ним
относятся работники:
Правоохранительных органов;
Медицина;
Образование;
Связь.

Слайд 9Семьи с переменными доходами
Это такие семьи, члены которых работают в
производственных отраслях, предприниматели и творческая интелегенция.

Слайд 10Семьи с переменными доходами могут:
Увеличить свои доходы;
Могут замедлить падение своих
реальных доходов.

Слайд 11Страхование
Это предотвращение потери денежных средств семьи.

Слайд 12Услуги страховых компаний:
Возместить затраты на ремонт авто (авария или природа);
Возместить
затраты на ремонт квартир и домов (пожар, наводнение, протечки систем
трубопровода);
Оплатить ремонт чужого авто при ДТП (теперь это страхование обязательно для всех);
Выплатить серьезную сумму в случае получения серьезной травмы или инвалидности;
Выплатить расходы на лечение;
Выплатить крупную сумму при потери кормильца.

Слайд 13Потребности семьи в страховании:

Слайд 14Страхование имеет особенность – возмещение не может быть больше ущерба.
Чтобы
получить страховую выплату сначала нужно заплатить, но заплатить намного меньше,
чем можно получить, поэтому страхование сейчас очень нужно и оно выгодно.
Покупка различных страховых полисов россиянами очень быстро растет.
Источник: theslide.ru