

У россиян в 2022 и 2023 году появилось много проблем из-за западных санкций. По сути, нас дискриминируют за действия власти. Власти, которая давно забрала у простого человека право высказать свое мнение без угрозы суда и следствия. Власти, которая законодательно запретила себя критиковать. То есть, я бы не рискнул сказать это в российских соцсетях.
И старательно выбираю каждое свое слово и здесь.
Где хранить деньги выгоднее: обзор способов сохранения и приумножения личных средств
Кандидат экономических наук. 20 лет преподаю финансы и инвестиции в университете. Инвестирую на фондовом рынке.
У меня для вас есть 2 новости. Одна из них, как водится, хорошая, а другая – не очень. Начнем с хорошей или даже отличной новости. Если вы задаетесь вопросом, где хранить деньги, это значит, что они у вас есть. А это, согласитесь, замечательно.
ВСЕ НАКОПЛЕНИЯ СГОРЯТ? В чем хранить деньги в 2023 году?
Плохая новость состоит в том, что если для вас этот вопрос актуален, значит вы пока не нашли на него ответ. А это плохо.
Мой канал «В СВОЁМ ДОМЕ» про переезд на землю, путешествия, жизнь
Наша с вами задача состоит в том, чтобы найти не только ответ на вопрос, где хранить, но и как приумножить свои сбережения. Я буду делиться своим опытом. Он пока небольшой, но он есть. Дело в том, что в силу своей профессии (я – экономист и копирайтер) я читаю много профессиональной литературы. Тема личных финансов в последнее время меня очень волнует.
Не возьму на себя роль финансового консультанта, но дам советы, чтобы вы тоже встали на путь сохранения и приумножения собственных средств. Поверьте, он не такой сложный, как кажется. А в конце этого пути видны только самые радужные перспективы.
Не будь бедным, учись управлять своими деньгами и преумножать их.
Правда, каждый человек видит только то, что он хочет видеть. Поэтому предвижу негативные отклики на статью. Я уже не раз слышала, что при нашей-то жизни и нашей-то зарплате не стоит даже и думать о сохранении денег.
Друзья, если вы не можете для себя раз и навсегда решить проблему личностного роста, то есть огромное количество тренингов, которые помогут поднять самооценку. Каждый может изменить свою жизнь так, как он этого захочет и тогда, когда он этого захочет. Ключевое слово – ЗАХОЧЕТ. Я захотела в 40 лет и сделала это. Жаль, что осознание перемен не пришло раньше.
Если и после этого вы остаетесь на диване ныть, то позвольте мы вас там и оставим. Дальше идем только с читателями, которые хотят сделать попытку что-то изменить в своей жизни.
Как спасти свои деньги в 2023? Что делать с рублями? Стоит ли покупать доллар, недвижимость, золото?
Почему понадобилось такое длинное вступление? Потому что многие из нас до сих пор совершенно неправильно относятся к деньгам. Они боятся больших сумм, стесняются их. Считают, что богатство и достаток – это не для них. А для кого тогда?
Никто не рождается с кармой быть бедным. Мы сами загоняем себя в темный угол. Давайте уже посмотрим из него на свет.
Почему нельзя хранить деньги дома
По данным Росстата в 2019 году объем денежных накоплений населения вырос на 13,8 % и продолжает расти. Но где все эти деньги хранятся?

В России часто проводятся социологические опросы, в том числе и по способам хранения денег. У россиян деньги есть, и они их пытаются сберегать и накапливать. Но предпочтение по-прежнему на стороне наличных.

По результатам опроса исследовательского холдинга “Ромир” каждый десятый россиянин предпочитает хранить свободные деньги дома.
Вы не найдете ни одного финансового эксперта, который считает этот способ единственно возможным и безопасным. Стоит ли доверить свои сбережения тумбочке или бачку унитаза? Давайте разберем положительные стороны такого хранения:
- Деньги всегда под рукой и в любой момент их можно взять на неотложные нужды.
- Только вы отвечаете за их сохранность и не зависите от финансовых структур, которые могут обанкротиться или лишиться лицензии.
На этом плюсы закончились.
- Деньги хранить дома опасно. Могут пробраться воры, и вы лишитесь всех накоплений. Они лучше вас знают, где хранят деньги большинство россиян. Вы вряд ли поразите их своей оригинальностью.
- Любое бедствие (пожар, потоп от соседей, взрыв бытового газа) приведет к таким же плачевным результатам.
- Вы можете забыть, куда спрятали деньги.
- Члены семьи или вы сами можете случайно выбросить или испортить купюры.
- И самое главное: деньги с каждым годом будут обесцениваться в результате инфляции. А при вложении их под проценты в банк или другие инвестиционные инструменты они могут приносить доход и довольно неплохой.
Никто не говорит, что держать наличные дома вообще не нужно. Нужно, но только небольшую сумму на недельные текущие расходы. В кошельке давно свое место должны занять банковские карты и мелочь на проезд.
Если не дома, то где надежнее и выгоднее, держать свободные деньги?
Личные финансы и способы их сбережения
Прежде чем ответить на этот вопрос, мы разделим личные финансы на отдельные категории.
Деньги на текущие нужды
Это сумма ваших ежемесячных расходов. Если вы их не знаете, то ведение семейного бюджета сможет помочь. Оно учтет не только все ваши расходы, но и доходы. Вы можете делать это разными способами: записывать на бумаге, заносить в электронные таблицы или пользоваться специальными программами.
Мне хватило пары месяцев, чтобы получить полную картину моих семейных доходов и расходов. Тогда я смогла начать планирование на месяц вперед. Сейчас в обсуждении будущих трат участвует вся семья. Дочка говорит, что хочет новые джинсы, а мужу необходимо пройти ТО автомобиля. Пожалуйста, заносите в расходы будущего месяца.
Но, если кроме джинсов понадобится еще и модная кофточка, то какой статьей мы можем пожертвовать?
Как лучше хранить этот вид финансов?
- Частично наличными дома с соблюдением всех мер безопасности.
- В банке на сберегательном счете. Он должен быть пополняемым и иметь возможность снятия, чтобы в любой момент деньги оказались у вас. Главным недостатком такого способа является то, что вы зависите от режима работы банка.
- Банковская дебетовая карта. Именно на дебетовой карте стоит хранить деньги на текущие расходы, а не на кредитной. Мы неоднократно говорили о недостатках кредиток и большом соблазне воспользоваться чужими деньгами. Главным достоинством дебетовой карты для хранения денег является ее мобильность и независимость от режима работы банка.
Часто задают вопрос, в чем лучше хранить деньги? В какой валюте? Эксперты уже ответили на этот вопрос. Валюты должны быть разными: рубли, доллары, евро. Вы можете купить юани, швейцарские франки или фунты стерлингов.
Но имейте в виду, что такой способ не совсем удачный для хранения текущих финансов.
Во-первых, его лучше использовать в долгосрочной перспективе, потому что вы можете много потерять при конвертации валют. Во-вторых, вы также зависите от режима работы обменника.
Сколько денег можно хранить на карте? Сколько угодно. Действуют лимиты на снятие наличных, на переводы, но не на хранение. И не забывайте, что государство гарантирует только 1 400 000 руб. к возврату в случае банкротства банка.
Подушка безопасности
Следующая категория личных финансов и одна из самых главных – это ваш резервный фонд или подушка безопасности. Это деньги на чрезвычайные расходы. Например, потребовались деньги на операцию, сломалась машина, затопили соседи или вы потеряли работу.
Запас финансовой прочности должен быть такой, чтобы вы смогли прожить 3 – 6 месяцев на свои сбережения. Например, если в месяц вы тратите 40 000 руб., то резерв должен быть в размере 120 000 – 240 000 руб.
Какие требования предъявляются к этому виду сбережений:
- Мобильность, т. е. вы должны иметь возможность быстро получить в свое распоряжение деньги. Поэтому подойдут накопительные или сберегательные счета в банке и дебетовые карточки. Постарайтесь подобрать вклады с ежемесячной капитализацией процентов и с возможностью пополнения и снятия. Тогда вы сможете не только сберегать, но и копить. А дебетовые карты лучше выбирать с начислением процентов на остаток.
- Эти деньги должны храниться отдельно от текущих. Это ваш неприкосновенный запас, который должен расходоваться в случае крайней необходимости. Если вы еще не создали подушку безопасности, то это первое, что вам надо начать делать прямо сейчас.
- Резервный фонд на одном счете не должен превышать сумму 1 400 000 руб. Потому что именно такое возмещение вам гарантирует государство в случае банкротства финансового учреждения.
Есть отличная подборка книг по финансовой грамотности, в которой авторы поясняют необходимость учета доходов и расходов, создания резервного фонда и способы накопления денег при любом уровне доходов. Прочитайте хотя бы одну, уверяю, что ваши взгляды на деньги могут кардинально измениться.
На краткосрочные цели
Откладывать деньги без цели – пустая трата времени. Вы их потратите. Обязательно наметьте цели, на которые вы будете копить. Они могут быть краткосрочные (1 – 5 лет) и долгосрочные (свыше 5 лет). Инструменты накопления на разные виды целей разные.
Сначала остановимся на краткосрочных.
Лучше выписать их на бумагу и повесить на видное место (на холодильник, например). Это простой психологический прием. Пусть в разработке плана на жизнь участвует вся семья, потому что практика показывает, что взгляды могут быть разными.
Что советуют финансовые консультанты при выработке целей:
- Конкретность. Если вы хотите купить автомобиль, то какой именно, если квартиру, то где и какую и т. д.
- Цель должна быть финансово измерима. Сколько стоит автомобиль, квартира, образование ребенка, отпуск на море?
- Временные параметры. Например, через 5 лет я хочу купить автомобиль определенной марки за 800 000 руб. Через 6 лет мой ребенок поступает в университет (оплата составит 250 000 руб. в год в течение 4 лет).
Достижение краткосрочных целей потребует некоторых усилий. Во-первых, понадобится дисциплина. Во-вторых, знание инструментов накопления денег.
Какие способы приумножения рекомендуют эксперты в области личных финансов:
1 способ. Традиционное хранение в рублях или валюте на депозите. Требования к вкладу:
- возможность пополнять, но не снимать;
- ежемесячная капитализация процентов;
- процентная ставка выше инфляции;
- надежность банка;
- сумма до 1 400 000 руб. (если больше, разложите на несколько счетов и желательно в разные банки);
- отдельный депозит на каждую цель.
Критерии выбора банка для вклада и обзор лучших предложений.
2 способ. ПИФы.
Это паевые инвестиционные фонды. В этом случае вы выступаете в роли инвестора, потому что будете вкладывать свои деньги в ценные бумаги, недвижимость, золото и другие активы с целью заработать на этом.
Главное преимущество ПИФов – это то, что можно быть абсолютным новичком на фондовом рынке, чтобы начать инвестировать. Всю работу по анализу рынков, выбору оптимальных решений и самому процессу возьмет на себя управляющая компания. Ваша задача – определить, на какой риск вы готовы пойти. Исходя из этого, и выбирается конкретный ПИФ.
Эксперты советуют начинать инвестирование в ПИФы с суммы не менее 50 000 руб. Выбор управляющих компаний в России довольно большой. О сотрудничестве с иностранными компаниями стоит почитать книги по инвестированию или пообщаться с финансовыми консультантами.
Вложения в ПИФы приносят доход в среднесрочной или долгосрочной перспективе. Нет необходимости размещать свои средства на 1 или 3 года. Рынок постоянно находится в движении, то вверх, то вниз. И только при накоплении в течение периода от 3 лет вы получите ожидаемый результат.
Что дает вложение средств в ПИФы? Во-первых, доход выше, чем по депозитам в банке. Во-вторых, диверсификация рисков. Вы не вкладываете деньги в ценные бумаги одной компании, таких компаний может быть несколько десятков в одном ПИФе. Деятельность управляющих компаний жестко регламентируется государством, им не дают вкладывать деньги куда попало.
Многие крупные банки России предоставляют услуги по открытию ИИС. Что это такое? Это специальный пополняемый счет, деньги с которого вы можете через брокеров или управляющую компанию инвестировать в акции, облигации, недвижимость.
За счет чего образуется доход по ИИС? За счет роста стоимости тех ценных бумаг, которые вы приобрели, и за счет возврата налога на доходы физических лиц (13 %) от государства.
Минимальный срок, на который открывается ИИС – 3 года. В этом случае вы имеете право на возмещение налога на доходы физических лиц.
На долгосрочные цели
К сожалению, наше государство и наши граждане еще только в начале этого пути. В то время, как люди в развитых странах начинают копить на пенсию с момента начала трудовой деятельности, большинство россиян стараются об этом не думать вообще.
Как сказал Франсуа Рабле “Дело не в том, чтобы быстро бегать, а в том, чтобы выбежать пораньше”. Эти слова иллюстрируют такое понятие, как время. Оно способно решить проблему обеспеченной старости в будущем. Вопрос в грамотном его использовании.
Что мы можем сделать сейчас? Какие механизмы сбережения и накопления средств окажутся действенными? Финансовые консультанты могут предлагать разные инструменты инвестирования денег в будущую пенсию, но все они сходятся во мнении, что эти стратегии должны быть максимально безрисковыми.
Это инвестиционный инструмент, который позволяет создать пенсионные накопления. Как правило, страховая компания гарантирует сохранность средств и минимальный доход. При этом стратегия инвестирования в этом случае самая консервативная, потому что государство контролирует вложения средств и разрешает это делать только в самые безрисковые активы.
Кроме того, страховщик обеспечивает страхование жизни и потери трудоспособности клиента. Срок действия программы от 5 до 35 лет.
Накопления наследуются в ускоренном режиме, не делятся при разводе, не подлежат аресту. Вы имеете право на возмещение подоходного налога от государства.
Вариант 2. Индивидуальный пенсионный план.
Очень похож на накопительную программу в страховых компаниях, но не предусматривает страхования. Открывается в негосударственных пенсионных фондах. Вы самостоятельно определяете размер и регулярность взносов. Фонд инвестирует ваши средства в консервативные (безрисковые) активы и начисляет вам доход (минимальный).
Размер пенсии зависит от накоплений. И так же, как в предыдущем инструменте, накопления наследуются, не арестовываются и не делятся при разводе.
Вариант 3. Золото, платина, серебро и другие драгоценные металлы.
Вложить деньги в драгоценные металлы можно тремя способами:
- Покупка физического золота и других металлов в виде слитков, монет. Будьте готовы к уплате НДС 18 %. Могут возникнуть и непредвиденные проблемы.
Моя подруга приобрела золотой слиток в крупнейшем банке России. Он был в упаковке и не вскрывался ею на протяжении всего срока хранения. При продаже в этом же банке была создана комиссия по оценке состояния слитка, которая обнаружила царапины (напоминаю, слиток в упаковке не вскрывался хозяйкой и лежал в сейфе несколько лет без движения). Стоимость сразу резко была снижена.
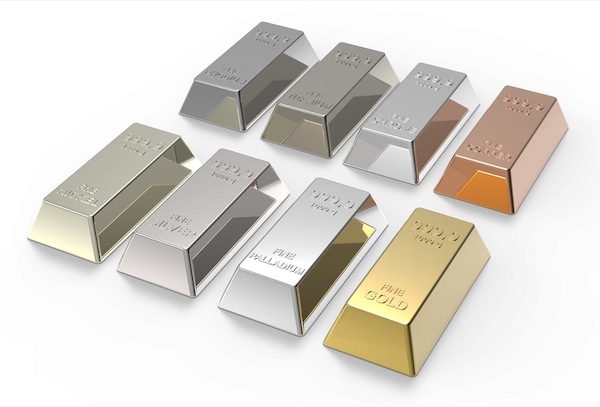
- Обезличенный металлический счет (ОМС). Вы можете покупать и продавать столько драгоценных металлов, сколько хотите, никогда не держа их в руках.
- Инвестиции в фонды драгоценных металлов. Ваш доход зависит от роста цен на них.
Вариант 4. ПИФы. Для сохранения и накопления денег на пенсию или покупку домика у моря можно выбрать разные фонды: от консервативных до агрессивных.
Вариант 5. Приобретение недвижимости. Это любимый способ инвестирования наших граждан. Безопасно ли хранить деньги в недвижимости? Все зависит от того, в какой именно. Эксперты уже давно не рассматривают этот вариант как высокодоходный и безрисковый.
Цены на недвижимость далеко не всегда растут, а иногда катастрофически падают.
Вы можете вложить деньги в ПИФ недвижимости. Во-первых, это не один объект, а целая серия. Во-вторых, управляют фондом профессионалы. В-третьих, вам не обязательно обладать крупной суммой для покупки.
Заключение
В заключении хочу привести цифры, которые в своей книге дает один из первых финансовых консультантов России Владимир Савенок. Это ответ на вопрос, где хранят деньги богатые?
- 25 % – пенсионные планы,
- 20 % – ценные бумаги и инвестиционные фонды,
- 20 % – недвижимость,
- 20 % – бизнес,
- 15 % – другое, в том числе банки.
Есть о чем подумать.
Искусство сохранять и приумножать свои финансы должно прививаться с детства. Именно поэтому, я считаю, основам финансовой грамотности надо уделять как можно больше внимания. Тогда, возможно, мы будем более спокойны за свое будущее. А что вы думаете об этом?
Источник: iklife.ru
Дмитрий Лебедев: Минусы хранения денег в зарубежных банках
Опираясь на многолетний опыт, предприниматель и эксперт по стратегическому управлению Дмитрий Лебедев в своей книге «Деньги делают деньги: От зарплаты до финансовой свободы» рассказывает, как создать личный капитал и приумножить его, какие бывают активы, а также какие существуют риски при вложении денег. «Сноб» публикует главу, в которой автор подробно объясняет, какие трудности могут возникнуть при открытии счета в зарубежном банке

Замороженное доверие
Для русского человека совершенно объяснимо маниакальное желание спрятать деньги от государства. И отправить их за рубеж кажется логичным. Фактически каждый гражданин нашей страны был не один раз обманут банковской системой. В последние годы она стала значительно стабильнее и надежнее.
Возможно, молодые люди до 30 и доверяют банкам и государству, а те, кто постарше, — однозначно нет, ведь их обманули не один раз. Началось это еще в советские времена.
Напоминаю, что счета физических лиц в сберкассах были заморожены в 1991 году, а других банков не было. Отняли у людей все накопления, пообещав расплатиться потом. На мою сберкнижку родители откладывали небольшие суммы в течение нескольких лет, и к 1990 году накопилось порядка 400 рублей. При зарплате инженера 120 рублей это были немалые деньги.
Родители думали о моем финансовом благополучии, надеялись, что я смогу потратить эти средства с пользой. Получить их назад мне удалось лишь в прошлом году, почти через 30 (!) лет. Было около 400 тех рублей, стало 13 000 сегодняшних — это по расчетам государства и Сбербанка. Даже не смешно… А сколько было трагедий! Финансовый беспредел на государственном уровне затронул каждого.
Люди потеряли все, в один день стали нищими, и это не зависело от социального статуса или предыдущих заслуг.
В 1990-е годы я познакомился с семьей одного из советских министров. Он давно был на пенсии, и жили они небогато, поскольку тоже пострадали в ту реформу. За свою жизнь они накопили больше 100 000 рублей — целое состояние (на эту сумму тогда можно было купить несколько квартир). Думали, что обеспечены до конца жизни. Но это было иллюзией, все исчезло в один день.
Пережить это испытание помогла любовь супруги бывшего министра к цветам. В советские годы она выращивала их в свое удовольствие и часть продавала, по секрету от мужа меняла вырученные рубли на доллары и хранила под матрасом. Эти накопления их очень поддержали: они купили дачу у соседей и стали ее сдавать, обеспечив себе постоянный доход.
Память об этих и других похожих событиях вписана в генетический код русского человека, и это хорошо, это нам очень помогает. Мы беспокоимся, когда деньги просто лежат на счету в банке, нам это кажется неразумным.
Действительно, накапливать деньги в рублях в русском банке неправильно: они как минимум обесценятся со временем, а высока вероятность, что вообще пропадут. И необходимо найти более надежные способы накапливать и приумножать средства.
Там лучше?
Я не встречал в России человека с деньгами, который не вздыхал бы мечтательно при слове «Европа». Думаю, все началось с путешествий. Удобно добираться — близко к нашим границам. Благополучие, шикарная природа, комфорт и спокойствие.
Сначала съездили просто посмотреть, потом начинают появляться мысли: «А может, уехать туда насовсем?» Но большинство держат работа, родственники, недостаточность капитала и страх перемен, хотя мечта остается. И если переехать пока не получается, то хочется хотя бы хранить там деньги. Выгода кажется очевидной: надежность европейских банков, справедливые законы, человеческое отношение к людям и многое другое.
Я рекомендую обязательно рассматривать этот вариант — открытие зарубежного счета для сохранения и накопления средств, создания подушки безопасности. Но подходите к этому вопросу без иллюзий, понимайте все плюсы и минусы. Особенно важны минусы — про них мало кто знает и почти нигде не говорят.
Оставлю в стороне политические аспекты, а также разницу менталитетов, скажу лишь, что это весьма серьезный вопрос, он осложняет жизнь и общение там. Одно дело — быть туристом, отдыхать и развлекаться, совсем другое — стать клиентом банка, предоставлять российские документы и отвечать на странные (как нам кажется) вопросы.
У меня есть знакомый француз. Он работает в России уже несколько лет. Его любимая присказка: «В Европе есть демократия, но нет свободы. В России нет демократии, но зато есть свобода». И это проявляется во всем, в каждой мелочи. Туристу этого не увидеть, но это бросается в глаза, когда ведешь с ними дела на их территории и тебе от них что-то нужно.
Общее заблуждение — там все лучше. Как известно, хорошо там, где нас нет, и супа в чужой тарелке всегда больше.
Нельзя забывать, что при открытии счета за рубежом вы попадаете под валютный контроль со стороны государства — это первый и серьезный риск для гражданина России. Мало заявить об открытии зарубежного счета и ежегодно отчитываться налоговой о движении средств, нужно еще внимательно следить за правильностью зачислений, иначе можно очень сильно пострадать.
Причем за каждый счет необходимо представлять отдельный отчет. Например, в одном банке вы открыли личные счета в долларах и евро. Хотя и вы один, и банк один, декларации требуется две, потому что номера счетов различаются. Здесь нельзя ошибаться, поэтому призываю вас консультироваться по этим вопросам с экспертами-юристами.
Они знают, как правильно составить отчет, в какое время, что надо делать, а чего не следует. Это достаточно кропотливая и важная работа.
Ненадежные надежные банки Европы
Надежность — понятие относительное, 100%-ной надежности в мире не существует. В цивилизованной экономике тоже есть свои специфические риски, примером может служить недавний банковский кризис на Кипре. Те, кто имеет к этому острову отношение, знают, что произошло. Они тоже пострадали.
Если коротко — на Кипре к 2013 году накопились проблемы банковской системы, и правительство приняло меры. Они затронули всех клиентов кипрских банков.
Мой знакомый Константин — предприниматель. На протяжении нескольких лет он вел дела через кипрские компании, купил там недвижимость. Семья проводила на острове все лето, а он сам регулярно летал из Москвы в Лимасол и обратно. Море, жаркий климат, низкие налоги и европейские стандарты жизни привлекают очень многих.
На его депозите в местном банке к моменту кризиса накопился 1 100 000 евро. Казалось, деньги полностью защищены, хранятся «на черный день» и приносят небольшой, но постоянный доход. И вдруг грянул гром: власти островного государства решили воспользоваться деньгами физических лиц и приняли специальный план «по вовлечению держателей депозитов в процесс оказания финансовой помощи банковской системе».
25 марта 2013 года Константин узнал, что ему доступно только 100 000 евро из всей суммы. Остальные деньги не то чтобы отняли, а гуманно, по-европейски, наложили на них ограничительные меры:
- 375 000 евро (37,5%) перевели в акции класса А Банка Кипра;
- 225 000 евро (22,5%) были заморожены и теоретически со временем тоже могут быть переведены в акции;
- 400 000 евро (40%) были переведены в другие ценные бумаги.
У него было полное ощущение, что деньги украли. Он недоуменно спрашивал: «Как такое могло случиться? Киприоты такие доброжелательные и деловые люди, все в стране было под контролем специалистов из Великобритании. Как они могли со мной так поступить?»
Много седых волос появилось у него в тот день. Жизнь, конечно, не закончилась, деньги — всего лишь деньги, но.
Некоторые эксперты считают, что подобное может произойти в любой стране, даже на первый взгляд безопасной и надежной. Якобы это был тест на то, как люди отреагируют на подобные меры, и он прошел успешно — революции не случилось. Значит, это можно повторить и в других странах, например в Испании, Греции, Португалии или Франции — там, где долговая нагрузка государства очень высока и займы как-то надо списать.
Интересно, что проблемы на Кипре проявились еще в 2011 году и количество депозитов граждан и организаций Европейского сообщества сокращалось, люди выводили свои деньги. Лишь средства граждан России продолжали расти, достигли максимума и к марту 2013 года исчислялись в миллиардах евро. Видимо, сработал русский авось.
В последние годы ставки зарубежных банков по депозитам очень малы, между 0 и 2%. Назвать это активом сложно. Единственная причина для хранения денег там — успокоение собственных страхов. Нужно ли вам это? Если у вас недвижимость за рубежом, то счет необходим для оплаты квитанций и непредвиденных расходов. Но чем меньше там будет храниться, тем лучше.
Максимально вкладывайтесь в активы, приносящие доход, и чем выше доходность, тем лучше.
Попробуй открой
Отдельная проблема — открытие зарубежного счета. Во-первых, если у вас нет недвижимости, то ваш запрос даже рассматривать не будут. Некоторые банки специализируются на работе с иностранными клиентами, не имеющими недвижимости, в том числе и с русскими, но стать их клиентами вы сможете только по рекомендации и должны будете внести на счет около 1 млн евро. При этом банк примет решение после проведения комплаенса.
Это отнимает время, иногда месяцы. Процедура может оказаться непростой и неприятной: вас попросят предоставить доказательства законности происхождения ваших средств, засыплют вопросами, придется писать много писем и объяснений. Лучшее доказательство законности средств — налоговые декларации, но у большинства с этим проблемы.
А если даже их представить, все равно будут дополнительные вопросы. Например, вы получили деньги от продажи недвижимости, и в декларации это отражено, но придется объяснять, откуда у вас эта недвижимость. Вы продали акции предприятия — почему по такой цене? Сколько вы тратите ежемесячно? Где у вас еще есть счета?
А кредиты? Как зарабатываете сейчас, сколько? И множество других вопросов.
Кроме того, русские граждане не раз за последние годы сталкивались с кампаниями по закрытию счетов без видимых причин. Это происходило волнами и было к чему-то приурочено. Последнее массовое закрытие произошло в 2014 году по известным всем политическим причинам. Деньги из России стали потенциально токсичными. Некоторые банки приняли решение расторгнуть сотрудничество с русскими клиентами — на всякий случай.
Более 10 лет назад мой друг Николай купил апартаменты в маленьком французском городке на берегу Атлантического океана и все эти годы наслаждался природой и кухней этого региона, предпочитал устрицы с белым вином. Наведывался туда не очень часто, в основном в летние месяцы, когда позволяла работа в крупном питерском банке. Чаще приезжала жена с детьми, они уже овладели французским языком почти в совершенстве.
Все было отлажено годами и так и шло бы своим чередом, если бы не разгильдяйство местных тружеников, которые любят работать еще меньше, чем русские. Вдруг в квартире отключилось электричество. Оказывается, в последние месяцы плата за него не поступала. Она всегда списывалась со счета автоматически, и хозяин проверял это не чаще раза в год. Проблем ранее никогда не было.
Визит в банк шокировал — счет был закрыт несколько месяцев назад. Как это? Почему?
— Мы не обязаны вам объяснять.
— Почему мне не сообщили, у меня уже электричество отключили?
— Мы написали вам письмо. Не получили? Это ваша проблема.
— А что с остатком на счете, как я могу его забрать?
— Мы выпишем вам чек.
Все остальные банки этого городка отказались открывать счет, несмотря на наличие апартаментов, не пускали дальше ресепшен. Отказ следовал сразу после предъявления красного паспорта. И как оплачивать счета?
После полутора месяцев поиска и восьми отказов удалось наконец открыть счет в банке города Бордо. Но после этой истории семья задумалась, не вернуться ли в родной город, а приезжая во Францию, останавливаться в отеле, как в старые времена.
Для открытия счета за рубежом, тем более для покупки недвижимости, необходимо иметь визу, вид на жительство или гражданство этой страны. Получение виз — дело несложное, даже шенгенской. Казалось бы, какая мелочь — собрать документы и отнести их в визовый центр. Но иногда возникают неожиданные проблемы.
Однажды мне отказали в финской визе. Это действительно было неприятным сюрпризом. Я написал письмо консулу, интересуясь, в чем проблема, но так и не дождался ответа. После этого в паспорте осталась печать об отказе, и получить следующую визу в Европу оказалось проблематично. Пришлось поменять паспорт.
Ничего фатального, но я потратил на это несколько месяцев и много нервов.
Мой клиент Михаил купил квартиру в Салониках. Она стоила даже дешевле подмосковной дачи, которая досталась ему в наследство от бабушки. Они с женой решили, что маленьким детям полезно будет проводить лето на море. Регулярные авиарейсы из Москвы в Грецию совершаются каждый день в любой сезон. Греки нам близки по менталитету, к русским относятся хорошо, православие объединяет, а свежие овощи и фрукты круглый год — это прекрасно, в России с этим сложнее.
Быстро нашлись помощники. Знакомые рекомендовали адвоката, который обещал помочь с видом на жительство. Он объяснил, что это значительно проще и выгоднее, чем визы, если в собственности уже есть недвижимость.
Все справки были оперативно собраны, вид на жительство получен. Никуда даже не пришлось ходить, адвокат действовал по доверенности. Ничто не предвещало беды, несколько раз семья путешествовала по Европе без проблем. Но однажды на границе документы проверили особенно тщательно — и выяснилось, что адвокат подделал несколько справок: ему очень хотелось заработать, и он рискнул.
В результате пострадал не он, а его клиенты. Разбирательство длилось долго и муторно. Справедливость восстановить не удалось, следующую визу дали только через пять лет. К этому времени дети подросли, квартира пришла в запустение. Поездки все еще доставляли удовольствие, но тяжелый осадок остался.
Однажды в самолете я разговорился с попутчиком. Он оказался консулом России в одной европейской стране. Я поделился с ним этой историей. Он ответил: «Вы даже не представляете, какое количество русских имеют проблемы с получением виз, находятся в черном списке Шенгена. Это десятки тысяч человек.
И лишь немногим из них удается решить проблему».
Мой коллега Сергей легко получил новую трехлетнюю итальянскую визу. Он часто путешествует по Европе, предпочитая Италию, и никогда не имел никаких проблем на паспортном контроле. В этот раз решил полететь в Германию, это была его первая поездка с новой визой. Пограничник во Франкфурте задавал очень много вопросов на разные темы.
В конце концов Сергея проводили в полицейский участок и предъявили обвинение в нарушении европейского законодательства. Сказали, что по итальянской визе он должен въезжать в Италию, а не в Германию. Его оштрафовали на несколько тысяч евро и депортировали в Россию рейсом «Аэрофлота». Все это приключение заняло около суток. И его случай — не единственный.
Мои рекомендации — собирайте и готовьте документы самостоятельно. Не стоит доверять посредникам и курьерам, привлекайте их лишь в качестве консультантов, помощников. Если и допустите ошибку, то сами. Помните, что любые дополнительные заботы — виза или вид на жительство, тем более гражданство другой страны — это не управляемые вами риски, сложности. Все может сложиться не так гладко, как вы планируете.
Один мой знакомый сказал, что русские — мафиози по национальности. Так к нам относятся граждане многих стран. Встречая нашего соотечественника, они думают: «Выглядит вроде бы нормально, но надо быть с ним аккуратнее: говорят, все они преступники».
Возможно, иногда в этом и есть доля правды. Но даже если мы кристально чисты, все равно придется доказывать, что мы не верблюды — при открытии счета в банке, при осуществлении платежа, при покупке недвижимости. Да и с соседями окажется непросто: подозрения и стереотипы будут нас все время преследовать.
Источник: snob.ru