

Многие заёмщики стараются выплатить ипотечный кредит раньше установленного срока. Рассмотрим, как погашать ипотеку досрочно, чтобы уменьшить размер переплаты, и как правильно рассчитываться с банком, если хотите быстрее закрыть долг.
Право заёмщика на досрочное погашение ипотечных займов закреплено в ФЗ № 284. Главное — заранее уведомить банк о принятом решении, иначе внесённая сумма не будет засчитана.
Когда выгодно закрыть ипотеку досрочно?
Альфа-Банк позволяет клиентам вносить досрочные платежи в течение всего периода действия кредитного договора. Но лучше делать это в первой трети срока: чем раньше вы начнёте, тем выгоднее будет досрочное погашение ипотеки.
Это актуально для кредитов с аннуитетной схемой внесения платежей, когда большая часть денег идёт на погашение процентов. В этом случае дополнительные взносы будут сокращать само тело ипотечного кредита — вы сможете быстрее рассчитаться с долгом. При дифференцированных платежах досрочные платежи пойдут на выплату основного долга в счёт будущих периодов.
Как правильно досрочно гасить ипотеку в Альфа-Банке
Прежде, чем принять решение о досрочном погашении, учитывайте:
Кредитную нагрузку. Чем меньше ваша задолженность перед банками, тем лучше.
Уровень доходов. Подумайте, насколько стабилен ваш доход, может ли он измениться в течение срока кредитования. Если вы не уверены, что через 10–15 лет сможете легко выплачивать ипотеку, то лучше погашать её досрочно.
Планы на ближайшие несколько лет. Если в будущем вы планируете продавать квартиру, то стоит как можно быстрее рассчитаться с банком — пока недвижимость в залоге, вы не сможете полностью ею распоряжаться.
Как гасить ипотеку досрочно: возможные варианты
Существует три пути:
Сокращение срока кредитования — снижает общий размер переплаты по кредиту. Когда вы сокращаете срок, в составе обязательного платежа уменьшается доля процентов, но увеличивается часть, которая идёт на погашение основного долга.
Уменьшение ежемесячных платежей — снижает текущие расходы. Если вы сохраняете срок, то остаток основного долга распределяется на весь период кредитования. При этом большая часть платежа пойдёт на выплату процентов, а меньшая — в счёт основного долга. Такая схема удобна в качестве подстраховки, например, если платёж слишком большой для вас, и вы хотите снизить кредитную нагрузку.
Комбинированный вариант — вы сокращаете срок или размер платежа, пока они не станут комфортными для бюджета. Например, можно сократить обязательный платёж до минимума, но при этом продолжать платить полную сумму. Небольшие переплаты, которые пойдут на досрочное погашение, потом позволят уменьшить срок кредита.
Как лучше гасить ипотеку досрочно? Всё зависит от ваших задач и финансовых возможностей: если хотите сэкономить на процентах, уменьшайте срок, а для снижения обязательных расходов разумнее сокращать сумму ежемесячных платежей. Оптимальным решением может стать смешанный вариант досрочного погашения.
Как сделать частичное или полное досрочное погашение
Недостаточно просто пополнить ипотечный счёт на большую сумму — платежи всё равно будут списываться по графику в пределах установленной суммы. Чтобы внести дополнительный платёж, нужно написать соответствующее заявление: через личный кабинет интернет-банка, в мобильном приложении или офисе банка.
При досрочном погашении ипотека пересчитывается. Как это происходит:
вы подаёте заявку с указанием суммы и даты списания средств;
выбираете, что хотите уменьшить: размер платежа или срок;
обозначенная сумма списывается со счёта;
банк пересчитывает кредит и направляет вам скорректированный график платежей.
Перед тем, как досрочно погасить ипотеку, внимательно прочитайте ипотечное соглашение: в нём должны быть описаны точные условия. Учитывайте, что в некоторых банках срок привязан к дате очередного списания.
Некоторые банки позволяют подавать заявки онлайн. Например, в Альфа-Банке делать досрочные погашения по ипотеке можно в мобильном приложении.
Деньги при частичном досрочном погашении могут списываться в любой день. Возможны два варианта развития событий:
В дату обязательного платежа. В этом случае вы вносите сумму ежемесячного взноса и дополнительные средства. Все деньги сверх обязательного платежа идут на досрочное погашение.
В любой другой день. Часть средств уходит на погашение процентов, а другая — на основной долг. Отношение процентов к долгу зависит от того, сколько дней прошло с даты последнего ежемесячного списания.
Можно ли погасить ипотеку досрочно с помощью материнского капитала?
Погашать ипотечный кредит досрочно можно не только за счёт собственных средств, но и с помощью социальных выплат, например, маткапитала. При внесении материнского капитала уменьшится сумма основного долга либо проценты — всё зависит от условий ипотечного договора.
Для досрочного погашения необходимо подать заявление в Пенсионный фонд о распоряжении средствами семейного капитала. К заявке прикладывается пакет документов и платёжные реквизиты банка-кредитора. Предварительно в банке нужно получить справку об остатке задолженности, размере основного долга и процентах за пользование кредитом.
Перед внесением досрочных платежей направьте в банк соответствующую заявку. Следите за изменениями в графике платежей через мобильное приложение или личный кабинет интернет-банка.
Если вы не уверены в финансовой стабильности, повремените с досрочным погашением. Не стоит погашать долг досрочно в ущерб собственному финансовому положению.
Рассчитайте, как изменится ваш кредит после частично досрочного погашения, с помощью кредитного калькулятора.
При полном досрочном погашении вы можете вернуть часть денег, выплаченных в качестве страхового взноса. Например, если вы полностью закрыли долг в начале страхового периода, то вам вернут большую часть страховки.
Преждевременный возврат денег выгоден для плательщика, но никак не для банка. Поэтому кредитные организации разными способами пытаются предотвратить досрочное погашение кредитов. Мы расскажем о подводных камнях ранней выплаты долга банку.
Можно ли досрочно погасить кредит?
Если клиент выплачивает деньги раньше времени, то банк лишается части прибыли. Поэтому раньше практически в каждом кредитном договоре прописывалось, что обладатель кредита должен будет заплатить какие-либо штрафные санкции при досрочном погашении. Таким образом банки страховали себя от финансовых рисков.
С 2011 года законодательно запрещено удерживать штраф с банковских клиентов. При этом нужно обязательно уведомить банковскую организацию за 30 дней до даты раннего погашения кредита. В договоре может быть установлен срок меньше, чем 30 суток.
Но при этом за банками сохранилась возможность отказать клиенту в досрочном погашении. Либо ограничить сумму, которую можно выплатить единовременно. Обращайте внимание на этот пункт при заключении договора с банком.
Можно полностью погасить долг, а можно выплатить части кредита. При частичном погашении можно уменьшить ежемесячную сумму или сократить сроки кредитования. Если зарплата небольшая, лучше уменьшать сумму, а если клиент стабильно получает крупные вознаграждения, то целесообразнее будет сократить срок выплат.
Условия досрочного погашения в банках
Банки выставляют разные условия в отношении досрочного платежа.
Может произойти и обратная ситуация. Банк вправе потребовать выплатить долг досрочно. Но только в тех случаях, когда были большие опоздания с платежами. Иногда даже при одноразовой задержке банк может выставить такое требование, если в этот период у банка есть финансовые проблемы.
В этом случае можно предоставить документы, которые доказывают Ваши денежные трудности. То есть документально оправдаться за просрочку платежей.
Возврат процентов по кредиту при досрочном погашении
Если кредит выплачивался аннуитетными платежами, а не дифференцированными, то при досрочном погашении кредита есть шанс вернуть часть уплаченных процентов.
При аннуитете долг платится равными частями за весь срок кредита. В этом случае в первое время больше выплачиваются проценты, чем основная сумма задолженности.
Проценты – это вознаграждение банка за то, что он предоставил возможность пользоваться своими средствами. Получается, что при досрочном погашении кредита с аннуитетными платежами человек выплачивает вознаграждение за весь срок, но пользуется деньгами гораздо меньше.
Появляются излишне уплаченные проценты при досрочном погашении кредита. И вернуть их можно, но только при обращении в суд. Просто так банк проценты не вернет.
Алгоритм действий при досрочном погашении кредита
Ничего сложного в процедуре погашения нет, но есть несколько важных нюансов, про которые нужно помнить.
Итак, чтобы выплатить банковский долг досрочно:
Не всегда досрочное погашение – выгодное действие. Если есть необходимая крупная сумма, ее можно положить на депозитный счет в банке.
В условиях кризиса в стране и отсутствия стабильности тоже не стоит спешить с досрочным погашением, ведь есть вероятность, что кредит снова понадобится в ближайшее время.
В интернете есть множество кредитных калькуляторов. Воспользуйтесь ими, чтобы просчитать максимальную выгоду: в какой срок лучше погасить долг. Ведь в любом случае, если выплатить кредит заранее – не нужно будет переплачивать банку проценты.
Возврат страховки при досрочном погашении кредита
Во многих случаях банки обязывают клиентов заключать также и страховые договоры. Таким образом кредитные организации пытаются обезопасить себя от возможных рисков
При досрочном погашении возможны два сценария:
Все зависит от первоначальных условий, которые обговаривались при подписании соглашения.
Возврат части страховой премии тоже зависит от того, что написано в документах. Если договором предусмотрен возврат премии при досрочном погашении, то можно обращаться в страховую компанию.
Бывают случаи, когда даже при наличии такого пункта страховые агентства отказываются платить. Выход один – обращаться в суд. Закон будет на стороне клиента.
Досрочное погашение потребительского кредита в Альфа-Банке

Согласно Гражданскому кодексу Российской Федерации заёмщик имеет право погасить кредит досрочно полностью или частично, уведомив об этом банк не менее чем за 30 дней, если меньший срок не предусмотрен договором.
Согласно Гражданскому кодексу Российской Федерации заёмщик имеет право погасить кредит досрочно полностью или частично, уведомив об этом банк не менее чем за 30 дней, если меньший срок не предусмотрен договором. Таким образом, чтобы погасить кредит в банке клиенту необходимо прийти в отделение кредитной организации и написать соответствующее заявление.
При этом Альфа-Банк позволяет досрочно полностью погасить потребительский кредит в дату очередного платежа без подачи заявления, в том числе с помощью банкомата с функцией (пункт меню) «Погашение кредита». Если речь идёт о частичном погашении, то заёмщику придётся написать заявление как минимум за один календарный день до даты очередного платежа.
Сделать это возможно через контакт-центр финансового учреждения, либо посетив офис кредитной организации.
Досрочное погашение автокредита в Альфа-Банке
Для полного или частичного досрочного погашения автокредита клиенту необходимо за один календарный день до даты платежа написать соответствующее заявление. В случае с полным погашением суммы задолженности подача заявления осуществляется через контакт-центр или офис банка, в случае с частичным – только через офис.
Особенности досрочного закрытия кредита в Альфа-Банке
То, что нужно обязательно учитывать: досрочное частичное погашение потребительского кредита в Альфа-Банке при подаче заявки через телефон (звонок в службу поддержки) возможно только в том случае, если заемщик внес на счет минимум 15000 рублей сверх того, что нужно заплатить в этом месяце. Следовательно, если у вас есть 2000 рублей, и вы хотите частично погасить кредит – нужно идти в банкомат/в офис/производить погашение через приложение, потому что для этих вариантов минимальная сумма не ограничена.
Комиссия за любой вид досрочного погашения не берется, никаких штрафов и санкций тоже не будет. Интересная ситуация выходит с возвратом страховки. Вообще, возможность возврата полностью зависит от страхового договора, но в целом агентства придерживаются следующего правила – если вы досрочно закрываете кредит в течение 5 дней с момента его оформления, страховые деньги вернуть можно. Если этот срок истек – ничего сделать уже не получится.
В каких случаях это выгодно?
Практически во всех. Если хотите оформить полное погашение – не придется платить проценты за использование денег банка, сможете сэкономить. Если запросили частичное закрытие – заем станет менее обременительным для кошелька, вы сможете более свободно планировать расходы.
Кроме того, по некоторым данным досрочное погашение положительно влияет на вашу кредитную историю (но не в том случае, если вы закрыли займ менее чем через 30 дней после оформления).
Варианты досрочного погашения
Их существует 2 вида: полное и частичное. Рассмотрим поподробнее.
Частичное погашение кредита
При частичном досрочном погашении все работает так:
Вы вносите на счет какую-то сумму.
Предупреждаете банк о том, что эта сумма должна пойти в счет частичного досрочного закрытия.
Банк списывает эту сумму со счета в день платежа.
На основании оставшегося долга банк делает перерасчет, и ежемесячный платеж уменьшается.
График остается неизменным.
Эта возможность позволяет вам существенно сократить количество денег, которое нужно каждый месяц отдавать банку. Кроме того, в некотором роде это можно назвать накоплениями – когда у вас появляются свободные деньги, вы можете либо постепенно потратить их на бытовые нужды, либо сразу «вложить» в кредит. Заметьте, что для такого погашения нужно в обязательном порядке предупреждать банк о своих намерениях – иначе сумма, которую вы внесете на счет, так и останется там лежать, а в день платежа банк спишет только ту часть, которая нужна для обычного платежа.
Полное погашение кредита
Полное погашение – это когда вы закрываете кредит на все 100%. О полном погашении банк тоже нужно предупреждать, иначе деньги не снимутся со счета. При полном закрытии банк выставляет вам счет, вы его оплачиваете – и вы свободны. Проценты, которые вы могли бы платить при обычном погашении в будущем, теперь платить не надо. Выгода очевидна – вы экономите на ставке.
Заявление на досрочное погашение кредита в Альфа-Банке
Для досрочного погашения вам нужно указать банку на то, что вы хотите это сделать. В большинстве случаев это делается автоматически – например, при приеме денег через банкомат или перевод через мобильное приложение вы сразу указываете, что деньги должны быть сняты со счета в полном объеме при следующем платеже. Но если вы проводите закрытие через колл-центр или отделение банка, уведомлять банк все же придется. В колл-центре вы просто говорите, чего хотите, а вот в отделении придется писать заявление. К счастью, ничего сложного в этом нет – заявление составляется в свободной форме, сотрудники банка подскажут, как его составить.
Условия и способы погашения кредита в Альфа-Банке
Есть несколько способов досрочного погашения – расскажем о каждом.
Через банкоматы
Как закрыть кредит в Альфа-Банке через банкомат досрочно:
Находите ближайший банкомат «Альфа-кэш» с функцией обслуживания кредитов.
Если устройство не принимает купюры – вставляете карточку, после чего так же выбираете меню займов.
Устройство покажет вам сумму, необходимую для закрытия. Вносим сумму.
В отделении банка
Вам нужно прийти в отделение банка, написать заявление на закрытие, внести на счет нужную сумму и дождаться следующего платежа. Есть важное условие: заявление нужно писать минимум за 5 дней до того, как придет время платежа по графику. Если не успеете – финансы снимут со счета в пользу погашения в следующем месяце.
Через «Альфа Консультант»
Альфа-Консультант – это служба поддержки, работающая по телефону. Как досрочно, полностью или частично погасить кредит в Альфа-Банке через службу поддержки:
Вносим на счет имеющуюся сумму, минимум – 15000 рублей.
Звоним по номеру +7 495 78-888-78.
Представляемся, называем свою дату рождения и секретное слово.
Говорим оператору, что хотим оформить частичное закрытие.
Оператор проверяет счет, создает заявку. Готово.
Через мобильное приложение
В мобильном приложении нужно:

Нажать на «Погасить досрочно».

Откроется меню, в котором нужно будет ввести сумму.

Вводим сумму или выбираем одну из предложенных.
Жмем «Узнать, как изменится кредит». Откроется окно с обновленными данными.
Если поставить флажок «Пополнить счет сейчас», финансы снимут незамедлительно, иначе – в день платежа. Жмем на «Подать заявление».
Кстати, заявку можно и отменить. Заходим в меню займа, выбираем «Досрочное погашение» (как и 1 и 2 пунктах выше). Откроется меню, в котором можно нажать на кнопку отмены.
Нажимаем – и заявка пропадает.
Через экспресс-кассы, через интернет-банк «Альфа Клик», через банки-партнёров
Увы, всеми этими способами погасить займ раньше срока невозможно. Почему это можно сделать в приложении, но нельзя на сайте – не совсем понятно, но банк решил не вводить эту функцию для Альфа-Клика.
Досрочное погашение ипотеки в Альфа-Банке
Чтобы полностью или частично погасить досрочно ипотечный кредит в банке, заёмщику также необходимо подать заявление через контакт-центр или офис финансового учреждения. Сделать это необходимо за 2-3 дня до даты очередного платежа.
Способы погашения кредита в Альфа-Банке
После подачи заявления о досрочном погашении кредита заёмщик может внести средства в счёт погашения займа любым удобным ему способом: через телефонный центр «Альфа-Консультант», интернет-банк, банкомат или терминал, мобильный банк, отделение кредитной организации или путём оформления денежного перевода на свой счёт через сторонние банки.
Плюсы и минусы
У такого погашения плюсов куда больше, чем минусов – снижается кредитная нагрузка, улучшается кредитная история, не нужно думать, чем вы будете оплачивать займ, если что-то пойдет не так. Единственный возможный минус заключается в том, что вам придется отдать большую сумму денег – они могут пригодиться где-нибудь в будущем. Но это – сомнительный минус, потому что взятые деньги рано или поздно все равно придется возвращать.
Условия досрочного погашения кредита в альфа банке


Оформление любого займа в банке сопровождается выплатой клиентом дополнительных процентов, кроме основной суммы долга. Досрочное погашение кредита поможет значительно снизить переплату по процентной ставке.
Заёмщик Альфа-Банка вправе осуществить частичное или досрочное погашение долговых обязательств перед банковской организацией. Выплата кредита заранее благоприятно отразится на семейном бюджете. Рассмотрим правила, условия и способы погашения займа в Альфа-Банке.
Можно ли погасить кредит досрочно
Досрочное погашение представляет собой процедуру внесения на счет банка полной суммы долга за выданный кредит. Частичное покрытие займа, соответственно, означает выплату определённой части долговых средств.
Указ Центробанка от 2011 года запрещает кредитным и банковским организациям отказывать клиентам в досрочном погашении кредита. Если займ не целевой, заёмщик может внести полную сумму на счёт без уведомления банка. Проценты по целевому кредиту можно покрыть не раньше, чем через месяц.
Погашать кредиты досрочно выгодно, поскольку проценты выплачиваются лишь за использованный период, следовательно, закрытие напрямую влияет на переплату.
Кредитный договор от Альфа-Банка содержит информацию о процентной ставке, но выплачивать переплату полностью заёмщику необязательно. Согласно условиям банковской компании, сумма для досрочного погашения не должна быть меньше 3 000 рублей.
Преимущества и недостатки досрочного погашения кредита
Процедура имеет свои плюсы и минусы. Преимущества досрочного погашения кредита в Альфа-банке:
Недостаток только один — некоторые банки предусматривают штрафы за досрочное погашение долговых обязательств. Данный нюанс обязательно должен быть прописан в договоре, поэтому рекомендуется не лениться и внимательно читать все условия.
Условия и способы погашения кредита в Альфа-Банке
Как же закрыть кредит в Альфа-банке досрочно? Оплата вносится в период совершения очередного ежемесячного платежа. Предварительно подаётся соответствующее заявление в банк, образец которого представлен ниже.
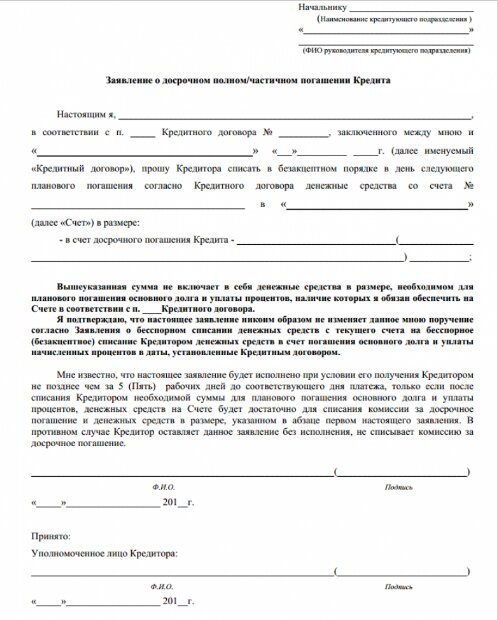
Если в день оплаты нужной суммы на счёте не будет, заявление будет аннулировано. В следующий раз придётся подавать очередную заявку.
Согласно кредитному договору и графику платежей ежемесячно со счёта заёмщика списывается определённая сумма. Среди нюансов досрочно-частичного погашения долга перед банком выделяют следующие:
После частично-досрочного погашения рекомендуется обратиться в банк для пересчёта графика платежей и ежемесячной суммы. Максимальная сумма частичного погашения не превышает 15 000. Если на счету лежит больше денег, они пойдут на оплату следующего периода.
Прежде чем полностью закрыть займ, нужно узнать у сотрудника банка или в личном кабинете точную сумму долга. Информацию можно уточнить по телефону 8 800 200 00 00. Хорошим способом уточнения остатка долга является онлайн-калькулятор досрочного погашения. Сервис поможет и при частичном закрытии кредита.
Далее необходимо любым удобным способом пополнить счёт на нужную сумму и дождаться даты списания средств.
Способы пополнения счёта в Альфа-Банке:
Рассмотрим подробнее каждый вариант.
Через банкоматы
Аппарат должен содержать функцию досрочного погашения. Перед оплатой клиенту нужно узнать сумму платежа, чтобы внести наличные в банкомат. У заёмщика должна быть карточка, куда будут вноситься средства. Но некоторые аппараты позволяют пополнять счёт и без карты.
В офисе банка
Посетите отделение компании, предварительно уведомив Альфа-Банк о досрочном погашении не меньше, чем за 5 дней. Предоставив заявление, внесите через кассу деньги. Сотрудник пополнит счёт, и деньги спишутся в дату платежа согласно графику.
Перевод с карты на карту
Средства можно перевести с карточки любого банка. Для этого нужно знать реквизиты карты, с которой снимается ежемесячный платёж по займу. Недостатком способа является возможность длительного перевода (в течение нескольких дней).
Через «Альфа Мобайл»
Некоторые клиенты интересуются, как досрочно погасить кредит в мобильном приложении от Альфа-банка. Для закрытия долга по займу рекомендуется предварительно подать заявление на досрочную частичную или полную оплату. Важно указать точную сумму, которую нужно списать со счёта, иначе снимется только ежемесячный платёж. Способ удобен тем, что смартфон всегда под рукой и можно в любой момент провести оплату кредита.
Через «Альфа Консультант»
Сервис представляет собой телефонный центр, который может помочь внести средства на счёт. Вариант удобен гражданам, находящимся в отъезде, где отсутствует выход в интернет и банкоматы. Через «Альфа Консультант» можно заказать справку о погашении кредита.
Также сервис предоставляет заёмщикам информацию по кредитам, вкладам и карточкам. «Альфа Консультант» работает круглосуточно без выходных, что очень удобно.
Чтобы воспользоваться данной услугой, позвоните на номер 8 800 200-00-00 и дождитесь ответа сотрудника. Назовите логин и пароль, указанный в кредитном договоре. Далее сотрудник поможет пополнить счёт для погашения кредита.
Через «Альфа Клик»
Погасить кредит от Альфа-банка досрочно возможно онлайн через сервис «Альфа Клик».
Полное закрытие займа сопровождается подачей заявления, в котором нужно указать сумму платежа. В противном случае будет списан только ежемесячный платёж.
Через банки-партнёры
Некоторые особенности погашения
Погасить заранее можно как потребительский кредит, так и ипотеку, рассрочку. Каждый вид кредитования характеризуется своими особенностями досрочного закрытия. Рассмотрим подробнее каждый из них.
Ипотеки
Рассмотрим досрочное погашение ипотеки в Альфа-банке, его условия и особенности. Чтобы полностью или частично погасить ипотеку, нужно посетить офис компании, где клиентский менеджер поможет оформить соответствующее заявление. Подавать информацию о досрочном погашении нужно не позже, чем за 5 дней до списания средств со счёта. Далее клиенту нужно обеспечить наличие на счету нужной суммы, в противном случае заявление будет аннулировано.
Также для закрытия ипотеки можно воспользоваться экспресс-кассами. После внесения трёх ежемесячных платежей заёмщику доступно досрочное погашение через экспресс-кассы. Преимуществом данного способа является пересчёт процентной ставки в день обращения клиента.
Потребительского кредита
Чтобы досрочно погасить потребительский кредит от Альфа-банка, нужно также за 5 дней уведомить банковскую организацию о своих намерениях. После предоставления заявления пополнить счёт любым удобным способом и ждать списания средств.
При частичном погашении нужно также заранее предупредить банк и указать в заявлении списываемую сумму. Частично-досрочное погашение не может превышать 15 000 рублей. Если на счёте лежит большая сумма, 15 000 списываются, а остальное резервируется на следующий платёж.
Рассрочки
Чтобы погасить досрочно рассрочку, необязательно уведомлять об этом кредитную организацию. Достаточно пополнить счёт на нужную сумму.
Калькулятор Альфа-Банка для досрочного погашения
Онлайн сервис от Альфа-Банка представлен на официальном сайте компании. Он необходим для расчёта точной суммы остатка для погашения долга. Рекомендуется при частичном и полном досрочном погашении займа.
В окно внесите необходимые данные об общей заёмной сумме, ставке, сроке кредита. Укажите, сколько времени осталось до полного погашения займа. На основе полученных данных калькулятор посчитает точную оставшуюся сумму долга.
Альфа-Банк предоставляет клиентам лояльные условия и гибкую систему кредитования. По этой причине граждане предпочитают обращаться в данную банковскую организацию. Банк даёт клиентам возможность досрочно погасить кредит во избежание больших переплат. Это положительно влияет на бюджет семьи, психологическое состояние, дает возможность оформления нового займа.
Если Вы получали кредит в Альфа-Банке и досрочно закрывали его, делитесь в комментариях своим опытом. Возникали ли какие-то сложности в данной процедуре, удалось ли сэкономить на процентах?
Источник: windowskod.ru
Ипотека в Альфа-Банке: правила оформления заявки, выгодные кредитные предложения

Альфа-Банк входит в десятку банков, которые прочно закрепились на рынке предоставления кредитов. Выдача ипотек увеличивается, на данный момент это третья часть от всех выданных кредитов для приобретения жилья гражданам, которые нуждаются в улучшении жилищных условий. Социальные программы и снижение ставок по кредитам зависит от того, сколько граждан пользуется данной услугой.
Чем больше клиентов, желающих оформить ипотеку, тем больше снижается ставка кредита. Банк предлагает своим клиентам оформить ипотечный кредит. Условия оформления ипотеки в Альфа-Банке лучше, чем во многих других кредитных учреждениях.

Условия кредитования
Ипотечным кредитом пользуются граждане, которые не имеют собственного жилья. С каждым годом количество людей, которые воспользовались ипотекой, стремительно стало расти. Это заслуга как банков, так и правительства, которое пытается внедрить различные государственные программы в ипотечное кредитование.
Чтобы быть в курсе того, что предлагают различные финансовые учреждения, нужно следить за новостями в принятии новых законов и их внедрения в ипотечный кредит.
Ипотека Альфа-Банка отличается такими условиями:
- Можно получить деньги на приобретение жилья без первоначального взноса.
- Не требуется вносить залог, кроме приобретенной недвижимости.
- Выгодные условия при начислении процентной ставки и тела кредита.
- Нет скрытых комиссий.
- Можно получить кредит в швейцарских франках с процентной ставкой 9% годовых. Погашается долг в любой валюте.
- Решение на оформление кредита принимается быстро.
Новый ипотечный продукт банка является конкурентноспособным и выгодным. Число желающих воспользоваться такой программой постоянно растет.
Альфа-Банк предлагает ипотечную программу с 5,99% годовых на квартиры в новых домах. Разница, образовавшаяся между льготной и рыночной ставками, будет субсидироваться государственной программой. Такой кредит доступен клиентам банка с 2020 года.

Как оформить заявку на ипотеку в Альфа-Банке
Для начала нужно ознакомиться с условиями предоставления кредита. Если вы считаете, что справитесь с кредитной нагрузкой по минимальной ставке кредита, тогда можно обратиться в отделение банка и оформить заявку. Это можно сделать на официальном сайте, если вы не хотите посещать отделение.
На сайте нужно зайти в раздел, где написано «Ипотека». После перехода на страницу ознакомьтесь с условиями получения займа, с суммой и сроком погашения. Если вы хотите сами рассчитать сумму ипотечного кредита, который вам нужно будет оплачивать каждый месяц, то на сайте есть калькулятор для расчета ипотеки. После этого, обдумав все условия и ставки, можно на той же странице подать заявку.
В форме на сайте указаны поля для обязательного заполнения:
- Полное имя, отчество и фамилия заемщика.
- Номер действующего мобильного телефона.
- Электронная почта заемщика.
- Регион, где планируется покупка недвижимости.
Важно! Заемщик должен поставить галочку в конце формы на заявку. Это означает, что он ознакомлен с условиями по ипотеке.
На электронную почту придет письмо от банка с информацией, касающейся заявки потенциального заемщика. На номер мобильного телефона вам позвонит менеджер банка. Он предоставит интересующуюся информацию. Если заявка будет одобрена руководством учреждения, тогда специалист сообщит об этом. Заемщику нужно будет собрать пакет необходимых документов и подойти в отделение банка для оформления ипотеки.

Кредит на покупку жилья в новостройке при государственной поддержке выдается на таких условиях:
- Сумма кредита в крупных городах России составляет 12 миллионов рублей.
- В других городах, где жилье дешевле, выдается ипотека на 6 миллионов рублей.
- Срок кредита до 30 лет.
- Первоначальный взнос 15%.
- Процентная ставка по ипотеке от 5,99%.
Виды ипотеки от Альфа-Банка
Финансовое учреждение старается постоянно разрабатывать формы кредитования для населения. В каждом ипотечном продукте предусматривается скидка, если недвижимость покупается у партнеров банка. С условиями такого кредитования можно ознакомиться на официальном сайте или в отделении банка.
Клиентам финансового учреждения доступны три вида ипотечного кредитования:
- На строящееся жильё. Здесь ставка кредита составит 5,99%. Выдается до 50 миллионов рублей на приобретение жилья. Погашается кредит в течение 30 лет. Необходимо внести 10% первоначального взноса.
- На готовое жильё. По этой программе ставка кредита составит от 5,99%. Сумма начинается до 50 миллионов рублей. Погасить кредит нужно в течение 30 лет. Первоначальный взнос вносится в размере 15%.
- Рефинансированное жильё. Кредитная ставка составляет 7,99%. Сумма кредита будет до 50 миллионов рублей. Рефинансированию подлежит 90% кредита.
Кредитные продукты рассчитаны на разные потребности населения. Руководство банка подходит индивидуально к каждому клиенту и предлагает более выгодное кредитование по ипотеке.

Как погашать кредит
На официальном сайте Альфа-Банка в разделе «Ипотека» в конце страницы есть анонс о предоставляемых сервисах, которые созданы для удобства клиентов. Если вы хотите узнать полную информацию о списке документации или найти форму для заполнения анкеты, нужно нажать на красную кнопку «Подробнее об обслуживании». Вы попадете на страницу, где можно скачать все нужные образцы документов и посмотреть, как они правильно заполняются.
Если вы хотите погашать кредит, не выходя из дома, это можно сделать на сайте через приложение «Альфа-Мобайл».
На сайте есть раздел «Полезная информация», где представлены формы документов по разным вопросам на скачивание. Здесь вы можете узнать:
- как продать недвижимость, которая находится в ипотеке или сдать ее;
- как воспользоваться материнским капиталом, чтобы погасить ипотеку досрочно или частично;
- как оповестить банк о своём финансовом состоянии и взять каникулы, если вы не можете вносить оплату;
- как воспользоваться государственной программой для многодетной семьи;
- как внести заложенную квартиру в Росреестре или как ее снять, если кредит погашен.
Для чего нужна закладная и как ее оформить
Когда оформляется ипотека в Альфа-Банке, как и в других финансовых учреждениях, составляется закладная на жилую недвижимость.
Когда берется крупная сумма кредита для покупки жилья, то банковское учреждение рискует, поэтому предлагает заемщику оформить закладную. Это делается потому, что финансовое состояние клиента может измениться за столь длительный срок, на который выдается кредит. Поэтому банк желает иметь гарантию того, что он получит обратно свои деньги и установленные процентные ставки, которые регламентируются законодательством. Для выполнения этих условий клиент банка, купивший жильё, обязан предоставить гарантии.
Заемщик при получении крупной суммы должен предоставить банку закладную на имеющуюся собственность. По оценке недвижимость не должна превышать той суммы, которую заёмщик берет в кредит.
Ограничения при оформлении закладной
Кредит по ипотеке невозможно оформить без закладной. Поэтому, как только заемщик дает разрешение на то, что его собственная недвижимость переходит в качестве закладного обеспечения в банк, оформляется ипотека. Заложенное имущество будет находиться в собственности финансового учреждения, пока ипотечный кредит не будет погашен.
Когда банк становится собственником заложенной недвижимости, он не имеет права распоряжаться объектом, как ему захочется. Он не может совершать с ней такие сделки, как продажа и аренда, а также прописывать в ней третьих лиц.
Залогодатель также имеет ограниченные права на личную собственность, которую он заложил. Он не может ее дарить и продавать. Если собственник жилья намерен сдать ее в аренду, то он должен оформить разрешение в банке, у которого брал ипотечный кредит. Такая же процедура действует, если собственник недвижимости изъявит желание прописать в ней другого человека.
Банк обычно в таких случаях идет на уступки клиентам и не оказывает препятствий. Прописывать в собственности себя заемщик имеет право. Он обязан это сделать, иначе в ипотечном кредите ему могут отказать.

Ограничительные меры собственника на жилье на время выплаты ипотечного кредитования называют обременением. Оно используется при покупке недвижимого имущества по ипотеке. Обременения снимаются сразу же после погашения кредита заемщиком. Банк принимает закладные не только на недвижимое имущество, но и на ценные личные вещи такие, как автомобили.
Важно! Жильё для закладной должно быть ликвидным. Банк обязательно требует оценку объекта.
Ипотечные каникулы
Альфа-Банк готов идти на уступки своим ипотечным заемщикам, которые оказались в трудной финансовой ситуации. Для этого руководство готово предоставлять ипотечные каникулы. Они могут длиться не более полгода.
Ипотечные каникулы оформляются в таких случаях:
- заемщик потерял работу;
- получил 1 и 2 группы инвалидности;
- болел более двух месяцев подряд;
- количество иждивенцев выросло;
- совокупный доход всех заемщиков снизился за два месяца на 30%.
В этих случаях Альфа-Банк предоставляет ипотечные каникулы клиентам.
Если вы столкнулись с трудной жизненной ситуацией, то вы можете не вносить платежи в полном размере в срок до 6 месяцев или определить для себя комфортный платеж на этот же период. В таком случае ипотечный кредит увеличивается на срок каникул. Как только вы начинаете погашать его, то внесенные суммы идут на погашение просроченных платежей.
Источник: ipotekyn.ru
Условия ипотеки в Альфа-банке: процентная ставка и способы погашения (через интернет); первоначальный взнос и страхование

Сегодня банк выдает ипотечные кредиты в ограниченном круге регионов.
В их числе Москве, Санкт Петербург, Челябинск, Екатеринбург и пр.
Требования к получателю ипотеки
Альфа-банк предъявляет весьма лояльные требования к потенциальным заемщикам.
Так, банк готов кредитовать как россиян, так и нерезидентов (что большая редкость для российского рынка).
Минимальный возраст заемщика для подачи заявки составляет всего 20 лет. При этом 20-летний заемщик должен на момент оформления ипотечного кредита иметь постоянный доход, который позволяет ему обслуживать кредит.
Стоит отметить, что это весьма низкий возрастной порог. Большинство банков выдают ипотеку с 23-25 лет. Также от заемщиков требуется наличие трудового стажа не менее года и не менее 4 месяцев на последнем месте.
Максимальный возраст заемщика составляет 64 года на момент полного погашения кредита Альфа-банка. Так, при желании оформить кредит на недвижимость в Альфа-банке на 25 лет на момент подачи заявки заемщику должно быть не более 39 лет.
Альфа-банк кредитует как работников, трудоустроенных по трудовому договору, так и собственников бизнеса и ИП.
Последние входят в стоп-лист многих российских кредитных учреждений, так как находятся в группе риска и обладают высокой вероятностью неисполнения своих кредитных обязательств.
Минимальный уровень доходов для оформления ипотеки Альфа-банка должен составлять от 60 тыс.руб. для Москвы (здесь приведена сумма уже за вычетом НДФЛ), от 50 тыс.руб. – для Санкт-Петербурга и Ленинградской области, от 40 тыс.руб. для других российских регионов.
Для увеличения доступной суммы кредитования заемщик может привлекать созаемщиков из числа родственников или иных третьих лиц. Всего допускается участие в одном договоре до 3 созаемщиков. Их доходы также будут учитываться при рассмотрении заявки на ипотеку.
Специальные льготные условия ипотеки Альфа-банка могут получить зарплатные клиенты. Для зарплатных клиентов Альфа-банк по ипотеке предусмотрены не только сниженные процентные ставки (от 11,25%), но и оперативное оформление кредита при предъявлении минимального пакета документов (обычно требуется только паспорт).
Некоторые агентства недвижимости, которые являются партнерами банка, готовы сделать клиентам Альфа-банка неплохую скидку при приобретении недвижимости.
В Альфа-банке нет специальных программ ипотечного кредитования бизнеса. Такие займы предоставляются только физическим лицам. Но в рамках нецелевого кредита «Партнер» можно получить до 6 млн.руб. и направить эти средства, в том числе, на покупку недвижимости.
Доступные варианты кредитования и общие условия ипотечных программ
Альфа-банк имеет в своем кредитном портфеле несколько ипотечным программ.
Благодаря им клиенты могут приобрести как квартиру на первичном или вторичном рынке, так и жилой дом.
Кредитует Альфа банк и приобретение других видов недвижимости: апартаментов, гаражей или отдельных комнат. Можно взять кредит на строительство дома в Альфа-банке или улучшить жилищные условия.
Оформить ипотеку в Альфа-банке можно на срок от 5 до 25 лет. Кредиты выдаются в рублях. Но вряд ли это является существенным минусом: в условиях нестабильности на финансовых рынках немного желающих взять валютную ипотеку. Также есть возможность оформить рефинансирование кредитов других банков в Альфа-банке.
Представленные ипотечные программы отличаются своими базовыми условиями (процентной ставкой) и требованиями к объектам недвижимости.
Таблица: Программы ипотечного кредитования в Альфа-банке
| Приобретаемый объект недвижимости | Процентная ставка по ипотеке Альфа-банк | Первоначальный взнос по ипотеке Альфа-банк | Доступная сумма ипотеки | Особые условия |
| Жилье на вторичном рынке | От 11,25% | 15% | От 600 тыс.руб. до 6 млн.руб. | Квартира на вторичном рынке она не должна быть в доме, который подлежит сносу или требующим капремонта. В квартире должны быть санузел и кухня. |
| Жилье в новостройке | От 11,25% | 15% | От 600 тыс.руб. до 6 млн.руб. | В квартире должны быть санузел и кухня. |
| Гараж | От 11,25% | 30% | От 300 тыс.руб. до 3 млн.руб. | Объект не должен располагаться в ЗАТО, в гаражно-строительном кооперативе, объект должен быть аккредитован |
| Апартаменты | От 11,25% | 20% | От 600 тыс.руб. | Апартаменты должны быть структурно обособленны, подключены ко всем коммуникациям, располагаться на надземных этажах |
| Жилой дом или коттедж | От 13% | 40% | От 600 тыс.руб. | Дом должен быть пригоден для круглогодичного проживания, не располагается в природоохранных зонах |
| Комната | От 11,75% | 25% | От 600 тыс.руб. до 6 млн.руб. | Должны быть соблюдены правила о преимущественном праве на покупку собственниками других комнат |
| Улучшение жилищных условий | От 14,5% | Отсутствует | До 50% от стоимости закладываемой недвижимости | Требуется залог недвижимости, которая находится в собственности заемщика |
| Строительство жилого дома | От 11,25% | Отсутствует | До 70% от стоимости закладываемой недвижимости | Земля для строительства должна быть в собственности и не должна располагаться в природоохранной зоне |
| Альфа-банк: ипотека рефинансирования | От 11,25% | Отсутствует | До 85% от оценочной стоимости квартиры и не более 60% от стоимости дома | Квартира на вторичном рынке она не должна быть в доме, который подлежит сносу или требующим капремонта. В квартире должны быть санузел и кухня. |
Стоит обратить внимание, что на сайте банка представлена информация только о минимальной процентной ставке. Ставки по ипотеке Альфа-банка варьируются в зависимости от ипотечной программы и степени риска кредитной организации, с которым сопряжена выдача заемных средств.
Можно видеть, что все программы отличает необходимость внесения первоначального взноса для оформления кредита (не менее 15%).
Ипотеки без первоначального взноса от Альфа-банка нет. Сегодня такую ипотеку практически не встретишь в российских банках.
Дело в том, что такие кредиты отличаются высокими рисками, так как отсутствие первого взноса косвенно свидетельствует о неплатежеспособности заемщика.
Проценты по ипотеке начисляются на остаток долга по кредиту (это означает, что их размер уменьшается по мере погашения задолженности).
Для того чтобы заемщик мог рассчитывать на минимальную ставку, он должен соблюсти несколько условий:
- подтвердить свой доход справкой по форме 2-НДФЛ;
- подключить специальную опцию «Ультра», позволяющую снизить процентную ставку;
- внести первый взнос в размере 50%;
- застраховаться по программе комплексного страхования рисков.
В банке действуют продукты, предназначенные для снижения процентной ставки. Для уменьшения ставки на 0,5% в год заемщику нужно единовременно внести 1% от суммы ипотеки, но не менее 8 тыс.руб. (опция «Оптима»), на 1% — 2,5% от суммы (опция «Медиа»), на 1,5% — 4% от суммы («Ультра»).
Приведем пример расчета ипотеки от Альфа-банка.
Заемщик приобретает квартиру за 5 млн.руб. на вторичном рынке. Ему нужно внести 15% за счет собственных сбережений, а именно 750 тыс.руб. Размер кредита составит 4,250 млн.руб. Для получения ставки в 11,5% на 25 лет заемщик должен заплатить 4% от суммы займа, а именно 170 тыс.руб. Ежемесячные платежи составят 43,2 тыс.руб., переплата за весь период действия ипотеки – 8,695 тыс.руб.
Страхование ипотеки (альфастрахование)
Оформление ипотеки всегда сопровождается обязательным страхованием объекта недвижимости.
Альфа-банк не является в этом смысле исключением и включает в число требований для подписания договора страхование имущества от рисков утраты/повреждения (страхование ипотеки — альфастрахование).
По желанию заемщика можно дополнительно оформить страхование жизни/рисков потери работы и утраты права собственности на квартиру.
При отсутствии комплексной страховки процентная ставка на 4% (+1% за отказ от страхования рисков утраты права собственности и +1,5% — за остальные).
Стоимость страховки нельзя включить в тело кредита, ее придется заплатить из собственных средств.
Можно ли вернуть страховку после погашения кредита в Альфа-банке? При погашение кредита Альфа-банка досрочно, можно вернуть уплаченные средства за страховку назад. Для этого нужно обратиться в страховую компанию со справкой о досрочном погашении, полученной в банке. Компания обязана пересчитать стоимость страховки и вернуть часть средств назад. Если в просьбе заемщика о возврате переплаты будет отказано, он вправе обратиться в суд.
Получение и способы погашения кредита в Альфа-банке
Оформить ипотеку сегодня можно в отделении Альфа-банка или по телефонам +74957855785 (для жителей Москвы) и 8 800 200 00 35 (для регионов).
Предварительно нужно подготовить документы, подтверждающие доходы и трудовую занятость, а также правоустанавливающие документы на недвижимость.
Подача онлайн заявки на ипотеку в Альфа-банке не предусмотрена, что является несомненным минусом. Единственный дистанционный способ подачи заявки – по телефону.
После одобрения заявки и подписания ипотечного договора финансовая организация не выдает деньги на руки заемщику, а перечисляет их непосредственно на счет застройщика, другого кредитного учреждения или продавца квартиры.
Есть несколько способов погашения кредита в Альфа-банке, среди которых заемщик может выбрать для себя наиболее подходящий:
- с помощью бесплатной карты «Альфа Ипотека» (с данной карты нельзя снять средства и использовать ее для покупок, она нужна только для внесения платежей);
- межбанковским переводом (при этом нужно учитывать сроки зачисления средств до 10 дней);
- погашение кредита Альфа-банк через интернет переводом со своего счета в Альфа-банке или телефонный центр.
Заемщик может в любой момент произвести частично досрочное погашение кредита Альфа-банка без штрафных санкций. При этом от него потребуется предварительно письменно уведомить банк о своем желании как минимум за 5 рабочих дней до даты платежа.
Банк принимает в качестве частичного или полного погашения средства материнского капитала.
Таким образом, Альфа-банк предлагает сегодня достаточно широкий спектр программ ипотечного кредитования, среди которых заемщик сможет подобрать оптимальный для себя вариант.
В банке могут купить квартиру даже те категории заемщиков, которые гарантировано получат отказ в других организациях.
При этом Альфа-банк требует внесения крупного первоначального взноса для получения минимальной ставки весьма, что ограничивает круг его потенциальных заемщиков.
Это быстро и бесплатно !
Источник: svoe.guru