
Многих обратившихся в Сбербанк за жилищным кредитом начинает волновать вопрос как узнать одобрили ли ипотеку в Сбербанке через интернет буквально сразу после подачи заявки и документов на рассмотрение. Значимым моментом является быстрота и возможность узнать информацию в любое время суток, используя различные устройства с доступом в сеть Интернет. Ответим подробно на поставленный вопрос.
Способы узнать через интернет, одобрили ли ипотеку в Сбербанке
Проверка результатов обращения за кредитованием стала проще и быстрее. Статус заявки можно узнать через портал Сбербанк-онлайн, как в мобильном приложении, так и при помощи компьютера, и также на Домклик. Для авторизации на сервисе необходима учетная запись. При этом для получения логина для пользования компьютерным вариантом, необходимо предварительно взять его в банкомате с использованием личной банковской карты ПАО Сбербанк.
Авторизация мобильного варианта интернет-банка осуществляется через мобильный телефон, при наличии подключенной услуги мобильный банк и банковской карты.
Как долго Сбербанк рассматривает кредитные заявки?
В банкомате клиент получает ограничено действующий по времени логин и пароль, которые необходимо будет изменить на подходящие по требованиям идентификационными данными при первом посещении Сбербанк-онлайн.
При обращении за идентификационными данными в контакт-центр, клиенту будет предоставлен на номер мобильного телефона постоянный логин. Пароль придумывается и устанавливается самостоятельно.
Итак, как узнать одобрена ли ипотека в Сбербанке через интернет? Клиент должен совершить следующие действия:
- Авторизоваться в приложении Сбербанк-онлайн, введя полученные идентификационные данные.
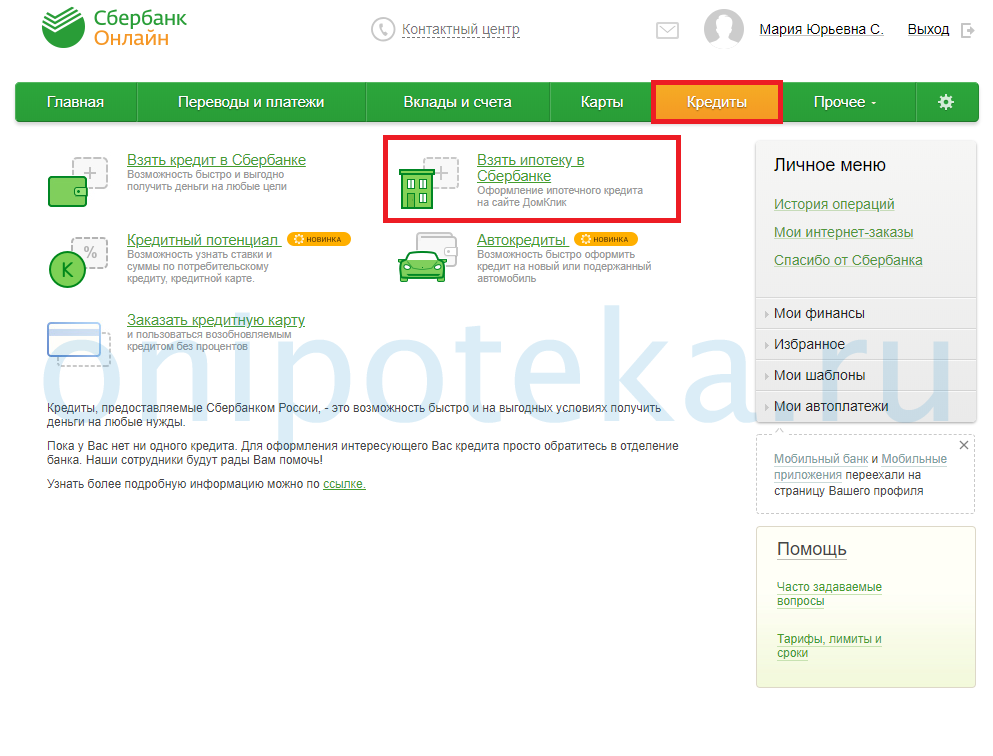
- Обратиться в раздел информации о кредитах.
- Нажать — Взять ипотеку в Сбербанке, вас перенаправит на сайт Домклик.
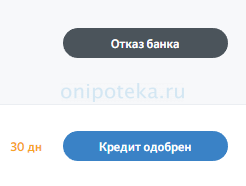
- Открыть раздел Ипотека и проверить этап рассмотрения, он отобразится напротив заявления (заявка создана, затем кредитный анализ, следующий этап — кредит одобрен или Отказ банка).
- При отсутствии информации о статусе кредита следует обратиться в данный раздел через некоторое время.
Обратите внимание, что можно сразу авторизоваться на сайте Домклик с помощью логина и пароля от Сбербанк-онлайн и проделать вышеуказанные действия.
Положительный ответ на ипотечный кредит требует посещения офиса банка. При отрицательном ответе – повторно обратиться за кредитованием можно не ранее чем через 2 месяца. При этом повторное заявление подается как в офисе банка, так и через интернет-банк.
Рекомендуемая статья: Как оформить рефинансирование ипотеки в Сбербанке на Домклик
Сколько времени рассматривается заявка на ипотеку
Статус заявки на Домклик:
Можно ли узнать статус рассмотрения заявки через контакт-центр?
Позвонить оператору колл-центра Сбербанка можно по указанному в экземпляре заявления телефону или уточненному на сайте, 2GIS. В последнем варианте можно не сразу попасть на нужного специалиста по кредитованию. Лучше звонить не на общую горячую линию, а не посредственно в отделение банка, где лежат документы на рассмотрение.
Для авторизации специалистом, необходимо назвать номер заявки и данные потенциального заемщика. А также лучше звонить с указанного в заявке мобильного или стационарного телефона, т.к. он определяется у оператора.
Общение со специалистом позволит уточнить:
- статус и этап рассмотрения обращения за ипотекой;
- список необходимых дополнительных документов;
- график приема, в который необходимо подойти в отделение Сбербанка, где оформляли заявку.
Автоматизированный вариант переключения между операторами, особенно при звонке на горячую линию требует поэтапного нажатия клавиш телефона:
Цифра – обслуживание физических лиц (обычно 3);
Цифра – вопросы кредитования (обычно 3);
Цифра – соединение с оператором Сбербанка (обычно 0).
После этого оператору сообщаются идентификационные данные клиента, и клиент получает ответы на поставленные вопросы.
Получить решение о кредитовании в смс
Основным способом уточнения статуса и результата рассмотрения заявки является оповещение по смс на номер мобильного телефона, который указывается клиентом при оформлении заявления. Так же оповещение приходит на указанную электронную почту, либо менеджер Сбербанка позвонит по телефону и известит о времени и условиях получения денежных средств.
Общее время рассмотрения обращения не превышает 5 рабочих дней, но бывают случаи его увеличения из-за возникновения сложных ситуаций с оценкой заемщика.
Рекомендуемая статья: Новости ипотеки Газпромбанка: Обновленные ставки с 15 мая
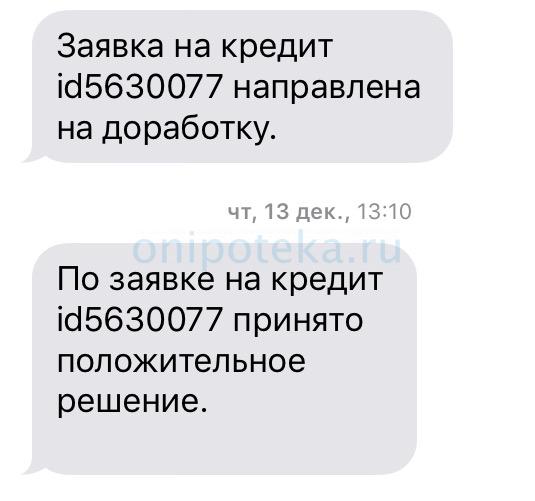
Автоматическое извещение клиента Сбербанка при одобрении или отклонении заявки на кредит происходит автоматически с номера «900». В сообщении будет только результат, без уточняющей информации. За дополнительными данными придется обращаться в банк самостоятельно. Хотя результат может быть не только об одобрении или отказе, но также и о продлении сроков рассмотрения.
Причины отказа по заявке не озвучиваются, но информация в статье Причины отказа в ипотеке: что учесть заемщикам? поможет понять в каком направлении искать.
Как проверить статус заявки на кредит в отделении Сбербанка?
Наиболее полноценный способ уточнить результаты и полную информацию по статусу заявления и этапам рассмотрения кредита, в том числе ипотечного – посетить отделение Сбербанка, специалиста у которого оформлялись документы. Специалисты работают по своему графику. Но и другой сотрудник имеет доступ к той же информационной базе для возможности полноценно проинформировать клиента о статусе кредита или ответов на его вопросы.
Что делать, если вышли сроки, а решения от Сбербанка нет
При отсутствии информации стоит самостоятельно обратиться описанными выше способами:
- посетить отделение, где осуществлялось оформление ипотеки;
- позвонить менеджеру Сбербанка или на горячую линию;
- воспользоваться Онлайн-Сбербанк сервисом.
Любой из этих способов требует наличия номера заявки, паспорта, обратившегося за ипотекой. Цифровое значение номера указан в экземпляре заявителя, либо его можно уточнить в Онлайн-Сбербанк сервисе в разделе Кредиты.
При обращении лично или по телефону можно уточнить список необходимых дополнительных документов, отсутствие которых затягивает срок рассмотрения. При этом колл-центр работает в Сбербанке круглосуточно.
Рекомендуемая статья: Вход в личный кабинет на Домклик от Сбербанка
Последний вариант, обращение на портал Сбербанка, можно так же осуществить круглосуточно.
Каждый из приведенных этапов обладает своими особенностями и требованиями для осуществления.
Как повысить шансы на одобрение заявки
Для любого кредитора важны следующие характеристики заемщика:
- наличие достаточного для погашения долга, постоянного дохода;
- добросовестность заемщика по оплатам предыдущих кредитов – наличие положительной истории кредитования.
Это наиболее тщательно рассматривается в крупных банках, таких как ПАО Сбербанк.
Источник: onipoteka.ru
Сколько Сбербанк рассматривает заявку на ипотеку?

Многих людей интересует вопрос,одобрения ипотеки в Сбербанке сколько ждать? Оформление ипотеки — трудоемкий, многоэтапный и длительный процесс, поскольку связан с высокими рисками для кредитора. По регламенту процедуры не только рассматривается заявка на возможность предоставления ссуды, но и происходит оценка жилья. Это увеличивает время согласования и требует сбора обширного пакета бумаг со стороны потенциального заемщика. Что касается одобрения ипотеки в «Сбербанке», сколько ждать окончательного решения клиенту, будет зависеть от ряда причин.
Срок рассмотрения документов на ипотечный кредит

Однозначно сказать, сколько дней «Сбербанк» рассматривает заявку на ипотеку, нельзя. Общий срок взаимодействия с кредитной организацией с момента первого обращения до получения одобренной суммы будет зависеть в том числе и от расторопности клиента. Это связано с тем, что процедура разбита на несколько последовательных этапов:
- Первичное обращение в банк, выбор ипотечного продукта и расчет стоимости ипотеки.
- Сбор и подача документов, подтверждающих платежеспособность клиента и созаемщиков.
- Получение ответа от банка в срок от 2 до 5 дней.
В случае одобрения заявки:
- Поиск и выбор жилья клиентом.
- Сбор пакета документов, касающихся недвижимости, и дальнейшая передача их в банк.
- Проведение специалистами банка оценки и обязательного страхования выбранного жилья. Результат этапа — согласование объекта недвижимости.
- Заключение договора о покупке ипотечного жилья, передача первоначального взноса или материнского сертификата (согласование с ПФР о возможности его использования происходит перед сделкой).
- Оформление документов о передаче недвижимости в залог «Сбербанку».
- Выдача одобренной ссуды и перевод ее на счет продавца.
Таким образом, срок рассмотрения заявки на ипотеку составляет от 2 до 5 дней. Однако, учитывая все этапы процедуры, общий период взаимодействия с банком может составлять месяц и более. Для клиентов это может создать дополнительные трудности в ситуации, когда сделку о приобретении недвижимости необходимо заключить в короткие сроки.
Время рассмотрения заявки в «Сбербанке»

Первый фактор, который влияет на то, как долго «Сбербанк» рассматривает заявку на ипотеку, — тип ипотечной программы. Регламентируемое банком время одобрения ипотечной ссуды на строительство дома и покупку квартир на вторичном рынке или в новостройках — от 2 до 5 рабочих дней, исключая выходные и праздники. Чуть дольше, до 6 дней, рассматриваются программы военной ипотеки и рефинансирования ипотечных займов других банков в «Сбербанке».
На этом этапе происходит оценка заемщика на предмет стабильности его материального и социального положения. Важный фактор — наличие постоянной работы и достаточный уровень дохода, что говорит о его возможности исполнять взятые на себя обязательства по выплате задолженности. Не меньшую роль играет положительная кредитная история и отсутствие действующих кредитов.
Преимущество есть у действующих клиентов «Сбербанка», получающих заработную плату на карточку этого банка. Поскольку уровень их дохода и наличие работы подтверждает факт перечисления зарплаты, они освобождены от необходимости предоставлять справки о доходах и трудоустройстве. Это ускоряет срок рассмотрения заявления: он составляет 1-2 дня. Остальные категории граждан должны подавать стандартный пакет бумаг на рассмотрение специалистами банка.
Существует несколько этапов рассмотрения заявки на ипотеку, на каждом из которых могут возникнуть проволочки, связанные с человеческим фактором или сложностью каждого случая:
- Скоринговая оценка. Проводится автоматически, созданной для этого программой со встроенными алгоритмами оценки платежеспособности клиента. Система анализирует предоставленные заемщиком данные относительно состава его семьи, дохода, места работы, наличия собственности. На этом же этапе происходит проверка кредитной истории.
- Служба безопасности и отдел андеррайтинга. Производится проверка подлинности предоставленных клиентом документов, осуществляются звонки на работу для подтверждения трудоустройства. Отдел рисков проводит оценку платежеспособности заемщика в перспективе, производится аналитика всей предоставленной им информации.
После того как окончательное решение будет принято, клиента уведомят СМС-сообщением и телефонным звонком. Если оно будет положительным, необходимо приступать к наиболее трудоемкой части оформления ипотеки — выбору и согласованию объекта недвижимости. Согласно регламенту организации, рассмотрение документов на выбранное жилье составляет 10 дней. Этот срок может быть увеличен из-за неправильно сформированного пакета бумаг, а отрицательное решение принято из-за несоответствия жилого объекта требованиям банка.
Подача документов

Ответ на вопрос, сколько ждать одобрения ипотеки в «Сбербанке», будет во многом зависеть от корректности подаваемых на рассмотрение специалистам банка документов на квартиру. Чтобы максимально ускорить процедуру, уже при первом обращении в банк стоит иметь с собой документы для подачи заявки на первичное одобрение ипотеки. В их число входят:
- Паспорт гражданина РФ с наличием прописки. В случае ее отсутствия — документ о временной регистрации.
- Заявление на предоставление ссуды: его можно заполнить в момент подачи заявки.
- Свидетельство о браке (если есть).
- Свидетельство о рождении на каждого ребенка.
- Документ о платежеспособности: справка по форме 2НДФЛ или справка по форме банка. Для пенсионеров — пенсионное удостоверение. Если есть дополнительные источники дохода, например от сдачи квартиры или ренты, — подтверждающие документы.
- Документ, подтверждающий наличие постоянного места работы: заверенная печатью и подписью ответственного лица копия трудовой книжки или рабочий контракт.
Если в получении ипотеки участвуют созаемщики, они должны предоставить аналогичный пакет бумаг. Стоит учесть, что супруги автоматически выступают в роли созаемщиков друг у друга при оформлении ипотечного займа. Если оба супруга работают и имеют стабильный доход, это выступит в роли дополнительного положительного фактора для банка.
Согласование варианта жилья
В случае одобрения первоначальной заявки на ипотечный заем, клиенту дается 90 дней на поиск жилья и оформление необходимых для завершения процедуры бумаг. Когда жилье найдено, необходимо обратиться в банк для проведения процедуры оценки. Сколько по времени «Сбербанк» рассматривает заявку на ипотеку на этом этапе, зависит от типа и текущего состояния выбранного клиентом жилья.
Быстрее всего получить согласование при покупке квартир в новостройках, аккредитованных в «Сбербанке». Их застройщики имеют с банком партнерские отношения, что упрощает процесс оценки имущества и заключения сделки. Если новостройка уже сдана и прошла все необходимые государственные комиссии, проблем с кредитором также не возникнет. В случае если дом еще строится, может потребоваться дополнительное обеспечение.

Все документы в этом случае клиенту предоставляет застройщик, в доме которого бронируется квартира в ипотеку. Среди них:
- Договор, содержащий полную информацию о приобретаемой недвижимости.
- Копия разрешения на возведение объекта и информацию об обеспечении.
- Первоначальный акт о проведении распределения квартир.
- Свидетельство, подтверждающее право частичной собственности на участок, где возводится дом.
- Разрешение на продажу квартиры.
Приобретение в ипотеку жилья на вторичном рынке вызывает больше сложностей. Необходимо, чтобы дом не был аварийным или непригодным к жилью, соответствовал установленным техническим характеристикам. Особое внимание уделяется юридическому аспекту: отсутствие перепланировки, ареста или обременения, согласие на продажу всех собственников и другие. В случае если квартира или дом не будет соответствовать требованиям, заявку на рассмотрение другого варианта можно будет подать повторно, пока не истекли отведенные для этого 90 дней с момента первоначального одобрения.
Необходимость предоставления расширенного пакета бумаг может увеличить срок рассмотрения, также как и не полностью переданный перечень документов. Чтобы избежать дополнительных проволочек, на этапе оценки квартиры в банк необходимо предоставить:
- Подтверждение права собственности на жилье: купчая или преддоговор с отсрочкой платежа.
- Отчет по результатам оценки недвижимости.
- Выписка из ЕГРП.
- Технический паспорт объекта.
- Копия свидетельства, подтверждающего право собственности.
- Документы продавца недвижимости, подтверждающие отсутствие противоречий со стороны супруга/супруги. Если есть долевая собственность — отказ всех участников.
- Справка о том, что за собственностью не числятся долги, она не находится под арестом и по ней не ведется судопроизводство.
Причины долгого рассмотрения
Причины долгого рассмотрения при кредитовании ипотечного кредита могут зависеть от нерасторопности заемщика, неверно собранного пакета бумаг или длительного рассмотрения заявки при сложной сделке. Чаще всего причинами проволочек выступают:
- Наличие нескольких созаемщиков, документы которых подвергаются тщательной проверке.
- Недоукомплектованный пакет бумаг или необходимость предоставления дополнительных документов.
- Долгий поиск подходящего варианта недвижимости или его несоответствие требованиям банка.
- Длительный процесс аналитики или сбора всех подходящих бумаг, в результате которого истекает срок действия справок, предоставленных на первоначальном этапе.
- Проблемы взаимодействия: невозможность в установленные сроки связаться с заемщиком или нерасторопность ипотечных менеджеров.

Как ускорить процесс рассмотрения заявки
Срок рассмотрения заявки на ипотеку в «Сбербанке» можно уменьшить, воспользовавшись сервисом подбора новостроек «ДомКлик». Он был создан «Сбербанком» для удобного поиска жилья, подходящего под критерии организации. На сайте можно онлайн подать заявку на ипотеку: она будет рассмотрена в приоритетном порядке. Ответ при обращении этим способом предоставляют уже через 2-3 рабочих дня. Кроме того, этот способ экономит время на посещение офиса компании: заполнить анкету и узнать решение по ней можно через интернет.
Важный момент, благодаря которому можно сократить общий срок взаимодействия с банком, — заблаговременный поиск жилья. Стоит заранее определиться с подходящими вариантами, узнать их стоимость и проверить, соответствуют ли они требованиям компании. Это позволит сразу же после предварительного одобрения начать сбор документов на квартиру и приблизить дату заключения сделки. После этого останется только ждать ответ «Сбербанка» относительно выбранной квартиры или дома.
Чтобы сократить время на подготовку документов на квартиру, можно воспользоваться сервисом электронной регистрации сделки без посещения МФЦ и Росреестра. Для этого всем участникам сделки будет выпущена электронная цифровая подпись, с помощью которой все бумаги будут подписаны в электронном виде. После этого менеджер через интернет отправит их в соответствующие органы, а клиент получит на электронную почту заверенную выписку из Росреестра и договор купли-продажи.
Что делать после рассмотрения заявки
После получения одобрения на первоначальную заявку и согласования выбранной заемщиком квартиры, следует финальный этап — заключение договора на приобретение квартиры по итеке «Сбербанка». Необходимо внимательно изучить все пункты документа, где должны быть прописаны параметры кредита, права и обязанности сторон. Одновременно с этим формируется график платежей, согласно которому необходимо будет вносить их, погашая задолженность.

В день заключения сделки оформляются документы страхования недвижимости. Это обязательное условие при покупке жилья в ипотеку, от которого нельзя отказаться. Кроме того, заемщику предлагается подключить услугу страхования жизни и здоровья. Это условие необязательное, однако влияет на размер процентной ставки: при покупке страховки она уменьшается на 1%, что ощутимо при оформлении ссуды на длительный срок.
После заключения сделки необходимо пройти процедуру регистрации собственности в электронном виде с помощью менеджера компании или традиционным способом, путем обращения в МФЦ и Росреестр. После того как подтверждающие документы будут подготовлены, банк в течение 2-3 дней переведет одобренный кредит на счет продавца или передаст их ему через банковскую ячейку. На этом процесс оформления ипотеки в «Сбербанке» завершен: клиент получает право пользования жильем и обязанность выплачивать задолженность по графику.
Источник: sberex.ru