
Аудиторская деят-ть вкл-ет аудит и сопутствующие ему услуги. Под аудитом понимаем проверку баланса, но это не все.
А-т в широком смысле слова – это процесс сбора и оценки доказ-в с целью установить степень соотв-вия какого-л. объекта опр-ным треб-ям, нек-рому эталону. А-т всегда предполагает 3-хсторонность отн-й:
- Большое количество лиц, состав которых не определен, которые могут пострадать при каких либо условиях
- Источник угроз
- Независимый эксперт, проверяющий вероятность угрозы и оценивающий ее степень
- Администрация
- Покупатели фондового рынка
- Независимый аудитор
- в зависимости от объекта проверки различают:
- банковский
- страховой аудит (аудит СК (страховых компаний))
- аудит фондов и бирж
- общий аудит – проверка б/б предприятий, кот. Не явл-ся банками, СК, фондами и биржами
- внутренний аудит
- внешний аудит
- в зависимости от степени совершенства различают три этапа в развитии аудита или три вида аудита.
- подтверждающий аудит– это проверки, которые проводят специалисты в области б/у, не обладающие знаниями специальной аудиторской технологии. Работа аудитора след в след повторяет работу бухгалтера. Аудиторская проверка напоминает восстановление б/у. Такой подход дает очень высокое качество, но чрезвычайно велики затраты времени. Эти подходы становятся не приемлемыми к концу 19 века, когда чрезвычайно возрастает уровень концентрации капитала и количество хозяйственных операций в организациях становится очень большим. Справиться с возросшими объемами информации аудиторы смогут за счет разработки специальных новых технологий проверки. И в результате аудит в ступает в стадию 3.2.
- Системно-ориентированныйаудитпоявляется, чтобы сократить время на проверку. Предполагает тестирование системы внутреннего контроля. Аудит проводится в 2 шага: сначала проводится тестирование системы внутреннего контроля и надежности б/у. Затем аудитор переходит к проверке сальдо и обор. по счетам, но затр. время будет перераспределено в зависимости от надежности контроля. Суммарные трудозатраты значительно уменьшаются и т.о. цель будет достигнута.
- аудит базируется на риске. Такие проверки опираются на использование технологий быстрой и безошибочной оценки контроля и выявлении зон риска, т.е. участков, где заведомо есть существенные ошибки, после чего проверка проводится только по этим зонам.
- инициативный аудит
- обязательный аудит
- Организационно-правовая форма – ОАО.
- Вид деятельности, связанный с манипулированием чужими. деньгами или имуществом:
- масштабы деятельности, которые оцениваются с помощью финансовых показателей. Аудиторская обязанность, если есть Vиз эт. пок-ей:
Источник: studfile.net
ЧЕМ РУКОВОДСТВОВАТЬСЯ, НА ЧТО СЛЕДУЕТ ОБРАТИТЬ ВНИМАНИЕ ПРИ ПОДГОТОВКЕ, ПРОВЕДЕНИИ АУДИТА
Что такое аудит?
Виды аудита
Аудит – это предпринимательская деятельность независимых экспертов по проверке финансовой отчетности юридических лиц всех форм собственности. Аудиторская деятельность предполагает изучение, анализ и составление выводов по следующим вопросам:
— соблюдение порядка ведения бухгалтерской или финансовой отчетности,
— соответствие хозяйственных и финансовых операций законодательству,
— полнота и точность оформления документации по вопросам деятельности предприятия,
— проверка соблюдения предприятием конкретных правил, норм, законов, инструкций, устанавливается соответствие деятельности субъекта проверки его уставу.
Виды аудиторских проверок
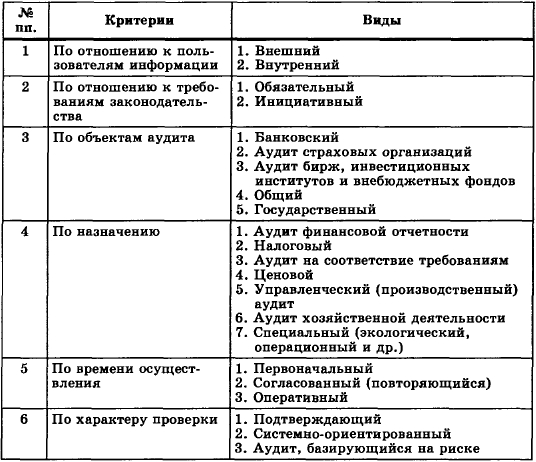
Компании, а также индивидуальные предприниматели на разных этапах своей деятельности сталкиваются как минимум с одним из разнообразных видов аудита. Основная классификация аудиторской деятельности выглядит следующим образом.
По закону
Согласно законодательству, аудиторская проверка может быть обязательной или инициативной.
Обязательный аудит проводится в случаях, установленных законодательством или по поручению государственных органов. Объем и порядок проведения обязательного аудита регламентируются законодательными нормами.
Инициативный (добровольный) аудит осуществляется по решению руководителя компании на основе договора с аудиторской фирмой. Характер и масштабы такой проверки клиент определяет самостоятельно.
По категории
В зависимости от категории, аудит бывает независимым и внутренним.
Внутренний аудит, как элемент управленческого контроля – это возможность для предприятия проверить работоспособность бизнес-процессов, систему управления, соблюдение установленного порядка ведения бухгалтерского учета и надежность функционирования системы внутреннего контроля.
Для осуществления внутреннего аудита можно обращаться за помощью к внешним организациям или создать внутреннее подразделение в компании.
Независимый (внешний) аудит проводится исключительно сторонними аудиторскими организациями на основе договоров. Инициатором (заказчиком) проверки выступает субъект предпринимательской деятельности. Услуги независимых аудиторов могут быть востребованы в следующих случаях:
1) Когда необходима разработка экспертных предложений по оптимизации хозяйственной деятельности для дальнейшей рационализации расходов и увеличения прибыли.
2) Когда есть потребность презентовать компанию перед инвесторами, партнерами, акционерами.
По времени проведения
По характеру и времени проведения различают: первоначальный и повторяющийся аудит.
Первоначальный аудит – проверка, которая проводится впервые для отдельного клиента. Характеризуется более высокой степенью риска, ответственности и трудоемкости, так как первоначально аудиторы не располагают необходимой информацией об особенностях деятельности клиента.
Согласованный (повторяющийся) аудит осуществляется аудитором повторно, на регулярной основе. Такое сотрудничество удобно обеим сторонам, так как аудитор располагает информацией о сильных и слабых сторонах бизнеса клиента.
По целям
В зависимости от цели, различают:
- Финансовый аудит – проверка исключительно финансовой (бухгалтерской) отчетности для оценки степени ее достоверности.
- Операционный аудит – проверка процедур и методов функционирования предприятия в целях оценки эффективности деятельности. Например, проверка выполнения бизнес-планов, целевых программ, работы персонала и т. п.
- Аудит на соответствие законодательству. В частности, к этой категории относится налоговый аудит — проверка на соответствие налоговому законодательству.
- Специальный аудит – это проверка конкретных вопросов деятельности клиента с точки зрения соблюдения определенных процедур, норм и правил (например, правильности составления налоговой отчетности, использования специальных фондов, экологический, операционный аудит и др.).
- Управленческий (производственный) аудит — проверка организации и управления предприятием, а также использования всех видов ресурсов.
- Аудит на соответствие требованиям — анализ конкретной финансовой или хозяйственной деятельности для определения ее соответствия предписанным условиям, правилам или законам.
- Ценовой аудит — проверка обоснованности установления цены на товар, работу, услугу.
Ссылки
- Аудит — быть или не быть?
- Алексей Зайцев: Внутренний аудит: на защите интересов собственника
Это заготовка энциклопедической статьи по данной теме. Вы можете внести вклад в развитие проекта, улучшив и дополнив текст публикации в соответствии с правилами проекта. Руководство пользователя вы можете найти здесь
Источник: www.e-xecutive.ru
Как часто проводится аудит
Обязательный аудит — подтверждение достоверности годовой бухгалтерской отчетности независимым аудитором.
Кто подлежит обязательному аудиту за 2022 год (полный перечень случаев по законодательству РФ)

По финансовым показателям обязательный аудит за 2022 год должны проходить компании, если доходы из декларации по налогу на прибыль (стр. 010 +020 листа 2 декларации по налогу на прибыль) за 2021 год превышают 800 млн. руб., или стоимость активов более 400 млн. руб. (стр. 1600 бухгалтерского баланса за 2021 год).

По признаку организационно-правовой формы обязательному аудиту подлежат акционерные общества (ПАО, АО, ОАО, ЗАО и др.), а также государственные или муниципальные предприятия.
Важно: с отчетности за 2022 год аудит в акционерных обществах, в которых нет участия и государства и ценные бумаги которых не обращаются на организованном рынке, проводится по финансовым показателям или по решению акционеров.
По признаку вида деятельности обязательному аудиту подлежат страховые организации, клиринговые компании, профессиональные участники рынка ценных бумаг, кредитные организации, бюро кредитных историй, биржи как товарные так и фондовые, общества взаимного страхования, негосударственные пенсионные фонды и иные фонды, в т. ч. некоммерческие и благотворительные фонды.
В силу особенностей деятельности обязательному аудиту подлежат организации, ценные бумаги которых допущены к торгам на организованном рынке ценных бумаг, а также те, которые публикуют или (или) предоставляют сводную (консолидированную) отчетность. Исключение составляет отчетность органов государственной власти, местного самоуправления, госучреждений, а также внебюджетных фондов.
Аудит обязателен и в иных случаях, предусмотренных законодательством. Например, должны проводить аудит организаторы и операторы лотерей (Закон от 11.11.2003 №138-ФЗ), саморегулируемые организации (Закон от 01.12.2007 №315-ФЗ); юридические лица, участвующие в накопительно-ипотечной системе (Закон от 20.08.2004 № 117-ФЗ) и др. В 2017-2018 гг. обязательный аудит отчетности за 2016, 2017 гг. должны пройти организации по списку, приведенному в ссылке.
Критерии обязательного аудита за 2022 год: весь перечень случаев в соответствии с законодательством РФ.
Обязательное представление в ИФНС
 По результатам обязательного аудита выдается аудиторское заключение о достоверности отчетности за проверяемый период, а также отчет руководству о проведенной проверке, в котором описываются все выявленные нарушения или искажения с оценкой фискальных и коммерческих рисков, а также рекомендациями по их исправлению.
Организации, подлежащие обязательному аудиту, представляют экземпляр годовой бухгалтерской отчетности с аудиторским заключением о ней в ИФНС. Аудиторское заключение представляется в ИФНС вместе с бухгалтерской отчетностью не позднее 10 рабочих дней со дня, следующего за датой аудиторского заключения, но не позднее 31 декабря года, следующего за отчетным.
Порядок представления аудиторского заключения в ИФНС
Аудиторское заключение представляется в форме электронного документа или его копии в электронном виде с расширением (pdf) по телекоммуникационным каналам связи в налоговый орган по месту нахождению организации.
Обязательное представление аудиторского заключения в Минюст
В соответствии с пунктом 4 статьи 32 Федерального закона от 12.01.1996 № 7-ФЗ «О некоммерческих организациях» структурное подразделение иностранной некоммерческой неправительственной организации ежегодно представляет в Минюст России аудиторское заключение, полученное от российской аудиторской организации (российского индивидуального аудитора), если иное не предусмотрено международным договором Российской Федерации. Срок представления аудиторского заключения – до 1 апреля года , следующего за отчетным. Таким образом, представительство иностранной некоммерческой организации должно представить аудиторское заключение на отчетность за 2022 год не позднее 1 апреля 2023 года.
Кроме того, в Минюст России обязаны представить аудиторское заключение российские некоммерческие и коммерческие организации, признанные иностранными агентами. Иностранные агенты представляют в Минюст России аудиторское заключение по бухгалтерской отчетности за 2022 год не позднее 15 апреля 2023 года.
Ответственность за непредставление аудиторского заключения установлена КоАП РФ .
У нас богатый опыт работы с предприятиями различных отраслей и индивидуальный подход при выполнении каждого конкретного задания, что позволяет нам учитывать специфику каждой конкретной организации и предоставлять клиентам услуги в соответствии с их потребностями. При подготовке к аудиту ознакомьтесь с нашими рекомендациями.
Стоимость обязательного аудита
Стоимость обязательного аудита определяется индивидуально и зависит от множества факторов, в том числе от количества этапов аудиторской проверки, объема документооборота проверяемой организации, специфики деятельности и бухгалтерского учета, системы внутреннего контроля в проверяемой организации и т.д.
Аудиторская проверка проходит в удобное для вас время. При проведении проверки аудиторской компанией учитывается отраслевая специфика и Ваши пожелания по проверке. При проведении аудиторской проверки мы применяем риск-ориентированный подход, который позволит определить слабые стороны и предотвратить негативные последствия для вашей организации в будущем.
Мы гарантируем оптимальную цену на обязательный аудит за 2022 год при высоком качестве услуг! Обязательный аудит за 2022 год проводится в случаях установленных законом и в соответствии с международными стандартами аудита (МСА). Получите от обязательного аудита 2022 максимальную выгоду по оптимальной стоимости и по международным стандартам аудита!
Источник: academ.ru