
Банковские карты — самая обычная вещь для современного человека. У каждого в кошельке найдется несколько кусков банковского пластика, но есть категория людей, у которых в наличии по 3-5 и больше карт разных банков. Почему не стоит идти на поводу у банковских операционистов, уговаривающих взять “на всякий случай” еще одну карту, и чем опасен этот “лишний” пластик, разбирался Лайф.
Как правило, у современного россиянина минимальный карточный набор состоит из двух карт. Это дебетовая (зарплатная), которую безальтернативно рекомендовал работодатель и кредитная, того банка, который клиент выбрал сам. Вариант вполне разумный, если на месячные траты хватает зарплаты — используется только “дебетовка”, если потратить пришлось больше — используются возможности кредитной. Удобно, потому как если успеть погасить долг в льготный период, уплаты процентов можно избежать. Но даже для этой “рабочей пары” есть свои подводные камни.
Зарплатные карты
Они выгодны и банкам, и компаниям-работодателям, и сотрудникам. Первые получают новых клиентов и деньги, вторым меньше возится с документами, третьим — не надо платить за карту и интернет-банк, при этом многие банки предлагают сотрудникам своих корпоративных клиентов некоторые льготы, например займы с более выгодными условиями, чем просто для “уличных клиентов”.
Как зарабатывать на банковских картах? Подробный видео-гайд
Вопросы по этой карте начинаются, когда сотрудник уволился. Как правило, в этом случае, банк переводит этот пластик на тарифы для обычного частного лица, и если картой не пользоваться и сумма средств на ней будет ниже установленного лимита, то в течении нескольких месяцев счёт карты банком будет аннулирован. Об этой инициативе банк обязан письменно предупреждать клиента. Но в некоторых случаях банк вправе осуществить перевыпуск карты самостоятельно, и в этом случае он будет вправе требовать плату за её годовое обслуживание по своим тарифам, и это законно.
Когда и как банк заблокирует вашу карту. Новые правила
Совет: после увольнения стоит обратиться в банк и узнать, как изменились условия обслуживания бывшей зарплатной карты, если не устраивают — не стоит выкидывать карту (счёт всё равно останется), самым разумным будет дойти до банка и закрыть счёт ставшей вам ненужной карты.
Кредитная карта
Большинство людей понимают, что если постоянно не хватает денег, то кредитная карта ситуацию не исправит, а сделает её только хуже, поэтому в массе своей кредитка — это инструмент на случай форс-мажора. Когда операционисты предлагают кредитную карту, так и говорят: «Возьмите на всякий случай». В соответствии с этой логикой карту для «всякого случая» стоит выбирать не только из тех, где низкий процент (ведь гасить долги предполагается в беспроцентный период), но и с низкой или вообще нулевой платой за обслуживание.
Иметь сразу несколько кредитных карт, даже с бесплатным обслуживанием, не имеет смысла, ведь снимать с кредитки наличные или переводить их на дебетовую карту бесплатно не получится (за такие операции банки берут комиссию), а отслеживать, с какой именно из карт сколько потрачено и когда у каждой из карт заканчивается беспроцентный период — хлопотно.
«Черный обнал» с дебетовых карт. Рассказ участника схемы
Есть вариант, когда оплачивать повседневные нужды с кредитки может быть выгодным — это если по вашей дебетовой карте начисляется процент на остаток. Тогда в конце месяца после погашения долга у вас будет небольшой плюс. Но только при условии, если у вас на кредитке большой беспроцентный период и вы не потратите больше, чем получите на дебетовку.
Карты с бонусами
Банкиры прекрасно понимают, что получить скидку или возвратить часть потраченных средств для россиян очень заманчиво, поэтому почти все банки предлагают либо отдельные карты с кешбэком, либо некие карты, которые позволяют накапливать бонусные баллы, чтобы использовать их для частичной оплаты покупок или билетов на транспорт. Понять, имеет ли смысл брать ещё одну карту только из-за заманчивого предложения, просто.
Во-первых, если ищете карту с кешбэком, обращайте внимание не только на его наличие, но и на условия. Иногда размер возвращённых средств может зависеть от категории товара или услуги. Например, если обещают перечислить 20% от расходов на бензин и 1% — на всё остальное, но у вас нет машины, то лучше выбрать скромный кешбэк в 3%, но на всё.
Во-вторых, до того как вы откроете себе ещё одну карту, будь то предложение по кешбэку или по «милям», учитывайте стоимость обслуживания карты, лимиты по возврату средств и как часто вы сможете получать потенциальную выгоду. Например, если вы путешествуете не чаще раза в шесть-семь месяцев, то с большой долей вероятности рассчитаться за билеты милями вам не удастся: на оплату их будет недостаточно, а в следующем году они уже сгорят. То же самое и по кешбэку: для того чтобы он был выгоден, надо как можно больше тратить, но понимать, что есть ограничение по сумме, которую банк может вернуть, иначе премия может не перекрыть затраты на карточное обслуживание.
В результате получается, что карта у вас есть, а удовлетворения от неё нет. В выгоде только банк, который продал свой продукт.
Банки теперь автоматически передают ваши секреты ФНС. Чем это грозит?
К сожалению, в РФ пенсии таковы, что вопросом о том, снимать ли всю пенсию с карты, никто не задаётся — обычно пенсионеры снимают всю сумму наличными. Однако у некоторых граждан по разным причинам кое-что на пенсионной карте может оставаться. И эти накопленные средства могут стать добычей мошенников. О схемах развода Лайф неоднократно писал.
Как правило, схема проста: пенсионеру поступает звонок (чаще всего замаскированный под реальный телефонный номер банка), и псевдооператор сообщает, что, согласно ст. 70 закона «Об исполнительном производстве», средства на счёте пенсионера заморожены и будут списаны. Пока пенсионер в шоке, ему предлагают назвать реквизиты карты, чтобы всё проверить и «устранить ошибку». Для большего правдоподобия пенсионеру могут даже прислать СМС с номера, похожего на банковский, и всего-то только и надо послать обратное сообщение. Само собой, как только мошенники получают реквизиты карты или ответ по СМС на короткий номер, средства с его счёта исчезают.
Когда дополнительная карта действительно нужна
С развитием банковских технологий всё больше покупок или оплат услуг происходит через разного рода интернет-приложения. Вот для этих целей дополнительно к дебетовой имеет смысл открыть карту без материального носителя (то есть без пластика). Делается это очень легко прямо в мобильном приложении вашего банка.
Выгода такой карты в том, что за её обслуживание платить не надо и карту можно создать хоть под конкретную покупку, или, например, специально для оплаты в Интернете, или для расчётов за поездки на такси. И такой вариант будет более безопасным, чем оплата своей зарплатной дебетовкой, ведь даже если кто-то получит данные «виртуальной» карты, то воспользоваться ею он не сможет. А в некоторых банках на платежи по «беспластиковым» картам ещё и кешбэк начисляют.
Источник: life.ru
Почему банкам выгодно, чтобы мы платили картой? Объясняет экономист
Безналичный расчет уже стал для нас настолько привычным, что порой мы попадаем в курьезные ситуации, забыв, что в кошельке нет налички. Зато банковские и скидочные карты у нас всегда с собой. Вместе с доктором экономических наук Надеждой Грошевой разбираемся, какие бывают пластиковые карты, как получить кэшбэк, и что нужно учитывать, отправляясь в путешествие в другую страну.
Надежда Грошева — доктор экономических наук, декан Сибирско-американского факультета ИГУ. Входит в Общественный совет при Министерстве экономического развития Иркутской области. Является руководителем исследовательских проектов по развитию цифровой экономики. Имеет 15 лет опыта преподавательской работы, 20 лет — в финансовой сфере (главное финансовое управление Иркутской области, эксперт в проектах IMF, аудитор, аналитик в сфере государственно-частного партнерства).
Заглянув в кошелек, вы наверняка найдете у себя пластиковые карты. Как правило, они бывают нескольких видов:
- Сервисные и идентификационные;
- Скидочные;
- Банковские.
К сервисным и идентификационным картам относится полис медицинского страхования, кампусная карта в университетах, карта-пропуск. Некоторые банки выдают совмещенную карту, которая работает как обычная кредитка и является, например, пропуском в здания.
Скидочные карты дают нам возможность купить товар дешевле. Классический пример – программы лояльности в магазинах косметики («Рив Гош», «Лэтуаль»). Предъявив карту, вы получаете моментальную скидку, а магазин – данные по вашим уже совершенным покупкам и возможность делать прогноз: что, когда и по какой цене вы готовы купить. Как это работает? Дальше магазин привезёт крем, который у вас скоро закончится (и не будет ставить на него акции и дополнительные скидки), или предложит скидку 50% при покупке того, что вы обычно не покупаете.
Для магазина выгодно иметь максимальное количество данных о покупателе, и скидка – это компенсация покупателю за право использовать его данные.
Многие при получении карты, не читая, подписали документ. По нему данные о ваших покупках могут интегрироваться, обрабатываться и даже продаваться.
Более выгодная магазину разновидность скидочных карт – бонусные карты. Например, карта «Лего», «Фрешкарта». При покупке вы можете потратить накопленные бонусы, но, как правило, не больше определенного процента от стоимости, не на все группы товаров.
Отдельная категория – карты-сертификаты. Предоплаченные карты, на которые заранее внесена определенная сумма денег. Ими можно расплатиться в магазине в пределах остатка, и часто по ним бывают ограничения – срок действия, сгорающий остаток.
Банковскими картами сегодня пользуются практически все. По статистике Центробанка, на 1 января 2019 года в России выпущено 272 миллиона карт, в том числе кредитных – 35 миллионов, остальные – расчетные. При этом в 2019 году использовались только 65% карт, по остальным не проходили операции. Так, при переходе бюджетников на платежную систему Мир к уже имеющимся у них картам добавилась новая, на которую и поступает зарплата, но «старые» карты никто не закрывал.
Перевод как можно большего количества операций из наличных в безналичные выгоден многим: работодатель снижает затраты времени на выдачу заработной платы, государство получает прозрачные операции (если вы рассчитались в магазине картой – то выручка магазина сразу видна налоговой), чем больше вы рассчитываетесь картой, тем больше доход и платежной системы, и банка-эквайера, банки получают остатки на карточных счетах и статистику про клиента.
Если вы зарплатный клиент банка, то банк видит ваши доходы, может проанализировать, на что вы тратите деньги, и может оценить вашу надежность как заемщика.
Кроме того, чем больше у вас безналичных платежей, которые вы проводите за счет собственных средств, тем больше остатки по счетам, которые банк может временно использовать, получая дешевое фондирование, а чем больше платежей за счет кредитов или овердрафтов, тем больше процентный доход банка.
Для того чтобы мотивировать клиентов использовать карты, банки предлагают всевозможные продукты от кобрендинговых карт (мили за покупки, скидки при расчете картой, или возврат денег на карту при покупках – кэшбэк).
Как получить выгоду от кэшбэка?
Сергей Садыков, начальник отдела банковских карт иркутской дирекции по развитию бизнеса филиала Газпромбанка (АО) «Восточно-Сибирский»:
– Само слово появилось в русском языке от английского cashback или американского cash back, что дословно переводится как «возврат наличных денег». В целом, процесс так и работает, однако в банковской сфере, где все выстроено вокруг безналичных операций, возврат денежных средств происходит безналичным переводом. Размер возвращаемых средств зачастую зависит от объема проведенных в определенном периоде операций по карте, категорий покупок, и, конечно же, условий предоставления услуги «кэшбэк» тем или иным банком.
Кэшбэк все больше становится самым популярным средством проявления лояльности кредитной организации к держателю карты. Этот сервис в последнее время вытесняет всевозможные мили, баллы, бонусы и скидки, что вполне объяснимо, ведь держатель карты получает на нее «живые деньги», которые может потратить по своему усмотрению, без привязки к какой-либо конкретной компании (авиаперевозчики, отели) или категории товаров/услуг (АЗС, продукты питания, одежда).
Что необходимо знать, чтобы извлечь максимальную выгоду от услуги, предлагаемой банком? Как правило, существует ряд ограничений, которые уменьшают сумму кэшбэка или Wowсе его отменяют. Вот несколько советов:
- Внимательно ознакомьтесь с программой «кэшбэк» того банка, чьей собственностью является карта, и который устанавливает «правила игры». Не стесняйтесь задавать вопросы, переспрашивать, уточнять все нюансы, которые интересуют. Специалисты банка ориентированы на то, чтобы вы не просто оформили карту, но и пользовались ей. Карта без операций банку не интересна и, более того, не выгодна. Это значит, что ориентированный на потребности клиента банк всегда научит, как правильно пользоваться картой с кэшбэком.
- Следует понимать, что, как правило, кэшбэк не начисляется за снятие наличных в банкоматах/кассах и за переводы денежных средств (в том числе, в погашение кредитной задолженности). Эти операции не являются оплатой товаров/услуг, а значит банк не получает за них комиссионное вознаграждение от магазинов, и в убыток работать тоже не станет.
- В кэшбэк зачастую не входят операции по оплате коммунальных услуг, услуг мобильной и стационарной связи, услуги игорных заведений, профессиональные услуги (например, лечебные и диагностические центры), реклама, государственные услуги (оплата штрафов, налогов, взносов) и некоторые другие виды оплат.
- Обязательно обратитесь к сотруднику банка с просьбой рассчитать приблизительную сумму кэшбэка с учетом ваших действительных среднестатистических операций с использованием карты.
- Попросите у сотрудника банка тарифы на предлагаемый вид карты, чтоб удостовериться, что нет «обратной стороны медали». Дело в том, что некоторые карты становятся платными в обслуживании в случае несоблюдения минимальной суммы платежных операций за период или, к примеру, существуют дополнительные комиссии за получение наличных.
Примеры кэшбэка на картах Газпромбанка
Карта «Зарплатная Advanced». Кэшбэк для сотрудников бюджетных организаций.
Условия начисления кэшбэка – минимум нужно потратить по карте 5000 рублей.
Размер кэшбэка – 1% на суммы от 0,01 рубля до 69 999,99 рублей.
Размер кэшбэка – 2% на суммы от 70 000 рублей.
К примеру, потрачено в августе 55 000 рублей.
Кэшбэк рассчитается и зачислится следующим образом:
1% от 55 000 = 550 рублей.
Если в августе потрачено потрачено 84 000 рублей, кэшбэк рассчитается и зачислится следующим образом:
1% от 69 999,99 = 699 рублей.
2% от (84 000 – 69 999,99 = 14000) = 280 рублей.
Итого: 979 рублей.
Карта «Зарплатная Gold». Кэшбэк для сотрудников коммерческих организаций.
Условия начисления кэшбэка – минимум нужно потратить по карте 5000 рублей.
Размер кэшбэка – 0,5% на суммы от 0,01 рубля до 15 000 рублей.
Размер кэшбэка – 1% на суммы от 15 000 до 30 000 рублей.
Размер кэшбэка – 1,5% на суммы от 30 000 до 60 000 рублей.
Размер кэшбэка – 2% на суммы от 60 000 до 75 000 рублей.
Размер кэшбэка – 0,5% на суммы от 75 000 рублей.
Например, потрачено в августе 38 000 руб.
15000*0,005 = 75 рублей
(30000-15000)*0,01 = 150 рублей
(38000-30000)*1,5% = 120 рублей
Итого: 75+150+120 =345 рублей, или, в среднем, 1% от суммы.
Если провести расчет годовой доходности – это 12% годовых, больше депозитной доходности по крупным банкам.
Мультикарта ВТБ с бонусными опциями тоже позволяет получать вознаграждения за привычные покупки. Банк предлагает следующие опции: «Заемщик» (экономия на платежах по кредиту), «Коллекция» (бонусы за покупки в магазинах), «Путешествия» (мили за покупки), «Рестораны» (кэшбэк за оплату счетов в ресторанах и кафе), «Авто» (кэшбэк за покупки на АЗС и оплату парковок), Cash back и «Сбережения» (повышенный доход на остаток по накопительным счетам и вкладам). Менять опцию можно каждый месяц бесплатно.
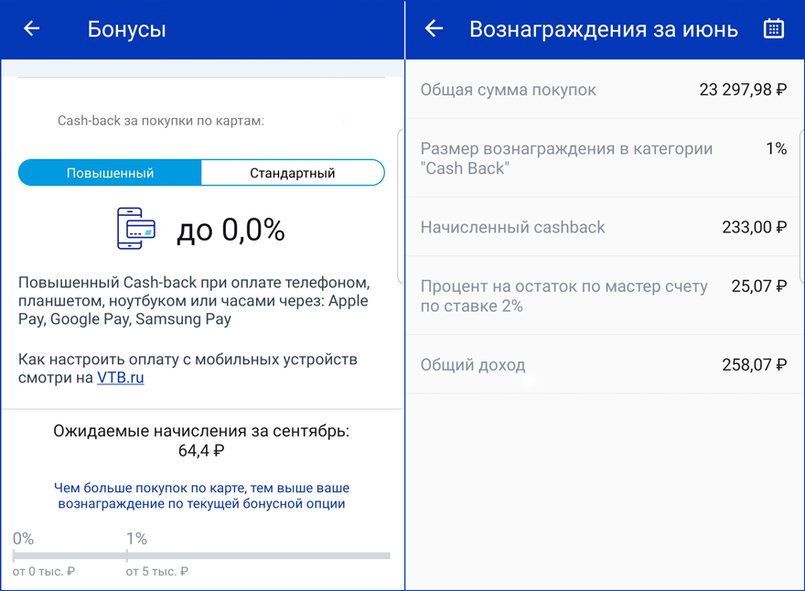
Так, при оплате картой покупок на сумму от 5000 рублей в месяц возвращается кэшбэк 1%. Если расплачиваться телефоном или планшетом, то можно получить увеличенное вознаграждение – до 2,5%. Статистику начислений удобно отслеживать в ВТБ Онлайн. Есть специальные сервисы, с помощью которых можно сравнить размер кэшбэка по картам разных банков.
Проанализируйте доходную и расходную часть. Оцените ваши потребности и возможности, и, если результат окажется положительным, обязательно оформите карту с кэшбэком. В большинстве случаев – это действительно выгодный инструмент для возмещения части затрат. Просто представьте, что банк вернет вам часть денег, которые вы бы потратили и без такой приятной опции как кэшбэк.
Какие неожиданности могут ждать держателей российских карт за границей?
Диана Чащина, путешественница:
– Я часто путешествую, и знаю – чтобы защитить путешественников, банки часто по умолчанию блокируют «подозрительные» транзакции за рубежом. Поэтому перед тем, как отправиться в Австралию, позвонила в Сбербанк, чтобы внести Австралию в список разрешённых стран. Карты у меня с собой было две, указала обе, на всякий случай, также указала страну, через которую летела, – Корею.
Из-за задержки рейса воспользоваться картами в аэропорту Сеула возможности не было, поэтому все прелести я ощутила в Сиднее, когда отелю нужно было снять 20 долларов с моей карты. В отель прибыла утром, в начале восьмого, а по карточке отказ.
Можно было просто так позвонить в банк, но я решила позвонить через приложение. Узнала, что страны волшебным образом испарились из списка разрешенных, процедуру пришлось повторить вновь, назвала последние четыре цифры карты, период, транзакция прошла. Понадеялась, что со второй картой все ок – но понадеялась зря.
Покупка квартиры. Разбираемся вместе с экономистом и риелтором
С чего начать и что учесть.
На следующий день закончились подписки на приложения в Play Store. Привязана туда вторая карта. Открыла твиттер, написала гневный твит, на который очень оперативно отреагировали сммщики банка, они сказали, что звонить в банк перед поездкой не надо было и вообще всё само подключается, как только ты куда-то приезжаешь и совершаешь операции, единственное вот, подозрительные операции отклоняются. Оказалось, что подписка в Play Store подозрительная, так как операция проходит через США, эта страна в список разрешенных не внесена. Предложили внести, спросили сроки, сделали.
Подписки с одной карты продлились, покупки со второй совершались, счастье. На обратном пути решила не рисковать своими нервами и нервами сотрудников банка и не пользовалась картой в Корее – там часто проблемы как с российскими картами, так и с отдельными российскими операторами связи. Мораль: берите с собой карты разных банков, перед поездкой позвоните в банк и перепроверьте, что страна «не подозрительная», и на всякий случай имейте с собой немного налички.
Пишите в комментариях темы, о которых вам интересно узнать подробнее.
Иллюстрации Семёна Степанова
Чтобы сообщить об опечатке, выделите текст и нажмите Ctrl + Enter

Комментирование новостей и статей на сайте приостановлено с 23:00 до 08:30
v0tkaktak 13 сентября 2019 в 14:43
На доске у Дока: Хлам с Алиэкспресс)))) с тоской посмотрел на свой MIBand и Redmi`k = ))))
С 1 января 2023 года в РФ в силу вступили новые законы
Что ждет россиян в декабре 2022 года? Обзор изменений законов
Что подорожает в 2023 году: обзор цен
ТОП-3 аудиокурса английского для начинающих с нуля
Помнить о противопоказаниях и духовном смысле: священник и врач о том, как правильно отпраздновать Крещение
Сайт содержит материалы, охраняемые авторским правом, и средства индивидуализации (логотипы, фирменные знаки). Использование материалов сайта в интернете разрешено только с указанием гиперссылки на сайт www.irk.ru. Использование материалов сайта в печати, ТВ и радио разрешено только с указанием названия сайта «Твой Иркутск». К нарушителям данного положения применяются все меры, предусмотренные ст. 1301 ГК РФ.
Источник: www.irk.ru
Зачем банкам нужны дебетовые карты с кэшбеком? Рассказываем очевидные и совсем неочевидные причины + обзор лучших карт с кэшбеком 2019 года
Сейчас множество банков предоставляет огромное количество вариантов дебетовых карт с кэшбеком. И вроде все они выгодны, но во-первых, для вас выгодны не одинаково (очевидно, что есть получше и похуже), во-вторых, они всегда выгодны банкам. Самое смешное, что далеко не все люди об этом задумываются, но очевидно, что вопрос тут далеко не только в погоне за клиентом. Скорее уж за длинным рублем, причем настолько длинным, что вы даже не догадываетесь. Я же расскажу свои доводы по поводу выгоды для банков от дебетовых карт с кэшбеком: от весьма очевидных до близких к теории заговора.
Для начала что такое кэшбек?
Кэшбек – это возврат средств (“деньги назад” по-английски, спасибо гугл трэнслейт). В случае с дебетовыми картами это возврат части средств, которые вы потратили на покупки. Есть еще всякие кэшбек-сервисы, но это отдельная история, про которую я расскажу в двух словах:
Кэшбек-сервисы зарабатывают на банальном привлечении клиентов. Все эти 1.5%, 2% и 5%, да даже и 30% компенсируют им магазины, которым кэшбек-сервисы притаскивают клиентов, да еще и приплачивают сверху, чтобы самим сервисам тоже была на что жить и развиваться. Такой вот лидген под ключ. Кстати, удобно.
Кто-то пишет, что кэшбек на дебетовых картах это что-то типа скидки. На самом деле это ни хрена не скидка. Это тупо поощрение за то, что вы оплатили покупку картой, а банк получил с этого свой процент. И это только самое очевидное…

Банк получает процент с каждой транзакции по дебетовой карте. С них и платит вам кэшбек
Ну это прям самое очевидное. Не надо быть супер-гением, чтобы это понимать. Думаете тот же Олег Тиньков будет платить вам просто за то, что вы пользуетесь его карточкой? Ага, потом догонит и еще приплатит. На самом деле каждый предприниматель, кто принимает платежи по карте, платит в среднем 3% с каждой операции банку.
Еще часто покупает само устройство для приема электронных платежей. А еще иногда платит за его обслуживание. Банк же платит вам, например, по 1% с каждой покупки.
А если у меня карта не того банка, который написан на устройстве для приема электронных платежей? Например, у вас дебетовая карта тинькофф банка, а у вашей любимой палатки с шаурмой эквайринг от сбербанка. Как пойдут в таком случае финансовые потоки? Начнем с того, что по-любому ваш любимый шаурмист заплатит скорее всего 3% за покупку вами своей шаурмы в банк.
Жалеть его не надо, ибо эти расходы уже включены в стоимость вашей шаурмы (а вы-то думали почему она подорожала на 20 рублей за 2018 год?!). Дальше Сбербанк обрабатывает платеж, забирая 1.5% себе, а Тинькову отправляет оставшиеся 1.5%. Тинькофф банк забирает себе 0.5%, а вам с барского плеча отправляет целый 1%. Почему так? Потому что в Тинькофф банке транзакций в минуту проходит хренова туча.
И если он с каждой операции будет забирать себе хотя бы 0.5%, то это уже будет неслабый такой денежный в любую единицу времени. Вам же платит 1% тупо чтобы смотивировать вообще платить картой. Может быть я ошибаюсь по поводу распределения денег между банками, может они по-братски делят на всех по 1%. Но банк имеет с этого бабло. Это очевидно.
Такая вот жлобская математика.
А Тинькофф банк дает категории повышенного кэшбека до 30%! Что ты скажешь на это, Илон Маск?
А скажу, что тут работает схема как с кэшбек-сервисами. Тот же Тинькофф банк дает вам на выбор те или иные категории. А что-то, на что дать вам повышенный кэшбек, иногда определяет сам. А кто все эти магазины, в которых дают повышенный кэшбек? Партнеры банка! Скорее всего они договариваются о том, что банк тупо подгоняет им клиентов, а они ему за это приплачивают.
Самое смешное (и на самом деле страшное!), что банк часто угадывает что вам предложить для того, чтобы вы могли воспользоваться повышенным кэшбеком. И на этой позитивной ноте мы переходим к следующему доводу, который кого-то может повергнуть в шок.

С помощью кэшбека банк мониторит ваше потребительское поведение
Та-дам! Довод из стана “теории заговора”, но он очень близок к реальности. Настолько, что вы просто охренеете. Давайте разложу все по полочкам на примере того же Тинькофф банка. Я вот недавно прочитал книгу О.Тинькова “Революция: как построить крупнейший онлайн-банк в мире”.
И там он писал о том, что люто лоббирует внедрение новейших технологий, в том числе Big Data технологии. Технологии Big Data позволяют обрабатывать огромные массивы информации. И речь тут не только об упущенных процентах по кредиткам (они и без всяких там Data справляются), а о том, что хранить информацию о покупках своих клиентов. Всех покупках.
Зачем это банкам? Продавать вас компаниям-партнерам. В прямом смысле этого слова. Допустим, год назад вы купили себе новенькую Ауди по дебетовой карте Тинькофф банка. Получили там какой-то кэшбек, банк на вас тоже немного наварился, а вот данные о покупке попали к банку. И лежали там 3 года.
А потом гарантия на вашу Ауди кончилась (4 года дают сейчас), а вам поступает такое предложение: “возьми топовую модель киа, там вообще гарантия 7 лет, да и по деньгам дешевле гораздо”. Ну или мерседес….
Давайте пример попроще. Вы постоянно затариваетесь в магазине автозапчастей. Ну сыпется ваше ведрышко на колесах, что тут сделаешь?! Банк наблюдает за этим в течение года, копит данные, а потом предлагает вам выгодный авто-кредит по выгодной ставке от банка на новенький солярис, на который так же от банка вы получите скидку.
Ну типа поменяй свое сыпучее ведро на ведро поновее, а мы скидку организуем! И вы начинаете задумываться “почему бы и нет? ведь правда задолбали эти автомагазины”… А за недельку до этого банк связался с автосалонами и предложил им вас со всеми вводными данными (что постоянный клиент автомагазинов, так что давить надо на надежность нового авто), получив по итогу сделки с автосалона хорошенький такой навар. А вы тачку новую со скидкой. А автосалон клиента. И вроде все довольны…
Но это гребаная слежка за клиентами! И офигенный материал для работы маркетологов и рекламщиков. А если это все автоматизируется, то там такой можно финансовый поток организовать, что мало не покажется. Наиболее целевая и лояльная аудитория, поданная магазинам на блюдечке.
И самое шокирующее, что тоже самое может прокатывать с чем угодно: шаурмой, продуктами, одеждой и всем, чем угодно. И это есть уже сейчас. А знаете почему? А вот почему:

Это выдержка из новогоднего поздравления меня от Банка Тинькова. Ну типа сколько денег вы заработали на банке, куда тратили и т.д.
Сами себя спалили-то на самом деле. Теория заговора, говорите?
С помощью кэшбека банк собирает данные о ваших деньгах и передает их государственным органам
На самом деле это уже практикуется. Причем давно. Если у вас белые доходы, вы не занимаетесь отмыванием денег или обналом, то все у вас будет хорошо и бояться вам нечего. Однако, онлайн-платежи стремительно вытесняют оборот наличных денег.
И если государство наладит такого рода отношения с банками (в чем я ни сколько не сомневаюсь), то все эти левые платежи, самозанятые граждане, которые уходят от налогов, и прочие мутные движения с баблом будут как на ладони. Безработный гражданин, который год назад купил себе кайен с кэшбеком по дебетовой карте, ей же оплатил страховку, 2 ТО и 2 цистерны бензина, вызовет у налоговых органов вполне закономерное беспокойство.
Может стоит отказаться от дебетовых карт с кэшбеком?
Ну вообще это выгодно. Мне вот, например, пофигу на все эти факторы. Пусть следят, предлагают рекламу и считают мои деньги, мне не жалко. Они все это и так делают. И будут делать, а вот кэшбек бывает очень даже приятным.
За вас решать не берусь. Делайте выбор сами.

Обзор лучших дебетовых карт с кэшбеком 2019 года
Кредитные карты обозревать не будем. Они – настоящее зло. И технические моменты тоже затрагивать не будем, сейчас почти все карты поддерживают бесконтактные платежи и возможность оплаты с помощью телефонов. И Сбербанк тоже не будем рассматривать с его этими “Спасибо”. Спасибо, не надо.
Посмотрим нормальные дебетовые карты с кэшбеком с нормальными предложениями от банков здорового человека.
Дебетовые карты Тинькофф банка с кэшбеком
Реально выгодные вещи. Говорю, ибо тестил на своем опыте:
- Отзыв о дебетовой карте Тинькофф Блэк
- Отзыв о дебетовой карте Тинькофф Драйв
Читайте отзывы, там же можно бонусы при регистрации получить нормальные. Честно скажу, что Тинькофф Драйв мутновата, а вот Тинькофф Блэк – вообще самое то. Из всех дебетовых карт с кэшбеком она самая выгодная и понятная по условиям уже несколько лет подряд. Ну по-крайней мере лично для меня.
Дебетовая карта Альфа Банка с кэшбеком “Альфа-Карта с преимуществами”
К слову, в 2018 году у них появилась весьма крутая дебетовая карта с кэшбеком “Альфа-Карта с преимуществами”. Там кэшбек до 2% на все покупки (вроде как и условия без мути). И стоимость обслуживания небольшая.

Да простит меня Альфа Банк, но я прям вижу, что все слизали у Тинькова. И условия плюс-минус. И даже их фишку в виде короткой и понятной документации.
За что вам платят в этой картой с кэшбеком:
- Операции в первые 2 месяца после открытия – 2% кэшбек на все.
- Операции после 2 месяцев при тратах более 10 000 руб. в месяц – 1.5% кэшбек, при тратах более более 70 000 руб. в месяц – 2%.
- Процент на остаток при тратах более 10 000 руб. в месяц – 1%, при тратах более более 70 000 руб. в месяц – 6%.
За что платите вы:
- 100 рублей в месяц обслуживание (после первых 2 месяцев). Если покупаете на сумму более 10 000 рублей, либо на счету весь месяц было более 30 000 руб, то бесплатно.
- СМС-информирование 59 рублей в месяц.
Вроде карта неплохая. Можно попробовать.
Дебетовая карта Рокетбанка с кэшбеком “Уютный космос”

Круто, что бесплатная. Совсем. Полностью. А так – кэшбек 1% со всех покупок (10% в “любимых местах”). 5.5% годовых на остаток.
Остальное все плюс-минус как у конкурентов. Карта прикольная, если не хотите считать все эти выгоды, а просто хотите тратить с нее 30 000 рублей в месяц и получать 300 рублей на оплату, например, услуг связи по мобилке. И все.
Источник: konstantin-freeman.ru
Как банки зарабатывают на дебетовых картах
Меня до сих пор умиляют люди, получающие заработную плату на карты Сбербанка (или другие невыгодные зарплатные проекты). Потом они все (или почти все) средства снимают и расплачиваются наличкой за покупки. Ну может быть даже используют эту карту для безналичных платежей в магазинах. Зарабатывая «Спасибо от Сбербанка». А потом ищут, куда же эти Спасибки потратить. ))))
Итог: практический ноль пользы для вашего кошелька.
У меня тоже есть карта Сбера. Но я ее практически не использую. Так как она не приносит мне никакой пользы в финансовом плане.
Банковские карты созданы не только для удобства. Но и для получения владельцем пластика денежной выгоды. За год, за то что вы используете «правильные» карты, можно «выжимать» 10-20 тысяч рублей.
Давайте, просто подсчитаем, сколько денег вы теряете (недополучаете) в год.
И с чего начать, чтобы начать зарабатывать на дебетовых банковских картах.

Процент на остаток
Для начала, нам нужен пластик, дающий процент на остаток. Причем проценты должны рассчитываться на ежедневную сумму на карте.
Есть два способа начисления процентов на остаток.
- На минимальную сумму в течении месяца на счете. То есть, если вы положили на карту в начале месяца 1 миллион рублей. И числа так 29-30 снимите (потратите) все деньги, то и заработаете ноль рублей ноль копеек. Верна и обратная ситуация. Пополняете карту 2-3 числа и держите деньги полностью до конца месяца — начислений не будет.
- Ежедневный процент. Проценты рассчитывается каждый день, на сумму лежащую на карте в этот день. В следующем месяце, обычно до 10-15 числа максимум, вам выплачивается полная «набежавшая» за прошлый период сумма.
В итоге ваши деньги не лежат мертвым грузом, а начинают приносить небольшой доход. В первый же день.
- Оформляем карту с ежедневным начислением процентов.
- После получения з/п или иного дохода, переводим все на доходную карту. Можно пополнить ручками, сняв деньги с одной карты, и пополнить через банкомат другую. Или просто перевести с карты на карту бесплатно, через личный кабинет. За 1 минуту.
- Тратим деньги как обычно. Только с нашей доходной карты.
Сколько можно на этом заработать?
В среднем банки дают 7-7,5% годовых по хорошим картам. Для примера: Польза от Home Credit Bank или Халва от Совкомбанка наливают 7,5%.
Пример. Совокупный доход (и расход) ваш или семьи — 50 тысяч рублей в месяц. Закинули эту сумму на доходную карту. И начинаем понемногу использовать. При более-менее равномерных тратах, среднемесячный остаток на карте составит 25 тысяч рублей.
7,5% годовых от 25 000 = 1875 рублей.
За 1 год карта принесет вам почти 2 тысячи рублей.
Кэшбэк на все
Второй способ — это использовать карту, наливающую кашу (он же кэшбэк, КБ или cash back) за покупки. Никаких «Спасибок». Нам нужны настоящие деньги. Которые можно использовать по прямому назначению.
Любой уважающий себя банк, имеет среди своих продуктов карты с программой Cash Back.
Предложение 1% за все покупки можно найти практически везде.
50 тысяч в месяц. 600 тысяч в год. 1% от этой суммы — 6 000 рублей.
На самом деле эту сумму можно уменьшить процентов на 20-25. И более реальный результат составит — 4,5 — 5 тысяч в год.
Есть 3 причины, по которым вы не получите максимально возможную сумму:
- часть средств уйдет на покупки за наличные (на базаре, в маршрутке и так далее);
- за некоторые операции банки (но не все) могут не начислять кэшбэк (оплата сотовой связи, услуг ЖКХ, налоги);
- банк может округлять вознаграждение за покупки до целого числа. Купили на 199 рублей. Один процент кэшбэк будет не 1 рубля 99 копеек, а просто рубль.
В совокупности с процентом на остаток получаем годовую выгоду в 6 — 7 тысяч.
Карты с высокой категорией кэшбэк
Вам этого мало? Хотите больше денег?
Есть карты, имеющие определенные категории, по которым банк наливает повышенный процент (3-5 и даже 10%) за покупки. Это могут быть продукты питания, Транспорт и АЗС, ЖКХ, развлечения, интернет-покупки, кафе и рестораны.
Выбираем карту с категорией, по которой уходит большая часть вашего бюджета.
Наверняка у большинства — это продукты питания и покупки в супермаркетах.
Есть карта «Отличная от РГС«, наливающая 5% за все супермаркеты. И 1% за все остальное.
Считаем. Тратим 20 тысяч на продукты в месяц. 5% cash back дают 1 тысячу. Или 12 тысяч в год. За остальные покупки получим 1%.
Это плюс примерно 250 рублей каждый месяц.
В итоге: в годовом выражении мы получаем 15 тысяч в виде кэшбэк. Добавим процент на остаток. 16-17 тысяч в год.
Для любителей Пятерочки и Перекрестка — есть карта Халва. За покупки в этих магазинах, возвращает 12% за оплату телефоном. И 3%, если рассчитываться обычным пластиком.
Здесь только за 1 месяц можно накешбечить уже около 2-3 тысячи.
Несколько карт с кэшбэком
Для тех кто привык экономить каждую копеечку или просто умеет считать свои деньги.
Используем несколько карт, каждая из которых заточена под определенную категорию трат. В итоге мы получаем не жалкие «1% на все», а 3-5%. С каждых 10 потраченных тысяч не 100 рублей, а 300-500. Просто за то, что использовали «правильную» карту при оплате.
Как это работает?
Нет нужды держать деньги на всех имеющихся «выгодных» картах. Аккумулируем наши средства на одной, дающей проценты на остаток.
Перед походом в магазин просто стягиваем деньги на нужную нам карту и расплачиваемся ей. После, остатки средств можно опять вернуть на доходную карту с процентом на остаток. Вся процедура перевода в личном кабинете (мобильном приложении банка занимает 20-30 секунд).
Это может дать вам дополнительные несколько сотен в месяц. Или несколько тысяч в год.
Спортмастер — категория «Спорттовары», за него карта Тинькофф Блэк часто дает возврат 5%;
ЖКХ — лучше оплачивать Мультикартой от ВТБ (1-1,5%) или картой Тепло от банка Восточный — 5%. Нужно оплатить коммунальные услуги — переводим нужную сумму на карту Тепло, оплачиваем и получаем свои повышенные проценты.
Аптеки, больницы или пополнить телефон — снова Тепло с 5%.
В заключение
Знаете ли вы, что каждый раз, когда покупатель расплачивается картой, продавец платит определенный процент банку и платежной системе. За каждую операцию. 2-3% минимум.
Разумно, что эту комиссию продавец сразу закладывает в стоимость товара.
Поэтому, расплачиваясь за покупки — мы отдаем дополнительно этот процентик. Независимо от того, как происходит оплата: наличкой или картой.
Прелесть карт в том, что мы можем получить обратно часть затраченных средств. Иногда даже больше, чем отдает продавец банку и платежным системам.
В итоге даже при «ленивом» варианте — одна карта с процентом на остаток и кэшбэк 1% на все можно легко возвращать несколько тысяч в год. Ничего не делая.
Если немного заморочиться и выбрать один продукт (или несколько) со специальной категорией повышенного возврата — увеличиваем финансовый результат сразу в несколько раз.
В этой статье мы обсудим, как заработать на картах.
- Сколько можно заработать: 4 — 5% от зарплаты в месяц.
- Минимальные требования: наличие дебетовых и кредитных карт.
- Стоит ли заниматься:однозначно, да .
Общая информация по заработку на картах
Банки уже давно стали неотъемлемой частью нашей жизни. Они получают деньги, которые мы тратим. Но есть способ слегка исправить ситуацию. Можно зарабатывать деньги на банковских картах, практически не совершая никаких действий.
Всего есть четыре способа получения дохода с помощью карт:
- Начисление процентов на заработную плату.
- Кэшбэк.
- Обналичивание заемных средств с кредитной карты.
- Бесплатное кредитование.
Давайте кратко пройдемся по каждому из этих методов.
Начисление % на заработную плату
Схема заработка предельно проста. Вы получаете заработную плату — переводите её на дебетовую карту с начислением % на остаток, а для обычных трат используете кредитную карту. Как только льготный период приближается к завершению — перекидываете деньги с дебетовой карты на кредитную и погашаете задолженность.
Таким образом, вы сможете получать доход и не прикладывать к этому никаких усилий. А если оставлять доход на карте, то со временем вы легко сумеете накопить довольно большую сумму.
Это самый простой и действенный способ получения прибыли. От вас не потребуется практически ничего, буквально делать несколько движений каждые 1 — 3 месяца.
Кэшбэк
Это самый сложный способ получения дополнительного дохода. Вам потребуются доходные кредитные и дебетовые карты по категориям товаров, на которые вы тратите больше всего денег.
Будьте внимательны! Бонусные категории по некоторым картам меняются раз в 3 — 6 месяцев. Изучайте информацию на сайте банка или в его официальных группах в соцсетях.
Кэшбэк не только приносит дополнительный доход. Он учит грамотно распределять личный бюджет и понимать, на что тратятся деньги.
Для того чтобы контролировать свои траты, их можно вносить в простую таблицу Excel. Каждый месяц заполняете графы, приблизительно планируете расходы на категории.
Такой подход позволит существенно увеличить доход, самодисциплину и поможет лучше понять методы заработка и экономии.
Обналичивание средств с кредитной карты
Это еще один вариант получения дополнительного дохода. Вам потребуется:
- Кредитная карта с большим льготным периодом и без комиссий за безналичные переводы на другие карты.
- Дебетовая карта с максимальным начислением % на остаток.
Суть метода в следующем:
Вы переводите заемные деньги с кредитной карты на дебетовую карту. Дожидаетесь окончания льготного периода кредитования. Переводите деньги обратно. На карте остаются проценты.
Работая таким способом, вы также не совершаете лишних движений. Просто вы используете заемные средства банка, чтобы получать с них доход. Те же пара кликов каждые 1 — 3 месяца, и вот дополнительные деньги уже в вашем кармане.
Бесплатное кредитование
Если вы хотите развивать собственный бизнес, то для этого нужен начальный капитал. И есть не так много способов, как бесплатно его получить: инвестирование, беспроцентный займ, гранты. Все это довольно сложно реализовать новичку в бизнесе. Кредитные карты — один из способов бесплатного получения средств для малого бизнеса с коротким производственным циклом. Для какого бизнеса подходит:
Главное, вы должны получить вложенные средства в первые несколько месяцев. Идеальный вариант — перепродажа товаров. Каждый раз, когда вы будете закупать продукцию, можете использовать заемные средства. Продали -> отдали кредит без переплат -> прибыль забрали себе.
Если вы крутой валютный специалист и примерно представляете, когда курс может упасть, а когда вернуться, можете использовать заемные деньги для проведения своих операций. Использовать заемные средства -> конвертировать в валюту -> дождаться повышения курса -> конвертировать обратно -> вернуть средства. Но здесь придется учитывать комиссии, так что подойдет далеко не всем.
Законно ли это
Это абсолютно законно и не противоречит правилам банков. Вы просто используете заемные средства для получения дополнительного дохода. Никакого отмывания денег или других незаконных действий банк вам присудить не сможет.
Несмотря на это некоторые банки не одобряют такое поведение. Они стараются ограничить снятие денег с кредитных карт, добавляя комиссии за переводы. Внимательно читайте договор.
Но в целом это довольно выгодный симбиоз для банка и клиента. Каждая из сторон получает свою прибыль от таких взаимоотношений.
В чем выгода банка
Банки получают прибыль по картам разными путями:
- Комиссией за выпуск и обслуживание карт.
- % по кредиту.
- Использованием средств клиентов на дебетовых картах в качестве подушки безопасности.
- Повышением репутации.
С комиссиями и процентами все просто. Они указываются в договоре и понятны каждому. Даже с карты с льготным периодом кредитования банк получает доход. Некоторые люди, особенно в первые несколько месяцев, практически не контролируют свои траты по безналу. А потом по окончании беспроцентного периода остаются должны некоторую сумму.
Остальные два пункта — более изощренный метод заработка. Кредитные организации используют неснижаемый остаток на дебетовых картах для того, чтобы иметь возможность выдавать кредиты. То есть банк кредитует и за счет средств своих клиентов.
Собственные капиталы банков не такие уж и большие. А ставки по депозитам не могут утолить аппетиты доходности российской экономики. Поэтому приходится использовать или заемные средства в других государствах, или такие, практически бесплатные методы привлечения средств.
Репутация для банка — довольно серьезный фактор. Если вы являетесь держателем карты банка, то, скорее всего, обратитесь за кредитом именно туда. И, возможно, посоветуете своим знакомым оформлять карты и брать кредиты именно в этой кредитной организации. Это повышение лояльности и прямое получение прибыли.
А еще часто банки зарабатывают на своих партнерах. Кредитные организации, которые устраивают совместные акции с представителями крупных торговых сетей, забирают себе % прибыли от продаж. То есть бонусы, которые начисляют клиентам, часто перекрываются прибылью банка.
Как видите, банки получают несомненную выгоду от любого сотрудничества с клиентами.
Сколько можно заработать на картах
Самый большой заработок поступает с кэшбэка. При правильном подходе можно возвращать до 5% с каждой зарплаты. Более реальная цифра — 3% от зарплаты каждый месяц.
Если ваши семейные траты каждый месяц составят в районе 100 000 рублей, то вы сможете получать 3 000 рублей. Это 36 000 рублей дохода от покупок в год.
Если вы делаете покупки через интернет, то воспользовавшись специальными кэшбэк-сервисами, можно зарабатывать еще большее.
Далее идут проценты с зарплаты и кредитной карты. Средние проценты по картам сейчас — 6 годовых. То есть вы будете получать 0,5% в месяц от вашей зарплаты и 0,5% в месяц от кредитного лимита.
К примеру, ваш семейный бюджет на месяц — 100 000 рублей. Значит, вы будете получать каждый месяц 500 рублей — это 6 000 рублей в год. Если вам одобрят кредитный лимит в 150 000 рублей, то вы сможете получать 750 рублей каждый месяц или 9 000 рублей в год. На двух кредитных картах — 18 000 рублей в год, соответственно.
Если класть полученную прибыль в банк на депозитный счет при текущих ставках в 7%, то при доходе в 100 000 рублей в месяц вы получите 170 000 рублей. И для этого вам не придется ничего делать.
Доходность по таким операциям сильно зависит от экономической ситуации. Чем нестабильнее экономика, тем выше ставки по депозитам. К примеру, карты Рокетбанка полтора года назад давали около 8% годовых на остаток, сейчас уже — 5,5%.
Какие карты использовать
Условия по картам постоянно меняются, поэтому я приведу несколько примеров самых популярных карт, на которых можно зарабатывать:
- На кредитной карте Тинькофф Black.
- На кредитной карте Альфа-Банка.
- На дебетовой карте Рокетбанка.
- На дебетовой карте Росгосстрах Банка.
Это своеобразный «Джентльменский набор», который практически всегда нужно использовать. Карты обладают приятными условиями, не очень дороги в обслуживании и имеют высокий кэшбэк.
Не пытайтесь зарабатывать на кредитных картах Сбербанка, ВТБ и Россельхозбанка. Так как это очень крупные банки, они ставят условия намного хуже, чем их конкуренты.
Теперь перейдем к общим параметрам выбора карт. На что обращаем внимание при выборе дебетовых карт:
- Процент на остаток. Это самое важное. На карту с самым высоким процентом мы будем зачислять зарплату и обналиченный доход с карт.
- Величина кэшбэка. Это второй по важности показатель. Если на одной карте высокий процент, а на другой — выгодный кэшбэк, лучше взять две и разделять финансы.
- Надежность банка. Будет очень неприятно, если ЦБ отзовет лицензию у банка, в котором будут находиться ваши деньги. Вклады до 1,4 миллиона страхуются, но пока вы будете стоять в очереди на получение денег, можете просрочить льготный период кредита.
- Тарифы. Не нужно покупать карты премиум-класса, за которые придется отдавать 5 — 6 тысяч в год. Помимо этого, внимательно смотрите на дополнительные услуги вроде СМС-информирования, интернет-банкинга и т. д.
- Способы пополнения. Если вы получаете зарплату на карту, то все нормально. Но если половина суммы идет в конверте, то придется учитывать нахождение банкоматов. Некоторые банки берут комиссию за операции через чужие банкоматы, а тратить несколько часов на поездку туда-обратно для того чтобы перекинуть деньги, не очень удобно.
Старайтесь учитывать суммы и количество карт. Чем меньше сумма, которой вы располагаете, тем меньшее количество карт придется использовать.
Для кредитных карт все практически то же самое. Самый важный параметр — льготный период. Чем он дольше — тем удобнее. Потом идет кредитный лимит и кэшбэк.
Выбор карты — самая важная часть этой схемы заработка. Отнеситесь к ней внимательно.
Общие советы по заработку на картах
Есть несколько общих советов, которые помогут заработать на картах. Их всего 4, но они действительно важные.
Контролируйте свои доходы и расходы.
Если вы не сможете контролировать расходы, то с кредитной картой легко уйдете за границу своих ежемесячных трат и не сможете погасить долг до конца льготного периода. А это значит, что, скорее всего, вы не только ничего не заработаете, но и потратите.
Для того чтобы контролировать траты, достаточно листка бумаги и ручки. Просто распределяйте деньги на несколько категорий, к примеру:
- Продукты, одежда.
- Жилье.
- Развлечения.
- Накопления.
- Непредвиденные расходы.
И разделяйте средства согласно ежемесячным тратам. Это убьет некоторую романтику в непредвиденных тратах, но позволит существенно сэкономить и приумножить бюджет.
Читайте условия договора.
Чтобы зарабатывать на картах, нужно знать, как они работают. Начисление процентов, льготный период, переводы между картами, снятие наличных денег, дополнительные бонусы, кэшбэк и т. д. — все это вы должны учитывать и понимать, как работает система.
То же самое касается постоянных акций и дополнительных бонусов. Как я уже говорил ранее, бонусные категории, по которым начисляется кэшбэк, могут меняться. Поэтому один-два раза в месяц заглядывайте на сайт банка или просто подпишитесь на его группу в социальных сетях.
Грамотно подходите к заработку на кэшбэке.
Заработок на кэшбэке из всех четырех перечисленных способов — самый сложный. Вам нужно не только предварительно выбрать карты, но еще и каждый раз расплачиваться нужной картой. Конечно, это необязательно, но дополнительный доход никогда не повредит.
Стандартный доход от кэшбэка составляет 1 — 1,5%. Если подходить к этому более ответственно, можно получать каждый месяц до 4 — 5% дохода бонусами.
Старайтесь оформлять карты в период акций.
Для того чтобы привлечь побольше клиентов, каждый банк старается сделать максимально выгодное предложение. Для карт это — увеличенный льготный период, повышенный процент на остаток, большой кэшбэк и т. д. Но акции — временное явление.
В качестве акций также можно рассматривать приветственные бонусы.
Именно поэтому лучше не сомневаться в периоды акций. Увидели хорошее предложение -> оно соответствует вашим требованиям -> оформляйте. Чем дольше вы будете думать, тем выше вероятность того, что условия могут измениться, и вы не получите хороший продукт, который мог бы увеличить ваш доход.
Это простые советы, но они требуют дисциплины. Вы легко сможете получать дополнительный доход, практически ничего для этого не делая: просто периодически меняйте карты при походах за покупками.
Заключение
Заработок на картах — идеальный вариант для каждого. Вне зависимости от ваших доходов, положения и статуса, вы дополнительно можете каждый год получать от 5 до 60 тысяч рублей. Это своеобразная 13-я зарплата, деньги из воздуха, которые можно получить, выполняя простые условия.
Этот небольшой лайфхак поможет больше зарабатывать, имея в своем распоряжении лишь несколько карт. Не пользоваться им — значит, упускать хорошую возможность.
Кэшбэк — возврат части денег после оплаты банковской картой. Банк дает кэшбэк, чтобы привлекать новых клиентов и стимулировать их пользоваться финансовыми продуктами: вкладами, кредитами и кредитными картами. Обычно кэшбэк — это процент от трат, который приходит на карту в конце месяца.
Кэшбэк — способ заработка. Ничего не нужно делать специально: вы платите картой и в конце месяца получаете на счет определенную сумму. Но есть способы заработать на кэшбэке больше.
Выбрать карту с повышенным кэшбэком в нужной категории. Есть карты с усредненным кэшбэком. Пользуясь ими, вы возвращаете 1–2% вне зависимости от того, что покупаете: продукты, бензин или детские товары. Это удобно, если у вас равномерные траты.
Но, бывает, что вы много тратите на что-то одно, например, на спортивные товары или поездки в общественном транспорте. В таком случае выгоднее выбрать карту с повышенным кэшбэком в отдельных категориях.
Источник: govorun-otveti.ru
Чем отличается дебетовая карта от зарплатной
Пластиковый платежный инструмент сегодня есть в кошельке у каждого взрослого россиянина. Кто-то получает на карточку ежемесячную зарплату или пенсию, кто-то хранит на ней сбережения, а кто-то пользуется заимстWowанными у банка средствами, зачисленными на кредитную карту. Ниже речь пойдет о том, чем отличается дебетовая карта от зарплатной, есть ли схожие характеристики у них, в чем плюсы и минусы для пользователя каждой разновидности пластика.
Зарплатный проект ⎯ что означает это словосочетание?
Договор об открытии и сопровождении зарплатного проекта, ведении расчетно-кассового обслуживания с финансовой организацией заключает предприятие наниматель. Банк выбирает сам наниматель, это может быть СберБанк, ВТБ, Совкомбанк и любая другая организация. В свою очередь, работник может выбрать финансовую организацию по своему желанию и письменно уведомить об этом нанимателя. Но это, скорее, исключение из правила.
Сотруднику выдается пластиковая карточка, на которую наниматель в установленном порядке зачисляет все выплаты:

Газпромбанк, Лиц. № 354
Умная карта Мир
до 10.00% на остаток, Cashback
Газпромбанк, Лиц. № 354
Оформить карту
- заработную плату;
- премию;
- отпускные и командировочные выплаты;
- социальные пособия;
- и другие начисления.
Тарифы пользования картой устанавливает банк, тип карты и ее функционал обычно согласовывается с будущим пользователем.
В чем отличие дебетовой карты от зарплатной и чем они похожи?
Если рассматривать внешние данные, то все карточки похожи друг на друга. На лицевой стороне каждой из них указан номер карты, фамилия и имя владельца, срок действия в формате месяц/год. Они могут отличаться:
- дизайном;
- принадлежностью к определенной платежной системе;
- наличием/отсутствием бонусов;
- премиальностью;
- функционалом.
Если детально рассматривать, чем отличается дебетовая карта от зарплатной, то есть существенные отличия. Начнем с того, что дебетовая карточка используется владельцем для накопления и сохранения средств. К ней привязан накопительный или сберегательный счет, на который пользователь может самостоятельно переводить средства. Особенности карты:
- нет ограничения на сумму пополнения;
- карта может быть использована для расчетов, доступно снятие наличных в банкоматах;
- в распоряжении владельца карты вся сумма, зачисленная им на счет, за исключением минимального остатка;
- некоторые дебетовые карты можно открывать в рамках зарплатных проектов.
Уралсиб, Лиц. № 30
Дебетовая карта «Прибыль онлайн»
до 11.00% на остаток, Cashback
Уралсиб, Лиц. № 30
Оформить карту
В таблице приведен сравнительный анализ трех дебетовых карт СберБанка, из которого видно, что в своем ряде они тоже отличаются друг от друга, есть существенное различие в тарифах обслуживания.
Золотая карта Аэрофлот
Оформление в рамках зарплатного проекта
Размер годового обслуживания, рублей
Размер годового обслуживания в рамках зарплатного проекта, рублей
Среднесуточный лимит на снятие наличных, рублей
Стоимость дополнительной карты
По сути, зарплатные карточки можно характеризовать также, они тоже отличаются годовым обслуживанием, доступными для расчетов валютами. В чем же тогда разница между дебетовой и зарплатной картой? По-порядку:
- зарплатную карту выдает банк-партнер нанимателя, а дебетовую нужно заказать в банке, подав письменное заявление;
- процедура оформления зарплатной карты не касается работника, наниматель централизованно передает банку сведения и все нужные документы в банк;
- зарплатная карта (чаще всего) отличается более выгодными условиями пользования. Речь идет о возможности оформить овердрафт, получить скидку в несколько процентов при оформлении кредита в банке, который выдал карточку, о реализации бонусных программ участникам зарплатных проектов и других возможностях;
- зарплатные карты банки выдают бесплатно, а при заказе дебетовой карты, предъявляют сумму к оплате за оформление и выдачу;
- на остаток, образовавшийся на зарплатной карте на конец месяца, банки часто начисляют повышенный процент.
Банк ВТБ, Лиц. № 1000
Мультикарта
до 9.00% на остаток, Cashback
Банк ВТБ, Лиц. № 1000
Оформить карту
Можно ли оформить дебетовую карту при наличии зарплатной?
Начнем с того, что пользователь может получить оба этих вида карт в одном банке. Дебетовая карта оформляется по заявительному принципу при минимальных требованиях к получателю. В перечне требований:
- российское гражданство;
- возраст 18+;
- регистрация в районе нахождения банка;
- наличие действующего паспорта.
Есть только один нюанс. Если у клиента есть дебетовая и зарплатная карта разница будет в прикрепленных к ним счетам: накопительный (дебетовая) и зарплатный. Пользователь может самостоятельно совершать переводы между этими счетами через системы интернет- банк или мобильный банк.
Иногда в роли дебетовой карточки выступает одна из банковских карт, выданных в рамках зарплатного проекта. Банк может изначально предложить пакет, состоящий из нескольких карт или по заявлению клиента выпустить одну-две дополнительные карты для родственников. По каждой из дополнительных карт клиент может определить лимит расходования средств за конкретный период времени.
Источник: bankiros.ru