
Слово «этика» произошло от греческого «ethos», что в переводе означает обычай, нрав. Нравы и обычаи наших предков и составляли их нравственность, общепринятые нормы поведения.
К.Д. Шертаева, Г.Ж. Умурзахова, М.М. Сапакбай, К.Б. Мендибаев Южно-Казахстанская государственная фармацевтическая академия, г.Шымкент Департамент Комитета контроля медицинской и фармацевтической деятельности М3 РК по ЮКО 2010
Оценка эффективности нолипрела форте при комбинированной терапии больных артериальной гипертензией
Артериальная гипертензия (АГ) является важнейшей медико-социальной проблемой. У 30% взрослого населения развитых стран мира определяется повышенный уровень артериального давления (АД) и у 12-15 % — наблюдается стойкая артериальная гипертензия
Б.М. Байдуллаев, АА. Сейдахметова, Х.Т. Қорганбаева, Р.Б. Ибрагимова, Ж.М. Абдукаримова, ГА.
Умиралиева, Л.Б. Байтемирова Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент Областной консультативно-диагностический медицинский центр, г.Шымкент 2010
Как банки делают деньги из воздуха? Кредит = деньги
Опыт применения «гинолакта» в лечении вагинального дисбиоза
Целью нашего исследования явилось определение эффективности применения препарата «Гинолакт» для лечения ВД у беременных.
Р. Т. Тлеужан, А.А. Белесова, Н.А. Жусипов, Н.И. Калдыбекова, А. У. Байкубекова Южно-Казахстанская государственная фармацевтическая академия, г.Шымкент Областной перинатальный центр 11, г.Шымкент Медицинский колледж «Авиценна», г.Шымкент Клиника МКТУ имени ХА.Яссави, г.Шымкент 2010
Эффективность лазолвана 30 мг у больных c хобл
Целью нашего исследования явилось изучение эффективности и безопасности препарата лазолван 30мг у амбулаторных больных с ХОБЛ.
Байдуллаев Б.М.,ҚорганбаеваХ.Т.,Ибрагимова Р.Б.Дбдукаримова Ж.М.,Умиралиева БА.,Сеидахметова А А. Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент 2010
Эффективность аппарата btl — 4000 при лечении деформирующего остеоартроза
Деформирующий остеоартроз (ДОА) в настоящее время является наиболее распространенным дегенеративно-дистрофическим заболеванием суставов, которым страдают не менее 20% населения земного шара.
Бекмурзаева Э.К.,Байдуллаев Б.М.,ҚорзанбаеваХ.Т.,Ибрагимова Р.Б., Қонырбасов А.К.,Сарыпбекова Л.Л. Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент 2010
Использования нестероидного противовоспалительного препарата для послеоперационной анальгезии
Целью работы явилась оценка анальгетической эффективности препарата Кетанов (кеторолак трометамин), у хирургических больных в послеоперационном периоде и возможности уменьшения использования наркотических анальгетиков.
Б. Т. Токкулиев Областная клиническая больница, г.Шымкент 2010
Состояние резистентности мембран эритроцитов и окисляемость липидов у больных с эпилепсией после фармакотерапии ламикталом и карбамезапином
Для более объективного подтверждения мембранно-стабилизирующего влияния карбамезапина и ламиктала нами оценивались перекисная и механическая стойкости эритроцитов у больных эпилепсией
Н.А. Жаркинбекова Южно-Казахстанкая государственная фармацевтическая академия, г.Шымкент 2010
Высшие психические функции при хронической интоксикации соединениями фосфора
Нами было проведено клинико-нейропсихологическое обследование 250 больных с ХИСФ (работающих в фосфорном производстве Каратау-Жамбылской биогеохимической провинции)
МА. Тубанова , ГА. Дущанова Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент 2010
Распространение экологически зависимых болезней
Специфические особенности биогеохимической провинции связаны с производством фосфорных минеральных удобрений
МА. Тубанова Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент 2010
Рационализация управления медицинской помощью населению биогеохимической провинции
C использованием разработанных алгоритмов и моделей был произведен анализ ситуации в системе здравоохранения биогеохимической провинции. Рассчитаны интегрированные показатели здоровья
МА.Тубанова Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент 2010
Взаимосвязь здоровья населения c состоянием окружающей среды
Специфические особенности Каратау-Жамбылской биогеохимической провинции связаны с производством фосфорных минеральных удобрений.
МА. Тубанова Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент 2010
Прибыль как основной финансовый показатель результативности деятельности банка
Отмечается, что прибыль является основным финансовым показателем результативности деятельности банка; размер прибыли банка важен для всех, кто имеет отношение к этой деятельности. Делается вывод, что объем прибыли в целом по банковской системе обеспечивает ее надежность, гарантирующую безопасность вкладов и наличие источников кредита, от которых зависят потребители банковских услуг.
Доказывается, что уровень прибыльности банка нуждается в постоянном количественном и качественном анализе. Подчеркивается, что прибыль по видам деятельности должна оцениваться «по горизонтали» — в динамике за исследуемые периоды и по вертикали — в плане структуры прибыли. Рассматривается система финансовых коэффициентов для оценки уровня доходности банка. Уделяется внимание способам проведения факторного анализа прибыли. Изучаются динамика и структура нормы прибыли на капитал.
Получение прибыли — одна из основных целей в сфере банковского бизнеса
Сумма полученных банком доходов за минусом произведенных расходов называется финансовым результатом деятельности банка. Положительный финансовый результат называется прибылью, отрицательный — убытком. Прибыль представляет собой объективный показатель, характеризующий состояние жизненного цикла производственных и финансовых структур в процессе прохождения ими каждого этапа их развития: становления, подъема и упадка.
Получение прибыли является одной из основных целей предпринимательской деятельности, в том числе и в сфере банковского бизнеса. Индивидуальный уровень прибыли кредитной организации позволяет оценить эффективность ее функционирования (конкурентоспособность) в соответствующей отрасли экономики, на данном конкретном рынке, по сравнению с аналогичными банками.
Прибыль является основным внутренним источником формирования финансовых ресурсов кредитной организации, позволяющим решать такие важнейшие задачи, стоящие перед ней, как наращивание величины собственного капитала, пополнение резервных фондов, финансирование капитальных вложений, поддержание имиджа, платежеспособности и других жизненно важных условий и характеристик функционирования и развития банка. Если получаемая банком прибыль капитализируется, то это ведет к самовозрастанию его рыночной стоимости, определяемой при продаже, слиянии, поглощении банка и в других аналогичных случаях.
Прибыль банка является важнейшим источником удовлетворения социальных потребностей организации и ее персонала. Но главное назначение прибыли, получаемой коммерческим банком, состоит в том, что достаточный уровень генерирования прибыли предохраняет банк от угрозы банкротства [1; 90,91].
Из изложенного следует, что прибыль является обобщающим (конечным) показателем анализа и оценки эффективности всей деятельности коммерческого банка.
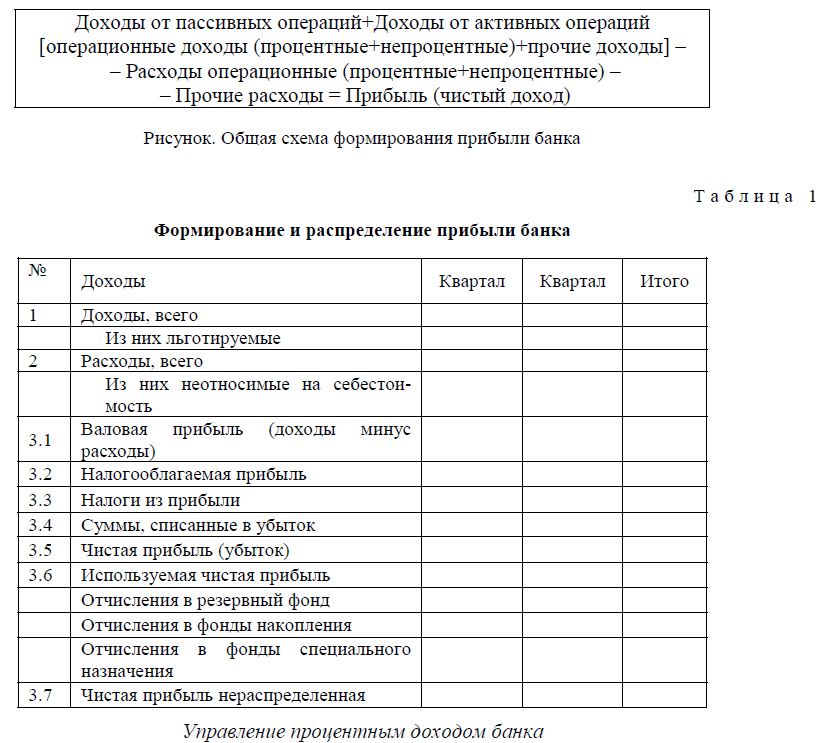
В общем виде размер прибыли зависит от трех глобальных компонентов: а) доходов; б) расходов; в) налогов и иных обязательных платежей банка. В соответствии с этим модель формирования и в определенной мере использования (расходования) прибыли может быть представлена следующим образом (рис. и табл. 1).
Составные элементы управления прибылью банка таковы:
- управление доходами;
- контроль за формированием прибыли;
- количественная и качественная оценка доходности и прибыльности;
- оценка эффективности (рентабельности) отдельных подразделений;
- оценка рентабельности основных направлений деятельности;
- анализ и оценка рентабельности банковского продукта или услуг.
Все доходы банка подразделяются на процентные и беспроцентные. Значительная часть банковской прибыли формируется за счет процентного дохода от кредитных и депозитных операций, от вложения средств в ценные бумаги, факторинговых и лизинговых операций.
Управление процентным доходом включает в себя [2; 59-61]:
- формирование договорного процесса;
- определение максимальной процентной маржи;
- выбор способов начисления и взыскания процентов.
При формировании договорного процента определяется его реальный размер на предстоящий период, исходя из стоимости процентных ресурсов и достаточной процентной маржи, а также разрабатывается шкала дифференциации процентных ставок.
Кредитные ресурсы банка оцениваются по рыночной и реальной стоимости.
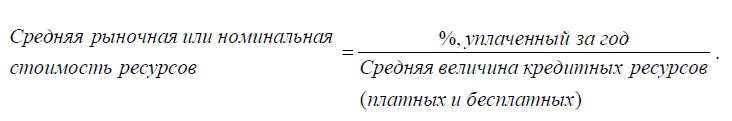
Удорожание рыночной стоимости ресурсов происходит под влиянием нормы обязательных резервов и действующей системы налогообложения.

Норма обязательных резервов показывает, какая часть ресурсов (вкладов до востребования и срочных депозитов) резервируется в Национальном банке.
Следующим фактором удорожания ресурсов является действующая система налогообложения (на себестоимость относят проценты за межбанковский кредит в пределах учетной ставки Национального банка).
Достаточная процентная маржа определяется на основе размера общебанковских расходов и активов, приносящих доход.
Основная цель процентной маржи — покрыть издержки банка.
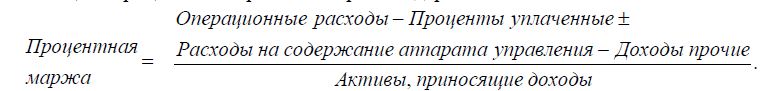
Активы, приносящие доход, — это кредиты, вложенные средства в другие предприятия, ценные бумаги, факторинг, лизинговые операции.
Доходы прочие — комиссионные за банковские услуги (расчетно-кассовые, трастовые, информационные, консультативные). Реальная цена ресурсов и достаточность маржи определяются средней необходимой процентной ставкой по банковским операциям.
Процентная ставка и ее дифференциация зависят от следующих показателей:
- срока ссуды;
- кредитоспособности клиента;
- вида кредита;
- качества залога, гарантий;
- ожидаемой инфляции.
Контроль за формированием прибыли является составной частью управления прибылью.
Оценка уровня доходов и расходов коммерческого банка
Основные способы оценки доходов и расходов коммерческого банка — структурный анализ; анализ динамики доходов и расходов, в том числе по видам, расчет финансовых коэффициентов, характеризующих относительный уровень доходов и расходов. В совокупности они позволяют дать количественную и качественную оценку доходов и расходов банка [3; 102,103].
Цель структурного анализа доходов банка — выявление основных их видов для оценки стабильности источников дохода и сохранения их в будущем. Анализ проводится на основе фактических данных за прошлые годы. Для оценки стабильности доходы делятся на две группы:
- стабильные операционные доходы;
- нестабильные (спекулятивного характера) доходы от операций на рынке, от переоценки актиWow, неординарные, носящие разовый характер и прочие разовые доходы.
По результатам структурного анализа исследуется динамика доходов и расходов банка. Особое внимание при анализе расходов уделяется соотношению процентного и непроцентного расхода, доле расходов, связанных с затратами на обеспечение работы банка (административно-хозяйственных и др.) и с покрытием рисков, а также причинам изменения величины отдельных видов расходов.
Для оценки уровня доходов и расходов банка могут использоваться следующие финансовые коэффициенты (табл. 2).
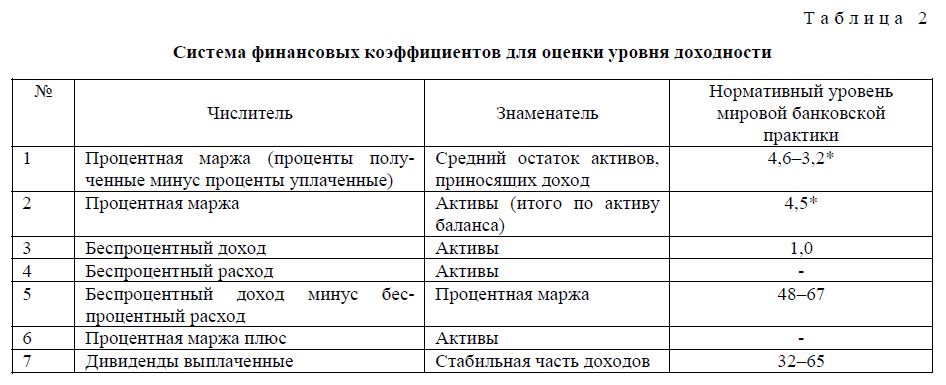
Примечание. Несоответствие нормативного уровня первого и второго коэффициента объясняется определением его на основе средних данных, относящихся к разным периодам.
Предусматривается использование достаточно информативных финансовых коэффициентов путем сравнения фактических значений либо с нормативными данными, либо с данными за другие периоды, либо с аналогичными данными других банков, групп банков, банковской системы региона или страны в целом. Здесь можно использовать такие коэффициенты:

Коэффициентный анализ позволяет выявлять количественные взаимосвязи между различными разделами и группами статей баланса банка и тем самым оценивать конкретные аспекты его деятельности. Число финансовых коэффициентов (соотношений), которые могут быть здесь использованы, ограничивается только числом счетов в балансе и отчете о прибылях и убытках.
Такие соотношения, выраженные в процентах, обычно рассчитываются на год или иной период. Но в течение этого периода могут проявиться новые важные факторы, характеризующие, например, изменение состояния рынка, финансовой и экономической политики государства, правил регулирования и нормативов учета и т.п., задающие новые условия работы и новые тенденции (иной необходимый уровень финансовых коэффициентов). Этим и обусловлен тот факт, что не существует универсальных нормативов, с которыми банк мог бы уверенно сравнивать числовые значения показателей, характеризующих эффективность его работы. Поэтому коэффициентный анализ следует вести как процедуру качественной интерпретации экономического содержания финансовых коэффициентов на основе тенденций их измененеия [4; 205].
Финансовая устойчивость банка подтверждается аудиторами, если фактическая величина финансовых коэффициентов соответствует мировым стандартам, отсутствует отрицательный тренд в динамике коэффициентов, а также если рост прибыли не происходит за счет нестабильных источников.
Способы проведения факторного анализа прибыли
Суммарная прибыль отражает общий финансовый результат коммерческой деятельности банка, но этот результат формируется под воздействием целого комплекса факторов, которые могут
действовать в разных направлениях, вот почему факторы прибыльности нуждаются в «персональном» анализе.
Формула факторного анализа прибыли имеет следующий вид:

Как показано в работе [3; 108], факторный анализ прибыли банка может проводиться двумя способами.
Динамика объема и структуры прибыли по видам деятельности
Используемая структура прибыли предназначена для выявления изменений в структуре и объеме совокупной прибыли и прибыли по основным видам деятельности банка.
При оценке прибыли банка может быть использовано деление совокупной прибыли на три направления ее получения [5; 124]:
Прибыль (убытки) от неоперационной деятельности, как правило, имеет отрицательный результат и сленговое наименование «бремя».
Оценка прибыли по видам деятельности производится:
- по горизонтали — в динамике по исследуемым периодам, что позволяет оценить текущие изменения совокупной прибыли и прибыли по видам деятельности;
- по вертикали — изменения динамики структуры прибыли по видам деятельности банка.
Сопоставление темпов роста всех указанных компонентов позволяет выявить, какой из факторов
оказал позитивное (негативное) влияние в абсолютных величинах на совокупную прибыль.
Динамика и структура нормы прибыли на капитал
Норма прибыли на капитал банка — обобщающий показатель результативноти деятельности банка, который включает компоненты, позволяющие выяснить зависимость размера нормы прибыли на капитал от влияния каждого из компонентов [5; 125].
Норма прибыли на капитал — результирующий фактор коммерческой деятельности банка, это отношение прибыли к капиталу.
Мультипликатор капитала — факторный показатель, оказывающий влияние на результирующий фактор за счет изменения структуры капитала, определяется как отношение всего совокупного капитала к собственному капиталу. Модель расчета нормы прибыли на капитал:

При сравнении изменений параметров, входящих в состав модели расчета нормы прибыли на капитал, по структуре изменений (вертикальный анализ) и в динамике (горизонтальный анализ) выясняется, за счет каких факторов изменялся результирующий факторный признак — норма прибыли на капитал — и какой именно из приведенных ниже факторов привел к изменению соотношения прибыли на капитал:
- изменение размеров прибыли на каждый тенге дохода;
- изменение уровня эффективности совокупных активов;
- изменение финансовой структуры банка.
Список литературы
- Сейткасимов Г. С., Ильяс А.А. Банковский менеджмент: Учеб. пособие. — Астана: КазУЭФиМТ: ИПЦ, — 223 с.
- Хамитов Н.Н. Банковский менеджмент: Учеб. пособие. — Алматы: Экономика, — 232 с.
- Банковское дело. Экспресс-курс / Под ред. О.И.Лаврушина. — М.: КНОРУС, — 352 с.
- Тавасиев А.М., Мехряков В.Д., Эриашвили Н.Д. Банковское дело. Управление и технологии: Учебник. — М.: ЮНИТИ — ДАНА, — 671 с.
- Никитина Т.В. Банковский менеджмент: Учеб. пособие. — СПб.: Питер, — 160 с.
Источник: articlekz.com
Как коммерческие банки получают прибыль?
Коммерческие банки зарабатывают деньги, предоставляя кредиты и получая процентные доходы от этих кредитов. Сумма денег, полученных коммерческим банком, определяется спрэдом между процентами, которые он выплачивает по депозитам, и процентами, которые он получает по кредитам. .
Как коммерческий банк получает прибыль?
Прибыль коммерческих банков образуется за счет превышения их доходов над расходами. Обычно прибыль разделяют на валовую, соответствующую разнице между совокупными доходами и расходами до уплаты налогов, и чистую прибыль. Основу валовой прибыли коммерческих банков составляют процентные платежи по предоставленным ссудам.
Каким образом банки получают прибыль?
Банки получают доход от кредитов
Собственных денег в таком количестве обычно у банков нет, и они их одалживают. Для краткосрочных займов средства черпают из тех денег, которые люди приносят в виде депозитных вкладов. . Величину этой прибыли банк определяет также и рисками, которые несет при кредитовании.
Кого обслуживают коммерческие банки?
Коммерческий банк – вид банка, кредитная организация, специализирующаяся на предоставлении банковских услуг. Как правило, коммерческие банки универсальные, обслуживают как юридических, так и физических лиц. Для того чтобы заниматься банковской деятельностью, коммерческие банки получают соответствующую лицензию.
Что такое процентная маржа и как она определяется?
Банковская процентная маржа или чистая процентная маржа (ЧПМ) – один из основных показателей эффективности деятельности банка. Рассчитывается как отношение разницы между процентными (комиссионными) доходами и процентными (комиссионными) расходами к активам банка.
На чем банки зарабатывают деньги?
Что ещё банки делают с деньгами вкладчиков
— в инвестиционные инструменты (валюту, акции, облигации и многое другое); — в работу на межбанковском рынке: ссуды на короткие сроки, депозиты в других банках; — в создание резервов.
Какой банк является государственным в России?
- Национальный Банк;
- Сбербанк;
- Россельхозбанк;
- Газпромбанк;
- Национальный Клиринговый Центр;
- Российский Национальный Коммерческий Банк;
- Связь-Банк;
- Еврофинанс Моснарбанк.
Кто выдает лицензии банкам?
Осуществление банковских операций производится только на основании лицензии, выдаваемой Банком России в порядке, установленном настоящим Федеральным законом, за исключением случаев, указанных в частях девятой и десятой настоящей статьи и в Федеральном законе «О национальной платежной системе».
В чем состоит главное отличие центрального банка от коммерческих банков?
Центральный банк представляет собой государственный орган, призванный устанавливать и регулировать кредитную систему государства. . Коммерческий банк – негосударственная организация, основной функцией которой является удовлетворение потребностей юридических и физических лиц страны с целью получения собственной выгоды.
Каким видом деятельности не имеют права заниматься коммерческие банки?
Законодательно банкам в РФ запрещено заниматься производственной, торговой и страховой деятельностью. Это может быть связано с тем, что банки, обладая значительными финансовыми возможностями, могут монополизировать соответствующий сектор «небанковского» бизнеса.
Чем отличаются банки от других коммерческих предприятий?
Коммерческие банки функционируют в пределах банковской системы, обслуживают юридических и физических лиц. . выпускать денежные знаки России имеет право только Центральный банк РФ, а коммерческие банки имеют право только использовать их в своей деятельности
Источник: krugruk.ru
Прибыль коммерческих банков – как формируется и как рассчитывается чистая
Основная цель деятельности банковской организации заключается в получении денежного дохода. Чем он больше, тем эффективнее ее деятельность. Поэтому сведения о прибыли банков очень важны при поиске наиболее выгодного предложения.
За счет высокого дохода повышается объем осуществляемых операций, снижаются риски для банка и клиентов, обеспечивается стабильность выплат инвесторам. Кроме того, высокая коммерческая прибыль повышает имидж финансовой организации в глазах клиентов. В связи с этим прибыль коммерческого банка является важнейшим параметром, принимаемым в расчет многими участниками финансовых рынков.
Для того, чтобы максимально увеличить размер коммерческого дохода, банковской структуре необходимо использовать различные варианты для выполнения этой задачи, но в то же время следить за степенью риска, который при этом будет присутствовать. Повышению прибыли способствует рациональное использование банком собственных ресурсов.
Коммерческая прибыль банка за конкретный период времени называется итоговой прибылью. Для ее вычисления используют сравнение доходов и расходов банковской организации. В том случае, когда доходы превышают расходы, можно говорить об успешной деятельности – получении прибыли. А когда расходы превышают доходы, деятельность банка будет характеризоваться как убыточная.

Рисунок 1. Структура прибыли коммерческих банков, формирующаяся их деятельностью.
Прибыль любого банка включает в себя денежные поступления из различных источников, которые определяются определенными видами деятельности. Различают следующие виды прибыли банковской организации:
- Операционная – представляет собой прибыль, получаемую за счет проводимых банком финансовых операций. Из этого источника поступает основная часть прибыли (до 70%).
- Неоперационная прибыль, которая, как правило, является отрицательной для банка, представляет собой прибыль от небанковских операций.
- Прочая прибыль в виде денежных средств, полученных за счет операций, не относящихся к первым двум категориям.
Как уже говорилось выше, основная доля общей прибыли банка приходится на операционную прибыль. В нее входит процентная прибыль от кредитополучателей, прибыль от валютообменных операций, реализации ценных бумаг, принадлежащих банковской организации и от иных видов деятельности.
Операционная прибыль, в свою очередь, состоит из процентов по кредитам, комиссий, доходов от небанковских операций и прочих финансовых поступлений.
Поскольку значительную часть прибыли банка занимает процентная прибыль (получаемая от кредитополучателей), то и значительная часть общей суммы операционной прибыли приходится на получения в виде процентов по кредитам. Иные составляющие общей прибыли зависят от видов осуществляемой деятельности банка и определенные внешние факторы.
В общий доход банка входит и непроцентная прибыль, но чаще всего она является убыточной. Это связано с тем, что непроцентный расход является выше непроцентного дохода. В конечном итоге непроцентная прибыль уменьшает общую сумму прибыли банка. Это характерно не всем банковским организациям, но большинству из них.
Как оценивается коммерческая прибыль банков
Финансовый результат деятельности зарубежных банков можно оценить по таким показателям как процентный доход и расход, резервные средства, процентная маржа, убыток от налогообложения и чистая прибыль банков. В ходе оценки эффективности деятельности их, как правило, используется сумма процентной и непроцентной маржи, которая является основной составляющей балансовой прибыли любой банковской организации.
При этом во внимание принимается только чистая банковская прибыль – это средства, заработанные банком, из которых уже вычтены налоговые отчисления и иные расходы. Для российских банков характерно вычисление объема чистого дохода по следующим параметрам:
- текущий доход;
- разница между текущим доходом и непроцентным расходом;
- чистая прибыль банка (то, что остается после вычета из общей прибыли налоговых и иных отчислений);
- процентная маржа.
Чистая прибыль банка рассчитывается по итогам отчетного периода и представляет собой конечную сумму прибыли отечественного банка. Это финансовый результат, который принадлежит непосредственно самому банку и используется по усмотрению руководства. При помощи этих средств обычно решаются внутренние вопросы банковской организации. На размер чистой прибыли влияют многие факторы, а также непосредственно руководители организации, сотрудники, инвесторы, банки-партнеры и само государство.

Рисунок 2. Немного информации о чистой прибыли банков.
Когда сумма чистой прибыли становится известна, рассматривается вопрос о ее распределении. В этом процессе принимают участие собственники и инвесторы организации. Средства направляются на решение внутренних задач, основная их доля выделяется на реализацию программ по повышению эффективности собственной деятельности банка. Это важнейшая задача любой организации, так как, в первую очередь, позволяет банку удерживать конкуренцию, расширять и совершенствовать собственное производство, а также повышать оплату труда сотрудников (важнейший показатель успешности банка).
Распределение общей прибыли банка происходит по следующим направлениям:
- налоговые отчисления и иные обязательные выплаты;
- отчисления в фонды банка (уставной, резервный и др.);
- выплата заработных плат и прибыли инвесторам;
- отчисления в благотворительные фонды и иные расходы, определяемые по усмотрению банка.
Важнейшее условие деятельности любого банка – своевременная уплата налогов. Несоблюдение налогового законодательства влечет за собой наказание в виде денежных взысканий, начисляемых в зависимости от объема чистой прибыли, а в некоторых случаях и ограничение деятельности.
Выплаты инвесторам начисляются в последнюю очередь. Только после того, как банк осуществит уплату налогов и «закроет» иные статьи расходов, он может приступать к начислению прибыли инвесторам. Размер дивидендов рассчитывается на общем собрании путем голосования. Существует два вида дивидендов: обычные и преференциальные.
Обычные выплаты получают владельцы обыкновенных акций, их сумма всегда зависит от решения общего собрания. Преференциальные дивиденды начисляются за привилегированные акции, они являются фиксированными.
Финансовые средства, выплачиваемые инвесторам, представляют собой значительную статью расходов банка. Когда эта сумма является слишком большой, банковская организация снижает свою способность к увеличению собственного капитала и расширению своей деятельности. Основной проблемой большинства банков является именно наращивание капитала. Для ее преодоления часто банк направляет все свободные средства на развитие собственной коммерческой деятельности. Повышение заработных плат сотрудникам и выплат инвесторам по этой причине зачастую отводится на второй план.
Несмотря на интересы руководства банка, чистая прибыль должна распределяться таким образом, чтобы все его потребности были обеспечены. Речь идет о материальных, производственных, социальных и иных потребностях. Только в таком случае можно говорить о достижении положительного финансового результата банковской организацией.
Источник: forexxx4all.ru