
Банки заинтересованы в привлечение новых заемщиков для расширения клиентской базы. В целях увеличения ассортимента предлагаемых услуг эмитенты выпускают карты с улучшенными условиями кредитования, сниженными процентными ставками и продленным льготным периодом.
В этой статье вы узнаете какие кредитные карты с льготным периодом самые лучшие в 2020 году. Рекомендуем дочитать статью до конца, т.к. мы подготовили для вас подарок!
Что такое грейс-период по карте?
Грейс-период — это ограниченный согласно договору отрезок времени, которым заемщик вправе воспользоваться для возвращения кредита без оплаты процентов. При условии погашения долга в платежный период, кредитная линия возобновляется.
ТОП-3 кредитных карт с беспроцентным периодом
Где получить лучшую карту с беспроцентным периодом?
Льготный срок предоставляется практически по всем кредитным картам. Однако у одних эмитентов беспроцентный период не превышает 55 дней, а другие банки готовы предложить льготное обслуживание на протяжении 4 месяцев.
ЗАРАБОТОК с Кредитной картой Открытие 120 дней Без процентов и Без платежей / ОБЗОР Кредитки
В любом случае прежде чем подавать заявку на оформление, следует внимательно ознакомиться с условиями кредитных карт с льготным периодом.
Альфа-Банк «100 дней без процентов»
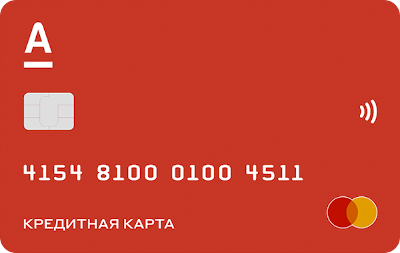
Кредитная карта Альфа-Банк «100 дней без процентов» предлагает:
- Льготный период 100 дней на покупки и снятие наличных.
- Лимит не более 1 000 000 рублей.
- Ставка от 11,99% в год.
- Три варианта карты: Classic, Gold и Platinum.
- Снятие до 50 000 рублей без комиссии.
Карта доступна совершеннолетним гражданам с ежемесячным доходом после отчисления налогов свыше 5 000 рублей. Для получения кредита на сумму до 50 000 рублей достаточно предоставить паспорт. Передав в банк второй документ на выбор, лимит удастся повысить в 4 раза. Справка о доходах требуется при оформлении карт, на балансе которых хранится свыше 200 000 рублей.
Альфа-Банк предлагает бесплатную доставку кредитки на дом. Получить пластик без посещения офиса эмитента могут клиенты, проживающие в регионах, где доступна эта опция.
Условия льготного периода:
- Расчетный период действует с даты снятия денег наличными или осуществления покупки.
- Выписка предоставляется регулярно через каждый месяц после выполненной операции.
- Минимальный платеж необходимо внести в течение 20 дней с момента получения выписки.
Важно! По картам «100 дней без процентов» грейс-период распространяется на денежные переводы, рефинансирование других займов и коммунальные платежи. Все затраты суммируются.
Максимальный кредитный лимит доступен по картам серии Platinum, но их обслуживание клиентам ежегодно обходится в 5 490 рублей. При оформлении кредитор Gold взаймы доступно не более 700 000 рублей, а комиссия за обслуживание снижена до 2 990 рублей. По картам Classic ежегодно нужно платить 590 рублей, лимит при этом не превышает 500 000 рублей.
Кредитные карты с большим льготным периодом в 2023 году — ТОП-7 банков
Карта Тинькофф «Платинум»
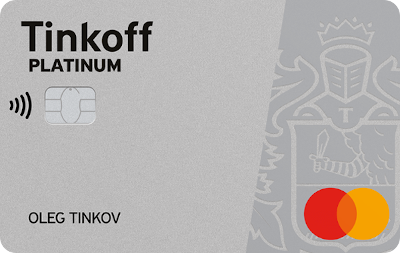
По карте «Тинькофф Платинум» доступны:
- Льготный период 55 дней на любые покупки, до 365 дней на покупку в рассрочку и до 120 дней в случае погашения кредитов в других банках.
- Годовая ставка от 12%.
- Лимит до 300 000 рублей.
- Годовое обслуживание — 590 руб в год.
- Комиссия 290 руб + 2,9% при снятии наличных.
Карта доступна гражданам РФ и официальным доходом свыше 15 000 рублей в месяц.
Условия грейс-периода:
- Расчетный период с 1 числа каждого месяца.
- 90 дней на любые покупки.
- 20 дней на погашение задолженности.
- Внесение минимальных платежей до 20 числа.
Минимальный платеж составляет 3% от суммы задолженности. Льготы не распространяются на снятие денег. За получение наличных начисляется 31,9% годовых с учетом скидки в размере 3% при условии ежемесячных трат на сумму свыше 5 000 рублей.
Важно! По карте действует кэшбэк 1,5% с каждых ста потраченных рублей и до 15% за покупки в магазинах партнерской сети. Опция платная. Стать участником программы лояльности можно за 590 рублей в год.
MTS Cashback от МТС Банка
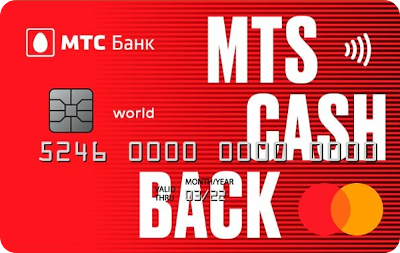
Кредитная карта MTS Cashback обладает следующими характеристиками:
- 111 дней без процентов при оплате товаров и услуг.
- Максимальный лимит — до 299 999 рублей.
- Базовая ставка от 11,9% в год.
- Кэшбэк до 25% у партнеров МТС.
- Кэшбэк 5% на АЗС, супермаркетах и кинотеатрах.
Кредитный продукт доступен гражданам РФ в возрасте от 20 лет со стажем работы на последнем месте трудоустройства более 3 месяцев и без активных просрочек по действующим займам.
Важно! Пополнение электронных кошельков приравнивается к снятию наличных, поэтому действие грейс-периода не распространяется на подобные операции.
Условия использования грейс-периода:
- Выписка выдается с учетом даты получения карты. Например, если кредитка получена 10 марта, банк будет делать выписку не позже 10 числа каждого месяца.
- Минимальный платеж в размере 5% от суммы задолженности необходимо вносить на протяжении 30 дней после получения актуальной выписки.
- Погасить задолженность следует в течение 4 месяцев с даты получения выписки, предшествующей выполнению операции по оплате товара или услуги.
Владельцы кредитной карты MTS Cashback не платят деньги за обслуживание карты, но ее выпуск обойдется в 299 руб.
Если вы не нашли для себя подходящих условий, то обратите внимание на нашу подборку лучших кредитных карт 2020 года.
Сколько длится беспроцентный период?
Выбор подходящей карты зависит от финансовых возможностей, актуальных потребностей и кредитной истории клиента. Продолжительность льготного периода устанавливается индивидуально для каждого кредитного продукта. Время действия этой банковской услуги в среднем составляет от 55 до 120 дней.
Максимальный грейс-период доступен по картам стандартного и привилегированного типа, за обслуживание которых ежемесячно иногда начисляется комиссия.
Как воспользоваться грейс-периодом?
Пользоваться кредитной картой для оплаты бытовых покупок намного выгоднее, чем брать быстрые займы, кредиты наличными и потребительские ссуды. Возобновляемый лимит до 50 000 рублей часто предоставляется по одному паспорту. В договор не включается страховка и другие платные услуги.
Заемщику рекомендуется обратить внимание на следующие условия:
- Срок возврата задолженности.
- Стоимость годового обслуживания.
- Процентные ставки.
- Комиссии при получении наличных.
- Порядок расчета грейс-периода.
- Доступ к кэшбэку и бонусам.
- Штрафы за просроченные платежи.
- Размер минимальных взносов.
Льготный период по карте зачастую доступен только при оплате товаров и различных видов услуг. На снятие денег эта опция не распространяется. Более того, за получение наличных клиент в ряде случаев обязан платить комиссию, а на сумму задолженности, образовавшуюся после расходных операций, начисляется повышенный процент.
Какие операции попадают под действие грейс-периода?
Без процентов пользоваться кредитным лимитом можно при условии выполнения установленного эмитентом перечня финансовых операций. Банк обязан четко прописать условия предоставления льгот. В частности, кредиторы требуют от клиентов своевременное внесение минимальных платежей.
Ежемесячный взнос в размере не более 10% от полученной взаймы суммы подтверждает готовность клиента к погашению задолженности. В случае пропуска выплат эмитент приостанавливает льготное обслуживание.
Основные условия использования грейс-периода:
- Беспроцентный срок распространяется на приобретения товаров или услуг. Это могут быть продукты питания, одежда, услуги перевозчиков, бронирование номеров в отелях и прочие расходы.
- Сотрудничающие с банком по партнерским программам торговые организации предлагают кэшбэк. За определенные покупки заемщик получает возврат части потраченных средств.
- При получении наличных в ряде случаев предусматривается комиссия. Льготный период при этом обычно не действует, а ставки по безналичным расчетам ниже процентов за снятие денег.
- Каждый банк устанавливает собственные правила по безналичной оплате за денежные переводы и оплату коммунальных услуг. На эти операции, как правило, льготы не распространяются.
- При пополнении баланса, уточнении состоянии счета и получении выписки в банкомате стороннего учреждения, с владельца карты взимается комиссия. Проценты на образовавшуюся сумму задолженности начисляются по базовой ставке.
- Клиент обязуется ежемесячно вносить минимальный платеж, который рассчитывается в индивидуальном порядке.
Важно! Во избежание непредвиденных расходов от платных сервисов можно отказаться. Заявка клиента принимается при личном обращении в офисе, по телефону, на сайте банка или через мобильное приложение.
Как рассчитать продолжительность льготного периода?
Дата активации беспроцентного срока зависит от тарифной политики эмитента в отношении конкретного кредитного продукта. Одни учреждения начинают расчет с момента оплаты покупки, другие — производят расчеты отдельно по каждой операции, а третьи Wowсе пользуются расчетным периодом. Последний вариант считается самым распространенным среди отечественных банков.
В договоре прописывается:
- Расчетный период, на протяжении которого заемщик вправе пользоваться кредитным лимитом.
- Платежный период, в ходе которого необходимо погасить образовавшуюся задолженность.
Важно! Если Wowремя пополнять баланс карты, переплата составит 0%. В случае нарушения графика выплат годовая ставка может превышать 20%. Эмитент вправе начислять штрафы и пени, если по истечении грейс-периода зафиксированы просроченные платежи.
Как погашать кредит в беспроцентный период?
Расчётный срок по картам с грейс-периодом до 55 дней, как правило, не превышает одного месяца. В свою очередь платежный период ограничивается 25 днями и действует с момента получения выписки. Если держатель карты совершает несколько покупок, все расходы суммируются.
Пример для карты со льготным сроком до 55 дней:
Выписка формируется 10 числа каждого месяца. Владелец карты 18 июня приобрел товар. Спустя 22 дня банком будет сформирована новая выписка, после которой начнется отсчет платежного периода. Не позднее 4 августа клиент обязан погасить задолженность в полном объеме.
Важно! Эксперты советуют совершать финансовые операции в первый день после получения выписки. Это позволит воспользоваться максимальным сроком льготного обслуживания.
Владельцам карт рекомендуется:
- Узнать точный срок возвращения полученной взаймы суммы и внесения минимального платежа.
- Оплатить задолженность не позже указанной в выписке даты.
- Отключить необязательные дополнительные услуги, за которые эмитент берет комиссию.
Если по истечении платежного периода у заемщика нет необходимой для погашения суммы, банк предложит сделать минимальный взнос. Оставшийся долг переносится на новый платежный период, а ставка составляет 0% до окончания льготного срока.
При задержке минимального платежа начисляются проценты, а грейс-период аннулируется. К тому же в некоторых организациях действуют штрафы за просроченные ежемесячные выплаты.
Заключение
Правила использования карт с продолжительным грейс-периодом предельно просты. Заемщик обязан совершать минимальные платежи и погасить образовавшуюся задолженность в отведенный срок. Кредитные карты приносят неоценимую пользу, если доступный лимит используется для безналичных расчетов, связанных с оплатой товаров или заказом услуг.
А вот и обещанный подарок! Скачайте приложение Юником24 на свой смартфон и получите первый расчет кредитного рейтинга бесплатно!

Главный редактор,
Окончила МГУ им. М.В. Ломоносова по специальности журналистика. Несколько лет проработала автором в ведущих финансовых изданиях — ПРАЙМ, ТАСС и других известных в РФ компаниях.
Источник: unicom24.ru
Чем опасны кредитные карты
Банки все чаще предлагают длинный беспроцентный период погашения по кредитным картам. В чем подвох и как правильно пользоваться кредиткой?
Особенности кредитных карт
Если у вас уже есть дебетовая карта в каком-то банке, по которой регулярно осуществляются финансовые операции, банк может предложить вам оформить кредитную карту с длинным грейсом – например, в 50 или даже 100 дней. Грейс – это период, за время которого можно погасить задолженность по карте без процентов. По условиям договора льготный период разбивается на два этапа: во время первого вы совершаете по карте покупки, во время второго – погашаете долг. Если вы уложились в отведенный срок, то проценты по кредиту не начисляются.
Выгоды клиента
У всех банков разные грейсы и разные условия начала платежа. Порядок расчета льготного периода фиксируется в договоре, поэтому трудностей с пониманием условий погашения обычно не возникает. Это может быть дата активации карты, дата совершения первой операции или первое число месяца.
Таким образом, вы всегда имеете доступ к кредитным деньгам, вам не нужно каждый раз оформлять кредит на ту или иную покупку. А если вы умеете распоряжаться деньгами, то всегда сможете рассчитать, сколько вы потратили и когда вам нужно внести платеж. Иногда такие карты используют для рефинансирования кредитов в других банках, что тоже выгодно при наличии льготного периода.
Риски и угрозы для владельцев кредитных карт
Если клиенты укладываются в беспроцентные периоды погашения, то как тогда банки получают прибыль? На тех, кто успевает погасить долг за время льготного периода или Wowсе не пользуется кредиткой, всегда есть те, кто забывает или не имеет средств Wowремя заплатить банку.
Они-то и платят проценты по высоким ставкам, компенсируя банкам затраты на «послушных» клиентов.
Итак, где тогда кроются подводные камни кредитных карт?
Отсутствие сроков погашения
В отличие от кредита, когда нужно расплатиться за определенный срок, у кредитки такого жесткого периода нет. Даже если просрочен грейс, ей можно пользоваться вновь и вновь, пока, например, не кончится весь кредитный лимит. Карту можно пополнять, восстанавливая этот лимит, причем часть средств от погашения будет гасить проценты по просрочке, а часть – восстанавливать баланс на карте. Это создает иллюзию, что вы честно погасили долг и можете тратить средства на карте снова. Однако погашение идет только на проценты, а сумма долга остается неизменной.
Даже если срок действия карты закончился, банк ее перевыпустит с тем же долгом, чтобы мотивировать клиента тратить снова и снова.
Высокие проценты
Если ставки на потребительские кредиты могут быть в районе 6–7% годовых, то по кредитным картам они традиционно высокие – 20–30% годовых. При просрочке платежа льготный период прекращается, и вы будете платить уже проценты на всю сумму долга. Изначально долг может быть небольшим, но если им пренебречь и Wowремя не закрыть, то сумма задолженности будет расти каждый месяц.
Штрафы за просрочки платежей
Если просрочка по кредитке все же наступила, банк по договору может потребовать выплату минимального ежемесячного платежа. Банк это называет «поздний платеж» и может серьезно оштрафовать даже за копеечный долг.
Некоторые банки могут списывать ежемесячную комиссию за использование кредитки, даже если ей не пользовались.
Это создаст долг, о котором вы можете не подозревать, а за ним последует и штраф.
Дополнительные комиссии за снятие наличных и переводы
У разных банков могут быть разные условия при снятии наличных или переводе по карте. Однако обычно банки дают грейс-периоды только на безналичные платежи при оплате покупок. Снятие наличных и перевод на карту другому человеку не входят в льготный период, и по ним могут сразу начисляться проценты. Кроме того, банки могут брать комиссию за снятие наличных.
Некоторые банки могут брать за долг по снятию наличных даже повышенный процент. Снятие небольшой суммы в банкомате может разом создать немаленькую задолженность.
Увеличение кредитного лимита
Тому, кто регулярно пользуется кредитной картой и не имеет просрочек, банк может автоматически увеличить кредитный лимит.
Обычно банк информирует клиента по СМС о будущем увеличении, и, если вы Wowремя не отреагируете, банк просто поднимет лимит определенного числа.
А это может повлечь за собой новые соблазны для тех, кто хотел бы тратить еще больше, но не умеет управлять своими финансами. Повышение лимита может быстро обернуться увеличением долга, на который продолжат начисляться проценты.
Следите за новостями, подписывайтесь на рассылку.
При цитировании данного материала активная ссылка на источник обязательна.
Источник: rskrf.ru
Рейтинг самых выгодных кредитных карт в 2023 году
Российскому потребителю традиционно понятны дебетовые карты: зарплатные, пенсионные, для накопления и т.д. А удобство и выгодность кредиток, напротив, не очевидны: чем такой пластик отличается от потребительской ссуды? Однако с развитием рынка, появлением бонусных программ и cashback клиенты банков все больше интересуются кредитками. Разберемся, как отыскать самые выгодные предложения по кредитным картам среди десятков новых.
Критерии выбора лучшей кредитной карты
На сайтах-агрегаторах или прямо в банковском отделении стоит обратить внимание на такие условия обслуживания:
- Продолжительность грейс-периода по карте — именно беспроцентное использование кредитки делает ее выгодной вне зависимости от начисляемого процента.
- На случай, если укладываться в льготный период проблематично, лучше выбрать карту с более низкой ставкой — так переплаты за пользование заемными средствами будут минимальны.
- Стоимость обслуживания должна оправдывать выгодность пластика. Как правило, при ограниченных тратах не имеет смысла оформлять дорогую карточку. И, напротив, бесплатная карта не подойдет клиентам с большим оборотом безнала.
- Cashback по кредитке и прочие бонусы позволяют не только одалживать средства, но и зарабатывать при грамотном использовании карты.
Важный нюанс: не существует кредитки с идеальной ставкой и льготным периодом. Недостатки и преимущества продукта должны соотноситься с личными нуждами — тогда с помощью карты удастся не только тратить, но и зарабатывать. Предлагаем рассмотреть топ кредитных карт России.
Какие карты самые выгодные в 2023 году?
В 2023 году на рынке появилось несколько новых карт, но наибольшей популярностью у потребителей по-прежнему пользуются кредитки, выпущенные банками несколько лет назад. Среди них:
Карта Platinum от Тинькофф банка
Абсолютный лидер народных рейтингов, кредитка от Тинькофф предлагает самый низкий на рынке процент за пользование заемными средствами — 12%. Грейс-период — до 55 дней. Также держатели пластика пользуются богатой бонусной программой и передовым ДБО — и все это за 590 ₽ в год.

Тинькофф Банк, Лиц. № 2673
Кредитная карта «Тинькофф Платинум (с безопасной доставкой карты)»
365 дней без процентов, до 700 000
Тинькофф Банк, Лиц. № 2673
Оформить карту
Карта 100 дней без процентов от Альфа-Банка
Ставка — от 11,99% годовых — и стоимость обслуживания 590 ₽ в год. Льготный период составляет 100 дней. Выпускается карточка бесплатно. Для получения карты есть требование к ежемесячным доходам заемщика:
- для жителей Москвы — от 9 000 рублей
- для региональных заёмщиков — от 5 000 рублей
Карта Двойной кэшбэк от Промсвязьбанка
Держателям пластика предлагается сбалансированный тариф — стоимость годового обслуживания 990₽ при наличии cashback (начисляется в виде бонусов, которые можно обменять на реальные деньги). Грейс-период стандартный — 55 дней. В случае, если покупки совершаются вне льготного периода, ставка составит 26%.
Карта 110 дней от Райффайзенбанка
Еще один продукт с гибким тарифом, кредитка 110 дней обслуживается бесплатно, если траты по ней составляют хотя бы 8 000 ₽. Если меньше — взимается 150 ₽, или 1 800 ₽ ежегодно. Пользователям стоит присмотреться к карте из-за внушительного грейс-периода — 110 дней (при процентной ставке вне периода от 26,5%). Cashback не предусмотрен.
Какая кредитная карта самая выгодная согласно отзывам?
Отзывы на топ кредитных карт России позволяют судить — больше других факторов клиенты ценят такие свойства продукта:
- Размер и условия cashback;
- Величина процентной ставки;
- Длительность льготного периода.
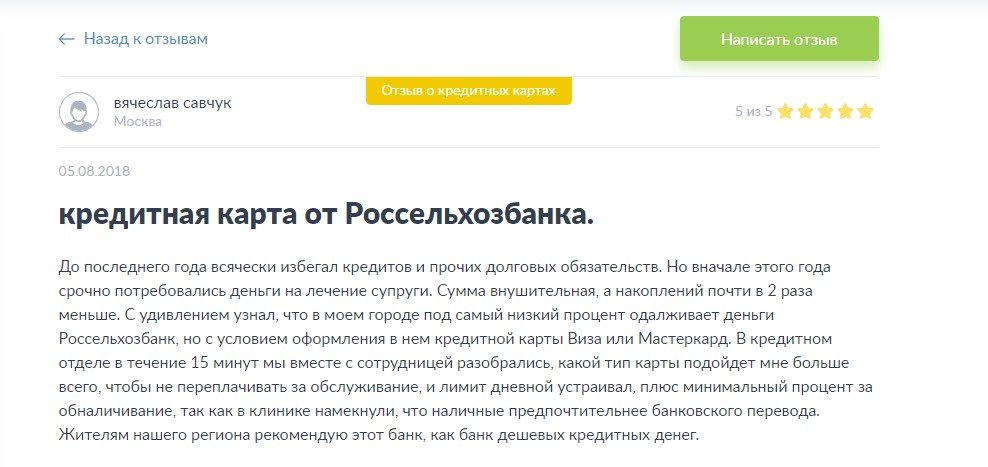
И лишь затем пользователи обращают внимание на удобство ДБО, качество техподдержки. Свое значение сохраняет процент за обналичивание средств. Для примера обратимся к отзывам о кредитных картах.
В каком банке лучше выбрать кредитную карту?
Выбирая кредитку, сперва разумнее озаботиться надежностью банка, а только потом — выгодностью. Итак:
- Проверьте лицензию, информацию о деятельности финучреждения. Надежными источниками можно считать экспертные рейтинги и данные ЦБ — возможные затруднения банка найдут в них отражение.
- Изучите репутацию банка с помощью народных рейтингов и отзыWow. Обратная связь от потребителей дает представление о качестве клиентской поддержки, выгодности тех или иных продуктов.
- Считается, что выгоднее оформлять кредитку в том банке, где вы уже обслуживаетесь. Например, своим зарплатным клиентам учреждения предлагают более гибкие тарифы, упрощают процедуру оформления.
Если проверку на надежность прошли несколько банков, можно начать детальное сравнение их тарифов (об этом в пункте о критериях выбора карты).
Как выгодно пользоваться кредиткой?
Существует несколько правил, которые позволят кредитке стать источником дополнительного дохода, а не превратиться в инструмент финансовой кабалы:
- Своевременно возвращайте банку заемные средства (до окончания грейс-периода). Постоянная выплата процентов ведет только к убыткам.
- Обналичивайте кредитку только в крайнем случае. По любой из таких карт положен весомы процент за вывод средств. В среднем, комиссия составляет от 2,5 до 5% за операцию.
- Используйте бонусы карты — cashback и/или начисление средств на остаток. Именно они позволяют дополнительно заработать на кредитке.
- Если вы часто путешествуете и бываете за границей, обратите внимание на карты с бонусными программами от железнодорожных компаний и авиаперевозчиков.
- Любителям шоппинга разумнее всего ориентироваться на дисконтные программы в розничных магазинах и салонах красоты, а также на cash back. Это поможет существенно сэкономить на повседневных тратах.
- Владельцам автомобилей следует обратить внимание на бонусные программы от АЗС или автодилеров. Такого рода кредитки предлагают сегодня почти все банки.
Таким образом, при выборе кредитки ориентируйтесь не только на списки лучших пластиковых карт. Учитывайте также свой стиль жизни, структуру расходов и финансовые возможности. Чем больше факторов будет вами учтено на этапе выбора, тем выше вероятность отыскать «свой» продукт среди обилия предложений.
Теперь взять кредит или кредитную карту онлайн стало еще проще. Скачайте и установите мобильное приложение Bankiros.ru в Google Play.В приложении вы можете быстро и бесплатно подобрать кредит или кредитную карту среди самых выгодных предложений, оставить заявку в выбранные банки или отправить единую анкету во все банки в пару кликов.
Источник: bankiros.ru