
Все пользуются услугами банка: получают зарплату на карту, берут кредиты, хранят деньги на депозитах. Как и любая компания, банки зарабатывают на клиентах. Давайте разберемся, как банки получают прибыль и чему можно у них научиться.
Как зарабатывает банк
Допустим, вы открыли депозит в банке. Вы спокойны за свои финансы: они в надежном месте и приносят прибыль. Заходя в личный кабинет на сайте банка, наблюдаете за ростом капитала. Через год снимаете сумму, к которой приросло еще 10-11 процентов. Кажется, все совсем неплохо.
А теперь посмотрим на ситуацию с позиции функционирования банка.
Все деньги клиентов с депозитов банк переводит на собственные транзитные счета. Поэтому отображение вашего счета в интернет-банке — это просто цифры, а не реальные деньги. Реальные деньги банк задействует для получения прибыли. Каждый клиент банка может в любой момент воспользоваться своими деньгами: снять частично или полностью всю сумму, но такая потребность составляет лишь 20 процентов от всех потребительских актиWow. Остальные 80 процентов — это избыточная ликвидность, с ней банк и проводит операции, чтобы заработать прибыль.
Как прожить на проценты по вкладу в банке и не работать? Пассивный доход по депозиту
1. Часть денег банк вложит в дело. Откроет новые офисы, запустит рекламу, чтобы привлечь новых вкладчиков, выдаст зарплату сотрудникам.
2. Другую часть выдаст в виде кредитов. Ставка по кредитам будет примерно в 2 раза выше ставки по депозитам. Максимальный процент по вкладу для 100 000 рублей, с учетом того, что вы год не будете трогать эти деньги, 10-10,5 % годовых.
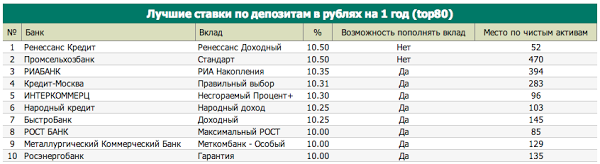
Ставка по потребительскому кредиту, на котором зарабатывает банк — в среднем равна 19%. В самых печальных случаях доходит и до 40-50%.
3. Часть денег банк задействует в сделках РЕПО. Это краткосрочный кредит под залог ценных бумаг. Такой кредит банк выдает на одну ночь трейдерам. Источник для кредита — избыточная ликвидность.
Это деньги на счетах вкладчиков, которые клиенты не сняли в течение дня. Трейдер получает от банка краткосрочный кредит, торгует на бирже, зарабатывает прибыль и утром возвращает деньги банку с процентом.
4. Часть денег банк вложит в акции. Крупным клиентам банки предлагают торговать на бирже через их посредничество. Сам банк не может торговать на бирже, он торгует через брокерскую компанию. Поэтому если клиент покупает ценные бумаги через банк, он теряет часть прибыли: она идет на оплату комиссий банку, управляющей компании, брокеру и бирже.
Поэтому выгоднее стать трейдером и торговать на бирже без посредников. Тогда прибыль — ваша.
Почему нужно попробовать
За последние год-два ситуация складывается так, что класть деньги на депозит рискованно. Если у банка отзывают лицензию, вкладчику приходится понервничать, чтобы получить свои застрахованные 700 тысяч рублей. А если было вложено больше?
Как банки создают деньги без денег. (Основы финансов и финансовой грамотности)
Другое дело — фондовый рынок. Даже если — случай беспрецедентный — брокер прекращает свою работу, акции остаются у инвестора. Он просто меняет брокера и продолжает торговлю на бирже. В этом смысле трейдер ничем не рискует.
Да, фондовый рынок часто непредсказуем. И есть риск того, что акции «рухнут». Но многие инвесторы видят в этом свои плюсы, потому что за падением обычно следует рост. Поэтому опытные трейдеры следят за падением и покупают подешевевшие акции, чтобы потом выиграть на их росте.
Периодически наступают времена, когда акции начинают «бесконтрольно» расти, давая хорошие возможности. Для того, чтобы поймать этот момент, нужно иметь деньги на биржевом счете. Поэтому лучше подготовиться заранее, научиться торговать на демосчете (брокерская компания «Нэттрэйдер» открывает такую возможность) и затем открыть реальный счет на бирже. Так вы разберетесь в особенностях фондового рынка и не упустите шанс заработать на акциях.
Как стать трейдером
Совсем несложно. Чтобы убедиться в этом, достаточно зайти в терминал Tradernet. Вы увидите, что десятки тысяч людей торгуют на фондовом рынке. Большинство из них — это не профессиональные трейдеры. Трейдернет удобен для новичков: можно смотреть портфели других людей, тех, кто уже начал свой путь на фондовом рынке.
Можно следить, какие сделки заключают самые успешные трейдеры, ориентироваться на их опыт и постигать основы игры на фондовом рынке. Или можно взять за основу готовый портфель ценных бумаг, составленный специалистами.
Если открыть сначала демосчет с миллионом виртуальных рублей, то можно без риска учиться торговать на бирже. Трейдер-новичок на виртуальные деньги покупает акции, привыкает к интерфейсу торгового терминала, учится анализировать ситуацию на рынке. Когда начинающий трейдер готов, он открывает реальный счет, вкладывает деньги и зарабатывает первую настоящую прибыль.
Источник: naked-science.ru
Что нужно знать, прежде чем сделать вклад в банке
В самом общем виде механизм такой: клиент отдаёт деньги на хранение в банк. Он пускает эти средства в оборот и зарабатывает на них. А в качестве вознаграждения за то, что вкладчик временно предоставил средства, ему выплачивают процент.
Полученные от размещения вклада деньги официально считаются доходом. Если он превышает определённую сумму, с него надо платить налог на доходы физических лиц.
Следует понимать, что банковские вклады можно назвать инструментом для зарабатывания денег лишь с большой натяжкой. По данным Центробанка, средние ставки колеблются в диапазоне от 3,51% до 6,15%. Инфляция в декабре 2021 года оценивалась в 8,4%.
Поэтому вклад скорее подойдёт тем, кто хочет хранить деньги простым, знакомым и относительно безопасным способом и при этом затормозить процесс их обесценивания за счёт инфляции. А потом забрать их таким же простым способом и почти в любое время. Тем, кто хочет приумножать капитал, лучше рассмотреть другие варианты инвестирования, например акции и облигации.
Изучите разные возможности
Как выбрать подходящий вклад
Прежде чем определяться с конкретными условиями и банком, куда вы отнесёте свои деньги, надо разобраться, какой вклад вам больше всего подходит.
Сейчас многие банки предлагают клиентам открыть накопительный счёт. Формально это не вклад, но зачастую информация о таких продуктах находится в том же разделе, где и информация о вкладах. Накопительные счета можно использовать для получения небольшого дохода. Учитывайте их, когда будете решать, какой вклад вам открыть.
Сами вклады могут отличаться по нескольким критериям.
Срок
Вклады бывают срочными и бессрочными. В первом случае вы отдаёте деньги на определённый период: полгода, год, три и так далее. Обычно проценты по срочным вкладам (их ещё называют депозитами) выше , чем по бессрочным. Так банк вознаграждает вас за готовность не забирать деньги в период, на который вы заключили договор.
Естественно, деньги вам вернут в любое время, как только вы их потребуете. Но если вы сделаете это досрочно, то процентов по срочному вкладу не получите.
Иногда возможно льготное расторжение договора. В этом случае проценты вам отдадут, но не все.
Бессрочные вклады ещё называют «до востребования». Ставки по ним ниже, зато нет ограничений, когда вам снимать деньги. Это же касается и накопительных счетов.
Что лучше
Кажется, выгоднее выбирать вариант с большей процентной ставкой. Но это не всегда работает. Например, если деньги могут понадобиться вам в любой неожиданный момент, вы рискуете потерять все проценты. Но если точно готовы ждать предложенные банком месяцы или годы, депозит — ваш выбор.
Начисление процентов
Счета бывают с капитализацией процентов и без неё. Капитализация означает, что каждый раз, когда вам начисляют проценты — раз в месяц или квартал, они прибавляются к деньгам, лежащим на вкладе. И в будущем проценты начисляются уже на новую сумму.
Например, вы положили в банк 50 тысяч рублей на год под ставку 5%. Без капитализации вы заберёте через 12 месяцев 52,5 тысячи, с капитализацией — 52 558,09. Это получается благодаря такому процессу: за первый месяц вам начислят 205,48 рубля, что составляет 5% годовых от 50 тысяч, за второй месяц — уже 213,20 рубля, это 5% от 50 205,48, которые образовались у вас на счету благодаря предыдущим начислениям. Сумма растёт каждый месяц, как и выгода.
Естественно, при более внушительных суммах и высоких процентах разница будет очевиднее.
Что лучше
Вклад с капитализацией всегда выгоднее. На накопительных счетах проценты обычно начисляют каждый месяц на минимальный остаток по счёту. Это наименьшая сумма, которая там была за последние 30 дней. То есть такие счета — с капитализацией.
Пополнение
Бывают вклады, которые можно пополнять деньгами и которые нельзя. С точки зрения увеличения накоплений выгоднее первый вариант. Если вы добавляете средства на счёт, происходит тот же процесс, что и с капитализацией, — сумма, на которую начисляются проценты, становится больше.
Что лучше
Обычно банки предлагают больший процент по вкладам, которые нельзя пополнять совсем или можно, но на довольно жёстких условиях. Допустим, только по 15‑м числам и не в первые и последние два месяца сущестWowания вклада. И кажется, что выгоднее выбрать продукт с болеем гибкими условиями, пусть и с меньшим процентом.
Но здесь стоит сесть с калькулятором и посчитать разные варианты для вашей конкретной ситуации. Например, если вы не уверены, что у вас появятся свободные деньги, лучше выбрать жёсткие условия и выгодный процент. А дополнительные поступления всегда можно сложить на накопительный счёт или вклад до востребования. Так вы ничего не потеряете.
Частичное снятие
С некоторых вкладов периодически разрешается снимать небольшие суммы, как и с накопительных счетов. Но этот бонус может идти в пакете с меньшей процентной ставкой.
Что лучше
Зависит от того, понадобятся ли вам деньги со вклада в ближайшее время. Если да, эта опция лишней не будет.
Валюта
Вклады чаще открывают в рублях, долларах или евро. Впрочем, если как следует поискать, можно найти предложения и в экзотических валютах.
Ставки по валютным вкладам в разы ниже , чем по рублёвым. Так что рассчитывать на большой доход именно от процентов не стоит. Тем не менее это всё ещё один из хороших способов хранить накопления в валюте, а не под подушкой.
Что лучше
Смотря какие у вас цели. Если копите на покупку в рублях и намерены совершить её в ближайшем будущем, рублёвый вклад будет оптимальным. Если говорить о долгосрочной перспективе, всё решают ваши предпочтения.
Узнайте больше
Как выбрать вклад
Подход зависит от того, что вам больше нравится. Возможно, вы давний клиент какого‑то конкретного банка и не хотите «изменять» ему с конкурентами. Тогда логично выбирать из его продуктов тот, который соответствует вашим критериям лучше остальных.
А если вы готовы рассмотреть разные варианты, можно заходить на сайты известных вам банков и изучать предложения там или воспользоваться агрегатором.
Сравни.ру
Здесь можно выбрать вклад или накопительный счёт (такие продукты тоже учитываются при подборе), указав важные для вас параметры.
Банки.ру
Аналогичный сервис, который помогает подобрать вклад.
Как выбрать банк
Иногда наиболее выгодные предложения находятся у небольших или малоизвестных банков. И здесь появляется вопрос, как проверить, подойдёт ли вам то или иное финансовое учреждение.
Можно, конечно, обратиться к рейтингам банков тех же агрегаторов «Сравни.ру» или «Банки.ру», просматривать отчёты и финансовые показатели. Но иногда лицензии лишаются банки, от которых этого никто не ожидал, а маленькие учреждения, наоборот, не всегда оказываются ненадёжными.
Поэтому нужно обращать внимание на все доступные показатели. Несколько из них — особенно важные.
Страхование вкладов
Первое, что вы должны сделать, выбирая банк, — найти его в списке участников системы страхования вкладов на сайте соответствующего агентства. И если банка там нет, то связываться с ним определённо не нужно.
Смысл страхования в том, что если с учреждением что‑то случится, вкладчикам вернут их деньги. Правда, это касается только сумм до 1,4 миллиона. Если ваши накопления больше, есть смысл разнести их по разным банкам или уделить аналитике их устойчивости самое пристальное внимание, чтобы выбрать наиболее надёжный.
Тревожные новости
Хотя вклады и страхуются, когда с банком что‑то случается, это заставляет нервничать. Так что перед тем, как нести деньги, лучше посмотреть, что пишут о банке. Если СМИ и особенно специализированные медиа сообщают о тревожных процессах внутри и вокруг учреждения в целом витает дух упадка, выбирайте другой банк, чтобы лишний раз не переживать.
Слишком выгодные предложения
Важное правило инвестирования — чем выше доходность, тем выше риски. Если кто‑то обещает золотые горы, возможно, у него проблемы и он из последних сил пытается любыми способами привлечь новых клиентов.
Причём банк необязательно вскоре исчезнет. Возможен и вариант развития событий, как в финансовой пирамиде: первые вкладчики успеют получить свои деньги, а остальные — нет. Но вам в подобные схемы определённо лучше не ввязываться.
- 9 простых способов накопить деньги без стресса
- 13 привычек, которые мешают вам стать богаче
- Куда выгодно вложить деньги, даже если их совсем немного
Источник: lifehacker.ru
Как банковская система «создает» деньги?
Огромная роль и значение банков в рыночной экономике связаны с их способностью /в процессе кредитования/ создавать новые деньги, т.е. осуществлять безналичную депозитно-кредитную эмиссию денег, и тем самым влиять на количество денег в обращении.
Выдавая ссуду, банки создают новые деньги. Однако отдельный банк обладает ограниченными возможностями по расширению своих ссуд. Он не может предоставить в ссуду больше того, что получил от вкладчиков, не может предоставить займы на всю сумму депозитов, так как в соответствии с требованиями центрального банка часть депозитов должен хранить на счетах ЦБ. Способность отдельного банка создавать деньги ограничена ее избыточными резервами.
Однако вся банковская система может предоставлять ссуды и создавать новые деньги в несколько крат превышающие ее избыточные резервы.
Для того чтобы понять, как банки делают деньги, рассмотрим следующий пример. При этом необходимо помнить, что банковские депозиты составляют основную часть массы денег в обращении /М/.
Допустим, что центральный банк установил уровень резервных требований, равный 20%. Предположим далее, что клиент Иванов, получив доход в размере 1000 д.е., кладет эту сумму в банк А. Банк А, в свою очередь, может выдать ссуду своему клиенту Петрову в размере 800 д.е., оставив себе 200 д.е. в качестве резерва. Полученная ссуда расходуется на оплату счетов за покупку материалов и оборудования и поступает на счет банка Б. Банк Б, получив вклад в размере 800д.е., может выдать ссуду, равную 640д.е. Данная сумма аналогично первой расходуется и поступает в виде депозита на счет банка В, который из полученного в виде депозита в 640 д.е. может предоставить ссуду клиенту Морозову в размере 512 д.е. в качестве обязательного резерва.
Общий результат цепи создания депозитов может быть представлена в виде таблицы
Избыточные резервы:
Источник: studfile.net