
Если заемщик подписал договор кредитования – значит, он в полной мере принял на себя ответственность по его исполнению. Фактически это означает, что он должен соблюдать условия, поставленные банком, и вносить деньги на расчетный счет до указанных в графике платежей дат. Если условия соглашения не исполняются – банк вправе применить к должнику штрафные санкции или начать процедуру взыскания.
Если задержка платежа составляет до 30 календарных дней, то банк связывается с заемщиком и информирует его об образовании задолженности и возможных штрафах, предусмотренных статьями 395 и 811 Гражданского Кодекса РФ.
Когда просрочка превышает этот срок, и составляет от 1 до 3 месяцев, сотрудники банка проводят личные беседы с должником и мотивируют его к оплате задолженности и обращении с иском в суд.
ВАЖНО! В соответствии с законодательством РФ сотрудники кредитных организаций не вправе звонить или лично встречаться с заемщиком больше двух раз в неделю. Если это условие не соблюдается – должник имеет право обратиться в прокуратуру с жалобой на неправомерные действия со стороны кредитной организации.
Адвокат советует — что делать если банк подал в суд? Можно ли выиграть суд с банком или коллектором?
Если в досудебном порядке урегулировать ситуацию не удалось – кредитная организация запускает процедуру принудительного взыскания долга.
Точкой отсчета срока исковой давности может быть:
- Последний день выплаты по кредиту.
- Крайний день действия кредитного договора.
- Дата последнего контакта между сторонами (заемщиком и кредитором).
- Дата, когда кредитная организация была проинформирована о возникновении просрочки.
Взыскание долга в досудебном порядке
Процедура проводится с участием нотариуса и предполагает получение его исполнительной надписи. Задолженность взыскивается без обращения в суд и носит бесспорный характер.
Алгоритм действий:
- Кредитор уведомляет неплательщика об обращении к нотариусу (не позднее, чем за 14 дней до этой даты).
- Банк осуществляет оплату нотариальных услуг.
- Кредитор предоставляет сотруднику нотариальной конторы документы, касающиеся проблемного займа.
- На том экземпляре соглашения, который был предоставлен нотариусу, специалист оставляет исполнительную надпись.
- На ее основании служба судебных приступов получает право начать исполнительное производство.
Если кредитор обратится в судебные органы – он сможет получить судебный приказ, т. е. документ, подтверждающий право на взыскание определенной суммы или истребовании движимого имущества с должника. Документ может быть выдан в том случае, если сумма задолженности составляет менее полумиллиона рублей. Цель выдачи такого приказа – сокращение временных затрат на судебный процесс и снижение нагрузки на судей.
Судебное решение и его исполнение приставами
Если выдача судебного приказа невозможна – кредитор обращается в суд с исковым заявлением. Во время судебного процесса судьи рассматривают все обстоятельства дела и выносят судебное решение, которое является обязательным к исполнению.
Если должник не собирается делать это добровольно – кредитная организация передает решение в службу судебных приставов, которые начинают исполнительное производство, в рамках которого может быть наложен арест на счета должника, конфисковано его имущество и применены прочие санкции (в соответствии с ФЗ No 229 от 2 октября 2007 года).
Теперь Геннадий может смотреть сериалы когда угодно, но ему нечем выплачивать долг. Вот что его ждет, если он срочно не продаст Айпад или не найдет работу.
Долг Геннадия пройдет пять этапов: преколлекшен, мягкий коллекшен, жесткий коллекшн, суд и приставы. С каждым этапом к его долгу будут прибавляться штрафы, а в конце у него могут отнять имущество.
Единственное, за что Геннадий может быть спокоен, — это за свое здоровье и жизнь. Так как он взял официальный кредит в банке, коллекторы будут действовать по закону. Это значит, что они не смогут причинить ему физический вред, угрожать, пугать детей или заниматься вандализмом в подъезде. Возможно, поэтому Гена так спокоен:
У Геннадия кредитка с щедрым беспроцентным периодом, и он еще ничего не просрочил. Но за несколько дней до даты первого платежа банк напоминает о себе — это называется преколлекшен.
Срок: за неделю до платежа.
Худшее, что может произойти: до Геннадия не дозвонятся, потому что банк не знает его актуальный телефон. Он забудет заплатить вовремя, испортит кредитную историю, заплатит штрафы.
Как предотвратить: позвонить в банк и попросить обновить анкету — внести новый адрес почты и телефон.
Если случилось: заплатить вовремя без напоминаний банка.
Где-то на девятнадцатом сезоне любимого сериала Геннадий все-таки просрочил платеж по кредиту. Банк пытается уладить дело сам: сотрудники звонят, шлют смс и напоминают о долге. Они пытаются узнать, почему Геннадий не смог заплатить вовремя, и предложить варианты решения проблемы.
Срок: зависит от банка, но в среднем 90 дней с момента просрочки.
Штрафы: зависят от кредитного договора. Обычно это разовый штраф 500–1000 Р и плюс 20 процентных пунктов к ставке на следующий месяц. Геннадий брал кредит под 30% годовых, значит, в следующем месяце заплатит по ставке 50% годовых.
Худшее, что может произойти: испортится кредитная история. Если Геннадий не возьмет трубку, банк позвонит на работу или домой. О долге могут узнать начальник, коллеги и теща.
Как предотвратить: заплатить вовремя или позвонить в банк и заранее предупредить, что придется задержать платеж. Банк может предоставить отсрочку, тогда кредитная история не пострадает.
Если случилось: заплатить долг или попросить отсрочку.
Если деньги не поступают в срок, программа занесет Геннадия в список неблагонадежных — в следующий раз будет сложнее получить отсрочку. Эта система работает автоматически, обмануть или обойти ее невозможно. Лучше не давать пустых обещаний, а называть реалистичные сроки платежа.
Отговорки кредитных должников
Срок: зависит от политики конкретного банка. Иногда банк передает долг коллекторскому агентству, оно пытается вытрясти из должника деньги несколько месяцев или 2−3 года. А иногда банк пропускает эту стадию и сразу передает дело в суд.
Штрафы: за каждый месяц просрочки все еще начисляются штрафы: те же 500−1000 Р и плюс 20 процентных пунктов к ставке.
Худшее, что может произойти: долг попадет к жестким коллекторам, они нагрубят Геннадию по телефону, придут домой. Все это не противоречит закону.
Как предотвратить: заплатить долг или попросить реструктуризацию, пока долг еще в мягком периоде.
Если случилось: позвонить в банк и спросить, кому теперь принадлежит долг. Потом общаться только с владельцем долга, попросить у него реструктуризацию.
Часто банк оставляет долг себе, а коллекторов нанимает, чтобы его вытрясать. В таком случае с коллектором общаться бесполезно — он не вправе согласовывать реструктуризацию, он уполномочен только трясти. Стоит поблагодарить коллектора, а потом позвонить в банк и поговорить о реструктуризации.
Иногда банки продают долги коллекторским агентствам. В этом случае агентство действует не как наемник, а как полноправный хозяин кредита . В таком случае клиент должен уже не банку, а агентству. Стоит обсудить с ним график погашения долга.
Геннадий игнорирует коллекторов, поэтому банк передает дело в суд. Геннадий получает сначала последнее предупреждение от банка, а потом и официальную повестку.
Большинство судов над должниками проходят без присутствия сторон: все бумаги у судьи есть, разговаривать особо не о чем. Геннадию стоит прийти лично и с адвокатом, только если он собирается рассказать в суде об особых обстоятельствах.
Срок: обычно от последнего предупреждения до суда проходит от 1,5 до 3 месяцев.
Штрафы: пока дело в суде, штрафы обычно не начисляются. Судебная пошлина — 1−2% от долга, но не меньше 1500 Р : ее платит тот, кто проигрывает суд. Адвокат обойдется минимум в 10 000 рублей, но его нанимать не обязательно.
Худшее, что может произойти: Геннадий проиграет. А он наверняка проиграет, если добровольно подписал кредитный договор. Суд обяжет Геннадия погасить сумму кредита, проценты, штрафы и судебную пошлину.
Как предотвратить: заплатить долг или обсудить проблему с банком, пока он не обратился в суд. Он тоже не заинтересован в суде, потому что хочет уладить проблему как можно быстрее.
Если случилось: нанять адвоката и попробовать убедить суд отменить или сократить финансовые санкции. Такое иногда случается. Это значит, что после суда Геннадий выплатит только сумму кредита и проценты, а штрафы спишутся лишь частично.
Еще суд может назначить Геннадию мягкие условия погашения долга — например, не одноразовой выплатой, а ежемесячными платежами и только после того, как Геннадий найдет официальную работу и досмотрит сериал.
Чтобы суд сделал такие поблажки, нужно доказать, что у Геннадия особые обстоятельства: потерял работу, получил травму или у него сгорел дом. Но те же уступки банк может сделать сам и без суда, если вовремя с ним связаться.
Геннадий не явился в суд, проиграл и не заплатил вовремя установленную судом сумму. Долг передают приставам.
Срок: обычно волокита длится от 1,5 до 3 месяцев.
Штрафы: исполнительский сбор — 7% от суммы долга, но не меньше 1000 рублей.
Худшее, что может произойти: С банковского счета пропадут деньги — их заберут в счет долга. Приставы придут домой к Геннадию арестовывать имущество.
Арестованное имущество пойдет на торги. Единственное жилье за долги не отберут, но в остальном приставы безжалостны: арестуют машину, обручальное колечко и даже породистого кота, который почему-то у Геннадия есть.
Также возможно, что Геннадия не пустят за границу — остановят прямо в аэропорту, несмотря на билеты и визу. Но, судя по тому, что он все еще смотрит сериал, он и сам не хочет путешествовать.
Еще приставы могли прийти на работу к Геннадию — потребовать у работодателя вычитать деньги из зарплаты. Но у Гены нет работы.
Как предотвратить: найти деньги для выплаты долга. Дожидаться приставов нет смысла: они продадут все имущество без разбора и по цене ниже, чем если продать самостоятельно.
Если случилось: когда приставы взялись за счета и имущество Геннадия, от него уже ничего не зависит.
Советуем не доводить до пристава и решать все вопросы с долгами еще когда они в банке. Банки заинтересованы в том, чтобы вы спокойно отдали долг, поэтому они с большой вероятностью пойдут навстречу.
Помните, что коллекторы в официальных банках не так страшны, как то, что бывает после них — суды и приставы. Коллектор может вспылить или нагрубить, но он не причинит вам вреда. А пристав может быть учтив и с вежливой улыбкой забрать у вас драгоценности, технику и машину. Лучше не доводить.
В следующий раз я расскажу, как договориться с коллекторами об отсрочке или реструктуризации долга.
Подписывая договор кредитования, вы обязуетесь вернуть долг. Невыполнение обязательств грозит не просто штрафом и начислением повышенной пени, но и судами, а также появлением в вашей жизни коллекторов. Как вести себя, если долг накопился, а погасить его нет денег.
Кто может требовать возврат долга
Сразу определим организации, которые имеют полное право взыскивать задолженность по кредитам или займам. К ним относятся:
- Кредитор — банк или МФО, где был взят кредит;
- Новый кредитор — банк или коллекторское агентство, которые купили долг;
- Юридические и правовые организации, которые представляют интересы кредитора и проводят взыскание долга через суд;
- Арбитражные управляющие — специалисты по возврату кредитной задолженности через суд или иными способами.
А кто такой коллектор? Это посредник между организацией, которой вы задолжали, и вами. С ним можно столкнуться на досудебной стадии разбирательства.
Любые другие организации не имеют права требовать от вас возврат долга. Если вас пытаются принудить выплатить деньги частные лица и организации, не входящие в перечень, смело обращайтесь с заявлением в полицию.
Виды взыскания задолженности
Теперь рассмотрим законные на территории России виды взыскания задолженности.
Досудебное взыскание
Досудебным взысканием занимается банк-кредитор. Сотрудники банка вместе с должником ищут приемлемые способы возврата долга. Досудебное взыскание состоит из следующего общения:
В случае досудебного взыскания долга кредитор напрямую связывается с заемщиком и обсуждает процедуру возврата денег без привлечения суда. Результатом переговоров может стать реструктуризация долга, продление срока возврата или другие решения. Это самый приемлемый способ возврата кредита как для банка, так и для должника. И если у вас накопился долг, лучше решить проблему с банком без привлечения третьих лиц.
Судебное взыскание
Банк-кредитор обращается в суд с заявлением о возврате долга. В ходе разбирательства судья может принять сторону заемщика или кредитора. Если договор кредитования заключен верно, то суд всегда примет сторону банка и обяжет вас вернуть долг в назначенный срок.
По решению суда банк получит исполнительный лист и передаст его судебным приставам.
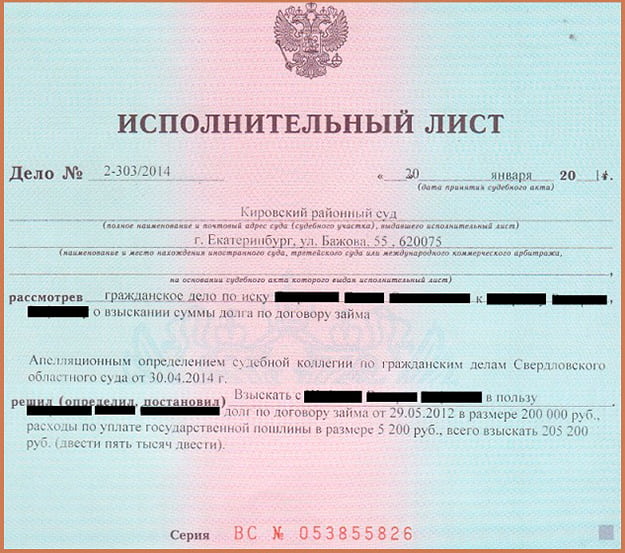
Чтобы вернуть долг банку, приставы могут:
- Арестовать ваше жилье и транспорт;
- Арестовать и продать на аукционе бытовую технику и ценные вещи. Вырученные деньги уйдут на погашение долга.
Внесудебное взыскание
Банк-кредитор может передать долг другим организациям, которые займутся его взысканием. Это могут быть другие банки или МФО, а также коллекторские агентства, арбитражные специалисты (сотрудники юридических компаний) которые специализируются исключительно на взыскании задолженностей.
Половина полученных с вас денег уйдет на погашение долга перед банком-заемщиком, вторая — на оплату услуг организаций, которые занимаются взысканием долга.
Принудительное взыскание
Принудительно отбирать имущество у должника могут судебные приставы, которые по решению суда опишут и конфискуют имущество или ценные вещи, а также коллекторские агентства.
Принудительные взыскания проводят только после решения суда. Без решения принудительно описывать и арестовывать имущество нельзя.
После вступления в силу решения суда должнику обозначат срок, в который он должен вернуть средства банку или МФО. Если этого не происходит, то начинается процедура принудительного взыскания, которую проводят судебные приставы.
Как проходит принудительное взыскание
- Арест имущества. Судебные приставы могут арестовать имущество, которое принадлежит должнику. То есть вас лишат права распоряжаться квартирой, дачей, машиной или чем-то еще. После судебных разбирательств арестованное имущество могут продать на торгах или передать в собственность банка-кредитора.
- Удержание части зарплаты или пенсии. Суд может обязать работодателя или государственные органы удерживать часть суммы из заработной платы или пенсии должника в счет погашения.
- Лишение прав на имущество. К примеру, должник распоряжается ценными бумагами и акциями, которые могут быть конфискованы в пользу банка.
- Иностранные граждане, которые не вернули долг, могут быть выдворены за пределы РФ.
Имущество, которое арестовать нельзя
- Материнский капитал, пособия по рождению ребенка и другие выплаты матерям;
- Любое имущество, которое принадлежит родственникам должника;
- Жилье (дом, земельный участок, квартира), если они являются единственным местом проживания должника;
- Продукты питания;
- Оборудование и технику, которая необходима для работы.
Методы взыскания задолженности
Когда речь заходит о коллекторах и судебных приставах, то многие заемщики вспоминают ужасы, которые регулярно показывают по телевидению. Действительно, некоторые коллекторские агентства действуют незаконными методами, а это повод заявить на них в суд.
Законные методы
Закон разрешает следующие методы взыскания задолженности:
Незаконные методы
Сейчас вы узнаете, когда и сколько раз в день могут звонить коллекторы, сотрудники банка и другие уполномоченные люди.
К незаконным методам относятся:
- Любые контакты коллекторов или сотрудников банка с 22:00 до 8:00;
- Любые контакты в праздничные дни до 09:00 и после 23:00;
- Личные встречи с должником больше 1 раза в неделю;
- Угрозы и оскорбления;
- Давление на близких заемщика, его родственников и детей;
- Распространение неправдивой информации о заемщике в социальных сетях или других информационных источниках;
- Нанесение вреда имуществу.
Внимание! Если вы столкнулись хотя бы с одним видом незаконного взыскания долга со стороны коллекторов, немедленно обращайтесь в полицию с соответствующим заявлением. Не ждите, что коллекторы одумаются и прекратят терроризировать вашу семью и вас.
У банков существует ряд мер, которые они задействуют для взыскания долгов по кредитным обязательствам.
Как банк взыскивает долги с маленькой просрочкой?

При просрочке платежа сроком в 1-2 месяца, кредитор может задействовать следующие способы общения с должником:
Напоминания в виде звонков самому должнику, его семье, личные встречи – незаконны. При возникновении неправомерных действий со стороны представителей банка, должник имеет право подать в суд. Кредитных обязательств инцидент не отменяет.
Как банки взыскивают долги по кредитам? Обновленные данные 2022 года.
В случае, если вышеуказанные действия не возымели результата, банк действует на свое усмотрение одним из следующих способов:
- Предъявляет досудебную претензию должнику. Это официальный документ-извещение, в котором банк указывает на конкретные пункты нарушения договора заемщиком и предлагает разрешить ситуацию путем заключения иного договора. Заемщик должен ответить на претензию в 14 дневный срок. После чего, он должен посетить офис банка и заключить новое соглашение, или банк перейдет к другим мерам взыскания;
- Подает исковое заявление. Согласно правилам, должник должен быть информирован о передаче дела в суд, поэтому копия иска в обязательном порядке должна быть отправлена заемщику. Для последнего обязательным является посещение первого заседания суда. После объявления решения по делу, заемщик вправе его обжаловать;
- С 2019 года банки имеют право взыскивать задолженность при помощи исполнительной службы приставов в обход инстанции суда. Для этого факт задолженности должен быть заверен у нотариуса, и подтвержден должником. Ограничение этого пункта в том, что банк не может им воспользоваться для взыскания ипотечного или имущественного кредита.
Исполнительная служба приставов имеет право на обработку личных данных должника, а также на изыскание способов выплатить долг при помощи имущественных операций. То есть ряд собственности, подлежащей отчуждению, могут продать, а банковские счета заморозить.
Как банк может взыскать долг по кредиту при помощи коллекторов?
Передача долга коллекторам или использование их услуг не противоречит закону. Это регламентировано ст. 382 ГК РФ. Но заемщик должен быть осведомлен о том, что банк уступил свои права другому лицу, и возможность этой передачи должна быть предусмотрена договором кредитования. После этого коллекторское агентство действует на свое усмотрение:
- Пытается морально воздействовать на заемщика;
- Обращается в суд.
Полезные статьи

Как улучшить кредитную историю

Плохая кредитная история: исправлять или не обращать внимания

Как получить кредит после череды отказов
Может ли банк списать долг?
В некоторых ситуациях банки вынуждены списывать долги. Если:
- Заемщик признан нетрудоспособным или банкротом;
- Заемщик погиб, нет наследников, поручителей, созаемщиков — некому гасить долг;
- Срок давности по делу истек.
Установленный законом срок давности – 3 года. Считается он с момента окончания срока действия кредитного договора.
- Какие задачи цехи выполняли история 6 класс кратко
- Что такое отделка ткани кратко
- Что сделал шукшин для алтайского края кратко
- Что сделал кеннеди для сша кратко
- Что узнал мцыри о себе очутившись на свободе кратко
Источник: obrazovanie-gid.ru
Как банк проводит взыскание задолженности по кредиту через суд

Тема проблемных долгов стала особенно актуальной с началом последнего витка экономического кризиса. Люди теряют работу, их благосостояние ухудшается. Всё это ведёт к увеличению количества просроченных платежей. Что ждёт должника? Как ему себя вести с представителями частных и государственных структур?
Когда начинается иск
Иском является требование, которое одно лицо предъявляет другому в суде. Это может произойти в любой момент, когда кто-то сочтёт, что его права ущемлены. Исковое заявление может оказаться в суде уже на следующий месяц после неуплаты по графику. Однако необходимо учесть два важных момента.
Количество непогашенных кредитов в России не становится меньше. У банков просто нет таких ресурсов, чтобы по каждому случаю обращаться в суд. В суде же ходатайства должников о реструктуризации долга чаще всего рассматриваются положительно, поэтому банкам не выгодно туда обращаться.
Им гораздо проще продать долги каким-то третьим лицам. Исключение составляет лишь Сбербанк, руководство которого очень редко продаёт долги, но предпочитает отстаивать свои интересы самостоятельно.
Имеется и ещё один важный факт. Существует срок исковой давности по гражданским делам, который определён 196-ой статьёй ГК РФ — это три года с момента, который указан в статье 200-ой.
Это последнее значимое действие, которое не оставляет повода для сомнений. К примеру, если должник произвёл последнюю выплату по кредиту в декабре, то с этого момента начинает идти срок исковой давности. Отправка ему писем, даже посещение им офиса банка без оставления каких-либо подписей срок не меняют.
Банк может начать взыскание кредита через суд в любой момент после того, как выплаты прекратились, а кредит ещё не погашен. Может и через 10 лет после истечения срока исковой давности. Это уже дело ответчика обращаться к суду с ходатайством о прекращении судебного делопроизводства в связи с истечением срока исковой давности.
Так же следует иметь в виду, что в банках проблемной считают задолженность по которой не было никаких движений в течение 90 дней. Однако это не прописано ни в одном законе, но лишь рекомендовано банкам ЦБ РФ.
Работа службы безопасности
Она имеет реальный смысл только в том случае, если должнику предлагается что-то существенное. К примеру, написать заявление о реструктуризации долга в связи со сложным материальным положением. Иначе это обычное давление на психику.
В 2020 году в РФ был принят закон, который вступит в силу с 1 января 2020 года. Он регламентирует деятельность всех структур, которые работают по теме просроченных задолженностей, а значит и СБ банков тоже.
Они могут звонить строго в определённое время и не более двух раз в неделю, им запрещено скрывать номера телефонов и адрес электронной почты.
Так же в законе написано о том, что им запрещено угрожать и применять физическую силу. Будто бы кому-то можно угрожать или применять методы насилия.
Всё это сводится к попыткам досудебного урегулирования вопроса. Именно оно-то менее выгодно должнику, поскольку суд чаще всего отметает пени и штрафы, а проценты начисляются на дату подачи заявления в суд. Бывает и такое, что суд оставляет только основное тело долга.
Это в случае, если ответчик сможет грамотно и убедительно доказать, что находится в трудном с экономической точки зрения положении.
Процедура взыскание кредита через суд
Парадоксально, но российские заёмщики чаще всего панически боятся суда, хотя он для них в подавляющем большинстве случаев является наилучшим выходом, если долг по кредиту вернуть не получается.
Юристы банка могут пойти двумя путями и просить суд либо назначить судебный приказ, либо провести обычное заседание. Приказ не выгоден должнику, так как всё решается без него. Если уведомление о том, что приказ есть пришло по почте или его принесли приставы, то нужно немедленно написать заявление об его отмене.
В качестве причины можно указать несогласие с процентами по кредиту или штрафами. Важно составить его в трёх экземплярах.
Два отправить в тот мировой суд, который вынес приказ, а один тому, кто обратился в суд. Отправить прошения лучше всего по почте.
Возможна и отмена приказа, который уже вступил в силу. Это делается с помощью подачи в мировой суд, который вынес приказ возражения вместе с просьбой о восстановлении пропущенных отведённых законом на обжалование дней.
Если же происходит обычное судебное заседание, то должник вправе просить о применении статьи 333-ей ГК РФ, которая регламентирует снижение финансового бремени. На её основании вполне реально оставить только тело долга и проценты, какими они были на момент подписания договора.
В остальном процедура ничем не отличается от всех других по гражданским делам.
Видео: Новый закон
Чем грозит просрочка
В настоящий момент банки и так называемые коллекторские агентства создали образ недобросовестного должника, который представляет собой либо афериста и тунеядца, либо несчастную жертву коллекторов.
По статистике более 40% лиц, которые когда-либо брали кредиты, хоть раз но что-то просрочили.
Ничего драматического и выходящего за рамки тут нет. Из графика платежей выбиваются не только граждане, но даже компании и государства. В макроэкономике это влечёт за собой дефолт, а гражданина ждёт принудительное взыскание.
Судебные приставы могут арестовать и подвергнуть отчуждению какое-то имущество, может произойти арест банковских счетов и списание с них средств в счет уплаты долга, а так же запретят выезд за границу.
Официально ничего более без воли ответчика случиться не может. А вот он может ещё и попытаться признать себя банкротом. Правда, это тоже стоит денег.
Что касается имущества, то самым главным является недвижимость. Закон накладывает на приставов ряд ограничений. Они не могут подвергать отчуждению единственное жильё, а при списании денег со счета не могут использовать всю сумму. Они должны оставить прожиточный минимум.

Читать статью, все об оплате штрафов по постановлению об административном правонарушении.
Какими налогами облагаются дивиденды в 2020 году? Подробнее тут.
К делу приступают коллекторы
Сразу следует оговориться. Никаких коллекторов закон РФ не предусматривает. Официально они являются лицами, которые обладают правом истребования долга или правом получения залоговой собственности, денег или средств, которые будут выручены с помощью продажи имущества должника. «Коллекторы» — это условный, разговорный термин.
Они могут действовать на основании агентского договора или договора цессии. Первый вариант даёт им право лишь истребовать долги. Они становятся правомочными представителями какого-то лица, но сами ответственных решений принимать не могут. Второй случай наиболее распространённый.
Он подразумевает, что коллекторы купили у банка долг целиком и вправе требовать его и потом получить то, что истребуют.
В результате принятия поправок 2020 года коллекторы и службы банков получили существенные ограничения в своей деятельности. Теперь они могут звонить только 2-а раза в неделю и строго в установленное время, не имеют права пользоваться служебными телефонами и назначать личные встречи чаще, чем два раза в неделю.
Иногда этот момент подаётся ими в искажённом виде. Слова «не чаще» трактуются так будто бы должник вообще обязан с ними встречаться.
В общем-то и до появления поправок никто не мог обязать гражданина общаться с представителями каких-то ООО. Теперь же он может отправить ещё и нотариально заверенное заказное письмо с текстом о том, что он отказывается от любых форм контакта.
Разумеется, для этого должник должен быть заблаговременно поставлен в известность о том, что банк уступил долг определённой компании с указанием её адреса. До получения такого можно ничего не делать.
В случае же подозрения на то, что коллекторы нарушают права гражданина следует обращаться в полицию, прокуратуру или суд.
Как приставы взыскивают долги
Служба судебных приставов отличается от коллекторов тем, что она официальная и действует на основании закона. После того, как вынесено судебное решение об этом ставится в известность должник, который в таком случае становится ответчиком.
Составляется исполнительный лист и начинается исполнительное делопроизводство.
В его рамках приставы могу наложить арест на имущество должника и его банковские счета, а впоследствии, если решение суда не выполняется более 90 дней, то выставить движимость или недвижимость на торги.
Что могут забрать
По закону отчуждению подлежит всё, кроме единственного жилья ответчика, если это не связано с ипотекой, и вещей, которые нужны ему для жизни и выполнении своих служебных обязанностей.
Так, если ответчик является частным таксистом и зарегистрировал свою деятельность в установленном законом порядке, то у него не могут забрать единственный автомобиль с опознавательными знаками такси. Не могут, но иногда забирают.
В таком случае ему надлежит отстаивать свои права в судебном порядке, путём подачи отдельного искового заявления. На судебных приставов тоже можно подавать в суд. Кроме этого есть возможность и подать жалобу в исполнительную службу.
Единственное жильё подлежит отчуждению только в том случае, если оно куплено по ипотеке. Процесс конфискации и реализации такового так же проходит через судебных приставов.
Для ответа на вопрос проще перечислить то, что забрать нельзя:
- Единственное жильё.
- Вещи, которые нужны для жизни.
- Предметы обихода.
- Вещи, которые нужны для выполнения служебных обязанностей.
Часто споры возникают вокруг холодильников, стиральных машин, микроволновых печей и подобного. Приставы считают, что без них можно обойтись. Граждане, что это предметы обихода.
Решаются эти противоречия только в суде, конечно если кто-то обратится с исковым заявлением.
Изъятие квартиры
Процедура изъятия квартиры достаточно проста. Официально это называется конфискацией. О том, что она будет происходить пристав обязан поставить должника в известность за 10 дней до оформления соответствующих документов.
Разумеется, это происходит лишь в том случае, если у заёмщика в собственности несколько квартир или домов.
С большим трудом подлежит отчуждению долевая собственность, или квартира в которой прописан ребёнок. Приставам придётся получить согласие попечительского совета, которое практически никогда не дадут.
Что делать, если суд по кредиту с банком состоялся без вас
Такое возможно в случае, если произошёл какой-то сбой с доставкой повестки или сотрудники суда халатно относятся к своим обязанностям и забывают её отослать.
О том, что суд состоялся и решение вынесено ответчик может узнать только от судебного пристава месяца через два после вынесения решения.
В любом случае нужно узнать название и адрес суда, а так же номер дела. Затем нужно прийти в суд и запросить дело. В ходе ознакомления следует сфотографировать все листы, чтобы можно было передать снимки адвокату или досконально изучить позже. Необходимо обратить внимание на то какое было вынесено решение — заочное или обычное.
Если слово «заочное» не встречается, то можно подать апелляционную жалобу в суд вышестоящей инстанции, а если решение было заочным, то нужно подавать заявление в этот же суд первой инстанции заявление об его отмене.
В заявлении уже указать причину. К примеру, ответчик не получил повестки или болел, тогда необходимо подтвердить это справкой от медиков.
В любом случае у гражданина есть 10 дней с момента, когда он узнал о том, что решение было вынесено, а не с момента его вынесения.

Читать статью, как провести оплату административного штрафа.
Какие сроки выплаты дивидендов в Газпроме за 2020 год? Ответ по ссылке.
О закрытии реестра в Норникель по дивидендам в 2020 году. Узнайте далее.
Из всего этого можно сделать несколько выводов.
- Во-первых, долг вернуть придётся. Самым простым способом принудительного взыскания является арест банковских счетов. Арестовать и списывать деньги приставы могут даже с кредитного.
- Во-вторых, заёмщику следует стремиться свести издержки к минимуму. Законодательство позволяет использовать некоторые приёмы для достижения этой цели.
- В-третьих, должнику следует иметь в виду, что вокруг проблемных долгов часто возникают ситуации, которые выходят за рамки правового поля.
Нужно сохранять бдительность и следить за тем, чтобы этого не происходило.
- В связи с частыми изменениями в законодательстве информация порой устаревает быстрее, чем мы успеваем ее обновлять на сайте.
- Все случаи очень индивидуальны и зависят от множества факторов. Базовая информация не гарантирует решение именно Ваших проблем.
Поэтому для вас круглосуточно работают БЕСПЛАТНЫЕ эксперты-консультанты!
- Задайте вопрос через форму (внизу), либо через онлайн-чат
- Позвоните на горячую линию:
- Москва и Область —
- Санкт-Петербург и область —
- Регионы —
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ.
Источник: biznes-delo.ru
Банки хотят взыскивать долги без суда. Как с ними бороться?
Начальник юридического отдела Федеральной нотариальной палаты Александр Сагин рассказал Лайфу, что нужно делать, если банк будет злоупотреблять правом на внесудебное взыскание.
Банки готовятся взыскивать долги со своих заёмщиков без суда. Сделать это несложно, воспользовавшись правом, которое им дают поправки в закон об «Основах нотариальной деятельности». Суть проста: если в договоре есть пункт о возможности взыскивать просрочку по розничным кредитам без суда на основании исполнительной надписи нотариуса, получить такую надпись по закону можно, если просрочка по кредиту составляет более двух месяцев. После этого, минуя суд, долг передаётся на взыскание к судебным приставам. Как защитить свои права, если в кредитном договоре есть такой пункт?
Шаг 1. Банк обязан уведомить о бесспорном взыскании за 14 дней
Перед тем, как обратится к нотариусу, банк обязан сообщить об этом своему неплательщику, причём обязательно в письменном виде, и представить доказательство этого нотариусу. Тот обязан проверить, что клиент банка действительно был уведомлён об этом. Если этого не произошло, а нотариус выдал разрешение на бесспорное взыскание, то можно смело жаловаться в нотариальную палату — это халатность, весь ущерб от которой нотариус будет обязан возместить. А может и лишиться своей должности.
На этом этапе, если вы не согласны с требованием банка, то должны подать на него в суд. Если вы предъявите нотариусу доказательства того, что будет судебное разбирательство (например, копию иска в суд со штампом судебной экспедиции), то нотариальная надпись выдана не будет.
— Если есть спор о праве, и обжалуются действия банка в суде, то нотариус приостанавливает все нотариальные действия, — обещает начальник юридического отдела Федеральной нотариальной палаты Александр Сагин.

Шаг 2. Проверяем, какую задолженность взыскивает банк
По закону, через нотариальную надпись банк может взыскать деньги, которые были получены только по конкретному кредитному договору. Никаких задолженностей по кредитным картам и прочим овердрафтам через нотариуса взыскать нельзя. Кроме того, можно взыскать только «тело» кредита и «обычные» проценты.
Другие суммы, которые так любят начислять банки: «повышенные проценты в случае задержки платежей», штрафы и пени, без суда взыскивать нельзя. Конечно, они попытаются взыскать и их, но нотариус обязан будет внимательно это проверить и не давать своей надписи на эти суммы. Если этого не сделано, можно смело жаловаться в Нотариальную палату или суд.
Плюс в сумму бесспорного взыскания включается и нотариальный тариф: 0,5% от суммы долга, но не более 300 тысяч рублей.
Шаг 3. Нотариус обязан уведомить плательщика в течение трёх дней
Совершив нотариальную надпись, нотариус обязан в течение трёх дней сообщить об этом плательщику.
На этом этапе также можно приостановить будущее взыскание. Для этого опять придётся идти в суд, но вместе с иском необходимо подавать ходатайство об обеспечительных мерах — попросить судью приостановить бесспорное взыскание и запретить приставам совершать исполнительные действия по соответствующей исполнительной надписи. И, опять же, сообщить об этом нотариусу, который выдал эту надпись.
— Далее уже суд будет принимать решение: прав ли гражданин или не прав, — говорит Сагин. — Но гражданин должен понимать, если он идёт по надуманным основаниям, то тут есть риск: если основания надуманные, то как только он обращается в суд, банк предъявляет встречный иск в рамках этого судебного производства. И будет взыскивать и штрафы, и пени, и всё остальное. А в первом варианте банк может и пожертвовать штрафами и пениями.
Источник: life.ru