
Всех же достали баннеры, да? Авто с пробегом в кредит! В рассрочку! От 4,9% годовых! По двум документам! Зимняя резина в подарок! Решение за полчаса!
Подсказываем, куда надо на самом деле смотреть в договоре.
На часто задаваемые вопросы ответил эксперт по теме Александр Бердников, начальник отдела продаж компании «ВИЗАВИ ЭКСПЕРТ».
— Где брать кредит на б/у автомобиль?
Материалы по теме
—- Львиную долю подержанных автомобилей граждане покупают «с рук» у физлиц, таких же, как и они сами. Через официальных дилеров и других юрлиц реализуется не более 20% машин с пробегом.
Машины с пробегом и содействие в получении заемных средств предлагают и лизинговые компании, точнее, их подразделения, которые занимаются распродажей автомобилей, отозванных у недобросовестных клиентов, а также ломбарды и тому подобные учреждения. В чистоте и прозрачности продавца не поленитесь убедиться, затребовав документы и почитав отзывы в интернете.
КАК ВАС ОБМАНЫВАЮТ В АВТОСАЛОНЕ ? ОСНОВНЫЕ ОШИБКИ ПРИ ПОКУПКЕ В КРЕДИТ / КАК СЕБЯ ВЕСТИ АВТОСАЛОНЕ
Естественно, автокредит можно запросить в банке. Например, в том, где вы получаете зарплату, вам могут предложить более выгодную ставку. Но времени это займет значительно больше, а поблажек по каско и финансовой защите вашего кредита и дополнительных бонусов, которые готов предложить дилер, не ждите.
— А можно взять автокредит, чтобы купить машину у «физика»?
— Купить б/у автомобиль у физического лица с помощью автокредита, увы, не получится. В случае с дилером или другой компанией работает формула «Банк-Юрлицо», и все взаиморасчеты происходят между ними.
— Что выгоднее: копить или брать автокредит?
Материалы по теме
— Это зависит от многих факторов: стоимости желаемого автомобиля, недостающей суммы, вашего дохода — насколько он регулярен, стабилен и насколько соотносится с ценой машины мечты; экономической ситуации в стране; ставок по накопительным счетам (сравните их со ставками по автокредитам). Вы должны спросить себя, зачем вам нужен автомобиль, поможет ли он больше зарабатывать или, наоборот, заставит больше тратить? Готовы ли вы к тому, что из-за выплат по кредиту снизится уровень жизни? Может ли параллельно с автомобилем появиться новый источник дохода?
Однозначно не стоит копить деньги «в чулке», если, конечно, речь не идет о двух-трех месяцах, за которые вы сможете собрать нужную сумму.
Важно понимать, что кредит, который дается под залог имущества (в данном случае это автомобиль), будет дешевле беззалогового. Но, может быть, вы VIP-клиент банка и пользуетесь особыми условиями кредитования?
Впрочем, лучше всего одолжить деньги на неопределенный срок и без процентов у обеспеченных родственников или друзей.
— А, может, лучше потребительский взять?
— В этом случае вас не обяжут оформлять страховку каско. Но зато придется покупать страховку от несчастного случая и потери трудоспособности (полис страхования жизни) на весь период кредита — так называемую финансовую защиту, в который также может быть указан риск потери работы. Тарифная ставка по потребительскому кредиту на рынке начинается от 7,5%, а с финансовой защитой — уже от 9,5% годовых, и это в том случае, когда у клиента хорошая кредитная история и/или зарплатный проект в этом банке.
РАЗВОДЫ НА КРЕДИТАХ! КАК ПРАВИЛЬНО БРАТЬ КРЕДИТЫ И НА ЭТОМ ЗАРАБОТАТЬ?
Совет. При покупке машины с помощью автокредита вам понадобится внести первоначальный взнос, и чем он больше, тем выше вероятность одобрения заявки (имейте в виду, что на размер тарифной ставки это никак не повлияет). Но тут можно попытаться использовать два кредита: на аванс по автокредиту попробуйте взять потребительский.
Это может получиться выгоднее, чем безавансовый вариант. В чем разница? См. таблицы внизу статьи. Если вы уже пользуетесь заемными средствами, можно обратиться в банк с заявлением на рефинансирование всех действующих кредитов с учетом суммы на первоначальный взнос.
— Какие дополнительные затраты могут быть?
Материалы по теме
— Поскольку кредитный автомобиль будет находиться в залоге у банка, кредитор как залогодержатель потребует оформить полис каско на основные риски: угон (хищение) и полная конструктивная гибель ТС (тоталь, или тотальная гибель ТС — когда стоимость восстановительного ремонта автомобиля превышает или равна 70% от его страховой стоимости). В каких-то случаях, если такое оговорено условиями банка, вам предложат заключить страховой договор самостоятельно, но обычно займодатель предлагает выбрать вариант страховки каско из своего списка. Возможно, речь пойдет о якобы выгодном «неполном» или «усеченном» каско. Не верьте. Потому что по факту, когда анкета с данными клиента будет заполнена, вместо заявленных банком в рекламном проспекте или на сайте 2,5% годовых по автокредиту вы увидите, что процентная ставка увеличилась до 11–14%, а это говорит о скрытых платежах и содержится в том самом «мелком шрифте» в договоре.
Чтобы высчитать, сколько вы на самом деле переплачиваете по кредиту, нужно умножить ежемесячный платеж на общее количество месяцев кредита и вычесть сумму кредита. То, что осталось, — переплата, в которую помимо процентов по кредиту могли включить еще и страхование жизни на весь срок кредита, и стоимость каско как минимум на первый год.
— Где есть возможность сэкономить?
— Кредитные менеджеры, работающие у официальных дилеров, замотивированы на то, чтобы включить в тело кредита как можно больше дополнительных услуг. Помимо различных страховок и финансовых гарантий, предлагают всевозможные карты типа «Помощь на дорогах» и «Сервисные карты», благодаря которым, как они утверждают, можно всегда получить юридическую, сервисную и практическую помощь прямо на дороге в любом регионе.
При оформлении автокредита у дилера вам продемонстрируют, что эти «плюшки», хотя и увеличивают тело кредита, реально снижают тарифную ставку. Дело в том, что продавцы имеют хорошую дельту на ставки, а это позволяет пусть незначительно, но уменьшить ежемесячный платеж.
Еще один плюс покупки б/у автомобиля у официального дилера состоит в том, что вопросы по автокредиту решаются и согласовываются на месте в автосалоне, в банк ехать не потребуется, да и поиск подходящих вариантов и заполнение бумаг возьмет на себя сотрудник дилера или брокерской компании, с которой у него заключен договор.
ВЫВОДЫ
Александр Бердников, начальник отдела продаж компании «ВИЗАВИ ЭКСПЕРТ»
Александр Бердников, начальник отдела продаж компании «ВИЗАВИ ЭКСПЕРТ»
Покупка автомобиля у официального дилера с помощью автокредита предполагает тарифную ставку от 11% плюс наполнение в виде каско по льготным ставкам, финансовой гарантии, сервисных карт, что особенно ценно в больших городах, где много мелких ДТП из-за плотного трафика, автоподстав и автовладельцев с левыми полисами ОСАГО.
Если вам такое изобилие не нужно, то, конечно же, покупайте машину с помощью потребительского кредита — от 9,5%, по факту 10–11% с финансовой гарантией (без таковой ставка будет выше).
Впрочем, вот собственный пример. Мой банк (находится в топ-10 по ключевым показателям банковской деятельности среди российских банков), где у меня зарплатный проект и в котором я несколько раз уже брал кредиты, считаясь благонадежным клиентом, одобрил мне потребительский кредит под 16% годовых. Пришлось искать другой банк.
В любом случае решение нужно принимать после проработки всех вариантов. Для начала возьмите калькулятор и просчитайте, какая схема для вас будет наиболее выгодной.
Почему мы будем покупать машины на вторичке и в кредит
По данным НБКИ (Национальное бюро кредитных историй), обобщившего статистику 4000 кредиторов, в 2019 году зафиксировано наибольшее с 2013 года количество автомобилей (новых и с пробегом), проданных в кредит, — 947,3 тыс., что на 11,9% больше по сравнению с 2018 годом.
При этом средняя цена автомобиля на вторичном рынке по стране в минувшем году составила 412 тысяч рублей, а средний размер автокредита вырос на 6,4% и достиг 787,2 тыс. рублей.
Растут и продажи машин с пробегом: в феврале 2020-го, по информации «Автостат Инфо», перепродано 361 207 подержанных автомобилей, что на 11% больше, чем в феврале прошлого года.
Для примера — два расчета по кредиту:
Skoda Octavia 2016–2017 г.в., средняя стоимость на вторичке — 850 000 рублей
Кол-во месяцев кредита
Сумма кредита, с первоначальным взносом 20%, в руб.
Процентная ставка банка (с условием, страхование жизни), в %
Сумма ежемесячного взноса, в руб.
Общая переплата, в руб.
Процентная ставка банка (без каких-либо условий), в %
Сумма ежемесячного взноса, в руб.
Общая переплата, в руб.
Источник: www.zr.ru
Юридическая социальная сеть

 6800
Почему автосалоны продают машины в кредит дешевле?
32 просмотрa
7 дочитываний
0 комментариев
На сегодня эта публикация уже заработала 0,15 рублей за дочитывания Зарабатывать

Покупка автомобиля требует значительных финансовых вложений, и если своих накоплений недостаточно, то на помощь приходит автокредит. Покупатель сразу же может пользоваться автомобилем, а оплату вносить равными частями в течение нескольких лет. Автокредиты набирают популярность также по той причине, что стоимость автомобиля может быть значительно ниже, чем при наличном расчете. Нередко автосалоны снижают цену на автомобиль, приобретенный в кредит.
Почему кредит выгоден автодилерам
Менеджер автосалона предлагает купить автомобиль в кредит, завлекая тем, что предоставят скидку, равную по стоимости полису КАСКО. Такое щедрое предложение может ввести в состояние эйфории, ведь сэкономить солидную сумму всегда приятно. В то же время могут возникнуть сомнения в честности продавца и отсутствии подводных камней. Вдруг необдуманное решение приведет к серьезным проблемам и дополнительным расходам.
На первый взгляд может показаться, что автосалону совершенно безразлично каким способом клиент приобретет авто – в кредит или за наличные. Салон и в том, и в другом случае получает сразу всю сумму целиком.
В то же время банку необходимо кому-то продавать свои кредиты, поэтому они предлагают салону различные бонусы за активные продажи их продуктов. Таким же образом дело обстоит и со страховыми компаниями. За каждую оформленную страховку салон получает своё вознаграждение, которое значительно превосходит прибыль при продаже авто за наличный расчет.
Например, за продажу авто стоимостью 500 тысяч рублей, автосалон получит прибыль от 20 до 30 тысяч. На этом вознаграждение ограничивается, а если клиент попросит скидку, то прибыль может оказаться еще меньше.
В случае с оформлением автокредита салону перепадает вознаграждение от 2% до 10% от стоимости кредита. При аналогичной стоимости авто 500 тысяч руб. салон может получить до 50000 руб.
В свою очередь оформление автокредита невозможно без оформления страхования жизни и здоровья. Здесь уже страховая компания выплачивает салону часть суммы, которую вносит покупатель.
Дополнительное вознаграждение салоны получают за полисы КАСКО и ОСАГО. Если сложить воедино все бонусы от банков и страховых компаний, то становится видно, что прибыль автосалона возрастает при продаже авто по кредитной программе.
В среднем вознаграждение от страховой компании составляет от 45% до 85% от платежа клиента. И важно отметить, что это не щедрость страховых компаний, а начальная накрутка автосалона.
Именно поэтому банки делают скидку при продаже авто в кредит. Клиента привлекает сниженная стоимость, а автосалон получает возможность получить повышенную прибыль за счет продажи дополнительных услуг и расширения чека.
Если у покупателя есть наличная сумма для покупки машины, и он планирует оформить КАСКО на новый автомобиль, не строит вестись на скидку при покупке в кредит. Стоит сравнить цену полиса в салоне и в офисе страховой. Иногда разница более 50%, когда как переплата за полис в салоне и процентов банку может быть выше предлагаемой скидки.
По оценке специалистов кредитных бюро количество досрочных погашений по автокредитам в течение 30 дней после заключения договора в среднем выросло в 2,5 раза.
Это объясняется тем, что даже при наличии всей суммы на руках, клиенты делают выбор в пользу автокредита, чтобы получить скидку от дилера. В ряде случаев автосалоны не оставляют клиенту выбора, выставляя автомобиль на продажу только в кредит.
В то же время банк рассчитывает на то, что клиент после оформления кредита передумает досрочно его погашать. Возможно, он захочет потратить свои деньги на другую покупку, решив, что ежемесячный платеж не станет тяжелой ношей.
Помимо той скидки, которую предложил салон за покупку автомобиля в кредит, можно получить дополнительное предложение. В последнее время на рынке отмечался спад покупательской активности. Чтобы привлечь покупателей производитель может предложить скидку на определенную модель, либо предложить льготную программу кредитования.
Субсидирование можно получить от государства. Например, по программам «Первый автомобиль» или «Семейный автомобиль» молодые семьи могли обзавестись первым авто по сниженной цене.
Автосалоны зарабатывают не столько на продаже самих автомобилей, сколько на сопутствующих услугах и кредитах, выполняя агентские обязанности. В интересах дилера склонить клиента к оформлению авто в кредит, показать выгоду и преимущества такой покупки и продать сопутствующие услуги.
Страховые компании и банки делятся своей прибылью в целях привлечь как можно больше клиентов и продать свои услуги. Они готовы пожертWowать частью вознаграждения, но увеличить базу клиентов.
Клиент в свою очередь может приобрести авто с выгодой. При покупке авто среднего ценового сегмента размер скидки может составить от 50 до 100 тысяч рублей. Автомобиль премиум класса может обойтись дешевле на 200 тысяч рублей. Если у потенциального покупателя нет всей суммы, ему в любом случае придется воспользоваться услугами банка. Если нужная сумма есть на руках, то воспользовавшись скидкой, клиент в ближайшее время может погасить кредит с минимальными издержками.
Источник: www.9111.ru
Как не переплатить при покупке новой машины: секреты официального дилера
Покупка нового автомобиля — целое приключение: выбор и поиск, торги, поездки от дилера к дилеру, оплата. На каждом этапе легко утратить бдительность и согласиться на невыгодные условия. Рассказываем, к чему нужно быть готовым при покупке новой машины.
Реклама ГАЗ-21. Фото: diesel.elcat.kg
Кто покупал новую машину, знает: у официального дилера нет строгих цен. Стоимость зависит от времени года, модели и спроса на машины. Дилеры играют на этом: предлагают подарки при покупке и дают скидки. Покупателю может показаться, что он сторговался и купил машину дешевле, когда на самом деле переплатил. Важно разобраться в тонкостях покупки новой машины и не дать себя обмануть.
Вот что для этого нужно.
Понять, сколько должна стоить машина, и поторговаться
Полный размер
Рекламный плакат Лада 1600 в Германии. Источник: dubikvit.livejournal.com
У новых автомобилей есть рекомендованные розничные цены, а также «поддержка» — скидка на некоторые модели, которую меняют раз в месяц или квартал. Из-за этого непонятно, какова окончательная цена и какая может быть скидка. Причем цена может сильно отличаться от той, которую рекомендует производитель. Нужно ехать, торговаться и спрашивать. Результат зависит от величины города.
Областные центры. Дилеров мало, выбора у покупателей нет. Здесь не дают больших скидок, не делают подарков. Нужна машина — покупай.
Города-миллионники. Немного свободнее — можно сбить цену. Здесь дилеры «дружат» — договариваются друг с другом о минимальной цене.
Москва и Санкт-Петербург. Много дилеров, большая конкуренция, есть смысл побороться за клиента. Можно получить хорошую скидку или подарки. Правда, не на базовые модели.
В Москве потребуется несколько дней, чтобы объехать все салоны, но и предложение можно найти хорошее — ради него есть смысл приехать в большой город. Примерная схема: поинтересоваться машиной в одном автосалоне, а потом с этим предложением поехать в другой. Показать продавцам и спросить, не предложат ли они более выгодные условия. Потом заехать к следующему — и так, пока не найдёте хороший вариант.
CEBEP-SPB рассказывает про выбор и покупку BMW 3 серии целый детектив. Он попросил столичных товарищей из БМВ-клуба поездить по разным дилерам и поспрашивать цены. В итоге приехал за машиной из Санкт-Петербурга и купил автомобиль с выгодой 900 тысяч.
Полный размер
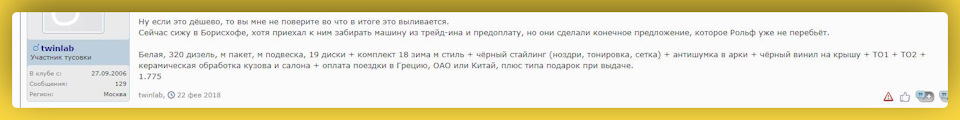
В «Борисхоффе» цена на машину с допами и поездкой заграницу — 1 775 000 рублей, хотя предложение на сайте — 2 370 000 рублей
Некоторые пользователи Драйва советуют немного приврать при торге: предложили машину за 900 тысяч, а ты говоришь, что покупаешь за 870. Способ только кажется рабочим. Продавцы знают, сколько должна стоить машина и максимальный размер скидки, — обман раскроют быстро.
Всё, что написано выше, не работает для машин в базовой комплектации. Чтобы выполнить план и получить премию, менеджер должен продать как можно больше дополнительного оборудования и услуг:
— Дополнительный комплект оригинального литья с резиной.
— Сеточки, подстаканники и фирменный коврик в багажник.
— Тонировку по ГОСТу.
— ОСАГО, каско и прочие страховые продукты.
— Сетку для защиты радиатора со снятием и установкой бампера.
— Бронирование оптики и бамперов плёнкой и многое другое.
Совсем здорово, если старую машину клиент сдаст в трейд-ин, а новую возьмёт в кредит. Каждый из этих пунктов — предмет переговоров. Если дилер не делает скидку, есть смысл договориться о подарке в виде оборудования или услуг.
Покупать только у официалов и смотреть на размер скидки
Выбираете новую машину — отправляйтесь к официальному дилеру. Неофициальные часто создают проблемы, темнят с договорами и обманывают. Таких компаний много в больших городах, их иногда путают с официальными представителями. Как правило, подобные автосалоны продают разные автомобили: рядом с Фокусом будет стоять Солярис, а за ними — Логан.
В блогах на DRIVE2 сотни историй про людей, которые в поисках интересного предложения зашли в автосалон и чуть не лишились денег. Примерный сценарий: человек находит в интернете дешёвую новую машину, менеджер подтверждает цену и даже предлагает оплатить билет, если ехать далеко. Почему бы не поехать ради машины, которая дешевле на 40%? В салоне найдут способ заработать на таком покупателе.
ДрайWowчанин-автоподборщик AvtoREVIZORRO рассказывает, как это происходит:
покупатель, который уверен, что всех перехитрил, идёт в кассу и отдаёт 420 тысяч рублей за новый Солярис, который на официальном сайте стоит 700 тысяч рублей. Возвращается к машине и не понимает, почему она закрыта и никто даже не думает выдавать ключи. Менеджер объясняет: «Солярис вам не принадлежит, и вообще вы договор читали?», — и уверяет, что если заплатить еще раз столько же, машину точно можно будет забрать. Не хватает? Автосалон с радостью предоставит вам кредит под 240% годовых.
— Вы хорошо ознакомились с договором? — спросили драйWowчанина сразу после подписания.
— Ну да, все понятно.
— Что понятно? — перебивает менеджер.
— Понятно, что стоимость авто 335 тысяч и что мы ее у вас покупаем.
— А вам понятен пункт договора 1.3, в котором сказано, что покупателю необходимо внести сумму торговой наценки в размере 21% от стоимости авто? — менеджер улыбается и указывает на договор.
Чтобы не дать себя обмануть, перед посещением автосалона важно проверить:
— Является ли автосалон официальным дилером. Если информации о салоне нет на официальном сайте автопроизводителя, в нём не стоит покупать автомобиль.
— Насколько адекватна цена. Компания размещает информацию о ценах на своем сайте. Цена, которая сильно ниже рекомендованной — повод задуматься.
Играть с ценами могут не только мошенники. «Главное чтобы клиент пришёл, а дальше как-нибудь разберемся», — думают руководители некоторых дилерских центров. На сайте такого продавца может быть опубликована акция на покупку автомобиля — скидка до 100 тысяч рублей. По телефону всё подтверждают: можно получить выгоду на машину в базовой комплектации. Но когда покупатель приходит в салон оказывается, что предложение уже не действует или все машины раскупили. Есть другие комплектации — заметно дороже.
Важно обращать внимание на звёздочки, мелкий шрифт. Сразу после того, как становится понятно, что предложение недействительно, останавливать любые беседы с менеджерами и идти к выходу.
Не заказывать, выбирать из того, что есть в наличии
Полный размер
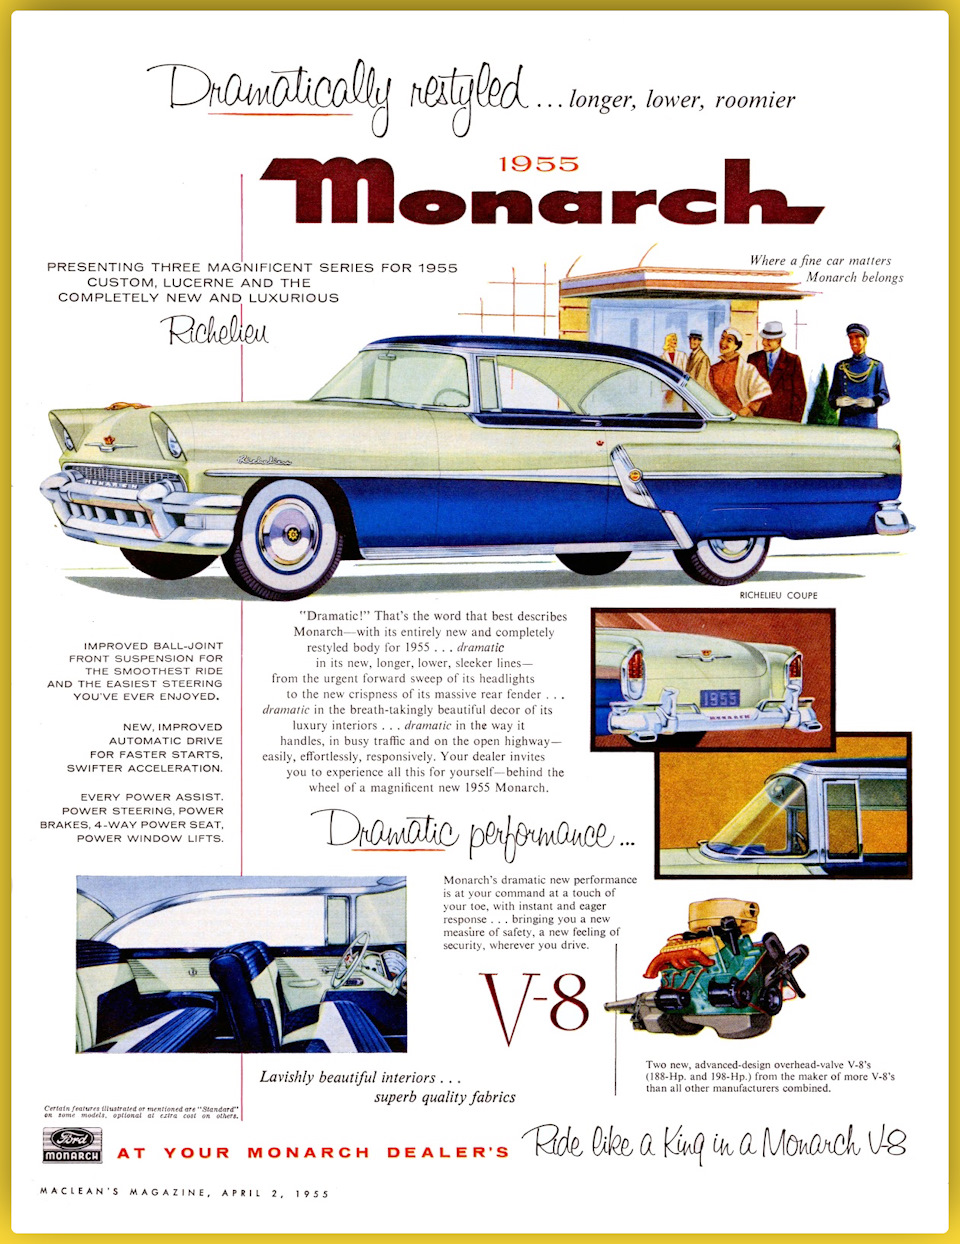
Реклама Ford Monarch 1955 года с акцентом на комплектацию. Фото: Paul Malon
Машины в дилерском центре постоянно в движении. Заказали на заводе — привезли на склад — продали клиенту — заказали новые. В такой схеме они не застаиваются на складе. Бывает, что покупатель комплектует автомобиль через конфигуратор: выбирает среднюю комплектацию, просит определённый цвет, светодиодную оптику, чёрный потолок и фирменное литьё с особым дизайном.
Для дилера это индивидуальный заказ — менеджер по умолчанию уверен, что машина будет продана именно этому покупателю. Он не готов делать скидки и даже коврики в салон будет продавать за полную стоимость. Можно рассчитывать только на скидку по программе трейд-ин и кредиту.
Если комплектация не ходовая, машина может задержаться. Чем дольше она стоит в салоне, тем больше теряет в цене. За продажу таких машин менеджеры могут получать особенные бонусы.
Чтобы сохранить постоянный оборот автомобилей, их нужно продавать быстро. Дилерскому центру выгоднее продать автомобиль со склада при первом визите клиента, чем заказывать его на заводе. Ждать поставку машины нужно от двух до шести месяцев. Это сильно замедляет общий цикл движения автомобилей в дилерском центре, да и клиент может передумать.
Поэтому часто менеджеры убеждают купить машину из того, что уже есть в наличии. Готовность купить автомобиль прямо сейчас можно использовать как дополнительный аргумент для снижения цены.
Такой принцип работает не всегда. Если новые машины хорошо берут без рекламы и подарков, договориться о скидке не получится. Могут даже завысить цену, пригрозить долгим ожиданием и настоять на покупке машины с избыточным и не всегда нужным покупателю дополнительным оборудованием. Для примера вспомним 2013 год и появление на рынке первого рестайлинга Рено Дастер.
Тогда покупателям предлагали взять самую полную комплектацию за 800 тысяч рублей в течение недели, либо подождать два-три месяца — и многие выбирали первый вариант. Всё это при цене 600 тысяч рублей за полноприводный вариант с кондиционером и музыкой. В подобной ситуации есть смысл подождать или присмотреться к автомобилям других моделей.
Расслабиться и улыбаться
Полный размер
Реклама новой Лада Самара. Источник: AcuraFill
Какой бы жесткой и изматывающей ни была гонка за хорошим предложением, стоит помнить про переговоры и личное общение. Не понадобится ничего, кроме доброжелательности, спокойствия и вежливости.
Итоговая выгода зависит от менеджера, с которым вы общались, — понравились ли вы, какое у него было настроение и другие мелочи. Поэтому важно общаться просто и по-дружески, не давить и ничего не требовать. Покупка машины — приятное приобретение, а не жесткие переговоры.
Как не переплатить. Выводы
— Узнайте примерные цены на нужные комплектации.
— Посетите несколько автосалонов. Если город небольшой, постарайтесь выбраться в город-миллионник.
— Не ищите нереально выгодных условий.
— Выбирайте машину только у официального дилера.
— Не заказывайте машину под себя, выбирайте из того, что есть в наличии.
— Улыбайтесь, общайтесь по-человечески и не грубите.
Наша страница на DRIVE2:
Источник: www.drive2.ru