
О внесении изменений в книгу покупок по действующим правилам вы можете узнать в разд. 12.6.1 «Внесение изменений (исправлений) в книгу покупок. Заполнение дополнительного листа книги покупок. Аннулирование счета-фактуры».
В случае необходимости внесения изменений в книгу покупок записи производятся в дополнительных листах, которые являются ее неотъемлемой частью (п. 7 Правил, утвержденных Постановлением N 914). Такая необходимость может возникнуть, например, при обнаружении ошибки в зарегистрированном ранее счете-фактуре или при составлении счета-фактуры в условных единицах (Письма Минфина России от 26.07.2011 N 03-07-11/196, от 23.07.2010 N 03-07-11/305).
Учтите, что в дополнительном листе вы можете только аннулировать ошибочный счет-фактуру. При этом записи об аннулировании производятся за тот квартал, в котором этот счет-фактура был зарегистрирован. О том, в каком налоговом периоде следует регистрировать исправленный счет-фактуру, в Правилах, утвержденных Постановлением N 914, ничего не сказано. Налоговые органы настаивают на том, чтобы исправленный счет-фактура регистрировался в том квартале, в котором он получен, так как право на налоговый вычет возникает именно в этом периоде. Суды в основном придерживаются противоположной позиции.
Как отозвать ЭСФ с ошибкой. Некорректная счёт фактура.
Более подробно указанный вопрос рассмотрен в разделе «В каком налоговом периоде покупатель (заказчик) вправе был применить вычет, если получен исправленный счет-фактура (по правилам, действовавшим до 2015 г.)».
Итак, при оформлении дополнительного листа вам необходимо сделать следующее:
1) в строку «Итого» перенести итоговые данные по графам 7, 8а, 8б, 9а, 9б, 10, 11а, 11б и 12 из книги покупок за налоговый период, в котором был зарегистрирован ошибочный счет-фактура;
2) по строке в графах 1 — 12 записать показатели ошибочного счета-фактуры, который аннулируется;
3) в строке «Всего» подвести итоги по графам 7, 8а, 8б, 9а, 9б, 10, 11а, 11б и 12 (из показателей строки «Итого» вычесть показатели записей ошибочного счета-фактуры);
4) показатели по строке «Всего» использовать для внесения изменений в налоговую декларацию.
Кроме того, необходимо учитывать некоторые особенности, если вы делаете аннулирующие записи в дополнительном листе книги покупок по «авансовому» счету-фактуре. А именно в графах 4, 6, 8а и 9а дополнительного листа вы должны проставить прочерки (предпоследний абзац Приложения N 4 к Правилам, утвержденным Постановлением N 914).
При внесении изменений в дополнительный лист книги покупок из показателей строки «Итого» вычитаются показатели подлежащих аннулированию записей по счетам-фактурам (последний абзац Приложения N 4 к Правилам, утвержденным Постановлением N 914).
Некоторые специалисты толкуют указанную фразу таким образом, что в дополнительном листе необходимо записывать реквизиты неправильного счета-фактуры, которые подлежат аннулированию, со знаком «минус».
Сторнирование счет-фактуры и подача корректирующей декларации по НДС в 1С
Однако в Правилах, утвержденных Постановлением N 914, знак «минус» как таковой в составе показателей дополнительного листа книги покупок не упоминается. Кроме того, в разъяснениях контролирующих органов не содержится информации о необходимости записывать указанные реквизиты со знаком «минус».
Например, организация «Бета» совершает как облагаемые, так и не облагаемые НДС операции. В январе 2011 г. организация приобрела оборудование стоимостью 236 000 руб. (в том числе НДС 36 000 руб.). Оборудование планируется использовать для операций, не облагаемых НДС. 24 января 2011 г. организация получила от продавца счет-фактуру от 19.01.2011 N 25 и ошибочно зарегистрировала его в книге покупок.
В декларации за I квартал организация заявила сумму НДС к вычету. 15 апреля 2011 г. главный бухгалтер обнаружил ошибку.
В данной ситуации организации следует 15 апреля 2011 г. заполнить дополнительный лист книги покупок за I квартал 2011 г., вписав туда показатели аннулируемого счета-фактуры от 19.01.2011 N 25.
Образец заполнения дополнительного листа книги покупок согласно Постановлению Правительства РФ от 02.12.2000 N 914 в случае, если аннулируется ошибочный счет-фактура, приведен в приложении 7 к разд. 12.8 «Порядок выставления счетов-фактур по прежней (старой) форме согласно Постановлению Правительства РФ N 914. Заполнение книг покупок и книг продаж. Ведение журналов учета полученных и выставленных счетов-фактур».
На практике может возникнуть ситуация, когда вы обнаружите, что в истекшем налоговом периоде не зарегистрировали полученный счет-фактуру. Как быть в таком случае, ведь у вас отсутствует ошибочный счет-фактура, а значит, аннулировать нечего?
Для этого вам следует:
1) в дополнительном листе записать незарегистрированный счет-фактуру;
2) к итоговым показателям дополнительного листа прибавить показатели зарегистрированного счета-фактуры.
Например, главный бухгалтер организации «Бета» 15 апреля 2011 г. обнаружил, что не зарегистрировал в книге покупок полученный 12 января 2011 г. счет-фактуру от 11.01.2011 N 37 на сумму 413 000 руб. (в том числе НДС 63 000 руб.).
В данной ситуации организации следует заполнить дополнительный лист книги покупок за I квартал 2011 г., вписав туда показатели счета-фактуры от 11.01.2011 N 37.
Образец заполнения дополнительного листа книги покупок согласно Постановлению Правительства РФ от 02.12.2000 N 914 в случае, если обнаружен незарегистрированный счет-фактура, приведен в приложении 8 к разд. 12.8 «Порядок выставления счетов-фактур по прежней (старой) форме согласно Постановлению Правительства РФ N 914. Заполнение книг покупок и книг продаж. Ведение журналов учета полученных и выставленных счетов-фактур».
За период, в отношении которого были внесены исправления в книгу покупок, нужно подать корректирующую декларацию (Письма Минфина России от 26.07.2011 N 03-07-11/196, от 23.07.2010 N 03-07-11/305).
Понравилась статья? Добавь ее в закладку (CTRL+D) и не забудь поделиться с друзьями:
Источник: studopedia.ru
Исправление ошибок в учете НДС: удаление документа поступления и аннулирование записи книги покупок

Организация ООО «Ромашка», применяющая общую систему налогообложения, в ноябре 2020 года обнаружила ошибочно отраженную в учете операцию по приобретению у поставщика услуг от 31.03.2020, следовательно, ошибочную регистрационную запись в книге покупок за 1 квартал 2020 года. Организация решила внести исправления в данные бухгалтерского и налогового учета, а также представить уточненную налоговую декларацию по НДС за 1 квартал 2020 года.
В рассматриваемом примере была ошибочно заявлена к вычету сумма НДС по услугам, следовательно, обнаруженная ошибка привела к занижению суммы налога, подлежащей уплате в бюджет в 1 квартале 2020 года.
Налогоплательщик в данном случае ОБЯЗАН внести необходимые изменения и представить в налоговый орган уточненную налоговую декларацию НДС за 1 квартал 2020 г. с дополнительным листом Книги покупок, аннулирующим ошибочную регистрационную запись.
Как правильно это отразить в программе «1С:Бухгалтерия 8 (3.0)»
1. Сторнируем документ поступления и входной НДС
Для этого в программе «1С:Бухгалтерия 8 (3.0)» регистрируем документ «Операция» с видом операции «Сторно документа» (раздел Операции — Операции, введенные вручную) (Рис. 1).


В документе указывается (Рис.2):
- Дата исправления допущенной ошибки;
- В поле «Сторнируемый документ» — соответствующий ошибочный документ поступления;
- Поле «Содержание» и табличная часть документа заполняются автоматически после выбора сторнируемого документа.
На второй закладке в регистр «НДС Предъявленный»автоматически вносится соответствующая сторнировочная запись. Эта запись нам не нужна, необходимо эту сторнировочную запись удалить (рис. 3).

2. Аннулируем ошибочную запись из книги покупок (вносим соответствующие сторнировочные записи в регистр «НДС Покупки»)
Данную операцию нужно отразить документом «Отражение НДС к вычету» (раздел — Операции, подраздел — НДС) по кнопке Создать (рис. 4).


На закладке «Главное» указываются следующие сведения:
- в поле «от» — дата исправления допущенной ошибки;
- в поле «Контрагент» — наименование контрагента;
- в поле «Договор» — сведения о договоре, в рамках которого осуществлялась операция;
- в поле «Документ расчетов» — соответствующий ошибочный документ поступления.
Нужно обратить внимание на то, что:
проставляются галки для всех указанных строк: «Использовать как запись книги покупок»; «Формировать проводки»; «Запись доп.листа за период»; «Использовать . как счет-фактуру»
После заполнения документа и простановки галок в строке «Счет-фактура» автоматически появляется ссылка на соответствующий документ «Счет-фактура полученный».
Далее на закладке «Товары и услуги» заполняем табличную часть по кнопке «Заполнить по расчетному документу» (рис.6)

Все значения в графах «Сумма», «НДС» и «Всего» заменяем на противоположные числа со знаком «-«. В поле «Событие» проверяем, чтобы было отражено значение «Предъявлен НДС к вычету» (рис. 7).

После проведения документа «Отражение НДС к вычету» будет сформирована cторниро-вочная бухгалтерская проводка:
- по дебету счета 68.02 и кредиту счета 19.04 — на сумму предъявленного ранее к вычету НДС.
Самое главное: в регистр «НДС Покупки» внесена соответствующая сторнировочная запись для отражения аннулирования записи по счету-фактуре в дополнительном листе книги покупок за 1 квартал 2020 года (рис. 8).

3. Проверяем запись об аннулировании по ошибочно выставленному счету-фактуре в дополнительном листе книги покупок за 1 квартал 2020 года (раздел Отчеты — подраздел НДС ) (рис. 9)

4. Формируем уточненную Декларацию НДС за 1 квартал 2020 г.
В уточненной декларации появится дополнительно Раздел 8 Приложение 1, в котором будут отражены сведения из дополнительного листа книги покупок (рис.10)

Надеемся, что данная информация поможет вам оперативно реагировать на важные изменения законодательства. В случае возникновения каких-либо вопросов по 1С вы всегда можете обратиться за поддержкой в компанию Контакт.
Источник: contact-vc.ru
Как аннулировать счет-фактуру
Если коммерсант отразил ошибочную информацию в книгах покупок или продаж, ему важно знать, как аннулировать счет-фактуру и скорректировать записи в этих книгах. Действия в этом случае зависят от периода, в котором имел место счет-фактура, требующий аннулирования, записи производятся в самих книгах или в дополнительных листах к ним.
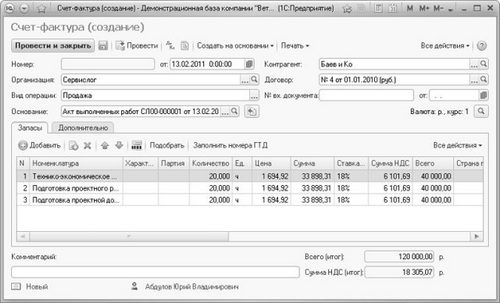
В любом случае данные в книге покупок и продаж (или доплистах) по аннулируемому счету-фактуре всегда приводятся со знаком минус.
Аннулированный и нулевой счет-фактура — в чем разница?
Нулевой счет-фактуру могут выставить коммерсанты, если они не применяют НДС (например, «упрощенцы»), по просьбе контрагента. При этом обязанность по выставлению нулевых счетов-фактур Налоговым кодексом для них не предусмотрена.
Разница между нулевыми и аннулированными счетами-фактурами заключается в налоговых последствиях. Так, если регистрировать в книге покупок или продаж нулевой счет-фактуру, последствий для коммерсанта никаких не будет; в случае же с аннулированным счетом-фактурой не все так просто…
Зачем аннулировать счет-фактуру
Всем свойственно ошибаться, поэтому ошибки в работе иногда возникают. Рассеянный бухгалтер может выставить счет-фактуру в адрес не того покупателя или ошибиться в его реквизитах. В любом случае ошибки нужно исправлять, но не всегда это делается одним и тем же способом.
К примеру, исходный счет-фактура содержит информацию, не соответствующую действительности, и это требует корректировок. Сразу возникает вопрос: как аннулировать счет-фактуру и существуют ли иные способы исправлений?
Случаи, когда можно обойтись без аннулирования, хотя исходный счет-фактура требует корректировок, перечислены в п. 5.2 ст. 169 НК РФ. Это происходит, например, при изменении стоимости товаров (работ, услуг) в связи с корректировкой их цены или количества.
При этом не возникает вопросов по поводу того, как аннулировать счет-фактуру, так как изменение налоговых обязательств покупателя и продавца будет отражаться в книгах покупок и продаж на основании корректировочного счета-фактуры. Важно помнить, что он не заменяет исходный счет-фактуру, а лишь вносит в него корректировки, то есть существование корректировочного счета-фактуры возможно только совместно с первоначальным.
Случаев, когда приходится аннулировать первоначальный счет-фактуру, немного: если продавец выставил отгрузочный счет-фактуру ошибочно или допустил ошибки в реквизитах, значимых для вычета НДС — в обоих случаях какой-то из сторон потребуется аннулировать исходный счет-фактуру. Поговорим теперь о том, как это правильно сделать.
Как правильно аннулировать счет-фактуру продавцу
Рассмотрим пример: ООО «Ромашка» в августе выставило в адрес ООО «Василек» счет-фактуру на отгрузку и отразило его в книге продаж за 3-й квартал, а на следующий день выяснилось, что фактически товар отгрузили в адрес ООО «Колосок» и менеджер этой компании не сразу обнаружил ошибку в полученном счете-фактуре.
Это обстоятельство никак не повлияло на итоговую сумму налога в книге продаж ООО «Ромашка». Потребовалось лишь оформить для ООО «Колосок» и зарегистрировать в книге продаж новый счет-фактуру и аннулировать ошибочный.
Для этого данные ошибочно выставленного в адрес ООО «Василек» счета-фактуры бухгалтер ООО «Ромашка» еще раз отразил в книге продаж (гр. 13а-19) со знаком минус (п. 3 правил заполнения дополнительного листа книги продаж), а счет-фактуру в адрес ООО «Колосок» отразил в обычном порядке.
Порядок регистрации счетов-фактур и действия по заполнению книг продаж и книг покупок (а также дополнительных листов к ним) указаны в правилах ведения книг покупок и книг продаж, утв. постановлением Правительства РФ от 26.12.2011 № 1137 о формах и правилах заполнения документов при расчетах по НДС.
Однако в рассматриваемой ситуации данные, представленные ООО «Ромашка» в приложении 9 к декларации по НДС за 3-й квартал, будут неверными и налоговые органы при обнаружении ошибки затребуют пояснения (п. 3 ст. 88 НК РФ). Предупредить запрос налоговиков можно, сформировав уточенную декларацию по НДС за 3-й квартал, добавив приложение 1 к разделу 9 «Сведения из дополнительных листов книги продаж».
Аннулирование счета-фактуры покупателем
В рассмотренном примере для ООО «Василек» и ООО «Колосок» аннулирование ошибочного счета-фактуры дополнительных проблем не создало, т.к. никаких записей в книгу покупок на основании этого счета-фактуры сделано не было.
Однако ситуации бывают разные: предположим, ошибочный счет-фактура в адрес ООО «Василек» вместе с массой других счетов-фактур попал в бухгалтерию ООО «Колосок», после чего рассеянный бухгалтер ООО «Колосок», отражая полученные счета-фактуры в книге покупок, по ошибке занес суммы из всех счетов-фактур в книгу покупок. В результате налоговый вычет за 3 квартал оказался завышен, что было обнаружено уже после подачи декларации.
В этом случае аннулировать счет-фактуру и исправлять книгу покупок придется уже покупателю — ООО «Колосок». Для этого бухгалтеру необходимо оформить дополнительный лист к книге покупок за 3 квартал, в котором в гр. 15 и 16 показатели ошибочного счета-фактуры внести со знаком минус (п. 5 правил заполнения доплиста книги покупок).
Затем нужно подать уточненку, предварительно доплатив налог и пени во избежание штрафа (п. 1 ст. 81 НК, п. 6 правил заполнения доплиста книги покупок).
Источник: dokzone.ru