
Задание. Определите, с помощью какого вида учета получена приведенная ниже информация. Дополнительно придумайте по три примера и заполните таблицу.
Классификация учетной информации
| Информация по данным статистического учета | Информация по данным оперативного учета | Информация по данным бухгалтерского учета |
1. Запись в трудовой книжке о переводе работника на другую должность.
2. Сумма авансовых платежей полученных за квартал.
3. Фактическая себестоимость готовой продукции за год.
4. Количество животных, получивших медицинский препарат.
5. Индекс инфляции за год.
6. Сумма налога, предназначенная для уплаты в бюджет.
7. Количество путевок в летний оздоровительный лагерь.
8. Задолженность по выплате заработной платы работникам предприятия.
9. Сумма валового национального продукта за год.
Задача 1.3
Задание. Определите, к какому законодательному уровню относятся следующие документы.
ООО: игра по новым правилам
2. «Положение о порядке ведения кассовых операций с банкнотами и монетой Банка России на территории Российской Федерации» (утв. Банком России 12.10.2011 N 373-П)_________________________________________
3. Приказ о приеме на работу _______________________________________
4. Федеральный закон «Об акционерных обществах» ___________________
5. Штатное расписание_____________________________________________
6. Трудовой кодекс Российской Федерации____________________________
7. Положение по бухгалтерскому учету «Учетная политика организации» ПБУ 1/2008 _______________________________________________________
8. Инструкция о применении плана счетов бухгалтерского учета__________
9. Гражданский кодекс Российской Федерации_________________________
10. Постановление Фонда социального страхования «Об утверждении Инструкции о порядке учета и расходования средств обязательного социального страхования РФ» ___________________________________________
11. Федеральный закон «Об обязательном пенсионном страховании в Российской Федерации» ___________________________________________
12. Налоговый кодекс Российской Федерации______________________
13. Устав предприятия_________________________________________
14. Федеральный закон «О государственных пособиях гражданам, имеющих детей» ____________________________________________________
15. Постановление Правительства Российской Федерации «Об особенностях порядка исчисления среднего заработка» ________________________
Задача 1.4
Задание. Определите, какие измерители используются в каждом случае.
4. Расчет себестоимости готовой продукции––––––––––––––––––––––––––––
Задача 1.5
Задание. Изобразите в виде схемы функции бухгалтерского учета
Задача 1.6
Задание. Запишите в таблицу требования, предъявляемые к бухгалтерскому учету, к учетной политике
| Требования | |
| к бухгалтерскому учету | к учетной политике |
Структура национальной экономики: сферы, секторы, комплексы
Задача 2.1
Задание. Запишите в таблицу, что является предметом бухгалтерского учета и перечислите элементы метода бухгалтерского учета
| Предмет | Метод |
Задача 2.2
Задание. Приведите примеры хозяйственных средств по составу и размещению, а также источники их образования
| Хозяйственные средства по составу и размещению | Источники образования хозяйственных средств |
Задача 2.3
| Внеоборотные активы | Оборотные активы |
Задание. Запишите в таблицу примеры внеоборотных и оборотных средств в сельскохозяйственной организации
Задача 2.4
Задание. Укажите в таблице, к какому виду хозяйственных средств сельскохозяйственной организации относятся данные средства: 1) мыло; 2) заем, полученный от другого предприятия; 3) медикаменты; 4) задолженность бюджету по налогам; 5) добавочный капитал; 6) здание мастерской; 7) прибыль отчетного года; 8) задолженность во внебюджетные фонды; 9) тара; 10) наличные денежные средства; 11) задолженность покупателей; 12) уставный капитал; 13) корма животным; 14) задолженность персоналу по оплате труда; 15) мебель; 16) строительные материалы; 17) инструменты (молоток, топор); 18) задолженность автобазе за транспортные услуги; 19) собственные акции, выкупленные у акционеров; 20) долгосрочный кредит; 21) спецодежда; 22) резерв на оплату отпусков; 23) канцелярские принадлежности; 24) автомобиль; 25) запасные части; 26) недостроенный гараж, 27) расходы будущих периодов; 28) задолженность за электроэнергию; 29) автобус; 30) котельная.
| АКТИВЫ | ПАССИВЫ | ||
| Внеоборотные средства | Оборотные средства | Собственные источники | Заемные источники |
Задача 2.5
Задание. Заполните таблицу примерами хозяйственных средств, хозяйственных процессов и результатов деятельности
Задача 3.1
Задание. Сгруппируйте средства организации по составу и размещению
| № п/п | Хозяйственные средства | Сумма, руб. | Примечание (№раздела, код строки баланса) |
| Деньги в кассе | 20 000 | А – 2 – 1250 | |
| Здание управления | 1 950 000 | ||
| Оборудование | 200 000 | ||
| Сантехника | 1 500 | ||
| Вычислительная техника | 70 000 | ||
| Готовая продукция | 250 000 | ||
| Здание молочной фермы | 1 700 000 | ||
| Товары отгруженные | 185 000 | ||
| Деньги на расчетном счете | 387 810 | ||
| Автомобиль легковой | 140 000 | ||
| Силос | 18 000 | ||
| Горюче-смазочные материалы | |||
| Тара | 2 500 | ||
| Спецодежда | 3 600 | ||
| Автобус | 200 000 | ||
| Автомобиль грузовой | 160 000 | ||
| Запасные части | 8 500 | ||
| Гвозди | 18 000 | ||
| Краска | 5 200 | ||
| Краткосрочная задолженность покупателей хозяйству | 15 000 | ||
| Хозяйственный инвентарь | 30 000 | ||
| Незавершенное строительство | 100 000 | ||
| Расходы будущих периодов | 4 000 | ||
| Патент на изобретение | 20 500 | ||
| Деньги на расчетном счете | 220 000 | ||
| Материалы для ремонта | 6 000 | ||
| Промышленный образец | 8 000 | ||
| Гараж | 1 500 000 | ||
| Столы | 20 000 | ||
| Деньги на валютном счете | 52 000 |
1 раздел баланса «ВНЕОБОРОТНЫЕ АКТИВЫ» Итого:
2 раздел баланса «ОБОРОТНЫЕ АКТИВЫ» Итого:
Общий итог актива баланса:
2. Классификация источников образования хозяйственных средств
Задача 3.2
Задание. Сгруппируйте хозяйственные средства организации по источникам формирования и целевому назначению
| № п/п | Источники | Сумма, руб. | Примечание (№ раздела, код строки баланса) |
| Задолженность перед персоналом организации | 68 500 | П – 5 – 1520 | |
| Задолженность банку по долгосрочным ссудам | 160 000 | ||
| Нераспределенная прибыль текущего года | 269 000 | ||
| Задолженность отделению «Сельхозтехника» за ремонт машин (по договору подряда) | 35 000 | ||
| Уставный капитал | 548 400 | ||
| Задолженность за услуги связи | |||
| Добавочный капитал | 4 200 | ||
| Задолженность по налогам и сборам бюджету | 33 300 | ||
| Доходы будущих периодов | 10 000 | ||
| Задолженность аудиторской организации | 63 000 | ||
| Резервный капитал | 22 600 | ||
| Задолженность перед государственными внебюджетными фондами | 2 910 | ||
| Задолженность за электроэнергию | 1 200 | ||
| Краткосрочный займ | 55 000 | ||
| Резервы, образованные в соответствии с законодательством | 115 000 | ||
| Отложенные налоговые обязательства | 30 600 | ||
| Задолженность поставщикам за товары | 300 000 | ||
| Резервы, образованные в соответствии с учредительными документами | 200 000 | ||
| Задолженность перед участниками (учредителями) по выплате доходов | 110 00 | ||
| Прочие долгосрочные обязательства | 52 000 | ||
| Резервы предстоящих расходов | 120 000 | ||
| Задолженность охранному предприятию | 8 000 | ||
| Собственные акции, выкупленные у акционеров | 50 000 |
3 раздел баланса «Капитал и резервы» Итого:
4 раздел баланса «Долгосрочные обязательства» Итого:
5 раздел баланса «Краткосрочные обязательства» Итого:
Общий итог пассива баланса:
Задача 3.3
Задание. Усвоить различие и взаимосвязь между активом и пассивом баланса.
| № | Наименование хозяйственных средств и источников их образования | Сумма, руб. | Актив | Пассив |
| Денежные средства в кассе | 4 000 | |||
| Тара (фляги) | ||||
| Здание свинарника | 790 740 | |||
| Денежные средства на расчетном счете | 12 000 | |||
| Холодильное оборудование | 55 140 | |||
| Автомашина | 135 000 | |||
| Запчасти | 30 000 | |||
| Задолженность по налогу на прибыль | 27 500 | |||
| Задолженность подотчетного лица | 250 000 | |||
| Спецодежда | 9 400 | |||
| Задолженность покупателей свыше 1 года | 65 000 | |||
| Кредиты банка краткосрочные | 20 000 | |||
| Задолженность перед государственными внебюджетными фондами | 12 000 | |||
| Хозяйственный инвентарь | 2 080 | |||
| Уставной капитал | 100 000 | |||
| Займы, полученные от физических лиц на 2 года | 160 640 | |||
| Прибыль | 100 500 | |||
| Канцелярские принадлежности | ||||
| Резервный фонд, образованный в соответствии с законодательством | 50 400 | |||
| Кредит (долгосрочный) | 204 800 | |||
| Задолженность перед персоналом организации по заработной плате | 550 000 | |||
| Добавочный капитал | 30 000 | |||
| Задолженность перед ООО «Луч» за комбикорма | 6 000 | |||
| Запас электроламп | 2 040 | |||
| Задолженность автозаводу | 111 900 | |||
| Материалы для хозяйственных нужд | 7 000 | |||
| Задолженность за предоставленные нами услуги сторонней организации краткосрочная | 10 060 | |||
| Сырье | 4 000 | |||
| Задолженность пенсионному фонду (штрафы) | 6 000 | |||
| Товарные знаки | 2 000 | |||
| ИТОГО: |
Бухгалтерского баланса
Задача 3.4
Задание. На основе данных задачи 3.3 определить, к какому разделу баланса относятся конкретные виды имущества и источники его формирования
Задача 3.5
Задание. Определить тип изменения в балансе на основе хозяйственных операций
1 тип ∑ А + И = ∑ П +И 2 тип ∑ А — И = ∑ П — И
3 тип ∑ А + И — И = ∑ П 4 тип ∑ А = ∑ П +И — И
| Содержание хозяйственной операции | Сумма, руб. | Изменения в бухгалтерском балансе | Тип изменения |
| АКТИВ | ПАССИВ | ||
| + | — | + | — |
| 1. Произведена оплата за приобретенный автомобиль | 120 000 | ||
| 2. Выдана заработная плата из кассы | 100 000 | ||
| 3. На расчетный счет поступили деньги от покупателей за проданный товар | 50 000 | ||
| 4.За счет кредита банка оплачены налоги | 36 000 | ||
| 5. Из кассы переведены деньги на валютный счет | 14 000 | ||
| 6. За счет проданной коровы, погашена задолженность за корма | 30 000 | ||
| 7. Приобретены материалы, оплата за которые не произведена | 50 000 | ||
| 8.Часть прибыли направлена на формирование резервного капитала | 35 000 | ||
| 9. Здание склада введено в эксплуатацию | 75 000 |
Задача 4.1
Задание. Укажите в приведенном ниже списке, на каком бухгалтерском счете будут числиться данные средства
1. Автомобиль_______________ 2. Товарный знак__________________
3. Мебель___________________ 4. Товары_________________________
5. Клей_____________________ 6. Бензин__________________________
7. Подшипник_______________ 8. Кредит краткосрочный____________
9. Здание ___________________ 10. Дрель__________________________
11. Уставный капитал_________ 12. Поставщики____________________
Задача 4.2
Задание. Дополните определения. По отношению к бухгалтерскому балансу счета бывают:
Задача 4.3
Задание. Приведите структуру активного и пассивного счетов по рисунку. Укажите формулы расчета конечного сальдо
Структура активного счета Структура пассивного счета
| Ск = |
| Ск = |
Задача 4.4
Задание. Впишите правильные ответы.
При регистрации хозяйственных операций на счетах используется метод
, который заключается в том, что
При использовании этого метода составляются проводки. Они бывают:
А), в этом случае дебет одного счета корреспондирует с
Б), в этом случае дебет одного счета корреспондирует с
или, наоборот, кредит одного счета корреспондирует с
Задача 4.5
Задание. Укажите в таблице увеличение или уменьшение наличных денежных средств в кассе происходит в каждой операции
На 1 января организация имеет в кассе 2 000 руб. наличными. В течение месяца отражены следующие хозяйственные операции, связанные с движением денег в кассе:
| № | Содержание операции | Сумма, руб. | отметить + или — |
| Поступила выручка за реализованный товар | 30 000 | ||
| Выдана сумма в подотчет на хозяйственные расходы | 1 000 | ||
| Поступили деньги в кассу с расчетного счета | 270 000 | ||
| Выдана заработная плата работникам | 250 000 | ||
| Оплачен счет поставщикам за материалы | 15 000 | ||
| Поступила оплата за аренду помещения | 20 000 | ||
| Погашена задолженность за транспортные услуги | 4 000 |
Задание. Оформите активный счет 50 «Касса», рассчитайте обороты и сальдо на конец месяца
Счет 50 «Касса»
| Сальдо начальное | |
| Оборот по дебету | Оборот по кредиту |
| Сальдо конечное |
Задача 4. 6
Задание. Укажите в таблице увеличение или уменьшение резервного капитала происходит в каждой операции
На начало месяца резервный капитал организации составил 62 000 руб. В течение месяца отражены следующие хозяйственные операции, связанные с движением средств резервного капитала:
| № | Содержание операции | Сумма, руб. | отметить + или — |
| Покрыт убыток за счет средств резервного капитала | 16 000 | ||
| Начислен доход за счет средств резервного капитала | 30 000 | ||
| Произведены отчисления в резервный капитал | 50 000 |
Задание. Оформите пассивный счет 82 «Резервный капитал», рассчитайте обороты и величину резервного капитала на конец месяца
Счет 82 «Резервный капитал»
| Сальдо начальное | |
| Оборот по дебету | Оборот по кредиту |
| Сальдо конечное |
Задача 4. 7
Задание. Укажите в таблице корреспонденции счетов по каждой операции с подотчетными лицами
На начало месяца кредитовое сальдо на счете 71 «Расчеты с подотчетными лицами» составило 1 200 руб. В течение месяца отражены следующие, связанные с подотчетными лицами, хозяйственные операции:
| № | Содержание операции | Сумма, руб. | Корреспонденция |
| Д-т | К-т | ||
| Выданы деньги на командировку в г. Сарапул | 5 000 | ||
| Выплачена задолженность подотчетному лицу из кассы | 1 200 | ||
| Выданы деньги под отчет из кассы на хозяйственные нужды | |||
| Оприходованы материалы, приобретенные за наличный расчет | |||
| Утвержден авансовый отчет главного инженера о командировке в г. Сарапул | 5 000 |
Задание. Оформите активно-пассивный счет 71 «Расчеты с подотчетными лицами», рассчитайте обороты и сальдо
Задача 4. 8
Задание. Укажите корреспонденцию счетов для данных хозяйственных операций:
| № п/п | Наименование хозяйственных средств и источников их образования | Дебет | Кредит |
| Начислена заработная плата работникам производства | |||
| Выдана из кассы заработная плата | |||
| Оприходованы хозяйственные материалы от подотчетного лица | |||
| Возвращены из кассы деньги на расчетный счет | |||
| Погашена задолженность по налогам бюджету | |||
| Получен краткосрочный кредит банка на валютный счет | |||
| Приняты на склад материалы от поставщиков | |||
| Произведена оплата поставщикам за товар наличными | |||
| Начислена амортизация здания производственного цеха | |||
| Поступили платежи от покупателей за продукцию | |||
| Получен краткосрочный кредит на расчетный счет | |||
| Выдано из кассы в подотчет на командировочные расходы | |||
| Готовая продукция переведена в состав материалов | |||
| Погашен краткосрочный кредит с расчетного счета | |||
| Произведена оплата с расчетного счета за оказанные услуги |
Задача 4. 9
Задание. Укажите номер синтетического счета, на котором отражаются хозяйственные средства и их источники. Проведите группировку для заполнения разделов бухгалтерского баланса и сальдовой ведомости.
| № п/п | Наименование хозяйственных средств и источников их образования | Сумма, руб. | № счета и код строки в балансе |
| Основные материалы | 310 000 | 10/1; А-1210 | |
| Уставный капитал | 977 800 | ||
| Машины и оборудование | 260 000 | ||
| Расчеты за услуги связи | 40 000 | ||
| Нераспределенная прибыль текущего года | 35 000 | ||
| Резервный капитал | 20 000 | ||
| Целевое бюджетное финансирование | 100 000 | ||
| Топливо | 35 000 | ||
| Денежные средства в кассе | |||
| Краткосрочная ссуда банка | 60 000 | ||
| Дебиторская задолженность подотчетного лица | |||
| Расчеты с бюджетом по налогам | 3 000 | ||
| Расчетный счет в банке | 120 000 | ||
| Готовая продукция | 140 000 | ||
| Расчеты с рабочими и служащими по оплате труда | 50 000 | ||
| Здание | 350 000 | ||
| Расчеты с органами соц. страхования | 17 600 | ||
| Денежные средства на валютном счете | 30 000 | ||
| Деловая репутация | 70 000 | ||
| Вспомогательные материалы | 30 000 | ||
| Добавочный капитал | 2 000 | ||
| Ноу-хау | 40 000 | ||
| ИТОГО: |
АКТИВ
1. Внеоборотные активы –
2. Оборотные активы –
ПАССИВ
3. Капитал и резервы –
4. Долгосрочные обязательства –
5. Краткосрочные обязательства –
Сальдовая ведомость
| № счета | Название счета | Сальдо начальное |
| Дебет | Кредит | |
| ИТОГО |
Задача 4. 10
На начало месяца на складе предприятия находилось:
Материал А – 100 шт., материал Б – 200 шт., материал С – 300 шт.
В течение месяца от поставщиков поступило:
Материал А – 400 шт., материал Б – 20 шт., материал С – 130 шт.;
списано в производство:
Материал А – 500 шт., материал Б – 180 шт., материал С – 330 шт.
Цена 1 шт. составляет: Материал А – 50 руб., материал Б – 100 руб., материал С – 150 руб.
Задание 1. Оформите карточки учета материалов
ИНВЕНТАРИЗАЦИЯ
Задача 5.1
Задание. Перечислите обязательные и дополнительные реквизиты документов
| Реквизиты документов | |
| обязательные | дополнительные |
Задача 5.2
Задание. Приведите примеры: первичных документов, учетных регистров, отчетных документов
| Состав бухгалтерских документов | ||
| Первичные документы | Учетные регистры | Отчетные документы |
Задача 5.3
Задание. Выбрать соответствующие определения групп бухгалтерских документов и подставить правильно в таблицу 1) первичные документы, 2) учетные регистры, 3) отчетные документы
| Названия групп бухгалтерских документов | Определения |
| … является логическим продолжением процедур финансового учета и представляет собой систему показателей, характеризующих имущественное и финансовое положение организации на отчетную дату. | |
| … составляются в момент совершения операций или непосредственно после ее окончания, на их основании ведется бухгалтерский учет. | |
| …. несут вторичную информацию. Они являются носителями упорядоченной информации, в которой систематизируются признаки и показатели хозяйственных операций. |
Задача 5.4
Задание. Указать по каким признакам классифицируется отчетность, регистры, документы. Заполните таблицу
| Признак группировки | Состав группировки |
| ОТЧЕТНОСТЬ | |
| РЕГИСТРЫ | |
| ОТЧЕТНЫЕ ДОКУМЕНТЫ |
Задача 5.5
Задание. Выбрать соответствующие требования, которые предъявляются к отчетности и подставить правильно в таблицу 1) достоверность,
2) полнота, 3) нейтральность, 4) преемственность
| Требования | Определения |
| отчетность должна содержать все необходимые данные для заинтересованных лиц и включать в себя соответствующие комментарии | |
| отчетность должна отражать реальные хозяйственные операции, которые можно легко проверить | |
| последовательность применения форм отчетности и их содержания от одного отчетного периода к другому | |
| отчетность не должна отражать интересы каких-либо лиц |
Задача 5.6
Задание. Указать формы входящие в состав годовой бухгалтерской отчетности. Раскрыть их назначение
| Название формы отчетности | Назначение формы отчетности |
Задача 5.7
Задание. Перечислите пользователей бухгалтерской отчетности
| Внешние | Внутренние |
Задача 5.8
Задание. Выбрать соответствующий метод исправления ошибок и подставить правильно в таблицу 1) Метод дополнительной записи, 2) Метод «красное сторно», 3) корректурный метод
| Название метода | Определение метода |
| применяется, когда в расчетах указана сумма больше, чем следует | |
| неправильный текст или сумма зачеркиваются тонкой чертой так, чтобы исправленная запись была видна, а сверху записывают правильный текст. Такой вид исправления оговаривается на полях с указанием подписи лица, сделавшего исправление | |
| используется в том случае, если запись сделана в сумме меньшей, чем следует |
Задача 5.9
Задание. Перечислить виды инвентаризации по признакам, и дать им краткую характеристику. Заполнить таблицу
Задача 5.10
Задание. Укажите корреспонденцию счетов по учету результатов инвентаризации
| Содержание операции | Дебет | Кредит |
| 1. Выявлены при инвентаризации: А) недостача готовой продукции; Б) излишки материалов | ||
| 2. Списана сумма недостачи на виновное лицо | ||
| 3. Внесена виновным лицом сумма по возмещению ущерба в кассу | ||
| 4. Удержана сумма по возмещению ущерба из заработной платы виновного лица | ||
| 5. Списана сумма недостачи при отсутствии виновных: А) на затраты производства; Б) как прочие расходы |
Задача 5.11
Задание. В зависимости от видов учетных регистров, какие формы бухгалтерского учета различают?
1.__________________________ 4. _______________________________
2. __________________________ 5. _______________________________
3. __________________________ 6. _______________________________
Задача 6.1
Задание. Дать определения следующим понятиям
| Оценка |
| Калькуляция |
| Затраты |
| Расходы |
| Себестоимость |
Задача 6.2
Задание. Составить общую схему классификации затрат на производство
| № п/п | Признак классификации (группировка затрат) | Элементы классификации |
| 1. | Экономический элемент (однородный вид затрат независимо от назначения) | |
| 2. | Отношение к технологическому процессу производства | |
| 3. | Периодичность возникновения | |
| 4. | Способ включения в себестоимость |
Задача 6.3
Задание. Составить общую схему группировки калькуляции
| № п/п | Признак классификации | Элементы классификации |
| 1. | ||
| 2. |
Задача 6. 4
Задание. Выбрать соответствующий метод калькулирования и подставить правильно в таблицу: 1) Метод калькулирования, 2) Метод прямого счета, 3) Расчетно-аналитический метод
| Название метода | Определение метода |
| прямые затраты на единицу продукции определяются нормативным расчетом; косвенные затраты на единицу продукции распределяются пропорционально принятой базе. | |
| себестоимость единицы продукции определяется путем деления себестоимости товарной продукции на количество изготовленных изделий. | |
| совокупность приемов и способов исчисления себестоимости |
Задача 6.5
Задание. Перечислить методы учета затрат и калькулирования себестоимости продукции
1. __________________________ 3. __________________________
2. __________________________ 4. __________________________
Задача 6.6
Источник: infopedia.su
Устав предприятия — главный регулирующий документ
Унитарное предприятие представляет собой определенную организацию, которая не имеет права собственности на то имущество, которое было закреплено за ней собственником. Из этого следует, что разделить это имущество по усмотрению организации также не представляется возможным.

Указанные признаки стандартного определения предприятия, которое называется унитарным, отличают его от любых других форм организаций.
Распространенность унитарных предприятий – это показатель долгого господства государственного управления в деятельности рынка. Это объясняется тем, что государство не хочет терять свою долю в определенной части экономических отношений. Унитарные предприятия как раз могут этому поспособствовать, так как подобной формой могут обладать лишь муниципальные и государственные предприятия.
Учредительным документом при создании какой-либо фирмы или организации является устав предприятия, который утверждают органы, принявшие решение о его создании.

В частности, устав предприятия обязательно должен содержать подробные сведения о том, каким уставным фондом оно обладает. Также существует необходимость в указании порядка и источников формирования этого фонда.
Устав унитарного предприятия обязательно должен в полной мере соответствовать утвержденному центральными органами государственной власти примерному уставу, который разработан для государственных предприятий.
Для организации, которая не относится к унитарным, также существуют требования к тому, как формировать этот учредительный документ.
Устав предприятия и его составные части
В устав предприятия вносятся следующие данные:
• владелец, месторасположение и название создаваемого предприятия;
• порядок формирования и состав органов управления предприятием;
• цель деятельности и предмет, на который она направлена;
• полномочия избирательных органов трудового коллектива (в случае если таковые имеются);
• основные условия прекращения деятельности или реорганизации предприятия;
• порядок формирования и реорганизации имущественной базы.

Устав предприятия состоит из нескольких составных частей:
1) сведения о положениях, основных целях, направлении деятельности;
2) данные о правах на имущество и уставный фонд;
3) сведения о внешнеэкономической деятельности;
4) данные о хозяйственно-производственной деятельности;
5) сведения об управлении трудовым коллективом и предприятием в целом;
6) данные о распределении прибыли;
7) сведения о процессе оплаты труда и организации иных выплат;
8) данные о порядке ликвидации предприятия.
Устав предприятия – это тот документ, который должен полностью регламентировать деятельность организации в отношении любых вопросов, возникающих в процессе ее функционирования. Всю ответственность за правильность его оформления и дальнейшего использования в деятельности несут лица, которые его подписывают. Ими, как правило, являются директор-основатель или учредительное собрание, в состав которого входят несколько основателей предприятия, которое создается.
Правильно составленный документ может избавить руководство организации от разрешения различных неприятных ситуаций.
Источник: fb.ru
Соответствие устава ФЗ №312 и №99. Как оформить процедуру приведения устава в соответствие с законом?
30.12.2008 был принят ФЗ №312 «О внесении изменений в часть первую ГК РФ и отдельные законодательные акты Российской Федерации». Кроме того, 05.05.2014 г. был принят ФЗ №99 «О внесении изменений в главу 4 части первой ГК РФ». Данные законы серьезным образом изменили статьи гражданского кодекса, отвечающие за правила регистрации и ведения бизнеса, которые отражаются в учредительном документе (уставе) организации.
Привести устав ООО в соответствие с ФЗ
Насколько необходимо приведение устава ООО в соответствие с действующим законодательством?
Отметим, что закон (ФЗ 312 и 99) предписывает ООО осуществить процедуру приведения в соответствие устава с новыми требованиями ГК при первом внесении любых изменений в учредительные документы (устав). До этого момента устав в старой редакции остается действительным в той части, которая не противоречит ФЗ №14 от 8 февраля 1998 года «Об обществах с ограниченной ответственностью». На практике это означает, что намеренно и незамедлительно приводить уставы ООО в соответствие с ФЗ №99 и №312 в большинстве случаев не требуется. Если общество зарегистрировано после 1 сентября 2014 года, приводить устав ООО в соответствие с последними изменениями законодательства вообще не нужно.
Какие изменения в ГК предусматривает ФЗ №99 от 2014 года
- Согласно изменениям ФЗ №99, теперь можно не вписывать в устав полный адрес места нахождения исполнительного органа общества, а указать только город/населенный пункт.
При этом только из-за изменения адреса юридического лица в пределах места нахождения вносить изменения в устав нет необходимости. Населенный пункт, как того требует закон, указан, дополнительные сведения нарушением не являются.
- Согласно последним изменениям ГК в отечественный правовой оборот введены понятия «корпорация», а также «публичные» и «непубличные» общества.
ООО является корпоративным юридическим лицом, непубличным обществом. Но это не означает, что в связи с введением новых понятий, ООО срочно должно вносить изменения в устав.
- Ст. 65.2, добавленная в ГК, содержит перечень прав и обязанностей участников корпорации. В частности, в ГК в отличие от ФЗ «Об ООО» прописаны права, касающиеся обжалования решений органов корпорации, сделок.
Прописывать в уставе права и обязанности участника корпорации в обязательном порядке не требуется – вновь добавленная в ГК статья имеет силу независимо от содержания устава.
- Еще одна новая статья ГК РФ, 66.3, предусматривает включение в устав ряда положений, уточняющих порядок формирования, полномочия и взаимодействие органов управления общества.
Вносить новые положения в устав следует в случае явных противоречий уже действующих положений новым законодательным требованиям.
- Также в ст. 66.3 прописана обязательность единогласного решения по вопросу изменения процедуры преимущественной покупки доли или части доли в уставном капитале, а также максимальная доля участия одного участника ООО в УК общества. Соответственно, если в вашем уставе указано иное количество голосов для принятия вышеозначенных решений, следует привести устав ООО в соответствие с ФЗ.
Основные моменты, на которые нужно обратить внимание при приведении устава ООО в соответствие с ФЗ
Прежде чем начать рассматривать рекомендации обращаем ваше внимание на то, что сервис eRegistrator.ru позволяет сформировать новую редакцию устава в полном соответствии с требования законодательства и максимально отвечающую требованиям вашего бизнеса.
- Рекомендуется исключить из устава возможность самостоятельной (без обращения к независимому оценщику) оценки стоимости имущества, вносимого в уставный капитал.
- Рекомендуется сверить полномочия органов ООО и количество голосов, обязательных для принятия отдельных решений по изменению порядка управления обществом, если эти положения прописаны в уставе.
- Можно вписать в устав процедуру извещения участников о намерении обратиться в суд с исками, которые прописаны в п. 2 ст. 65.2 ГК.
- Можно также вписать в устав право сразу нескольких лиц выступать от имени общества.
- Независимо от количества участников в уставе обязательно нужно указать способ подтверждения состава участников и принятых решений общего собрания без обращения к нотариусу.
Какие документы нужны для приведения устава в соответствие с ФЗ №99
- Заявление по форме Р13014, заверенное у нотариуса;
- Решение о приведении устава в соответствие (если в обществе один участник);
- Протокол о приведении устава в соответствие (если в обществе более одного участника);
- Доверенность и две нотариально заверенные копии (если документы подает не заявитель).
Госпошлину при приведении устава в соответствие с ФЗ №99 платить не требуется (п.12 ст.3 ФЗ №99).
Особенности заполнения документов и формы Р13014
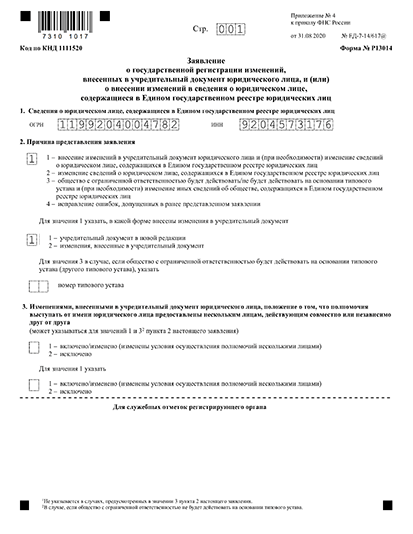
При приведении устава в соответствие Федеральному закону требуется заполнить титульный лист и последние листы на заявителя.
Самый простой случай, когда изменения вносятся в устав, при этом сведения в ЕГРЮЛ остаются прежними — в таком случае оформляется титульный лист и лист Н. На титульном листе нужно заполнить первый пункт, вписав ОГРН и ИНН, во втором пункте проставьте «1», которая свидетельствует о необходимости внесения изменений в устав, и дополните единицу цифрой «1», так как в листе изменений невозможно учесть все требования, поэтому будет необходима новая редакция устава..
Что касается листа Н, то здесь прописываются сведения о заявителе — в большинстве случаев это директор ООО. В первом пункте ставьте «1», далее укажите ФИО руководителя, ИНН, место (для гражданина РФ) и дату рождения, реквизиты документа, удостоверяющего личность (например, паспорта). Не забудьте на второй странице указать адрес электронной почты и телефон.
Если хотите получить лист записи и устав не только в электронном, но и бумажном виде, в соответствующей клетке поставьте «1». Подписывается заявление в присутствии нотариуса, и он же заполняет 4 пункт. Если директор отправляет документы в электронном формате, подписывая ЭЦП, в нотариальном заверении формы Р13014 необходимости нет.
Наш сервис «Заполнить формы для изменения устава ООО онлайн» поможет вам подготовить полный пакет документов для регистрации данных изменений.
Если вы регистрируете только приведение в соответствие, то госпошлину платить не нужно. В этом случае рекомендуется подготовить сопроводительное письмо, в котором дается ссылка на соответствующую формулировку закона.
Привести устав ООО в соответствие с ФЗ
Полезный материал? Поделись ссылкой!
Будем благодарны вам за комментарии к данному материалу. Если вы не нашли ответ на свой вопрос или у вас есть замечания, пожелания, — напишите нам. Для нас очень важно ваше мнение!
Количество показов: 228453
Источник: www.eregistrator.ru