
Привет всем. Поговорим сегодня о такой статье в отчетности, как Износ или Амортизация. Английская версия: Depreciation and Amortization. Эти два понятия часто означают дно и то же и в отчетности их не разделяют. Однако, сейчас эту разницу все чаще используют в отчетах по международным стандартам.
1.6K открытий
Курсы финансовой грамотности. Специалист финансового рынка НОК, ФСФР, CFA, FRM
Depreciation and Amortization, в чем разница
Не будем углубляться в дебри бухгалтерского учета, потому что амортизация тема достаточно сложная и запутанная. Просто отметим, что:
Износ (Depreciation) применяется к материальным предметам основных средств:
- оборудование, станки, машины;
- производственные и офисные здания, хозпостройки, дома;
В общем, это все, что можно потрогать руками.
Амортизации (Amortization) подвергаются нематериальные активы:
- товарные знаки и авторские права;
- патенты и лицензии;
- франшизы;
- стоимость эмиссии облигаций и акций.
Амортизация и износ
Бухгалтерский учет еще не до конца приспособился к отражению этих двух видов амортизации, но прогресс есть.
Амортизация и износ
Почему мы рассматриваем тему амортизации в Cash Flow Statement? Тут все просто, чаще всего в Income Statement износ и амортизацию включают в состав себестоимости или COGS. В Отчете о движении денежных средств, составленному по косвенному методу, можно подробнее проанализировать начисленные суммы.
Вспомним, что Depreciation and Amortization – расходы неденежные. Они указываются и в Отчете о прибылях и убытках и в Балансовом отчете, но, по сути, денежный поток не изменяется. Поэтому начисленную сумму нужно прибавить к чистому доходу, с которого начинается Cash Flow Statement.
В отчетности можно видеть строку Depreciation and Amortization. Хотя сейчас еще часто стали разделять.
Амортизация и износ — Depreciation and Amortization
Начисление амортизации
Износ относится к материальным объектам, соответственно у них будет начальная стоимость и конечная. То есть, за сколько можно будет продать станок, когда он отслужит свой срок. Например, компания приобрела станок за 1000 рублей. Срок полезного использования будет 5 лет. После этого его продадут за 100 рублей.
Значит, износ будет рассчитываться исходя из 900 рублей = 1000 – 100.
900 / 5 = 180 рублей в год. Это сумма годовых отчислений.
Это линейный метод начисления, когда сумма делится в равных долях на время использования. Существует еще ускоренный метод, но он применяется редко и определенных случаях, например, при лизинге.
Амортизационные отчисления происходят по той же схеме. Единственное, у нематериальных активов не существует конечной стоимости.
Почему эти отчисления считаются неденежными? Все очень просто. Мы прибавили к расходам амортизационные отчисления, но отняли их из стоимости основных средств. Баланс сохранился, никакие деньги никуда не перечислялись.
Амортизация основных средств: что это такое и как ее посчитать двумя методами
Поэтому в Отчете о движении денежных средств статья Depreciation and Amortization очень важна. Эту сумму, которую мы отнимали как расход в Income Statement или Balance Sheet нужно добавить к чистой прибыли, потому что фактически денежные потоки не формировались.
Начисляют амортизацию и износ в первую очередь, чтобы уменьшить налоговые выплаты. Например, сократить базу для налога на прибыль или основные средства.
Для инвесторов важно понимать, сколько основных средств на предприятии и как давно они служат. Важно видеть, что в своей отчетности компания учитывает эти начисления. Особенно в Cash Flow Statement.
Дальше разберем еще одну важную статью – Капитальные затраты или CAPEX.
Источник: vc.ru
Износ и амортизация
Постоянные издержки (FC) — это затраты предприятия, не зависящие от объёма производимой продукции.
К этим затратам относится арендная плата, амортизация, налог на землю, налог на собственность, затраты на теплоснабжение, связь, телефон и т.д. Независимо от объемов производства, эти суммы остаются неизменными, т.е. постоянными в рамках определенного времени. Традиционно постоянные, или фиксированные, издержки обозначают FC (от английского Fixed Cost).
Переменные издержки (VC) — это затраты предприятия на производство продукции, зависящие от объёмов производимой продукции.
К переменным издержкам относятся затраты, связанные с использованием оборотного капитала. Они включают расходы на приобретение сырья, материалов, комплектующих изделий, полуфабрикатов, выплату заработной платы производственных рабочих, транспортные расходы, разнообразные платежи и т.д. Таким образом, переменными называются такие издержки, величина которых меняется в зависимости от изменения объема производства. Переменные издержки обозначаются латинскими буквами VC (от английского Variable Cost).
Сумма постоянных и переменных издержек образует полные, или валовые, издержки.
Существует еще один вид издержек — это так называемые операционные или трансакционные издержки. При существовании прав собственности на ресурсы, эти права могут быть переданы другим лицам.
Трансакционные, или операционные, издержки — это издержки в сфере обмена, связанные с передачей прав собственности.
Норма прибыли — это отношение величины полученной прибыли к величине всего авансированного капитала.
Значительную долю издержек составляют затраты, связанные с приобретением и поддерживанием в рабочем состоянии таких капитальных ресурсов как машины, оборудование, здания. Капитальные ресурсы называют также основным капиталом.
Основной капитал — это часть капитала предприятия, которая используется в течение многих производственных циклов и стоимость которых включается в издержки и в цену продукции не целиком, а по частям.
Использование в хозяйственной деятельности указанных ресурсов имеет ряд особенностей. В отличие от таких производственных ресурсов, как топливо, энергия, материалы (т.е. предметы труда), капитальные ресурсы расходуются на протяжении многих циклов производства, т.е. функционируют годами, но подвергаются постоянному износу.
Износ — это постепенная утрата капитальными благами своей ценности.
Эта утрата ценности выступает в форме двух видов износа — физического и морального.
Под физическим износом понимают потерю средствами труда (машинами, оборудованием длительного пользования) своих потребительских качеств, своих технико-производственных свойств.
Физический износ в свою очередь выступает в двух видах:
o первый вид — это износ средств труда в процессе непосредственной эксплуатации оборудования в ходе изготовления продукции;
o второй вид — это разрушение средств труда под влиянием сил природы в результате бездействия: станки ржавеют и выходят из строя, здания разрушаются и приходят в негодность.
Моральный износ основного капитала — это снижение его стоимости в результате появления более эффективной техники или в результате повышения эффективности в производстве данного вида оборудования.
Главной причиной морального износа основного капитала является научно-технический прогресс, это находит свое отражение в снижении цен на капитальные ресурсы (см. рис. 5.2).
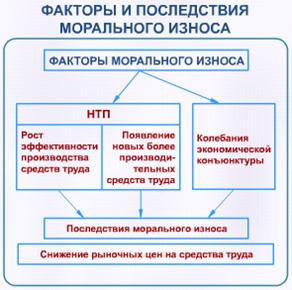
Для поддержки машин и оборудования необходимы средства на ремонт, модернизацию, замену средств труда, т.е. чтобы возмещать износ оборудования необходимы амортизационные отчисления.
Амортизационные отчисления представляют собой денежную форму перенесенной на продукцию стоимости функционирующего основного капитала и включаются в издержки производства.
Отношение годовой суммы амортизационных отчислений к полной стоимости основного капитала, выраженное в процентах, называется нормой амортизации.
Пример того, как производится расчёт амортизационных отчислений и нормы амортизации, приводится в таблице 5.1.
Таблица 5.1. Возмещение основного каптала
| L = 5 лет | K | f тыс. руб. | A тыс. руб. | Aa |
| К началу 1-го года | |||
| К концу 1-го года | |||
| К концу 2-го года | |||
| К концу 3-го года | |||
| К концу 4-го года | |||
| К концу 5-го года | |||
| Kf — полная стоимость основного капитала К | f — остаточная стоимость основного капитала L — срок службы основного капитала A — амортизационные отчисления Aa — амортизационный фонд A | — норма амортизации | |||
| Kf A = ———— L | A A | = ————— x 100% Kf |
Источник: studopedia.su
Амортизация


— постепенное (в течение срока полезного использования) списание на расходы стоимости некоторых видов имущества в бухгалтерском или налоговом учете.
Термин «амортизация» на английском языке — depreciation (обычно применяется к амортизации основных средств), amortization (обычно применяется к амортизации нематериальных активов).
Амортизация применяется как для целей бухгалтерского учета, так и для налога на прибыль организаций.
Применяется и термин амортизационные отчисления, который является синонимом амортизации.
Слово амортизация изначально означало — уплата, погашение (долга) ( Толковый словарь живого великорусского языка (1863 – 1866 гг.) В.И. Даля ).
Слово «амортизация» от французского слова «amortir» — ослаблять ( Толковый словарь (1935 – 1940 г.) Д. Н. Ушакова )
Комментарий
Для некоторых видов имущества законодательство устанавливает требование об их списании на расходы не единовременно, а в течение определенного срока (срока полезного использования). К таким видам относится имущество, срок полезного использования которого более 12 месяцев. Такое имущество именуется основными средствами (оборудование, здания, транспортные средства и т.д.) или нематериальными активами (исключительные права на объекты интеллектуальной собственности).
Налоговый кодекс Российской Федерации (НК РФ) использует также термин амортизируемое имущество, понимая под ним как основные средства, так и нематериальные активы.
Пример
Организация приобретает оборудование, со сроком полезного использования 10 лет.
Стоимость оборудования списывается на расходы не единовременно, а в течение 10 лет, путем начисления амортизации.
Термин амортизация применяется именно к указанным выше категориям имущества. Постепенное списание иных активов (например, расходов в течение определенного интервала времени), не именуют амортизацией. Про такое списание говорят — равномерное (неравномерное) признание расходов или иные аналогичные словосочетания.
С экономической точки зрения термин «амортизация» сейчас означает только списание стоимости основных средств или нематериальных активов на расходы. В советское время амортизация, с экономической точки зрения, была еще и источником финансирования. Так, было понятие простого воспроизводства и расширенного воспроизводства.
Простое воспроизводство означало, что предприятие приобретало новые основные средства в пределах суммы начисленной амортизации, расширенное воспроизводство — сверх того. Поэтому, сумма начисленной амортизации показывала сколько предприятие может приобрести новых основных средств или осуществить капитальных вложений. В современном рыночном хозяйстве амортизация не имеет такого финансового значения — это всего-навсего способ списания стоимости имущества на расход.
В то же время, в законодательстве этот подход еще встречается. Так, ч. 4 ст. 623 Гражданского кодекса Российской Федерации (ГК РФ) указывает:
«Улучшения арендованного имущества, как отделимые, так и неотделимые, произведенные за счет амортизационных отчислений от этого имущества, являются собственностью арендодателя».
Как можно произвести улучшения арендованного имущества «за счет амортизационных отчислений» не понятно. Амортизация не является источником финансирования. В то же время, на основании этой нормы иногда арендодатели пытаются не возмещать арендаторам стоимость согласованных улучшений. Так, со ссылкой на п. 4 ст. 623 ГК РФ были вынесены судебные решения — Постановление ФАС Дальневосточного округа от 18.01.2005 N Ф03-А51/04-1/4028, Постановление ФАС Поволжского округа от 21.03.2012 по делу N А12-1936/06 и многие другие.
По нашему мнению, норма п. 4 ст. 623 ГК РФ должна быть исключена из законодательства, как не соответствующая принципу и назначению амортизации.
Чтобы определить амортизацию нужно:
1. Определить, относится ли объект к амортизируемому имуществу (основному средству или нематериальному активу)
Пример
Организация приобрела сырье для производства. Сырье не относится к амортизируемому имуществу, соответственно, амортизацию начислять не нужно.
2. Определить, подлежит ли амортизации объект амортизируемого имущества.
Пример
Организация приобрела исключительные права на авторское произведение. Согласно нормам ГК РФ срок защиты прав по такому объекту исключительных прав составляет 70 лет после смерти автора. Если организация не имеет возможности определить в течение какого срока эти исключительные права будут приносить экономическую выгоду, то такой объект относится к нематериальным активам, с неопределенным сроком полезного использования. В этом случае амортизация на него не начисляется (в бухгалтерском учете).
Виды основных средств и нематериальных активов, по которым амортизация не начисляется, регулируются нормативными документами.
3. Определить способ амортизации объекта (устанавливается учетной политикой)
Наиболее простой и распространенный способ — линейный, позволяет равномерно списать на расходы стоимость объекта в течение срока полезного использования. Но в бухгалтерском учете и для целей налогообложения есть возможность применять и другие способы.
Правила определения срока полезного использования указаны в нормативных документах.
5. Определить ликвидационную стоимость
В бухгалтерском учете требуется определить ликвидационную стоимость, которая не амортизируется. В налоговом учете такое понятие отсутствует.
6. Рассчитать амортизацию, исходя из выбранного способа амортизации и срока полезного использования.
Пример
Для целей налогообложения объект основных средств отнесен ко 2-й амортизационной группе (срок полезного использования свыше 2-х до 3-х лет). Исходя из этого, налогоплательщик установил срок полезного использования в 2 года и 1 месяц (то есть 25 месяцев). Соответственно, при применении линейного способа амортизации, норма амортизации составит 4% в месяц (100% : 25).
При стоимости объекта 100 тыс. рублей ежемесячно будет списываться амортизация на сумму 4 тыс. рублей (100 тыс. * 4%).
Правила амортизации активов в бухгалтерском учете несколько отличаются от таковых в налоговом учете.
Читайте по амортизации активов:
Постепенное списание на расходы стоимости нематериального актива. Погашение стоимости основных средств в бухгалтерском учете. Амортизируемое имущество (основные средства и нематериальные активы) подлежат амортизации линейным методом или нелинейным методом.
Рубрики:
Источник: taxslov.ru