
Ипотека в Сбербанке – это возможность улучшить жилищные условия, получив займ на приобретение недвижимости. Выдается кредит только при соответствии заемщика базовым требованиям кредитора. Условия, предъявляемые к соискателю, достаточно жесткие, особенно при получении льготной ипотеки.
- 1 Обязательные условия для получения ипотеки
- 1.1 Требования к заемщикам в Сбербанке
- 1.2 Процентные ставки
- 2.1 Покупка готового жилища
- 2.2 Покупка строящегося жилья
- 2.3 Строительство жилого дома
- 2.4 Покупка загородной недвижимости
- 2.5 Строительство гаража
- 2.6 Ипотека с материнским капиталом
- 2.7 Военная ипотека
- 5.1 Права и обязанности сторон
- 6.1 Требования к документу
- 6.2 Образец договора ипотечного кредитования Сбербанка
- 6.2.1 Образец кредитного договора по ипотеке Сбербанка
- 6.2.2 Образец типового договора
- 6.2.3 Заявление-анкета на получение жилищного кредита
- 8.1 На что следует обратить особое внимание
- 8.2 Причины и основания для расторжения и прекращения действия договора
Обязательные условия для получения ипотеки
В 2023 году Сбербанк изменил некоторые положения ипотечного кредитования:
Как разводит Сбербанк, когда Вы берёте ИПОТЕКУ! | Ипотека 2020 — 2021 | Страхование жизни
- Ставки увеличились на 1 процент.
- При регистрации заявки онлайн, банк снижает ставку на 0,1% годовых.
- Взять ипотеку на квартиру можно в течение 90 дней, пока актуально одобренное решение.
- Максимальная сумма займа увеличена по программе кредитования военнослужащих. Теперь, размер ипотеки под залог недвижимости не должен превышать 2,502 млн. рублей.
- Появилась скидка для зарплатных клиентов Сбербанка – 0,3% от базовой ставки.
- Первоначальный взнос должен соответствовать минимальным требованиям каждой программы.
- Получить ипотеку проще, если есть заранее одобренная кредитная карта с лимитом до 200 тыс. рублей.
- Изменились условия ипотеки в Сбербанке, связанные с застройщиками – появились уникальные тарифы на новостройки.
Если не учитывать изменения процентных ставок, общие условия кредитования по ипотеке Сбербанка улучшились.
Требования к заемщикам в Сбербанке
Несмотря на то, что у Сбербанка стандартные критерии отбора соискателей, получить кредит может не каждый желающий.
- Гражданство Российской Федерации.
- Постоянная прописка на территории страны.
- Возрастные ограничения – от 21 года до 70 лет на момент последнего платежа. Некоторые льготные программы предъявляют свои требования к заемщикам.
- Стаж работы не менее 6 месяцев на текущем месте работы. Общий трудовой – свыше 1 года.
- Уровень заработной платы соответствует требованиям банка и официально подтвержден справкой по форме банка или 2-НДФЛ . Размер будущего ежемесячного платежа не должен превышать 60% от совокупного дохода заемщика.
- Привлечение созаемщика и поручителя. Они выступают в качестве дополнительной гарантии, при условии, что дохода заемщика недостаточно для получения запрошенной суммы. Заработная плата привлеченных лиц учитывается при рассмотрении заявки.
Процентные ставки
| Программа | Проценты |
| Приобретение строящегося жилья | от 8,5% |
| Приобретение готового жилья | от 10,2% |
| Строительство жилого дома | от 11,6% |
| Ипотека с господдержкой для семей с детьми | от 6% |
| Загородная недвижимость | от 11,1% |
| Нецелевой кредит под залог недвижимости | от 13% |
| Ипотека плюс материнский капитал | от 10,2% |
| Ипотека по программе Приобретение готового жилья | от 10,5% |
| Гараж или машино-место | от 11,6% |
| Военная ипотека | 9,5% |
На этапе одобрения ипотеки некоторые условия, в т. ч. и процентные ставки, могу быть изменены.
Виды и условия ипотеки Сбербанка в 2023 году
Мнение эксперта
Ирина Богданова
Стаж работы в Сбербанке 12 лет.
Выбор ипотечной программы зависит от приобретаемой недвижимости, срока кредитования, возможности получить субсидию по месту работы.
Покупка готового жилища
Программа рассчитана для покупки квартиры на вторичном рынке . Сбербанк устанавливает достаточно жесткие требования к приобретаемому жилью, проводя дополнительные проверки и оценки. Даже при соответствии заемщика базовым требованиям, банк имеет право отказать в кредите из-за несоответствия недвижимости.
| Процентные ставки | С акцией «Витрина» | Без акции «Витрина» | Надбавки |
| Базовые ставки | 10,8 | 11,1 | + 0,2% если ПВ от 15-20%;+ 0,3% если клиент не имеет зарплатной карты;+ 0,1% при отказе от электронной регистрации;+ 1% при отказе от страхования ;+ 0,6% при оформлении по двум документам. |
| Акция «Молодая семья» | 10,3 | 10,6 |
Общие условия получения ипотеки:
- первоначальный взнос от 15%;
- срок кредитования до 30 лет;
- минимальный размер займа (зависит от стоимости кредитуемого объекта недвижимости) – от 300 тыс.
При соответствии льготной программе, заемщик может получить субсидию на покупку недвижимости по программе «Молодая семья».
Покупка строящегося жилья
Оформить квартиру в ипотеку можно в строящемся или новом здании от застройщика. Минимальный первоначальный взнос – 15%.
Специальные условия доступны при оформлении ипотеки по льготной программе. К примеру, молодая семья до 30 лет может получить субсидию от государства на погашение задолженности.
| Программа | Ставка | Надбавки |
| Базовые ставки | 10,5% | + 0,2% если ПВ в пределах 15-20%;+1% при расторжении договора страхования жизни;+0,3% — для заемщиков без зарплатной карты Сбербанка;+0,1% — при отказе от «Сервиса электронной регистрации»;+ 1% при отказе от страхования;+0,3% — для клиентов, не подтвердивших свой доход при внесении первоначального взноса от 50%. |
| С субсидированием до 7 лет | 8,5% | |
| С субсидированием от 7 лет | 9% |
Строительство жилого дома
Оформить ипотеку можно на строительство дома по ставке 11,6%. В данном случае минимальный первоначальный платеж составляет 25%.
- +0,3% — если заемщик не является зарплатным клиентом;
- +1% — до момента регистрации ипотеки;
- +1% — при расторжении договора страхования жизни и здоровья .
Покупка загородной недвижимости
Ипотечный кредит, рассчитанный на приобретение или строительство дачи (садового дома) и других строений потребительского назначения. Выдается при первоначальном взносе от 25% на срок не более 30 лет. Процентная ставка фиксированная, но может измениться за счет надбавок:
- +0,3% если у заемщика официальная зарплата переведена в Сбербанк;
- +1% до момента регистрации ипотеки;
- +1% при расторжении договора страхования.
Строительство гаража
Ипотечная программа, нацеленная на строительство или покупку гаража, была запущена в 2018 году.
- ПВ от 25%;
- срок ипотеки – до 30 лет;
- сумма займа, при оформлении без залога под поручительство – до 1,5 млн. руб.
Ипотека с материнским капиталом
Материнский сертификат – еще одна программа помощи ипотечным заемщикам. Полученный капитал можно использовать в качестве первоначального взноса либо в дальнейшем, для погашения начисленных процентов.
Минимальная сумма по ипотеке – 300 тыс. Выдается займ под 10,2%, с возможными надбавками:
- +1% — в случае прекращения договора страхования;
- +0,3% — для лиц без зарплатной карты Сбербанка;
- +0,1% — при оформлении без сервиса электронной регистрации;
- +0,3% — для клиентов, не подтвердивших свой доход при внесении первоначального взноса от 50%.
Вопрос эксперту: можно ли использовать материнский капитал для получения ипотеки? Отвечает начальник отдела развития залогового кредитования Сбербанка Алексей Трубников.
Военная ипотека
Всем участникам накопительно-ипотечной системы (НИС) банк предлагает льготные условия кредитования:
- возраст заемщика на момент последней выплаты – не старше 45 лет;
- сумма займа до 2,502 млн. рублей;
- процентная ставка 9,5% годовых;
- первоначальный взнос 20%;
- срок кредита до 20 лет.
Получить военную ипотеку можно с привлечением материнского капитала.
Важно! Оформить залог необходимо в пользу банка и Росвоенипотеки до момента полного погашения.
Что понимается под договором ипотечного кредитования
Договор ипотечного кредитования – официальный документ, созданный банковской организацией для регулирования прав и обязанностей заемщика и кредитора, регламентации процесса выдачи средств на покупку недвижимости. Базируется на следующих нормативных актах:
- Гражданский кодекс Российской Федерации.
- Федеральный закон №102 «Об ипотеке».
- Жилищный кодекс Российской Федерации.
- Федеральный закон №122 «О госрегистрации прав на недвижимое имущество и сделок с ним».
Ипотечный договор, обладающий полной юридической силой после подписания обеими сторонами, регистрируется в Росреестре.
Не стоит путать предварительный договор сделки купли-продажи объекта (ПДКП), который оформляется между продавцом и покупателем квартиры, с предварительным договором ипотеки от банка .
Первый, составляется для закрепления достигнутой договоренности по покупке жилья.
На его основе заключается ипотечный контракт, включающий все данные заемщика, указанные в заявке на ипотеку, основные параметры кредита, наказание за неуплату ежемесячных платежей, взаимные права и обязанности двух сторон.
Состоит из двух разделов:
- «Общие условия» — идентичны для всех клиентов.
- «Индивидуальные условия» — прописываются для каждого заемщика.
Типовой договор об ипотеке – это шаблон основного документа, который заключается на последнем этапе оформления. Он включает все необходимые разделы и пункты, но без указания конкретных параметров кредита и персональных данных заемщика.
Главная задача проекта договора – познакомить заблаговременно заемщиков с общими условиями кредитования ипотеки в Сбербанке.
В документе прописывается идентификационный номер, дата и место заключения – данное условие обязательно и не может быть осуществлено после заключения договора.
Кто выступает сторонами договора
Договор на получение ипотеки заключается между Сбербанком и физическим лицом, выполнившим все условия кредитора. В некоторых случаях, третьим участником сделки выступает титульный созаемщик, оформляющий объект недвижимости в общую собственность.
Права и обязанности сторон
- Перевести сумму, указанную в ипотечном договоре, клиенту.
- При необходимости, рассмотреть заявку на реструктуризацию ипотеки.
- Подписать справку о закрытии ссуды.
- Отправить уведомление заемщику об осуществляемых операциях с закладной.
- Перевести средства материнского капитала в счет погашения задолженности по ипотечному займу.
Сбербанк имеет право:
- В одностороннем порядке снижать процентную ставку по ипотеке.
- Корректировать размер штрафных санкций при невнесении платежей по кредиту.
- Проводить проверки залогового имущества.
- Отказать в выдаче ипотечной ссуды, без объяснения причин.
- Оформлять отсрочку по внесению очередного платежа, но только в случае подтверждения тяжелой финансовой ситуации заемщика.
- Продать или уступить остаток долга по ипотеке третьим лицам при нарушении сроков уплаты.
- Требовать от заемщика погасить займ досрочно при систематическом нарушении требований договора, утрате залога, отказе в проверке недвижимости, отсутствии договора страхования, нецелевом использовании полученных средств и сокрытии информации об обременениях, наложенных на залоговое обеспечение.
- оформить договор страхования;
- вовремя вносить платежи по ипотеке;
- содержать квартиру в надлежащем состоянии;
- уведомлять банк об изменении персональных данных;
- проводить операции с недвижимостью без согласия кредитора;
- передавать обязательности по уплате займа иным лицам;
- заплатить штраф при несвоевременном внесении платежа.
- написать заявление на реструктуризацию;
- получить закладную после полной выплаты ипотеки;
- попросить отсрочку при наступлении трудной финансовой ситуации;
- обратиться в суд для решения противоречий с кредитором, если переговоры не увенчались успехом.
Как происходит заключение и подписание ипотечного договора
Для подачи заявки на ипотеку необходимо обратиться в отделение Сбербанка или заполнить онлайн-форму на официальном сайте компании. После первичного решения, заемщик должен собрать оригиналы всех требуемых документов и обратиться в банк. На их основе выносится конечное решение по заявке в течение 2-5 рабочих дней.
При одобрении, на ознакомление клиенту выдается типовой договор ипотеки Сбербанка.
Важно! Одобрение действует в течение 90 дней, после оно аннулируется.
В случае удовлетворения всех требований, проводится процедура подписания кредитного договора по ипотеке в Сбербанке.
Требования к документу
Договор обязан включать:
- общие и индивидуальные условия;
- предмет залога с точным описанием и местоположением;
- оценочную стоимость объекта кредитования;
- размер и срок уплаты ипотеки;
- реквизиты и подписи двух сторон;
- печать кредитной организации;
- орган государственной регистрации прав на имущество, который закрепил право залогодателя на жилье.
Важно! Если в ипотеку оформляется дом, стоящий на участке, то и земля считается объектом залога.
Источник: domclick.info
Условия ипотеки в Сбербанке в 2023 году: основные ставки и льготы
Сбербанк — ведущая российская кредитно-финансовая организация, предоставляет своим заемщикам широкий спектр условий для получения ипотечного кредита. Можно выделить как базовые программы ипотеки, так и льготные. По каждой из программ действуют отдельные ставки — ознакомимся с основными принципами их установления и величиной.
Будут ли расти ставки (и от чего они зависят)?

Сбербанк повысил ставки по ипотеке с октября 2018 года, и это было ожидаемо с учетом повышения ставки рефинансирования Банка России в сентябре. Можно отметить, что Сбербанк сделал это позднее многих других крупных игроков рынка. В среднем ставки на рынке новостроек увеличились на 0,4%, на вторичке — на 0,6%. Величина ставки рефинансирования ЦБ РФ — не единственный фактор, определяющий кредитную политику коммерческих банков. К числу прочих относятся:
- макроэкономические показатели (рост ВВП, инфляция);
- биржевые показатели (капитализация акций российских предприятий на ММВБ, РТС, мировых биржах);
- санкционное давление со стороны стран Запада.
Таким образом, прогнозировать изменение в ставках Сбербанка по ипотеке следует исходя из объективной экономической ситуации. Не исключено, безусловно, появление факторов, которые изначально сложно предугадать, и носить они могут не всегда экономическую природу. Тем не менее, при отсутствии фундаментальных оснований для смягчения кредитной политики Сбербанка ставки снижаться не будут, по крайней мере, значительно.
Тем не менее, однозначных прогнозов касательно динамики ставок от Сбербанка не берутся давать даже опытные экономисты. Не исключено, что кредитная политика крупнейшей банковской организации России будет осуществляться с учетом приоритетов Правительства, отдельных исполнительных органов власти, других кредитно-финансовых организаций РФ.
Рассмотрим, каковы текущие актуальные ставки Сбербанка по основным ипотечным программам.
Актуальные ставки Сбербанка на ипотеку: новостройки

В сегменте новостроек у Сбербанка действуют условия, при которых покупка квартиры возможна:
- по ставке от 7,5%;
- при предоставлении кредита от 300 тыс. рублей;
- при наличии у заемщика первоначального взноса от 15% от стоимости квартиры.
Однако на практике установление окончательной ставки по программам для новостроек имеет много нюансов (собственно, то же можно сказать и о других программах, о которых пойдет речь).
Минимальная процентная ставка на новостройку — 7,5%, устанавливается по ипотечным договорам, попадающим под программу субсидирования ипотеки в рассматриваемом сегменте. Главное условие получения минимальной ставки по такой субсидии — оформление кредита на срок не более 7 лет.
Если срок кредитования составляет от 7 лет и одного месяца до 12 лет, то ставка будет выше на 0,50%. Если более 12 лет, то применяется базовая ставка для новостроек — в величине 9,50%.
Все типы ставок по программам Сбербанка для новостроек в указанной величине применяются, только если:
- заемщик получает трудовые доходы на счет, открытый в Сбербанке;
- объект строится с привлечением кредитных средств от данного банка;
- заемщик использовал Сервис электронной регистрации.
Окончательная величина ставки может определяться с учетом надбавок — увеличивающих стоимость кредитного предложения. Соответствующие надбавки применяются, если:
- клиент отказался от участия в программе страхования жизни и здоровья — в соответствии с теми требованиями, что установлены Сбербанком (в этом случае процентная ставка увеличивается на 1%);
- клиент не является получателем зарплаты на счет, открытый в Сбербанке, или же не сумел подтвердить доход и стабильную занятость при строительстве квартиры с привлечением кредитных средств от банка с учетом первоначального взноса в размере половины от стоимости квартиры (надбавка составляет 0,3%);
- клиент решил не использовать Сервис электронной регистрация (надбавка составит 0,1%).
Отдельная ставка установлена для граждан, которые участвуют в регулируемых на уровне федерального и регионального законодательства государственных программах, связанных с жилищным обеспечением. Такие программы могут быть реализованы в рамках сотрудничества Сбербанка и региональных органов власти (либо муниципалитетов). Соответствующая ставка составляет 9%. Как и в случае с основной программой, она увеличивается на 1%, если заемщик отказывается участвовать в программе страхования.
Отметим, что важную роль в определении условий ипотечного кредитования в Сбербанке играет компания-застройщик. Так, она должна входить в перечень хозяйствующих субъектов, которые управомочены осуществлять электронную регистрацию сделок — если инвестор желает в такой регистрации участвовать. Кроме того, партнеры банка могут ставить отдельные условия для формирования предложений по процентной ставке в рамках ипотечного кредита от Сбербанка.
Таким образом, на рынке новостроек приведенные условия от Сбербанка следует считать самыми общими. Рассмотрим далее, в чем специфика установления ставок банком в альтернативном сегменте — на вторичке.
Ставки на вторичке
Ипотека от Сбербанка на вторичке предоставляется на следующих общих условиях:
- ставка — от 9,2%;
- первоначальный платеж — от 15%;
- срок кредитования — 1-30 лет.
Опять же, конкретные условия могут зависеть от многих факторов.
Так, стоит отметить, что указанная минимальная процентная ставка на вторичку доступна, только если:
- кредит оформлен в соответствии с правилами по Акции для молодых семей (организуемой Сбербанком самостоятельно и не имеющей прямой связи с отдельной государственной программой поддержки молодых семей в части обеспечения жильем, в которой банк, вместе с тем, принимает участие);
- квартира выбрана из числа тех, что были включены в каталог на сайте DomClick.ru.
Фактическая ставка от Сбербанка в сегменте вторички определяется исходя из большого количества условий с учетом отдельных корпоративных опций, предусмотренных правилами кредитно-финансовой организации. Так, она устанавливается:
- При оформлении сделки по акции «Витрина» (стандартный набор документов):
- в величине 9,7% — в общем случае;
- в величине 9,2% — для молодых семей в рамках корпоративной акции от Сбербанка.
- При оформлении сделки вне акции «Витрина» (стандартный набор документов):
- в величине 10% — в общем случае;
- в величине 9,5% — для молодых семей.
- При оформлении сделки по «Витрине» (опция «Два документа»):
- в величине 10,3% — в общем случае;
- в величине 9,8% — для молодых семей.
- При оформлении сделки вне «Витрины» (опция «Два документа»):
- в величине 10,6% — в общем случае;
- в величине 10,1% — для молодых семей.
Акция «Витрина» действует на объекты недвижимости, которые прошли одобрение специалистами Сбербанка. Их можно включать в кредитный договор без запроса дополнительных выписок из Росреестра. Выбор одобренной квартиры осуществляется на сайте DomClick.ru.
Как и в случае с программами для новостроек, во всех случаях ставка увеличивается:
- на 0,1%, если заемщик отказался от проведения сделки через электронный сервис;
- на 0,3%, если заемщик не получает трудовые доходы на счета в Сбербанке;
- на 1%, если заемщик не участвует в программе страхования.
Опять же, для участников государственных жилищных программ, в которых Сбербанк выступает партнером органов власти, на вторичке действует отдельная ставка в величине 9%.
Рассмотрим теперь льготные условия для получения ипотеки — в рамках программ поддержки молодых семей:
- программы, учрежденной Сбербанком самостоятельно;
- государственной программы, в которой участвует Сбербанк.
Условия по ним отличаются значительно.
Ипотека для молодых семей от Сбербанка: ставки
Корпоративная ипотечная программа Сбербанка, ориентированная на молодых семей, предполагает предоставление кредита на покупку жилья по сниженным ставкам при условии, что заемщики — семья, в котором хотя бы одному члену еще не исполнилось 35 лет. При этом, семья может быть представлена:
- супругами;
- супругами с ребенком или несколькими детьми;
- одним родителем с ребенком или несколькими детьми.
На уровне региональных представительств Сбербанка могут устанавливаться отдельные льготные условия для кредитования в рамках программы, о которой идет речь.
Для участников корпоративной программы поддержки молодых семей от Сбербанка установлены следующие ставки:
- по акции «Витрина» (обычный пакет документов) — в величине 9,2%;
- по акции «Витрина» (опция «Два документа») — в величине 9,8%;
- вне акции «Витрина» (обычный пакет документов) — в величине 9,5%;
- вне акции «Витрина» (опция «Два документа») — в величине 10,1%.
При этом ставки увеличиваются:
- если заемщик не получает зарплату на счет в Сбербанке — на 0,3%;
- если заемщик отказался от участия в страховании — на 1%;
- если заемщик отказался от использования электронной регистрации — на 0,1%.
Как и в случае с предыдущими программами, особая ставка в величине 9% установлена для участников государственных жилищных программ.
Ипотека с государственной поддержкой для молодой семьи: ставки

Другая программа — предоставление льготного ипотечного кредита Сбербанком для молодых семей, которые соответствуют требованиям, установленным государством. Участниками такой программы могут быть семьи, в которых с 01.01.2018 года по 31.12.2022 года родится второй или третий ребенок.
Такие семьи могут получить кредит по ставке от 6% на сумму до 8 млн. рублей. Максимальный срок кредитного соглашения по программе — 30 лет.
Указанная льготная ставка применяется только в первые 3 года действия программы, если она оформлена после рождения второго ребенка, и в первые 5 — если родители стали ее участниками после рождения третьего ребенка. По истечении данных сроков по кредиту устанавливается ставка в величине 9,25% (если иного не будет оговорено соглашением между заемщиком и банком).
Отметим, что длительность действия льготной ставки по рассматриваемой программе увеличивается, если третий ребенок рождается в период действия программы, оформленной после рождения второго ребенка.
Первоначальный взнос по рассматриваемой программе — 20%.
Выше мы отметили, что по всем приведенным ставкам применяется надбавка, если клиент не использует опцию по электронной регистрации сделки. Рассмотрим подробнее ее специфику.
Как используется электронный сервис от Сбербанка (как фактор снижения ставки)?
Электронный сервис, о котором идет речь, применяется в целях ускорения и упрощения процедуры государственной регистрации прав собственности в рамках договора купли-продажи недвижимости, что приобретается с привлечением кредитных средств от Сбербанка.
В функционал сервиса входят:
- оплата государственной пошлины, предусмотренной законом при подаче заявки на регистрацию перехода собственности от продавца недвижимости к покупателю;
- применение специальной усиленной электронной подписи — которую задействуют все стороны сделки договора купли-продажи;
- документооборот участников сделки с Росреестром, осуществление контроля над процедурами в рамках данного документооборота;
- сопровождение процедуры взаимодействия участников сделки со стороны компетентных специалистов.
Пользование сервисом предполагает непосредственное участие менеджера Сбербанка. Первым делом он готовит необходимые документы и направляет их в Росреестр. Документооборот при этом осуществляется в электронной форме. Росреестр, приняв документы, приступает к началу регистрационных процедур.
Конечным итогом для покупателя недвижимости выступает получение на электронный адрес пакета документов, удостоверяющих легальность сделки. К ним относятся, прежде всего:
- выписка из единого государственного реестра объектов недвижимого имущества;
- договор с продавцом.
Специалисты Сбербанка предоставляют необходимые разъяснения по пользованию сервисом.
Источник: lgotarf.ru
Сбербанк России — Ипотека | Sberbank
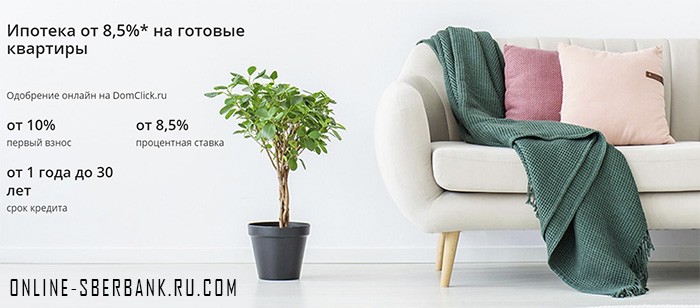
Сбербанк предлагает вам ипотеку на минимальную сумму в 300 тысяч рублей и максимально 85% от договорной стоимости уже готового жилья или же 85% от оценочной стоимости любой другой недвижимости, которая будет оформлена в качестве залога. Срок ипотеки будет варьироваться от 1-го года до 30-ти лет. Сумма первоначального взноса должна составлять 10% и выше для клиентов, которые получают з/п на карту Сбербанка, а для остальных клиентов 15% и выше. %-ая ставка по данной ипотеки варьируется от 8,5% до 8,9% годовых.
В качестве обеспечения учитывается залог жилья, которое кредитуется или же другое жилье. Осуществляется страхование залогового имущества от возникновения рисков потери или повреждения в пользу кредитной организации на весь срок действия ипотеки (кредитного договора).
Сбербанк предъявляет свои требования к потенциальным заемщикам. Возраст потенциального заемщика должен быть не менее 21-го года и не более 75-ти лет, на момент полной выплаты кредита. Стаж работы заемщика должен составлять не менее 6 месяцев на настоящем месте работы и не меньше 1 года за последние 5 лет работы.
Ипотека на новостройки
Данная ипотека предполагает собой покупку жилья, которое еще строится или уже готового жилья в новостройке. Срок строительства не ограничивается. Сумма такого кредита разделяется на две равные части. Первая будет перечислена после регистрации договора долевого участия, а вторая через определенный срок, указанный в Договоре Долевого Участия.
Кредит предоставляется только в национальной валюте России. Вы можете взять у банка от 300 тысяч рублей до 85%, от договорной стоимости жилой недвижимости. Срок ипотеки ограничивается до 30 лет. Первоначально необходимо внести от 10%, для клиентов с заработной картой Сбербанка, и от 15% для иных клиентов. В качестве обеспечения ипотеки предоставляется залоговое кредитуемое имущество.
По данной ипотеки обязательно осуществляется ее страхование. Требования банка к заемщикам те же, что и к другим видам ипотек Сбербанка.
Ипотечные каникулы
Ипотечные каникулы — это специальный период предоставляемый заемщику, в который он может уменьшить или вовсе приостановить платежи по кредиту на шесть месяцев.
Данная банковская услуга строго контролируется и регулируется статьей 6.1-1 ФЗ от 21 декабря 2013 года No353-ФЗ «О потребительском кредите (займе)».
Условия, которые должны соблюдаться при оформлении ипотечных каникул:
- Если у вас трудная жизненная ситуация;
- Сумма кредита не превышает отметки в 15 млн. рублей на момент его предоставления;
- Ипотечное жилье — единственное жилье;
- До этого у вас не было оформленных ипотечных каникул;
Трудные жизненные ситуации:
- увольнение с работы и обязательно регистрация в органах занятости населения;
- инвалидность I или II группы;
- уменьшение среднемесячного дохода на 30% и более;
- возрастание количества иждивенцев;
Документы, которые заемщик должен предоставить в банк, в течении 60 дней, для оформления ипотечных каникул:
- Требование заемщика.
- Выписка из Единого гос. реестра недвижимости.
- Согласие залогодателя, оформленное в письменном виде.
- Документы, которые подтверждают трудную жизненную ситуацию на данный момент.
- Паспорт.
Все ипотечные кредиты
Свой дом под ключ
Строительство жилого дома в ипотеку без сметы, залога и поручителей на территории Москвы, Московской и Липецкой областях
Сумма: от 300 000 ₽
Срок: до 30 лет
Ставка: от 10,9%
Приобретение строящегося жилья
Кредит предоставляется на приобретение строящейся квартиры, жилого дома или иного жилого помещения на первичном рынке недвижимости
Сумма: от 300 000 ₽
Срок: до 30 лет
Ставка: от 6,5%
Приобретение готового жилья
Собственное жилье может стать надежным вложением средств. Кредит предоставляется на приобретение квартиры, жилого дома или иного жилого помещения на вторичном рынке недвижимости
Сумма: от 300 000 ₽
Срок: до 30 лет
Ставка: от 8,5%
Рефинансирование ипотеки и других кредитов
Возможность снизить ежемесячный платеж по ипотеке и другим кредитам при переводе их в Сбербанк
Сумма: от 300 000 ₽
Срок: до 30 лет
Ставка: от 9%
Ипотека с господдержкой для семей с детьми
Программа государственной поддержки по ипотеке для семей, в которых с 01 января 2018 года по 31 декабря 2022 года родится второй ребёнок или более детей
Сумма: до 12 млн ₽
Срок: до 30 лет
Ставка: от 5%
Строительство жилого дома
Сбербанк предоставляет кредит на индивидуальное строительство жилого дома
Сумма: от 300 000 ₽
Срок: до 30 лет
Ставка: от 9,7%
Загородная недвижимость
Предоставляется на приобретение / строительство дачи (садового дома) и других строений потребительского назначения
Сумма: от 300 000 ₽
Срок: до 30 лет
Ставка: от 9,2%
Нецелевой кредит под залог недвижимости
Предоставляется на любые цели под залог недвижимости, имеющейся у клиента
Сумма: до 10 млн ₽
Срок: до 20 лет
Ставка: от 11,3%
Ипотека плюс материнский капитал
Приобретая готовое или строящееся жилье в кредит с помощью Сбербанка, вы можете использовать средства материнского капитала для первоначального взноса или его части
Сумма: от 300 000 ₽
Срок: до 30 лет
Ставка: от 6,5%
Ипотека по программе Приобретение готового жилья
Для участников Программы реновации жилищного фонда в городе Москве
Сумма: от 300 000 ₽
Срок: до 30 лет
Ставка: от 8,8%
Военная ипотека
Предоставляется на приобретение квартиры, жилого дома или иного жилого помещения на вторичном рынке недвижимости, а также на приобретение на первичном рынке недвижимости
Сумма: до 2,502 млн ₽
Срок: до 20 лет
Ставка: 9,2%
Гараж или машино-место
Кредит предоставляется на приобретение или строительство гаража (в том числе с земельным участком), приобретение машино-места
Сумма: от 300 000 ₽
Срок: до 30 лет
Ставка: от 9,7%
Реструктуризация кредитов
Реструктуризация задолженности для клиентов, испытывающих временные финансовые трудности
Источник: online-sberbank.ru.com