
Для подавляющего большинства россиян вопрос «копить или купить квартиру в ипотеку» вообще не стоит, потому что, учитывая сложившийся на сегодня порядок цен на жилье и их непрерывный рост, делает нереализуемыми мечты о накоплении достаточного количества денег, чтобы можно было купить собственную квартиру или дом. Попробуем разобраться – стоит ли брать ипотеку или лучше копить?
Современная ипотека помимо высоких процентов, требует еще и внесения значительного первоначального взноса, который в отдельных банках достигает 35-40% стоимости приобретаемого жилья. Представьте, вам нужно сперва долго копить на начальный взнос, чтобы купить квартиру в ипотеку, а после этого, заключив договор с банком, еще лет 15-25 лет своей жизни каждый месяц выплачивать не только стоимость квартиры, но и проценты банку. Впрочем, и здесь есть исключения. Есть банки, которые предоставляют ипотечные кредиты без первоначального взноса. Мы об этом уже писали раньше. Ниже вы сможете ознакомиться с некоторыми вариантами получения ипотеки на выгодных условиях:
Квартирный вопрос: брать ипотеку или копить?


Россияне предпочитают выходить из положения, обращаясь за потребительским кредитом на оплату первоначального взноса за новую квартиру, если нечего продать, и нет накоплений. Таким образом, вместо одного долга появляется сразу два. Причем, потребительские кредиты получить проще, однако размер процентов будет выше, чем по ипотеке, а срок возврата окажется намного короче.
Льготники
Больше всех в отношении выгодной ипотеки повезло тем, кто оказался в льготной категории, например, молодым врачам, военнослужащим и другим гражданам, о которых позаботилось государство. Военная ипотека в Москве была темой одной из наших статей.
В данном случае, покупка квартиры становится делом вполне посильным, а в некоторых случаях государство вообще берет на себя компенсацию расходов, связанных с приобретением жилья.


Молодым семьям, на которые распространяется действие закона о материнском капитале также можно рассчитывать на достаточно выгодные условия ипотеке, поскольку, законодательство РФ разрешает применять материнский капитал для оплаты ипотеки. Это довольно существенное подспорье в оплате новой квартиры.
Банки нас разводят? | Брать ипотеку или копить на квартиру? | Что выгоднее сегодня?
Что делать, если льгот нет
Что касается граждан, которые не попали в льготники и не обладают материнским капиталом, им остается надеяться на собственные силы и тщательно выбирать подходящий для ипотеки банк и квартиру, оплата которой не подорвет семейный бюджет. Не смотря на постоянную чистку рядов российских банков, которую планомерно ведет ЦБ РФ, конкуренция среди еще работающих на рынке весьма высока. В борьбе за клиентов банки проявляют максимум лояльности и готовы предоставить неплохие условия для долгосрочных целевых кредитов. Поэтому и нужно не спеша подбирать наиболее подходящее финансовое учреждение.
Или лучше копить?
Можно ли накопить на квартиру, иливзять ипотеку? Что лучше? Я думаю, что сегодня накопить вряд ли получится. Даже если поместить деньги на самый доходный вклад, инфляция съест не только проценты, начисленные на вклад, но и сами деньги ощутимо подешевеют. Рисковые схемы вложений мы не рассматриваем, поскольку, можно безвозвратно потерять все сбережения.
Я имею в виду, что государство страхует только банковские вклады (правда, только на 700 тысяч рублей), а все остальные способы пассивного заработка могут окончиться неудачей.
Таким образом, из двух зол, а я считаю попытку накопить на квартиру и залезть в долги на много лет однозначно злом, так вот, наименьшим из них будет все-таки ипотека.
- Квартира сразу становится вашей;
- Долг распределяется на 15-25 лет, и платить вы будете постепенно;
- Скачки курса валют и цен на рынке вас не беспокоят – договор заключен, главное – вовремя платить.
Автор Аргунов Дмитрий Борисович
Источник: cleanbrain.ru
Ипотека или копить на квартиру что лучше
Главный специалист отдела кредитования
Проконсультирую по вопросам кредитования и рефинансирования. Рассмотрю конкретно Вашу ситуацию и подскажу варианты ее решения.
Комментарии: Комментариев нет
Оставьте свой комментарий к этой публикации Отменить ответ
Популярные статьи
Какие банки не под санкциями: актуальный список на 2023 год
Как и где можно рефинансировать микрозаймы
Льготная ипотека на вторичку 2023: когда заработает новая программа
Семейная ипотека 2023: новые условия и требования
Можно ли рефинансировать автокредит?
Арктическая ипотека 2023: когда запустят и на каких условиях
Льготная ипотека для учителей 2023: условия и требования
Автокредит от Сбербанка – какие условия предлагает банк в 2023
Рефинансирование с плохой кредитной историей
Самозапрет на кредиты: что это и как оформить
Как рефинансировать кредитную карту Тинькофф Банка?
POS-кредитование: плюсы и минусы
Последние статьи
Что помимо кредитного рейтинга влияет на ставку по кредиту?
Где выгодно взять кредит на отпуск?
Топ-10 самых распространенных мифов о кредитах
Как распознать финансовую пирамиду и не потерять все деньги?
Стоит ли брать кредит на свадьбу?
Как получить спецпредложение по кредиту?
Исламский банкинг в России: что это такое и как он будет работать?
Обзор выгодных ипотечных ставок на сентябрь 2023
Льготная ипотека для медицинских работников: где и как оформить

Как оформить потребительский кредит для медработников по сниженной ставке?

Где взять кредит на лечение зубов в 2023 году?

Кредит на лечение: условия и нюансы
Ежедневно без выходных с 10:00 до 19:00 (мск.)
г. Москва, Нижний Сусальный переулок, д. 5, стр. 16
Cпециалист перезвонит вам в течение 10 минут.
Источник: gksod.ru
Ипотека на загородный дом или лучше копить?
Как показала практика, люди делятся на две категории: те, кто хочет жить здесь и сейчас, и те, кто собирается жить потом. И, несмотря на это, некоторым категориям граждан все-таки удается прожить счастливую жизнь.
В советские годы за людей думала партия и вождь, а в наши времена им приходится идти на серьезные риски, чтобы решить жилищный вопрос.
Рассмотрим все аспекты ипотечного кредита на загородный дом, а также плюсы и минусы самостоятельного накопления денег.
Прежде чем брать ипотеку, надо тщательно взвесить все «Pro et contra»
Анализ финансового состояния, как ключ к реализации идеи
Прежде чем приступить к анализу, задайте себе нескромный вопрос «А что будет, если я потеряю работу?» или «Смогу ли я продать третью почку, чтобы погасить задолженность» – если вы уверены, что у вас нет лишнего органа, тогда ипотека не для вас.
Примеры анализа бытовых, банальных ситуаций:
Молодая семья и съемная квартира
Классический случай, подтверждающий, что любовь может быть и в шалаше. Итак, проанализировав ситуацию, возможно сумма ежемесячных платежей и квартплаты будет равна сумме платежам по ипотеке. Тогда действительно, платя банку, вы получаете свое просторное жилье и кусок земли.
«Пасхалка для настоящих мужчин! Не стоит забывать, что согласно закону, купленная в браке недвижимость является совместно нажитой, даже если все платежи гасил только муж.»
Развод — это еще и дележка имущества
Если что-то пойдет не так, то все, нажитое непосильным трудом, придется делить
Студент работающий на 3-х работах и койко-место
Вариант с покупкой загородного дома в ипотеку хорош только тогда, когда вы уверены, что несмотря ни на что, ваш труд всегда будет в цене. Получив свое жилье, вы сможете сдавать свободные комнаты студентам – одногруппникам и иметь дополнительный стабильный источник дохода.
Гордый, своенравный айтишник и банка хорошего пива
Если вы работаете в сфере программирования, то ипотеку брать можно. Труд программиста оценивается во все времена высоко и в долларовом эквиваленте, по сравнению с рублем, заработная плата будет приблизительно одинакова, даже в самые трудные годы. Взяв свой целлофановый пакетик с вещами и наконец уехав от мамы, вы сможете полноценно наслаждаться природой и прелестями загородной жизни.
Для каждой ситуации, выход из положения будет индивидуальным, так как именно платежеспособность и определяет вектор направления.
Ипотека: подводные камни и то, что написано мелким шрифтом
Как и любая еврейская контора, банк веников не вяжет и конечно же имеет в штате грамотного юриста. Поэтому, перед тем как подписывать бумаги, внимательно ознакомьтесь с условиями, которые вам предлагают заморские друзья.
Банально, но жизненно — всегда внимательно читаем мелкий шрифт
Особенно внимательно надо читать мелкий шрифт, а про все непонятное — переспрашивать
Стоит отметить, что ипотека состоит из двух платежей: основной долг и проценты.
Мелким шрифтом и на непонятном языке, написано, что в первые 15-20 лет, вы будете выплачивать только проценты, а уже потом – стоимость самой квартиры.
Таким образом, получается, что если вы не сможете погасить задолженность на стадии оплаты «процентов», то выселения с жилплощади не избежать.
Однако, если у вас случится страховой случай с присвоением инвалидности, то над маленькой еврейской общиной точно будет дождь. Банк, если иное не прописано в документах, обязан аннулировать договор, оставив за вами право собственности.
Плюсы ипотеки:
— Возможность жить в своем доме уже сейчас.
— При хорошей зарплате, платежи не будут бить по карману.
— Вы вкладываете деньги в себя, а не платите за аренду.
— Ипотека дает возможность сохранить брак, так как не каждая женщина согласится взять на себя обязательства.
— Вы станете неинтересны мошенникам, черным риелторам, так как ближайшие 40 лет квартира будет принадлежать банку.
— У вас настанет тихая и мирная жизнь, так как большинство лицемерных родственников от вас отвернутся.
Иногда лучше побыть одному
Иногда это к лучшему
Минусы ипотеки за жилье:
1. Если случится что-то непредвиденное, банк за просрочку имеет право назначить штрафы и пеню. Если заемщик не выплатит все деньги в срок, то квартира отходит банку, а ранее выплаченные суммы назад не возвращаются.
2. Кредит может втянуть вас в кабалу, если не получится вовремя остановиться от ненужных покупок. Чтобы пережить трудный период, придется пересмотреть свои привычки и зависимости.
3. За неуплату выселить могут в любое время суток и даже с детьми до 3-х лет. Закон об опеке несовершеннолетних вступит в силу ровно тогда, когда органам попечительства станет известно, что дети находятся в социально-опасном положении.
«Совет дня! Многие банки предлагают застраховать здоровье. Ну что ж, соглашайтесь, но помните, что о сумме страховки не должны знать ваши меркантильные родственники.»
Копить деньги всю жизнь или нет?
Многие пользуются кредитами и оправдываются шаблонами, которые им навязала Америка. Да, там действительно живут в долг, однако, не стоит забывать о том, что уровень заработной платы там в десятки раз выше, а проценты смешные – 1-2 % годовых на жилье.
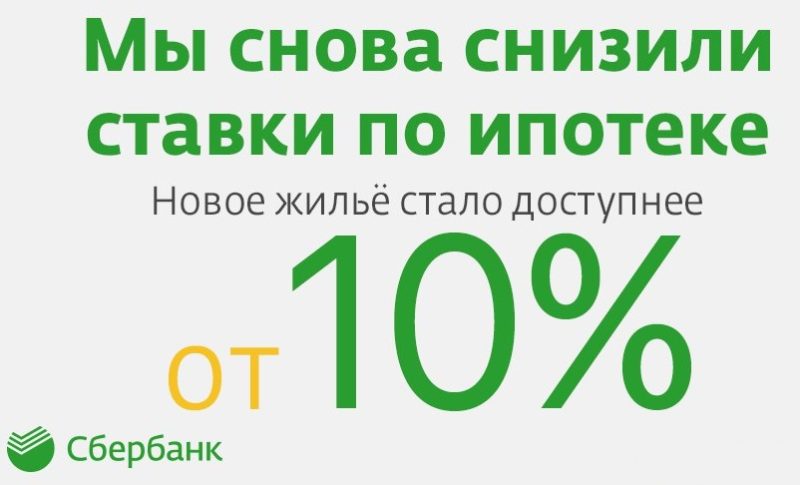
Обращаем внимание на ключевые слова — здесь это «ОТ…»
В наших реалиях, ключевое слово – это «ОТ…»
«Это может быть интересно! Некоторые вместо ипотеки пользуются другими банковскими услугами. В статье по следующей ссылке читайте про кредит на строительство дома.»
Если вы человек побитый жизнью, то для вас есть несколько вариантов покупки жилья:
1. Удачно жениться. Конечно, кинофильм «Женитьбы Бальзаминова» старый, однако, тема до сих пор актуальна.
2. Сложиться капиталом с другом. Таким образом, через некоторое время, один из вас выкупит часть соседа и переедет. Вариант жизнеспособный, если вы уверены в человеке и знаете, что он надежный товарищ.
3. Копить деньги, живя на съемном жилье. Вариант неплохой и рабочий, но только в том случае, если в перспективе существует вероятность получения больших денег и сразу.
Как видно из приведенного списка, если вы не обременены семейными узами и свободны от родительского долга, то лучшим вариантом будет самостоятельное накопление суммы.
Плюсы:
1. Есть подушка безопасности и в случае потери работы, вы не останетесь на улице.
2. Спокойные нервы и как следствие, хорошее здоровье.
3. Возможность передвигаться, путешествовать, мигрировать в другую страну на ПМЖ.
4. Вы экономите на процентах, тем самым меньше работаете «на дядю».
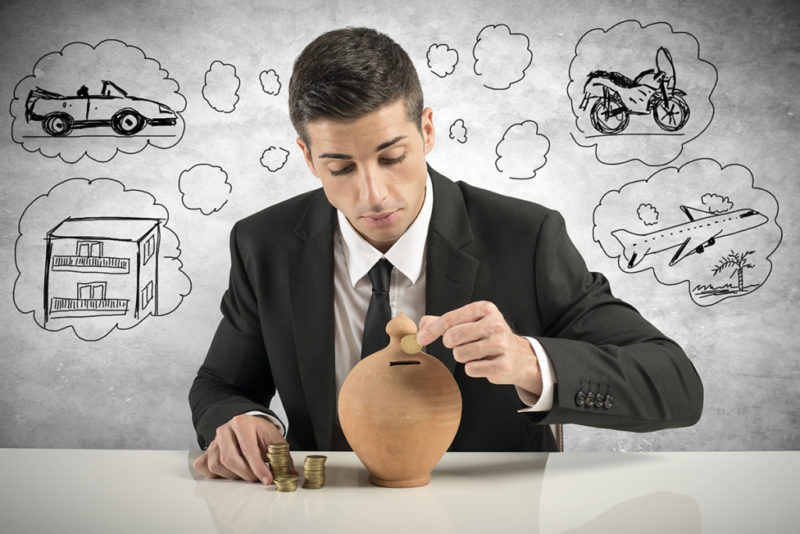
Накопления, при правильном подходе — это не сложно
При правильном подходе, накопления собираются достаточно быстро
Минусы:
1. Нестабильная экономическая ситуация в стране. Взяв рублевый ипотечный кредит сейчас, возможно, через 20 лет, вы погасите его с одной зарплаты. А копя деньги, столкнетесь с ситуацией, как в 90-х.
2. Придется платить за съем жилья, быть всегда «на чемоданах», ждать потенциальные проблемы с квартиросдатчиком.
3. Деньги могут украсть даже со счета в банке, не говоря уже про заначку под подушкой. По сути, если ваши деньги будут лежать на депозите – это означает, что банк-банкрот никогда их не вернет.
4. Отсутствие защиты от черных риелторов. При ипотечном кредите, банк выступает в роли гаранта и своего рода, защищает заемщика от юридических махинаций.
Несмотря на то, что экономика в стране достаточно нестабильна, существуют банки, которые предлагают рублевые ипотечные кредиты под приемлемый процент, но, правда, на срок не более 10 лет. Вариант неплохой, если у вас есть родственники или друзья, которые смогут подстраховать.
Проанализировав курс рубля на сегодняшний день, можно смело утверждать, что лучшим вариантом для решения жилищного вопроса считается постепенное наращивание капитала. Купив сейчас ту недвижимость, на которую уже имеются деньги, вы не только сохраните денежный эквивалент, но возможно, даже заработаете. Постепенно, копя определенную сумму, улучшайте условия жизни, путем продажи предыдущей недвижимости и добавления к ней уже имеющейся заначки. Таким образом, через 10-15 лет, вы получите свой добротный загородный дом без долгов и не пользуясь кредитами.
Заключение
Каждая семья должна определить, что она хочет получить в итоге, а также проанализировать все источники доходов. Главное – грамотно определить возможности и продумать пути выхода из непредвиденных обстоятельств.
Добавляйте нас в закладки — тут можно посмотреть лучшие посты недели, месяца, года и за все время существования сайта «Новости в фотографиях»
Источник: bigpicture.ru