
В последние годы ипотечное кредитование стало самым популярным механизмом покупки жилой недвижимости. Для многих семей, уставших от съемных квартир или от жизни в окружении многочисленных родственников, оформление ипотеки – единственная возможность обрести личное пространство.
Сегодня данный формат покупки жилья – простая и распространенная практика. Для этого необходимо иметь стабильный источник доходов. Ипотечный механизм постоянно совершенствуется, а его возможности расширяются, что позволяет заемщикам выбрать наиболее подходящий вид кредитования в каждом конкретном случае.
Какая бывает ипотека?
Существует несколько классификаций ипотеки. Так, ипотечные программы различаются по типу приобретаемого объекта. На предоставленные банком средства можно купить квартиру, дом, землю и другую недвижимость. Еще один вариант разграничения – по типу залога, в качестве которого может выступать либо приобретаемая недвижимость, либо уже имеющаяся у заемщика.
В процессе оформления ипотечного кредита заемщику могут предложить несколько видов ежемесячных выплат. Один из них – деление общей суммы ипотеки на равные платежи в течение установленного срока. Другой вариант – постепенный переход от большего ежемесячного платежа к меньшему. Кроме того, ипотека может быть оформлена как с внесением первоначального взноса, так и без него.
Ипотека без первоначального взноса в 2022 году. 4 способа
Первоначальный взнос представляет собой платеж (обычно от 10 до 30% стоимости недвижимости), подтверждающий готовность гражданина взять на себя кредитные обязательства и способность ежемесячно платить за приобретенное жилье. Однако для многих заемщиков единоразовое внесение крупной суммы может стать непреодолимым препятствием. В таком случае выходом из сложившейся ситуации может стать оформление ипотеки без первоначального взноса. Этот вариант можно осуществить несколькими способами. Давайте подробно рассмотрим каждый из них.
Использование материнского капитала
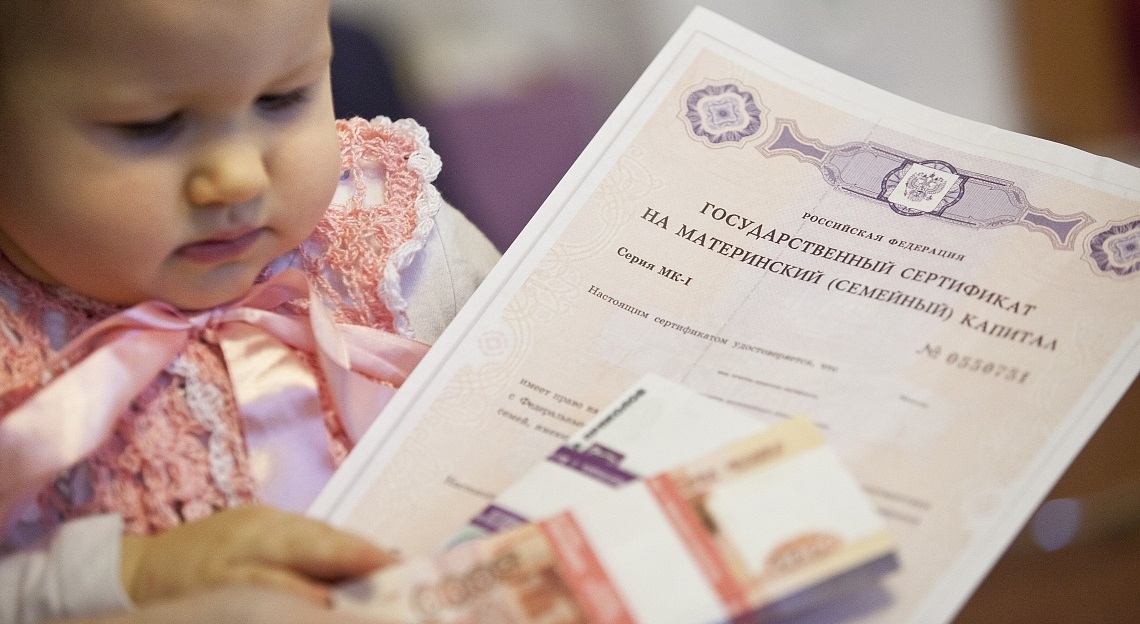
Привлечение материнского капитала при покупке недвижимости в ипотеку – очень популярный способ реализации этого вида льготы. Кстати, чтобы использовать государственные средства, можно не дожидаться, когда ребенок достигнет трехлетнего возраста.
Для того чтобы маткапитал можно было направить на погашение части ипотеки, необходимо получить подтверждение операции в пенсионном фонде. Правда, семье стоит быть готовой к тому, что организация выносит согласие не сразу, а в течение нескольких месяцев. Однако такой вариант очень удобен. Размер материнского капитала может покрыть расходы на первоначальный взнос полностью и оградить семью от беспокойного поиска денежных средств.
Возможности военной ипотеки
Служащим российской армии доступна программа «Военная ипотека». Она заключается в содействии в покупке жилья офицерам и другим военным должностным лицам со стороны Минобороны. Ведомство может покрыть как всю сумму кредита, так и первоначальный взнос по нему. Чтобы воспользоваться данной льготой, военнослужащему необходимо принять участие в накопительной программе, а затем получить разрешение у Росвоенипотеки на оформление кредита. А чтобы министерство полностью выплатило за гражданина ипотеку, ее сумма не должна превышать 2,4 млн руб.
Ипотека в 2023 году без первоначального взноса — в чем подвох?
Другие государственные программы
Помимо рассмотренных выше вариантов, необходимо упомянуть и о других способах, позволяющих обойтись без первоначального взноса. Так, участники программы «Молодая семья» имеют право на получение государственных субсидий. Наиболее популярный способ их реализации – погашение первого взноса по жилищному кредиту. Воспользоваться программой могут супруги, не достигшие 35 лет.
При этом государственные средства не могут покрыть более 10% ипотеки. Кроме того, сертификат действует всего 6 месяцев. За это время молодой семье необходимо найти подходящее жилье, подобрать банк и оформить сделку.
Кредит на выплату первоначального взноса
К сожалению, вышеупомянутые программы доступны далеко не всем категориям граждан. Проблема с поиском стартовой суммы может коснуться любого заемщика. Для погашения первоначального взноса покупатель жилья может оформить потребительский кредит. Для этого некоторые финансовые организации даже разрабатывают специальные программы.
Однако кредит удваивает финансовую нагрузку на заемщика и уменьшает его платежеспособность. Поэтому таким вариантом эксперты советуют пользоваться только в крайнем случае: есть риск попасть в долговую яму.
Вместо взноса – залог недвижимости
Многие банки вместо погашения первоначального взноса дают заемщикам возможность оставить под залог жилье. Залоговая недвижимость в таком случае должна быть ликвидной и находиться в «зоне интересов» банка. Такой вариант является выгодным для финансовой организации, но при этом довольно рискованным для гражданина.
Вместо взноса – ценные вещи
Если у покупателя нет средств на первоначальный взнос и нет жилья, которое можно оформить как залоговое, банк может одобрить в качестве залога ценные вещи. Например, в этих целях можно использовать личный автотранспорт. Правда, одним автомобилем обойтись не удастся: придется искать дополнительное ценное имущество. В единственном экземпляре в качестве залога банк может принять только золотые слитки при условии, что они будут храниться в финансовой организации.
Акции от застройщика
В целях поддержания продаж многие девелоперы предлагают покупателям различные акции. Так, застройщик может предложить рассрочку по выплате первоначального взноса или предоставить скидку на него. Чтобы воспользоваться таким вариантом, нужно следить за актуальными предложения строительных компаний. Правда, акции, как правило, распространяются на небольшое количество объектов, поэтому выбор жилья изначально будет ограничен.
О чем стоит помнить при оформлении ипотеки без первого взноса?
Как бы очевидно это ни звучало, но единственный плюс в оформлении ипотеки без первоначального взноса заключается только в непосредственном отсутствии этого взноса. В остальном же подобный вариант получения жилищного кредита полон недостатков и подводных камней.
Во-первых, сроки кредитования при отсутствии первоначального взноса увеличиваются. А чем больше срок кредита, тем весомее переплата. Во-вторых, ипотека без первого взноса не выгодна для банка. С оформлением такого кредита связаны высокие риски.
Многие финансовые организации руководствуются следующим принципом: если клиент не нашел деньги на первоначальный взнос, ему будет сложно погасить и сам кредит. С этим связаны отказы со стороны банков в оформлении ипотеки без взноса. В-третьих, покупателям квартир, решившим оформить такой вид ипотеки, нужно быть готовым к высокой процентной ставке.
Далеко не каждый банк в России выдает ипотеку по такому принципу. Однако в тех финансовых организациях, где эта функция доступна, к клиентам, решившим оформить ипотеку без взноса, предъявляются особые требования. Например, данный механизм недоступен гражданам с плохой кредитной историей. Обязательное условие для этой категории заемщиков – первый взнос, оплаченный не менее чем на 30%.
Источник: ongrad.ru
Как взять ипотеку без первоначального взноса: ищем выгодное предложение
Ипотека
Автор ПапаБанкир.ру На чтение 11 мин. Опубликовано 31 октября, 2022
Как? Взять ипотеку без первоначального взноса можно двумя путями: используя различные льготные программы, где необходимая сумма вносится за счет государственных средств (например, маткапитала), или же по специальной программе банка, но такой вариант – редкость.
Как найти деньги? Проще всего первоначальный взнос накопить, однако если ждать не вариант, то можно использовать другие источники привлечения финансов. При этом нужно помнить, что отказ от взноса часто оборачивается большими расходами в целом, поэтому нужно взвесить все за и против такого решения.
Суть ипотеки без первоначального взноса
Представьте, что вы приобретаете жилье по цене 3,5 млн рублей. Ваши собственные средства составляют 1 млн рублей, остальные 2,5 млн вы получили от банка.
При заключении договора купли-продажи недвижимости продавец получает всю сумму сразу – 3,5 млн рублей. Для него несущественно, сколько из этой суммы вы оплатили своими деньгами, и какая часть приходится на банковский кредит.
Однако для покупателя разница есть. Один миллион рублей, который оплачен из своих накоплений, будет составлять сумму первоначального взноса по ипотеке. Остальная часть стоимости жилья – 2,5 млн рублей – оплачена за счет заемных средств, которые должны быть возвращены банку с уплатой на них процентов.
Таким образом, первоначальный взнос по ипотеке подразумевает не погашение части ипотеки как таковой, а оплату части стоимости жилья за счет собственных средств покупателя.
На рынке ипотечного кредитования требование об оплате первоначального взноса является стандартным и составляет в среднем не менее 10 % от стоимости жилья. Однако можно найти предложение, позволяющее взять в ипотеку квартиру без первоначального взноса.
Даже без оплаты части стоимости недвижимости при ее покупке интересы банка будут защищены. Он может изъять квартиру, если ипотека не погашается, продать ее и получить кредитные деньги обратно. К ним добавятся судебные издержки, расходы на проведение процедуры реализации, оценку. При этом цена продажи квартиры в подобном порядке может быть ниже рыночной на 15 % и более. Это позволяет реализовать квартиру быстрее.
Соответственно, требование банка об оплате первоначального взноса направлено на исключение его финансовых потерь, которые могут возникнуть при продаже ипотечной квартиры по заниженной цене и оплате связанных с этим расходов.
Ведущаяся банками статистика выплаты ипотечных кредитов говорит о том, что наиболее часто проблемы с погашением ипотеки возникают именно у тех заемщиков, которые получили ее без первоначального взноса.
Если вам встретилось предложение ипотеки без первоначального взноса, то прежде, чем им воспользоваться, нужно детально разобраться в условиях такого кредита.
В частности, заемщик может использовать материнский капитал, который расходуется на оплату части стоимости квартиры, здесь не требуется от покупателя собственных затрат. Также возможен залог существующего жилья при покупке нового объекта. При полной выплате ипотеки залог снимается.
Если говорить о вариантах, где можно взять ипотеку без первоначального взноса своими средствами и без залога существующего имущества, то такие предложения найти сложно. Обычно они встречаются в рамках сотрудничества между конкретными банками и застройщиками и касаются отдельно взятых объектов недвижимости, которые и выступают предметом залога.
Общие требования для ипотеки без первоначального взноса
Каждый банк при выдаче ипотеки устанавливает собственные условия как к заемщику, так и к предмету залога. В роли последнего обычно выступает находящаяся у заемщика в собственности недвижимость, иное ценное имущество, например автомобиль, ценные бумаги.
Недвижимое имущество при его предоставлении в качестве залога должно соответствовать ряду условий.
- Местонахождение (должно соответствовать территории, на которой ведет деятельность соответствующий банк).
- Состояние объекта (предполагает как износ, так и степень обустроенности и пригодность для жилья).
- Отсутствие лиц, которых невозможно выселить во внесудебном порядке (в частности, несовершеннолетние или жильцы с инвалидностью).
- Отсутствие действующих обременений (арест, другой залог).
- Ликвидность (подразумевает возможность продать предмет залога по достаточной стоимости, которая позволит полностью погасить просроченную задолженность).
Для заемщика при выдаче ему ипотечного кредита чаще всего устанавливаются следующие условия:
- Возраст (устанавливается как нижняя граница – 18 лет, а иногда и 21 год, так и верхняя – не более 55 лет. Ограничение связано с тем, что при кредитовании в более преклонном возрасте должник может умереть раньше, чем он погасит задолженность).
- Трудовой стаж на одном и том же месте работы (от полугода до 1 года).
- Российское гражданство (имеются предложения об ипотеке и для иностранных граждан, но только в том случае, если они осуществляют трудовую деятельность в РФ).
- Достаточный доход заемщика (при этом учитывается совокупный доход всех членов семьи, от которого платежи по ипотеке должны составлять не более 40 %).
- Отсутствие иных кредитов, которые не могут быть погашены полностью в краткосрочной перспективе.
- Заключение договора страхования жизни и здоровья заемщика (от этого можно отказаться, но тогда вероятность одобрения заявки на ипотеку значительно снизится, ведь за счет страхования банк может обеспечить погашение кредита, даже если с заемщиком что-то случится).
Что делать, если на первоначальный взнос нет денег
Очевидное решение – накопить необходимую сумму и лишь после этого обращаться за кредитом и приобретать жилье. Нужно понимать, что первоначальный взнос имеет плюсы и для заемщика, так как в этом случае придется просить у банка в кредит меньшую сумму, следовательно, и ежемесячный взнос по нему будет меньше, и выплатить его можно быстрее.
Однако, если копить нет времени или возможности, то придется подумать о том, как взять ипотеку без первоначального взноса.
Потребительский кредит
В этом случае вы просто получаете в банке нецелевой кредит в размере требуемой суммы первоначального взноса. Остальная часть стоимости недвижимости берется у банка в виде ипотеки.
Однако этот вариант имеет подводные камни. Прежде всего, потребительский кредит стоит дороже, чем заем на приобретение жилья, то есть переплата по нему будет больше. Кроме того, наличие непогашенного кредита может стать основанием для отказа в выдаче ипотеки. И даже если удастся ее получить, гасить нужно будет уже два кредита одновременно, что может создать для семейного бюджета непосильную нагрузку.
Занять у друзей
Плюсы очевидны. С родственниками или друзьями всегда можно договориться о возврате займа без уплаты процентов либо на минимальную процентную ставку. Можно также установить срок, который позволит уменьшить размер периодических платежей. В итоге в финансовом отношении можно будет вообще обойтись без переплат. Однако проблемой может стать поиск лица, которое сможет занять необходимую сумму, ведь ее размер составит несколько сотен тысяч рублей.
Не пытайтесь решить данный вопрос с помощью МФО. Деньги вам выдадут без проблем, но, во-первых, в одной организации сложно получить необходимую сумму, придется взять несколько займов, а во-вторых, проценты по микрозаймам и переплата по ним будут просто огромными.
Материнский капитал
Откровенно говоря, один из немногих вариантов помощи от государства, который действительно работает. Если в семье есть ребенок, то можно получить маткапитал в размере 483 882 рубля. Если родился второй ребенок, то уже можно претендовать на выплату 639 432 рублей. При этом учитываются и усыновленные дети. Полученные средства можно израсходовать на строго определенные цели, и оплата стоимости недвижимости или первоначального взноса по ипотеке входит в их число.
Нередко можно найти такое жилье, на полную оплату которого достаточно средств маткапитала. Но во многих случаях их не хватает даже для оплаты первоначального взноса, и приходится добавлять собственные накопления.
Свои нюансы есть и здесь. При использовании маткапитала для приобретения жилья после полной оплаты его стоимости родители обязаны выделить доли в жилье детям, при рождении которых выдавался сертификат. Кроме того, не все банки согласны принимать материнский капитал в счет первоначального взноса. В случае изъятия и продажи такой квартиры проживание в ней несовершеннолетних создаст сложности для банка.
Военная ипотека
Лица, проходящие военную службу по контракту, могут воспользоваться субсидией на приобретение жилья, которой можно оплатить как всю стоимость объекта, так и его часть. Для заемщика устанавливается ряд условий:
- Возраст не менее 21 года.
- Прохождение службы в ВС РФ по контракту.
- Истечение минимального трехлетнего срока участия в накопительно-ипотечной программе для военнослужащих в порядке Федерального закона № 117-ФЗ.
При выполнении указанных требований военнослужащий получает ежемесячную субсидию, которая должна быть израсходована на приобретение жилья. При этом в данном случае можно взять ипотеку без первоначального взноса как на квартиру в новостройке, так и на вторичное жилье. Нет ограничений и по местонахождению недвижимости, помимо того, что она должна располагаться в пределах России.
Военная ипотека также предоставляется не всеми банками, и размер субсидии от государства в каждом случае нужно рассчитывать отдельно.
Льготная ипотека
Она представляет собой еще одну государственную программу, которая позволяет улучшить жилищные условия. Так, в рамках проекта «Молодая семья» может быть оплачено за счет субсидии до 35 % стоимости недвижимости. При этом для желающих участвовать в программе устанавливается ряд требований.
- Отсутствие жилья в собственности или нахождение в очереди на улучшение жилищных условий.
- Возраст не более 35 лет.
- Наличие зарегистрированного брака (напоминаем, льготная ипотека предоставляется именно на семью).
- Размер дохода, позволяющий без проблем погашать платежи в соответствии с согласованным с банком графиком.
Наряду с семейными парами в данной программе также могут участвовать одинокие родители, воспитывающие ребенка.
Специальные предложения банков
Каждый банк работает в условиях жесткой конкуренции, которая побуждает его предлагать потребителям исключительно выгодные продукты. Одним из них может быть и ипотека без оплаты первоначального взноса. Также может предлагаться более низкая, чем обычно, процентная ставка. Здесь банк увеличивает свои риски, поэтому найти подобные акции бывает не так просто.
Если тот или иной застройщик является партнером определенного банка, то такой банк может предложить ипотеку без первоначального взноса, но именно для покупателя. Взнос фактически есть, но оплачивает его застройщик. Однако это ведет обычно к увеличению стоимости жилья, хоть и погашается она за счет ипотеки. Кроме того, в рамках подобных программ можно купить лишь то жилье, которое предлагает сам застройщик на соответствующих условиях.
Часто задаваемые вопросы про ипотеку без первоначального взноса
- В каком банке можно получить ипотечный кредит без внесения первоначального взноса?
Подобные продукты есть во всех банках, которые работают на рынке ипотечного кредитования. При этом нужно подумать о том, какое имущество можно будет предоставить в залог. Подобные предложения предоставляют банки «Россия», СМП, «Сургутнефтегазбанк», «ТрансКапиталБанк» и др.
- Влияет ли на одобрение ипотеки без первоначального взноса покупка жилья в новостройке или на вторичном рынке?
Безусловно, влияет. Во-первых, на новостройки сам застройщик устанавливает предложения, которые формируются совместно с банком и допускают отсутствие взноса. Во-вторых, ликвидность нового жилья выше, продать его можно быстрее и дороже, поэтому банк при его реализации сможет вернуть финансовые потери полностью. Если вы собираетесь купить жилье на вторичном рынке, то придется подумать либо о залоге вместо взноса, либо о маткапитале, военной или льготной ипотеке.
- Какой процент придется выплатить при получении ипотеки без первоначального взноса?
В текущем году средняя стоимость такой ипотеки составляет 9-12 %.
- На каком основании могут отказать в выдаче ипотеки без первоначального взноса?
Здесь могут сыграть роль те же обстоятельства, что и при отказе в любом кредите. В их число входят недостаточный размер дохода, наличие непогашенных займов, плохая кредитная история, превышение максимального возраста для заемщика. После пандемии коронавирусной инфекции банки стали чаще отказывать работающим в отраслях, которым она нанесла наибольший ущерб.
Сложности могут возникнуть у самозанятых и индивидуальных предпринимателей. Также не все банки готовы связываться с материнским капиталом, а также соглашаться на первоначальный взнос заемными или кредитными деньгами.
- Есть ли возможность получить персональное предложение от банка (о сумме кредита, о залоге, о первоначальном взносе, размере процентов и т. п.)?
В целом, подобная практика содержит в себе немало рисков, поэтому банкам она неинтересна. Тем не менее задать этот вопрос в соответствующем кредитном учреждении лишним не будет.
Итак, для задающихся вопросом, можно ли взять ипотеку без первоначального взноса, положительное решение есть. Вместе с тем подобные варианты, как правило, связаны с предоставлением ипотеки на условиях, менее выгодных, чем при кредитовании по традиционной схеме. Это касается и размера процентов, и залога, и, в конце концов, просто повышает вероятность отказа в выдаче ипотечного займа. Внимательно изучайте имеющиеся на рынке предложения и выбираете то, которое выгодно именно вам.
Источник: www.papabankir.ru
Можно ли взять ипотеку без первоначального взноса?
Финансовый эксперт с высшим экономическим образованием по специальности «Экономист-менеджер». Имею опыт работы в Сбербанке России. Более 7 лет консультирую читателей по финансовым вопросам.
Классическая ипотека без первоначального взноса, которая выделялась на продолжительное время и покрывала стоимость жилья, была распространена в 2006-2008 годах. Кризис же 2008 года показал, что такие банковские предложения оказались нежизнеспособны.
Хотя в 2013 были некоторые предложения ипотечного кредита под залог приобретаемой квартиры без первоначального взноса, но через недавние экономические потрясения банки быстро свернули такие программы.

На сегодняшний день предложений такой «классической» ипотеки не существует. Обычно, если сейчас заходит речь об ипотеке с нулевым первым взносом, то это либо имущество в залог, либо маркетинговый ход (например, оформление двух кредитов: один на первоначальный взнос, второй — ипотечный).
Но очень многих россиян продолжает интересовать вопрос возможности получения ипотечного кредита без первоначального взноса, ведь как показывает статистика, большинство населения страны не имеет каких-либо накоплений. Получается замкнутый круг: ипотека остается единственным способом приобрести квартиру, а оплатить первоначальный взнос нечем.
Основные способы получения ипотеки без первого взноса
В каких случаях первый взнос не требуется?

Кредит под залог недвижимости.
Выдача ипотечного кредита при отсутствии первоначального взноса у заёмщика — рискованный шаг для банка, что покрывается требованием в дополнительном обеспечении. Чаще всего это залог имеющейся у заёмщика квартиры, что выступает качестве первого взноса и есть гарантией возврата кредита.
Чтобы банк одобрил такую сделку, как и заёмщик, так и недвижимость, должны соответствовать ряду требований и условий.
Если требования банка будут удовлетворены, то дальнейшие шаги получения кредита следующие:
- подготовить документы о заёмщике,
- документы о поручителях,
- оценка и подготовка документов на недвижимость,
- заключение договора ипотечного страхования,
- заключение кредитного договора,
- регистрация договора залога (ипотека)
И лишь после всего этого банк выдаст кредит.
Ипотечные программы различных банков
На сегодня, такие ипотечные программы можно найти в предложениях большинства крупных и средних банков страны. Азиатско-Тихоокеанский Банк позволяет оформить ипотечный кредит с нулевым первоначальным взносом, если заёмщик владеет квартирой, которая передаётся в залог банку. Кредит можно потратить на приобретение квартиры, комнаты, готового жилого дома или еще строящегося и т.д.
Такие кредитные программы есть в Газпромбанке, Интеркоммерц Банке и др. В Россельхозбанке действует программа на приобретение жилья под залог «Целевая ипотека» с отсутствующим первоначальным взносом.
Заложенным под кредит может быть не только недвижимость , которая имеется в собственности, но и та, которая покупается этим кредитом. К примеру, Камский Коммерческий Банк, который предлагает приобретение жилья на вторичном рынке под залог имеющейся и приобретаемой жилой недвижимости без первоначального взноса (программа «Ипотека с нуля»).
Рассмотренные выше кредиты считаются ипотечными, но, в сущности, они являются потребительскими кредитами с залогом недвижимости заёмщика в пользу банка. Юридически это тоже ипотека. На рынке представлены аналогичные потребительские кредиты.
Так, Сбербанк имеет продукт «Нецелевой кредит под залог недвижимости». Как понятно из названия, заложив свою недвижимость, клиент может направить кредитные средства на любые цели, не оплачивая первоначального взноса. Но, поскольку, это нецелевой потребительский кредит, процентная ставка у него выше, чем у ипотечного, предлагаемого этим же банком.
Похожие программы действуют и в других банках, например, в Райффайзенбанке, Россельхозбанке и др. Причем, недвижимость может принадлежать заемщику, соззаемщику, поручителю или третьему лицу.
Материнский капитал и другие государственные сертификаты для оплаты первого взноса.
Для уплаты первоначального взноса могут послужить средства материнского капитала, а также военный сертификат и другие государственные жилищные сертификаты.
Желательно, конечно, если заемщик увеличит размер первоначального взноса, добавив к сертификату собственные накопления, это будет гарантией для банка. Также это позволит выбрать жилье получше или заключить договор на более выгодных для себя условиях.

Использование материнского капитала достаточно популярный способ среди семей с двумя детьми для погашения первоначального взноса или части основного долга без привлечения собственных средств. Естественно, это возможно при условии, что сумма материнского капитала равна или больше необходимого первоначального взноса.
В 2015 году был увеличен размер материнского капитала до 453026 рублей, а это позволит оплатить, например, 20%-й первоначальный взнос по ипотеке с государственной поддержкой для квартиры стоимостью чуть более 2 млн. рублей.
Банковские учреждения, работающие с материнским капиталом и военной ипотекой:
- Сбербанк,
- ВТБ24,
- ДельтаКредит банк,
- Связь-Банк (Кредитный продукт «Твоя ипотека»),
- Россельхозбанк,
- Транскапиталбанк (программа «Материнский капитал»),
- Камский Коммерческий Банк
- и другие.
Иные варианты
Есть и другие, менее популярные способы взять ипотеку без первого взноса.
Занять денег
Самое простое решение это занять денег на первоначальный взнос у друзей или родственников. Но, во-первых не у всех найдутся такие друзья или родственники, во-вторых не каждый готов одалживать крупную сумму на длительное время, тем более при нестабильной экономической ситуации.
Возможен вариант, когда у кого-то из родственников есть дорогая недвижимость в собственности, которую они не против отдать в залог.
Различные маркетинговые акции
Ипотека с нулевым взносом может проводиться как временная совместная акция банка с местными застройщиками, которые привлекли финансирование банка для строительства своих проектов.
К примеру, такую акцию до сентября 2015 года проводить Сургутнефтегазбанк. По условиям акции приобрести квартиру у застройщика можно в кредит от СНГБ без первоначального взноса. Также сюда можно отнести локальные рассрочки, программы кредитования от застройщиков.
Потребительский кредит на первый взнос
Рискованное и неудачное решение, поскольку это увеличивает долговую нагрузку на заемщика. Не рассчитав свои силы можно самого себя загнать в долги. Кроме того, принимая от заёмщика на заявку ипотеку, банки учитывают его доход и имеющиеся кредиты, которые заёмщик должен будет указать в анкете.
Взятый потребительский кредит дороже и уменьшает платежеспособность заёмщика. И если банк решит, что слишком много из доходов заёмщика идёт на погашение кредита (на выплату ипотеки должно идти не более 30-50% из доходов), то он откажет. А скрывание данного кредита чревато плохими последствиями для кредитной истории заёмщика.
Ипотека — ответственный шаг. Необходимо обдумать все варианты, взвесить все «за» и «против». Нельзя принимать скоропостижные решения и полагаться на «авось». Будьте внимательны в своем выборе.
Похожие статьи:
- Банкоматы Бинбанка
- Банкоматы Росинтербанка
- Телефоны РосинтерБанка
- Телефоны Росевробанка
- Дают ли пенсионерам кредит
- 4 причины взять кредит в МФО
- Как кредитные каникулы влияют на кредитную историю
Ваш репост и оценка статьи:
Источник: bankspravka.ru