
Предположим, что выручка от продажи товаров, работ или услуг за 1 квартал 2021 года — с 01 января 2021 по 31 марта 2021 года составила 900 000 рублей.
У вас официально трудоустроено 2 сотрудника с зарплатой в месяц 20 000 рублей до вычета НДФЛ (грязными).
Расчет налогов с зарплаты 1 сотрудника.
МРОТ на 2021 год составил 12 792 рубля
Так как зарплата сотрудников выше МРОТ, то налоги считаются по-разному.
Разобъем сумму зарплаты на 2 части :
12 792 рубля,
7 208 рублей.
Налоги с суммы 12792 рубля
1) ПФР — 22%
12 792*22%= 2 814,24 рубля
2) ФФОМС — 5,1 %
12 792 *5,1%= 652,39 рубля
3) ФСС — 2,9%
12 792 * 2,9% = 370,97 рубля
4) ФСС нс (от несчастных случаев на производстве — ставка для каждого ИП или ООО своя и зависит от вида деятельности, по которому вы получаете доходы, при регистрации ставку присваивают по основному ОКВЭД)
Как открыть ИП в 2023 году? Как зарегистрировать ИП и начать зарабатывать?
Возьмем минимальную ставку 0,2%
12 792 * 0,2% = 25,58 рублей.
5) НДФЛ , однако он не участвует в уменьшении налога по упрощенке. (беру для простоты без вычетов на детей)
При оплате в бюджет НДФЛ округляется до рублей.
12 792 * 13% = 1662,96 округляем 1663 рубля.
Итого сумма налогов с зарплаты сотрудника размеров в МРОТ
2 814,24 + 652,39 + 370,97 + 25,58 + 1663 = 5 526,18 рублей
Сумма налогов для уменьшения налога по УСН 6%
2 814,24 + 652,39 + 370,97 + 25,58 = 3 863,18 рублей
Расчет налогов со второй части зарплаты по льготным ставкам.
Сумма для расчета 7 208 рублей.
ПФР — снижается с 22% до 10%
ФФОМС снижатся с 5,1% до 5%
ФСС снижается с 2,9% до 0%
ФСС нс остается на прежнем уровне, в нашем примере 0,2%
7 208 * 10% = 720,80 рублей
7 208 * 5% = 360,40 рублей
3) ФСС — о рублей
7 208 * 0,2% = 14,42 рубля
5) НДФЛ — 13%
6) 7 208 * 13% = 937,04 рубля — для уплаты в бюджет округляем до полных рублей — 937 рублей.
Итого налоги с 7 208 рублей
720,80 + 360,40 + 0 + 14,42 + 937 = 2 032,62 рубля
Сумма налогов с 7 208 рублей для уменьшения УСН
720,80 + 360,40 +0+14,42 = 1095,62 рубля
Итого сумма налогов с зарплаты 20 000 рублей одного работника для уменьшения налога по УСН 6%
3 863,18 (налоги с зарплаты МРОТ 12 792) + 1095,62 (налоги со второй части зарплаты 7 208 рублей) = 4 958,80 рублей
Налоги за сотрудников с декабрьской зарплаты 2020 года в период применения ЕНВД.
Важно, налог по упрощенке 6% уменьшается только на суммы уплаченных страховых взносов (ПФР, ФФОМС, ФСС, ФСнс) в течение квартала.
Для тех, кто перешел с ЕНВД, налоги с зарплаты сотрудников за декабрь 2020, оплаченные в январе 2021 будут отнесены на уменьшение ЕНВД за 4 квартал 2020 г. в сответствии с Федеральным законом от 23 ноября 2020 г. № 373-ФЗ.
Открой счет ИП и заработай 5000₽ за 10 минут (Пошаговая схема заработка)
В связи с этим событием, мы уменьшаем УСН 6% только на страховые взносы с январской зарплаты, оплаченные до 15 февраля и с февральской зарплаты, оплаченные до 15 марта 2021 года.
Расчет УСН 6% за 1 квартал 2021 года.
Выручка за квартал 900 000 * 6% = 54 000 рублей.
В соответствии с НК РФ эту сумму можно уменьшить на уплаченные налоги за сотрудников, но не более, чем на 50%.
То есть 54 000 * 50% =27 000 рублей — это максимальная сумма, на которую можно уменьшить упрощенный налог.
Итоговые суммы налогов с зарплаты двух сотрудников в 20 000 рублей.
За январь 2021 года 4958,80 * 2 работника = 9 917,6 рублей
За февраль 2021 года 4958,80 * 2 работника = 9 917,60 рублей
Итого за 2 работников в 1 квартале 2021 года оплачено
9 917,60 + 9 917,60 = 19 835,20 рублей.
Вычислим авансовый платеж по упрощенке 6% за 1 квартал 2021 года для ООО.
Сравним сумму налогов за сотрудников с максимальной суммой, на которую можно уменьшить УСН 6%
19 835,20 рублей меньше 27 000 рублей, значит уменьшим рассчитанный за 1 квартал 2021 года налог УСН 6% таким образом:
54 000 — 19 836,20 = 34 164 ,80 рублей — эту сумму нужно оплатить до 25.04.2021 года в качестве авансового платежа по налогу УСН 6%.
Фиксированные взносы за себя за 1 квартал 2021 года
В ПФР — 8 112 рублей
В ФФОМС — 2 106,50 рублей
Итого за 1 квартал 2021 10 218,50 рублей
Расчет налога УСН 6% для ИП за 1 квартал 2021 года
Максимальная сумма к уменьшению 27 000 рублей.
Взносы за сотрудников за 1 квартал 2021 года — 19 835,20 рублей
27 000 — 19 835,20 = 7164,80 рублей
Фиксированные взносы ИП 10 218,50 рублей, эта сумма больше, чем
7 164,80 рублей, поэтому за 1 квартал 2021 года налог мы имеем право уменьшить 27 000 рублей.
Посчитаем налоги за 2 квартал 2021 года.
Пусть выручка останется 900 000 рублей, зарплата сотрудников также 20 000 рублей.
Налоги на упрощенке считаются нарастающим итогом с начала года.
900 000 выручка за 1 квартал + 900 000 выручка за 2 квартал = 1 800 000 рублей — выручка за полугодие 2021 года
Налог по УСН 6% за полугодие
1 800 000 * 6% = 108 000 рублей
50% от этой суммы 54 000 — максимальная сумма, на которую можно уменьшить упрощенный налог.
Налоги с зарплаты сотрудников за полугодие 2021 года с 01.01.2021 по 30.06.2021 года — важно — оплаченыые, а не просто начисленные.
За 1 квартал 2021 мы уже посчитали — 19 835,20 рублей
За 2 квартал 2021 года вы оплатили налоги с зарплаты за март 2021, за апрель 2021, за май 2021 года. вычислим эту сумму.
9 917,60 (налоги за двух сотрудников за 1 месяц) * 3 месяца = 29 752,80 рубля.
За полугодие 2021 года сумма налогов с зарплаты сотрудников составила
19 835,20 рублей + 29 752,80 рубля = 49 588 рублей
(не забывайте, что НДФЛ к зачету не идет).
Сравним сумму налогов за сотрудников с максимальной суммой для уменьшения налога усн 6%
49 588 рублей меньше, чем 54 000 рублей.
Это значит что вся сумма налогов за сотрудников 49 588 рублей идт в уменьшение упрощенного налога.
Тогда авансовый платеж по упрощенке 6% за полугодие для ООО составит
108 000 минус авансовый платеж за 1 квартал 34 164,80 минус налоги с зарплаты сотрудников за полугодие 48 588 = 25 247,20 рубля.
Посчитаем авансовый платеж по УСН 6% за полугодие для ИП
Выручка 1 800 000 рублей за 1 полугодие 2021 года.
УСН 6% 1 800 000 * 6% = 108 000 рублей, 50% 54 000 рублей.
Налоги за сотрудников 49 588 рублей
Фиксированные взносы за полугодие 2021 года
10 218,50 * 2 = 20 437 рублей
Сложим сумму налогов за сотрудников и ИП за себя
49 588 + 20 437 = 70 025 рублей это больше 54 000 рублей
Поэтому нам хватает налогов за сотрудников и за себя, чтобы уменьшить упрощенный налог на 54 000 рублей.
Далее платежи рассчитываются аналогично до конца года, нарастающим итогом.
Для ИП без сотрудников расчет сделала в другой статье
Подписывайтесь на канал, ставьте лайки, пишит комментарии и делитесь с друзьями полезным материалом)
Профиль автора в соцсетях
Интересные публикации автора:
Источник: dzen.ru
Условия применения УСН в 2022 году
Лимиты по УСН – это ограничения, при нарушении которых нельзя применять льготную систему налогообложения. Основные лимиты на упрощёнке связаны с размером полученного дохода, стоимостью основных средств и численностью работников.
Важно: в 2023 году, в связи с утверждением нового коэффициента-дефлятора, применять УСН могут больше организаций и ИП. Теперь стандартный лимит дохода составляет 188,55 млн рублей, а повышенный — 251,4 млн рублей.
Особенно часто меняется предельный размер дохода, поэтому для плательщиков УСН важно учитывать лимит по выручке, установленный на 2022 год. Кроме того, стоит проверить, знаете ли вы про другие условия применения упрощённой системы.
Основные лимиты на УСН
Чтобы платить налог по сниженным ставкам на УСН, надо контролировать все перечисленные ниже лимиты.
Обратите внимание, что установлены разные ограничения для перехода на упрощённый режим и для права работать на УСН. Разберёмся в каждом из них подробнее.
Лимиты по годовому доходу в рамках УСН
В статье 346.13 НК РФ указано, что налогоплательщик теряет право на УСН, если с начала года его доходы превысили 200 млн рублей. Дополнительно к этой сумме применяется коэффициент-дефлятор, поэтому предельный размер дохода будет выше.
В Приказе Минэкономразвития России от 28.10.2021 N 654 установлено, что коэффициент-дефлятор на 2022 год равен 1,096. Это означает, что лимит доходов для упрощённой системы составит 219,2 млн рублей.
Но сумма в 200 млн рублей, которая указана в статье 346.13 НК РФ, это так называемый повышенный лимит. Кроме того, есть обычный лимит доходов в 150 млн рублей, он приводится в статье 346.20 НК РФ. Его тоже надо умножить на коэффициент-дефлятор, поэтому на 2022 год обычный лимит равен 164,4 млн рублей.
Ещё один лимит для УСН предложил Минфин в «Основных положения налоговой политики на 2022 год». Речь идёт о давно ожидаемом варианте упрощёнки, который предполагает отмену деклараций. Если этот режим примут в предложенном виде, то доходы упрощенца не должны превышать 60 млн рублей в год.
Лимит дохода для перехода на УСН
Большинство организаций и ИП переходят на УСН сразу после регистрации, когда у них ещё нет никаких доходов.
Но если на упрощёнку планирует перейти уже работающая компания, то надо убедиться, что её доход с января по сентябрь года подачи заявления не превышает лимита, указанного в п. 2 ст. 346.12 НК РФ. Он составляет 112,5 млн. рублей, и к этой сумме тоже применяют коэффициент-дефлятор.
Долгое время Минфин настаивал на том, что для расчёта применяется коэффициент, установленный на текущий год. Однако в письме от 26.11.2021 № 03-11-06/2/95943 ведомство указало, что применять надо коэффициент года перехода. Таким образом, лимит для перехода с 1 января 2022 года составил 112,5 млн * 1,096, то есть 123,3 млн рублей.
На индивидуальных предпринимателей лимит доходов для перехода на УСН не распространяется. Но лимиты, которые позволяют применять упрощёнку (то есть 200 млн рублей и 150 млн рублей в год с учетом коэффициента-дефлятора), действуют не только для организаций, но и для ИП.
Лимит на остаточную стоимость основных средств
Этот лимит при переходе на УСН тоже установлен только для организаций. Он указан в пункте 3 статьи 346.12 НК РФ и составляет 150 млн рублей. Коэффициент-дефлятор к нему не применяется.
Что касается соблюдения лимита по ОС для индивидуальных предпринимателей уже в рамках работы на УСН, то тут сложилась спорная ситуация. Дело в том, что пункт 3 статьи 346.12 НК РФ совершенно чётко указывает, что этот лимит распространяется только на организации! ИП в этой норме не упоминаются.
Однако Минфин и ФНС неоднократно в своих письмах разъясняли, что соблюдать лимит остаточной стоимости основных средств обязаны не только организации, но и индивидуальные предприниматели.
Вот что сказано в одном из последних писем Минфина (от 02.06.2021 № 03-11-11/43679) по этому вопросу: «Налогоплательщик, в том числе индивидуальный предприниматель, у которого остаточная стоимость основных средств, определяемая в соответствии с законодательством Российской Федерации о бухгалтерском учёте, в отчётном (налоговом) периоде превысила 150 млн рублей, утрачивает право на применение упрощённой системы налогообложения с начала того квартала, в котором допущено такое превышение».
Причём такую позицию ведомства поддержал и Верховный суд РФ в обзоре судебной практики от 04.07.2018: «Индивидуальные предприниматели наравне с организациями утрачивают право на применение упрощённой системы налогообложения в случае превышения предельного размера остаточной стоимости основных средств».
Таким образом, хотя в пункте 3 статьи 346.12 НК РФ указано, что ограничения по остаточной стоимости ОС распространяются на организации, индивидуальным предпринимателям по факту тоже приходится их соблюдать.
Лимит по численности работников
Максимально возможная численность работников на упрощёнке долгие годы не менялась и составляла 100 человек. С 2021 года можно нанимать ещё работников, но не больше 130 человек. Именно это значение является определяющим для права применять УСН (п. 4 ст. 346.13 НК РФ).
Если индивидуальный предприниматель совмещает упрощённую и патентную систему, то надо отдельно контролировать, сколько работников занято на ПСН, их должно быть не больше 15 человек. При этом ограничение в 130 человек распространяется на общую численность по двум режимам.

Что будет при превышении лимитов
Основное преимущество упрощённой системы налогообложения – это пониженные ставки. Так вот, право платить налоги по минимуму зависит, в первую очередь, от соблюдения лимитов.
Стандартные ставки для УСН составляют:
- 6% на объекте «Доходы»;
- 15% на объекте «Доходы минус расходы».
Эти ставки применяются, только если полученные доходы (выручка и некоторые внереализационные доходы) не превышают обычных лимитов по годовому доходу и численности работников. Причём по регионам РФ ставки могут быть ещё ниже: до 1% на УСН Доходы и до 5% на Доходы минус расходы.
Если же доход или количество работников больше, но при этом соблюдаются пределы для применения УСН, то налог платят по повышенным ставкам:
- 8% на объекте «Доходы»;
- 20% на объекте «Доходы минус расходы».
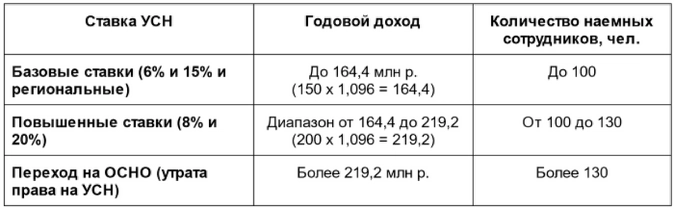
Для удобства соберём все лимиты в таблицу.
Таблица: лимиты доходов для применения УСН в 2022 году
| Стандартные и пониженные региональные ставки | Не более 164,4 млн рублей | Не более 100 человек | Не более 150 млн рублей |
| Повышенные ставки | От 164,4 до 219,2 млн рублей | От 101 до 130 человек | Не более 150 млн рублей |
| Утрата права на УСН | Свыше 219,2 млн рублей | Свыше 130 человек | Свыше 150 млн рублей |
Дополнительные условия для применения УСН
Кроме перечисленных лимитов по доходам, стоимости основных средств и численности работников есть и другие критерии для применения УСН в 2022 году, указанные в статье 346.12 НК РФ.
Об этом тоже важно знать, потому что нарушение одного из условий приведёт к утрате права на упрощёнку, даже если предел по доходам или количеству работников не был превышен.
Большинство запретов связано с видами деятельности. Нельзя перейти и работать на упрощённой системе по этим направлениям бизнеса:
- банки, ломбарды, профессиональные участники рынка ценных бумаг, микрофинансовые организации;
- негосударственные пенсионные и инвестиционные фонды;
- организация и проведение азартных игр;
- добыча и реализация полезных ископаемых, кроме общераспространенных;
- производство подакцизных товаров, кроме производства вина и виноматериалов из собственного сырья.
- частные агентства занятости, предоставляющие персонал (на кадровые агентства, которые только подбирают работников, запрет не распространяется);
- нотариальная и адвокатская деятельность.
Кроме того, не вправе работать на упрощённой системе организации:
- с участником-юрлицом, если его доля превышает 25% (за некоторым исключением);
- с филиалами (представительства разрешены);
- являющиеся участниками соглашений о разделе продукции.
Что делать после нарушения лимитов на УСН
Если плательщик УСН превысил лимиты по доходам, остаточной стоимости ОС, численности работников или нарушил другие условия применения упрощённой системы, то он обязан сообщить об этом.
Причём утрата права на упрощёнку определяется с начала того квартала, когда были допущены нарушения (п. 4 ст. 346.13 НК РФ). Соответственно, налоги будут начисляться уже по правилам общей системы налогообложения.
Бесплатная консультация по налогообложению
Спасибо!
Ваша заявка успешно отправлена. Мы свяжемся с вами в ближайшее время.
Источник: www.regberry.ru
УСН в 2022: новые лимиты и новые правила


Выбрать упрощенку в 2022 году все еще могут ИП и юрлица, которые проходят процедуру регистрации. Переход на УСН с других режимов налогообложения в текущем 2022 уже «закрыт». Если вы не выбрали УСН до 31 декабря прошлого года — поезд ушел. А вот если успели перейти или только регистрируете ИП или ООО, читайте, как применять УСН и какие лимиты действуют в 2022 году.
Лимиты для УСН — как было в 2021
Базовые ставки для УСН «Доходы» — 6% и УСН «Доходы—Расходы» — 15% установлены для предпринимателей и фирм с годовым доходом до 150 млн руб. и штатом до 100 человек. Остаточная стоимость ОС при этом не должна превышать 150 млн руб.
Важно: базовые ставки в регионах могут колебаться в диапазоне 1%—5% (УСН «Доходы») и 5%—15% (УСН «Доходы—Расходы») — ищите местный закон и свой вид бизнеса в нем.
В 2021 году были установлены «повышенные ставки». Если компания или ИП на УСН получала годовой доход в диапазоне 150-200 млн руб. и в штате числилось в среднем до 130 сотрудников, налог считали по ставкам немного выше — 8% (для «УСН—Д») и 20% (для «УСН Д—Р»). При превышении порога 200 млн руб. — предприятие автоматом слетает с упрощенки на ОСНО.
Начинать применять повышенные ставки (при превышении лимита 150 млн руб. или с наймом 101-го сотрудника) или считать налоги как для ОСНО (при превышении лимита 200 млн руб. и со штатом более 130 человек) нужно с начала того квартала, в котором не удалось вложиться в лимит.
Перейти на УСН с 1 января можно при условии, что за первые 3 квартала предыдущего года доход бизнеса не превышает 112,5 млн руб. Все указанные лимиты умножаются на коэффициент-дефлятор — для 2021 он был равен 1,032.
Как считать лимиты для УСН в 2022
Методика не изменилась — изменился коэффициент-дефлятор. Приказом Минэкономразвития от 28.10.2021 № 654 в 2022 году его величина установлена 1,096.
Предельная стоимость ОС всегда неизменна — 150 млн руб. — и не требует поправки на величину коэффициента-дефлятора.
Как перейти на УСН в 2022 году
Стать упрощенцем можно двумя способами: ✅ для «новеньких» в бизнесе — сразу после регистрации ИП или юрлица, уведомление о переходе на УСН подается одновременно с пакетом документов в регистрирующий орган или на протяжении 30 дней с момента регистрации; ✅ для не новых компаний и ИП — с 1 января 2023 года, уведомление нужно направить в ФНС до 31 декабря 2022 года. То есть, «свеже зарегистрированные» имеют возможность применять УСН с первого дня постановки на учет. Главное — следить за соблюдением лимитов. Действующие фирмы и ИП, которые планируют переход на УСН с 1 января 2023 года, должны соблюсти лимит доходов за 9 месяцев 2022 (с января по сентябрь), указанный в п. 2 ст. 346.12 НК и с поправкой на коэффициент-дефлятор 2022 года.
- Доход за первые 9 месяцев 2022 года — не более 123,3 млн р. (112,5×1,096 = 123,3)
- Количество наемного персонала — до 100 человек.
- Остаточная стоимость ОС — не более 150 млн р.
Региональные ставки УСН — ищите «свой» закон и выгоду
Региональные законодатели решили поддержать малый бизнес, который наиболее пострадал от коронакризисных ограничений. Воспользовавшись своим правом, почти все регионы приняли решение о максимальном снижении базовых ставок УСН для разных видов бизнеса.
Во многих регионах действует нулевая ставка (налоговые каникулы) для впервые зарегистрированных ИП вплоть до 01.01.2024 года — ищите свой вид деятельности в региональных законах.
Пример региональных ставок
г. Москва:
- Нет льгот для УСН «Доходы», но зато для некоторых видов деятельности на УСН «Доходы—Расходы» установлена ставка 10% (Закон Москвы от 07.10.2009 № 41).
- Налоговых каникул нет.
Ростовская область:
- Для УСН «Доходы» установлена ставка 1%, а для «Доходы—Расходы» — 5% или 10% в зависимости от вида деятельности (Закон Ростовской обл. от 10.05.2012 № 843-ЗС).
- Налоговые каникулы до 01.01.2024 (Закон Ростовской обл. от 10.05.2012 № 843-ЗС).
Омская область:
- На УСН «Доходы» налог 1%, а на «Доходы—Расходы» — 5% (Закон Омской обл. от 25.05.2020 № 2270-ОЗ).
- Налоговые каникулы установлены до 01.01.2024 (Закон Омской обл. от 16.07.2015 № 1768-ОЗ).
Льготы могут устанавливаться в зависимости от вида деятельности и от масштабов и/или доходности бизнеса, но для всех случаев законодатель требует, чтобы указанный вид деятельности приносил основную часть прибыли (от 70% и выше) и был указан основным (код ОКВЭД) в регистрационных документах.
Все, что нужно знать об УСН 6% («Доходы») вы найдете в нашем Руководстве по упрощенной системе налогообложения в блоге Профдело.
Источник: www.klerk.ru