
Благодаря «Инвесткопилке» Тинькофф, клиенты банка могут заниматься накоплениями и инвестициями, не тратя на это слишком много времени. По отзывам пользователей, это простой способ создания накоплений и получения дохода. Чтобы начать зарабатывать, постепенно откладывая средства на «Инвесткопилку», нужно разобраться, как это работает, и как пользоваться приложением, управляя своими инвестициями.
- 1 Что такое «Инвесткопилка»?
- 2 Как это работает на практике?
- 3 Какая ожидается доходность?
- 4 Куда вкладываются деньги?
- 5 Плюсы и минусы, риски
- 6 Как пользоваться сервисом?
- 6.1 Как подключить?
- 6.2 Способы пополнения
- 6.3 Как проверить баланс?
- 6.4 Как вывести деньги?
- 8.1 Почему Инвесткопилка ушла в минус?
- 8.2 Почему не получается вывести деньги (доллары)?
- 8.3 Где в приложении Тинькофф находится Инвесткопилка?
- 8.4 В какой валюте лучше хранить деньги?
- 8.5 Когда начнет работать?
Что такое «Инвесткопилка»?
Этот продукт Тинькофф презентовал своим клиентам в 2020 году. Простыми словами, Инвесткопилка — это специальный счет, помогающий откладывать понемногу, автоматически инвестируя их в биржевые фонды, включенные в «Вечный портфель» Тинькофф. Можно вести себя как обычно, тратя деньги в привычном порядке, а некоторая часть при оплате чеков и счетов будет уходить на отдельный счет. По сути, клиент автоматически становится инвестором за счет постепенно растущего финансового запаса.
Инвесткопилка Тинькофф. Как работает, Куда инвестируется, Сколько можно заработать? Для кого она?
Деньги не лежат в банке, их вкладывают в биржевые фонды согласно сбалансированной стратегии. В условиях растущего рынка на длительной дистанции инвестиции уверенно приносят доход.
Как это работает на практике?
Инвесткопилка представляет собой накопительный счет, средства с которого инвестируются в биржевые фонды Тинькофф Капитал. При его пополнении клиент банка автоматически становится владельцем паев фондов «Вечного портфеля». Денежные средства в равных долях инвестируются в акции, облигации и золотовалютные запасы. В зависимости от валюты, их три – рублевый, в евро, долларах США. Для каждой из валют своя копилка.

Какая ожидается доходность?
Инвестиционный продукт не имеет фиксированной доходности, поэтому можно говорить только об ожидаемом и фактическом доходе.
Сколько вы будете зарабатывать, зависит от срока хранения средств, темпов пополнения и начальной вложенной суммы. В условиях, когда банковские вклады давали не более 5-6% по депозитам в рублях, копилка уже приносила в среднем около 13-14% годовых.
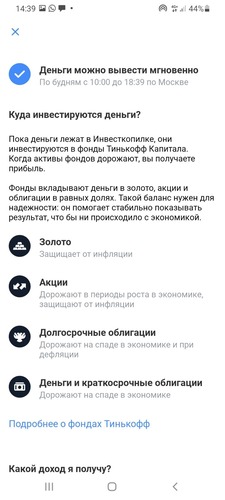
Куда вкладываются деньги?
Плюсы и минусы, риски
В отличие от обычного депозита или накопительного счета, продукт имеет следующие плюсы:
- не требуются знания в сфере инвестирования, поскольку деньги за вас вкладывают портфельные управляющие;
- постепенное и незаметное накапливание при каждой новой трате;
- отложенные средства сразу идут в оборот – их инвестируют и они приносят дополнительный доход;
- помимо рубля, в инвестициях можно задейстWowать валюту – евро или доллары.
- в долгосрочной перспективы доходность на порядок выше, чем по банковским вклада и ОФЗ.
Из минусов вкладчики отмечают следующее:
- доходность от инвестирования – вещь непостоянная. То, что вчера показывало стабильный рост, сегодня ведут себя неустойчиво, с высокой волатильностью. При падении фондового рынка многие вкладчики не ожидали увидеть минус в инвесткопилке.
- В условиях западных санкций люди столкнулись с невозможность вывести деньги в валюте, кроме рублей.
- инвестпродукт не подпадает под законодательство относительно страхования вкладов (АСВ).
- Как показала практика, продукт не подходит для краткосрочных инвестиций. Выбирая инвесткопилку, следует ориентироваться на долгосрочный горизонт инвестирования.
Как пользоваться сервисом?
Перед началом инвестиций следует разобраться с условиями работы сервиса, как пользоваться им от подключения до описания алгоритма, как снять деньги в долларах или любой другой валюты.
Как подключить?
Граждане старше 18 лет вправе открыть Инвесткопилку сразу после получения дебетового пластика от Тинькофф.
Алгоритм подключения через приложение:
- Скачайте приложение и авторизуйтесь.
- Перейдите в раздел «Главная» и нажмите на кнопку «Открыть новый счет или продукт».
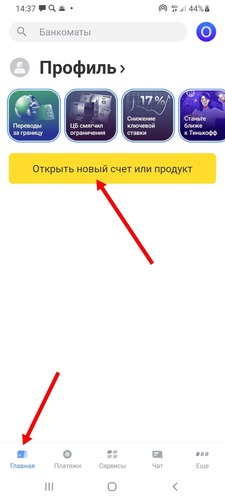
- Выбирайте опцию открытия Инвесткопилки.
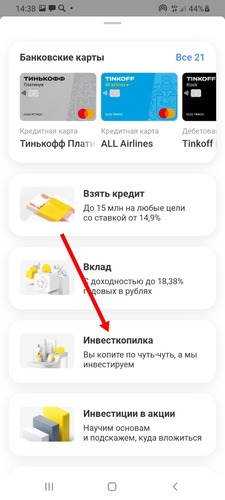
- Ознакомьтесь с условиями счета и перейдите по ссылке «Открыть Инвесткопилку».
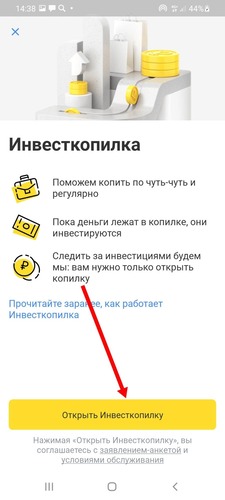
Остается электронно подписать заявление, подтверждая его смс-паролем. Тинькофф принимает решение по заявке в ближайшие 1-2 рабочих дней.
Способы пополнения
Есть два способа, как пополнить копилку – автоматически или вручную. Для перечисления используют обычные реквизиты. После изменений правил со стороны Банка России отменена возможность автопополнения в иностранных валютах. Чтобы исключить потери от конвертации пользователям рекомендовали переключиться на рубли в Инвесткопилке.
Для пополнения вручную используют приложение и далее выбрать счет «Инвесткопилка».
Для автоматического пополнения в приложении выбирают счет копилки и затем нажимают на «Автопополнение», выбирают кнопку настойки.
Как проверить баланс?
Для проверки баланса используют приложение Тинькофф. Сумма, которая есть на счету Инвесткопилки, будет отображена на главной странице, но можно вывести баланс на экран отдельно.
Как вывести деньги?
Вывести деньги из Инвесткопилки можно только на дебетовый счет карты Tinkoff Black в той же валюте — бесплатно и без комиссий. Если у вас еще нет счета в нужной валюте, мы предложим его открыть — это тоже бесплатно. Как добавить счет в валюте
Алгоритм, как вывести капитал с Инвесткопилки, предполагает использование приложения:
- Авторизоваться.
- Выбрать в списке счетов Инвесткопилку.
- Найти опцию «Вывести».
- Указать дебетовый счет и сумму.
Перед выводом средств внимательно проверяют реквизиты и нажимают на клавишу «Вывести».
Что лучше Инвесткопилка или накопительный счет?
У Инвесткопилки есть немало общего с накопительным счетом, поскольку она позволяет незаметно для себя постепенно откладывать средства на счету с целью получения дохода. В отличие от накопительного счета, инвестированные средства не приносят фиксированного дохода, и не застрахованы. С другой стороны, доходность по накопительному счету более низкая, чем в Инвесткопилке. Реальный доход в ней в долгосрочной перспективе гораздо выше.
Ответ, что лучше Инвесткопилка или накопительный счет, зависит от того, что ставит клиент Тинькофф во главу угла – уровень дохода или возможные риски.
Частые вопросы
Почему Инвесткопилка ушла в минус?
Инвестированные деньги могут показывать разный результат, в зависимости от динамики рынка. Иногда инвестиции уходят в минус, заставляя недоумевать, почему уменьшается общий баланс.
Объяснение простое – рынок волатилен, и активы, в которые вложился инвестор, могут дорожать или дешеветь в моменте, но в целом котировки имеют тенденцию к росту. Чтобы получить доход, рекомендуется делать долгосрочные вложения.
Почему не получается вывести деньги (доллары)?
С валютной Инвесткопилки в период действия ограничений, введенный со стороны Центробанка, возможность вывода капитала в иностранной валюте, включая доллары США, ограничена. Согласно распоряжению ЦБ, до 9 сентября 2022 г. граждане смогут снять доллары, но только в пределах 10 тысяч долларов, если размер валютных накоплений выше. Остаток можно будет снять в рублях по официальному курсу Центробанка.
Где в приложении Тинькофф находится Инвесткопилка?
Ссылку на информацию о состоянии Инвесткопилки можно найти в списке счетов, открытых клиентом Тинькофф. Можно просмотреть главную страницу, прокрутив список с номерами открытых счетов.
В какой валюте лучше хранить деньги?
Эксперты рекомендуют хранить сразу в трех валютах – рубли, доллары, евро. Однако в условиях ограничений при выводе и снятии средств, стоит инвестировать в рублях, либо держать основную долю в рублевых инвестициях.
Когда начнет работать?
С 28 февраля 2022 г. торги фондами приостановлены и с 30 марта 2022 г. торговля фондами, в которые вкладываются клиенты с Инвесткопилкой, возобновлена в ограниченном формате. Есть возможность вывода средств со счета в рублях. После снятия ограничений работа с инвестициями в Инвесткопилке возобновится.
Источник: misterrich.ru
Инвесткопилка Тинькофф: что это такое, отзывы вложившихся, минусы и плюсы

Инвесткопилка от Тинькофф появилась в 2020 году. Это инструмент, сочетающий в себе элементы накопления и инвестирования. В статье сделаем обзор этого продукта, рассмотрим, как он работает, укажем на плюсы, минусы и посмотрим отзывы тех, кто использовал сервис. В его основе лежит отличная идея, целью которой является формирование привычки у населения копить деньги.
Особенно для тех, кто абсолютно не умеет этого делать и привык тратить всё под ноль. Установив Инвесткопилку от Тинькофф вы создаете себе рычаг, который побуждает вас инвестировать вне зависимости от вашего желания. Мы подготовили для вас обзор этого финансового продукта.
Как работает Инвесткопилка Тинькофф
Важно понимать, что сервис предполагает, что банк инвестирует накопленные вами деньги в финансовые рыночные инструменты. Разберем, куда направляются средства. Сревис предлагает выбрать из трех фондов “Вечного портфеля” в рублях, долларах или евро. Можно сначала определиться с валютой Инвесткопилки и в зависимости от этого выберется портфель. Среднегодовая ожидаемая доходность портфеля в рублях составляет 14%, в долларах — 7%, в евро — 5,8%.

Фонды Тинькофф серии “Вечный портфель” созданы по мотивам всесезонного портфеля Рея Далио. Преимуществом является сбалансированность и заранее определенная структура:
- 25% акций,
- 25% краткосрочных облигаций,
- 25% долгосрочных облигаций,
- 25% золото.
То есть 75% актиWow будут направлены в надежные инструменты и 25% — в рискованные.

В мобильном приложении можно посмотреть информацию часто задаваемым вопросам по Инвесткопилки. Куда инвестируются деньги, в какой валюте можно копить, как пополнять, какой доход возможно получить, какие налоги возникают при пользовании Инвесткопилкой, как и когда можно деньги вывести и другое.

Как открыть личный счет
Подключить себе Инвесткопилку от Тинькофф можно двумя путями:
- В мобильном приложении найдите раздел “Главная” и выберите там “Открыть новый продукт”. Затем выберете “Открыть Инвесткопилку”.
- Зайдите в значок шестеренки на карточке дебетового счета и выберете “Округление”, “Кэшбэк” или “Процент на остаток”. Внутри можно везде найти “Инвесткопилка”.
- Подписание документов происходит через смс. Уведомление об открытии Инвесткопилки придет в смс или электронном письме. Обычно это происходит в течение нескольких минут.

Как пополнить Инвесткопилку
Пополнять Инвесткопилку можно несколькими способами:
- округление трат при покупках,
- перевод кэшбэка по карте Tinkoff Black,
- перевод процента на остаток на карте Tinkoff Black (3,5%),
- автоматическое регулярное пополнение.
Таким образом отовсюду можно набрать небольшие суммы и делать это постоянно. В результате получается приятная сумма накоплений.
Как начать инвестировать с нуля?
На платформе Тинькофф Инвестиции вы сможете ни только пройти бесплатные уроки на бирже, получив акции в подарок, но и приумножить вложения, благодаря новой программе: Рост акций за 3 месяца. Подробности по ссылке здесь
Настройка округления
Траты по карте Tinkoff Black можно округлять до 10, 50 или 100 рублей.

Предположим сумма покупки 133 рубля. В таблице сведены возможные варианты.
| Шаг округления | 10 рублей | 50 рублей | 100 рублей |
| Округление | 140 рублей | 150 рублей | 200 рублей |
| В копилку | 7 рублей | 17 рублей | 67 рублей |

Пример округления покупки с шагом 50 рублей.

Как пополнять с помощью кэшбэка
У карты Tinkoff Black существует кэшбэк. Нужно иметь ввиду, что пополнение автоматически происходит только на обычный кэшбэк. Повышенный остается на дебетовой карте.
За покупки в течение месяца вам начислили 500 рублей обычного кэшбэка и 300 повышенного. Пополнение произойдет только на 500 рублей. 300 останутся на карте. Оформить карту Тинькофф в 2 клика можно здесь Сотрудники банка привезут ее для вас в удобное время и место
Пополнение Инвесткопилки с помощью процента на остаток
За каждый расчетный период на карту Tinkoff Black начисляется процент на остаток в размере 3,5%. Эти деньги будут автоматически пополнять Инвесткопилку.
На конец месяца остаток по карте составил 50000 рублей. Банк начисляет процент на остаток в размере 150 рублей. Эта сумма перейдет в Инвесткопилку.
Что такое автоплатеж и как его настроить
Автоплатеж — это сумма, на которую вы регулярно пополняете счет. Можно выбрать предложенные в приложении суммы — 100, 300, 500 и 1000 рублей. Или поставить свою сумму. Указать, как часто будет производиться такое пополнение — раз в неделю или раз в месяц. Можно выбрать конкретную дату и день недели.
Можно ли работать с несколькими валютами в Тинькофф
Возможность открыть Инвесткопилки по различным валютам предусмотрена. Но автоматические настройки для пополнения можно сделать только для одной, а при необходимости ее сменить. Например, вначале активной копилкой была рублевая и на нее автоматически были настроены платежи. Через настройки можно активную копилку сделать долларовой.
Выбираете вверху значок шестеренки, затем настройки автопополнения и там изменяете активную валюту.

Затем можно выбрать новую валюту.

Какие комиссии?
Достаточно большая комиссия 0,99%. Также присутствуют скрытые комиссии, так как это фонды фондов и внутри прячется дополнительный платеж, который на первый взгляд не видно.
Если вы закрываете счет Инвесткопилки, то оплата 1 рубль или сотая доля доллара или евро. При нулевом счете — бесплатно.
- обслуживание счета,
- пополнение счета,
- вывод со счета,
- смена валюты,
- настройка автопополнения.
Следующие статьи по теме инвестиции!
Плюсы и минусы Инвесткопилки
Плюсом тут будет формирование привычки накопления, а также возможность получения более высокой доходности, чем на депозите.
Положительный момент в хорошей диверсификации Вечных портфелей, достаточно устойчивы к любой ситуации на рынке.
Минус — просадка в цене. Финансовые инструменты, которые используются в портфеле, могут упасть в цене. 25% — это акции, они имеют свойство быстро расти и быстро падать. Поэтому в тот момент, когда вы захотите забрать деньги, может случиться просадка по инвестициям. Значит получится вывести не так много, как вы могли рассчитывать.
Присутствие слова “копилка” в названии инструмента, может запутать многих людей. Важно понимать, что по сути Инвесткопилка — это инструмент долгосрочного инвестирования, чтобы получить хороший результат, надо быть готовым инвестировать в долгую.
Положительный финансовый результат по Инвесткопилке будет облагаться по ставке 13%, так как это доход от операций на бирже. Банк является налоговым агентом и сам удержит налог в момент вывода средств со счета или по результатам календарного периода.
Неудобство может представлять время вывода средств — только во время работы Московской биржи с 10 утра до 18:39 вечера. Выходные — суббота, воскресенье, праздничные дни.
Еще про инвестиции
Отзывы вложившихся в Инвесткопилку Тинькофф
Блогеры поделились опытом использования сервиса в течении двух месяцев:
За это время пробовал копить сначала в рублях и переключился в доллары. На примере расчета показал, что копилка и принципы регулярных пополнений и широкой диверсификации портфеля позволят вам с одной стороны уберечь ваши вложения от сильных падений в период кризиса, с другой стороны дают возможность заработать среднее значение по рынку. Но не используйте Инвесткопилку, если вы не готовы включить этот инструмент менее чем на 2-3 года, есть вероятность попасть с продажей актиWow в период падения рынков. Trade_Talk_Tech
Считаю Инвесткопилку достаточно спорным инструментом с учетом всех комиссий. Проще оставить деньги на накопительном счете и получать с них какой-то процент без риска, чем так начинать инвестировать. Легче открыть брокерский счет или ИИС, зачислить туда деньги и уже начинать полноценно инвестировать в какие-то достаточно консервативные инструменты или в ETF. То же самое, только комиссия там будет меньше, риски в принципе такие же. Работяга-инвестор
Видеообзор
Источник: ecofinans.ru
Как пользоваться Инвесткопилкой с максимальной выгодой
Доходность по Инвесткопилке зависит не только от итоговой суммы пополнений на конец года, но и от того, когда именно и на сколько вы ее пополняете.
Представим, что в среднем каждый месяц вы откладываете 5000 ₽. За 3 года удается накопить 180 000 ₽ за счет регулярных платежей. Если вкладывать деньги в «Вечный портфель» в рублях со средней доходностью 13%, то за счет инвестирования по итогу трех лет к вашим 180 000 ₽ чистых накоплений добавилось бы 24 414 ₽.
Если бы, к примеру, деньги шли на накопительный счет под 4% годовых, за эти же 3 года к вашим накоплениям добавилось бы только 7296 ₽ за счет начисленных процентов.
Почему Инвесткопилка уходит в минус?
Цена на любой актив, который торгуется на бирже, меняется каждую секунду. Иногда только за один торговый день может многократно повторяться ситуация, когда актив сначала теряет в цене, а потом компенсирует это падение и снова начинает дорожать.
Фонды «Вечного портфеля», куда автоматически инвестируются деньги из Инвесткопилки, — это такие же биржевые активы, поэтому им тоже свойственны колебания в цене.
При этом важно помнить: даже когда вы видите, что в Инвесткопилке отрицательная доходность, это еще не значит, что вы потеряли деньги. Пока финансовый результат инвестиций не зафиксирован — то есть пока биржевые активы не проданы по рыночной цене, — нельзя говорить об убытке или доходе. Движение цен на бирже непредсказуемо, поэтому временное падение может смениться активным ростом — и наоборот.
активным ростом — и наоборот. Чтобы принимать взвешенные инвестиционные решения и не переживать, если счет Инвесткопилки временно ушел в минус, нужно помнить о двух важных аспектах: исторической доходности инструмента и сроке инвестирования.
Историческая доходность — это динамика изменения цены на актив, которую можно проследить на достаточно длительном отрезке времени. И хотя нет никаких гарантий, что такая же доходность будет в будущем, все равно можно сделать выводы о том, как этот актив ведет себя на бирже.

Историческая динамика изменений индекса , на котором основаны фонд «Вечный портфель RUB» от Тинькофф Капитала. На графике выше хорошо видно, что цена постоянно то падает, то вновь растет — при этом в целом наблюдается ее стабильный рост.

Показатели «Вечного портфеля» Тинькофф Капитала в рублях на 15.09.2021. Торги фондом начались в январе 2020 года, поэтому исторических данных по нему меньше, но общая линия тренда пока аналогична эталонному индексу. Если инвестировать на короткий срок, вероятность попасть на период падения цены возрастает.
Срок инвестирования — это то, через какое время вы планируете забрать средства, вложенные на бирже. Наиболее позитивный эффект от инвестиций проявляется на длительных отрезках времени — от года и больше. В этом случае гораздо выше вероятность застать фазу активного роста — как на графиках выше.
И наоборот: если инвестировать на короткий срок, вероятность попасть на период падения цены возрастает, что тоже хорошо заметно на графиках выше.
Как получить максимум выгоды от Инвесткопилки?
Сделать пополнение Инвесткопилки регулярным — для этого можно настроить сразу все способы автопополнения: округление трат по карте, перевод кэшбэка и процентов на остаток. Еще стоит настроить небольшие, но регулярные переводы — например, 300 ₽ с каждой зарплаты.
Во‑первых, это позволит вам уже сейчас начать формирование финансового резерва на важные цели. Во‑вторых, даже небольшие суммы, сберегаемые системно, смогут дать хороший эффект на длинной дистанции. Здесь в вашу пользу играет принцип сложного процента — это когда за счет инвестирования ваши первоначальные вложения удваиваются, а спустя еще несколько лет удваиваются снова. Подробнее про сложный процент
Не выводить деньги с Инвесткопилки хотя бы год — это тоже дает возможность проявиться эффекту сложного процента: прибыль, полученная от ваших первоначальных вложений, не выводится со счета, а продолжает инвестироваться. То есть общий объем вашего инвестиционного капитала растет, а значит, потенциально отдача от него увеличивается.

Относиться к Инвесткопилке как к полноценному инвестиционному инструменту — это значит, что не стоит ждать от нее большой доходности уже через месяц. Такая ситуация возможна — если момент ваших вложений придется на фазу активного роста на фондовом рынке. Но обычно доходность приносит длительный и постепенный рост экономики.
Источник: www.tinkoff.ru