
4. Индекс изменения цен ресурса, рассчитываемый как частное от деления цены ресурса в момент времени t на его цену в базисный момент времени to.
(Индекс изменения цен ресурса)t = (Цена ресурса)t / ЦенаtБ
5. Темп инфляции по ресурсу = (Индекс изменения цен ресурса — 1) Ѕ 100%.
Даже ожидаемая инфляция влечет серьезные издержки, которые приходится нести практически всем участникам экономического процесса:
во-первых, «издержки стоптанных башмаков», вызванные более частыми посещениями банка по причине невыгодности хранения денег на руках;
во-вторых, «издержки меню», связанные с необходимостью фирм часто изменять ценники при повышении цен;
в-третьих, издержки, приобретенные вследствие подвижности относительных цен, с изменением налоговых обязательств;
в-четвертых, издержки, связанные с некомфортностью существования в мире с инфляцией.
Еще сложнее обстоит дело с непрогнозируемой инфляцией: чем более неустойчив темп инфляции, тем сильнее действие фактора неопределенности в формировании ожиданий. Неустойчивость темпов инфляции связана с дополнительным инфляционным риском, и поэтому затрагивает в немалой степени интересы всех, не склонных к риску субъектов. Сильная (галопирующая) инфляция всегда неустойчива: темпы инфляции существенно изменяются год от года. Инфляционные процессы сказываются на фактической эффективности инвестиций, поэтому фактор инфляции обязательно следует учитывать при анализе проектов и выборе вариантов капиталовложений.
3 СЕКРЕТА НОВОГО ИНДЕКСА ЦЕН НА ОЗОН: ЧТО ДЕЛАТЬ. OZON SELLER ОБНОВЛЕНИЕ
Анализ международного опыта и отечественной практики учета инфляции при оценке эффективности инвестиционного проекта позволяет ввести следующую классификацию методов учета:
Инфляционная коррекция денежных потоков, связанная с проблемой постоянных и текущих цен и расчетами в рублях и валюте.
Учет инфляционной премии в ставке процента.
Анализ чувствительности в условиях высокого уровня инфляции.
При оценке финансовой эффективности инвестиционного проекта расчеты могут быть выполнены:
в рублях или в СКВ (например, в долларах);
в зависимости от используемых цен
в неизменных (постоянных) ценах;
в текущих (прогнозных) ценах.
Переход к твердой валюте не означает отмены необходимости учета инфляции, так как сильная инфляция изменяет план реализации проекта.
Показатели финансовой эффективности проекта связаны с динамикой значений ставок процента. При этом ставку процента рекомендуется принимать на уровне, соответствующем ставкам в странах развитой рыночной экономики, но с учетом риска российских условий. Если бы денежные потоки рассчитывались в постоянных ценах, то выбор ставки процента не был бы столь проблематичен.
Постоянные цены обеспечивают сопоставимость разновременных показателей. При проведении предварительного анализа инвестиционного проекта, как правило, используются именно цены, зафиксированные на уровне, существующем в момент принятия решения — неизменные или постоянные. К достоинствам работы с постоянными ценами следует отнести простоту при расчете и анализе реальной динамики ключевых показателей проекта (себестоимость продукции, объем продаж и т.д.) и отсутствие необходимости прогноза цен. На этом базируется убежденность большинства проектных аналитиков в том, что если расчеты проводятся в неизменных (постоянных) ценах, то учет инфляции можно проводить на стадии оценки рисков проекта. При этом необходимо иметь в виду, что учет влияния инфляции на будущие денежные потоки при нестабильной экономической ситуации, как правило, проводится в условиях неполной и недостаточно достоверной информации.
Макроэкономические показатели. Индексы CPI и PPI.
Для анализа воздействия инфляции на прогноз денежных потоков недостаточно просто изменять величину отдельных составляющих оттока и притока в соответствии с предсказываемым уровнем цен в перспективе. Это связано с тем, что темпы инфляции по различным видам ресурсов неодинаковы (неоднородность инфляции по видам продукции и ресурсов).
Инфляция может оказать как положительное, так и отрицательное воздействие на фактическую эффективность инвестиционного проекта. Так, например, инфляция ведет к изменению влияния запасов и задолженностей: выгодным становится увеличение производственных запасов и кредиторской задолженности, а невыгодным — рост запасов готовой продукции и дебиторской задолженности. Примером положительного воздействия инфляции на эффективность проекта может быть увеличение остаточной стоимости активов по мере роста цен. Однако выигрыш для инвестора от повышения цен чаще имеет запаздывающий характер, и поэтому, в конечном итоге, обычно рассматривают воздействие инфляции в негативном плане.
Инфляция влечет за собой изменения фактических условий предоставления займов и кредитов, причем часто невозможно предсказать, в чью пользу изменятся условия кредитования, что влияет на эффективность инвестиционных проектов, финансируемых за счет заемных средств. Другим примером негативного влияния инфляции на параметры инвестиционного проекта является несоответствие амортизационных отчислений повышающемуся уровню цен, и, как следствие этого, завышение базы налогообложения.
Амортизационные отчисления производятся на основе цены приобретения с учетом периодически производящихся переоценок, не адекватно отражающих темп инфляции. В странах с развитой рыночной экономикой защитой от подобного налогового пресса являются: законодательно разрешенная корректировка суммы начисленного износа и остаточной стоимости постоянных активов, создание специальных резервов для переоценки основных фондов, инвестиционный налоговый кредит. Так, ускоренная амортизация, представляя собой налоговое прикрытие, способствует уменьшению базы налогообложения и поощряет формирование капитала. При отсутствии подобных механизмов налоговое бремя тем сильнее давит на инвесторов, чем выше темпы инфляции: амортизационные отчисления представляют собой фиксированные суммы, причем их удельный вес в себестоимости продукции падает, а накопления не дают возможности произвести адекватную замену оборудования. В результате — увеличение сумм выигрыша от налогового прикрытия отстает от динамики инфляции.
Отечественная практика инвестиционного проектирования предлагает использовать процедуру учета влияния инфляции на показатели эффективности инвестиционного проекта на основе расчетов прогнозных показателей инфляции по годам на протяжении всего жизненного цикла проекта, корректируя таким образом величину денежного потока проекта. Предлагается прогнозировать следующие показатели инфляции:
курс рубля по отношению к СКВ (например, к доллару);
курсовая инфляция — прогнозируемый уровень изменения соотношения курсов валют в процентах за год (однако следует учитывать, что доллар так же подвержен воздействию внутренней инфляции: покупательная способность доллара не является постоянной, а напротив, снижается практически непрерывно, поэтому необходимо учитывать различия в динамике внешних и внутренних цен);
инфляция переменных издержек — сырье, комплектующие и др. (прогнозируемое изменение уровня цен в процентах по отдельным видам сырья и комплектующих или по группам, характеризующимся приблизительно одинаковым уровнем инфляции: в рублях — для приобретаемых на внутреннем рынке, в долларах — для закупаемых по импорту); должен быть рассчитан средневзвешенный показатель инфляции по переменным издержкам для учета влияния каждой составляющей, имеющей свою инфляционную характеристику, в соответствии с ее долей в себестоимости продукции;
инфляция заработной платы (прогнозируемое изменение уровня заработной платы в процентах за год: в рублях — для граждан России; в долларах — для иностранных работников);
инфляция основных фондов (прогнозируемое изменение стоимости основных фондов: в рублях —для внутренних, в долларах — для импортных основных фондов);
инфляция сбыта (прогнозируемое изменение цен на производимую продукцию в процентах за год: в рублях — на внутреннем рынке, в долларах — для продукции, реализуемой на внешнем рынке);
инфляция постоянных издержек и накладных расходов (прогнозируемое изменение стоимости издержек в процентах за год в рублях и долларах: определяется доля каждого вида издержек в общей структуре этих затрат и рассчитывается средневзвешенный показатель инфляции на постоянные издержки и накладные расходы);
динамика банковского процента.
На основе обобщения мирового опыта, связанного с изучением влияния инфляционной составляющей, можно дать следующие рекомендации:
1. В предположении использования в проекте инвестиционные средств необходимо учесть, что на величину требуемых сумм влияет размер инфляции. Превышение сметных затрат, вызванное инфляцией, рассматривается аналитиками проекта не как превышение запланированных расходов, а как дополнительное заимствование, отражающее только повышение общего уровня цен. Тем не менее, из-за неадекватности реалиям финансирования проект может столкнуться с кризисом ликвидности или даже неплатежеспособностью.
2. В ряде стран, где взимается налог на прибыль корпораций, вычитаемые из облагаемого налогом дохода амортизационные платежи (налоговые скидки на амортизацию) рассчитываются на основании первоначальной стоимости амортизируемого актива. Если инфляция существует на протяжении определенного времени, относительное значение налоговых скидок сокращается, приводя к возрастанию реальных сумм налогов на прибыль по сравнению с безынфляционной ситуацией. Для проекта такое увеличение процента налога является не повышением ресурсной стоимости проекта, а передачей средств от проекта государству. Это увеличение налоговых платежей может привести к ситуации, в который проект испытывает значительные затруднения с денежными средствами и даже сталкивается с неплатежеспособностью. В этом случае прогнозируемые экономические и социальные результаты проекта могут претерпеть немалые изменения.
3. Связь инфляции с налогами испытывают коммерческие предприятия, вынужденные хранить запасы сырья и материалов или готовой продукции. Во многих странах компании должны учитывать ценность своих товарно-материальных запасов по принципу FIFO (first-in-first-out). Таким образом, в стоимости проданных товаров учитываются самые старые запасы, что ведет к увеличению реального налогового бремени.
4. Инфляция влияет на номинальную процентную ставку. Номинальная процентная ставка i, размер которой определяется финансовым рынком, складывается по меньшей мере из трех компонентов:
r — реальная временная ценность денег, требуемых кредитором за отказ от реального потребления или альтернативных инвестиций;
R — элемент риска, который измеряет компенсацию, требуемую кредитором за риск возможного непогашения долга дебитором;
gPe — компенсация ожидаемых потерь в реальной покупательной способности основной суммы кредита, еще не погашенной дебитором исходя из прогнозируемых темпов инфляции.
Таким образом, номинальная или рыночная процентная ставка i может быть выражена следующим образом:
i = r + R + (1 + r +R) · gPe.
Пример. Рассмотрим ситуацию, в которой i = r. Предположим, что реальный процент r = 5%; займ составляет 1000 единиц. Тогда ежегодные процентные платежи равны 5 единицам . Но если ввести в рассмотрение инфляцию, составляющую 10% в год, и условно пренебречь риском, то кредиторы больше не будут заинтересованы предоставлять средства под 5% годовых, так как они каждый год теряют 10% реальной ценности основной суммы кредита. Таким образом, для поддержания прежнего благополучия им потребуется номинальная ставка процента не меньше чем 15,5%, т.е. i = 0,05 + 0 + (1 + 0,05 + 0) · 0,1 = 0,155.
Если кредиторы получат такой процент, то в течение срока кредита реальная приведенная ценность процентных платежей и платежей в счет погашения основной суммы будет такой, как если бы инфляция отсутствовала, а процентная ставка была бы равна 5%. При инфляции номинальная ставка будет выше, но реальные затраты на погашение кредита — меньше.
В предположении, что темпы инфляции меняются и требуется рефинансирование задолженности проекта, номинальная ставка процента должна корректироваться так, чтобы соответствовать новому ожидаемому уровню инфляции. Это не должно иметь значительного влияния на общую эффективность проекта, измеряемую критерием NPV (чистого дисконтированного дохода). Однако здесь могут возникнуть серьезные ограничения по ликвидности проекта из-за влияния на выплату процентов и погашение основной суммы кредита. Нередко достаточно стабильные компании приходили к потере финансовой устойчивости и банкротству из-за неадекватного потока денежных средств, который был неспособен обеспечить выплату более высоких процентов, вызванных большими темпами инфляции. Хотя предприятия могли иметь достаточные основные фонды для покрытия своих обязательств, они могли оказаться в ситуации, когда они не имели возможности занимать средства для покрытия краткосрочных обязательств по выплате процентов и, таким образом, теряли платежеспособность.
5. Влияние повышения номинального процента на обязательства по выплате налога на прибыль. В ряде стран процентные платежи при расчете облагаемой налогом прибыли не учитываются. Выплаты основной суммы кредитов не рассматриваются как расходы и, следовательно, не вычитаются при расчете налогооблагаемой прибыли. Если ожидаемые темпы инфляции повышаются, то повышается и номинальный процент. Окончательный результат — передача части реальной ценности платежей в счет погашения основной суммы кредита в пользу процентных платежей, причем последние вычитаются из облагаемой налогом прибыли и, следовательно, снижают размер налоговых выплат.
6. Изменение общего уровня цен воздействует на реальную ценность кассовых остатков, призванных облегчить осуществление сделок. Коммерческое предприятие обычно пытается хранить в кассе либо на банковском счете деньги в сумме, равной определенной доле выручки и закупок.
Если масштаб такой деятельности остается неизменным в течение какого-то времени и инфляция отсутствует, то после выделения требуемых сумм в один из начальных периодов функционирования проекта никаких дополнительных инвестиций в кассовые остатки не требуется. Однако, если наблюдается рост общего уровня цен, даже если количество реализуемых и приобретаемых товаров и услуг остается прежним, их ценность, выраженная в реальных ценах, увеличивается.
В этом случае предприятию приходится увеличивать хранимые кассовые остатки для того, чтобы вести бизнес с той же легкостью, что и раньше. Такие дополнительные вливания денежных средств представляют собой затраты проекта, и их следует вычитать из финансового потока денежных средств при определении его жизнеспособности. Снижение покупательной способности таких денежных средств называют инфляционным налогом с денежных средств. Основным его результатом является передача финансовых и экономических ресурсов из секторов, использующих деньги, в банковский сектор, который отвечает за предложение денег в экономике.
Поскольку финансовый анализ является квинтэссенцией всей проектной деятельности, то именно в изменении денежных потоков проекта отражены возможности реализации каждого из шести перечисленных случаев. Однако, если финансовая целесообразность проекта страдает и в результате этого ограничиваются его возможности, это, вероятнее всего, приведет к серьезному влиянию на экономические показатели проекта и его результаты. Предположения о темпах изменения общего уровня цен оказывают лишь косвенное влияние на результаты экономического анализа и прямое — на результаты финансового анализа.
В «Учебных материалах ИЭР Всемирного банка» для расчетов движения денежных средств инвестиционных проектов предложена следующая схема:
Все прогнозы цен на ресурсы и продукцию проекта выражаются в ценах данного периода и отражают только изменения в относительных ценах.
Расходы на выплату процентов рассчитываются для каждого периода на основе номинальной ставки к основной сумме непогашенного кредита.
Обязательства по выплате налога на прибыль оцениваются на основе прогнозов расходов и поступлений (в постоянных ценах), процентных платежей и налоговых скидок на амортизацию, рассчитанных на основании цен приобретения основных фондов.
Потоки денежных средств, выраженные в постоянных ценах, рассчитываются на основе собственного капитала и общих инвестированных средств и дисконтируются с учетом реальной (свободной от инфляции) альтернативной стоимости капитала, соответствующей каждому случаю. Объемы займов и платежей выражаются в ценах того года, в котором была достигнута договоренность о предоставлении кредита.
Применение такой процедуры в условиях инфляции приводит к занижению дохода на собственный капитал, но доход на общий капитал оказывается завышенным в результате недооценки налоговых обязательств, что происходит вследствие завышения расходов на выплату процентов (поскольку часть процентной ставки отражает реальное обесценивание).
ИЭР Всемирного банка предлагает также другую схему разработки планируемых потоков денежных средств проекта, отражающих влияние инфляции на его реальную финансовую ценность. В соответствии с этой схемой сначала необходимо рассчитать некоторые переменные: обязательства по налогам, потребность в наличных денежных средствах, процентные платежи и платежи в счет погашения основной суммы долга в текущих ценах тех периодов, к которым они будут относиться. Затем они дефлируются для того, чтобы отразить их реальную ценность, и включаются в реальный (в постоянных ценах) планируемый поток денежных средств. Если придерживаться такой схемы построения денежных потоков, можно достигнуть двух важных моментов: во-первых, все типы влияния инфляции последовательно отражаются в прогнозируемых переменных, и, во-вторых, все переменные дефлируются на прогнозируемый рост общего уровня цен. Проанализируем возможности учета инфляционных явлений, перечисленные в Методических рекомендациях.
В соответствии с названным документом предполагается, что инфляция в конце шага t2 по отношению к начальному моменту tо, непосредственно предшествующему первому шагу, характеризуется индексом изменения цен ресурса J (t2, tн), т.е. отношением цены ресурса в конце шага t2 к цене того же ресурса в момент tн, и уровнем инфляции r (t2, to), для которого r(t2, tн) = J(t2, tн)-1.
Для J(ti, tj) верно следующее:
J (ti, tj) = [J(tj, ti)]-1 ;
где tн — момент приведения.
Необходимо производить расчет как в постоянных ценах и/или мировых ценах, так и в прогнозных ценах, выраженных в денежных единицах, соответствующих условиям осуществления проекта.
В Методических рекомендациях отмечено, что для стоимостной оценки результатов и затрат могут использоваться следующие виды цен:
Базисные цены — цены, которые сложились в экономике в данный момент времени tб. Базисная цена на любую продукцию или ресурсы считается неизменной в течение всего расчетного периода. На стадии технико-экономического обоснования проекта обязателен расчет эффективности в прогнозных и расчетных ценах.
Прогнозная цена определяется как Цt = Цб x Jt, tн
где Цt — прогнозная цена продукции или ресурса в конце t-го шага расчета;
Цб — базисная цена продукции или ресурса;
Jt,tн – индекс изменения цен продукции или ресурсов соответствующей группы в конце t-го шага по отношению к начальному моменту расчета tн.
Чтобы обеспечить сравнимость результатов, полученных при различных уровнях инфляции, расчетные цены используются для вычисления показателей эффективности, если текущие значения затрат и доходов выражаются в прогнозных ценах. Расчетные цены определяются введением дефлирующего множителя, соответствующего индексу общей инфляции. Базисные, прогнозные и расчетные цены выражаются в рублях или устойчивой валюте.
В анализе проектов для расчетов влияния фактора инфляции необходимо проводить огромное количество прогнозов. Обеспечение достоверности прогнозирования — сложная задача даже в условиях нормально функционирующей экономики. В отечественных условиях высокое качество прогноза является непременным, но трудновыполнимым (в силу объективных причин) условием. Инвестор, рискующий своими деньгами, может привлекать прогнозную информацию и результаты исследований самых авторитетных государственных и частных организаций, но, к сожалению, полностью положиться на эти прогнозы нельзя, так как всегда существует вероятность ошибки. Инвестору необходимо самостоятельно спрогнозировать будущую ситуацию, потому что только он сам может принять окончательное решение, а результат при этом будет зависеть от профессионализма, интуиции, удачи, склонности к риску финансового аналитика проекта. [25.стр. 150]
При отсутствии инфляции реальные и номинальные чистые потоки наличности по периодам совпадают вследствие совпадения номинальной и реальной ставок процента. Финансовый аналитик в этом случае для расчета чистого дисконтированного дохода проекта использует стандартную формулу.
Один из основных недостатков такого подхода расчета NPV проекта в условиях инфляции состоит в использовании при проведении подобного анализа цен товаров базисного года и рыночной, т.е. учитывающей инфляцию, цены капитала. Именно в этом и кроется некорректность расчета значения чистого дисконтированного дохода: если цена капитала включает инфляционную премию, то потоки наличности оцениваются в долларах базисного года.
Однако эту проблему можно решить: проектные потоки наличности являются реальными потоками, т. е. они учитывают инфляционные процессы, затем ставка цены капитала (процентная ставка) очищается от инфляции исключением инфляционной премии.
Основной недостаток данного метода заключается в предпосылке постоянства ежегодных темпов инфляции: процентная ставка цены капитала равна рыночной ставке, т. е. остается в номинальном выражении, а поток наличности отражает влияние инфляции.
Нескорректированные чистые денежные потоки завышаются по сравнению с реальными, поэтому рекомендуют следующий расчет реальных потоков:
первый шаг — строят номинальные денежные притоки и оттоки с учетом инфляции (в текущих, т. е. прогнозируемых ценах);
второй шаг — рассчитывают номинальные чистые денежные потоки;
третий шаг — посредством дисконтирования номинальных чистых денежных потоков элиминируют инфляционный фактор и рассчитывают реальные чистые денежные потоки (переход к расчетным или постоянным ценам);
четвертый шаг — рассчитывают интегральные показатели на основе использования полученных денежных потоков.
На основе изложенного выше можно сделать следующие выводы:
При проведении экспертизы инвестиционных проектов необходим учет инфляционных тенденций в экономике, так как от этого во многом зависит корректность проведения финансового анализа, а следовательно, и правильность принятия решения об инвестировании. Непосредственный способ учета инфляционной составляющей определяется аналитиком проекта и обосновывается в аналитической записке.
Инфляция не может быть учтена полностью при проведении экспертизы, поэтому ее наличие в экономике является дополнительным фактором риска при принятии решения об инвестировании денег в проект.
Рассмотренная в данной курсовой тема является очень актуальной, так как инвестиционная деятельность представляет собой один из наиболее важных аспектов функционирования любой коммерческой организации. Причинами, обусловливающими необходимость инвестиций, являются обновление имеющейся материально-технической базы, наращивание объемов производства, освоение новых видов деятельности.
Современной инфляции присущ ряд отличительных особенностей: если раньше инфляция носила локальный характер, то сейчас — повсеместный, всеохватывающий; если раньше она охватывала больший и меньший период, т.е. имела периодический характер, то сейчас – хронический.
В зависимости от темпов инфляция имеет свои плюсы и минусы. Небольшие темпы инфляции содействуют временному оживлению конъюнктуры рынка, росту цен и норм прибыли. По мере роста инфляция наносит серьезный ущерб стабильности предприятий и финансовых учреждений, экономическому развитию страны, ее населению, подрывают доверие народа к правительству.
В настоящее время инфляция — один из самых болезненных и опасных процессов, негативно воздействующих на финансовую, денежную и экономическую систему в целом. Учитывая долгосрочность инвестиционной деятельности и многообразие влияющих на неё факторов внешней среды, можно сказать, что инвестиционная деятельность во всех её формах и видах сопряжена с риском воздействия инфляции. В расчётах эффективности рекомендуется учитывать неопределенность и риск влияния инфляции, а показатели эффективности, исчисленные с их учётом, называются ожидаемыми. При оценке эффективности инвестиционных проектов рассматриваются такие ситуации, когда все возможные последствия любого рискованного решения известны либо их можно предвидеть и как следствие рассчитать возможный результат от любого изменения ситуации.
Инвестиционный проект считается устойчивым, если при всех вариантах его реализации он эффективен и финансово реализуем, а устранение возможных негативных влияний инфляционных отклонений встроено в организационно-экономический механизм реализации.
1. Абрамов С.Н. Инвестирование – М.: Центр экономики и маркетинга, 2000г.
2. Анискин Ю: П., Привалов В. В., Попов Л. В.. Бударов А. Ю. Управление инвестиционной активностью ИКФ «Омега — Л, 2002г.
3. Анынин В.М. Инвестиционный анализ: Учебное пособие.- М.: Дело, 2000г.
4. Балабанов И.Т. Основы финансового менеджмента. — М.: Финансы и статистика, 2001г.
5. Богатин Ю.В., Швандар В.А. Инвестиционный анализ: Учебное пособие- М, ЮНИТИ.
6. Бочаров В.В. Инвестиционный менеджмент: Учебное пособие-СПб: Питер, 2003г.
7. Бузова И, А., Г. А. Маховнкова, В. В. Терехова Коммерческая оценка инвестиций Питер, 2003г.
8. Л.Е. Басовский Финансовый менеджмент: -М.: ИНФРА-М, 2007г.
9. Вахрин П.И. Инвестиции Дашков и Ко, 2002г.
10. Виленский П. Л., В. И. Лившиц, С. А. Смоляк. Оценка эффективности инвестиционных проектов-Дело, 2001г.
11. Ендовицкий Д. А. Комплексный анализ и контроль инвестиционной деятельности. Финансы и статистика, 2001г.
12. В.Е. Есипов, Г.А. Маховикова, И.А. Бузова, В.В. Терехова Экономическая оценка инвестиций. –СПб.: Вектор, 2006
13. Зви Боди, Алекс Кейн, Алан Дж. Маркус Принципы инвестиций Вильямс, 2002г.
14. Зимин И.А. Реальные инвестиции. — М.: «Экмос», 2000г.
15. Игонина Л.Л. Инвестиции: Учебное пособие/ Под ред. В.А. Слепова. М.: Экономист.2004г.
16. Е.А. Кучарина Инвестиционный анализ. –СПб.: Питер, 2007г.
17. Ковалев В.В. Введение в финансовый менеджмент. — М.: Финансы и статистика, 2002г.
18. Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. М.: Финансы и статистика, 2000г.
19. Колтынюк Б. А. Инвестиционные проекты. Учебник Издательство Михайлова В.А., 2000г.
20.Крылов Э. И., Журавкова И. В. Анализ эффективности инвестиционной и инновационной деятельности предприятия Финансы н статистика, 2001г.
21. Лнмитовскин М.А. Инвестиции на развивающихся рынках. — М.: ДеКА, 2002г.
22. Ложникова А. В. Инвестиционные механизмы в реальной экономике.МЗ-Пресс, 2001г.
23. Марголнн А. М., Выстряков А. Я. Экономическая оценка инвестиций. ТАНДЕМ, Экмос, 2001г.
24. Маренков П. • Л., Маренков Н. И. Управление инвестициями российского предпринимательства Эдиториал УРСС, 2001г.
25. Черкасов В.Е. Международные инвестиции. Учебно-практическое пособие. – М.: Дело, 2001г.
26. Шарп У., Александер Г., Бэйли Дж. Инвестиции: пер. с англ. – М.: ИНФРА-М, 20
Информация о работе «Влияние инфляции на оценку эффективности инвестиций»
Раздел: Экономика
Количество знаков с пробелами: 101640
Количество таблиц: 0
Количество изображений: 0
Источник: kazedu.com
Методические указания по выполнению расчетно-графического задания

если дробь сократить на , то формула принимает следующий вид:
Индекс структурных сдвигов характеризует влияние изменение структуры изучаемого явления на динамику среднего уровня индексируемого показателя, при расчете применяется следующая формула:
Пример. По данным таблицы рассчитайте сводные индексы цен, физического объема реализации и товарооборота, а также величину перерасхода покупателей от роста цен.
Индекс товарооборота равен:
Ipq = 0,9931
Индекс физического объема по Ласпейресу равен:
Индекс цен рассчитывается по формуле Паше:
Сумму экономии (перерасхода) покупателей за счет изменения цен, получим как разность числителя и знаменателя индекса цен:
== 364850 – 334600 = 30250
Ответ: Уменьшение товарооборота составило 0,69% (99,31 – 100), физический объем реализации уменьшился на 8,93% (91,07 – 100), цены выросли на 9,04% (109,04 – 100). Величина перерасхода покупателей за счет изменения цен равна 30250р.
Таблица 36 — Реализация товара на трех рынка города:
Реализовано на сумму, тыс. р.
Найдите сводные индексы цен, физического объема, товарооборота, абсолютную величину изменения товарооборота за счет действия разных факторов.
По данным таблицы рассчитайте индексы цен переменного, постоянного состава, структурных сдвигов. Сделайте выводы.
Таблица 38 — Реализации фруктов предприятиями торговли
Товарооборот, тыс. р.
Рассчитайте сводные индексы: товарооборота, цен, физического объема реализации. Определите абсолютную величину экономии покупателей от снижения цен.
Таблица 39 — Данные о ценах и объемах реализации товаров
Цена за единицу, р.
Реализовано, тыс. шт.
Определите: 1) индивидуальные и общий индексы цены; 2)индивидуальные и общий индексы физического объема; 3)абсолютное изменение товарооборота.
Таблица 40 — Данные о реализации товаров
Товарооборот, тыс. р.
Определите: 1) индивидуальные индексы физического объема и цен; 2) общие индексы товарооборота, цен и физического объема; 3) сумму экономии (перерасхода) покупателей за счет изменения цен.
2.7 Взаимосвязь социально-экономических явлений.
Корреляционно-регрессивный анализ
Среди многих форм связей одной из важнейших является причинная, состоящая в порождении одного явления другим. Признак, который характеризует следствие, называется результативным; признак который характеризует причины – факторным. Связь между явлениями и признаками классифицируют по степени тесноты связи, направлению и аналитическому выражению. Существует два типа связей: функциональные и стохастические.
Если каждому возможному значению независимого признака (х) соответствует одно или несколько строго определенных значений зависимого признака (у), то такая связь называется функциональной. Функциональная связь представляется уравнением:
yi = f(xi), где yi – результативный признак (i= 1, . n);
f(хi) – функция связи результативного и факторного признаков;
хi– факторный признак.
Стохастическая связь – это связь между величинами, при которой одна из них у реагирует на изменение другой величины, или их множеством x1, x2, …, xn при этом результативный признак подвержен влиянию неучтенных (случайных) факторов. Характерной особенностью этого вида связи является то, что она проявляется не в каждой единице, а во всей совокупности. Модель стохастической связи можно представить уравнением:
yi= f(xi) + εi , где уi – расчетное значение результативного признака;
f(xi) – учтенные известные факторные признаки;
εi – неучтенные, неизвестные или неконтролируемые факторы (также включающие случайные ошибки).
Корреляционная и регрессивная связи являются частными случаями стохастической связи. В зависимости от направления действия функциональные и стохастические связи могут быть прямыми (с увеличением факторного признака увеличивается и результативный, и наоборот) и обратными (в противном случае).
Уравнение однофакторной парной линейной корреляционной связи имеет вид:
у = а0 + а1х, где у — теоретические значения результативного признака;
а0, а1 – коэффициенты уравнения регрессии;
х – значения факторного признака.
Параметры а0, а1 уравнения прямой находятся путем решения системы
Похожие материалы
- Определение типа слушателя и описание средств для привлечения его внимания
- Определение линейной зависимости между выпуском продукции и численностью работающих
- Индивидуальные индексы себестоимости продукции. Размер увеличения затрат на производство продукции за счёт среднего увеличения себестоимости
Источник: vunivere.ru
Коэффициенты и индексы: когда использовать и как считать
Для более точного расчета цен в закупках по 44-ФЗ используют различные индексы и коэффициенты: коэффициент вариации, индекс пересчета цен, индекс-дефлятор, индекс цен производителей. Разбираемся, как считать коэффициент-дефлятор и другие индексы.
| Скачать индексы-дефляторы Минэкономразвития на 2023 год |
| Скачать пример, как применять индексы изменения сметной стоимости |
Коэффициент вариации
Коэффициент вариации применяется для анализа разброса предложений о цене при расчете НМЦК (ст. 22 44-ФЗ). По правилам, коэффициент вариации по 44-ФЗ не должен превышать 33%: если полученное значение выше, это сигнал о неоднородности полученных значений и о вероятности исключения из расчета максимально больших и малых значений.
- как применять индекс-дефлятор в закупках;
- показатели, которые используют для формирования цен в рамках ГОЗ.
Регулирует расчет вариации Приказ МЭР № 567 от 02.10.2013, в котором прописаны методические рекомендации по НМЦК. Чтобы получить информацию о текущем уровне цен, заказчику надо:
- направить запрос предложений не менее 5 исполнителям;
- разместить запрос в ЕИС;
- найти сведения о стоимости в реестре контрактов;
- проанализировать полученную информацию.
В 44-ФЗ нет прямого указания на расчет коэффициента вариации, в ст. 22 не закреплены требования о необходимости его применения и предельного размера. Но, по Приказу № 567, ценовой коэффициент вариации рассчитывается по формуле (п. 3.20):
V = (σ / ) × 100,
где σ — это среднеквадратическое отклонение, которое определяется следующим образом:
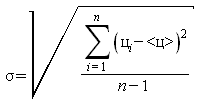
- Цi — цена;
- — средняя арифметическая стоимость;
- n — количество предложений;
- i — текущее значение.
Если в заказе планируются несколько позиций, то коэффициент вариации рассчитывается по каждой из них для исключения значений с большим размахом.
Если показатель вариации больше 33%, это говорит о том, что ценовые предложения, которые использовал заказчик, неоднородны. В таком случае специалисту по закупкам следует использовать другую информацию о стоимости.
Индекс пересчета цен
Для корректного расчета НМЦК методом анализа рынка заказчик сравнивает стоимость приобретаемых товаров, работ и услуг (п. 3.17 Приказа № 567). А чтобы привести полученные цифры в сопоставимый вид, применяют коэффициент пересчета цен с учетом различий в количественных, качественных и финансовых характеристиках товаров, работ и услуг. Благодаря этому индексу, заказчик учитывает целый ряд критериев:
- количественные и качественные показатели товаров, работ или услуг;
- срок исполнения заказа;
- наличие аванса и его размер;
- место поставки;
- налогообложение и таможенные пошлины;
- срок формирования сведений о стоимости;
- масштабность заказа и проч.
Цены предыдущих периодов приводятся к актуальному ценовому уровню по следующей формуле:
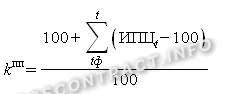
- kпп — коэффициент для пересчета стоимости;
- tф — срок формирования данных по стоимости;
- t — месяц проведения расчетов НМЦК;
- ИПЦ — индекс потребительских цен на текущий месяц в процентном соотношении к предыдущему месяцу в соответствии с информацией, установленной на сайте Росстата.
Индекс-дефлятор
Теперь разберемся, как использовать индекс-дефлятор — инструмент, который применяется для пересчета текущей стоимости в постоянные цены. Годовые дефляторы используются при определении НМЦК, поскольку для расчетов методом анализа рынка информацию о стоимости оценивают с учетом коммерческих условий поставок товаров, работ, услуг, сопоставимых с условиями планируемой закупки (ст. 22 44-ФЗ).
Если в закупке требуется не только рассчитать стоимость работ, но и распределить ее по годам (периодам), то такой расчет в расценках соответствующих лет проводится с применением индекса-дефлятора: в строительстве в 2023 году это правило обязательно (Приказ Минстроя № 841/пр от 23.12.2019, письмо Минэкономразвития № Д28и-659 от 10.03.2016).
Эксперты КонсультантПлюс разобрали, как определить НМЦК в строительной сфере. Используйте эти инструкции бесплатно.

Чтобы прочитать, понадобится доступ в систему: ПОЛУЧИТЬ БЕСПЛАТНО НА 2 ДНЯ .
Если закупка касается либо объектов федерального назначения, либо тех объектов, финансирование которых осуществляется за счет средств бюджета РФ разных уровней, то употребляются индексы-дефляторы Минэкономразвития. Министерство ежегодно публикует показатели в прогнозе социально-экономического развития.
Кроме того, индекс используется при определении НМЦК проектно-сметным методом — расценки рассчитываются с использованием дефляторов по видам экономической деятельности (Приказ Минстроя № 841/пр).

Индекс-дефлятор является ключевым показателем при прогнозном планировании расценок. Рассчитанные при помощи дефляторов, они являются наиболее объективными, отражающими реальный стоимостный уровень на ТРУ без учета инфляционных показателей.
Информация для расчета дефляторов берется из данных статистической отчетности, а за основу берутся прогнозы социально-экономического развития по регионам. Основные индексы-дефляторы, применяемые при прогнозном планировании:
- индекс потребительских цен;
- стоимости производителей;
- изменения реальной заработной платы и реальных доходов населения;
- изменения курса рубля к доллару (при закупках в иностранной валюте).
Рассмотрим, как рассчитать индекс-дефлятор на примере индекса потребительских цен.
Формула расчета ИПЦ:
текущая стоимость потребительской корзины / стоимость корзины в начале периода (или в базовом году) × 100.
Если текущая стоимость товаров в потребительской корзине равна 165 рублям, а на конец предыдущего года их стоимость составляла 160 рублей, годовой дефлятор равен:
165 / 160 × 100 = 103,1.
Индекс цен производителей
Это коэффициент, который учитывает динамику расценок у производителей в разрезе отраслевой специфики по различным видам экономической деятельности. В первую очередь индекс применяется в отраслях, непосредственно связанных с энергетикой, добычей полезных ископаемых, обрабатывающей промышленностью, розничной торговлей, строительством и сельским хозяйством. Анализ производится для двух вариантов:
- с учетом экспортной составляющей;
- без учета экспортной составляющей.
Индекс расценок производителей учитывает изменение ценового показателя определенного набора товаров — сырье, материалы, комплектующие и другие — на оптовом уровне в течение отчетного периода по отношению к базовому периоду. ИЦП — это один из индикаторов будущего уровня инфляции.
Также показатель ИЦП иллюстрирует динамику в конкретной отрасли и движение доходов от продажи товаров, работ и услуг.
Формула, как рассчитать индекс цен производителей:
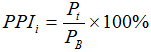
- PPIi — изменение стоимости i-го товара промышленности;
- Pt — цена i-го товара промышленности на конец периода t;
- PB — стоимость i-го товара промышленности в базовом периоде.
В качестве информационной базы для расчета используют актуальные статистические данные. Они доступны на сайте Росстата.
Источник: goscontract.info