
1. При определении размера налоговых баз в соответствии с пунктом 3 или 6 статьи 210 настоящего Кодекса налогоплательщик имеет право на получение следующих имущественных налоговых вычетов, предоставляемых с учетом особенностей и в порядке, которые предусмотрены указанными пунктами и настоящей статьей:
1) имущественный налоговый вычет при продаже имущества, а также доли (долей) в нем, доли (ее части) в уставном капитале общества, при выходе из состава участников общества, при получении денежных средств, иного имущества (имущественных прав) акционером (участником, пайщиком) организации в случае ее ликвидации, при уменьшении номинальной стоимости доли в уставном капитале общества, при уступке прав требования по договору участия в долевом строительстве (по договору инвестирования долевого строительства или по другому договору, связанному с долевым строительством);
2) имущественный налоговый вычет в размере выкупной стоимости земельного участка и (или) расположенного на нем иного объекта недвижимого имущества, полученной налогоплательщиком в денежной или натуральной форме, в случае изъятия указанного имущества для государственных или муниципальных нужд;
Вычет за предыдущие периоды (годы) в 3-НДФЛ: сумма имущественного вычета и процентов по кредитам
3) имущественный налоговый вычет в размере фактически произведенных налогоплательщиком расходов на новое строительство либо приобретение на территории Российской Федерации жилых домов, квартир, комнат или доли (долей) в них, приобретение земельных участков или доли (долей) в них, предоставленных для индивидуального жилищного строительства, и земельных участков или доли (долей) в них, на которых расположены приобретаемые жилые дома или доля (доли) в них;
4) имущественный налоговый вычет в сумме фактически произведенных налогоплательщиком расходов на погашение процентов по целевым займам (кредитам), фактически израсходованным на новое строительство либо приобретение на территории Российской Федерации жилого дома, квартиры, комнаты или доли (долей) в них, приобретение земельных участков или доли (долей) в них, предоставленных для индивидуального жилищного строительства, и земельных участков или доли (долей) в них, на которых расположены приобретаемые жилые дома или доля (доли) в них, а также на погашение процентов по кредитам (займам), полученным от банков (либо организаций, если такие займы выданы в соответствии с программами помощи отдельным категориям заемщиков по ипотечным жилищным кредитам (займам), оказавшимся в сложной финансовой ситуации, утверждаемыми Правительством Российской Федерации) в целях рефинансирования (перекредитования) кредитов на новое строительство либо приобретение на территории Российской Федерации жилого дома, квартиры, комнаты или доли (долей) в них, приобретение земельных участков или доли (долей) в них, предоставленных для индивидуального жилищного строительства, и земельных участков или доли (долей) в них, на которых расположены приобретаемые жилые дома или доля (доли) в них.
2. Имущественный налоговый вычет, предусмотренный подпунктом 1 пункта 1 настоящей статьи, предоставляется с учетом следующих особенностей:
Вычет за предыдущие годы (периоды) в декларации 3-НДФЛ: как узнать, что писать, как заполнить
1) имущественный налоговый вычет предоставляется:
в размере доходов, полученных налогоплательщиком в налоговом периоде от продажи жилых домов, квартир, комнат, включая приватизированные жилые помещения, садовых домов или земельных участков или доли (долей) в указанном имуществе, находившихся в собственности налогоплательщика менее минимального предельного срока владения объектом недвижимого имущества, установленного в соответствии со статьей 217.1 настоящего Кодекса, не превышающем в целом 1 000 000 рублей;
в размере доходов, полученных налогоплательщиком в налоговом периоде от продажи иного недвижимого имущества, находившегося в собственности налогоплательщика менее минимального предельного срока владения объектом недвижимого имущества, установленного в соответствии со статьей 217.1 настоящего Кодекса, не превышающем в целом 250 000 рублей;
в размере доходов, полученных налогоплательщиком в налоговом периоде от продажи иного имущества (за исключением ценных бумаг и имущества, полученного в результате выкупа цифровых финансовых активов и (или) цифровых прав, включающих одновременно цифровые финансовые активы и утилитарные цифровые права), находившегося в собственности налогоплательщика менее трех лет, не превышающем в целом 250 тысяч рублей;
2) вместо получения имущественного налогового вычета в соответствии с подпунктом 1 настоящего пункта налогоплательщик вправе уменьшить сумму своих облагаемых налогом доходов на сумму фактически произведенных им и документально подтвержденных расходов, связанных с приобретением этого имущества.
При продаже доли (ее части) в уставном капитале общества, при выходе из состава участников общества, при получении денежных средств, иного имущества (имущественных прав) акционером (участником, пайщиком) организации в случае ее ликвидации, при уменьшении номинальной стоимости доли в уставном капитале общества, при уступке прав требования по договору участия в долевом строительстве (по договору инвестирования долевого строительства или по другому договору, связанному с долевым строительством) налогоплательщик вправе уменьшить сумму своих облагаемых налогом доходов на сумму фактически произведенных им и документально подтвержденных расходов, связанных с приобретением этого имущества (имущественных прав).
В состав расходов налогоплательщика, связанных с приобретением доли в уставном капитале общества, могут включаться следующие расходы:
расходы в сумме денежных средств и (или) стоимости иного имущества (имущественных прав), внесенных в качестве взноса в уставный капитал при учреждении общества или при увеличении его уставного капитала;
расходы в сумме денежных средств и (или) стоимости иного имущества (имущественных прав) на приобретение или увеличение доли в уставном капитале общества.
Если иное не предусмотрено настоящим абзацем, в случае, если расходы, связанные с приобретением доли в уставном капитале общества, понесены налогоплательщиком, указанным в пунктах 60 и (или) 60.1 статьи 217 настоящего Кодекса, путем передачи обществу или третьим лицам имущества и (или) имущественных прав, доходы от получения которых освобождаются от налогообложения в соответствии с пунктами 60 и (или) 60.1 статьи 217 настоящего Кодекса, в состав расходов налогоплательщика, связанных с приобретением доли в уставном капитале общества, включается сумма, равная стоимости такого имущества и (или) имущественных прав по данным учета ликвидированной иностранной организации (прекращаемой (ликвидированной) иностранной структуры без образования юридического лица) на дату получения налогоплательщиком имущества и (или) имущественных прав от такой иностранной организации (структуры без образования юридического лица), но не выше их рыночной стоимости, определяемой с учетом положений статьи 105.3 настоящего Кодекса на дату получения налогоплательщиком имущества и (или) имущественных прав от такой иностранной организации (структуры без образования юридического лица). При этом в целях настоящего абзаца под обществом также понимается иностранная организация с разделенным на доли (вклады) учредителей (участников) уставным (складочным) капиталом. В случае, если расходы, связанные с приобретением доли в уставном капитале общества, понесены налогоплательщиком, указанным в пункте 60.1 статьи 217 настоящего Кодекса, путем передачи этому обществу или третьим лицам акций (депозитарных расписок на акции) и (или) долей в уставном капитале общества, доходы от получения которых освобождались от налогообложения на основании пункта 60.1 статьи 217 настоящего Кодекса, в составе расходов налогоплательщика, связанных с приобретением доли в уставном капитале общества, учитывается сумма, равная стоимости переданных акций (депозитарных расписок на акции), определяемой в порядке, предусмотренном соответственно пунктом 13.5 статьи 214.1 настоящего Кодекса, и (или) стоимости долей в уставном капитале общества, определяемой в порядке, предусмотренном подпунктом 2.5 пункта 2 настоящей статьи.
При отсутствии документально подтвержденных расходов на приобретение доли в уставном капитале общества имущественный налоговый вычет предоставляется в размере доходов, полученных налогоплательщиком в результате прекращения участия в обществе, не превышающем в целом 250 000 рублей за налоговый период.
При продаже части доли в уставном капитале общества, принадлежащей налогоплательщику, расходы налогоплательщика на приобретение указанной части доли в уставном капитале учитываются пропорционально уменьшению доли такого налогоплательщика в уставном капитале общества.
При получении дохода в виде выплат участнику общества в денежной или натуральной форме в связи с уменьшением уставного капитала общества расходы налогоплательщика на приобретение доли в уставном капитале общества учитываются пропорционально уменьшению уставного капитала общества.
Если уставный капитал общества был увеличен за счет переоценки активов, при его уменьшении расходы налогоплательщика на приобретение доли в уставном капитале учитываются в сумме выплаты участнику общества, превышающей сумму увеличения номинальной стоимости его доли в результате переоценки активов.
При продаже жилого помещения или доли (долей) в нем, предоставленных в собственность взамен освобожденных жилого помещения или доли (долей) в нем в связи с реализацией программы реновации жилищного фонда в городе Москве, налогоплательщик вправе уменьшить полученные доходы от продажи таких жилого помещения или доли (долей) в нем на величину произведенных им и документально подтвержденных расходов, связанных с приобретением освобожденных жилого помещения или доли (долей) в нем и (или) жилого помещения или доли (долей) в нем, предоставленных в связи с реализацией программы реновации жилищного фонда в городе Москве.
В состав расходов налогоплательщика, являющегося акционером (участником, пайщиком) организации и получившего при ее ликвидации денежные средства, иное имущество (имущественные права), могут включаться расходы на приобретение акций (долей, паев) этой организации в сумме денежных средств и (или) стоимости иного имущества (имущественных прав) на дату их передачи в уставный (складочный) капитал организации при ее учреждении, увеличении ее уставного (складочного) капитала, приобретении акций (долей, паев) этой организации по договору купли-продажи или договору мены.
Стоимость имущества (имущественных прав), указанная в абзацах четвертом, пятом и двенадцатом настоящего подпункта, в целях определения расходов налогоплательщика, связанных с приобретением акций (долей, паев) организации, определяется следующим образом:
в случае, если полная стоимость имущества (имущественных прав) при его передаче в уставный (складочный) капитал организации или третьим лицам включалась в налогооблагаемый доход налогоплательщика или если на дату передачи имущества (имущественных прав) в уставный (складочный) капитал организации или третьим лицам в отношении данного имущества (имущественных прав) выполнялись условия для освобождения от налогообложения доходов от реализации (погашения) и (или) иного выбытия указанного имущества (имущественных прав) в соответствии со статьей 217 настоящего Кодекса, стоимость имущества (имущественных прав) в целях абзацев четвертого, пятого и двенадцатого настоящего подпункта определяется исходя из его рыночной стоимости на дату передачи в уставный (складочный) капитал организации или третьим лицам;
в иных случаях стоимость имущества (имущественных прав) в целях абзацев четвертого, пятого и двенадцатого настоящего подпункта определяется исходя из документально подтвержденных расходов налогоплательщика на приобретение имущества (имущественных прав), переданного в уставный (складочный) капитал организации или третьим лицам, дохода в виде материальной выгоды, включенного в налогооблагаемый доход налогоплательщика в результате приобретения имущества, переданного в уставный (складочный) капитал организации или третьим лицам, а также дохода, включенного в налогооблагаемый доход налогоплательщика в результате передачи налогоплательщиком этого имущества (имущественных прав) в уставный (складочный) капитал организации или третьим лицам.
При продаже жилых домов, квартир, комнат, включая приватизированные жилые помещения, садовых домов или доли (долей) в них, а также транспортных средств в случае, если налогоплательщик учитывал расходы, связанные с приобретением указанного в настоящем абзаце имущества, в составе расходов при определении налоговой базы при применении специальных налоговых режимов в соответствии с главами 26.1 и 26.2 (при выборе объекта налогообложения в виде доходов, уменьшенных на величину расходов) настоящего Кодекса или в составе профессиональных налоговых вычетов, предусмотренных статьей 221 настоящего Кодекса, имущественный налоговый вычет представляется в сумме фактически произведенных и документально подтвержденных расходов, связанных с приобретением этого имущества, уменьшенных на расходы, учтенные при определении налоговой базы при применении налогоплательщиком указанных специальных налоговых режимов или учтенные налогоплательщиком в составе профессиональных налоговых вычетов, предусмотренных статьей 221 настоящего Кодекса, при условии представления в налоговый орган документов, подтверждающих расчет суммы такого имущественного налогового вычета.
В состав расходов налогоплательщика, связанных с приобретением имущества, полученного в результате выкупа цифровых прав, включающих одновременно цифровые финансовые активы и утилитарные цифровые права, включаются расходы по операциям с соответствующими цифровыми правами, предусмотренные пунктом 3 статьи 214.11 настоящего Кодекса.
При продаже имущества (за исключением ценных бумаг), полученного на безвозмездной основе или с частичной оплатой, а также по договору дарения, в том числе имущества, полученного в результате выкупа цифровых прав, включающих одновременно цифровые финансовые активы и утилитарные цифровые права, приобретенных налогоплательщиком с учетом положений подпункта 2 пункта 1 статьи 212 настоящего Кодекса, или по договору дарения, налогоплательщик вправе уменьшить полученные доходы от продажи такого имущества на величину документально подтвержденных расходов в виде сумм, с которых был исчислен и уплачен налог при приобретении (получении) таких имущества и (или) цифровых прав.
В случае, если при получении налогоплательщиком имущества, цифрового финансового актива и (или) цифрового права, включающего одновременно цифровой финансовый актив и утилитарное цифровое право, в порядке наследования или дарения налог в соответствии с пунктами 18 и 18.1 статьи 217 настоящего Кодекса не взимается, при налогообложении доходов, полученных при продаже таких имущества, цифрового финансового актива и (или) цифрового права, учитываются также документально подтвержденные расходы наследодателя (дарителя) на приобретение таких имущества, цифрового финансового актива и (или) цифрового права, если эти расходы не учитывались наследодателем (дарителем) в целях налогообложения, за исключением случаев, предусмотренных подпунктами 3 и 4 пункта 1 настоящей статьи.
При получении дохода от продажи доли в объекте недвижимого имущества, приобретенной в соответствии с частью 4 статьи 10 Федерального закона от 29 декабря 2006 года N 256-ФЗ «О дополнительных мерах государственной поддержки семей, имеющих детей» или в качестве обязательного условия использования средств бюджетов бюджетной системы Российской Федерации на приобретение объекта недвижимого имущества, налогоплательщик вправе уменьшить сумму своего облагаемого налогом дохода на величину фактически произведенных и документально подтвержденных расходов на приобретение этого объекта недвижимого имущества в размере, пропорциональном указанной доле налогоплательщика в объекте недвижимого имущества, при одновременном соблюдении следующих условий:
расходы на приобретение объекта недвижимого имущества произведены членом семьи налогоплательщика — владельцем сертификата (иного документа) на материнский (семейный) капитал (членом семьи налогоплательщика — получателем средств бюджетов бюджетной системы Российской Федерации) и (или) его супругом (супругой);
величина расходов на приобретение объекта недвижимого имущества в доле, приходящейся на налогоплательщика, уменьшающая сумму облагаемого налогом дохода налогоплательщика, не учитывалась другими членами семьи налогоплательщика (их супругами) в целях налогообложения, за исключением случаев, предусмотренных подпунктами 3 и 4 пункта 1 настоящей статьи.
Положения абзацев двадцатого — двадцать второго настоящего подпункта применяются также в случае, если доля в объекте недвижимого имущества приобретена налогоплательщиком в качестве условия использования средств материнского (семейного) капитала, полученных за счет средств бюджетов субъектов Российской Федерации и местных бюджетов.
В случае, если расходы, связанные с приобретением доли в уставном капитале общества, понесены путем передачи обществу или третьим лицам имущества и (или) имущественных прав, доходы от получения которых освобождены от налогообложения в соответствии с пунктом 60.2 статьи 217 настоящего Кодекса, в состав расходов налогоплательщика, связанных с приобретением доли в уставном капитале общества, включается сумма, равная стоимости таких имущества и (или) имущественных прав по данным учета передающей иностранной организации (иностранной структуры без образования юридического лица) на дату получения налогоплательщиком таких имущества и (или) имущественных прав, но не выше их рыночной стоимости, определяемой с учетом положений статьи 105.3 настоящего Кодекса на дату получения налогоплательщиком таких имущества и (или) имущественных прав;
2.1) если иное не предусмотрено подпунктом 2.5 настоящего пункта, при продаже имущества (имущественных прав) и (или) осуществлении имущественных прав, полученных при ликвидации иностранной организации (прекращении (ликвидации) иностранной структуры без образования юридического лица) налогоплательщиком-акционером (участником, пайщиком, учредителем, контролирующим лицом иностранной организации или контролирующим лицом иностранной структуры без образования юридического лица), доходы которого в виде такого имущества (имущественных прав) освобождаются от налогообложения в соответствии с пунктами 60 и (или) 60.1 статьи 217 настоящего Кодекса, такой налогоплательщик вправе уменьшить сумму своих облагаемых налогом доходов от продажи такого имущества (имущественных прав), а также доходов в виде денежных средств (иного имущества), полученных им либо перечисленных (переданных) по его указанию третьим лицам при осуществлении указанных имущественных прав, ранее переданных ему ликвидируемой иностранной организацией (структурой), на сумму, равную стоимости имущества (имущественных прав) по данным учета ликвидированной организации (структуры) на дату получения имущества (имущественных прав) от такой организации (структуры), но не выше рыночной стоимости такого имущества (имущественных прав), определяемой с учетом положений статьи 105.3 настоящего Кодекса на дату получения налогоплательщиком имущества (имущественных прав) от такой иностранной организации (структуры).
Если иное не предусмотрено подпунктом 2.5 настоящего пункта, при продаже имущества, полученного при осуществлении имущественных прав, ранее переданных налогоплательщику при ликвидации иностранной организации (прекращении (ликвидации) иностранной структуры без образования юридического лица) налогоплательщиком-акционером (участником, пайщиком, учредителем, контролирующим лицом иностранной организации или контролирующим лицом иностранной структуры без образования юридического лица), доходы которого в виде таких имущественных прав освобождаются от налогообложения в соответствии с пунктами 60 и (или) 60.1 статьи 217 настоящего Кодекса, налогоплательщик вправе уменьшить сумму своих облагаемых налогом доходов от продажи такого имущества на сумму, равную стоимости указанных имущественных прав по данным учета ликвидированной организации (структуры) на дату получения имущественных прав от такой организации (структуры), но не выше их рыночной стоимости, определяемой с учетом положений статьи 105.3 настоящего Кодекса на дату получения налогоплательщиком имущественных прав от такой иностранной организации (структуры);
2.2) при реализации имущественных прав (в том числе долей, паев), приобретенных у контролируемой иностранной компании, в случае, если доходы такой контролируемой иностранной компании от реализации этих имущественных прав (в том числе долей, паев) и расходы в виде цены их приобретения исключаются из прибыли (убытка) такой иностранной компании на основании пункта 10 статьи 309.1 настоящего Кодекса, налогоплательщиком, признаваемым контролирующим лицом такой контролируемой иностранной компании или являющимся российским взаимозависимым лицом такого контролирующего лица, сумма фактически произведенных расходов в виде стоимости имущественных прав (в том числе долей, паев) определяется исходя из меньшей из следующих стоимостей:
документально подтвержденной стоимости по данным учета контролируемой иностранной компании на дату перехода права собственности на указанные имущественные права (в том числе доли, паи) от контролируемой иностранной компании;
рыночной стоимости указанных имущественных прав (в том числе долей, паев) на дату перехода права собственности от контролируемой иностранной компании, определяемой с учетом положений статьи 105.3 настоящего Кодекса;
2.3) при реализации и (или) ином выбытии имущества (имущественных прав), полученного фактическим владельцем от его номинального владельца, в случае, если такое имущество и его номинальный владелец указаны в специальной декларации, представленной в соответствии с Федеральным законом от 8 июня 2015 года N 140-ФЗ «О добровольном декларировании физическими лицами активов и счетов (вкладов) в банках и о внесении изменений в отдельные законодательные акты Российской Федерации», налогоплательщиком-декларантом сумма фактически произведенных расходов в виде стоимости имущества (имущественных прав) определяется исходя из меньшей из следующих стоимостей:
документально подтвержденной стоимости указанного имущества (имущественных прав) по данным учета передающей стороны на дату передачи указанного имущества (имущественных прав);
рыночной стоимости указанного имущества (имущественных прав) на дату передачи указанного имущества (имущественных прав), определяемой с учетом положений статьи 105.3 настоящего Кодекса;
2.4) при реализации (погашении) и (или) ином выбытии имущества и (или) имущественных прав (за исключением ценных бумаг и (или) производных финансовых инструментов), полученных налогоплательщиком, являющимся акционером (участником, пайщиком) организации, в случае ликвидации этой организации либо выхода (выбытия) из нее налогоплательщика (за исключением случаев, указанных в подпункте 2.1 настоящего пункта) налогоплательщик вправе уменьшить сумму доходов от реализации (погашения) и (или) иного выбытия указанного имущества и (или) имущественных прав на расходы в размере документально подтвержденной полной стоимости такого имущества и (или) имущественных прав, подлежащей учету при определении в целях налогообложения доходов налогоплательщика при получении указанного имущества и (или) имущественных прав;
2.5) при продаже долей в уставном капитале общества, полученных в собственность (в том числе на безвозмездной основе или с частичной оплатой) от иностранной организации (иностранной структуры без образования юридического лица), в том числе при ликвидации (прекращении) такой иностранной организации (иностранной структуры без образования юридического лица), налогоплательщиком-акционером (участником, пайщиком, учредителем, контролирующим лицом иностранной организации или контролирующим лицом иностранной структуры без образования юридического лица), в отношении которого на дату получения в собственность таких долей были введены меры ограничительного характера, в качестве фактически произведенных расходов учитывается сумма, равная рыночной стоимости таких долей, по состоянию на последнее число месяца, предшествующего дате введения в отношении указанного налогоплательщика мер ограничительного характера. При этом рыночная стоимость таких долей в уставном капитале общества определяется на основании правил, установленных статьей 105.3 настоящего Кодекса. Порядок определения фактически произведенных расходов, установленный настоящим подпунктом, применяется при условии, что соответствующие доли в уставном капитале общества принадлежали указанной иностранной организации (иностранной структуре без образования юридического лица) по состоянию на дату введения в отношении соответствующего налогоплательщика мер ограничительного характера, доходы от получения в собственность указанным налогоплательщиком таких долей освобождались от налогообложения на основании пункта 60.1 статьи 217 настоящего Кодекса, а также что указанный налогоплательщик на дату введения в отношении его таких мер ограничительного характера прямо и (или) косвенно участвует в соответствующем обществе и совокупная доля его прямого и (или) косвенного участия в этом обществе составляла не менее 25 процентов;
2.6) при продаже имущества (имущественных прав) и (или) осуществлении имущественных прав, полученных от иностранной организации (иностранной структуры без образования юридического лица) налогоплательщиком, доходы которого в виде таких имущества и (или) имущественных прав освобождены от налогообложения в соответствии с пунктом 60.2 статьи 217 настоящего Кодекса, такой налогоплательщик вправе уменьшить сумму своих облагаемых налогом доходов от продажи таких имущества и (или) имущественных прав, а также доходов в виде денежных средств (иного имущества), полученных им либо перечисленных (переданных) по его указанию третьим лицам при осуществлении таких имущественных прав, ранее переданных ему иностранной организацией (иностранной структурой без образования юридического лица), на сумму, равную стоимости имущества и (или) имущественных прав по данным учета передающей иностранной организации (иностранной структуры без образования юридического лица) на дату получения таких имущества и (или) имущественных прав, но не выше рыночной стоимости таких имущества и (или) имущественных прав, определяемой с учетом положений статьи 105.3 настоящего Кодекса на дату получения налогоплательщиком таких имущества и (или) имущественных прав.
При продаже имущества, полученного при осуществлении имущественных прав, ранее полученных от иностранной организации (иностранной структуры без образования юридического лица) налогоплательщиком, доходы которого в виде таких имущественных прав освобождены от налогообложения в соответствии с пунктом 60.2 статьи 217 настоящего Кодекса, налогоплательщик вправе уменьшить сумму своих облагаемых налогом доходов от продажи такого имущества на сумму, равную стоимости таких имущественных прав по данным учета передающей иностранной организации (иностранной структуры без образования юридического лица) на дату получения таких имущественных прав, но не выше их рыночной стоимости, определяемой с учетом положений статьи 105.3 настоящего Кодекса на дату получения налогоплательщиком таких имущественных прав;
3) при реализации имущества, находящегося в общей долевой либо общей совместной собственности, соответствующий размер имущественного налогового вычета распределяется между совладельцами этого имущества пропорционально их доле либо по договоренности между ними (в случае реализации имущества, находящегося в общей совместной собственности);
4) если иное не предусмотрено подпунктом 2.1 или 2.2 настоящего пункта, положения подпункта 1 пункта 1 настоящей статьи не применяются в отношении доходов, полученных:
от продажи недвижимого имущества и (или) транспортных средств, которые использовались в предпринимательской деятельности;
от реализации ценных бумаг;
3. Имущественный налоговый вычет, предусмотренный подпунктом 3 пункта 1 настоящей статьи, предоставляется с учетом следующих особенностей:
1) имущественный налоговый вычет предоставляется в размере фактически произведенных налогоплательщиком расходов на новое строительство либо приобретение на территории Российской Федерации одного или нескольких объектов имущества, указанного в подпункте 3 пункта 1 настоящей статьи, не превышающем 2 000 000 рублей.
В случае, если налогоплательщик воспользовался правом на получение имущественного налогового вычета в размере менее его предельной суммы, установленной настоящим подпунктом, остаток имущественного налогового вычета до полного его использования может быть учтен при получении имущественного налогового вычета в дальнейшем на новое строительство либо приобретение на территории Российской Федерации жилого дома, квартиры, комнаты или доли (долей) в них, приобретение земельных участков или доли (долей) в них, предоставленных для индивидуального жилищного строительства, и земельных участков или доли (долей) в них, на которых расположены приобретаемые жилые дома или доля (доли) в них.
При этом предельный размер имущественного налогового вычета равен размеру, действовавшему в налоговом периоде, в котором у налогоплательщика впервые возникло право на получение имущественного налогового вычета, в результате предоставления которого образовался остаток, переносимый на последующие налоговые периоды;
2) при приобретении объекта недвижимого имущества или доли (долей) в нем право на имущественный налоговый вычет возникает с даты государственной регистрации права собственности налогоплательщика на такой объект недвижимого имущества или долю (доли) в нем, если иное не предусмотрено подпунктом 2.1 настоящего пункта. При приобретении земельных участков или доли (долей) в них, предоставленных для индивидуального жилищного строительства, право на имущественный налоговый вычет возникает с даты государственной регистрации права собственности налогоплательщика на расположенные на таком земельном участке жилой дом или долю (доли) в нем. При строительстве индивидуального жилого дома право на имущественный налоговый вычет возникает с даты государственной регистрации права собственности налогоплательщика на данные жилой дом или долю (доли) в нем;
2.1) при приобретении прав на квартиру, комнату или долю (доли) в них в строящемся доме право на имущественный налоговый вычет возникает с даты передачи объекта долевого строительства застройщиком и принятия его участником долевого строительства по подписанному ими передаточному акту или иному документу о передаче объекта долевого строительства. При этом налогоплательщик вправе обратиться за получением такого вычета после государственной регистрации права собственности налогоплательщика на данные квартиру, комнату или долю (доли) в них;
3) в фактические расходы на новое строительство либо приобретение на территории Российской Федерации жилого дома или доли (долей) в нем могут включаться следующие расходы:
расходы на разработку проектной и сметной документации;
расходы на приобретение строительных и отделочных материалов;
расходы на приобретение жилого дома или доли (долей) в нем, в том числе не оконченного строительством;
расходы, связанные с работами или услугами по строительству (достройке жилого дома или доли (долей) в нем, не оконченного строительством) и отделке;
расходы на подключение к сетям электро-, водо- и газоснабжения и канализации или создание автономных источников электро-, водо- и газоснабжения и канализации;
4) в фактические расходы на приобретение квартиры, комнаты или доли (долей) в них могут включаться следующие расходы:
расходы на приобретение квартиры, комнаты или доли (долей) в них либо прав на квартиру, комнату или доли (долей) в них в строящемся доме;
расходы на приобретение отделочных материалов;
расходы на работы, связанные с отделкой квартиры, комнаты или доли (долей) в них, а также расходы на разработку проектной и сметной документации на проведение отделочных работ;
5) принятие к вычету расходов на достройку и отделку приобретенного жилого дома или доли (долей) в них либо отделку приобретенной квартиры, комнаты или доли (долей) в них возможно в том случае, если договор, на основании которого осуществлено такое приобретение, предусматривает приобретение не завершенных строительством жилого дома, квартиры, комнаты (прав на квартиру, комнату) без отделки или доли (долей) в них;
6) если иное не предусмотрено пунктом 8.1 настоящей статьи, для подтверждения права на имущественный налоговый вычет налогоплательщик представляет в налоговый орган:
договор о приобретении жилого дома или доли (долей) в нем — при приобретении жилого дома или доли (долей) в нем;
договор о строительстве жилого дома или доли (долей) в нем — при привлечении в целях строительства жилого дома или доли (долей) в нем сторонних лиц;
договор о приобретении квартиры, комнаты или доли (долей) в них — при приобретении квартиры, комнаты или доли (долей) в них в собственность;
договор участия в долевом строительстве и передаточный акт или иной документ о передаче объекта долевого строительства застройщиком и принятии его участником долевого строительства, подписанный сторонами, — при приобретении прав на квартиру, комнату или долю (доли) в них в строящемся доме;
договор о приобретении земельного участка или доли (долей) в нем — при приобретении земельного участка или доли (долей) в нем, предоставленного для индивидуального жилищного строительства, и земельного участка, на котором расположены приобретаемые жилой дом или доля (доли) в нем;
свидетельство о рождении ребенка — при приобретении родителями жилого дома, квартиры, комнаты или доли (долей) в них, земельных участков или доли (долей) в них, предоставленных для индивидуального жилищного строительства, и земельных участков или доли (долей) в них, на которых расположены приобретаемые жилые дома или доля (доли) в них, в собственность своих детей в возрасте до 18 лет;
решение органа опеки и попечительства об установлении опеки или попечительства — при приобретении опекунами (попечителями) жилого дома, квартиры, комнаты или доли (долей) в них, земельных участков или доли (долей) в них, предоставленных для индивидуального жилищного строительства, и земельных участков или доли (долей) в них, на которых расположены приобретаемые жилые дома или доля (доли) в них, в собственность своих подопечных в возрасте до 18 лет;
документы, подтверждающие произведенные налогоплательщиком расходы (квитанции к приходным ордерам, банковские выписки о перечислении денежных средств со счета покупателя на счет продавца, товарные и кассовые чеки, акты о закупке материалов у физических лиц с указанием в них адресных и паспортных данных продавца и другие документы);
заявление налогоплательщиков-супругов о распределении понесенных ими расходов, предусмотренных подпунктами 3 и 4 пункта 1 настоящей статьи, — при строительстве или приобретении на территории Российской Федерации такими налогоплательщиками в период брака в совместную собственность одного или нескольких объектов имущества, указанных в подпункте 3 пункта 1 настоящей статьи, в том числе с использованием кредитных денежных средств. Размеры расходов, распределяемых супругами в указанных в настоящем абзаце случаях, определяются исходя из фактически произведенных расходов с учетом ограничений, установленных настоящим пунктом и пунктом 4 настоящей статьи;
7) утратил силу с 1 января 2022 года. — Федеральный закон от 20.04.2021 N 100-ФЗ.
4. Имущественный налоговый вычет, предусмотренный подпунктом 4 пункта 1 настоящей статьи, предоставляется в сумме фактически произведенных налогоплательщиком расходов по уплате процентов в соответствии с договором займа (кредита), но не более 3 000 000 рублей при наличии документов, подтверждающих право на получение имущественного налогового вычета, указанных в пункте 3 настоящей статьи, договора займа (кредита), а также документов, подтверждающих факт уплаты денежных средств налогоплательщиком в погашение процентов, если иное не предусмотрено пунктом 8.1 настоящей статьи.
Указанный в настоящем пункте имущественный налоговый вычет может быть предоставлен в отношении только одного объекта недвижимого имущества.
5. Имущественные налоговые вычеты, предусмотренные подпунктами 3 и 4 пункта 1 настоящей статьи, не предоставляются в части расходов налогоплательщика на новое строительство либо приобретение на территории Российской Федерации жилого дома, квартиры, комнаты или доли (долей) в них, покрываемых за счет средств работодателей или иных лиц, средств материнского (семейного) капитала, направляемых на обеспечение реализации дополнительных мер государственной поддержки семей, имеющих детей, за счет выплат, предоставленных из средств бюджетов бюджетной системы Российской Федерации, а также в случаях, если сделка купли-продажи жилого дома, квартиры, комнаты или доли (долей) в них совершается между физическими лицами, являющимися взаимозависимыми в соответствии со статьей 105.1 настоящего Кодекса.
6. Право на получение имущественных налоговых вычетов, предусмотренных подпунктами 3 и 4 пункта 1 настоящей статьи, имеют налогоплательщики, являющиеся родителями (усыновителями, приемными родителями, опекунами, попечителями) и осуществляющие новое строительство либо приобретение на территории Российской Федерации за счет собственных средств жилого дома, квартиры, комнаты или доли (долей) в них, приобретение земельных участков или доли (долей) в них, предоставленных для индивидуального жилищного строительства, и земельных участков или доли (долей) в них, на которых расположены приобретаемые жилые дома или доля (доли) в них, в собственность своих детей в возрасте до 18 лет (подопечных в возрасте до 18 лет, детей и подопечных, признанных судом недееспособными). Размер имущественных налоговых вычетов в указанном в настоящем пункте случае определяется исходя из фактически произведенных расходов с учетом ограничений, установленных пунктом 3 настоящей статьи.
7. Имущественные налоговые вычеты предоставляются при подаче налогоплательщиком налоговой декларации в налоговые органы по окончании налогового периода, если иное не предусмотрено настоящей статьей и абзацами третьим — пятым пункта 4 статьи 229 настоящего Кодекса.
8. Имущественные налоговые вычеты, предусмотренные подпунктами 3 и 4 пункта 1 настоящей статьи, могут быть предоставлены налогоплательщику до окончания налогового периода на основании его обращения с письменным заявлением к работодателю (далее в настоящем пункте — налоговый агент), если иное не предусмотрено законодательством Российской Федерации о налогах и сборах, при условии представления налоговым органом налоговому агенту подтверждения права налогоплательщика на получение имущественных налоговых вычетов.
Налогоплательщик направляет в налоговый орган заявление о подтверждении права на получение имущественных налоговых вычетов, предусмотренных подпунктами 3 и 4 пункта 1 настоящей статьи, и документы, предусмотренные подпунктом 6 пункта 3 и пунктом 4 настоящей статьи. Заявление должно быть рассмотрено налоговым органом в срок, не превышающий 30 календарных дней со дня подачи налогоплательщиком в налоговый орган в письменной форме, либо электронной форме по телекоммуникационным каналам связи, либо через личный кабинет налогоплательщика указанных заявления и документов.
В срок, указанный в абзаце втором настоящего пункта, налоговый орган информирует налогоплательщика о результатах рассмотрения заявления, указанного в абзаце втором настоящего пункта, через личный кабинет налогоплательщика (при отсутствии (прекращении) у налогоплательщика доступа к личному кабинету налогоплательщика — по почте заказным письмом), а также представляет налоговому агенту подтверждение права налогоплательщика на получение имущественных налоговых вычетов, указанных в абзаце первом настоящего пункта, по форме и формату, утвержденным федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов, в случае, если по результатам рассмотрения заявления не выявлено отсутствие права налогоплательщика на такой налоговый вычет.
Налогоплательщик имеет право на получение имущественных налоговых вычетов у одного или нескольких налоговых агентов по своему выбору. В случае, если, получив имущественный налоговый вычет у одного налогового агента, налогоплательщик обращается за получением имущественного налогового вычета к другому налоговому агенту, указанный имущественный налоговый вычет предоставляется в порядке, предусмотренном пунктом 7 настоящей статьи и настоящим пунктом. В случае, если по итогам налогового периода сумма дохода налогоплательщика, полученного у всех налоговых агентов, оказалась меньше суммы имущественных налоговых вычетов, определенной в соответствии с пунктами 3 и 4 настоящей статьи, налогоплательщик имеет право на получение имущественных налоговых вычетов в порядке, предусмотренном пунктом 7 или 8.1 настоящей статьи.
В случае, если после представления налогоплательщиком в установленном порядке заявления налоговому агенту о получении имущественных налоговых вычетов, предусмотренных подпунктами 3 и 4 пункта 1 настоящей статьи, налоговый агент удержал налог без учета имущественных налоговых вычетов, сумма излишне удержанного после получения заявления налога подлежит возврату налогоплательщику в порядке, установленном статьей 231 настоящего Кодекса.
8.1. Имущественный налоговый вычет, предусмотренный подпунктом 3 пункта 1 настоящей статьи, может быть предоставлен налогоплательщику в порядке, установленном статьей 221.1 настоящего Кодекса, на основании сведений, представленных в налоговые органы в соответствии с пунктом 4 статьи 85 настоящего Кодекса, а также на основании представленных в налоговый орган банком в отношении такого налогоплательщика сведений, содержащихся в документах, предусмотренных подпунктом 6 пункта 3 настоящей статьи (при условии представления таких документов налогоплательщиком банку), по формату, утвержденному федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов, в рамках обмена информацией в соответствии с правилами обмена информацией в целях предоставления налоговых вычетов в упрощенном порядке.
Имущественный налоговый вычет, предусмотренный подпунктом 4 пункта 1 настоящей статьи (за исключением имущественного налогового вычета в сумме фактически произведенных налогоплательщиком расходов на погашение процентов по кредитам (займам), полученным от организаций, если такие займы выданы в соответствии с программами помощи отдельным категориям заемщиков по ипотечным жилищным кредитам (займам), оказавшимся в сложной финансовой ситуации, утверждаемыми Правительством Российской Федерации), может быть предоставлен налогоплательщику в порядке, установленном статьей 221.1 настоящего Кодекса, на основании сведений, представленных в налоговые органы в соответствии с пунктом 4 статьи 85 настоящего Кодекса, а также на основании представленных в налоговый орган банком в отношении такого налогоплательщика сведений, содержащихся в документах, предусмотренных подпунктом 6 пункта 3 и пунктом 4 настоящей статьи (при условии представления таких документов налогоплательщиком банку), по формату, утвержденному федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов, в рамках обмена информацией в соответствии с правилами обмена информацией в целях предоставления налоговых вычетов в упрощенном порядке.
9. Если в налоговом периоде имущественные налоговые вычеты, предусмотренные подпунктами 3 и (или) 4 пункта 1 настоящей статьи, не могут быть использованы полностью, их остаток может быть перенесен на последующие налоговые периоды до полного их использования, если иное не предусмотрено настоящей статьей. При этом остаток налогового вычета может быть использован в порядке, предусмотренном статьей 221.1 настоящего Кодекса.
10. У налогоплательщиков, получающих пенсии в соответствии с законодательством Российской Федерации, имущественные налоговые вычеты, предусмотренные подпунктами 3 и 4 пункта 1 настоящей статьи, могут быть перенесены на предшествующие налоговые периоды, но не более трех, непосредственно предшествующих налоговому периоду, в котором образовался переносимый остаток имущественных налоговых вычетов.
11. Повторное предоставление налоговых вычетов, предусмотренных подпунктами 3 и 4 пункта 1 настоящей статьи, не допускается.
Источник: www.zakonrf.info
Имущественные вычеты при покупке недвижимости в 2023 году – разбор сложных случаев

Налоги и бизнес
Автор Екатерина Новицкая На чтение 33 мин Просмотров 1.2к. Опубликовано 08.02.2022
Граждане, которые купили квартиру или дом, либо платят ипотечный кредит вправе вернуть у государства до 13% от своих затрат. Размер возмещения в 2023 году может достигать 650 тыс.р.
Рассмотрим подробнее, как правильно пользоваться налоговыми льготами от государства: когда где и кому можно получить имущественный налоговый вычет. Отдельно остановимся на наиболее «проблемных» аспектах получения выплат. В частности, на том, как получить налоговые вычеты:
- супругам;
- родителям за детей;
- пенсионерам;
- при использовании материнского капитала;
- при строительстве дома;
- при покупке в ипотеку;
- при покупке в долевую собственность;
- по ДДУ.
Нормативно-правовая база: обзор последних изменений
Последние масштабные изменения в законодательство по вопросу оформления вычетов датировались 2014 годом. При покупке квартиры до 1 января 2014 года вычет был привязан не только к налогоплательщику, но и к объекту недвижимости. То есть компенсацию затрат россияне могли получить только на одну квартиру, независимо от ее стоимости.
После 2014 года покупатель может обращаться за вычетом неограниченное количество раз, пока не исчерпает лимит вычета в 2 000 000 р.
Оформить имущественный вычет при покупке недвижимости за собственные и ипотечные средства стало проще. После внесения изменений в Налоговый кодекс для возмещения НДФЛ не нужно будет заполнять декларацию по форме 3-НДФЛ и предъявлять подтверждающие документы: достаточно одного заявления.
Помимо уменьшения списка документов для оформления вычета сократились и сроки для проверки представленных сведений. Ранее на проверку документов в ФНС уходило до 3 месяцев и еще месяц налоговой было нужно, чтобы перевести деньги налогоплательщику. В совокупности сроки оформления вычета могли достигать 4 месяцев.
По новым правилам максимальные сроки оформления имущественного вычета сократились до 45 дней. На камеральную проверку документов Налоговой инспекции отводится до 30 дней, еще 15 дней — на перевод денег на счет налогоплательщика. Вся информация будет проверяться автоматизированной системой ФНС, которая сама будет запрашивать сведения в банке и прочих организациях.
Кому положены имущественные налоговые вычеты
Кто может рассчитывать на получение имущественного налогового вычета:
- Налоговые резиденты (граждане, которые проживают в РФ более 183 дней)
- Граждане РФ.
Оба условия должны соблюдаться одновременно.
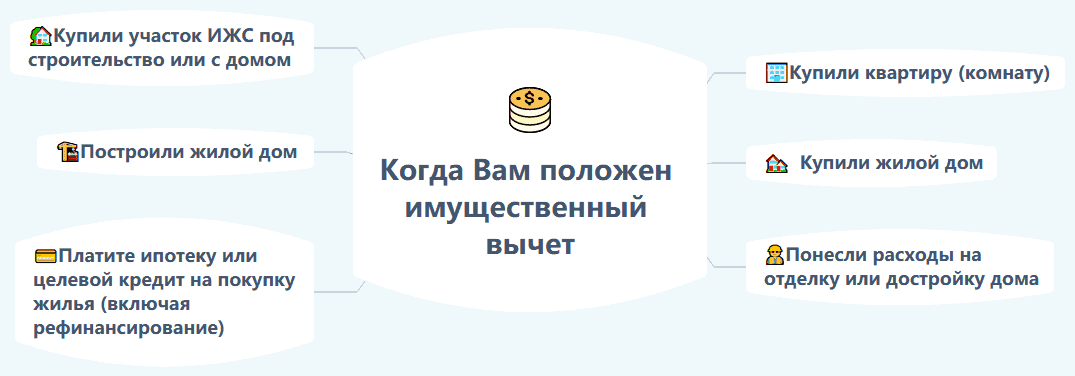
Воспользовавшись имущественным вычетом можно компенсировать часть расходов на:
- Покупку квартиры.
- Строительство/достройку дома. На землю вычет получить нельзя, но если купить участок ИЖС и построить на нем жилой дом, то – можно.
- Покупку земельного участка с расположенным на нем жилым домом.
- Уплату процентов по целевым кредитам на покупку жилья (включая ипотеку и рефинансирование ипотечного кредита).
- Ремонт и отделку (только если жилье покупалось без отделки и это указано в договоре).
Общие правила предоставления имущественного налогового вычета
Размер
Различают две группы имущественных налоговых вычетов:
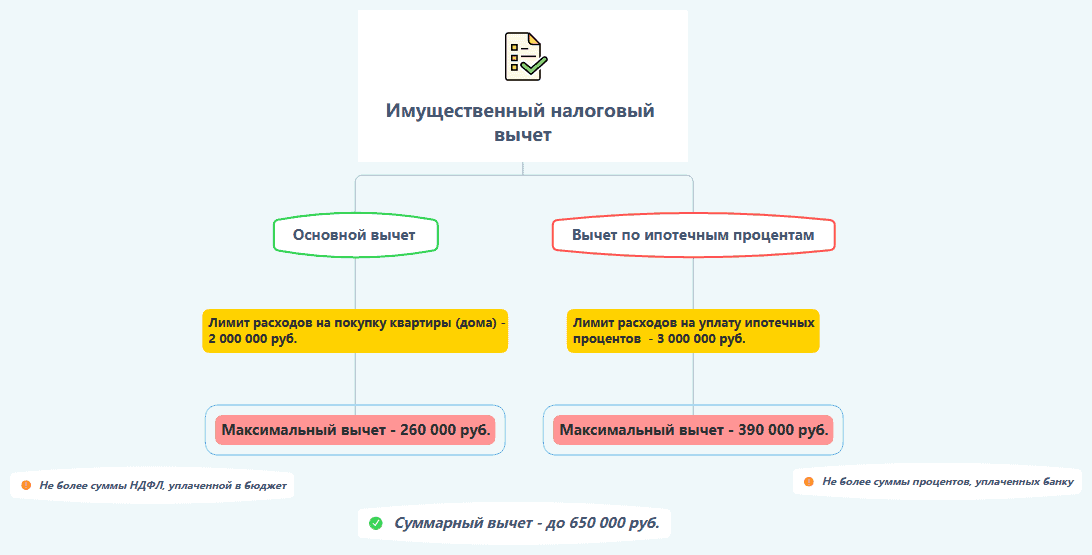
- основной вычет.
- вычет по ипотечным процентам.
Основной вычет при покупке квартиры
Покупатели могут вернуть можно до 13% от стоимости недвижимости. Но максимальные затраты на покупку квартиры для оформления имущественного вычета составляют 2 млн.р.
Размер имущественного вычета для получения компенсации из бюджета в 2023 году составит 2 000 000*13%=260 тыс.р.
Эта сумма налогового вычета не берется из воздуха. Налоговая или возвращает физлицу то, что было получено в виде налогов ранее, или просто не получает то, что должна взять с налогоплательщика в виде НДФЛ.
Государство не платит вычет из бюджетных денег. Если уплаченный покупателем квартиры налог составит 0 рублей, то и вычет равен 0 рублей.
Таким образом, сумма налога, которую можно вернуть из бюджета, зависит от двух факторов:
- Произведенных расходов на покупку квартиры.
- Суммы уплаченного подоходного налога.
Каждый год налогоплательщику возвращают НДФЛ не больше, чем было перечислено им в бюджет.
Разберем на примере.
Виктор купил в 2020 году квартиру за 4 500 000 руб. К вычету принимается сумма не более 2 000 000 р.
Зарплата Виктора за 2020 год составила 1 300 000 руб. НДФЛ, который был удержан из зарплаты за год, составил 169 тыс.р.
В 2021 году Виктор обратился за вычетом в налоговую и вернул 169 тыс.р. Остаток в 91 тыс.р. переносится на следующие годы.
Соответственно, если вычет не был получен полностью (дохода было недостаточно), то остаток вычета переносится на будущий период.
Вычет по ипотечным процентам
Если жилье купили в ипотеку, то вычет по ипотечным процентам ограничен лимитом в 3 млн.р. Компенсировать расходу на уплату ипотечных процентов можно в размере до 390 тыс.р. (3 000 000*13%).
Основное условие для получения вычета по ипотечным процентам – они должны быть фактически уплачены банку на момент обращения за компенсацией. Для подтверждения этого необходимо получить в банке справку о начисленных процентах за год и взять платежные документы об оплате. Если ипотечный кредит погашен субсидией или средствами материнского капитала вычет по процентам не предоставляется.
Юрий заплатил 200 000 тыс.р. по ипотечным процентам в 2020 году. Ранее он получал налоговый вычет по процентам за 2019 год на 350 тыс.р. (то есть лимит в 3 000 000 не был достигнут). Зарплата Юрия за год –2,1 млн.р. Он может вернуть НДФЛ по ипотечным процентам в полном объеме – 26000 р. (200 000*13%).
Другое важное требование — право на получение вычета возникает только в момент возникновения права на основной вычет. То есть у покупателя должен быть не только заключенный ипотечный договор, но и оформлено право собственности на квартиру (подписан передаточный акт на нее). Но если ипотека оформлена ранее получения права собственности, то все равно допускается получить вычет по процентам с первых дней выплат.
При покупке дорогостоящей недвижимости вычет по ипотечным процентам может оказаться даже выше вычета по приобретению жилья.
До 2014 года вычет по ипотечным процентам можно было использовать только по тому объекту, по которому оформлен основной вычет. С 2014 года основной вычет и ипотечный – это два самостоятельных вычета и их можно оформлять по отдельности.
Очередность получения вычетов покупатель может определять самостоятельно. Нет такого требования, чтобы сначала обращаться за основным вычетом, а только потом – за ипотечным (хотя на практике это наиболее оптимальный вариант). Покупатель может заявлять на оба вычета одновременно. Главное, чтобы хватило налогооблагаемого дохода для возмещения из бюджета.
На что следует обратить внимание:
- сумма вычета при покупке недвижимости ограничена 260 тыс.р.;
- сумма вычета по ипотечным процентам ограничена 390 тыс.р.
Но вычет может оформить каждый из супругов в размере указанных лимитов. Об этом еще расскажем подробнее.
В отличие от основного вычета вычет по ипотечным процентам можно получить раз в жизни. Он не переносится на другие объекты, даже если не был полностью израсходован лимит.
Условия получения
Для получения имущественного налогового вычета должны соблюдаться следующие условия:
- Лицо имеет доходы, облагаемые по ставке 13% НДФЛ. Это может быть зарплата, доходы от сдачи в аренду недвижимости, по гражданско-правовым договорам, от продажи другой недвижимости (в этом случае вычет можно оформить взаимозачетом) и пр.
- Денежные средства за квартиру уплачены лично. Сумма материнского капитала и государственных субсидий вычитается из стоимости квартиры.
Анна купила квартиру за 2 млн.р., 450 тыс.р. из общей стоимости были оплачены материнским капиталом. Вычет можно оформить только с суммы в 1,55 млн.р.(то есть за минусом маткапитала).
- Право на налоговый вычет дается один раз в жизни: оно предоставляется только тем, кто ранее не использовал свое право. Использованный вычет не обнуляется в новом календарном году или при продаже исследующего объекта. Но оформлять вычет из бюджета можно неограниченное количество раз, пока не исчерпается лимит в 2 млн.р.
Соловьев купил квартиру за 1,5 млн. Он оформил вычет на 195 тыс.р. В результате за ним сохранились неизрасходованные 500 тыс.р., которые можно использовать при следующей покупке квартиры и дополнительно вернуть из бюджета 65 тыс.р.
Все вышеперечисленные условия для оформления вычета должны соблюдаться одновременно.
Когда вычет не предоставляется
Есть случаи, когда в получении налогового вычета будет отказано:
- при покупке квартиры у взаимозависимых лиц (близких родственников, супруга, детей, братьев и сестер, работодателя и пр.);
- при статусе нерезидента;
- при оплате квартиры работодателем или полностью средствами государственных субсидий (материнского капитала);
- при покупке недвижимости за пределами РФ;
- если человек уже исчерпал лимит на вычет в 2 млн.р.;
- покупатель уже ранее реализовал свое право на вычет до 2014 года (независимо от суммы вычета).
Сын покупает квартиру у матери в ипотеку. Он не может получить не основной вычет, не вычет по ипотечным процентам, так как купил квартиру у близкого родственника.
Василий купил квартиру у тещи. Он может заявить на налоговый вычет, так как теща не является взаимозависимым лицом.
Но в любом случае к подобным сделкам в ФНС относятся с подозрением.
Порядок оформления имущественного налогового вычета
Когда обращаться
За оформлением имущественного вычета можно обращаться в год покупки через работодателя, либо на следующий год при возврате НДФЛ через налоговую инспекцию. Заявлять о своем праве на вычет необходимо в трехлетний период с года, в котором были произведены соответствующие расходы.
В 2023 году можно получить вычеты при условии покупки квартиры в 2020,2021,2022 гг.
При покупке квартиры в 2019 году можно в 2022 году подать декларацию и вернуть налог сразу за три года — 2019,2020,2021.
Если покупатель не получил вычет полостью в первый год из-за недостаточного размера доходов, то остаток переносится на последующие годы до полного получения положенного вычета. То есть если зарплата покупателя квартиры за год оформления вычета была менее 2 млн.р., ему предстоит обращаться в ФНС несколько раз.
Куда обращаться
Налоговый вычет можно получить двумя способами:
- Через работодателя — работодатель перестанет начислять НДФЛ на зарплату пока сумма зарплаты не составит 2 млн.р.
- Через ФНС – вычет поступит на банковскую карточку единовременно (при возврате уплаченного налога).
Какие документы собрать
Для оформления имущественного вычета потребуется оформить заявление по установленной форме, а также подготовить установленный комплект документов:
- Документы, подтверждающие личность (паспорт).
- Декларация по форме 3-НЛДФЛ. На сайте ФНС можно найти примеры заполненных деклараций.
- Документы, подтверждающие право собственности на недвижимость.
- Документы, подтверждающие оплату по договору.
Более подобный список документов в зависимости от специфики сделки с недвижимостью вы можете скачать по следующим ссылкам:
Пошаговый алгоритм
При получении вычета через ФНС порядок действий будет следующим:
- Необходимо оформить декларацию 3-НДФЛ, вместе с заявлением и пакетом документов передать ее инспектору ФНС (не ранее следующего года после покупки квартиры).
- Дождаться проверки права на вычет. В течение 3 месяцев инспектора могут проводить камеральную проверку декларации и представленных документов (по ст.88 НК).
- Получить вычет на свой счет. В течение месяца после принятия решения деньги поступят на счет налогоплательщика.
Особенность получения имущественного вычета при покупке жилья состоит в том, что можно не дожидаться окончания года и не нужно заполнять декларацию 3-НДФЛ. Порядок оформления вычета через работодателя будет следующим:
- Получить в ФНС уведомление для работодателя, подтверждающее право на имущественный вычет. Для этого в ФНС подается заявление с приложением копии правоустанавливающих документов; документов, подтверждающих оплату расходов; справки с места работы. Декларация по форме 3-НДФЛ и справка 2-НДФЛ не нужны.
- Через 30 дней получить уведомление о праве на вычет и передать его работодателю.
- Работодатель начнет начислять зарплату в большем размере без уменьшения на НДФЛ до исчерпания права на вычет.
Частные случаи оформления имущественных налоговых вычетов
Вычет через взаимозачет
В налоговом законодательстве термин взаимозачет не применяется. Но данное понятие часто используется в рамках совершения альтернативных сделок: при продаже одной квартиры и покупки взамен нее – другой.
Получение дохода от продажи квартиры является налогооблагаемым, продавец недвижимости платит НДФЛ в бюджет. Но он может уменьшить налоговую нагрузку при продаже квартиры на имущественный вычет – при покупке другого жилья.
Многие россияне при расчете налогооблагаемой базы совершают одинаковую ошибку. Они рассуждают так: квартиру продали за 2 млн.р., новую купили за 3 млн.р. — налог платить не нужно, так как расходы превысили расходы. Но вычет через взаимозачет так не работает.
Порядок действий при применении взаимозачета должен быть следующим:
- Определяем налоговую нагрузку по первой квартире. Можно ли применить вычет в 1 млн.р. или доход-расход (если были расходы на покупку).
- Вычет по второй квартире может составить до 260 тыс.р. (с 2 млн.р.).
- Из рассчитанного НДФЛ вычитаем налоговый вычет в размере до 260 тыс.р. Если разница получилась отрицательной или равной нулю – НДФЛ можно не платить.
Подробнее про вычеты продавца при продаже квартиры мы рассказываем в отдельной статье.
Имущественные вычеты для пенсионеров
Налог с пенсии не удерживается (по п.2 ст.217 НК). Поэтому пенсионеры, имеющие в качестве источника дохода только пенсию, в большинстве случаев не смогут получить имущественный вычет при покупке квартиры в будущем. Но законодатели предусмотрели для них ряд привилегий.
Пенсионеры могут перенести вычет на прошлые периоды (п. 10 ст. 220 НК). Они могут вернуть налог за год покупки квартиры и еще за три года до этого. Подобных льгот нет у других налогоплательщиков.
Марина Семеновна купила квартиру в 2021 году и в тот же год вышла на пенсию. Она вправе в 2023 году заявить о вычете из бюджета за 2019,2020,2021,2022 годы.
Если бы за вычетом обратился не пенсионер, а любой другой налогоплательщик, то он мог бы в 2023 году оформить вычет только за 2021 год.
Если пенсионер продолжает работать, то вычет оформляется по общим правилам. До 2014 года в Налоговом кодексе содержалось ограничение, по которому работающие пенсионеры не могли перенести вычет на прошлые периоды. Но теперь их уравняли в правах с неработающими пенсионерами.
Стоит отметить, что если пенсионер не работает официально, но имеет другой дополнительный доход, с которого платит НДФЛ (сдает квартиру в аренду или продал недвижимость), то он может уменьшить или вернуть указанные суммы через имущественный вычет.
Имущественные вычеты для супругов
Стандартно вычет может оформить тот, кто оплатил недвижимость, но на супругов это правило не распространяется. Супруги могут купить квартиру в общедолевую, совместную и единоличную собственность.
При покупке квартиры в общедолевую собственность доли каждого из супругов выделены и прописаны в выписке из ЕГРН. До 2014 года вычет между супругами распределялся строго в соответствии с долями.
Но изменения Налогового кодекса изменили указанный порядок. Согласно обновленной редакции и разъясняющим письмам ФНС вычет распределяется в соответствии с величиной расходов каждого супруга по платежным документам.
Ситуация 1. Оба супруга несли расходы, подтвержденные документально, и каждый оплатил свою долю самостоятельно. Мужу и жене полагается вычет в размере понесенных расходов.
Левашовы купили квартиру за 3 млн.р. каждый заплатил 50% от стоимости — по 1,5 млн.р. Каждому вернут по 195 тыс.р.
Ситуация 2. Расходы на квартиру официально понес только один из супругов. Расходы формально не разделены, были прописаны общей суммой на обоих супругов.
По мнению контролирующих инстанций супруги вправе разделить свои расходы самостоятельно в любых пропорциях. Для этого им необходимо подать в ФНС заявление о разделении фактических расходов в произвольном порядке. Данная позиция подтверждена официальными письмами ФНС.
Налоговики основывают свою позицию на нормах семейного законодательства. Согласно ему независимо от того, кто из супругов фактически понес расходы, оба считаются участвующими в них (на основании п.2 ст.34 Семейного Кодекса).
Квартира стоит 4 млн. – выгоднее распределить расходы между супругами в равных долях. Тогда каждому положено по 260 тыс.р., а общий вычет с покупки одной квартиры в семье составит 520 тыс.р.
Если по платежным документам 3 млн.р. на мужа, и 1 млн.р. – на жену, то вычет уменьшится. Муж получит 260 тыс.р., а жена – 130 тыс.р. Совокупный вычет составит 390 тыс.р.
Если не распределять расходы через заявление, то вычет оформит тот супруг, который платил. Сумма будет ограничена 260 тыс.р. В этом случае неправильное использование своего права на имущественный вычет может лишить супругов 260 тыс.р.
В целом, в отношении вычета супругов все достаточно просто: оплачивает квартиру тот кто может, оформляет вычет – тот, кто имеет на это право.
При покупке квартиры в совместную собственность вычет распределяется по договоренности между супругами. По умолчанию вычет распределяется в равных долях, но муж и жена могут использовать разную пропорцию – до 0 или 100%.
Эти доли будут определены на основании заявления о распределении вычета, представленного в налоговую инспекцию. Его подписывают оба супруга.
Если у одного супруга нет доходов, облагаемых по ставке НДФЛ 13%, он вправе распределить вычет в полностью другого супруга, имеющего такой доход.
Важно помнить о следующих нюансах:
- Максимальная сумма вычета на каждого из супругов ограничена 2 млн.р. (к возврату из бюджета — до 260 тыс.р.).
- Заявление подается один раз. В дальнейшем супруги будут лишены права распределять соотношение вычета и передавать вычет другому супругу по данному объекту (Письмо Минфина России от 31.10.2017 №03-04-07/71589).
Применение имущественного вычета при оформлении квартиры в собственность на одного из супругов также имеет свои особенности.
Все имущество является общей собственностью (на основании ст.33,34 СК). Поэтому вычет можно распределять даже тогда, когда право собственности оформлено на одного супруга.
Соответственно, если квартира оформлена в единоличную собственность одного супруга, то:
- Вычет может полностью получить один из супругов. Тогда дополнительное заявление о распределении вычета не потребуется.
- Вычет распределяется между супругами по договоренности с помощью заявления. Используются правила при покупке квартиры в совместную собственность с той лишь разницей, что даже при стоимости более 4 млн р.супруги подают заявление о распределении вычета.
Как получить вычет по процентам по ипотечным кредитам супругам? На основании пп.4 п.1 ст.220 НК налогоплательщику предоставляется вычет по ипотечным процентам в размере фактически понесенных расходов.
Расходы супругов являются общими (на основании ст.33,34 СК). Соответственно, независимо от того, кто фактически платил по кредиту вычет супруги вправе распределить по своему усмотрению независимо от того кто фактически платил. Для этого супруги подают заявление в налоговый орган о распределении своих расходов на погашение ипотеки (Письмо Минфина РФ от 16.05.2017 № 03-04-05/31445).
Вычеты за детей
С января 2014 года вступили в силу изменения, по которым родители при покупке квартиры в собственность своих детей могут получить за них имущественные вычеты (на основании п. 6 ст. 220 НК). Родителю положен вычет как за себя, так и за своего ребенка. Главное, чтобы ребенок на момент покупки был младше 18 лет и становился по сделке собственником недвижимости (доли в квартире).
Родители, которые оплатили долю ребенка, могут получить возврат НДФЛ с данной суммы расходов. При этом стоимость доли ребенка не увеличивает лимит вычета для родителя, а входит в него. Родитель в любом случае может рассчитывать на возврат налога максимум с 2 млн.р. (согласно п.2 резолютивной части Постановления Конституционного Суда ПФ от 13.03.2008 N 5-П).
Обращаться за налоговым вычетом за ребенка имеет смысл, если для родителя в приобретенной квартире не позволяет ему оформить вычет в полном объеме. Тогда расходы на долю несовершеннолетнего будут учтены как расходы родителей.
Виктор купил квартиру за 3 млн.р. и оформил ее в долевую собственность совместно с дочерью. Доля каждого составила 50%. Виктор может обратиться за вычетом в отношении своей доли на 1,5 млн.р. и остаток в 500 тыс.р. оформить за дочь. В результате он получит вычет в 260 тыс.р. в максимальном размере.
Ксения купила квартиру за 5 млн.р. в совместную собственность с сыном. Она вправе заявить на вычет в размере 2 млн.р. Обращаться за вычетом за ребенка Ксения не вправе, так как она исчерпала свой лимит в 2 млн.р.
Родители могут не переживать — получение налогового вычета за ребенка не лишает его самого права на получение вычета после совершеннолетия. Право на налоговый вычет при покупке собственной квартиры сохранится за ним в полном объеме – в размере 2 000 000 р.
При покупке квартиры в общедолевую собственность с несовершеннолетними детьми – родители также могут получить вычет в отношении долей детей. Увеличить свой вычет за счет детей в общем имуществе могут как оба супруга, так и один из них. Супруги сами вправе решить, как распределять вычет за счет доли детей. В этом случае им необходимо приложить к комплекту документов заявление о распределении вычета между супругами.
Вычет в отношении доли ребенка можно заявить и в случае, если квартира приобретается в общедолевую собственность совместно с близким родственником. Например, в собственность отца, ребенка и деда (Письмо Минфина РФ от 6 июня 2012 г. N 03-04-05/9-690).
Квартира стоит 3 млн.р. Каждому из родителей положено по 1/3 доли. Отец оформляет вычет за себя и ребенка на 2 млн.р. (260 тыс.р.). Дед — в пределах стоимости своей доли на 1 млн.р.(130 тыс.р.).
Вычет можно получить, даже если квартира оформлена полностью на ребенка и родитель не является собственником недвижимости.
Марина приобрела сыну квартиру за 5 млн. р. Она может оформить вычет в 260 тыс.р. за своего несовершеннолетнего сына.
Может ли мать или отец получить вычет за ребенка, если уже ранее оформляли вычет? Если родитель ранее исчерпал свое право на имущественный вычет по иному объекту, то получить вычет за ребенка он не может. Это связано с действующим ограничением на сновании п.1 ст.220 НК.
Если родитель хотел бы получить вычет по тому же объекту, что он получал сам в счет своей доли (например, не знал о возможности вычета за ребенка), то он имеет на это право. Для этого необходимо повторно обратиться в ФНС с уточненной декларацией на пересчет суммы налога (Письмо Минфина РФ от 2 февраля 2012 г. N 03-04-05/9-109).
Налоговые вычеты при покупке загородной недвижимости
Налоговый вычет при покупке загородного дома имеет определенные нюансы.
Вычет при приобретении земельного участка Налоговым кодексом не предусмотрен. Его могут предоставить только на постройку дома.
Когда дом построен и зарегистрирован, можно сразу получить вычет на землю ИЖС и строительство дома. Пока жилого дома на участке нет, вычет на приобретение земли получить не удастся. Причем дата покупки земельного участка значения не имеет (письмо ФНС России от 7 марта 2012 г. № ЕД-4-3/3800).
Получить вычет на участок можно, и если купить землю вместе с домом.
Воспользоваться вычетом при строительстве дома можно при условии, что он является жилым: по документам дом должен значиться как жилое помещение (Письмо Минфина от 08.02.2018 № 03-04-07/7700).
Иванов приобрел участок под индивидуальное жилищное строительство (ИЖС), построил на нем жилой дом и получил выписку из ЕГРН. Теперь он вправе оформить имущественный вычет на строительство дома.
Петров приобрел участок СНТ и построил на нем коттедж без права регистрации. Иванов не сможет получить имущественный вычет.
После 2019 года дома, расположенные на садовых земельных участках здания, с назначением жилое строение признаются жилыми. Сооружения с назначением «сезонного или вспомогательного использования», «предназначенные для отдыха и временного пребывания людей», признаются садовыми — то есть нежилыми (п. 9-11 ст. 54 Федерального закона от 29.07.2017 217-ФЗ)
Для получения налогового вычета на достройку дома он должен фигурировать в договоре купли-продажи как объект незавершенного строительства. В противном случае покупателю полагаются вычеты только по расходам на покупку дома, а затраты на реконструкцию учтены не будут.
Иван приобрел жилой дом по договору купли продажи. После покупки он его реконструировал, достроив второй этаж. Он вправе рассчитывать на расходы только на покупку дома, на реконструкцию – нет.
Геннадий купил объект незавершенного строительства – недостроенный коттедж. После покупки он достроил коттедж и оформил право собственности на него. Он вправе компенсировать как свои затраты на покупку, так и на достройку.
Какие расходы на строительство дома можно учесть при получении вычета? Их перечень прописан в Налоговом кодексе (ст.220 НК):
- расходы на приобретение участка под строительство;
- на покупку незавершенного жилого дома;
- на приобретение строительных и отделочных материалов;
- на работы, связанные с услугами по строительству и отделке;
- на проектную документацию;
- на подключение к инженерным коммуникациям.
Все расходы нужно будет подтвердить документально, т.е. на руках должны оставаться чеки, выписки, расписки и пр.
В процессе строительства и отделки необходимо сохранять договора подряда, чеки на строительные материалы, договора с юристами для узаконивания постройки, договора с ИП и пр. Даже если эти расходы не удастся учесть при оформлении имущественного вычета, они могут пригодиться при получении вычета при расчете НДФЛ.
Право на получение вычета возникает только после оформления права собственности на жилой дом (п.3 ст.220 НК, Письмо Минфина от 8 февраля 2018 г. №03-04-07/7700). Связано это с тем, что при оформлении налогового вычета обязательным документом будет выписка из ЕГРН. Также пока строящийся дом будет непригоден для проживания, его не признают жилым.
Какие расходы не учитываются при получении имущественного вычета:
- на перепланировку или переустройство дома;
- реконструкцию построенного дома (достроили этаж, сделали пристройку);
- установку сантехники, душевой кабины, газового оборудования;
- возведение дополнительных построек и сооружений (гаража, сарая, бани).
Можно ли включить в расходы затраты на отделку после получения выписки из ЕГРН? Согласно последней позиции Минфина расходы по отделке дома после регистрации права собственности включить можно, даже если вычет на дом уже был ранее предоставлен. Но для этого нужны документы, подтверждающие, что при оформлении права собственности на дом отделочные работы не были выполнены (письмо Минфина от 22 апреля 2016 г. N 03-04-05/23340). После получения выписки из ЕГРН расходы можно заявить в текущем объеме, а затем увеличить на расходы на отделку.
Вычет по ипотечным процентам
Вычет по процентам на покупку недвижимости не предоставляется только лишь по ипотечному договору, но обязательно – по целевому кредиту.
При получении целевого кредита на строительство дома, лицо вправе получить вычет по процентам. Но в договоре обязательно должна быть указана конкретная цель кредитования – строительство дома.
Юрий оформил ипотечный кредит на строительство жилого дома. Он может получить вычет как по затратам на строительство дома, так и по процентам по ипотечному кредиту. В совокупности это не более 13% от 5 млн.р. – 650 тыс.р.
Если кредитный договор не содержит указания на цель покупки, то вычет по процентам не положен, даже когда средства фактически пошли на приобретение жилья.
При покупке объекта в долевую собственность вычет по процентам положен каждому собственнику в пределах лимита – 3 млн.р.
При рефинансировании кредита получить по нему вычет можно только в случае, если новый кредитный договор содержит указание на цель его оформления – рефинансирование старого кредита (и указание на реквизиты первоначального ипотечного договора). Соответствующие разъяснения есть в письме Минфина от 25 мая 2017 г. № 03-04-07/32360.
Рефинансировать кредит должен именно банк. Но например, при рефинансировании ипотеки через ДОМ.РФ фактически привлекается сторонний банк, то есть заемщик сохраняет право на вычет.
Не имеет значения, в каком банке был рефинансирован кредит: в том, который изначально его выдал или в другом (п.1,4 ст.220 НК, письме Минфина от 4 апреля 2014 г. № 03-04-07/15264).
Имущественный вычет по ДДУ
При покупке квартиры в строящемся доме по договору долевого участия право на имущественный вычет возникает не с момента подписания договора, оплаты по нему, а с момента подписания покупателем акта приема-передачи.
При этом покупателю не нужно дожидаться получения выписки из ЕГРН (свидетельства о регистрации права собственности на жилье) для обращения за вычетом. Эта позиция подкрепляется пп.6 п.3 ст.220 НК.
Имущественный вычет по договорам уступки права требования можно получить аналогично ДДУ. В этом случае вычет предоставляют после подписания акта приема-передачи жилья. По разъяснениям Минфина при переуступке в Налоговую нужно предоставить копию первоначального ДДУ, по которому происходила уступка права требования (Письмо Минфина России от 29 августа 2014 г. N 03-04-05/433478).
В отношении купленной квартиры в новостройке можно заявить вычет не только в размере стоимости квартиры, но и расходов на отделку:
- штукатурные работы;
- столярные и плотничные работы;
- установку дверей, окон;
- установку лестниц, встроенных шкафов, кухонного оборудования;
- устройство полов и облицовку стен;
- малярные работы;
- уборку строительного мусора.
Чтобы получить компенсацию по указанным тратам в договоре должно быть указано, что квартира куплена без отделки.
Покупка квартиры в долевую собственность
При покупке квартиры в долевую собственность после 2014 года вычет предоставляется в размере фактических расходов собственников в пределах лимита на каждого. Ограничение на вычет в 2 млн.р. на один объект недвижимости более не действует.
При этом общий порядок предоставления вычета сохранился и производится с учетом доли лица в собственности (Письмо Минфина от 11.12.2014 №03-04-05/63812).
Если в платежных документах содержится только общая сумма расходов, то вычет определяется по формуле: общая сумма расходов*доля собственника.
Сестры Ивановы купили квартиру за 5 млн.р. в общую собственность. Доля каждой составила 50%. Каждая сестра сможет вернуть максимальный вычет с 2 млн.р.
Основанием для отказа в налоговом вычете не может стать оплата доли в недвижимости со счета другого покупателя. В этом случае необходимо приложить рукописную доверенность, подтверждающую передачу денег для оплаты доли.
Источник: ivprave.ru
Налоговый вычет при покупке квартиры в ипотеку
Покупая жилье на территории России, вы можете вернуть часть средств обратно. Компенсация, которая действует в этом случае, называется налоговым вычетом.
Что такое налоговый вычет?
Налоговый вычет – это денежная сумма, на которую уменьшается налогооблагаемая база. Проще говоря, это возможность заплатить более низкий налог или вернуть себе часть уже уплаченного. Вычет полагается не только за покупку квартиры в ипотеку, он также компенсирует затраты на образование или лечение – таким образом государство поощряет социально важные расходы.
В нашей стране существует 4 вида налоговых вычетов. Купив земельный участок, дом или квартиру, а также выполнив отделку жилья, вы можете получить один из них – имущественный.
В рамках такого вычета существует две компенсации: расходов с покупки квартиры (основной вычет) и процентов, уплаченных по ипотеке. Эти две суммы имеют разный лимит, но высчитываются одинаково – они составляют 13% от стоимости жилья или внесенных процентов по кредиту.
Сумма основного налогового вычета
Вычет при покупке квартиры в размере 13% от стоимости недвижимости имеет свое ограничение. Максимальная сумма, из которой рассчитывается вычет, составляет 2 млн рублей. Так, купив квартиру за 5 млн рублей, вы сможете получить сумму, составляющую 13% от лимита в 2 млн – 260 тыс. рублей. Подробно о размере основного налогового вычета и порядке его получения читайте в нашем материале.
Сумма налогового вычета по ипотеке
При расчете имущественного вычета по ипотеке учитываются все погашенные проценты, однако и у них существует лимит – 3 млн рублей. Таким образом, максимальная сумма, которую можно вернуть, составляет 13% от 3 млн. рублей – 390 тыс. рублей. Рассчитать налоговый вычет по ипотеке легко:
Если, погашая ипотеку, вы заплатили 1,5 млн рублей в качестве процентов, вычет будет равен 13% от этой суммы – 195 тыс. рублей. Если же сумма уплаченных процентов составляет 4 млн рублей, вычет будет рассчитываться из лимита в 3 млн и составит максимально возможные 390 тыс. рублей.
Установленный лимит касается только тех кредитов, которые были оформлены после 1 января 2014 года. Если вы заключили ипотечный договор раньше этой даты, сумма вашего налогового вычета по процентам не ограничивается.
При этом за год вы сможете вернуть средства в размере не больше уплаченного НДФЛ. Так, чтобы получить 390 тыс. рублей одной суммой, за 12 месяцев придется официально заработать 3 млн рублей. Если же ваш годовой доход составляет 20 тыс. рублей, деньги будут приходить по частям, равным 13% от дохода – 2600 рублей.
Обратите внимание на важный нюанс: если, согласно договору, квартира стоит меньше суммы, взятой в ипотеку, вычет будет высчитываться из действительной стоимости недвижимости. Приведем пример:
Вы приобрели квартиру за 1,2 млн рублей, при этом жилищный кредит взяли на 2 млн рублей, что зафиксировано в договоре купли-продажи. Поскольку вычет предоставляется только на покупку квартиры, в него попадут проценты с суммы, которая была на это потрачена – с 1,2 млн рублей.
Кто может получить налоговый вычет?
Получение имущественного налогового вычета регулирует статья 220 Налогового кодекса Российской Федерации. Она определяет и тех, кто может рассчитывать на компенсацию. Конечно, главным критерием здесь является официально подтвержденный доход и уплата НДФЛ. Помимо этого, для возврата части денег нужно:
- быть налоговым резидентом РФ (проводить на территории страны более 183 дней ежегодно);
- приобрести в России недвижимое имущество, документально подтвердить сделку и право собственности;
- оплатить покупку квартиры своими деньгами или с помощью ипотеки.
На получение налогового вычета не стоит рассчитывать, если вы не уплачиваете подоходный налог или являетесь близким родственником продавца недвижимости.
Условия получения вычета по ипотеке
Для получения налогового вычета при покупке квартиры в ипотеку существует ряд дополнительных условий.
Взятый кредит должен быть целевым. Так называют займ, который банк выдает на определенную покупку. В этом случае средства не поступают на личный счет заемщика, а сразу переводятся продавцу. Ипотека относится к целевым кредитам, что должно быть отражено в заключенном договоре: налоговая проверит наличие сведений о том, что купленная недвижимость попадает под требования ипотеки.
Пугаться этого условия не стоит: если вы берете ипотеку на квартиру в крупном банке, он самостоятельно проверит соответствие всем требованиям.
Частично компенсировать удастся только фактические уплаченные проценты. При покупке квартиры в ипотеку, под вычет попадают только уже выплаченные за прошедшие периоды проценты. Еще не погашенные выплаты компенсировать не удастся.
На вычет можно рассчитывать только зарегистрировав право собственности. Купить квартиру и стать ее собственником – разные вещи. Согласно нашему законодательству, для того чтобы полностью распоряжаться приобретенным жильем, права на него нужно подтвердить в Едином государственном реестре недвижимости (ЕГРН). При этом регистрировать право собственности немедленно закон не обязывает, сделать это можно даже спустя время после покупки квартиры.
Если вы зарегистрировали купленную недвижимость не сразу, к вычету по ипотеке будут приняты только проценты, уплаченные после получения свидетельства о собственности. Этот момент важно учитывать при покупке квартиры в строящемся доме. Обычно на первичном рынке застройщик и покупатель заключают Договор долевого участия (ДДУ). Для таких сделок моментом оформления недвижимости в собственность считается дата, когда дольщик полностью рассчитывается со строительной компанией.
Сколько раз можно получить налоговый вычет по ипотеке?
Компенсировать уплаченные по ипотеке проценты можно только однократно. Исключений из этого правила не существует.
Отметим, что при получении основного налогового вычета существует важный нюанс. Если недвижимость была приобретена после января 2014 года, а возвращенная от ее покупки сумма не превысила 260 тыс. рублей, при покупке новой квартиры в ипотеку вы сможете оформить еще 2 вычета: один – основной, «добирающий» компенсацию до максимально возможной, другой – вычет с процентов по ипотеке.
Когда можно оформить вычет с процентов по ипотеке?
Подать заявление на получение вычета после покупки квартиры в ипотеку можно по истечении года, в котором был оформлен займ. Это происходит из-за того, что отчетность по НДФЛ за текущий год в налоговой закрывают в конце января следующего года. В этих отчетах обозначается сумма уплаченных вами налогов, после чего они становятся доступными к вычету.
Если вы купили квартиру и выплатили ипотеку ранее, а узнали о налоговом вычете только сейчас, расстраиваться не стоит. Обратившись в налоговую, вы сможете вернуть подоходный налог за все время, начинающееся с оформления квартиры в собственность. При этом размер вычета не будет превышать суммы уплаченного в расчетном году НДФЛ.
Как получить налоговый вычет с процентов по ипотеке?
Получение имущественного вычета и компенсации уплаченных процентов может происходить двумя способами: самостоятельно через налоговую или через работодателя.