
Причины, по которым человек перестает выплачивать кредит, зачастую разнятся. Правда, это не всегда имеет значение для банка или иного кредитора. Дело может дойти до суда, или же банковская организация, сочтя долг безнадежным, переуступит его коллекторской службе. Больше всего, в любом случае, страдают заемщики. Подчас они не знают, как быть, если их долг продан коллекторам, насчитываются проценты или нет, как и кому теперь платить.
Как долг попадает к коллекторам и в каком виде?
Задача коллекторов — взыскание задолженности с кредитополучателей. Финансовые структуры продают коллекторам договора должников, а агентства охотно их покупают.
Взаимодействие с неплательщиками кредитов банки передают в руки коллекторов на разных условиях. Выделяют два варианта развития ситуации:
- Коллекторы выступают представителями банковских учреждений и пытаются вернуть долг. Если все прошло успешно, они получают свой процент от сделки, в противном случае остаются ни с чем. Тогда банку не требуется держать крупный штат работников — взыскание просроченных кредитов они передают на аутсорсинг.
- В условиях рыночной конкуренции между взыскателями банковские учреждения выставляют кредитные договора должников на аукцион (да-да, есть специальные площадки, на которых банки сбрасывают «мертвый груз»), где их могут с хорошей скидкой выкупить коллекторы. Такой вариант выгоднее для кредиторов, ведь возврат части задолженности осуществляется сразу, и потери банка становятся меньше. Разбирательства с должниками переходят к коллекторским агентствам.
Долг продали коллекторам.
Законно ли БАНКИ ПРОДАЮТ ДОЛГИ КОЛЛЕКТОРАМ? На что имеют право коллекторы, когда ВЫКУПИЛИ ДОЛГ?
Что делать?
Безнадежные долги банки списывают в убыток предприятия, однако продажа коллекторской фирме кредитных договоров позволяет не только компенсировать часть ущерба, но и избавиться от «злостных» неплательщиков.
Условия начисления процентов коллекторами
В законодательстве РФ (закон №230-ФЗ) четко прописаны все полномочия коллекторских компаний, а также требования к ним. Одним из основных условий выступает наличие организации в реестре ФССП Федеральная служба судебных приставов . Если взыскатели там отсутствуют, это свидетельствует о неправомерной деятельности и, вероятно, приведет к начислению дополнительных процентов по займу. В такой ситуации будьте осторожны — возможно, вы имеете дело с мошенниками.
Выделяют следующие основания, согласно которым компании могут взаимодействовать с должником и продолжать начислять проценты по выкупленному у банка или микрофинансовой компании кредиту (разумеется, в полном соответствии с условиями кредитного договора, подписанного дебитором):
- наличие лицензии; основной вид деятельности агентства — возврат просроченной задолженности;
- статус юрлица в ЕГРЮЛ;
- долг коллекторам передан по договору цессии, что дает законное право на истребование денежных средств новым взыскателем;
- исходный договор, проданный коллекторскому агентству, должен содержать информацию о том, какие насчитываются проценты по займу, а также размер пеней за неустойки и просрочки по платежам.
Даже при полном соблюдении названных требований агентства не имеют права устанавливать свой размер процентной ставки, если он превышает показатели, отраженные в кредитном договоре. Если процент ниже — не вопрос, теоретически возможна даже отмена переплаты или скидка, но включать свой «счетчик» коллекторы не могут.
Банки не имеют права передавать долги коллекторам
Правомерно ли начисление
вам процентов?
Могут ли коллекторы начислять что-то сверх займа?
Некоторые коллекторские службы устанавливают свои требования к должникам с высокой процентной ставкой. Дело в том, что коллекторам предстоит окупить целый перечень расходов — само собой, они планируют решить этот вопрос за счет должника.
К таким тратам относятся:
- издержки на розыск заемщика;
- затраты, связанные с покупкой обязательств по кредиту;
- оплата услуг юриста при переходе прав требования.
Беспочвенные начисления процентной ставки не имеют законных оснований, поэтому их следует оспаривать. Самым простым способом выявления обмана коллекторов является сравнение задолженности, прописанной в кредитном договоре, с суммой, которую требует коллекторская служба. Чтобы обезопасить себя от неправомерных требований, стоит запросить в банке справку о задолженности к моменту передачи долга агентству.
Не будет лишним напомнить: если вы берете кредит, сохраняйте все документы: договор, доп. соглашения (если есть), платежки. В случае попытки обмана вы сможете вывести вымогателей на чистую воду.
Владислав Квитченко
финансовый управляющий
Согласно ст. 395 ГК РФ, размер штрафных санкций и пеней за просрочки по платежам начисляется в размере, предусмотренном в договоре. Если же данная информация отсутствует — величина не должна превышать ставку рефинансирования Центрального банка России.
Взаимодействие коллекторов и должника
Перечень полномочий коллекторов ограничивается Федеральным законом и положениями кредитного договора, который заключался между изначальным кредитором и должником. Эти пункты невозможно изменить в одностороннем порядке как заемщикам, так и последующим кредиторам, в качестве которых по договору цессии теперь выступает коллекторское агентство.
Как только долг продан коллекторам, новые взыскатели обязаны уведомить клиента об изменениях права требования, величине задолженности и начисленной процентной ставке, которые подлежат взысканию.
Эта обязанность продиктована положениями статей 382 ГК РФ и 385 ГК РФ. Если должник, которого «забыли» уведомить о смене кредитора, по незнанию вернет часть долга банку (а то и весь долг), то такое обязательство будет считаться исполненным. Коллекторской фирме придется не только взаимодействовать с дебитором, но и разбираться с банком. Таким образом, незамедлительно уведомить должника, в первую очередь, в интересах самих коллекторов.
ГК РФ Статья 382. Основания и порядок перехода прав кредитора к другому лицу
- Право (требование), принадлежащее на основании обязательства кредитору, может быть передано им другому лицу по сделке (уступка требования) или может перейти к другому лицу на основании закона.
- Для перехода к другому лицу прав кредитора не требуется согласие должника, если иное не предусмотрено законом или договором . Предусмотренный договором запрет перехода прав кредитора к другому лицу не препятствует продаже таких прав в порядке, установленном законодательством об исполнительном производстве и законодательством о несостоятельности (банкротстве).
«Гражданский кодекс Российской Федерации (часть первая)» от 30.11.1994 N 51-ФЗ
Читать полностью
Также следует учитывать, что размер процентов и других штрафов не должен превышать величину предельного долга, в зависимости от типа кредитования. Пени начисляются только на остаток долга, а не на исходную сумму по договору.
Как быть, если коллекторы требуют высокие проценты
Право начислять проценты, согласно перешедшему по цессии договору, получают только те агентства, которые официально выкупили задолженность у кредитора, что юридически дает основания требовать деньги. Для этого важны два условия:
- В кредитном договоре отражена возможность начисления процентной ставки и введения штрафных санкций за неуплату.
- Должник нарушает прописанные в договоре обязательства по кредиту.
Что делать должнику?
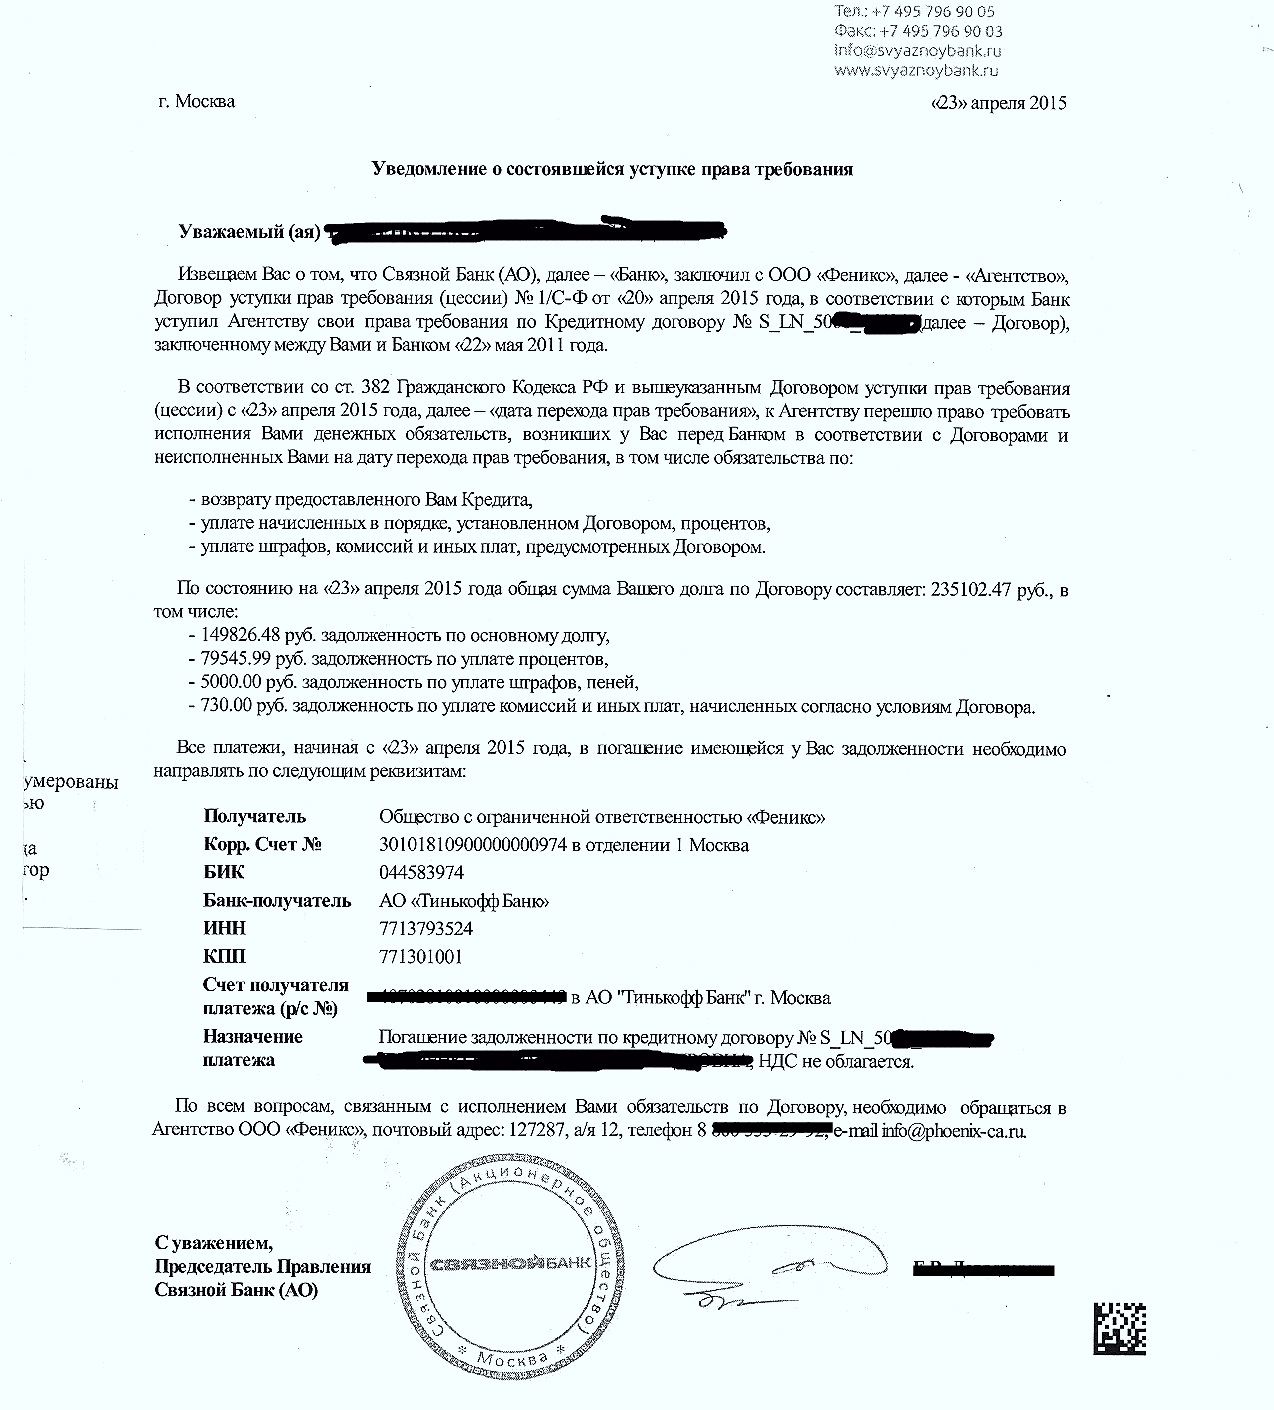
Пример уведомления о продаже долга коллекторам
Банковские организации не сразу обращаются к коллекторам. Как правило, изначально с должником работает своя служба взыскания долга — хотя порой кредитная организация заключает договор с коллекторским агентством, которое действует от имени банка и общается с должниками, добиваясь возврата долга в пользу своего нанимателя.
После этого банк определяет целесообразность обращения в судебную инстанцию. Если долг признан безнадежным, то его продают коллекторским агентствам. Чаще всего о переходе прав требования к сторонней организации заемщик получает уведомление от своего нового кредитора.
В таком случае для должника будет разумно обратиться в банк и взять выписку об остатке задолженности на момент перехода прав по договору к коллекторам.
Важно: коллекторы обязаны уведомить должника в письменной форме.
Никаких «здравствуйте, теперь вы платите нам» быть не должно. Только официальное уведомление, содержащее в себе исчерпывающую информацию о кредиторе и доказательства перехода прав.
В уведомлении должны указываться:
- сведения о коллекторском агентстве, которое выкупило долговые обязательства: адрес для направления корреспонденции, банковские реквизиты коллекторов, полная информация о них, как о юрлице — ИНН, данные из ЕГРЮЛ и т.д.;
- нотариально заверенный дубликат договора цессии — именно он будет свидетельствовать о том, что банк действительно продал долг;
- выписка о размере задолженности и подробный расчет процентной ставки;
- требование уплаты долга, изложенное на бланке компании;
- перечисление вероятных правовых последствий, которые грозят при неуплате долга.
Коллекторы, равно как и кредитные организации, имеют право подать в суд на дебитора — ведь по решению суда к делу могут привлекаться приставы, а это уже угроза имуществу и имеющимся активам должника — его собственность может уйти с молотка в счет уплаты задолженности.
Коллекторы подали в суд, нужна консультация юриста
В такой ситуации процесс по умолчанию идет одним из двух путей — в зависимости от размера долга:
-
До 500 000 рублей. Взыскатели обращаются в суд первой инстанции, решение выносится единолично судьей без разбирательств — однако у должника есть возможность возразить и добиться отмены приказа. В противном случае, приказное производство закончится передачей дела приставам. Суд сразу назначает пени и проценты по остатку задолженности.
Источник: xn——-43dcgj1abnimbbbuehw0aercf5c2ahub9dxbybza.xn--p1ai
Банк продал долг коллекторам — что делать должнику?

Финансовые советы от эксперта
Автор статьи
Евгений Беляев
Время на чтение: 3 минуты
Те лица, которые хотя бы единожды имели печальный опыт общения с коллекторскими компаниями, как никто другой понимают всю сложность ситуации. Безусловно, процедура не из приятных. Что делать, если банк продал долг коллекторам, и насколько такой поступок оправдан законодательно? Что толкает кредитные учреждения на этот шаг? Рассмотрим ситуацию более детально.
Имеет ли банк право продать долг коллекторам?

В рамках действия статьи 382 Гражданского кодекса РФ за кредитором юридически закреплено право передачи долговых обязательств третьему лицу. При этом согласие заёмщика не обязательно – это оговорено Положением о потребительском кредитовании физических лиц (статьёй 12). Вместе с тем в судебной практике присутствует большое количество разбирательств, в ходе которых выносится решение в пользу заёмщика, и действия руководства банка признают несостоятельными. Так законна ли продажа долга коллекторам? Давайте выяснять.
Если финансовая организация переуступила материальные обязательства сторонней компании, первое, что необходимо сделать — внимательно изучить договор, подписанный двумя сторонами. Если в нём отсутствует пункт о том, что все кредитные обязательства при определённых условиях, которые, кстати, тоже должны быть оговорены в настоящем документе, могут быть переданы сторонним лицам, то с точки зрения закона эти действия будут расцениваться как неправомерные. Даже на фоне регулярных просрочек по ежемесячным выплатам либо при полном их отсутствии.
В данном случае любой суд оправдает заёмщика, мотивируя своё решение грубейшим нарушением главного регламентирующего документа – кредитного договора. Если банк передаёт долг коллекторам, поскольку эта возможность изначально была прописана в соглашении, тогда его действия в судебных инстанциях оспаривать бессмысленно – он имеет на это полное право. В удовлетворении иска заёмщику наверняка откажут.
Юридическая справка! К сожалению, процедурные возможности коллекторов пока слабо регулируются действующими нормативно-правовыми актами. Процедура и порядок их работы в общих чертах указаны в ГК, как лица, перекупившего обязательства. Но законодательные нормы на предмет того, какие решения и поступки можно считать допустимыми мерами воздействия на должника, на этот счёт не распространяются.
Как происходит продажа долга коллекторскому агентству?
С точки зрения закона передача кредитных обязательств возможна на основании цессионного договора по факту наличия судебного решения. Можно также продать долг коллекторам по исполнительному листу. Алгоритм двусторонних действий в данном случае будет выглядеть следующим образом:
- изменится кредитор – теперь им становится коллекторское учреждение (для заёмщика это означает только смену расчётного счёта, на который он с этого момента должен вносить платежи);
- к коллектору поступают все документы и сведения — как по кредитному соглашению, так и персональные данные должника (все бумаги передаются в подлинниках, а себе банк оставляет их заверенные копии);
- если финансовое учреждение не проинформировало заёмщика об изменениях, то это должен сделать новый кредитор (это действие носит только информативный характер, так как человек может внести платёж на старые реквизиты, и средства поступят не на тот счёт);
- коллектор берёт на себя обязательство сохранения предыдущих договорных условий и обстоятельств, не изменяет сумму долга и порядок его погашения, не получив согласия должника (в противном случае все изменения будут признаны незаконными).
После выполнения всех рассмотренных пунктов коллектор становится полноправным кредитором, получает возможности для взыскания средств с неплательщика в рамках законодательных правил, привлекать гарантов, поручителей, созаёмщиков, а в случае злостного уклонения – обращаться в суд. Имея соответствующие основания, коллекторы также могут стать стороной-инициатором открытия процедуры банкротства заёмщика. Таким образом, они полностью уравниваются в правах с банком, изначально выдавшим кредит.
Может ли банк передать долг коллекторам без уведомления должника?
Возможна ли передача долга коллекторам без уведомления должника? Здесь не все так просто, как может показаться на первый взгляд. Если кредитным договором предусмотрена такая возможность, то всё законно. В противоположной ситуации права человека будут нарушены. Однако на практике это выглядит совсем по-другому.
Почти в 100% случаев заёмщик узнаёт о передаче обязательств уже по факту, причём часто банки делают это намеренно, мотивируя свои действия тем, что человек, подписывая кредитное соглашение, заведомо даёт своё согласие на такие действия, и, следовательно, он о них уже информирован.
Сегодня практически все договора содержат подобный пункт, и банки активно этим пользуются. С юридической точки зрения при таких обстоятельствах нельзя говорить о нормативно-правовых нарушениях, а суд в большинстве случаев признаёт процедуру законной и встаёт на сторону кредитора. В таких разбирательствах он руководствуется принципом справедливости – ведь нарушителем в первую очередь становится лицо-неплательщик, так как не соблюдает свои договорные обязательства.
Если в долговом соглашении не указана возможность передачи требований третьему лицу, то единственное, что может делать банк – заключить соглашение цессии с другим аккредитованным государственным финансовым учреждением и перепродать ему долги. Но это будут уже не коллекторы.
Мнение эксперта
Евгений Беляев
Юрист-консультант, финансовый эксперт
Обратите внимание! При передаче прав кредитования стороннему банку согласие заёмщика не требуется, а вот информировать его заранее – требование обязательное. Возможно, он захочет погасить долг сразу в полном объёме.
Как узнать о продаже долга коллекторскому агентству?

Как заёмщик может узнать, что банк передаёт долг коллекторам? Как правило, это происходит несколькими способами:
- Письменное официальное уведомление – если третье лицо информирует человека о наличии у него финансовых обязательств, это верный признак того, что на лицо факт передачи долга сторонней организации. Здесь можно рассматривать два варианта развития событий. Первый – банк подключил компанию в помощь для «выбивания долга» со злостного нарушителя договора. При этом он просто оплачивает услуги её сотрудников. Второй вариант – коллекторы выкупили долг у банка, и с этого момента человек должен уже именно им. Как правило, в письме указано правовое отношение третьей стороны к наличию финансовых обязательств и приводится ссылка на регламентирующие бумаги. Чаще всего прикладывается копия документа переуступки требования.
- На телефонную линию абонента поступают звонки не от кредитной организации – в этом случае дать правовую оценку действий коллекторов можно в устной форме, выяснив у звонящего, от чьего имени он действует, и попросить сослаться на документальную базу.
- Банк самостоятельно уведомляет клиента о перепродаже требований. Это может быть письмо, телефонный звонок сотрудника или смс-рассылка. При этом обязательным условием правомерности действий компании должно стать разъяснение гражданину по поводу остаточной суммы обязательств и нового порядка их погашений.
- Закрытие счёта – плательщик пытается сделать очередной взнос и понимает, что прежние реквизиты не работают. Ситуация может расцениваться двояко – либо кредитор обратился в суд и счёт заблокировали, либо произошла продажа долга коллектору.
Что делать должнику?

Итак, человек узнаёт о том, что его долги переданы другой компании. Как ему вести себя дальше? Первое, что необходимо понять – ситуация коренным образом не изменилась, с финансовой точки зрения она осталась такой же (гражданин имеет обязательство, которое ему необходимо выполнить в полном объёме). Минусом положения, скорее всего, станет то, что политика по отношению к должнику теперь изменится – наверняка давление со стороны нового «хозяина» долга усилится, ведь коллекторы работают не настолько корректно, как банки, и часто их действия не вполне законны.
Следующий шаг – заручиться копией соглашения о передаче кредита. Это поможет понять, насколько действие было юридически обоснованным. Если всё в порядке, и банк продал долг коллекторам после решения суда, законодательных нарушений нет — обязательства придётся исполнять. Если никаких документов нет, то платить ничего не нужно – следует обращаться к адвокату. Ведь коллекторские организации тоже не в 100% случаев обращаются с исковыми заявлениями в суд – нередко они просто списывают долги, не имея законных возможностей добиться их погашения.
Далее необходимо выяснить остаточную сумму долга – перед банком, а не сторонним лицом, поскольку эти две цифры могут существенно отличаться. Потребуется полная расшифровка – какой процент составило тело обязательств, что уходит на пеню, проценты по выплатам, штрафы за просрочку. В банке можно заказать такую справку. После этого необходимо начать сбор документов.
Чем их больше, тем лучше при судебном разбирательстве. Пригодится всё – кредитный договор, график погашения платежей, залоговые и поручительские соглашения. Если чего-то недостает, обращайтесь в банк и смело заказывайте копии – он обязан их предоставить.
Главное, что следует понимать в такой ситуации – важность срочного обращения к юристу. Нельзя начинать платить стороннему лицу, пока не будет полной уверенности в том, что действует оно на законных основаниях. И даже если окажется, что всё юридически правильно, погашайте только ту сумму, которую должны банку (всё, что будет начислено сверху – незаконно).
Источник: baikalinvestbank-24.ru
Имеет ли банк право передавать долг заемщика коллекторам?

Различные нужды и решение достаточно большого количества проблем зачастую приводят к необходимости брать кредиты. Условия их оформления различны, как и процентные ставки по ним, а также сроки их выплат. Но одно объединяет все кредиты, независимо от их вида – Ипотека , автокредит, микрозайм, потребительский Кредит – обязательство погашения их размера с процентами, в установленные банком сроки. От этого, к сожалению нельзя никуда деться.
Кстати говоря, эти проблемы и трудности, «навязывающие» кредиты, часто становятся причинами возникновения проблем с их оплатой:
- Увольнение или долгий поиск более прибыльной работы.
- Уменьшение зарплаты.
- Покупка или размен квартиры с привлечение дополнительных средств, которые были отложены на кредит.
- Различные проблемы, связанные со здоровьем и потерей трудоспособности.
Трудности с оплатой кредита
Мнение эксперта
Татьяна Белова
Стаж более 6 лет. Специализация: гражданское право, договорное право, право социального обеспечения, защита прав потребителей. 8 (800) 301-93-70
Перерывы в оплате процентов по кредитам влекут разные последствия. При незначительных нарушениях банк может наложить дополнительные штрафы, начислить пеню, поднять комиссионные сборы. Но куда сложнее могут обстоять дела, если это происходит систематически и с большими перерывами, к тому же важным моментом является сумма и вид кредита. В таком случае банк может довести дело даже до суда.
Чаще всего это происходит, если заемщик не выплачивает банку проценты по кредиту более 6 месяцев и это, например, ипотека или автокредит. Как правило, в сумму кредита, банки уже закладывают возможные риски и подобные издержки . Но бывают ситуации, когда банку все же приходится идти на более радикальные меры.
Одной из таких является передача долга коллекторскому агентству.
Законно ли передавать долг?

Если банк переуступил долг коллекторам, паниковать в подобной ситуации не стоит, следует во всем разобраться. В первую очередь, необходимо тщательно читать Договор с финансовым учреждением. Это не только позволит увидеть то, что написано мелким шрифтом, но и поможет обезопасить себя от многих ситуаций, которые не были оговорены вслух.
Если в договоре нет пункта, что долговое обязательство по кредиту может быть передано банком третьим лицам, то сделать это он ни в коем случае не может, даже при систематической просрочке платежей или их отсутствии вовсе. Это будет грубым нарушением подписанного договора, поэтому заемщик имеет полное право смело идти в суд с исковым заявлением уже против самого банка.
В ситуации, когда такая передача предусмотрена, сделать такой шаг организация имеет полное право. Также стоит отметить, что действия коллекторов не регламентируются законодательными актами. Возможность их работы в случае покупки обязательств заемщика указана в Гражданском Кодексе. Но нормы права, что именно считать допустимыми мерами возврата долга, не распространяются на этот счет.
Передача долга коллекторам, есть ли законное право?
Сделано это может быть несколькими способами:

- Продажа просроченного долга агентству. В этом случае, заемщик оставшуюся сумму будет возвращать именно коллекторам. А банк еще и получит определенную прибыль. К тому же такая ситуация весьма невыгодна для заемщика. По сути, агентство — коллектор теперь выступает как кредитор и действует оно самостоятельно и независимо ни от кого. А соответственно, чтобы вернуть свои деньги, методы могут быть неограниченны.
- Совместное сотрудничество. Заемщик остается должником банка, но кроме его сотрудников к напоминаниям о просрочке процентных выплат подключаются еще и коллекторы. Они, в свою очередь, получают оговоренное комиссионное вознаграждение.
В принципе, каким способом это произойдет, большого значения не имеет. Стоит отметить, что в обоих случаях с заемщиком должны связаться специалисты банка-кредитора и сообщить, что такое произошло. Сделать это они должны по звонку либо заказным письмом. Уведомление о прочтении или согласие лица им не нужно, частности, если возможность передачи третьим лицам указана в кредитном договоре.
Методы работы коллекторов могут быть совершенно разными. Главное помнить, что они не должны основываться на физических угрозах или шантаже. Ни в коем случае нельзя допускать нарушения ваших прав. В этом случае немедленно необходимо обратиться в полицию, поскольку действовать могут мошенники, которые к вашей кредитной истории отношения не имеют. Для того чтобы это выяснить, важно знать, что может делать в этом случае должник и какие права он имеет:
- Есть право получить у банка полную информацию, с указанием наименования, адреса и контактных телефонов, об агентстве с которым сотрудничает либо которому продан долг.
- Ознакомится с договором на оказание коллекторских услуг.
- Прочитать договор о выкупе долга коллекторами.
- Должник имеет право,ознакомится с доверенностью кредитного учреждения на действия коллекторов от его имени.
Как работают коллекторы и как должен действовать плательщик

Если все проверено и соответствует всем нормам, делать нечего, придется вести диалог с данными специалистами. Кстати, такой вариант является наиболее правильным и оптимальным.
Для большего удобства и чтобы разговаривать на равных, стоит проверить состояние своего долга и запросить в банке все необходимые документы, подтверждающие сумму долга, сумму пени и штрафов, сколько их было, когда производилась последняя оплата, в каком размере. В общем, заемщик должен знать всю информацию по своему вопросу. Это поможет обезопасить себя от «завышения» долга или оплаты расходов коллекторов. В этом вопросе очень важно знать свои права, так как это позволит обезопаситься от противоправных действий коллекторов.
Наиболее частые проявления их работы – это телефонные звонки и бесконечные письма с напоминанием. Это самое максимальное, что могут делать работники таких агентств. Либо в случае отказа плательщика контактировать с ними совсем, может прийти повестка из суда. Но довольно часто происходят случаи, когда заемщики сами подают в суд и даже выигрывают его. Это возможно, когда действия коллекторов переходят границы и нарушают права должника:
- Прямое нарушение прав человека.
- Попытка ограничения свободы человека – похищение, незаконное удерживание где-либо.
- Угроза или нанесение вреда здоровью.
- Проникновение в частную собственность.
- Незаконное изъятие имущества.

Говоря об этом, стоит знать и помнить, что квартира и машина, или другое имущество, не может быть продано в этом случае банком или агентством, тем более без согласия хозяина. Наоборот, на него должен накладываться арест и запрет на продажу до полного погашения долга.
Вопрос, может ли банк передать долг, является весьма неоднозначным. Со стороны законодательства на него и вовсе нет ответа, так как нет соответствующего закона, четко регламентирующего случаи передачи, ее возможность и конкретные действия коллекторов.
Если вы столкнулись с такой ситуацией, наилучшим выходом будет обращение за квалифицированной юридической помощью. Это поможет сохранить средства, сберечь нервы и время, а также защитить ваши законные права.
Лучше всего, прежде чем брать какой-либо кредит, тщательно обдумать все риски и заранее продумать варианты своевременного погашения процентов по нему.
Источник: urhelp.guru