
КБМ или коэффициент бонус-манус, определяет Вашу скидку за безаварийную езду или размер санкций, которые накладывает РСА за аварии, которые у Вас были, в течение страхового периода. Вы можете рассчитать этот коэффициент 2 способами. Первый-используя форму запроса к РСА или с помощью таблицы самостоятельно.
Высокий КБМ? или необходимо восстановить КБМ? или просто снизить стоимость ОСАГО?
Официальная проверка
По введенным данным формируется запрос напрямую в РСА, поэтому мы гарантируем актуальность выводимых данных
Восстановление КБМ
Если Вас не устраивает значение Вашего КБМ, то вы можете воспользоваться сервисом восстановления КБМ.
Проверка КБМ по таблице
| Класс на начало годового срока страхования | КоэффициентКласс на конец годового срока страхования с учетом наличия страховых случаев, произошедших в период действия предыдущего договора ОСАГО. | |||||
| M | 2.45 | 0 | M | M | M | M |
| 0 | 2.3 | 1 | M | M | M | M |
| 1 | 1.55 | 2 | M | M | M | M |
| 2 | 1.4 | 3 | 1 | M | M | M |
| 3 | 1 | 4 | 1 | M | M | M |
| 4 | 0.95 | 5 | 2 | 1 | M | M |
| 5 | 0.9 | 6 | 3 | 1 | M | M |
| 6 | 0.85 | 7 | 4 | 2 | M | M |
| 7 | 0.8 | 8 | 4 | 2 | M | M |
| 8 | 0.75 | 9 | 5 | 2 | M | M |
| 9 | 0.7 | 10 | 5 | 2 | 1 | M |
| 10 | 0.65 | 11 | 6 | 3 | 1 | M |
| 11 | 0.6 | 12 | 6 | 3 | 1 | M |
| 12 | 0.55 | 13 | 6 | 3 | 1 | M |
| 13 | 0.5 | 13 | 7 | 3 | 1 | M |
Не переплачивай за ОСАГО! Лёгкий способ проверить КБМ (Коэффициент БОНУС-МАЛУС)
Статистика РСА, по количеству водителей получивших скидку по ОСАГО за безаварийную езду
По официальным данным за 3 квартал 2016 года скидка за безаварийную езду выросла на 2% . Если все это посмотреть в цифрах ,то получается, что с апреля по июнь скидку получили 49,65 млн/чел (74,6%), а с июля по август водителей намного увеличилось и составило 49,79 млн/чел (76,6%). Несложно посчитать дельту, которая составила 0,14 млн/чел.
С 2017 года действует упрощенный способ корректировки неправильно примененного страховщиками кбм. Для этого несогласному автовладельцу просто надо обратиться в свою страховую компанию с заявлением о несогласии примененного бонус-малус. Страховая компания перепроверив данные вносит корректные данные и вы получаете свой «скидочный» кбм еще на год.
По статистическим официальным данным этой возможностью воспользовались 0,750 млн автовладельцев, а скидку в размере 20% имеют 19,6 млн/чел. Необходимо отметить, что скидку в размере 50% имеют более 20 млн/чел.
- 1. поменял(и) паспорт гражданина РФ — обратись в страховую компанию и внеси изменения (пусть страховая покажет вам, что изменения внесены);
- 2. поменял(и) водительское удостоверение — обратись в страховую компанию и внеси изменения (пусть страховая покажет вам, что изменения внесены);
- 3. поменял(и) фамилию имя отчество — обратись в страховую компанию и внеси изменения (пусть страховая покажет вам, что изменения внесены).
Вывод: если вы не своевременно внесли изменения, то скидки с информационной системы АИС РСА не получить и КБМ будет возвращен до первоначального значения 1, как для молодого водителя.
Справочно: Коэффициент бонус-малус (КБМ) влияет на стоимость полиса (повышает или понижает, в зависимости от наличия или отсутствия ранее страховых случаев).
Кто и когда имеет право на скидку
Коэффициент бонус-малус или КБМ закрепляется за конкретным водителем и водительскими правами на основании сведений безаварийной езды по предыдущим договорам ОСАГО, со сроком от последнего не превышающего год. Если страховой истории нет, то КБМ будет равен единице.
КБМ не применяется либо идентичен единице:
в «страховках с транзитными номерами» (при следовании к месту регистрации или к месту прохождения техосмотра); при страховании транспорта, зарегистрированных в иностранном государстве. Класс водителя (собственника ТС) рассчитывается один раз в период действия годового полиса, т.е. при наличии выплат по вине водителя (собственника ТС) КБМ будет увеличен только при заключении нового договора.
КБМ будет учтён при заключении нового договора, если срок действия предыдущего полиса был равен одному году (см. КБМ при досрочном расторжении договора). Период использования ТС не влияет на КБМ и может быть любым. Если полис предусматривает ограниченное количество допущенных к управлению лиц, то водитель, претендующий на скидку, должен быть вписан в страховку с первого дня её действия. При добавлении водителя в ОСАГО уже после начала действия договора, КБМ за неполный год в следующем году для них учтён не будет.
Скидка сохраняется как при продлении полиса в «своей» страховой компании, так и при переходе в другую СК. Право на получение скидки имеет водитель (собственник ТС), если к моменту начала действия нового договора истёк срок действия предыдущего «безаварийного» полиса ОСАГО.
КБМ при ограниченном количестве допущенных водителей для ОСАГО
КБМ в расчет принимается в отношении каждого водителя. При формирование расчета стоимости полиса программа обращается в базу РСА и формируется по водителю, имеющего самую малую скидку. Немаловажный факт: запомните, что скидку получает не автотехника, а конкретный водитель автотранспортного средства. Сменив автотранспорт, за владельцем скидка останется.
Повышающий коэффициент при страховании на будущий год применяется только к тем водителям, по вине которого было совершено дорожно-транспортное происшествие.
КБМ при неограниченном количестве водителей «открытая» ОСАГО
Класс присваивается по паспорту гражданина РФ.
КБМ проверяется по последнему договору ОСАГО, и учитывается только при соблюдении условий: последний договор ОСАГО имеет статус без ограничений (открытая страховка); 100 процентное совпадение ФИО и застрахованной техники в старой и новой страховке. При несовпадение или внесенной не корректной информации при изменениях КБМ приравнивается к 1.
Источник: osago-to.ru
Автострахование. Всё про коэффициент бонус-малус (КБМ).
При расчете стоимости полиса ОСАГО используется ряд параметров (в том числе и коэффициент бонус-малус), увеличивающих или уменьшающих его цену. Итоговая сумма страховки вычисляется путем последовательного умножения базовой ставки на каждый из них. Такой метод позволяет страховщику сбалансировать стоимость полиса со степенью риска в каждом конкретном случае.
Важной составляющей формулы расчета является коэффициент бонус-малус (КБМ). Он может принимать значения от 0,5 до 2,45 и оказывает большое влияние на итоговый результат. Если минимальное значение КБМ наполовину снижает сумму страховки, то максимальное – увеличивает ее почти в два с половиной раза.
Этот принцип расчета заложен в основе онлайн-калькулятора ОСАГО.
КБМ – что это такое и зачем он нужен?
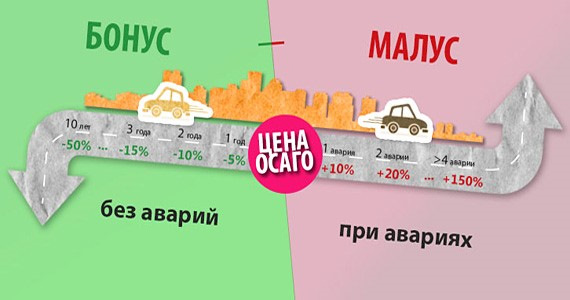
Чтобы оценить риски возникновения будущих расходов, страховые компании учитывают не только региональную принадлежность и технические характеристики авто, но и навыки управления ТС конкретного водителя.
Страховщики напрямую заинтересованы в привлечении аккуратных водителей, которые не попадают в ДТП. А если и попадают, то очень редко и не по своей вине. Такие клиенты приносят компании прибыль, а она, в свою очередь, стимулирует подобный стиль вождения понижением значения КБМ.
Другими словами, коэффициент бонус-малус – это скидка водителю за безаварийное управление транспортным средством.
За каждый год безубыточного вождения страхователю начисляется 5% скидки, пока общий размер дисконта не достигнет максимального значения в 50%, что соответствует значению КБМ = 0,5. И наоборот, если водитель обращался за возмещением ущерба, то коэффициент бонус-малус повышается, увеличивая стоимость очередной страховки.
Как рассчитывается коэффициент бонус-малус?
Удобнее всего определять коэффициент бонус-малус, пользуясь специальной таблицей.
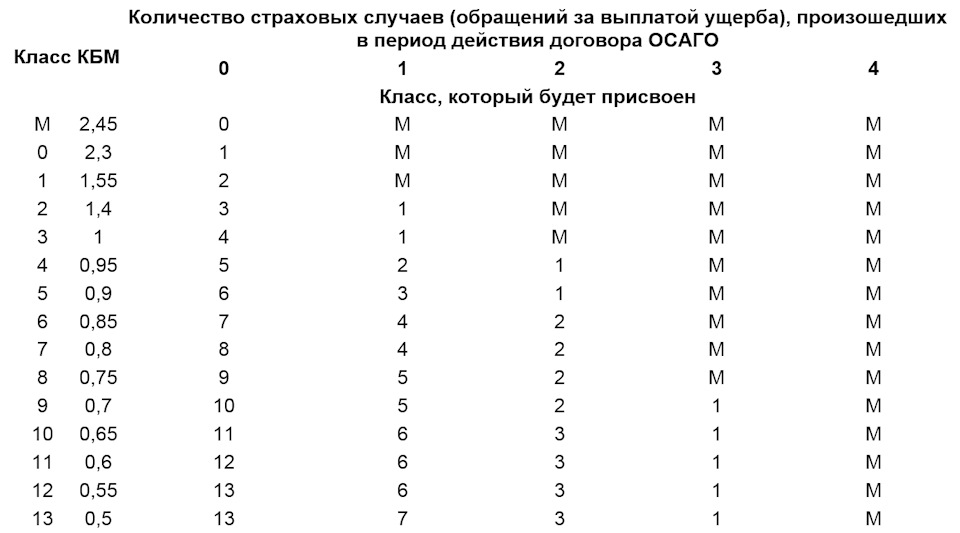
Если договор страхования заключается впервые, то водитель автоматически получает начальный 3 класс (КБМ = 1).
1. Первый столбец содержит информацию о классе, присвоенном водителю на момент оформления действующего полиса ОСАГО.
2. Во втором столбце указывается КБМ, соответствующий присвоенному классу.
3. Оставшаяся часть таблицы содержит классы, которые будут присвоены в зависимости от количества страховых случаев в текущем году. КБМ изменится согласно таблице в момент заключения очередного договора ОСАГО.
Таблица скидок очень проста в использовании. Для расчета коэффициента бонус-малус достаточно знать исходное значение класса и количество страховых случаев, имевших место в период действия последнего договора ОСАГО. Исходный класс можно узнать в своей страховой компании или самостоятельно одним из указанных ниже способов проверки КБМ.
Где проверять коэффициент бонус-малус?
Практически все страховые компании на своих веб-ресурсах предоставляют возможность узнать КБМ онлайн. Кроме этого, в сети можно найти отдельные сервисы проверки текущего значения коэффициента, не связанные с определенным страховщиком.
Все проверяющие коэффициент бонус-малус сайты обращаются к базе данных Российского союза автостраховщиков (РСА). Любой желающий также может воспользоваться онлайн-сервисом РСА и получить информацию напрямую без посредников.
Как проверить КБМ водителя по базе РСА онлайн?
Процедура определения коэффициента на сайте РСА интуитивно понятна и не вызывает особых проблем. Из документов потребуются только водительские удостоверения допущенных к управлению граждан РФ и действующий договор ОСАГО. Проверка проводится в отношении каждого из водителей по следующему алгоритму:
1. В поле «Собственник транспортного средства» нужно отметить «физическое лицо».
2. В следующем разделе необходимо указать системе на наличие ограничения по количеству допущенных к управлению лиц, нажав кнопку «с ограничением».
3. Далее вводится требуемая информация из водительского удостоверения: ФИО, дата рождения, серия и номер документа. Если какие-либо из указанных сведений менялись (права, фамилия и т. д.), то система может неправильно определить КБМ. Попробуйте повторить проверку, используя прежние данные.
4. В поле «Дата начала действия договора / добавления водителя в договор» нужно внести предполагаемую дату, с которой начнет действовать новый страховой полис.
5. В заключение вводится проверочный код (капча) и запрос отправляется на сервер.
В качестве ответа должна появиться таблица с информацией о последней страховке и коэффициент бонус-малус, использованный при расчете страховой премии агента. Также система выдает сведения о количестве страховых случаев и значение нового КБМ.
Полученный результат вы можете проверить по таблице скидок, приведенной выше. Для этого берем исходный коэффициент бонус-малус, на основе которого рассчитывалась стоимость последнего полиса ОСАГО, и определяем новое значение класса в зависимости от количества страховых случаев. После этого находим его в первом столбце таблицы, а соответствующее ему значение КБМ (во втором столбце) и есть искомый коэффициент для расчета следующей страховой премии. В идеале он должен совпадать с результатами на сайте РСА.
При планировании будущих расходов на страхование ОСАГО нужно учитывать, что для расчета стоимости полиса берется максимальное из всех значений КБМ допущенных к управлению лиц.
Особенности расчета КБМ при неограниченной страховке.
Как узнать значение коэффициента бонус-малус для страховки без ограничений, если КБМ водителей заранее неизвестен? В таких случаях размер скидки определяется по собственнику автомобиля.
Все расчеты проводятся аналогично. Единственное отличие в том, что КБМ закрепляется за конкретным транспортным средством. То есть новый автомобиль того же собственника полностью обнуляет накопленный бонус и получает первоначальный показатель 3 класса.
Как восстановить КБМ по ОСАГО в базе РСА.
Бывают случаи, когда сервис проверки КБМ выдает неверную информацию об отсутствии скидки или рассчитывает ее некорректно. При таком положении дел есть все шансы, что страховая компания в момент заключения договора получит такую же информацию и стоимость полиса ОСАГО будет необоснованно завышена. В этом случае лучше не ждать подобного развития событий и своевременно принять меры по исправлению ситуации.
Как восстановить КБМ по ОСАГО? На сегодня известны несколько способов. Рекомендуем последовательно использовать каждый из них до достижения положительного результата.
1. Интернет-сервисы
В сети есть множество платных и бесплатных ресурсов, предлагающих услуги по восстановлению КБМ. Мы не знаем, насколько надежен данный способ, но на подобных сайтах автолюбителям обещают быстрое решение проблемы, поэтому он и указан в списке первым. Аналогичные сервисы есть на сайтах некоторых страховых компаний. Возможно, они будут надежнее, чем страницы неизвестных интернет-ресурсов.
2. Письмо в страховую компанию
Если договор ОСАГО с завышенным КБМ уже заключен, можно написать заявление страховщику. Компания должна провести проверку и сделать перерасчет. Для этого нужно выполнить следующие действия:
• Подготовить 2 экземпляра заявления на имя руководителя страховой компании с просьбой изменить значение коэффициента в текущей страховке. Основанием для внесения изменений может стать предыдущий полис ОСАГО либо справка от прежнего страховщика об отсутствии выплат по ущербу.
• Приложить к заявлению копии документов-оснований и отнести страховщику. Один экземпляр остается у секретаря, а другой возвращается заявителю с пометкой о приеме (входящий номер, дата, подпись). Если страховая отказывается принимать документы, оправьте их ценным письмом с описью и уведомлением.
Срок рассмотрения обращения – не более 10 дней. Если по истечении этого времени при повторной проверке значение КБМ не изменится, звоните в страховую компанию. Убедившись в том, что страховщик не намерен принимать меры по исправлению ситуации, можно переходить к следующему шагу.
3. Жалоба в РСА
Обращение в Российский союз автостраховщиков рекомендовано не только при отказе страховой компании вносить изменения в действующий коэффициент бонус-малус, но и в случае ликвидации страховщика, когда писать заявление просто некуда. Рассмотрим подробнее, как восстановить КБМ по ОСАГО в РСА:
Процесс восстановления коэффициента через РСА нельзя назвать оперативным, часто процедура растягивается на несколько месяцев. И не всегда результат бывает положительным.
Если через 30 дней после отправления заявки ответ не получен, рекомендуем позвонить в РСА и прояснить ситуацию.
Телефон горячей линии: 8-800-200-22-75. Звонок бесплатный.
4. Обращение в ЦБ РФ
Некоторые страхователи предпочитают сразу обращаться в Центральный Банк, считая этот способ самым надежным. Безусловно, так оно и есть, однако пропустив предыдущие два этапа велик риск получить от ЦБ предложение обратиться в страховую компанию. Поэтому использовать этот способ нужно только в качестве крайней меры, когда другие не принесли результата.
Для обращения в Центробанк нужно перейти в интернет-приемную на страницу подачи жалоб и выбрать пункт «Неверное применение КБМ (скидки за безаварийную езду) при заключении договора». Далее нужно перейти по ссылке и следовать указаниям системы.
В процессе заполнения формы заявления рекомендуется загрузить сканы документов, подтверждающих право на скидку (к примеру, прежний страховой полис или справку об отсутствии выплат по ущербу от другого страховщика).
После получения заявления, система отправит уведомление о приеме на указанный вами e-mail. Туда же будут приходить сообщения о ходе рассмотрения жалобы и результатах проверки. Как правило, через 30 дней после обращения в Центральный Банк проверка КБМ уже показывает правильный результат.
Видео-инструкция как вернуть КБМ по ОСАГО.
Источник: www.drive2.ru
Проверка КБМ
Рассчитать КБМ по ОСАГО можно в онлайн-режиме на официальном сайте в реестре единой базы АИС РСА (Российского Союза Автостраховщиков). Для того чтобы узнать «коэффициент бонус-малус» необходимо ввести корректные данные водителя.
Расчет класса КБМ действителен только на указанную дату в проверке и только при верном заполнении Фамилии, Имени, Отчества, даты рождения, серии и номера водительского удостоверения. Поэтому проверяйте заполненные данные внимательно и учтите, что дата также влияет на расчет «коэффициента бонус-малус», так как при оформлении нового полиса в страховой компании скидка по КБМ будет учтена на дату начала нового полиса и поменяется он только на следующий день после окончания текущего полиса. Кроме этого, если вы вписаны в несколько страховок ОСАГО, то при оформлении нового полиса коэффициент будет учтён по последнему окончившемуся полису.
Примечание: Представленный выше калькулятор КБМ на сайте АИС РСА актуален на 2023 год. Коэффициент КБМ определяется для водителя вне зависимости от того застрахован автомобиль в АльфаСтрахование, Росгосстрах, Ингосстрах, РЕСО-Гарантия, Ренессанс Страхование, ВСК Страхование, Югория, Согласие, Тинькофф Страхование, Зетта Страхование или любой другой страховой компании.
Источник: xn—-8sbjf0ccs.xn--80aswg