
В соответствии с новыми поправками в законодательстве, с 2023 года бухгалтерскую отчетность все организации предоставляют в органы контроля в электронном виде. На решение инспектора о сдаче или об отказе в приеме документов в первую очередь влияют два важных условия: отчетность должна отражать полные, достоверные сведения и быть правильно заполненной согласно требованиям регламентов.
При этом государственные инспекции не обязывают пользоваться только услугами операторов электронного документооборота. Небольшие и средние фирмы могут формировать и сдавать отчетность самостоятельно.
Топ 3 способа сдать отчетность удаленно
Обмен электронной информацией (отчетными документами) между компанией и контролирующими инстанциями происходит по закрытому коммуникационному каналу связи ТКС. Он обеспечивает передачу большого объема данных на любое расстояние без сбоев и задержек. Организация электронного документооборота (ЭДО) через ТКС возможно только при участии специализированных программных сервисов. Именно сервисы помогают хозяйствующему субъекту формировать файлы с отчетностью, заверять электронными подписями (ЭЦП), зашифровывать и отправлять получателю.
Бухгалтерская отчетность (2022 г) — первый практический урок курса
С учетом данных технических нюансов, компании по своему усмотрению имеют возможность сдавать отчетность несколькими способами.
- Формирование и сдача отчетности ведется в одной программе;
- Есть техническая и информационная поддержка;
- Проверка отчетов на ошибки;
- Контроль сроков.
- Стоимость услуг
- Необходим специалист, разбирающийся в ведении бухгалтерской отчетности через ЭДО.
- Минимальные затраты
- Придется осваивать несколько ПО;
- Неудобства, связанные с работой в разных программах;
- Нет техподдержки и помощи по вопросам заполнения.
- Полная передача ведения отчетности сторонней фирме
- Высокая стоимость услуг;
- Ответственность за отчетность компании все равно возлагается на руководителя, поэтому необходим дополнительный контроль за аутсорсерами.
Операторы электронного документооборота
Публичная отчетность организации где посмотреть?
После завершения календарного года инвесторы начинают с нескрываемым интересом ожидать годовую отчётность компаний, которую традиционно считают основной по сравнению с промежуточной (за первый квартал, за полугодие и за девять месяцев).
Данные именно годовой отчетности в большей степени используются для расчёта финансовых мультипликаторов, которые инвесторы применяют для сравнения компаний в поиске наиболее перспективных объектов для вложений денежных средств, так как считают данные годовой отчётности менее волатильными и в меньшей степени подверженными эффекту сезонности.
Также значимости годовой отчетности добавляет тот факт, что многие компании производят выплату дивидендов именно с прибыли, полученной по результатам года (хотя в последнее время растёт число компаний, выплачивающих дивиденды и с промежуточной прибыли).
О значимости этих данных наслышан каждый инвестор, но далеко не все новички знают, где посмотреть финансовую отчетность компаний. Именно об этом расскажет наша сегодняшняя статья.
Виды отчётности компаний
Следует помнить, что отчётность может быть нескольких видов и по различным форматам. Инвесторы, говоря об отчётности компаний, традиционно имеют в виду отчётность по МСФО (международным стандартам финансовой отчётности). Её обязаны публиковать компании, акции которых торгуются на бирже.
Данные именно этой отчётности обычно используются инвесторами для анализа финансового положения компаний. Исторически именно эта форма отчётности имеет в большей степени ориентацию на инвесторов.
Её небольшой минус состоит в том, что показатель прибыли в МСФО может быть несколько завышен (но если с данной прибыли производится расчёт дивидендов, то это будет играть положительную роль).
Помимо отчётности по МСФО, компании публикуют и отчётность по РСБУ (Российским стандартам бухгалтерского учета), причём зачастую – несколько ранее, чем МСФО. Можно сказать, что отчётность по РСБУ предвещает МСФО. Собственно, в отчётности по стандартам МСФО и РСБУ компании отражают своё финансовое положение в обязательно присутствующих отчётах: бухгалтерском балансе, отчёте о прибылях/убытках и отчёте о движении денежных средств, которые являются обязательными компонентами приведённых форм отчётности.
Помимо финансовых результатов, компании публикуют и свою операционную отчётность, в которой описывают свои достижения в отрасли за анализируемый период. Данная отчётность показывает, каких ключевых показателей компания смогла добиться и каким образом (например, сколько нефти добыто, сколько реализовано, сколько переработано, сколько новых скважин введено в эксплуатацию и т.д.). Также в зависимости от отрасли и ориентации на инвесторов компании могут публиковать и дополнительные отчёты (экологический отчёт, отчёт о социальной деятельности и т.д.).
Публикация отчётности
Теперь поговорим непосредственно о том, где посмотреть отчётность компании. Дело в том, что даты публикации приведённых форм отчётности заранее известны, а по результатам данных отчётности компании потом могут проводить различные дни инвестора, на которых представляют свое видение дальнейшего развития. Но так как компании, акции которых торгуются на бирже, являются публичными (ПАО), то их отчётность является общедоступной и подлежит обязательной публикации. Это означает, что потенциальные инвесторы и акционеры имеют право на ознакомление с ней.
На сайтах публичных компаний есть раздел, посвящённый акционерам. Он может называться по-разному (например, «Инвесторам и акционерам», «Акционерам» и так далее), но обязательно содержит в своих подразделах отчётность и, в частности, годовую отчётность компании.
В качестве примера можно перейти на сайт компании «Лукойл» https://www.lukoil.ru, в котором раздел для акционеров называется «Инвесторы», а отчётность компании находится в разделе «Отчётность и презентации».
Рис. 1. Информация для акционеров на сайте компании «Лукойл»
После перехода в раздел «Инвесторы» выводится список временных периодов, в котором следует выбрать интересующий год и форму отчётности. Для отражения годовой отчетности по МСФО следует выбрать пункт «Консолидированная финансовая отчётность по стандартам МСФО» за IV квартал (т.е. за год) и указать форму получения данных (отдельной веб-страницей или архивом).
Рис. 2. Годовая отчётность на сайте компании «Лукойл»
Собственно, на сайтах компаний весьма удобно смотреть данные годовой отчётности. Дело в том, что она обычно состоит из 60-90 страниц, наиболее значимыми из которых являются всего 5-10, на которых и отображены бухгалтерский баланс, отчёт о прибылях/убытках и отчёт о движении денежных средств.
Рис. 3. страница годовой отчётности
Также годовую отчетность компаний можно найти на сайте Московской биржи в разделе «Листинг», «Отчётность эмитентов» – достаточно ввести название интересующей компании и получить соответствующие данные.
Рис. 4. Информация об отчётности на сайте Московской биржи
После чего следует выбрать интересующую годовую отчётность.
Рис. 5. Отчётность эмитента на сайте Московской биржи
В результате появится страница, на которой будет отражена запись об обязательной публикации отчётности в интернете.
Рис. 6. Информация о раскрытии отчётности
При переходе по указанному адресу можно попасть на страницу Центра раскрытия корпоративной информации, где и представлена искомая годовая отчётность, которую можно скачать.
Рис. 7. Страница Центр раскрытия информации с представленной годовой отчётностью
Если же инвестор уже является акционером компании, то соответствующие документы придут на электронную почту.
Вывод
Данные годовой отчётности публичных компаний являются общедоступной информацией, которую можно использовать для выявления наиболее перспективных вложений. Главное – знать, где посмотреть финансовую отчетность компании и научиться грамотно применять эти данные.
Материалы по теме:
Бесплатный вебинар «Фундаментальный анализ рынка»
Подробный видеокурс «Фундаментальный анализ для начинающих»
Бухгалтерия России: Бухгалтерская отчетности и финансовый анализ всех предприятий РФ — Audit-it.ru
Представленная здесь база данных финансовой (бухгалтерской) отчетности предприятий содержит данные 2,3 млн. российских организаций. Это – официальные данные Росстата РФ. Мы предприняли дополнительные меры, чтобы повысить качество этой отчетности, скорректировать мелкие опечатки, возникающие при формировании базы. Также есть возможность провести полный финансовый анализ предприятия по найденной бухгалтерской отчетности.
Вся отчетность подготовлена по российским стандартам (РСБУ) и представлена начиная с 2012 года. Вот примеры бухгалтерской отчетности ведущих российских компаний: Газпром, Аэрофлот, Ростелеком.
Если кроме финансовой отчетности организации вам нужны сведения о ней из ЕГРЮЛ, рекомендуем также воспользоваться бесплатной проверкой контрагентов.
Для чего можно использовать бухгалтерскую отчетность
- получение общих данных о наличии имущества и обязательств интересующей вас фирмы;
- подробный финансовый анализ организации (в том числе путем автоматической загрузки данных в специальную программу для финансового анализа);
- получение реальной отчетности интересующей организации за ряд лет для написания дипломных и курсовых работ студентами;
- изучение потенциального работодателя и т.п.
Чем отличаются эти данные от представленных в сервисах проверки контрагентов
Вы можете также найти бухгалтерскую отчетность в различных сервисах проверки контрагентов, где использована та же база данных Росстата. Однако на нашем сайте отчетность проходит дополнительную проверку и обработку. Используя опыт и экспертные знания в области бухгалтерского учета и аудита, мы разработали алгоритм, снижающий проблему ошибок и опечаток в отчетности. Тем не менее, мы всегда рекомендуем сверять содержащуюся в базе данных отчетность с оригинальными документами, полученными непосредственно от организации, особенно при использовании ее в официальных целях.
Формы финансовой отчетности
Рассмотрим формы финансовой отчетности (бухгалтерской отчетности), в частности про публичную финансовую (бухгалтерскую) отчетность.
- Бухгалтерский баланс (в нем группируются активы и пассивы организации).
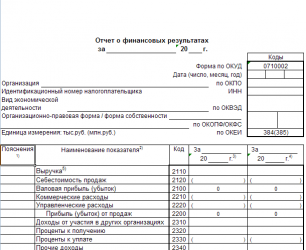
- Отчет о финансовых результатах (в отчете представлены данные о доходах организации).
- Отчет об изменении капитала (в отчете представлена информация о движении уставного и резервного и дополнительного капитала).
- Отчет о движении денежных средств (в отчете отображается информация о потоках денежных средств).
Наиболее используемыми в практике финансового анализа являются первые две формы: Бухгалтерский баланс и Отчет о финансовых результатах
Цель составления финансовой отчетности предприятия
Основная цель составления финансовой отчетности является отражение результатов производственно-хозяйственной деятельности предприятия и финансовое состояние предприятия.
Где найти формы финансовой отчетности для бизнеса?
По закону все предприятия, которые выпускают акции, должны раскрывать свою информацию (в соответствии с требованиями пункта 1.7. «Положения о раскрытии информации эмитентами эмиссионных ценных бумаг», утвержденного Приказом Федеральной службы по финансовым рынкам Российской Федерации от 04.10.2011 года № 11-46/пз-н). Всю финансовую отчетность акционерных обществ сейчас можно посмотреть.
Публичная отчетность означает, что она является общедоступной для всех пользователей. К примеру, на сайтах предприятий можно увидеть раздел «Раскрытие информации» и там, как правило, есть вкладка «Акционерам и инвесторам». В ней будут собраны финансовые итоги года или финансовые отчеты по кварталам.
На рисунке ниже, на сайте ОАО «Туполев» показана финансовая отчетность предприятия за 2013 год. Выделены 4 формы финансовой отчетности. Аудиторское заключение – это факт проверки независимым органом финансовой отчетности. Его нам смотреть нет смысла. Пояснения к бухгалтерскому балансу тоже нам сильно не понадобятся для проведения финансового анализа.
Формы финансовой (бухгалтерской) отчетности ОАО “Туполев” на сайте компании
Кому нужны формы финансовой отчетности предприятия? Виды финансовой отчетности
Давайте разберем: кому необходимы данные из форм финансовой отчетности предприятия? Как правило, это инвесторы и акционеры. Они используют финансовую отчетность предприятия на предмет оценки рентабельности вложения своих инвестиций. Ниже в таблице представлены все пользователи финансовой отчетности предприятия.
| Пользователь финансовой отчетности | Цель анализа финансовой отчетности |
| Инвесторы и акционеры | Оценка рентабельности своих инвестиций в предприятие |
| ФНС (Федеральная налоговая служба) | Оценка предприятия на предмет его налогоплатежности |
| Контрагенты | Оценка финансового состояния партнера |
| Банки | Оценка предприятия для выдачи кредита |
| Арбитражный суд | Для оценки факта банкротства предприятия |
Трансформация старой формы финансовой отчетности в новую (после 2011 г.)
После 2011 года появились новые формы финансовой отчетности. Зачастую требуется перевести старые формы финансовой (бухгалтерской) отчетности в новую. Ниже представлена таблица перевода (Формы №1 и Формы №2. в новые формы «Бухгалтерский баланс» и «Финансовые результаты»). Старым строкам (обозначены Приказом Минфина №66н) ставится в соответствие новые строки (обозначены Приказом Минфина №67н).
| Наименование показателя | Старые коды (до 2011 г.) | Новые коды (после 2011 г.) |
| Нематериальные активы | 110 | 1110 |
| Основные средства | 120 | 1130 |
| Незавершенное строительство | 130 | |
| Доходные вложения в материальные ценности | 135 | 1140 |
| Долгосрочные финансовые вложения | 140 | 1150 |
| отложенные налоговые активы | 145 | 1160 |
| Прочие внеоборотные активы | 150 | 1170 |
| ВНЕОБОРОТНЫЕ АКТИВЫ | 190 | 1100 |
| Запасы | 210 | 1210 |
| НДС по приобретенным ценностям | 220 | 1220 |
| Дебиторская задолженность (более года) | 230 | |
| покупатели и заказчики | 231 | |
| Дебиторская задолженность (менее года) | 240 | 1230 |
| покупатели и заказчики | 241 | |
| Краткосрочные финансовые вложения | 250 | 1240 |
| Денежные средства | 260 | 1250 |
| Прочие оборотные активы | 270 | 1260 |
| ОБОРОТНЫЕ АКТИВЫ | 290 | 1200 |
| АКТИВЫ всего | 300 | 1600 |
| Уставный капитал | 410 | 1310 |
| Добавочный капитал | 420 | 1350+1340 |
| Резервный капитал | 430 | 1360 |
| резервы, образованные в соответствии с законодательством | 431 | |
| резервы, образованные в соответствии с учред. документами | 432 | |
| Нераспределенная прибыль (непокрытый убыток) | 470 | 1370 |
| КАПИТАЛ И РЕЗЕРВЫ | 490 | 1300 |
| Займы и кредиты (долгосрочные) | 510 | 1410 |
| Прочие долгосрочные обязательства | 520 | 1450 |
| ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | 590 | 1400 |
| Займы и кредиты (краткосрочные) | 610 | 1510 |
| Кредиторская задолженность | 620 | 1520 |
| задолженность перед гос. внебюджетными фондами | 625 | |
| Задолженность участникам (учредителям) по выплате доходов | 630 | |
| Доходы будущих периодов | 640 | 1530 |
| Резервы предстоящих расходов и платежей | 650 | 1540+1430 |
| Прочие краткосрочные обязательства | 660 | 1550 |
| КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | 690 | 1500 |
| ПАССИВЫ всего | 700 | 1700 |
| Выручка от продажи (за минусом НДС, акцизов …) | 010 | 2110 |
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | 2120 |
| Валовая прибыль | 029 | 2100 |
| Коммерческие расходы | 030 | 2210 |
| Управленческие расходы | 040 | 2220 |
| Прибыль (убыток) от продажи | 050 | 2200 |
| Проценты к получению | 060 | 2320 |
| Проценты к уплате | 070 | 2330 |
| Доходы от участия в других организациях | 080 | 2310 |
| Прочие доходы | 090 | 2340 |
| Прочие операционные расходы | 100 | 2350 |
| Прибыль (убыток) до налогообложения | 140 | 2300 |
| Текущий налог на прибыль | 150 | 2410 |
| Чистая прибыль | 190 | 2400 |
Скачать формы финансовой отчетности
► Скачать с сервера Форму финансовой отчетности в MS-Excel.
Скачать с сервера файл ►Трансформация старой формы финансовой отчетности в новуюв MS-Excel.
Резюме
В перспективе формы отечественной финансовой (бухгалтерской) отчетности, созданные по РСБУ, все больше будут трансформироваться в стандарт МСФО (Международный стандарт финансовой отчетности).
Спасибо за внимание! Удачи!
Жданов Василий Юрьевич, к.э.н.
Оцените качество статьи. Нам важно ваше мнение:
Публичная отчетность организации где посмотреть
В настоящее время единственным доступным источником информации о балансах предприятий в России является Федеральная служба государственной статистики.
Все показатели отчетности, в том числе активы и пассивы, информация о руководителе компании, отчет о прибылях и убытках, а в целом – более 30 показателей – могут быть отображены в отчете, полученном с использованием портала «Прима–Информ».
Согласно статье 15 402-ФЗ «О Бухгалтерском учёте» все организации, за исключением бюджетных, казенных учреждений, должны представлять годовую бухгалтерскую отчетность в соответствии с учредительными документами учредителям, участникам организации или собственникам ее имущества, а также территориальным органам государственной статистики по месту их регистрации. Поэтому изучение подобного отчета позволит не только убедиться в том, что предприятие, с которым Вы собираетесь сотрудничать, действительно существует и ведет хозяйственную деятельность, но и понять, насколько устойчиво Ваш потенциальный партнер находится в той или иной сфере бизнеса.
После оплаты услуги (200 руб.), вы получите на свой e-mail, указанный перед осуществлением оплаты, Бухгалтерскую отчетность запрашиваемой организации за все периоды, в течение которых данная организация отчитывалась перед органами государственной статистики.
Бухгалтерский баланс предприятия
Наша компания никоим образом не видоизменяет отчетность, предоставляя конечному пользователю ее по форме «как есть».
Т.е. наш клиент видит у себя в отчете абсолютно тот же документ, что видят сотрудники госучреждений.
«Прима–Информ» предоставляет данные по всем предприятиям зарегистрированным в России.
Так что Вы в любой момент можете получить информацию о любой компании где бы вы не находились, главное — быть подключенным к интернет, и за несколько секунд Вы можете получить бухгалтерский баланс предприятия и выписку из ЕГРЮЛ, зарегистрированного и ведущего хозяйственную деятельность, к примеру, на Дальнем Востоке.
Перейти на главную
Публичная бухгалтерская отчетность
Публичная бухгалтерская отчетность — это особый вид бухгалтерской отчетности, которую обязаны предоставлять товарищества определенных видов.
В их число входят общества с ограниченной ответственностью (ООО), открытые акционерные общества (ОАО) и некоторые иные.
Предоставление подобного вида отчетности служит нескольким целям.
Форма запроса на получение государственной услуги
Прежде всего — развитию рыночных отношений и защите интересов инвесторов.
Публичная бухгалтерская отчетность, согласно российскому законодательству, включает в себя сведения о балансе, торговые книги и инвентаризационные акты, а так же прочую информацию, которая необходима государству для учета и сбора экономической информации. Информация должная предоставляться ежегодно. Несмотря, однако, на жесткие правила, компания имеет право скрыть от обнародования информацию, которая может содержать коммерческую тайну.
Руководствуясь необходимостью предоставлять бухгалтерскую отчетность, следует принять грамотное решение относительно будущей организационно-правовой формы создаваемой компании. Это позволит избежать множества возможных проблем.
- Наименование юридического лица, его адрес и организационно-правовая форма
- Информация об участниках и учредителях
- Размер уставного капитала, информация о лицензиях, которыми обладает юридическое лицо
- Информация о дочерних предприятиях и филиалах.
Бухгалтерская отчетность, предоставляемая ООО и ОАО, имеет некоторые отличительные особенности.
Так, ООО обязаны сообщать в печати о части совершенных сделок (приобретение более 20% голосующих акций или уставного капитала других обществ), не позднее 30 дней оглашать решения о реорганизации компании, уведомлять своих кредиторов об этих и других преобразованиях внутри общества.
ОАО, предоставляя свою публичную бухгалтерскую отчетность, обязаны отражать в ней бухгалтерский баланс, сведения и прибылях и убытках, информацию о проведении собрания акционеров, информацию о своих аффилированных лицах и некоторую иную: соотношение размера уставного капитала и объемов чистых активов, данные о количестве акционеров того или иного общества и т.п.
Часто задаваемые вопросы:
Компания «Прима-Информ» появилась на рынке информационных услуг около семи лет назад. Наша специализация – это предоставление деловой информации об отечественных и зарубежных субъектах предпринимательства (юридических лицах и индивидуальных предпринимателях).
С первых дней в реализации одноименного сервиса «Прима-Информ» мы ориентировались на агрегацию множества потоков информации об объектах интереса клиентов в одном отчёте, применяя при этом самые современные методы и технологии.
- Выписка из ЕГРИП. Документ содержит всю базовую информацию об индивидуальном предпринимателе, предоставленную им при регистрации в Федеральную налоговую службу РФ (ФНС РФ).
- Выписка из ЕГРЮЛ. Документ включает в себя все сведения (название, контакты, список учредителей и их доли, данные о руководители и пр.) о любом из юридических лиц, зарегистрированных на территории РФ поданном им при регистрации или внесении дополнений (изменений).
- Финансовые показатели. Документ представляет собой Бухгалтерскую отчетность предприятия (БОО или, более известное, — Бухгалтерский баланс), полученный из Росстата. Анализируя динамику финансовых и материальных активов компании за несколько лет, можно получить четкое представление о потенциальных возможностях и общей стратегии данного предприятия.
- Бизнес-справка. Услуга, позволяющая самостоятельно и оперативно получить сведения об объекте интересов из множества источников информации для определения уровня его благонадежности и состоятельности. В рамках сервиса клиент имеет возможность установить степень аффилированности интересующего его лица, получить данные о его участии в судебных процессах, проанализировать бухгалтерскую отчетность, и многое, многое другое.
Сегодня «Прима-Информ» готова мгновенно предоставить вам максимум полезной информации о любой российской или зарубежной компании.
Данные предоставляются из множества официальных источников с которыми у нас выстроены договорные отношения, по этой причине, вся полученная информация может рассматриваться в качестве доказательства.
Пользуясь нашими услугами, вы получаете всё для быстрого и правильного решения.
Зачем проверять?
В ходе коммерческой деятельности организация сотрудничает со многими контрагентами: поставщиками сырья и материалов, покупателями продукции и услуг. В связи с этим у организации возникает два вида рисков:
Источник: chel-oblsud.ru