
Заботясь о будущей пенсии, граждане РФ могут увеличить свои пенсионные накопления путем перехода в негосударственную пенсионную компанию. НПФ «Сбербанка» – выбор миллионов россиян, стабильный и развивающийся фонд. Перевод пенсии в финансовую компанию «Сбербанка» доступен практически в любом отделении. Однако даже у такого значимого участника пенсионного обеспечения в РФ есть свои плюсы и минусы.
Перевод сбережений: «за» и «против»
Выбор миллионов россиян неслучаен: относительно молодой, но уже известный в народе фонд является дочерней компанией крупнейшего банка страны, который является гарантом ее финансовой стабильности.
Плюсы выбора НПФ
Обратите внимание! При выборе негосударственного пенсионного фонда важно знать все достоинства и недостатки не только бренда, но и самой компании.
Неполная информация о НПФ, невнимательность вкладчика при заключении договора обязательного пенсионного страхования может привести к тому, что клиенту придется искать свои накопления в ином фонде, образованном в результате реорганизации, а то и вовсе лишиться накопленных процентов.
Где нужно хранить пенсионный накопления
Чтобы обезопасить себя и свои накопления, рекомендуется заранее ознакомиться с преимуществами пенсионной компании.
Достоинства НПФ «Сбербанка»:
- НПФ «Сбербанка» отличается открытостью и доступностью. Информация о результатах деятельности фонда, клиентах и основных программах компании представлена на официальном сайте. Дополнительно вкладчики могут поинтересоваться у менеджеров «Сбербанка», каждый из которых заключает договор и предлагает консультационные услуги по продуктам бренда. Третий источник – «горячая» линия фонда, бесплатный номер 8(800)-555-00-41.
- Важное преимущество фонда – защита средств вкладчиков. НПФ на базе крупнейшего банка страны включен в программу страхования вкладов, которая гарантирует выплату накоплений в случае полной ликвидации негосударственной компании. При этом темпы роста «Сбербанка» свидетельствуют о правильной организации структуры негосударственного обеспечения. Лидер рынка ОПС в России представляет продукты гражданам РФ уже более 20 лет.
- Быстрота заключения договора – весомое преимущество для мобильных и современных клиентов. Оформить договор ОПС доступно в более чем 6500 отделений по всей стране. Кроме того клиенты могут обратиться в офис НПФ или заключить договор в режиме онлайн. На сайте негосударственного пенсионного фонда также можно вносить регулярные взносы по договору индивидуального пенсионного плана (ИПП) и ОПС.
- Минимум документов при заключении обязательного пенсионного страхования – в «Сбербанке» достаточно предъявить только паспорт и СНИЛС. Номер СНИЛС также является универсальным кодом для доступа в интернет на официальном сайте НПФ.
- Легкость в получении средств. Клиенты, которые вышли на пенсию по старости или другим причинам, могут подать заявление на получение накопительной части в любом офисе «Сбербанка».
Минусы лидера рынка ОПС
Имея значительные преимущества перед конкурентами, негосударственный пенсионный фонд «Сбербанка» все же не скрывает и свои слабые стороны:
-
Низкие проценты. При стабильной прибыли компания предлагает непривлекательные условия по инвестированию средств: годовой процент 9,4% покрывает уровень инфляции в стране, но не гарантирует высокий доход выгодоприобретателям. Подробнее про процент, предусмотренный по накопительной части пенсии в Сбербанке, написано здесь.
На заметку. Для сравнения – негосударственные пенсионные фонды «Магнит», «Кит Финанс» и «Промагрофонд» в 2016 году предлагали вкладчикам инвестировать их вложения под 10,3-12,9%.
Недостаток, который не раз упоминали сами вкладчики – недостаточная осведомленность по условиям НПФ при подключении к договору. Несмотря на открытость ресурсов, иногда сами клиенты не понимали, каким образом инвестируются их накопления и как они могут получить их после наступления пенсионного возраста. О том, как проверить информацию о накопительной части пенсии в Сбербанке, мы рассказывали тут, а из этой статьи вы узнаете о том, как получить такие накопления.
Причиной стала невнимательность при заключении договора и спешка вкладчиков при подписании документов. Это связано с постоянным, большим клиентопотоком в филиалах «Сбербанка», который исключает возможность 100%-го изучения продукта до подписания документов.
Стоит ли вообще переоформлять накопления и выгодно ли это?
Рассматривая преимущества и недостатки фонда, многие клиенты вообще сомневаются, стоит ли доверять свои пенсионные накопления частной компании. Недоверие связано с отсутствием информации об успешных выплатах – на сайтах негосударственных фондов не так много данных, каким образом вкладчики могут забрать накопленные средства. В основном, представлена информация о результатах фонда, преимуществах бренда и способах оформления услуги.
Те, кто отказался переводить средства в НПФ, считаются «молчунами» – их накопительная часть в размере 6% от взносов, уплачиваемых работодателем, автоматически поступает на страховые отчисления пенсионерам в РФ.
Обратите внимание! «Сбербанк» гарантирует выплаты только тем вкладчикам, которые успели заключить договор ОПС до выхода на пенсию.
Остальным клиентам стоит позаботиться о размере пенсионных накоплений с помощью альтернативных программ, например, ИПП. Но в этом случае они сами обязаны уплачивать взносы.
Надежность фонда «Сбербанка» подтверждена независимыми рейтинговыми агентствами, которые присвоили фонду наивысшую оценку «А++». Это означает, что при достижении пенсионного возраста вкладчики 100% получат свои накопления, даже в случае ликвидации фонда. Если никаких негативных тенденций у НПФ не будет, то накопления, уплачиваемые работодателем, будут проинвестированы с учетом доходности фонда.
Отказываясь переводить свои накопления в какой-либо НПФ или не определившись с выбором компании, клиенты добровольно «передают» 6% накоплений на социальные нужды государства. В таком случае после выхода на пенсию они смогут рассчитывать только на выплату, назначенную государством за трудовой стаж и «белую» зарплату. Перевод в НПФ открывает возможности для дополнительной финансовой помощи будущим пенсионерам.
Отличия от других фондов
Выбирая, в какую компанию перевести свои 6% накоплений, вкладчики предпочитают ориентироваться на несколько факторов:
- Отзывы действующих и покинувших фонд вкладчиков. Мнение частных лиц – «маркер», показывающий реальную привлекательность деятельности компании.
- Проценты. Чем выше доход, тем выгоднее размещение пенсионных накоплений.
- Надежность. Участие в рейтингах и высокие позиции в списках ТОП-фондов исключают возможность потерять накопления.
- Комфорт. Широкая филиальная сеть, быстрота заключения, удобный сайт и «прозрачные» условия по договору – лучшее, что может обеспечить компания для новых и действующих вкладчиков.
Важно! НПФ «Сбербанка» – один из лидеров рынка ОПС и НПО в России.
Данные о деятельности фонда (представлены в сравнении с другими ведущими компаниями России) подтверждают надежность выбора 7,8 млн. вкладчиков.
Таблица – характеристика ведущих НПФ России (по результатам 3 квартала 2017 года).
| Название фонда | Число участ-ников (млн) | Доход-ность % | Участие в про-грамме страхо-вания вкладов | Рейтинг агентства «Эксперт РА» | Преимущества |
| НПФ «Сбербанка» | 7,8 | 9,4 | Да | А++ | Надежность, лидер рынка, широкая филиальная сеть, удобный сайт, быстрота оформления. |
| НПФ «ГАЗФОНД Пенсионные Накопления» | 6,2 | 11,03 | Да | А++ | Лидер объема капитала и резервов в РФ, стабильный фонд, удобный сайт. Объединил 3 фонда: «Кит Финанс», «Промагрофонд» и «Наследие» |
| НПФ «ВТБ Пенсионный Фонд» | 1,5 | 10,2 | Да | А++ | Дочерняя организация одного из крупнейших банков, высокий уровень доходности, надежность |
| НПФ «Магнит» | 0,2 | 11,7 | Да | Не участвует | Высокий доход, специальные условия для сотрудников компании «Магнит», постоянная прибыль, удобный сайт |
| НПФ «Лукойл-Гарант» | 3,7 | 7,5 | Да | А++ | Надежный фонд, большой объем накоплений, удобный сайт |
Результаты таблицы показали, что «Сбербанк» уступает некоторым фондам по доходности, но выигрывает в комфорте предоставляемых услуг. Наличие широкой филиальной сети позволяет клиентам не беспокоиться о том, как они могут узнать о новых предложениях в сфере негосударственного пенсионного обеспечения и забрать свои средства при выходе на пенсию.
Способствующие факторы
Если сравнивать плюсы и минусы НПФ «Сбербанка», а так же учитывать сравнение с другими пенсионными компаниями, то лидер оправдывает свою позицию. Основные причины выбора этой компании:
- Быстрый перевод без посещения Пенсионного фонда РФ.
- Стабильный доход, всегда покрывающий уровень инфляции.
- Надежность, подтвержденная ведущими рейтинговыми агентствами и системой страхования вкладов.
- Удобный сайт, оперативная поддержка и бесплатные сервисы.
Дополнительный фактор – наличие тысяч отделений крупнейшего банка, в каждом из которых клиент может оформить договор обязательного пенсионного страхования или выбрать другие пенсионные продукты.
НПФ «Сбербанка» – выбор 7,8 млн. россиян. Это современный, динамичный и одновременно надежный инвестор пенсионных накоплений. Деятельность фонда регламентирована наличием бессрочной лицензии Центробанка. Объем накоплений позволяет вкладчикам не беспокоиться о своевременности и полноте уплаченных накоплений.
Полезное видео
Смотрите видео о плюсах и минусах оформления накопительной части пенсии в “Сбербанке”:
Источник: urexpert.online
Передача и размещение пенсионных накоплений Пенсионным фондом России
Можно ли доверять свою пенсию Пенсионному фонду России? Ответ получите, прочитав эту статью. Дело в том, что действующим законодательством установлены чёткие ограничения: передать пенсионные накопления кому угодно ПФР не может, но и сам их инвестированием непосредственно не занимается.
Главная особенность
Куда происходит передача пенсионных накоплений от ПФР – вопрос крайне важный, поскольку всегда находятся те, кто сменил организацию по управлению своими пенсионными накоплениями.
Отличительная характеристика размещения пенсионных накоплений Пенсионным фондом такова: если человек никогда не переводил пенсионные накопления из ПФР и не выбирал УК, они по умолчанию находятся во Внешэкономбанке. Это государственная управляющая компания, самая крупная:
- по числу застрахованных лиц – 42 млн человек;
- объему средств пенсионных накоплений – 1848 млрд рублей.
Кроме того, инвестированием пенсионных накоплений тех, кто выбрал ПФР своим страховщиком, занимаются 32 частные управляющие компании (по договору с ПФР), предлагающие порядка 38 инвестиционных портфелей.
В остальных случаях механизм следующий: все страховые взносы на накопительную пенсию поступают в ПФР, который затем согласно выбору человека производит размещение средств пенсионных накоплений в управляющие компании (УК) или негосударственные пенсионные фонды (НПФ).
Передача в УК и НПФ
Как было сказано, «свои» управляющие компании работают с ПФР по договору, а негосударственные пенсионные фонды занимаются обязательным пенсионным страхованием в части формирования пенсионных накоплений.
Важно, что ПФР не только распределяет новые средства, поступающие в накопительную систему, но и перераспределяет уже находящиеся в ней пенсионные накопления. Последнее тоже происходит в соответствии с выбором человека.
По выбору человека передача пенсионных накоплений в НПФ или УК происходит на основании заявления. В 2017 году ПФР принял к рассмотрению около 6,3 млн заявлений.
Можно выделить 2 основные причины отказов по заявлениям согласно практике:
- дублирование заявлений (т. е. подача нескольких, в то время как по закону к рассмотрению могут принять только одно на более позднюю дату);
- отсутствие договора между застрахованным и НПФ (это обязательное условие в случае перевода пенсионных накоплений);
- ошибки (неверный тип заявления; перевод накоплений в фонд, в котором они и так находятся; нарушение порядка подачи заявления).
Временное размещение накоплений
Все поступающие на накопительную пенсию взносы ПФР передает, как было сказано, в управляющие компании и негосударственные пенсионные фонды для дальнейшего инвестирования. Но в силу законодательно установленного правила эта передача происходит не сразу, а с определенным промежутком. По этой причине Пенсионный фонд временно инвестирует поступающие средства пенсионных накоплений – в основном, через размещение на депозитах российских банков.
Какие решения принимают граждане
О том, где разместить пенсионные накопления, лучше всего говорит свежая статистика за 2017 год из официального отчёта ПФР за 2017 год:
- 58,2% всех участников переходной кампании перевели свои пенсионные накопления из ПФР в НПФ;
- 1,6% – заявили об обратном переходе;
- 40,1% – сменили один НПФ на другой;
- 0,1% – выбрали новую УК или инвестиционный портфель из пула ПФР, в которых размещены их пенсионные накопления, сохранив Фонд в качестве своего страховщика.
Абсолютное большинство – 99,8% – перевели свои пенсионные накопления досрочно, то есть до истечения 5-летнего периода нахождения средств в одном фонде. Согласно установленным правилам их передают новому пенсионному фонду без учета инвестиционного дохода, заработанного предыдущим фондом с года предшествующей фиксации.
Интересно, что в 2017 году ни один НПФ не лишился лицензии.
Как ПФР гарантирует накопления
Участие ПФР в системе гарантирования пенсионных накоплений сводится к тому же функционалу, что у других фондов, работающих с накоплениями. У каждого фонда есть собственные резервы на эти цели.
А при недостаточности собственных средств фонда, гарантирование обеспечивает Агентство по страхованию вкладов (АСВ) за счет средств, ежегодно отчисляемых всеми фондами.
Источник: buhguru.com
Куда лучше направить накопительную часть пенсии — в НПФ или в ПФР
На фоне регулярных и постоянных изменений пенсионного законодательства, а также, в целом, довольно низкого уровня жизни нынешних пенсионеров многие работающие гражданине, в том числе и из числа молодежи, задумываются о том, как увеличить свою пенсию в будущем.
Для этого существует ряд механизмов, обеспечивающих формирование пенсионных накоплений. Кроме прочего, в их числе следует отметить так называемую накопительную часть пенсии. Она формируется по особым правилам, об особенностях которых и пойдет речь в статье далее.
Принцип формирования пенсии
В 2002 году в Российской Федерации была проведена масштабная реформа, которая определила переход системы пенсионного обеспечения на страховые принципы. В соответствии с законодательством каждый гражданин обязан быть зарегистрирован в системе обязательного пенсионного страхования.
При осуществлении трудовой деятельности за него в Пенсионный фонд России на цели, предусмотренные ОПС, вносятся денежные средства в размере, составляющем 22% от его заработной платы. Это так называемые страховые взносы. Обязанность по их отчислению в ПФР лежит на работодателе.
Важно! Если гражданин ведет предпринимательскую деятельность или осуществляет услуги по гражданско-правовым договорам в качестве физического лица, то обязанность по уплате страховых взносов лежит на нем лично. Их сумма рассчитывается по особым правилам.
Денежные средства, перечисленные в качестве взносов, конвертируются в пенсионные баллы, которые составляют индивидуальный пенсионный коэффициент (ИПК). Именно данный параметр и характеризует объем пенсионных прав гражданина.
Однако, кроме пенсии страховой, существует еще и накопительная. Она формируется за счет все тех же взносов. При этом на накопительную часть пенсии направляются денежные средства в размере 6%, в то время как на страховую уже 16%. В целом, граждане, за небольшим исключением, сами выбирают то, формировать им накопительную часть пенсионных выплат или нет.
С 2014 года Правительство РФ ввело мораторий на отчисления в счет накопительной части. Иными словами, все взносы направляются только на формирование страховой пенсии. На сегодняшний день известно, что мораторий продлится до 2021 года включительно.
В целях, предусмотренных системой ОПС, граждане вправе самостоятельно определять, где они будут формировать свою накопительную пенсию – в государственном пенсионном фонде (ПФР) или в негосударственном (НПФ).
Что лучше НПФ или ПФР
В связи с тем, что гражданам предоставлено право выбора относительно того, где размещать средства для накопительной пенсии, у многих из них возникают вопросы относительно того, что выбрать – ПФР или НПФ. В данном случае у размещения в той или иной организации имеются свои плюсы и минусы, которые следует разобрать более подробно.
Минусы и плюсы НПФ
Негосударственный пенсионный фонд представляет собой частную структуру, которая, получив соответствующую лицензию, имеет возможность заключать с гражданами договоры ОПС.
Плюсы формирования накопительной пенсии в НПФ:
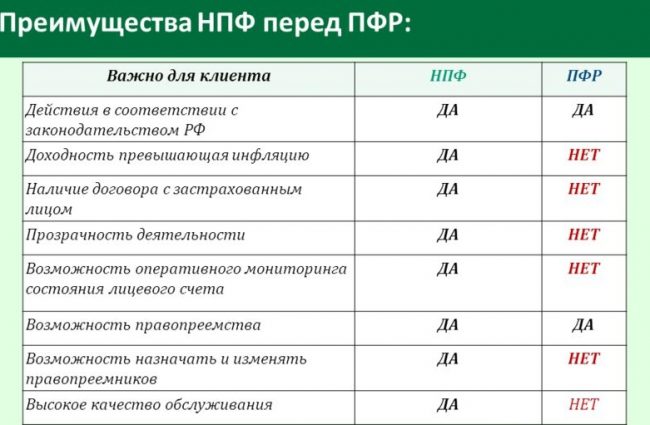
- Увеличение размера пенсии за счет получения инвестиционного дохода. Денежные средства, которые в качестве страховых взносов направляются в НПФ, не только аккумулируются на соответствующих счетах, но и инвестируются в целях получения дохода для будущих пенсионеров. К объектам инвестиций следует отнести: ценные бумаги, драгоценные металлы, облигации, акции и так далее.
- Защищенность денежных средств. В соответствии с действующим законодательством денежные средства граждан, размещенные в НПФ в рамках договоров ОПС, застрахованы от всех возможных рисков, в том числе и от банкротства. Это не касается инвестиционного дохода, полученного от инвестирования.
- Конкуренция. На сегодняшний день на рынке представлено несколько десятков негосударственных пенсионных фондов. Большая часть из них аффилирована с крупными финансовыми структурами, такими как «Сбербанк» или «Газпром». Несмотря на это, отсутствие монополии благоприятно сказывается на функционировании негосударственных фондов с точки зрения выгод для их клиентов.
- Возможность банкротства или отзыва лицензии у НПФ. В случае, если НПФ потеряет лицензию или будет объявлен банкротом, гражданин рискует потерять накопленный инвестиционный доход.
- Отсутствие гарантий доходности. НПФ не несет гарантий того, что его инвестиционная политика принесет доход клиентам. В некоторых случаях он может не покрывать даже инфляцию.
Минусы и плюсы ПФР
Гражданин вправе не заключать договор с НПФ, а формировать накопительную пенсию в ПФР.
Это имеет следующие плюсы:
- Надежность. Государственный ПФ лишен традиционных рисков, присущих НПФ.
- Периодическая индексация. Вне зависимости от конъюнктурных показателей, ПФР ежегодно индексирует накопления граждан, чтобы нивелировать действие инфляции.
Минусы:
Основным минусом является то, что инвестиционная политика ПФР не предполагает получение высокого уровня доходности.
Как сделать правильный выбор
Выбирая то, какой организации доверить формирование своего будущего пенсионного обеспечения, гражданин должен учитывать:
- рейтинг фонда, который присваивается экспертными агентствами;
- финансовые показатели НПФ;
- число лиц, заключивших договора с организацией;
- удобство и прозрачность в обслуживании;
- количество лет на рынке;
- отзывы экспертов и реальных клиентов.
Каждый гражданин желает иметь достойное пенсионное обеспечение в старости. Система накопительных пенсий отчасти способна воплотить данное стремление в жизнь. При этом гражданин вправе сам выбрать, какой организации он доверяет формирование своей будущей пенсии – государственному ПФР или частному фонду.
Полезное видео
Может быть стоит обратить внимание на инвестиции, а не надеяться на формирование государственной пенсии или накоплениями в НПФ? Подробнее в видео:
Может быть полезно:
- Что нужно делать, чтобы поменять пенсионный фонд
- Как выбрать негосударственный пенсионный фонд, на какие критерии обратить внимание
- НПФ Лукойл Гарант
- Подробно о НПФ Транснефть: доходность, программы, официальный сайт
- Новое название НПФ Нефтегарант, официальный сайт и личный кабинет
- НПФ Атомфонд — официальный сайт и личный кабинет
Источник: pravokabinet.com