

Наверняка вы не раз слышали об этом термине, а возможно даже пытались создать или уже создали свою личную подушку безопасности (или, как еще говорят — чрезвычайный фонд). А если до сих пор вы не озадачивались этим вопросом, то настоятельно рекомендую задуматься над ним.

- Введение
- Почему так важно иметь финансовую подушку безопасности
- Как и сколько нужно откладывать чтобы создать финансовую подушку безопасности
- Как и где хранить сбережения
- Финансовая подушка безопасности для трейдера
- Резюме
Введение
По статистике более 70% россиян вообще не имеют никаких накоплений, и это в лучшем случае, ведь многие имеют ещё и задолженности по кредитам. Одной из главных причин приведшей к такой ситуации является полное отсутствие финансовой грамотности (по крайней мере у той немалой части населения нашей страны, которая получала образование ещё в СССР).
Как создать финансовую подушку безопасности? Финансовая грамотность для начинающих
Обычно, если семья живёт в относительном достатке, то, как правило, никто и не задумывается о необходимости сбережений и накоплений. Не думают о том, что делать если основной источник дохода, такой как например работа, будет потерян. Если же напротив, семья еле сводит концы с концами, то ни о каких сбережениях не может быть и речи в принципе. В этом случае, как говориться, покушать бы, да за квартиру заплатить, что уж там откладывать.
Правила жизни диктуются правилами общества потребления. Навязчивая реклама в средствах масс-медиа и стиль жизни, так называемых, успешных людей, который они прилежно демонстрируют в социальных сетях и тех же СМИ, призывают тратить, тратить и тратить. А если денег не хватает, то взять кредит и опять тратить…
Почему так важно иметь финансовую подушку безопасности
В наши изменчивые, бурные времена никто не застрахован от потери работы, которая для большинства является основным, или вообще единственным, источником дохода. Работа, пока она есть, приносит ежемесячную зарплату, а вместе с ней — стабильность и уверенность в завтрашнем дне. Но исчезнет работа, исчезнет и зарплата, а если при этом у вас за душой нет ни гроша, то исчезнет и стабильность, а тем более уверенность.
Отсутствие финансовой подушки безопасности в виде накоплений, позволяющих вам безбедно жить как минимум в течении полугода, может привести к целому ряду проблем. Не имея за спиной определённых накоплений, человек вынужден держаться за посредственную работу, не приносящую ему ни удовольствия, ни хорошей зарплаты. Он не может позволить себе просто всё бросить и заняться поисками хорошей работы, ведь надо ещё, при этом, на что-то жить. А при неожиданном увольнении с работы, человек вынужден в кратчайшие сроки подыскивать себе новую работу, которая в большинстве случаев окажется ещё менее интересной и менее прибыльной. Вот таким образом люди сами себя и загоняют в долговые ямы без всяких проблесков финансовой свободы и независимости.
В чем хранить подушку безопасности сегодня?
Финансовая подушка даёт человеку уверенность в будущем. Он всегда знает, что в случае каких-либо форс мажорных обстоятельств у него будет достаточно времени, чтобы принять верное решение и с достоинством выйти из кризиса. Так в случае неожиданного увольнения с работы можно будет не спешить, хватаясь за первую подвернувшуюся вакансию, а взять таймаут для того чтобы, во-первых, набраться сил, а во-вторых не спеша перебрать ряд предложений и выбрать наилучшее из них. Причём нередко оказывается так, что новая работа, найденная при таком взвешенном и неспешном подходе оказывается на порядок лучше предыдущей.
Как и сколько нужно откладывать чтобы создать финансовую подушку безопасности
Давайте для начала определимся с размером этой подушки. У каждого человека разные потребности и для их удовлетворения, соответственно, требуются разные финансовые затраты. Поэтому для каждого размер подушки безопасности рассчитывается индивидуально исходя из той суммы, которая тратится в месяц для обеспечения комфортных условий жизни. Очевидно, что кому-то 50000 рублей в месяц на человека покажутся верхом благополучия, а для кого-то и полмиллиона в месяц будет мало (ведь надо на что-то содержать яхту, личный самолёт и прислугу).
Не будем далеко отходить от наших российских реалий и для примера оттолкнёмся от суммы в 30000 рублей, на которые, в принципе, можно прожить в любом российском городе (за пределами МКАД естественно) в течении одного месяца, не сильно себя при этом ограничивая. Нам необходимо рассчитать сумму, необходимую для того, чтобы на неё можно было бы прожить минимум полгода не меняя своего привычного жизненного уклада (не выходя за рамки комфортного существования). Исходя из ежемесячной потребности в 30000 рублей, минимальный размер финансовой подушки безопасности должен составлять 30000*6=180000 рублей. А если создавать подушку, имеющую ещё больший запас прочности, скажем на два года, то потребуется уже 30000*24=720000 рублей.
Начинать нужно с малого (ведь любой, даже самый дальний путь, начинается с первого шага). Вашей первоначальной целью должно стать создание минимальной подушки безопасности. Для рассмотренного выше примера это сумма в 180000 рублей. Многие рекомендуют откладывать для этой цели 5-10% от своего ежемесячного дохода. Но что такое 10% от зарплаты в 30000 рублей, всего лишь 3000.
Откладывая по 3000 рублей в месяц, вы подойдёте к минимальному размеру подушки безопасности лишь через 5 лет! Поэтому на первом этапе формирования накоплений, я бы посоветовал, что называется немного подтянуть ремень, то есть ограничить себя в некоторых вещах не влияющих напрямую на качество вашей жизни. Например, можно урезать количество развлечений и перейти с Hennessy на Арарат, но ни в коем случае не ограничивать себя в полноценной пище (хотя и здесь красную икру лучше заменить на заморскую – кабачковую). Таким образом если откладывать, например, по 15000 рублей в месяц, то требуемая сумма накопится уже через год. Кстати жить на 15000 рублей в России вполне возможно, более того, большая часть населения нашей многострадальной Родины именно так и живёт.
После того, как минимальная подушка финансовой безопасности будет создана, то есть вы накопите сумму необходимую для комфортного существования в течении полугода, можно наконец ослабить ремень. Но это не значит перестать откладывать деньги совсем, это значит начать откладывать их в размере всего 10% от ежемесячного дохода. Теперь вашей целью будет доведение размера подушки до её оптимального размера (это средства необходимые для обеспечения безбедного существования в течении полутора-двух лет).
И только после того, как вы создадите этот прочный фундамент, можно быть полностью уверенным в завтрашнем дне и не бояться ни кризисов, ни потрясений.
Как и где хранить сбережения
Оптимальным способом сохранения ваших денег будет банковский депозит. Этот способ наименее рискован, так как все вклады частных лиц в коммерческие банки застрахованы государством. При этом храня деньги на банковском депозите вы, если не заработаете на процентах, то по крайней мере защитите их от инфляции.
Хранить все средства фонда дома не стоит, разве только часть наличных денег. Разделите свой фонд на несколько основных частей:
- Наличные деньги
- Банковский депозит
- Ликвидные низкорискованные (низковолатильные) инвестиции
По сути своей финансовая подушка безопасности должна быть неприкосновенным запасом денег, и у вас не должно возникать искушения взять оттуда хотя бы копейку. Когда деньги лежат под рукой поддаться такому искушению куда легче, чем, когда деньги находятся в банке.
Банковский депозит для хранения вашей финансовой подушки должен удовлетворять следующим основным критериям:
- Возможность ежемесячного пополнения.
- Возможность снятия денег в любой момент времени (желательно, чтобы для снятия денег вам требовалось бы написать заявление в офисе банка, это чтобы защитить их, в первую очередь, от вас самих).
- Без прикреплённой к счёту карты и электронного банка (дабы исключить простоту снятия и перевода денег со счёта).
К ликвидным низковолатильным инвестициям я отношу государственные долговые ценные бумаги, акции надежных биржевых фондов и т.п.
Теперь о том в какой валюте лучше хранить свои сбережения. Банальным ответом будет – в надёжной. Но вот какую валюту сейчас можно считать достаточно надежной? Наилучшим подходом в данном случае будет всё та же старая добрая диверсификация. Разделите всю сумму на несколько частей и вложите их в основные мировые валюты.
Например, по одной трети в рубли, доллары и евро.
Финансовая подушка безопасности для трейдера
Разумеется, я не мог обойти стороной ту сторону вопроса, которая напрямую касается тематики этого сайта. Ведь для частного трейдера наличие такого рода подушки безопасности является едва ли не решающим моментом, от которого, в конечном итоге, будет зависеть успешность его карьеры.
Доход трейдера величина крайне непостоянная. В один месяц трейдинг может принести прибыль, а в другой – убыток. Кроме этого каждый профессиональный трейдер знает о том, что возможна целая полоса неудачных, убыточных месяцев, которую нужно уметь пережить, чтобы в итоге выйти на прибыль. Так вот для того, чтобы пережить эти полосы неудач, трейдеру и нужна надёжная подушка финансовой безопасности.
Расчёт этой подушки ничем не отличается от приведённого выше. Также берётся сумма необходимая для комфортного проживания в течении месяца и исходя из неё рассчитывается размер подушки сначала на полгода, а затем на год.
Здесь есть один важный нюанс – не следует путать подушку безопасности с торговым капиталом трейдера. Многие, особенно начинающие трейдеры, считают, что в случае чего можно выдернуть часть денег с торгового счёта или вообще не разделяют личные финансы и торговый депозит. А между тем это очень важный момент в дисциплине трейдера. Такого рода смешивание личных финансов и финансов предназначенных исключительно для трейдинга может привести к истощению последних, лишив, таким образом, трейдера его единственного рабочего инструмента — денег. Личные финансы трейдера должны пополняться исключительно из получаемой прибыли, но не в коем случае не за счёт торгового депозита.
Трейдер должен, во-первых, чётко разграничить деньги на его торговом депозите и деньги, используемые на повседневные расходы, а во-вторых создать для себя надёжный задел обеспечивающий ему финансовую безопасность в убыточные месяцы.
Резюме
Резюмируя вышесказанное давайте еще раз остановимся на основных нюансах создания подушки безопасности или чрезвычайного фонда (как кому больше нравится):
- Чрезвычайный фонд должен храниться отдельно от средств, используемых для покрытия ежедневных расходов, и не должен являться частью долгосрочных сбережений;
- Фонд должен быть ликвидным, чтобы к нему можно было быстро получить доступ в любое время;
- Чрезвычайные средства должны храниться в ликвидных, низковолатильных инструментах. При этом ваш чрезвычайный фонд должен обеспечивать достаточную доходность, гарантирующую не только защиту от инфляции, но и по возможности — дальнейший рост накоплений за счет процентов и (или) дивидентов;
- Если у вас нерегулярный доход, вам может понадобиться больший чрезвычайный фонд. Более значительная сумма может потребоваться, если есть больные или престарелые члены семьи, которым может понадобиться медицинская помощь;
- Как только вы определитесь с размером своего чрезвычайного фонда, откладывайте небольшую сумму каждый месяц, пока не достигнете своей целевой суммы. Например, вы можете инвестировать 5000 или 10 000 рублей каждый месяц на отдельный счет в сберегательном банке;
- Разделите свои чрезвычайные средства между наличными, отдельным сберегательным банковским счетом и ликвидными инвестициями (ПИФы, биржевые фонды и т.п.). Вы можете хранить определенную сумму денег дома, но это сопряжено с риском кражи, и вы не заработаете на этом никаких процентов.
Источник: www.azbukatreydera.ru
Финансовая подушка безопасности. Что это, как её создать и сохранить?

Последнее обновление:11 февраля 2020
Во времена Советского Союза была завидная стабильность во всем. У «среднестатистического» работника завода или института не было необходимости думать о завтрашнем дне, искать подработку и следить за курсом рубля. Накопления на сберкнижках формировались как-то «сами собой»: люди откладывали на значительные приобретения в будущем, а кредиты были не популярны. В стране наблюдался, скорее, дефицит товаров, чем денег.
С наступлением рыночного капитализма всё кардинально изменилось. Наступило время тотального потребления, а с ним и повальная закредитованность населения. Товаров и услуг стало много, а денег на них не стало хватать. Люди в большинстве своём стали жить от зарплаты до зарплаты, большую её часть тратя на погашение набранных кредитов.
Уверенности в завтрашнем дне не стало, а многие даже не задумываются о нестабильности своего положения. Любая ситуация, связанная с потерей дохода, может надолго выбить из колеи и привести к серьёзным последствиям: долгам и невозможности жить так, как привыкли (плохо будет не только с деньгами, но и со здоровьем из-за постоянных стрессов и, как это не банально, недоеданий).
Но, оказывается, из подобной ситуации есть выход. Серьёзных последствий можно избежать, если у вас есть финансовая подушка безопасности (ФПБ) – некоторая сумма, отложенная вами на «черный день». Что это за подушка такая, зачем она нужна каждому из нас, и как её создать?

Что такое финансовая подушка безопасности?
Финансовая подушка безопасности – это определённый запас денег (резервный фонд), накопленный человеком на случай возникновения внештатной ситуации, такой как внезапная потеря дохода или незапланированные расходы.
Термин возник по аналогии с автомобильной подушкой безопасности, когда в результате серьёзной аварии срабатывает система безопасности транспортного средства: эластичная оболочка подушки быстро наполняется воздухом или другим газом и смягчает удар головы человека об руль (или об другие элементы автомобиля). Подобно ей некоторая сумма, отложенная «про запас», способна выручить нас в трудную минуту.
Основное правило ФПБ – тратить накопления только в тот момент, когда ситуация действительно безвыходная, и угрожает вашему нормальному существованию. Это может быть потеря работы из-за сокращения или травмы, дорогостоящее лечение, природная или техногенная катастрофа, пожар, потоп, кража и, наконец, финансовый кризис. Любая из этих ситуаций потребует срочных вложений. Обратите внимание, что к чрезвычайным ситуациям не относится срочное и крайне необходимое приобретение новых туфелек или мобильного телефона последней модели.
Подушка безопасности – это неприкосновенный запас, который поможет справиться с внезапными финансовыми проблемами и обеспечить человеку чувство уверенности в завтрашнем дне. Из этого утверждения мы и будем исходить в дальнейшем.
Куда, как и сколько откладывать для организации резервного фонда?
К формированию своего «резервного запаса» нужно подходить максимально ответственно. Ведь от этого будет зависеть, насколько уверенно вы будете держаться на плаву в форс-мажорных обстоятельствах. Рассмотрим основные нюансы создания ФПБ.
Размер ФПБ
«Какой размер должен быть у финансовой подушки безопасности?» – этот вопрос задаёт себе каждый, кто решил последовать советам знающих людей и создать резервный фонд для себя и своей семьи (читай, встать на путь финансовой грамотности). Ответ на него напрямую зависит от расходов семьи.
Оптимальным вариантом считается создание подушки безопасности в шестикратном размере ваших ежемесячных затрат. Полгода – это именно тот срок, в течение которого можно решить практически любую проблему и уладить все неприятные моменты. Но даже если ваш резерв будет составлять трех или четырёхкратный размер ежемесячных затрат, то это в любом случае лучше, чем ничего.
Подсчитайте, какую сумму составляют ваши ежемесячные расходы. Абсолютно все. Теперь умножайте ее на 6. Вот именно столько и должно быть в вашей ФПБ.
Не секрет, что наши некоторые траты не всегда жизненно необходимы. Ужин в ресторане раз в месяц – не транжирство, он просто нужен нам для комфортного существования, своеобразного отдыха от суеты и повседневности. Но именно он не относится к расходам первой необходимости. Поэтому при расчете размера подушки безопасности советуем рассчитать 2 показателя:
- ФПБ исходя из неотложных нужд. Сюда включаем коммунальные платежи, оплату сотовой связи и детских учреждений, кредиты, интернет, спутниковое телевидение, необходимый минимум на одежду и питание, затраты на проезд и обслуживание транспорта, налоги и т.п.
- ФПБ для комфортного существования. Здесь к затратам из первого пункта можно прибавить те средства, которые вы тратите на свои увлечения и проведение досуга. Это может быть посещение платных кружков или спортивных секций, посиделки с друзьями на даче, походы в парки развлечений, кинотеатры, аквапарки и т.п. Но никак не ежегодная поездка к морю. Это уже скорее роскошь, чем средство комфорта, хотя кому как.
Конечно, второй показатель будет гораздо выше первого. Но мы советуем при формировании неприкосновенного запаса ориентироваться именно на него. Ведь чем больше вы отложите в «НЗ», тем больше воздуха окажется в вашем спасательном жилете.
Если же ваш доход состоит из одной зарплаты, и вы не хотите заморачиваться с подсчётом, то просто умножайте её на 6 (или приемлемую для вас цифру) и ориентируйтесь на такой размер подушки.
Какую выбрать валюту для подушки?
Итак, мы решили формировать резерв, и даже подсчитали минимально необходимую сумму, которую будем собирать в ближайшее время. Но вот в какой валюте хранить свои сбережения – тоже немаловажный вопрос.
Здесь мнения экспертов разделяются. С одной стороны, яйца не мешало бы «разложить по разным корзинам». В случае скачка курсов валют вы проиграете в одной валюте, но выиграете в другой. К тому же события последних лет показывают, что доллар и евро держатся приблизительно на одной и той же отметке. Есть небольшие колебания, но их нельзя назвать критическими.
С другой – валюта резерва должна быть ликвидной, потому как проблемы никогда не предупреждают о своем приходе и всегда появляются неожиданно. А это значит, что денежные средства в рублях вы должны суметь получить быстро и без лишних проблем. Иначе смысла создания такой подушки просто нет. К тому же события последнего времени показали, что курс рубля находится не на столь высоких позициях, как нам бы того хотелось. А это значит, что большего падения государство, скорее всего, не допустит, и денежная единица России останется как минимум стабильной.
Таким образом, основную сумму своего финансового запасника лучше хранить в национальной валюте – в рублях. Но при этом можно небольшую часть сбережений перевести в доллары или евро. На всякий случай.
Где хранить деньги?
И последний вопрос из трилогии наиболее важных – где хранить деньги?
Сразу скажем, что здесь стоит забыть про антиквариат, недвижимость, золото и ценные бумаги. Во-первых, у них тоже есть свой курс, который может, как вырасти, так и упасть. Зачем вам терять пусть даже малую часть того, что с трудом накоплено? Во-вторых, мы уже упоминали о ликвидности, то есть о способности товара быть быстро проданным по цене близкой к рыночной.
Любое событие рода «из ряда вон» требует немедленного реагирования, деньги в случае необходимости должны быть получены быстро. Подумайте, сколько времени уйдет на реализацию того же золота или антиквариата? А еще краше – квартиры? Вы можете столько ждать? И что это за форс-мажор такой, который позволит тянуть время?
Помните! Наша цель сейчас – не инвестирование, а сохранение накопленного резерва и возможность быстрого доступа к нему!
В то же время копилка не должна быть легкодоступной. Иначе часто будут возникать соблазны занять «чуть-чуть» у самого себя. А еще она должна приносить минимальную прибыль, которая будет способна покрыть темпы инфляции. Поэтому хранить все деньги дома – не выход. Помимо соблазна «запустить руку» в эти сбережения, который будет в разы выше, нельзя исключать риск кражи, пожара и им подобных событий.
Получается, что наилучший вариант для формирования финансовой подушки – банковский счет. Но и здесь нужно соблюсти некоторые правила:
1. Ответственно подойти к выбору банка. Это обязательно должно быть учреждение с долей государственного капитала (Сбербанк, Россельхозбанк, ВТБ и др.). Пусть у них проценты по вкладам поскромнее, чем в частных банках, зато вряд ли отзовут лицензию.
2. Правильно выбрать тип вклада. Вклад обязательно должен быть пополняемым, ведь вы собираетесь какое-то время накапливать средства. Не гонитесь за высокой процентной ставкой – по таким депозитам всегда есть ряд ограничений, а вам они сейчас совершенно не нужны. Достаточно будет покрыть уровень инфляции, не более.
И еще – при досрочном закрытии вклада вы не должны терять проценты. На это тоже обратите внимание (вот и опять сберкнижка пригодилась!).
3. Подключить мобильный банк или установить мобильное приложение (на крайний случай должна быть возможность подключиться к интернет-банку из обычного браузера на вашем компьютере или смартфоне). Вы же помните о том, что средства могут понадобиться срочно. Даже ночью. Тогда вы в любое время суток сможете перевести деньги со вклада на карту и обналичить их в ближайшем банкомате.
Обязательно часть своей финансовой подушки безопасности надо держать дома. В каком-нибудь действительно надежном месте, если угодно – тайнике. Но это должна быть именно незначительная сумма, которая, в случае ее утраты, не нанесет серьезного урона всей затее. В интернете такую часть накоплений, хранящихся дома, иногда называют стабилизационным фондом семьи (СФС).
Сумма СФС должна составлять от 50% до 100% ежемесячного расхода. Её можно потратить на мелкие непредвиденные расходы (на карте нет денег, или надо срочно сходить в магазин, а банкоматов поблизости нет), а потом быстренько пополнить.
Правила формирования и сохранения финансовой подушки безопасности
Итак, основные задачи и принципы формирования резервного запаса мы усвоили. Осталось решить, где взять деньги на всю эту идею. Ведь их и так не хватает до следующей зарплаты!
Для формирования резерва воспользуйтесь следующими советами:
1. Старайтесь ежемесячно, в день получения дохода, сразу же откладывать 10% в копилку. 10% – величина условная, которую приводят в пример в различной финансовой литературе. Вы можете сами определить, будет ли это 5% или 20%, а может, и 15%. Всё на ваше усмотрение. Но при этом не забывайте об общей сумме, которую нужно отложить, и о сроке, который для этого необходим.
Так, откладывая 10% для накопления суммы ежемесячных расходов (которая в большинстве случаев равна величине дохода), понадобится 10 месяцев. А для необходимого полугодового запаса – целых 5 лет! Поэтому определите отчисляемый процент самостоятельно, а свои траты планируйте за вычетом этой суммы.
2. Можно использовать автоматические сервисы накопления, вроде Копилки в Сбербанке, когда вы сами настраиваете процент отчислений на ваш накопительный счёт с суммы покупки или с зарплаты.
3. Регулярно устраивайте себе акцию «выходные без денег». Попробуйте хотя бы иногда обойтись в выходной день без затрат на развлечения. Поверьте, к концу года сумма получится ощутимая.
4. Попробуйте избавиться от вредных привычек, а освободившиеся деньги откладывать на формирование ФПБ. Да, будет трудно. Но так вы и деньги сэкономите, и здоровье.
5. Округляйте сумму расходов. Потратив в магазине, к примеру, 545 рублей, округлите сумму до 600 рублей, а разницу отложите в копилку. Еще один вариант – завести баночку для мелочи и каждый вечер выкладывать из кошелька монеты определенного номинала. Например, по 5 или 10 рублей.
6. Пользуйтесь всеми возможными программами лояльности: скидками, кэшбэком и бонусами, а сэкономленные деньги откладывайте в резерв или в целях экономии используйте накопленные бонусы для покупки товаров и услуг в магазинах-партнёрах банка. Пример программы лояльности – программа «Спасибо» от Сбербанка или любая накопительная карта известной торговой сети.
7. Покупайте товары в беспроцентную рассрочку при помощи популярных карт Совесть Киви Банка и Халва Совкомбанка.
8. Если вам вдруг выдали премию или сделали прибавку к зарплате, старайтесь не расходовать эти средства – отложите их в свой неприкосновенный фонд, там деньги будут целее. Представьте, что их нет, и живите из расчета прежнего уровня заработка. То же самое можно сказать и в отношении всевозможных налоговых вычетов, если вы их оформляли, и им подобных денежных возвратов.
9. Создавайте себе неудобства, которые будут препятствовать расходам. Вполне возможно, что к моменту оплаты вы ясно осознаете, что вещь вам не так уж и нужна.
В принципе, различные лайфхаки и советы о накоплении энной суммы средств в условиях ограниченного дохода, можно найти в интернете или в тематических книжках. Погуглите немного, и найдёте много полезного.
- Оформить кредитку «2 года без %» Ренессанс Банка, бесплатное обслуживание, льготный период 2 года за покупки в первый месяц и 200 дней со второго месяца всегда!
- Оформить кредитку «365 дней без %» Альфа-Банка, бесплатное обслуживание, 1 год без % на любые покупки!
- Оформить карту рассрочки «Халва» Совкомбанка, бесплатное обслуживание, беспроцентная рассрочка (в том числе на снятие наличных), кэшбэк до 10%, процент на остаток до 12%
- Оформить кредитную карту «180 дней» Газпромбанка, бесплатное обслуживание 1-Й год, льготный период до 180 дней
Но помимо непосредственно самого накопления, важно не потратить всё раньше времени просто потому, что захотелось. Для этого:
- Разместите свои средства в надежном и желательно труднодоступном месте (подробнее вы уже читали в разделе «Выбор копилки»). Подготовьтесь морально, уясните раз и навсегда для себя, на что вы откладываете, и когда вы потратите отложенные на черный день деньги.
- В случае чрезвычайной ситуации старайтесь не тратить всю сумму сразу, оставьте хотя бы небольшую часть своей финансовой подушки безопасности в неприкосновенности.
- Пополняйте запасы при первой же возможности.
Формирование ФПБ должно стать вашим приоритетным направлением до тех пор, пока не будет собрана нужная сумма. В чем-то придется себе отказать, поэтому в психологическом плане формирование резерва – не такое уж простое занятие. Но помните, что это явление временное.
И как только нужная сумма будет лежать в запасниках, вы сможете вернуться к прежнему уровню жизни и тратить деньги в своё удовольствие! А ещё лучше, если накопление войдёт у вас в привычку, и даст возможность полностью отказаться от кредитов. Когда вы не связаны кредитными путами, и денежная подушка безопасности защищает вас от жестких падений, вам будет значительно легче жить, работать, и быть уверенным в завтрашнем дне!
Лучшие акции в сентябре 2023 (Все акции здесь)
Оформить кредитку Тинькофф Платинум и получить кэшбэк 2000 рублей, потратив 5000 рублей Смотреть
Оформить кредитку Тинькофф Платинум с бесплатным обслуживанием на весь срок действия карты Смотреть
Оформить кредитную карту с бесплатным обслуживанием #120наВСЁ Плюс Росбанка и получить кешбэк 2500 ₽ за любые покупки от 10000 тысяч ₽ Смотреть
Оформить бесплатную кредитную «Карту возможностей» ВТБ Банка и получите кэшбэк 20% на всё в первые 30 дней покупок по карте Смотреть
Оформить кредитную карту для автомобилистов Тинькофф DRIVE и получить 2000 баллов за покупку от 2000 рублей Смотреть
Оформить кредитную карту для путешественников Тинькофф ALL Airlines и получить 3000 миль за покупку от 1000 рублей Смотреть
Получить 2000 рублей за оформление кредитной карты банка Открытие Смотреть
Оформить бесплатную дебетовую карту ВТБ МИР и получать 2 месяца кэшбэк 10% на все покупки Смотреть
Оформить бесплатную дебетовую Альфа-Карту Альфа-Банка и получить кэшбэк 100% за первую покупку от 1000 рублей Смотреть
Оформить бесплатную дебетовую карту для детей Тинькофф Джуниор и получить 500 рублей после первой покупки на любую сумму Смотреть
Оформить бесплатную Детскую карту Альфа-Банка и получить кэшбэк 10% на любые покупки ! Смотреть
***Другие финансовые продукты***
Получить щедрое вознаграждение за оформление вкладов, страховок и кредитов на Финуслугах Смотреть
Источник: privatbankrf.ru
Как создать финансовую подушку безопасности – и где ее правильнее хранить
В этой статье я расскажу о финансовой подушке безопасности. Этот личный резервный фонд является важнейшим элементом вашей финансовой стабильности. О том, как его создать и правильно разместить – читайте далее.
- Как подобрать себе подушку по размеру?
- С чего начать копить?
- Как наполнить подушку?
- Как часто «взбивать» подушку?
- Достаточно ли одной подушки, чтобы спать спокойно?
Подушки безопасности в автомобилях нужны, чтобы сохранить жизнь пассажирам в случае аварии. Конечно, покупая автомобиль, владелец надеется, что сработать им не придется, но с ними чувствует себя значительно спокойнее. Похожую функцию выполняет и подушка финансовой безопасности.
Подушка финансовой безопасности – это такой финансовый резерв, который создают, чтобы чувствовать себя надежно, даже если вдруг сократились доходы, потерял работу, срочно нужны деньги на лечение или произошли какие-то другие непредвиденные ситуации.
И хотя в жизни такие случаи происходят ничуть не реже, чем аварии на дорогах, многие совершенно не признают важность финансовой подушки безопасности.
1. Как подобрать себе подушку по размеру?
Предположим, вы решили создать себе подушку финансовой безопасности. Как же определить, какая сумма для этого потребуется? Рассчитать это совсем не сложно.
Так как цель подушки финансовой безопасности – позволить вам пережить трудный период, то исходить нужно из того, сколько времени вы можете отвести себе на восстановление. Обычно это 3-6 месяцев. Если ваш среднемесячный доход – 35 000 ₽, то ваша подушка безопасности должна составлять не менее 100 000 ₽.
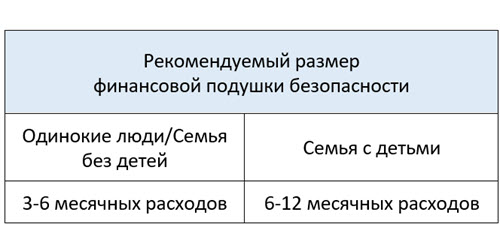
Рекомендуемая величина денежного запаса безопасности
Выше приведены примерные ориентиры необходимого вам ликвидного запаса. Однако каждый человек или семья по-своему оценивают размер необходимого им фонда. Среди моих клиентов есть люди, которые предпочитают иметь резерв на несколько лет жизни (на 3-5 лет) при полном отсутствии доходов.
2. С чего начать копить?
Сумма, необходимая для наполнения финансовой подушки, многих пугает. Однако «есть слона» нужно по кусочкам. И здесь важно всё грамотно рассчитать и спланировать.
Специалисты советуют отводить на накопления 30% от дохода. Но даже если откладывать треть своего бюджета не получается – ничего страшного. Можно откладывать и меньше.
Проанализируйте свои расходы – вероятно, есть траты, которые вы можете сократить или оптимизировать. Для этого все расходы разделите по степени значимости.
Вероятно, пока копите, вы можете отказаться от походов в кино и рестораны, поездок на такси и спонтанных покупок. Высвободившиеся таким образом деньги можно также пустить в накопления.
Кстати, если вы часто расплачиваетесь картой, то для составления бюджета вам не потребуется записывать каждую трату в блокнот. Некоторые банки, предоставляют такую аналитику в личном кабинете своего приложения или веб версии интернет банка.
Проведите ревизию доходов – получаете ли вы кэшбек, бонусы, проценты на остаток на картах и счетах и так далее. Также можете вкладывать в финансовую подушку безопасности налоговые вычеты. Посмотрите моё
Источник: elenamaksimovich.ru