
Можно ли защитить свои персональные данные и как противостоять напору взыскателей, разбирался Лайф.
Часто банки при приёме заявки на кредит просят потенциального заёмщика указать в анкете контакты его знакомых. Эти люди часто бывают не в курсе, что их данные есть в кредитных заявках. Они не должны возвращать долг банку, но хлебнуть горя тоже могут. Если заёмщик перестаёт платить, за граждан из заявки принимаются коллекторы.
Наталья развелась с мужем несколько лет назад. Страсти улеглись, но банк напомнил о былом.
— Могли бы помочь найти Бориса Ивановича? Он взял кредит в банке ВТБ, и теперь его не могут найти, — сказал мужчина, представившийся сотрудником по работе с просроченной задолженностью.
Экс-супруга была удивлена. Сказала, что ничего не знает о местонахождении мужчины, и попросила её не беспокоить. Но звонки повторялись с нарастающей настойчивостью. Коллекторы говорили, что не прекратят делать это, пока не найдут заёмщика.
В другой похожей истории взыскатели от слов перешли к делу. Ольгу указала в заявке близкая подруга. Потом заёмщица перестала платить и сменила номер телефона. Тогда коллекторы принялись за новую жертву. Кульминацией их работы стало то, что друзьям Ольги в соцсетях разослали смонтированные фотоснимки, на которых девушка оказывала интимные услуги.
Кто в банке друг, а кто враг заемщика?
Руководитель проекта ОНФ «За права заёмщиков» Евгения Лазарева подтверждает, что такие случаи не редкость.
— К нам периодически обращаются граждане, которые стали такими контактными лицами поневоле. Например, недавно познакомились с родителями игромана. Молодой человек регулярно оформлял займы онлайн и указывал в качестве контактных лиц своих родителей. Свои обязательства он и не думал выполнять. В какой-то момент количество звонков от взыскателей стало для пенсионеров невыносимым и они были вынуждены отобрать у сына паспорт, чтобы пресечь появление новых долгов, — рассказывает Лазарева.
«Да что же за беспредел!» — подумала я и сама позвонила в несколько кредитных организаций. Сказала, что хочу взять у них кредит.
В ВТБ мне ответили, что при сумме от 300 тыс. рублей в анкете надо будет указать тех самых контактных лиц. В банке «Открытие» сказали, что это условие необязательное, но вероятность одобрения моей заявки сильно повышающее. «Сдавать» можно кого угодно: родственников, коллег, друзей. Перед тем как вписать в анкету имена и телефоны, нужно спросить у их владельцев разрешение на обработку персональных данных.
— А как оформить это согласие? — поинтересовалась я.
— Просто спросить, потом галочку поставите в заявке, что спрашивали, — ответил сотрудник кол-центра.
Закон что дышло
— Банк должен выполнять рекомендации ЦБ, одной из которых является необходимость получения информации о заёмщике и её проверка. Полная проверка часто не проводится, потому что это долго и дорого. Если всё делать по правилам, то никаких «моментальных кредитов» не будет. План выполнять надо, и банк вынужден имитировать принятие мер по исследованию благонадёжности заёмщика. Одна из таких мер — получение информации о контактных лицах, — считает юрист Сергей Шипов.
К тому же это даёт кредиторам какой-то шанс отыскать нечестного должника. Конечно, сотрудники банков должны созваниваться с такими лицами, чтобы выяснить, а не против ли они того, чтобы стать контактными. Но по факту кредитные организации чаще всего этого не делают. В итоге люди узнают о своей «высокой миссии» только после появления у заёмщиков просрочки, когда им начинают звонить коллекторы.
На первый взгляд кажется, что это нарушение закона о персональных данных, ведь никакого разрешения на использование информации о себе человек не давал. На второй — уже не кажется.
— Персональные данные — это то, что позволяет полностью идентифицировать человека. Но банк не проверяет достоверность этих сведений. Если дело дойдёт до суда, там будут исходить из того, что никаких сведений о реальном существовании контактного лица заёмщик не предоставлял, — комментирует Сергей Шипов.
Должник, который подставил своего знакомого, закон нарушает. Но что с того?
— Можно попробовать получить компенсацию морального вреда, подав иск о нарушении закона о персональных данных. Здесь придётся действительно доказать, что лицо пережило какие-то страдания. Сумма компенсации устанавливается в каждом конкретном случае индивидуально. Не думаю, что можно отсудить больше 5 тысяч рублей, — делится наблюдениями юрист FMG Group Амина Апаева.
Замглавы комиссии по цифровым финансовым технологиям Торгово-промышленной палаты Тимур Аитов рассказывает, что в Евросоюзе действуют очень жёсткие наказания при компрометации персональных данных (доступе к ним без согласия человека). Там за это можно заплатить миллионы евро. У нас ничего подобного нет.
Банкам КоАП не писан
Как человеку сделать так, чтобы его данные не оставляли в банках и где-то ещё? Никак, это невозможно.
Если, как в наших историях, начинают звонить коллекторы, помните, что им вы ничего не должны: ни говорить, ни помогать, ни даже выслушивать. Можно, если хотите выпустить пар, дать актуальные данные заёмщика, но не факт, что этот человек начнёт платить, а вас перестанут тревожить взыскатели.
Если коллекторы звонят слишком часто, то знайте, что по закону о коллекторской деятельности они не могут делать это чаще двух раз в неделю и одного раза в день, это означает, что пора писать жалобы в Федеральную службу судебных приставов и Центральный банк. Когда взыскатели угрожают — обращайтесь в полицию.
Но есть нюанс. Для жалоб надо собрать доказательства нарушений, что не всем под силу. Даже сам факт звонков бывает трудно подтвердить. Например, богатые коллекторские агентства могут купить оборудование, которое построит дозвон так, что отчёты мобильных операторов станут показывать, будто бы человек сам звонил по данному номеру, а не ему звонили.
— А ещё Верховный суд недавно постановил, что нормы КоАП за нарушение закона о коллекторской деятельности не распространяются на отделы взысканий банков. Они действуют только в отношении официальных коллекторских агентств из реестра ФССП, — спускает с небес на землю Сергей Шипов.
По закону человек имеет право от звонков коллекторов отказаться.
— Для этого нужно написать кредитору или взыскателю. Сделать это можно не раньше чем через 4 месяца после появления просрочки. Добиться, чтобы вас перестали беспокоить, реально, — сообщает директор НАПКА Борис Воронин.
Долг платежом не красен
Возвращать долги за заёмщика контактные лица не должны. Хотя были неприятные прецеденты.
— Брат мужа взял кредит в банке и был не слишком аккуратен в выплатах. Банк никогда не дремал, как только возникала просрочка, они начинали звонить родителям, причём преимущественно в 6 утра. Им устали объяснять, что мужчине уже больше 30 лет и мы за него не отвечаем. Ничего не помогало. Тогда старики не выдержали и сами погасили кредит, — рассказала моя знакомая.
Гендиректор консалтинговой группы Buladhttps://life.ru/p/1237525″ target=»_blank»]life.ru[/mask_link]
Заполнение и оформление анкеты заемщика
Заполнение и оформление анкеты заемщика, желающего получить кредит
Если заявление Заёмщик пишет самостоятельно, то анкету заполняет обязательно в присутствии кредитного работника и с его помощью.
В анкете также, как и в заявлении, указывается Ф.И.О. руководителя и наименование кредитного учреждения, в котором потенциальный Заёмщик собирается получить кредит, паспортные данные, идентификационный номер, место фактического проживания, домашний, рабочий, мобильный телефоны (в случае наличия таковых), семейное положение, количество несовершеннолетних детей (до 18 лет), наличие задолженности по кредитам, полученным в финансово-кредитных учреждениях, наличие текущего или депозитного счетов и информация о них, общий стаж работы, желательную сумму кредита, срок, процентную ставку, цель кредита.
Кроме этих данных также указываются: желаемый способ получения кредита (перечислить на счёт или выдать наличными), источник погашения задолженности по кредиту и процентам (из заработной платы, других доходов, продажи имущества, депозитов), является ли клиент инсайдером кредитного учреждения или нет.
Инсайдер — это лицо, которое может оказывать влияние на политику кредитного учреждения благодаря владению пакетом акций, занимаемой должности в кредитном учреждении или родственным связям.
Как правильно подготовить анкету заемщика?
В анкете указывается наличие в семье лиц, над которыми установлена опека или попечительство, то есть все ли члены семьи Заёмщика здоровые, психически нормальные и дееспособные люди.
Если в семье кто-то ограничен в дееспособности или полностью недееспособен (то есть, не способен заключать сделки и нести ответственность из-за того, что не осознаёт значения своих действий и/или не может руководить ими), это может негативно отразиться на решении потенциального Кредитора о возможности кредитования.
Ведь существует достаточно большая вероятность того, что и клиент может быть признан недееспособным или ограниченно дееспособным по состоянию здоровья (генетическая наследственность), а это повлечёт недействительность Кредитного и других договоров.
В анкете обязательно нужно будет ответить на вопрос, привлекался ли клиент к юридической ответственности — криминальной, административной, судебной, то есть, был ли Заёмщик судим, если да, то по какому поводу, когда, каково было решение суда, погашена ли судимость.
Если судимость не погашена в установленном законом порядке, то кредит вряд ли выдадут: высока вероятность повторного осуждения клиента на новый срок, а взыскивать сумму задолженности с заключённого, — романтика не для банковских работников.
- Наличие текущих или депозитных счетов в учреждении потенциального Кредитора или в других кредитно-финансовых институтах. Наличие депозитных счетов всегда плюсом для Заёмщика.
- А вот наличие текущего счета, на который перечисляется зарплата потенциального Заёмщика, в другом кредитном учреждении будет минусом.
Подробные данные о месте работы клиента: наименование и адрес предприятия, занимаемая в нем должность, номер рабочего телефона.
Сведения о месте работы за последние три года нужны для того, чтобы определить насколько высока вероятность смены клиентом места работы, а в связи с этим — какова вероятность изменения финансового состояния Заёмщика, возможность вернуть кредит и заплатить проценты.
Также в анкете обязательно поинтересуются имущественным положением клиента. В данном случае верно утверждение: «чем больше у клиента имущества, тем больше мы, кредитные работники, его уважаем».
Но предоставление данных о своем имущественном положении — палка о двух концах.
В случае наличия задолженности по кредиту и доведения дела до суда, Кредитор может требовать погашения задолженности за счёт реализации, пусть и не оформленного в виде обеспечения обязательств (залога) по Кредитному договору, но принадлежащего на праве собственности Заемщику имущества, перечисленного в анкете.
При заполнении анкеты Заёмщика информируют о необходимости предоставлении исключительно достоверных сведений с предупреждением о криминальной ответственности под расписку.
Заёмщику-Должнику потом придётся документально подтверждать, что на момент рассмотрения дела в суде, имущество, перечисленное в анкете, было продано или иным путем выбыло из его владения до судебного заседания, и нет никакой возможности вернуть долг по кредиту и процентам за счёт имущества, указанного в анкете.
Для предотвращения возможных проблем в будущем, если кредитный работник не настаивает на перечислении Вами всех богатств, ничего и не указывайте, ведь в обеспечение кредита и так будет оформлено либо поручительство, либо залог, либо страховка.
Заполнение анкеты на кредит
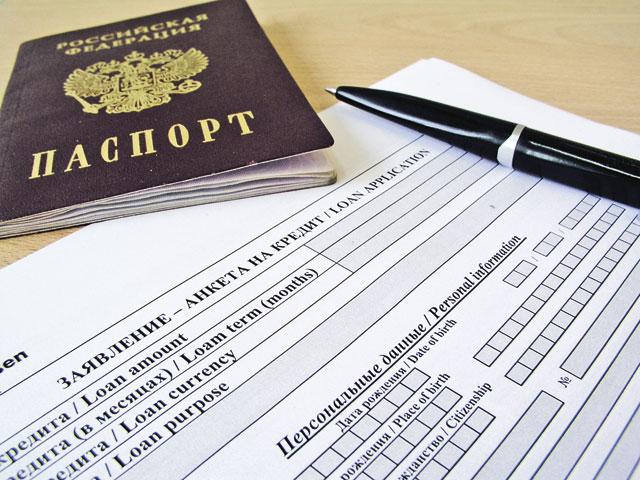
Если Вы всё же нарвались на дотошного кредитного работника, тогда Вам придётся сознаться во владении недвижимостью — домом, квартирой, земельным участком, гаражом; транспортным средством, ценными бумагами, другим ценным имуществом с указанием рыночной или другой, подтверждённой официальными документами, стоимости имущества, дополнительной информации о нём — местонахождение, марка, возраст, форма собственности — частная, совместная.
Если потенциальный Кредитор требует предоставления документов, подтверждающих право собственности потенциального Заёмщика на его дом, квартиру, автомобиль, то это значит, что Кредитор более чем серьёзно собирается погашать долги Заёмщика за счет его личного имущества. В отношениях с таким Кредитором стоит быть более, чем просто осторожным. ВНИМАНИЕ! Вы можете лишиться крыши над головой!
Обязательно указывается способ обеспечения возврата кредита и процентов: поручительство каких конкретных лиц клиент может предложить, описание имущества или имущественных прав, которые предлагаются в залог.
Заемщик должен подтвердить, что имущество, предлагаемое в залог, не обременено залогом, ипотекой, не арестовано, не заблокировано, не сдано в аренду или другим образом не исключено из свободного гражданского оборота.
Клиент перечисляет всех сособственников (совладельцев — лиц, с которым Заемщик совместно владеет имуществом) с указанием конкретного вида права собственности — общей совместной, совместной частичной, причину совместного владения имуществом, предлагаемого в залог.
В случае отсутствия сособственников, клиент заверяет, что имущество принадлежит ему лично на праве частной собственности.
Если Заёмщик предлагает в залог обеспечения обязательств по Кредитному договору недвижимость, то он представляет в анкете касательно предмета ипотеки исчерпывающую информацию. Данные по лицам, постоянно или временно зарегистрированным на жилплощади.
Перечисляет сведения по правоустанавливающим документам: договор, на основании которого имущество было приобретено в собственность, техпаспорт, выписка о регистрации права собственности на недвижимость органом БТИ. Отмечает, сдаётся ли недвижимость в аренду.
Заверяет, что недвижимость, предлагаемая в ипотеку, не подлежит сносу, переоборудованию в нежилую недвижимость, изъятию для государственных нужд, реквизиции, конфискации, не угрожает обвалом, не состоит на учёте по капитальному ремонту, не находится в аварийном состоянии, не является долей в совместной хозяйственной деятельности. Подтверждает, что перепланировка осуществлена по разрешению уполномоченного на это органа.
Если в ипотеку предлагается жилой дом, то заверяет, что все разрешения на осуществлённое строительство, проект строения, отвод земли — в наличии; что земельный участок, на котором находится жилой дом, принадлежит Заёмщику на праве собственности или аренды с указанием данных правоустанавливающего документа — государственного акта на землю либо другого.
В анкете Заёмщик обязательно отмечает, что он предупрежден Кредитором о криминальной ответственности за предоставление ему недостоверных сведений и документов при получении кредита под расписку, с указанием фамилии, имени, отчества Заёмщика, даты заполнения анкеты.
Кредитный работник, в присутствии которого была заполнена собственноручно Заёмщиком анкета, ставит на ней отметку.
Источник: credituy.ru
Как передать долг по кредиту третьему юридическому лицу с согласия кредитора
В настоящее время получение кредитов физическими лицами стало легкодоступной процедурой, поскольку кредитные организации разрабатывают все новые и новые кредитные продукты с заманчивыми условиями кредитования, тем самым «искушая» граждан входить в новый кредитный опыт, улучшая жилищные условия, делая ремонт, покупая новые автомобили или дорогие телефоны. А ипотечные кредиты на сегодняшний день являются одним из самым желанных кредитных продуктом россиян, так как позволяют, во-первых, решить жилищную проблему, а, во-вторых, из-за длинного срока кредитования (от 10 до 25 лет) имеют посильный ежемесячный платеж, что в сегодняшней непростой ситуации, в условиях все больше сокращающихся рабочих мест и с учетом сложности поиска достойной работы, очень важно.
Статистическая справка
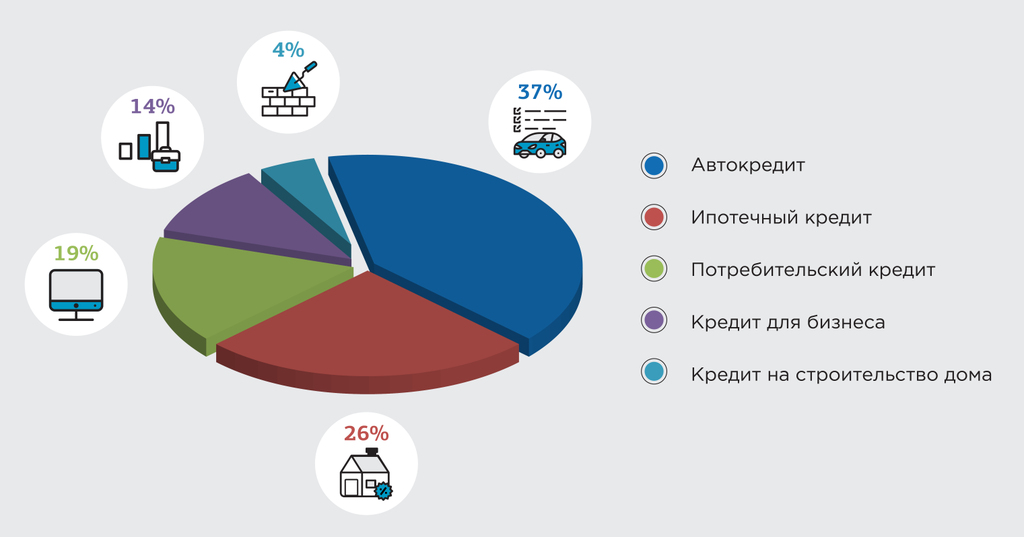
В 2018 году наблюдается заметный рост выданных кредитов. Количество граждан, которые пришли взять кредит в банки в 2018 году, выросло на 22% по сравнению с 2017 годом.
В чем причины роста кредитной активности россиян? Основная причина – снижение процентных ставок. Люди чаще стали брать ссуды на отдых; примерно каждый пятый смартфон куплен на кредитные деньги.
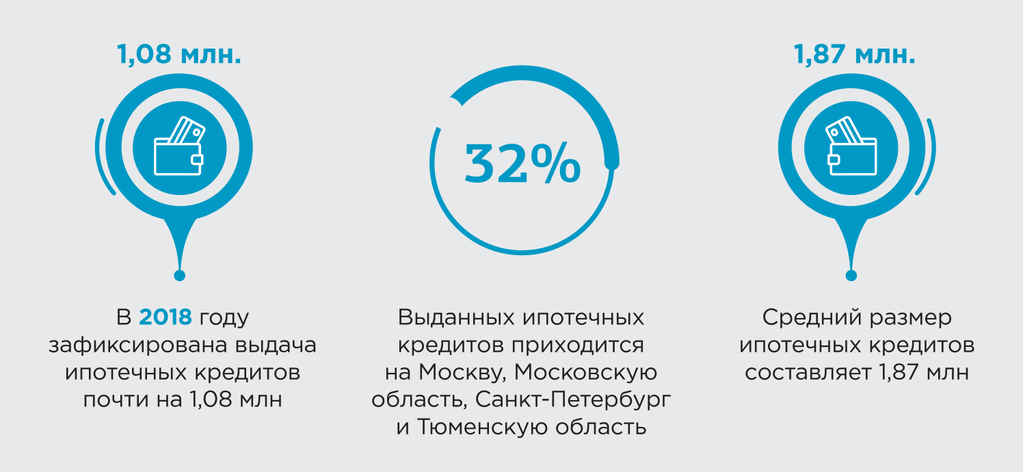
А вот статистические данные по выдачи ипотечных кредитов: в 2018 году зафиксирована выдача ипотечных кредитов почти 1,08 млн. ссуд. Средний размер ипотечных кредитов составляет 1,87 млн. рублей. Почти 32% выданных ипотечных кредитов по статистике приходится на Москву, Московскую область, Санкт-Петербург и Тюменскую область.
Но «длинные» кредиты, начинающиеся радостью, постепенно могут превратиться в тяжкое бремя, которое со временем становится непосильным. Заемщик часто уже со второго года выплат начинает осознавать, что обязательства, взятые по кредиту, он уже не в состоянии исполнять, потому что выплаты ежемесячных платежей – это ощутимая нагрузка как на семейный бюджет, так и на бюджет несемейного человека. Причем не каждый заемщик изначально хочет посмотреть «экономику» ипотечного кредита, а эта «экономика» очень даже жесткая – если не осуществлять досрочное погашение кредита и платить согласно аннуитетному платежу, то к окончанию, например, двадцатипятилетнего срока кредитования заемщик выплатит стоимость, как минимум, еще двух квартир.
Если же заемщик будет досрочно гасить хотя бы небольшие суммы по кредиту, при этом не уменьшая ежемесячный платеж, а уменьшая срок кредита, то экономика такого подхода даст свои плоды – соотношение между суммой процентов и суммой основного долга в аннуитетном платеже будет сокращаться, что, безусловно, приведет как к сокращению срока кредитования, так и приведет к экономии денежных средств заемщика в будущем.
Конечно же, взятые обязательства по кредитным договорам, как гласит ст. 309 ГК РФ, должны исполняться надлежащим образом, нормальным и естественным основанием прекращения обязательства является его исполнение, которое наступает при условии выполнения сторонами определенных требований.
Однако нередко трудности погашения кредита становятся невыносимыми для заемщика. В этом случае необходимо подумать, существуют ли дополнительные способы прекращения обязательств, кроме их надлежащего исполнения?
К таким способам можно отнести: отступное, зачет, совпадение должника и кредитора в одном лице, прощение долга.
Что делать, когда заемщик не может справиться с кредитными обязательствами?
Гражданский кодекс предусматривает два вида перемены лиц в обязательстве: переход прав кредитора к другому лицу, то есть замена кредитора, и перевод долга – замена должника (гл. 24 ГК РФ).
Каждый заемщик с момента подписания кредитного договора должен знать, что в случае невозможности исполнения договорных условий по кредитному договору есть возможность облегчить или даже полностью снять с себя бремя кредитных обязательств, но это также лишит заемщика квартиры, на покупку которой он брал свой кредит, а именно:
- перевод долга на третье лицо (замена должника), которое оформляется Соглашением о переводе долга на третье лицо, по которому все обязательства по оплате долга заемщика-должника (цедента) переходят на третье лицо (цессионария), при этом обязательства по кредиту не прекращаются и остаются без изменений;
- передача ипотечной квартиры, находящейся в залоге у кредитной организации, по договору отступного кредитной организации;
- договориться с кредитной организацией (подписать соответствующее соглашение) на «вывод» квартиры из-под залога с последующей ее продажей заемщиком и погашением всей суммы задолженности (тело кредита, проценты, штрафы по условиям договора).
Также заемщик должен знать, что в случае неисполнения им договорных условий по кредитному договору, кредитная организация может осуществить перевод прав по кредиту другому лицу, то есть совершить операцию по уступке прав требования долга по кредитному договору, причем уступка может быть осуществлена и специализированным коллекторским агентствам, которые уже профессионально занимаются «выбиванием» долгов.
Конечно же, во всех случаях должны соблюдаться права как новых, так и предыдущих кредиторов и должников. На обеспечение защиты их прав направлено Постановление Пленума Верховного Суда Российской Федерации от 21 декабря 2017 г. № 54 «О некоторых вопросах применения положений главы 24 ГК РФ о перемене лиц в обязательстве на основании сделки». Наиболее важные разъяснения Суда приведены в статье.
Процедура передачи (перевода) кредитного долга
Что же представляет процедура передачи кредитного долга? Насколько она сложна для заемщика и какие несет риски?
Согласно закону, перевод долга производится (§ 2 гл. 24 ГК РФ) с согласия кредитора по соглашению между первоначальным должником и новым должником.
В обязательствах, связанных с осуществлением предпринимательской деятельности, перевод долга может быть произведен также по соглашению между кредитором и новым должником, который принимает на себя обязательства первоначального должника (п. 1 ст. 391 ГК РФ).
В процедуре передачи кредитного долга принимают участие три стороны: заемщик, кредитор и третье лицо, которому будет передан долг, то есть лицо, которое возьмет обязательства заемщика на себя.
Третье лицо тщательно проверяется банком, так же как и любой другой новый заемщик, а это значит, что в кредитную организацию должен быть предоставлен полный пакет документов, свидетельствующих о том, что лицо, которому будет передан долг заемщика, в состоянии справиться с новыми обязательствами, то есть имеет место работы, имеет официальный доход, подтверждаемый справкой 2-НДФЛ, и возраст, позволяющий работать количество лет, обеспечивающих возможность справиться с новыми возложенными на него обязанностями.
При оформленном должным образом переводе долга производится замена должника, и все требования по исполнению обязательств кредитор направляет преемнику долга. Схема перевода долга простая и логически понятная: заключается трехстороннее соглашение между кредитором, должником и лицом, принимающим обязательства по оплате кредита.
При этом кредитор направляет старому и новому должникам свое уведомление-согласие о переводе долга с указанием основных параметров договора (сумма остатка по кредиту, срок возврата кредита, дата ежемесячного платежа, процентная ставка), а также основание перевода долга (наименование документа, на основании которого переводится долг, номер документа, дата составления документа).
Однако, как показывает практика, выполнение процедуры по переуступке задолженности по кредиту и оформление на новое лицо – процесс сложный и трудоемкий, имеющий свои особенности и требующий определенных знаний.
Каждый такой случай рассматривается кредитной организацией индивидуально с учетом различных обстоятельств. В настоящей статье детально рассмотрена вся процедура перевода долга третьему лицу.
Получение согласия банка
Для того, чтобы оформить перевод долга на третье лицо, как отмечалось выше, необходимо получить согласие банка. При этом единственный случай, когда согласие банка не потребуется – это перевод долга при вступлении в права наследования. Во всех остальных случаях заемщик обязан получить разрешение банка.
Законом не установлена форма заявления на получение согласия кредитора, также законом не определена и форма согласия кредитора. Но кредитные организации относятся к тем организациям, в которых формализованы все внутренние процедуры, разработаны пакеты документов по всем направлениям деятельности кредитной организации, а также работает очень жесткая система внутреннего контроля. Поэтому при обращении должника в банк с заявлением о переводе долга третьему лицу сотрудники банка предложат заполнить установленные в банке бланки заявлений, однако принимаются заявления и составленные в свободной форме.
Главное, чтобы заявление для банка на перевод долга содержало всю существенную информацию, определенную правилами делового оборота:
- Кому – Юридическое наименование кредитной организации, адрес, ФИО должностного лица;
- От кого – ФИО заявителя-должника, адрес, паспортные данные, ИНН;
- Предмет заявления – Дата договора, номер договора, сумма задолженности основного долга и проценты;
- Кому – ФИО третьего лица-нового кредитора, адрес, паспортные данные, ИНН;
- Подписи сторон.
К заявлению на перевод долга следует приложить копии документов третьего лица, на которого должник хочет осуществить перевод долга.
Конечно же, чтобы с наибольшей вероятностью получить согласие на перевод долга, список документов, который требуется предоставить на третье лицо, необходимо уточнить в банке, но, как правило, он совпадает с теми, которые собирались заемщиком. Все документы подаются лично лицом, принимающим на себя обязательства по кредиту.
Отметим, что до получения положительного решения, заемщик обязан продолжать исполнение своих обязательств по оплате кредитных обязательств и регулярно вносить ежемесячные платежи.
Условия, на которых передается долг третьему лицу прописываются в договоре между старым и новым заемщиком отдельно.
Передача потребительского кредита
Передать потребительский кредит можно соглашением об исполнении обязательств. В данном случае с согласия кредитора нотариально оформляется соглашение об исполнении обязательств по кредитному договору.
После оформления соглашения кредитный договор не изменяется и формально заемщиком остается прежнее лицо, поэтому при неисполнении обязательств по оплате банк будет предъявлять претензии к прежнему заемщику. Потому, во избежание неприятных ситуаций, лучше провести полную передачу на третье лицо.
Передача кредита с поручителями
Крупные кредиты как правило обеспечены поручительствами.
Таким образом, для совершения сделки, заемщику необходимо получить не только согласие банка, но и согласие поручителей на обеспечение поручительством кредита с новым заемщиком.
Это необходимо сделать потому, что в соответствии с п. 2 ст. 367 ГК РФ договор поручительства прекращается при смене должника.
В случае, если согласие поручителей не получено, заемщику нужно будет найти новых поручителей и подать в банк запрос на смену поручителей по договору. И только после получения согласия банка на смену поручителей можно будет продолжить оформление соглашения по передаче долга.
Особенности передачи долга с залогом
Сложнее обстоит дело с «длинными» кредитами, которые выдаются кредитными организациями на покупку автомобиля или квартиры. В этих случаях получение кредита не обходится без залога (залогового автомобиля или квартиры).
Как можно оформить передачу долга при наличии банковского обременения?
Возможно несколько вариантов:
1) Передача долга по соглашению:
Заемщик ищет покупателя на собственность, который будет готов принять существующий кредитный договор и заменить в нем заемщика.
После получения согласия банка между сторонами заключается договор купли-продажи собственности с последующим ее переоформлением. В договоре обозначается как полная стоимость имущества, так и та часть, которая будет выплачена в соответствии с соглашением, а также процедура передачи права. Залоговая собственность может оставаться прежней, но возможно, при согласии со стороны банка, и предоставление нового залога.
2) Оформление нового кредита и закрытие текущего
Заемщик ищет покупателя, который возьмет кредит, и за счет полученных средств будет закрыт кредитный договор заемщика.
Одновременно составляется договор купли-продажи с указанием, на каком основании происходит передача прав собственности.
Однако, при всей простоте, найти покупателя на залоговую собственность очень непросто.
Банк отказал в переводе долга. Что делать?
Если банк не предоставляет возможность перевести задолженность по кредиту на третье лицо, можно попробовать перевести долг на основании поручительства. Новый заемщик оформляется поручителем по кредиту.
Старый заемщик нотариально оформляет свои обязательства перед своим поручителем и, если требуется, предоставляет соответствующие гарантии. После оформления заемщик направляет в банк письмо, в котором сообщает, что не имеет возможности выплачивать кредит и передает свои обязательства по выплате поручителю.
Конечно, в этой ситуации существуют свои риски для каждого участника. Поручитель может перестать выплачивать кредит и все штрафные санкции будут обращены на заемщика. В свою очередь, Заемщик может отказаться от своих гарантийных обязательств перед поручителем, и свою правоту и одной, и второй стороне придется доказывать через суд.
Поэтому, желательно, все процедуры по передаче долга осуществлять через банк.
Прекращение обязательств по кредиту по договору отступного
Рассмотрим другие способы прекращения обязательства по кредиту в случае невозможности его исполнения.
Если Заемщик не может исполнять взятые на себя кредитные обязательства по договору ипотеки, то банки могут в соответствии с п. 1 ст. 349 ГК РФ, п.1 ст. 55 Федерального закона от 16.07.1998 № 102-ФЗ «Об ипотеке (залоге) недвижимости» удовлетворить свои требования к Заемщику по кредиту из стоимости заложенного недвижимого имущества.
Удовлетворение требования залогодержателя допускается без обращения в суд, но только на основании нотариально удостоверенного соглашения залогодержателя (банка) с залогодателем (Заемщиком), заключенного после возникновения оснований для обращения взыскания на предмет залога (предмет ипотеки).
При этом, такое соглашение может признано судебными органами недействительным по иску лица, чьи права нарушены таким соглашением.
Заемщику необходимо знать, что действующее законодательство не предусматривает возможность передачи имущества, являющегося предметом залога, в собственность залогодержателя (банка). Всякие соглашения, предусматривающие такую передачу, являются ничтожными, за исключением тех, которые могут быть квалифицированы как отступное или новация обеспеченного залогом обязательства (пункт 46 совместного постановления Пленума Верховного Суда Российской Федерации и Пленума Высшего Арбитражного Суда Российской Федерации от 01.07.1996 N 6/8 «О некоторых вопросах, связанных с применением части первой ГК РФ»).
Статьей 409 ГК РФ предусмотрено, что по соглашению сторон обязательство может быть прекращено предоставлением взамен исполнения отступного (уплатой денег, передачей имущества и т.п.). При этом размер, сроки и порядок предоставления отступного устанавливаются сторонами.
Смысл отступного состоит в том, что взамен первоначально указанного в обязательстве предмета исполнения предоставляется иной предмет исполнения. Отступное является платой за отказ от исполнения, указанного в первоначальном обязательстве, средством освобождения должника от необходимости совершать первоначальное исполнение.
Соглашение об отступном является непосредственным выражением воли сторон прекратить существующее между ними обязательство, отказаться от исполнения первоначального обязательства.
При неисполнении соглашения об отступном в определенный сторонами срок кредитор вправе потребовать исполнения первоначального обязательства и применения к должнику мер ответственности в связи с его неисполнением (штрафы, пени, неустойки).
Если в соглашении об отступном стороны предусмотрели право должника взамен исполнения обязательства по договору предоставить в определенный срок отступное, то кредитор фактически предоставил должнику отсрочку в исполнении первоначального обязательства. Учитывая изложенное, кредитор не вправе требовать исполнения первоначального обязательства до истечения установленного сторонами срока предоставления отступного.
Хочется отметить, что соглашение об отступном между заемщиком и кредитором, конечно же, решит проблемы заемщика по его кредитному долгу, однако рыночная стоимость квартиры, находящейся в залоге, например, может превышать текущий долг заемщика, неуплаченные пени и штрафы по договору, но заемщик, сбросив с себя текущие обязательства перед кредитором, не сможет воспользоваться этой разницей.
Поэтому можно посоветовать заемщику попробовать договориться с банком о снятии с квартиры, находящейся в залоге у банка, обременения с целью ее последующей продажи и погашения долга по кредиту.
Уступка прав требования долга по кредиту
В случае неисполнения заемщиком договорных условий по кредитному договору, кредитная организация может осуществить перевод прав по кредиту третьему лицу, то есть совершить операцию по уступке прав требования долга по кредитному договору.
Под уступкой требования (§ 1 гл. 24 ГК РФ) понимается переход прав, принадлежащих на основании обязательства первоначальному кредитору (цеденту), к новому кредитору (цессионарию) по договору (п. 1 ст. 382, п. 1 ст. 388 ГК РФ).
Итак, переуступка прав требования долга по кредитному договору называют цессией. Проще говоря, это продажа долговых обязательств. Между кредитной организацией и третьим лицом заключается договор, в соответствии с которым третье лицо принимает на себя задолженность заемщика.
На сегодняшний день самым распространенным вариантом уступки прав требования долга по кредитному договору является передача долга коллекторским компаниям. Коллекторские компании работают на проценте от сделки и занимаются взысканием задолженности с заемщика по кредиту самостоятельно.
Вообще, цессия подразумевает, что заемщик должен дать согласие на нее. Но в современных условиях кредитные организации это требование легко обходят, изначально включая условия о цессии в договор кредитования. Поставив свою подпись под этим условием, заемщик автоматически дает согласие на его реализацию. А значит, переуступка прав требования долга по кредитному договору будет осуществлена на законных условиях.
Однако при уступке требования долга организациям или физическому лицу без лицензии необходимо получение согласия должника, иначе процедура может быть признана недействительной.
Заключение договора цессии и вся процедура уступки прав регламентируется ГК РФ. В соответствии с его разъяснениями, кредитная организация не обязана согласовывать с заемщиком передачу задолженности третьим лицам. Обжаловать такое решение можно в суде, только если договором кредитования предусмотрено обратное.
В случае, когда уступается требование по сделке, требующей государственной регистрации, сам договор об уступке тоже должен быть зарегистрирован (п. 2 ст. 389 ГК РФ). Значит, именно с момента регистрации он считается заключенным для третьих лиц (п. 3 ст.
433 ГК РФ). Однако отсутствие регистрации договора не влечет никаких негативных последствий для должника, который был письменно уведомлен цедентом об уступке требования и на этом основании предоставил исполнение цессионарию (п. 2 Постановления Пленума Верховного Суда Российской Федерации от 21 декабря 2017 г. № 54).
По общему правилу, новый кредитор может получить меньше прав, чем было у первоначального – в случае уступки права требования в части (п. 2-3 ст. 384 ГК РФ).
Уступить же ему больше прав, чем имеет сам, первоначальный кредитор не вправе. Однако объем прав цессионария все же может увеличиться – в связи с его особым правовым положением, например, если на него распространяются нормы Закона РФ от 7 февраля 1992 г. № 2300-1 «О защите прав потребителей»», считает ВС (абз. 2 п. 4 Постановления Пленума Верховного Суда Российской Федерации от 21 декабря 2017 г. № 54).
В каких же случаях кредитная организация осуществляет уступку права требования по кредитному договору?
- Во-первых, когда исчерпаны все возможности мотивировать должника на внесение оплаты. Чаще всего продаются долги, по которым нет залога и оплата по которым не поступала более 12 месяцев. То есть речь идет о полностью бесперспективной задолженности.
- Во-вторых, выплачен основной долг по кредиту (тело кредита), но проценты не погашены, и заемщик отказывается их платить.
- В-третьих, кредитная организация находится в состоянии банкротства, ликвидации и стремится как можно быстрее получить средства для исправления ситуации, поэтому и распродает задолженность.
Процедура продажи долга выглядит следующим образом:
- Продавец долга собирает информацию о ваших активах и доходах.
- Вся документация передается на анализ в лицензированное коллекторское агентство, специалисты которого изучают подлинность документов, законность требований кредитора.
- Проводится анализ перспектив взыскания. Это занимает около 3 — 4 недель.
- Выносится решение и озвучивается стоимость, за которую третье лицо готово купить задолженность.
- Если кредитная организация готова продать долги за эту сумму, составляется договор цессии.
- Должнику в письменном виде направляют извещение о смене кредитора и документы, подтверждающие заключение договора цессии.
- Должник вносит платежи новому кредитору.
Последствия для заемщика
Если смотреть с позиции обычного заемщика, то переуступка прав требования для него означает только смену кредитора. Сумма задолженности сохраняется, как и порядок исполнения обязательств. Эти пункты остаются неизменными, если только заемщик и новый кредитор не договорятся об изменении условий возврата задолженности.
Заемщик может требовать от кредитора доказательства того, что переуступка была осуществлена. Доказательством будет являться печать нового кредитора на договоре цессии. Если этот документ кредитной организацией не будет предоставлен, то вносить платежи заемщик не обязан.
При этом, стоит помнить о следующем:
- новый кредитор выкупает проблемную задолженность по заниженной стоимости, поэтому получение хоть небольшой прибыли для старого кредитора будет являться благоприятным вариантом, а это дает возможность заемщику самостоятельно выкупить свой долг в гораздо меньшей сумме, чем накопившийся долг по задолженности;
- с новым кредитором можно договориться о наиболее мягких условиях погашения.
А вот последствия для заемщика, который перестал исполнять свои кредитные обязательства, и кредитная организация уступила права требования по его кредитному договору коллекторскому агентству, могут нарушить спокойный уклад жизни заемщика-должника.
Вопросы о законности переуступке кредитных долгов организации, не имеющей банковской лицензии, закрыт, а именно:
- арбитражными судами установлено, что уступка права требования долга третьему лицу, не являющемуся кредитной организацией, не противоречит законодательству;
- Верховным судом уточнено, что в соответствии с законом «О защите прав потребителей» не предусмотрено право банка передавать право требования по кредитному договору с потребителем (физическим лицом) лицу, не имеющему лицензии на право осуществления банковской деятельности, если иное не установлено законом или договором, содержащим данное условие, которое было согласовано сторонами при его заключении (п. 51 Постановления Верховного суда от 28 июня 2012 г. № 17 «О рассмотрении судами гражданских дел по спорам о защите прав потребителей»).
Поэтому если в кредитном договоре предусмотрена возможность банка уступить долг лицу, не обладающему статусом кредитной организации, и в кредитном досье нет согласия от заемщика на данную операцию, то суд может признать договор цессии ничтожным (согласно п. 2 ст. 388 ГК РФ, статье 26 «Банковская тайна» Федерального закона от 2 декабря 1990 г. №395—1 «О банках и банковской деятельности»).
В заключении стоит отметить, что в 2016 г. был принят Федеральный закон № 230-ФЗ «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности и о внесении изменений в Федеральный закон «О микрофинансовой деятельности и микрофинансовых организациях» от 03 июня 2016 года, в котором установлены границы для деятельности коллекторских агентств и по пунктам расписаны методы, с помощью которых агентства могут взыскивать долги, в том числе с заемщиков-должников физических лиц.
Источник: Пресс-центр АКГ «ДЕЛОВОЙ ПРОФИЛЬ», финансово-справочная система «Финансовый Директор»
Источник: delprof.ru