
Sberbank CIB подготовил новый аналитический отчет c обзором рынка финансовых технологий России, в котором рассказал о роли финтеха в преобразовании традиционных банковских услуг, основных сегментах и игроках рынка и перспективах на будущее.
На протяжении последних нескольких лет финтех остается одной из наиболее горячих тем и представляет большой интерес для инвесторов: только в 2015 г. инвестиции в акции финтех-компаний достигли 25 млрд долларов по сравнению с 3 млрд долларов в 2010 г.
Финтех в России имеет свои особенности, в частности то, что основные драйверы инноваций в отрасли — крупные банки, Сбербанк и Тинькофф. Именно они определяют вектор развития инноваций в банковской отрасли России. Но тем не менее, в отрасли помимо крупных игроков представлено множество интересных компаний, работающих в направлении микрофинансов, диджитал банкинга, платежей, POS кредитования и мобильного эквайринга. Но одной из ключевых проблем данных компаний является их незначительный масштаб. Таким образом, по мнению Sberbank CIB, в долгосрочной перспективе наибольшие преобразования, с точки зрения влияния на доходы традиционных игроков, возможны только в сегменте платежей.
Как Финтех становится значимым драйвером прироста доходов группы МТС?
На наш взгляд одной из наиболее интересных тем в финтех отрасли является онлайн кредитование малого и среднего бизнеса. По мнению Sberbank CIB данный сегмент созрел для потенциальных преобразований, принимая во внимание тот факт, что крупные банки зачастую не рассматривают малый и средний бизнес как своих клиентов в части кредитных продуктов. В тоже время оффлайн процесс получения кредита занимает много времени и ресурсов.
Первыми заметными игроками в данном сегменте стали компании Kabbage и OnDeck, целью которых стало с помощью технологий устранить большое количество боли малого и среднего бизнеса, связанной с получением займа. Компании реализовали процесс подачи заявки онлайн, создали мобильные приложения, внедрили ускоренную процедуру принятия решений и прогарантировали отсутствие каких-либо скрытых комиссий. Важным аспектом в данном направлении является инновационный подход к анализу данных для оценки кредитного риска заемщика, включающий анализ данных из социальных сетей.
Примечательно то, что обе эти компании в конечном итоге стали партнерами крупных банковских групп – Kabbage с ING, OnDeck с JPMorgan, что свидетельствует о том, что банки осознали угрозу для своего бизнеса со стороны данных компаний, но также и поднимает вопрос насколько данный бизнес жизнеспособен без поддержки крупного игрока?
Ключевыми элементами для успеха в онлайн кредитовании являются предложение чего-то абсолютно нового и более удобного для заемщиков (как например компания Klarna и ее российский аналог AmmoPay) и использование технологических преимуществ для ускорения кредитного процесса и снижения связанных с ним издержек. Возможность анализировать большие объемы неструктурированной информации является основой для процесса принятия решения о выдаче займа.
Финансовые технологии и деятельность Банка России по их развитию. Финтех-хаб Банка России
Интересно мнение Олег Тинькова, касательно транзакционных сервисов и кредитования, приведенное в отчете Sberbank CIB. Г-н Тиньков считает, и тут не поспоришь, что любой бизнес должен быть прибыльным тогда как многие финтех стартапы ориентированные на транзакционную модель являются убыточными. Данные компании живут на 2% комиссии, но 1% отдают платежным сервисам.
Таким образом, чтобы зарабатывать на 1%, бизнес должен быть огромным. Владелец Тинькофф Банка призывает к тому, что нужно идти в кредитный бизнес, но это уже другая история. Здесь необходимы технологии, информация, IT, статистика. Конечно кредитный бизнес очень рисковый, но в тоже время имеет очень большой потенциал для заработка. А многие финтех стартапы, по мнению г-на Тинькова, хотят сделать красивое мобильное приложение и продать его большому банку.
Один из активных участников отрасли, Иван Третьяков (управляющий партнёр Ассоциации А.Р.З.А.М.А.С.), поделился своим видением относительно развития финтеха в России.
Уже радует тот факт, что Сбербанк, одним из первых, заговорил про российский fintech с англо-говорящими инвесторами, и особенно радует, что в отчёте были рассмотрены ведущие fintech-стартапы, которые появились на свет в соседней с банками «песочнице».
Конечно, драйвером роста финансовой сферы и fintech-индустрии в частности, будет рынок онлайн-платежей, мобильного банкинга, и, как бы это парадоксально не звучало: POS-технологий и программ лояльности. Клиенту нужны две составляющие сервиса:
- Быстрые и надёжные платежи.
- Получение товаров и услуг здесь и сейчас с дополнительными бонусами.
Кстати, про программы лояльности в отчёте упомянуто мельком и то со ссылками на крупных игроков: Evotor и Tinkoff.
Парируя слова Олега Тинькова, про «маленьких» стартаперов, которые делают красивые интерфейсы, а до реального бизнеса им как до луны, отмечу, что умные, восстребованные и быстрые технологии появляются в финансовых институтах именно от людей с мышлением стартапера/инженера/ предпринимателя, каким и сам является Олег Тиньков. Вспомним примеры: Touch bank, LifePay, Рокетбанк, Плати Потом и д.р.
В этой же парадигме примечателен пример ведущих онлайн-МФО, который многие банки только начинают осознавать: довольно молодая сфера микрокредитования быстро начала теснить банки на их кредитном поле за счёт быстрых, точных, гибких технологий: в платежах (Яндекс.Деньги, Mandarin Bank), в скоринге (Скориста, Юником24), в программном обеспечении (HES, АФК), в клиентском сервисе (Platiza, СМС Финанс и д.р.).
Будущее fintech зависит не только от крупных банков (с их гигантским штатом продуктологов и программистов), но в первую очередь от небольших стартапов, которые на 2 рукопожатия ближе к конечному потребителю и знают как сделать окружающий мир лучше и удобней.
Свежие записи
- Лучшие конструкторы сайтов за 2020. Топ 10
- 7 вопросов, которые помогут сделать правильный выбор
- Как победить на переговорах: 13 научно обоснованных тактик
- 4 кейса компаний, эффективно решивших проблему опозданий
- 15+ Волшебных дизайнерских инструментов для маркетологов
Источник: tcblog.ru
Финтех-2021. Трансформация и ускорение
Согласно исследованию международной инвестиционной компании Digital Horizon, 2020 г. ускорил процессы трансформации, начавшиеся раньше на рынке финансовых технологий, а также высветил системные проблемы, которые финансовый мир пока не научился решать. Эксперты Digital Horizon проанализировали, что происходило во время пандемии на рынках Европы и России, и постарались спрогнозировать, как финтех-тренды будут развиваться дальше.
По их оценке, 2021 г. будет дальше отодвигать банки от клиентов. Широкое распространение получат инструменты embedded finance (англ. — встроенные финансы), позволяющие интегрировать платежи, дебетовые карты, кредиты, страховки и даже инвестиционные инструменты практически в любые нефинансовые продукты. Например, кредит можно будет получить прямо на сайте интернет-магазина или компании-поставщика без заполнения анкет. А деньги можно будет перевести через приложения, которые, казалось бы, не имеют никакого отношения к финансам. Такой подход увеличит прибыль банков и финтехов, поскольку позволит конкурировать с игроками, которые пытаются загнать клиентов в свои банковские приложения.
Среди основных трендов на финансовых рынках Европы и России эксперты также отмечают бурный рост аналитических и скоринговых продуктов, предоставляющих инсайты в реальном времени и умеющих не только рассчитывать исторический скоринг, но и прогнозировать на основе big data. Кроме того, по оценке экспертов, происходит пересмотр традиционных финансовых продуктов: страховки заходят на территорию кредитов, кредиты появляются там, где всегда господствовали страховки, возникают гибридные модели, сочетающие кредитную и страховую составляющие.
Как отмечают специалисты, 2020 г. еще больше «расшатал» финансовую дисциплину и заставил людей искать новые способы, как сохранить и приумножить сбережения. Ответом на эту потребность, по мнению специалистов из Digital Horizon, могут быть автоматизированные финансовые решения, первыми прототипами которых стали банковские счета-«копилки».
В исследовании Digital Horizon сообщается также, что бизнес все больше актуализирует запрос на альтернативные способы онлайн-платежей, в том числе с использованием электронных кошельков, QR-кодов, криптовалют. Кроме того, эксперты уверены, что наблюдается развитие тренда на упрощение цифровой инфраструктуры. В краткосрочной перспективе речь о low-code-разработках (то есть с минимальными требованиями к знанию кода), а в долгосрочной — no-code-решениях. В будущем банки смогут собирать кастомизированные решения, которые будут максимально отвечать потребностям клиентов. Специалисты Digital Horizon предсказывают, что в ближайший год крупные игроки будут не только разрабатывать собственные, но и интегрировать сторонние криптопродукты.
Директор управления продаж продуктов и сервисов Softline Александр Рожков подчеркивает, что финтех — это один из динамично развивающихся рынков со среднегодовым темпом роста около 12%. В России сегодня насчитывается более 400 финтех-стартапов. По словам Александра Рожкова, одним из наиболее популярных направлений в сфере финтеха являются платформенные решения: омниканальные фронт-офисные решения, аналитические платформы, Low-code-платформы — конструкторы банковских приложений, платформы для анализа клиентского опыта, платформы цифрового и персонализированного маркетинга, блокчейн-платформы.
«Ряд направлений получили развитие и новое осмысление в связи с пандемией. Например, технологии гиперавтоматизации на основе ИИ и машинного обучения развиваются благодаря спросу на так называемые безлюдные технологии: виртуальные помощники (чат-боты, голосовые помощники) на основе разговорного ИИ для колл-центров и мобильных приложений, системы распознавания документов и оцифровки изображений на основе компьютерного зрения, системы интеллектуального кредитного скоринга на основе нейросетей, робоэдвайзеры и сервисные роботы», — утверждает Александр Рожков.
Он считает, что в связи с ростом цифровых предпочтений населения будет расти спрос на онлайн и удаленные сервисы. «В нашу жизнь все больше будут входить персонализированные сервисы на основе мобильных приложений, сервисы онлайн-коммуникаций, банкоматы с видеосвязью, виртуальные офисы и шоурумы недвижимости (ипотека) с элементами AR/VR, сервисы умного страхования на основе IoT», — говорит Александр Рожков.
Для более активного развития рынка финансовых технологий Александр Рожков предлагает создать прозрачный механизм аккредитации финтех-компаний и обеспечить им доступ к «песочницам» Банка России (проекты СБП, «Мастерчейн» и др.) и коммерческих банков через механизм Open API, что позволит стартапам ускоренно разрабатывать и выводить на рынок новые продукты. На текущий момент, сложности финтех-компаний с продвижением продуктов в некотором виде сглаживают созданные в этом году «регуляторные песочницы» по сквозным цифровым технологиям.
Руководитель отдела развития электронного бизнеса Райффайзенбанка Павел Рубахин отмечает, что в целом изменяется парадигма потребления, и вместо живых контактов с людьми пользователи переходят к взаимодействию с компаниями, в том числе банками, в цифровом пространстве. По его прогнозам, в следующем году мы увидим массовое проникновение виртуальных карт вместо пластиковых, и все больше клиентов, чтобы стать клиентами банка, будут скачивать приложение, а не идти в отделения.
«Банк становится не только посредником для сбережения денег и совершения платежей или переводов, но дает возможность наращивать свои активы за счет инвестиционных возможностей. В 2020 г. произошел бум инвестиций, который продолжится и в следующем году. Продолжится проникновение банков в сторонние сервисы, особенно интернет-магазины. Все чаще пользователи будут выбирать не банк, а предложение в конкретном контексте. Важно развивать технологии так, чтобы имелась возможность предложить пользователю необходимый финансовый продукт в подходящем контексте, а это значит, что предлагать нужно будет почти всегда за пределами собственных каналов, но при этом достаточно нативно», — рассказывает Павел Рубахин.
Директор департамента стратегии, инноваций и маркетинга Ак Барс Банка Юлия Строганова отметила следующие тренды рынка фнтеха в 2020 г.: развитие банковского инсорсинга, гибкая клиентоцентричная разработка, ИТ-компетенции как базовый навык, а также конкуренция цифровых платформ.
Наибольший потенциал в 2021 г., по мнению Юлии Строгановой, заключается в таких направлениях, как биометрия, цифровой профиль, цифровые активы и токенизация, CDP и DMP для беспрепятственного и легального обмена клиентскими данными, Open API.
«Развитию финтех-рынка в России способствует регуляторный тренд на российскую разработку и импортозамещение в ИТ-отрасли. В частности, директива правительства РФ, обязывающая государственные компании перейти на отечественное программное обеспечение до 2021 г., принятый в 2020 г. закон о проведении налогового маневра в IT-отрасли, отмена льгот по НДС на продажу исключительных прав и лицензий на пользование ПО. В среднесрочной перспективе владельцы объектов критической информационной инфраструктуры смогут использовать только российское оборудование и программное обеспечение», — объяснила Юлия Строганова.
К барьерам развития финтеха в России, по ее словам, можно отнести отсутствие соответствующей инфраструктуры, фокус компаний и банков на развитие собственных разработок, консолидацию рынка вокруг определенной группы игроков, определенные ограничения на применение внешних разработок.
Руководитель аналитического отдела Ассоциации ФинТех Никита Ломов подчеркивает, что сегодня один из главных трендов — это развитие Embedded Finance, или «невидимых финансов». Ассоциация ФинТех общается на эту тему с участниками рынка, и все они отмечали, что для реализации Embedded Finance нет технических ограничений — в частности, поэтому потенциал для развития данного направления колоссален. В будущем большинство финансовых сервисов будут неразрывно связаны с благами, которые они помогают получить, ведь люди не хотят ипотеку, им нужна квартира, людям не нужен перевод или платеж как таковой — они покупают конкретные вещи: еду, билет в кино, одежду и т.д. Примеров Embedded Finance на российском рынке довольно много: некоторые торгово-сервисные предприятия сегодня предлагают при выборе товаров на сайте оформить на них онлайн POS-кредиты, также недавно один из ретейлеров запустил продажу страховок через свой маркетплейс», — отметил Никита Ломов.
Заместитель генерального директора Агентства инноваций Москвы Ксения Борбачева считает, что пандемия усиливает тренды предыдущих лет, значительно ускоряя их. «Можно ожидать, что будет возникать все больше инновационных решений в торговле и платежах, которые потребуют и новых финтех-инструментов. Например, это будет касаться все более активного внедрения средств электронной торговли и бесконтактной оплаты — мобильных платежей, бесконтактной оплаты, мобильных кошельков, qr-кодов и т.п. Также в последнее время появляется все больше прогнозов по поводу развития электронного банкинга в ближайшие годы, в том числе в связи с трендом на социальное дистанцирование и запросами по поводу цифровизации традиционных финансовых продуктов и институтов — от банковских отделений до формирования новых финансовых продуктов на основе digital-сервисов», — сообщает Ксения Борбачева.
По ее словам, один из драйверов развития финтех-рынка — совместная работа стартапов и корпораций, а основным барьером являются административные ограничения (например, чрезмерное регулирование).
«Для развития финтех-индустрии нужен доступ к деперсонифицированным big data по вкладчикам и участникам фондового рынка. Также необходим более гибкий подход к регулированию деятельности стартапов, работающих в этом направлении, для снижения нагрузки на молодые, развивающиеся компании, предоставить им льготные условия. Как, например, в формате «песочницы» — площадки, внутри которой стартапы могут развиваться в более гибких правовых и бизнес-условиях без жестких нормативных, административных и финансовых обязательств», — считает Ксения Борбачева.
Вице-президент, руководитель кластера Daily Banking МТС Банка Владимир Стасевич рассказал, что в 2020 г. стремительными темпами развивалось банковское обслуживание в онлайне. По его словам, большое количество финсервисов стало доступно буквально за пару кликов. «Пандемия привела к ускоренной цифровизации многих банковских процессов и сервисов. Яркий тренд, который сохранится и в 2021 г., — цифровизация карточной линейки», — отметил Владимир Стасевич.
По его мнению, главным драйвером развития рынка финтеха является сильная техническая и математическая образовательная база. «На рынке много талантливых IT-специалистов — именно это обеспечивает прорыв российского финтеха в мире», — считает Владимир Стасевич. По его оценке, для ускорения развития рынка финтеха в России нужны шаги по снятию барьеров в направлении удаленной идентификации, open banking, а также обязательное внедрение открытых API и СБП между банками.
Источник: prioritetaward.ru
Трансформация FinTech: как банки и стартапы используют новейшие технологии в своей деятельности
Повсеместное проникновение интернета и мобильных устройств спровоцировало активное развитие финансовых и банковских технологий. Сейчас большинство банков, инвестиционных и финансовых компаний вкладывают деньги в развитие новых решений. Такие компании уже сотрудничают с FinTech-стартапами или собираются заключить договор о сотрудничестве в ближайшее время. Объем рынка FinTech превысил $150 млрд в прошлом году и продолжает увеличиваться.
О том, какие тренды FinTech наиболее активны в развитых и развивающихся странах и чего ожидать от рынка к 2030 году, специально для ForkLog рассказал операционный директор британо-российской компании в сфере цифровой финансовой безопасности Cybertonica Евгений Шадрин.
В развитых странах финансовые технологии внедряются на протяжении многих лет. Бизнес, банковские и финансовые организации США и Европы очень тесно связаны с FinTech, и это уже не просто связь, а симбиоз технологий, финансов и коммерции.
Европа, США, Канада и страны Азии
Искусственный интеллект, Big Data, IoT
Эти технологии можно назвать тремя китами FinTech-направления. Без них практически невозможно представить современные финансовые или банковские сервисы. Они дают возможность разрабатывать и внедрять чат-ботов, виртуальных консультантов, распознавать голосовые команды (правда, пока уровень развития этой технологии не слишком высок), автоматизировать процессы, делать предиктивную аналитику (кредитный скоринг, фрод-мониторинг).
Хорошим примером возможностей IoT служит кейс Citibank. Этот американский банк был одним из первых, кто дал возможность своим клиентам открывать двери в банкоматные залы, используя смартфон, тогда как обычно эта операция выполняется при помощи кредитной карты. Компания внедрила IoT-технологию на основе Beacons, что повысило лояльность со стороны клиентов. В целом, AI, BigData и IoT открывают для разных сервисов и компаний опции для клиентов, которых никогда не было ранее.
Но главная цель применения этих технологий — персонализация, безопасность проведения транзакций, персональный подход в обслуживании, экономия времени клиентов и компаний, создание надежной обратной связи. В том или ином виде указанные технологии присутствуют во всех ключевых трендах fintech-индустрии.
Аутентификация и идентификация пользователей, KYC
Камень преткновения большого количества сервисов — аутентификация и идентификация пользователей. С одной стороны, у клиентов должна быть возможность беспроблемной аутентификации в сервисе или приложении. С другой стороны, слишком упрощать эту процедуру нельзя, поскольку пострадает безопасность.
Современные технологии дают возможность использовать способы аутентификации и идентификации, которые ранее были недостижимы. В первую очередь, речь идет о биометрических методах, когда компьютерная система узнает человека по лицу, узору сетчатки, голосу или отпечатку пальца.
Приведем в пример кейс компании Amazon и ее магазинов самообслуживания Amazon Go. Клиенту нужно установить на свой смартфон приложение, после чего магазин приглашает человека войти. Внутри нет продавцов, все продукты можно брать с полок магазина и выходить, не останавливаясь на кассе. Компьютерная система видит, что взял человек, оценивает финальную стоимость покупки и автоматически снимает со счета нужную сумму. Взаимодействие ритейлера и покупателей становится максимально эффективным.
Еще один кейс — разработка KYC-процесса мобильным банком Fidor. Процесс регистрации полностью проходит в цифровом формате через видеоидентификацию и электронная карта сразу же выдается новому клиенту.
Адаптивная аутентификация позволяет существенно снизить риски, повысить безопасность, а также позволяет узнать «хороших» пользователей и упростить для них работу с системой.
Обслуживание карточных и банковских транзакций
По статистике, рост количества транзакций с банковскими картами увеличивается примерно на 14% ежегодно. Во многом это обусловлено внедрением таких технологий, как биометрия и бесконтактные платежи. Тем не менее проблемы все еще есть. Одна из них — ложное срабатывание системы безопасности, когда вполне легальный платеж киберзащита банка оценивает как фрод.
И здесь все не так просто, поскольку как раз на фрод по онлайн- и мобильным транзакциям приходится около 93% случаев, которые связаны с несанкционированным снятием средств с карт клиентов банков.
Для качественного обслуживания проводимых клиентами транзакций используются поведенческая аналитика, важной частью которой является искусственный интеллект, работа с BigData, машинное обучение, технология контроля защищенности устройств клиентов, биометрия, мониторинг транзакций и технология управления данных.
Все это позволяет:
- Собирать данные об особенностях поведения пользователей в сети и использование этих данных для анализа проводимых транзакций.
- Выполнять мониторинг и анализ проводимых операций в режиме реального времени.
- Вводить антиспуфинг (верификация сообщений пользователей во избежание мошеннических действий со стороны злоумышленников).
- Использовать антифрод (оценка «легитимности» транзакций).
- Обнаруживать фальшивые документы, в том числе те, которые обработаны при помощи Adobe Photoshop.
Кредитование и страхование
FinTech привел к тому, что кредиты и страховки выдают уже не только традиционные банковские организации и известные всем страховщики. Практически каждый месяц появляются новые стартапы, которые добавляют обновленные возможности для сферы кредитования и страхования. Сейчас во всем мире работают сотни новых компаний, разрабатывающих оригинальные решения для своих клиентов. Например, сервис Wonga, который предоставляет онлайн-кредиты до зарплаты, P2P-платформы кредитования Lending Club, Funding Circle.
Что касается страхования, то относительно известными игроками являются такие сервисы, как, например, Oscar, позволяющий создавать долгосрочные медицинские планы, а также онлайн-страхование для e-commerce Zhong An.
За последние несколько лет отношение к Fintech-отрасли в сфере кредитования и страхования значительно изменилось. Если до 2015 года финтех-компании заявляли о себе как о «революционной альтернативе» традиционным способам взять кредит или оформить страховку, изо всех сил стараясь заполучить в партнеры крупную компанию, то сейчас уже сами мастодонты бизнеса первыми идут навстречу стартапам. Бизнес и клиенты стали отлично понимать перспективы новых игроков и предлагаемых ими услуг.
Блокчейн и криптовалюты
Многие FinTech-стартапы тесно связаны с блокчейном и криптовалютами. Технологии распределенного реестра используются в бизнесе для быстрого и эффективного заключения сделок, отслеживания эмиссии акций, проведения трансграничных платежей, формирования отчетности и обмена валют и криптовалют.
Из числа известных блокчейн и криптовалютных стартапов, отмеченных Forbes, стоит выделить Bitfury Group, которая занимается разработкой программного обеспечения для внедрения блокчейна в правительственные системы, цепочки поставок и страхование. Активно на рынке работает компания Chain, предоставляющая блокчейн-платформу и решения финансовым организациям. Она помогает формировать балансовые отчетности fintech и ecommerce-компаниям с использованием блокчейна. Компанию заметили и заключили с ней договоры такие гиганты финансового и инвестиционного рынков, как Nasdaq и Citigroup. Еще один проект Symbiont использует блокчейн для создания системы, позволяющей отслеживать эмиссию акций и владение ценными бумагами.
E-commerce
Появление новых платежных систем вроде Dwolla, Stripe, WePay, BlueSnap, а также систем от Samsung, Apple, Google открыло новые возможности для e-commerce. С появлением этих технологических решений у бизнеса нет или почти нет проблем с проведением платежей, переводом платежей из одной валюты в другую, продажей или покупкой товаров или услуг за криптовалюты. Все операции выполняются почти мгновенно и с высоким уровнем безопасности как для клиента, так и для платформы.
Развивающиеся регионы — страны Азии, Южной Америки и Африки
В большинстве случаев ecommerce, блокчейн и криптовалюты, кредитование и страхование, искусственный интеллект, BigData, IoT актуальны и для развивающихся стран. Но есть государства, где единственная возможность для человека выйти в интернет — это его смартфон. В ряде беднейших стран нет и этого, их жители используют сервисы, которые дают возможность оплачивать товары или услуги по SMS. У около 1,7 млрд человек из самых бедных государств мира нет счетов в банках, у многих из них даже нет документов, которые дают возможность такой счет открыть.
В этой ситуации приходит на помощь Fintech. В качестве примера, характерного для большинства развивающихся стран, можно привести кейс платежной системы M-Pesa. Она была разработана в Кении, где 10 лет назад было всего несколько сотен отделений банков — это в разы меньше, чем в любой развитой стране мира, где работают тысячи и десятки тысяч банковских точек обслуживания.
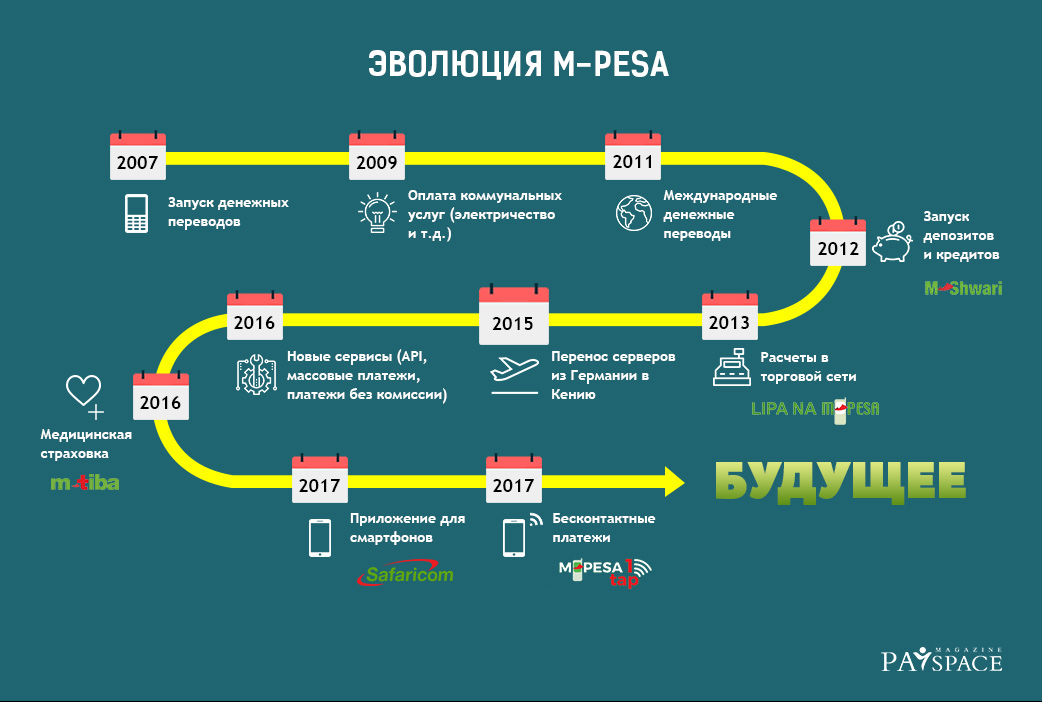
M-Pesa появилась в 2007 году в качестве системы денежных переводов по мобильному телефону.
За несколько лет она превратилась в самостоятельную и сложную платформу расчетов, которая дала возможность:
- Оплачивать коммунальные услуги
- Проводить международные денежные переводы
- Открывать депозиты и получать кредиты
- Открывать банковскую страховку
- Рассчитываться в торговой сети
- Выполнять бесконтактные платежи
Постепенно в беднейших странах появляются и другие сервисы, которые дают возможность местным жителям становиться частью глобальной экономической системы. Большинство Fintech-платформ и приложений, которые начинают работу в странах Африки, Азии и Латинской Америки, направлены на то, чтобы дать местным жителям возможность стать частью общемировой экономики. Например, в Юго-Восточной Азии активно развиваются мобильные платежи, платежи через социальные сети, активно развиваются собственные платежные системы у Google, Amazon, Samsung. В развитых же странах работа Fintech-стартапов ориентирована на улучшение эффективности, безопасности и удобства уже существующих сервисов, пользователями которых являются сотни миллионов человек.
Каким будет Fintech в ближайшие 10 лет
По мнению специалистов, в будущем будут развиваться такие тренды Fintech-сферы, как:
- Увеличение числа платежей и платежных продуктов с использованием мобильных устройств.
- KYC, биометрия, поведенческая идентификация и авторизация.
- Развитие государственного регулирования и регламентирования финтех-рынка.
- Стремление на объединение платежных и сервисных экосистем.
- Открытый банкинг и API.
- Появление продвинутых систем голосового управления.
- 5G и облачные вычисления, в том числе и предиктивная аналитика на базе машинного обучения.
- Автоматизация с использованием ИИ.
История рынка Fintech еще только началась, в ближайшем будущем мы сможем увидеть качественно новые финтех-решения, которые позволят бизнесу развиваться, а пользователям и клиентам — быстро и без проблем получать необходимые товары и услуги в полном объеме.
Подписывайтесь на новости ForkLog в Telegram: ForkLog Feed — вся лента новостей, ForkLog — самые важные новости и опросы.
Подписывайтесь на ForkLog в социальных сетях
Нашли ошибку в тексте? Выделите ее и нажмите CTRL+ENTER
Рассылки ForkLog: держите руку на пульсе биткоин-индустрии!
Источник: forklog.com