
Статья посвящена проблеме влияния развития финансового сектора на экономику регионов Российской Федерации. Рассмотрена эволюция теоретических представлений о взаимосвязи финансового и экономического развития.
Исследованы состояние и тенденции развития финансового сектора регионов на основе анализа его банковского сегмента, как наиболее значимого в российской экономике. Для определения влияния уровня развития банковского сектора в регионах на уровень их экономической динамики проведено сопоставление показателей совокупного индекса обеспеченности банковскими услугами регионов со среднедушевыми показателями инвестиций в основной капитал и валового регионального продукта. Результаты проведенного корреляционно-регрессионного анализа позволили показать, что различие уровня развития регионального финансового сектора существенно влияет на уровень развития региональной экономики. Регионы с высоким уровнем обеспеченности банковскими услугами имеют большие возможности для экономического роста, в то время как в регионах с низким уровнем такой обеспеченности экономический рост затруднен в силу финансовых ограничений. В контексте полученных результатов можно утверждать, что развитие регионального финансового сектора и повышение эффективности его функционирования является важнейшей государственной задачей, решение которой позволит обеспечить устойчивое социохозяйственное развитие территорий.
ТОП 3 российских акции финансового сектора

финансовый сектор
обеспеченность банковскими услугами
экономическое развитие
1. Шумпетер Й. Теория экономического развития. М.: Директмедиа Паблишинг, 2008. 401 с.
2. McKinnon R.I. Financial structure and development. New Haven: Yale University Press, 1973.
198 р.
3. Arcand J.L., Berkes E., Panizza U. Too Much Finance? Journal of Economic Growth. 2015. № 20 (2). Р. 105–148.
4. Demirgüç-Kunt A., Feyen E., Levine R. The evolving importance of banks and securities markets. World Bank Economic Review. 2013. no. 27 (3). Р. 476–490.
5. Levine R. Finance and growth: theory and evidence. Working Paper, 2004, no. 10766. [Электронный ресурс]. URL: http://www.nber.org/papers/w10766 (дата обращения: 15.06.2019).
6. Игонина Л.Л., Болдырева Л.В. Финансовая система России: макроэкономический и региональный аспекты. М.: Русайнс, 2017. 170 с.
7. Cheng X., Degryse H. The impact of bank and non-bank financial institutions on local economic growth in China. Journal of Financial Services Research. 2010. vol. 37. no. 2. Р. 179–199.
9. Васильева О.Г., Ковшун Ю.А. Доступ к кредиту и экономический рост в регионах России // Пространственная экономика. 2015. № 2. С. 31–46. DOI: 10.14530/se.2015.2.031-046.
10. Криничанский К. Финансовые системы и экономическое развитие в российских регионах: сравнительный анализ // Вопросы экономики. 2015. № 10. С. 94–108. DOI: 10.32609/0042-8736-2015-10-94-108.
11. Абрамова М.А., Игонина Л.Л. Денежно-кредитные факторы активизации внутреннего инвестиционного спроса в российской экономике // Финансы: теория и практика. 2018. Т. 22. № 1 (103). С. 128–143.
Глобальный переход к зеленой экономике: вызовы для России и роль финансового сектора
DOI: 10.26794/2587-5671-2018-22-1-128–143.
12. Новые технологии развития финансового сектора России: монография / Под ред. М.А. Эскиндарова, В.В. Масленникова. М.: Когнито-Центр, 2019. 367 с.
13. Beck T., Demirguc-Kunt A., Levine R.A. New Database on Financial Development and Structure. World Bank Economic Review. 2000. no. 14.
P. 597–605.
14. Официальный сайт Банка России [Электронный ресурс]. URL: http://www.cbr.ru (дата обращения: 10.06.2019).
15. Официальный сайт Росстата [Электронный ресурс]. URL: http://www.gks.ru (дата обращения: 10.06.2019).
Вопрос о развитии финансового сектора регионов и его воздействия на региональную экономику сопряжен с общим контекстом проблемы взаимосвязи финансового и экономического развития. Данная проблема занимает особый статус в экономических исследованиях, при этом неоднозначные оценки влияния финансов на экономический рост, в том числе и в региональном разрезе, во многом отражают эволюцию финансового сектора в ходе общественного развития с учетом его конкретно-исторической и страновой специфики. Выявление характера связей между развитием финансового сектора региона и его экономической динамикой позволит определить верный вектор развития региональных финансовых систем и их возможностей по обеспечению устойчивого экономического роста территорий.
Цель исследования: выявление воздействия развития финансового сектора на экономику российских регионов.
Материалы и методы исследования
При выборе параметров развития финансового сектора российских регионов используются показатели банковского сектора, как доминирующего по сравнению с иными сегментами российского финансового сектора, с привлечением информационной базы, представленной данными Банка России по обеспеченности регионов банковскими услугами. В качестве индикаторов экономического развития регионов выбраны подушевые показатели инвестиций в основной капитал и валового регионального продукта.
Методология исследования ориентирована на применение системного, воспроизводственного и институционального подходов, в работе использованы методы теоретического обобщения и систематизации, ситуационного, трендового и корреляционно-регрессионного анализа.
Результаты исследования и их обсуждение
Идея о стимулирующем воздействии развития финансового сектора на экономический рост, впервые изложенная Й. Шумпетером [1], была развита в ряде дальнейших работ и подтверждена эмпирическими исследованиями, подтверждающими положительную корреляцию параметров развития финансового сектора и экономической динамики в долгосрочной перспективе [2]. Более поздние исследования выявили, что возрастание глубины финансового сектора не всегда инициирует ускорение темпов роста экономики.
На графике зависимости темпов экономического роста от уровня развития финансового сектора можно зафиксировать точку перегиба, за пределами которой приращение финансовой глубины будет снижать экономический рост (эффект «избыточных финансов» – «too much finance» effect) [3]. Развитие финансового сектора сопряжено с накоплением существенных рисков и ростом вероятности финансовых кризисов, что может приводить к увеличению волатильности темпов экономического роста и их снижению. В этом плане чрезмерное развитие финансового сектора выступает как модулятор торможения экономического роста [4]. Данные принципиальные положения впоследствии нашли свое выражение в фундаментальной позиции о коэволюции финансовой и экономической систем как их устойчивом взаимодействии [5], в силу которого изменения в одной системе приводят к изменениям в другой, и наоборот. Исходя из этого конструкта, финансовый сектор может играть роль фактора не только экономической динамики, но и нестабильности экономической системы [6].
Работы, где исследуется взаимосвязь финансового и экономического развития на уровне регионов той или иной страны, менее распространены в экономической литературе. Такие изыскания проводились на примере Китая, Италии, Индии, США, России. Полученные при этом оценки весьма различаются: наряду с исследованиями, доказывающими наличие положительного эффекта воздействия регионального финансового сектора на экономический рост региональных хозяйственных систем [7], есть работы, где получены обратные результаты [8]. Неоднозначность и разброс данных оценок можно объяснить различными причинами, среди которых: специфика применяемой методологии, межстрановые различия, существование прямых и обратных связей между уровнем развития финансового сектора и экономической динамикой. Вместе с тем результаты проведенных исследований дали ряд возможных направлений дальнейшего теоретического осмысления взаимосвязи финансового и экономического развития в региональном разрезе.
В России исследования в данной предметной области пока носят единичный характер [9, 10]. Следует отметить, что при выборе параметров финансового развития в имеющихся исследованиях используются показатели банковского сектора, поскольку по сравнению с другими сегментами (за исключением централизованных финансов) он рассматривается как наиболее развитый и значимый сегмент финансовой системы. Как известно, для российской экономики характерно существенное доминирование банков над небанковскими финансовыми институтами по масштабам привлечения и размещения финансовых ресурсов [11, 12], что определяет целесообразность такого подхода. Наибольшей полнотой в региональном разрезе характеризуется и информационная база по банковскому сектору, представленная, прежде всего, данными Банка России.
В контексте анализа взаимосвязи финансового развития и экономического роста целесообразно использовать рассчитываемые Банком России индикаторы обеспеченности регионов банковскими услугами: институциональную и финансовую насыщенность банковскими услугами, индекс сберегательного дела, совокупный индекс обеспеченности региона банковскими услугами. Данные индикаторы можно квалифицировать как компоненты системы оценочных параметров финансового развития, введенных экспертами Мирового банка [13], относящиеся к подсистеме финансовой глубины, включающей количественные характеристики развития финансовых рынков и их институциональных структур, и финансовой инклюзивности, охватывающей показатели степени доступности финансовых услуг для экономических субъектов).
В соответствии с методологией Банка России институциональную обеспеченность регионов банковскими услугами определяют путем соотнесения числа кредитных организаций на душу населения в регионе и соответствующего индикатора по России. Исследование показывает, что за 2013–2018 гг. уровень институциональной обеспеченности банковскими услугами повысился только в регионах Приволжского, Сибирского и Дальневосточного федеральных округов, в Центральном регионе он сохранился, а в остальных федеральных округах снизился (рис. 1).
Такая тенденция связана с общим сокращением числа действующих кредитных организаций России, которое уменьшилось с 956 на 1 января 2013 г. до 484 против 1136 на начало 2019 г. в результате активизации политики Банка России по выводу с рынка кредитных организаций, не соответствующих требованиям регулятора, на фоне ухудшения ситуации в отечественной экономике и введения против крупнейших российских банков международных санкций. Лидерами по институциональной обеспеченности банковскими услугами выступают регионы Дальневосточного федерального округа (из них в наибольшей степени Чукотский автономный округ, Магаданская область и Камчатский край). Минимальными значениями показателя характеризуются регионы Северо-Кавказского федерального округа (прежде всего, Республика Ингушетия, Чеченская Республика, Республика Дагестан).
Финансовая насыщенность рассчитывается делением объема предоставленных банками кредитов на валовый региональный продукт по отношению к аналогичному показателю в целом по России. По данному показателю лидируют регионы Центрального федерального округа (прежде всего, г. Москва, Курская и Московская области), а отстают регионы Северо-Кавказского федерального округа (в большей степени Республика Дагестан и Республика Ингушетия) (рис. 2).
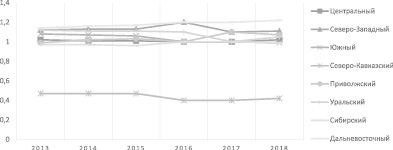
Рис. 1. Динамика институциональной обеспеченности банковскими услугами российских регионов (по федеральным округам) в 2013–2018 гг. [14]
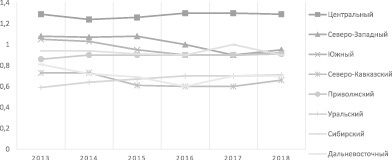
Рис. 2. Динамика финансовой насыщенности банковскими услугами регионов (по федеральным округам) в 2013–2018 гг. [14]
В 2018 г. в целом по России банковские кредиты составили 10,8 % от всех источников финансирования инвестиций в основной капитал, что на 0,4 п.п. ниже, чем в 2017 г. Данный показатель существенно различается в регионах, колеблясь в диапазоне от 3,6 % в Северо-Западном федеральном округе до 17,8 % в Уральском.
Индекс развития сберегательного дела определяется путем соотнесения показателя, полученного как результат деления среднедушевых показателей объема вкладов и денежных доходов населения в регионе и аналогичного показателя, рассчитанного по России. Анализ динамики индекса развития сберегательного дела показывает, что он снизился в Центральном и Северо-Кавказском округах, а в остальных федеральных округах возрос (рис. 3).
Совокупный индекс обеспеченности банковскими услугами определяется на основе трех предыдущих индикаторов как их средняя геометрическая величина. Анализ показывает, что данный индекс в подавляющем числе регионов и федеральных округов за 2013–2018 гг. снизился (рис. 4).
Наиболее высокий уровень обеспеченности банковскими услугами фиксируется в Центральном федеральном округе (главным образом, в г. Москве), следующий по значимости показатель наблюдается в Северо-Западном федеральном округе (здесь лидером выступил г. Санкт-Петербург). Регионы остальных федеральных округов показали небольшое увеличение или стабилизацию индекса, за исключением Южного и Северо-Кавказского федеральных округов. В Северо-Кавказском федеральном округе показатель остается минимальным по сравнению с другими федеральными округами и демонстрирует тенденцию к снижению.
Для того чтобы выявить, оказывает ли влияние различие уровня развития банковского сектора в регионах на уровень их экономической динамики, целесообразно сопоставить показатели совокупного индекса обеспеченности банковскими услугами регионов со среднедушевыми показателями инвестиций в основной капитал и валового регионального продукта. Результаты сопоставления (рис. 5) показывают, что по всем федеральным округам (за исключением Уральского и Дальневосточного, включающих регионы, где валовый региональный продукт в существенной степени формируется за счет добычи полезных ископаемых – Тюменская область, Сахалинская область, Республика Саха (Якутия), Магаданская область, Чукотский автономный округ), прослеживается четкая взаимосвязь между индикаторами развития банковского сектора регионов и уровнем их экономического развития.
На основе корреляционно-регрессионного анализа зависимости показателей экономического развития регионов (исключая регионы Уральского и Дальневосточного федеральных округов) и степени их обеспеченности банковскими услугами за 2013–2018 гг. получено следующее уравнение парной линейной регрессии:
y = –104,04936 + 598,15021x.
Результаты анализа свидетельствуют о весьма высокой тесноте связи зависимого признака (валовый региональный продукт) от факторного признака (совокупный индекс обеспеченности банковскими услугами) по шкале Чеддока, коэффициент корреляции равен 0,953, t-критерий Стьюдента – 6,260. Коэффициент детерминации в полученной регрессионной модели составляет 0,9071, что свидетельствует о достаточно высокой степени ее достоверности.
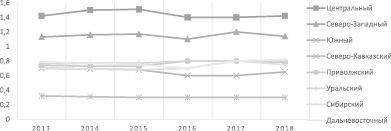
Рис. 3. Динамика индекса развития сберегательного дела регионов (по федеральным округам) в 2013–2018 гг. [14]
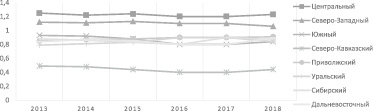
Рис. 4. Динамика совокупного индекса обеспеченности банковскими услугами регионов (по федеральным округам) в 2013–2018 гг. [14]
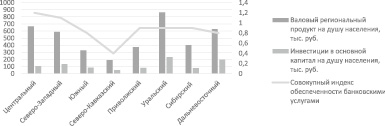
Рис. 5. Показатели развития банковского сектора и экономической динамики регионов (по федеральным округам) [14, 15]
Исследование показывает, что развитие финансового сектора регионов оказывает значимое воздействие на региональную экономику. Обнаружены положительные связи параметров финансового и экономического развития в регионах различных федеральных округов (за исключением ресурсоориентированных). Регионы с более высоким уровнем финансового развития, выражающемся в большей степени обеспеченности банковскими услугами, имеют более масштабные возможности для экономического роста, в то время как в регионах с низким уровнем такой обеспеченности финансовые ограничения выступают тормозом хозяйственной динамики. В данном контексте повышение уровня развития регионального сегмента российского финансового сектора и эффективности его функционирования должно быть императивом экономической политики, ориентированной на реализацию новой модели экономического роста.
Источник: fundamental-research.ru
Развитие экономических секторов в Российской Федерации

Национальная экономика государства – это система непростых хозяйственных, социальных и научно- технических сфер. Фундаментом ее выступает общественное воспроизводство, структура которого формировалась на длительном историческом срезе.
Национальная экономика состоит из перечня секторов. Такая структура характерна любому государству.
Определение 1
Экономический сектор – масштабная сфера в структуре национальной экономики, для которой характерно наличие общих целей, одинаковых функций и характеристик, схожего поведения. Это все и является отличительной чертой одной отрасли от другой.
Сектор экономики, другими словами, это все институты экономики, которые преследуют общие цели и исполняют одинаковые функции.
Классификация экономических секторов
Существует достаточно много классификаций секторов экономики. Наиболее частые подходы к этой группировке представлены ниже.
Не нашли то, что искали?
Попробуйте обратиться за помощью к преподавателям
Тип работы
Узнать стоимость
это быстро и бесплатно
По принципу отношения к собственности разделяют две подгруппы:
- государственная собственность;
- частная собственность.
К государственной собственности относится та часть экономики, которая отображает деятельность властей.
Частный сектор не находится в государственной власти. Он, в свою очередь, разбит на три сектора: индивидуальный, финансовый и корпоративный.
По международному подходу можно выделить такие основные экономические секторы (рисунок 1):

Рисунок 1. Экономические секторы.
К первому сектору относятся финансовые корпорации и квази-корпорации и те некоммерческие объединения, которые финансируют такие корпорации. Они исполняют функцию финансового посредника. Нефинансовые корпорации производят товары, а также оказывают услуги нефинансового характера – не связанные с перераспределением денежной массы.
Второй сектор представлении институтами, представляющими интересы государства и исполняющими его функции.
В третью группу входят домохозяйства и некорпорированные семейные предприятия (ферма, подсобное хозяйство).
В состав последней группы вошли НКО, которые обслуживают домохозяйства.
По характеру экономической деятельности бывают реальные, производственные и финансовые экономические сектора.
По выпускаемых ценностям бывают такие сектора (рисунок 2):

Рисунок 2. Модель экономической системы.
К первичному сектору относятся такие субъекты хозяйствования , которые занимаются добычей и сбором сырья и переработкой его.
Во вторичном секторе пребывают предприятия, которые это сырье перерабатывают в продукт итогового потребления.
Сфера услуг относится к третьему сектору.
Направления развития секторов российской экономики
Каждый из вышепредставленных секторов прошел долгий путь исторического формирования и имеет свои отличительные черты. Первый сектор пика своего развития достиг в доиндустриальном периоде, второй же наоборот – во время индустриальной революции, когда промышленность заняла лидирующие позиции, а третий сектор развиля в постиндустриальный период.
Эти сектора развивались неодинаково, но каждый из них играет свою роль в национальной экономике. Развитие секторов в России рассмотрим докладнеею
Замечание 1
В российской экономике преимущественная доля приходится на первичный и вторичный секторы. В последние годы они активно развиваются.
Промышленное производство в последнее время имеет тенденцию к увеличению. Этому способствует замещение некоторых импортных продуктов в сфере обрабатывающей промышленности. Также возрос инвестиционный спрос. Повышение активности экономики привело к нарастанию выработки строительных материалов и машиностроения. Положительные тенденции прослеживаются в пищевой и энергетической отрасли.
Сложно разобраться самому?
Попробуйте обратиться за помощью к преподавателям
Источник: spravochnikvs.com
Финансовый сектор

Финансовый сектор (англ. financial sector ) или сектор финансовых корпораций (англ. financial corporations sector ) — все корпорации-резиденты, включая квазикорпорации, основной функцией которых является предоставление финансовых услуг, включая страхование и пенсионное обеспечение, другим институциональным единицам [1] .
Финансовый сектор отличается от нефинансового сектора в связи с тем, что финансовые корпорации заняты, преимущественно, предоставлением финансовых услуг, включая финансовое посредничество, которые в значительной степени отличаются от других типов производственной деятельности. Финансовое посредничество может быть определено как вид деятельности, в процессе которой институциональная единица аккумулирует финансовые ресурсы путем принятия финансовых обязательств за собственный счет с целью направления привлеченных средств другим институциональным единицам путем кредитования или приобретения финансовых активов иным способом. Отличительными особенностями финансового посредничества являются [1] :
- формирование финансовых обязательств для последующего кредитования;
- трансформация финансовых инструментов по срочности, процентной ставке, валюте, номиналу и другим характеристикам;
- принятие на себя финансовых рисков.
Среди ключевых признаков финансовой корпорации значатся раздельный учет финансовой деятельности, управление финансовыми рисками, преобладание финансовых услуг в совокупном производстве товаров и услуг институциональной единицы.
В финансовый сектор по классификации МВФ входят [1] :
- депозитные корпорации
- центральный банк,
- прочие депозитные корпорации (банки)
- фонды денежного рынка,
- инвестиционные фонды (кроме фондов денежного рынка),
- прочие финансовые посредники (кроме страховщиков и пенсионных фондов),
- вспомогательные финансовые институты,
- кэптивные финансовые институты и кредиторы,
- страховые компании,
- пенсионные фонды.
В России в финансовый сектор входят институциональные единицы, являющиеся поднадзорными организациями мегарегулятору в лице Банка России [2] :
- кредитные организации;
- банковские кредитные организации;
- банки с универсальной лицензией;
- банки с базовой лицензией;
- профессиональные участники рынка ценных бумаг;
- управляющие компаний инвестиционного фонда, паевого инвестиционного фонда и негосударственного пенсионного фонда;
- специализированные депозитарии инвестиционного фонда, паевого инвестиционного фонда и негосударственного пенсионного фонда;
- акционерные инвестиционные фонды;
- клиринговые организации;
- центральные контрагенты;
- организаторы торговли;
- центральный депозитарий;
- репозитарий;
- страховые компании;
- негосударственные пенсионные фонды;
- микрофинансовые организации;
- кредитные потребительские кооперативы;
- жилищные накопительные кооперативы;
- бюро кредитных историй;
- актуарии;
- кредитные рейтинговые агентства;
- сельскохозяйственные кредитные потребительские кооперативы;
- ломбарды.
Сектор, занимающийся финансовыми услугами, однако формально не входящий в финансовый сектор, считается «теневой» (параллельной) банковской системой. Крупнейшим подсектором теневой банковской системы выступают нерегулируемые инвестиционные фонды, который включают фонды денежного рынка и другие инвестиционные фонды (государственные и частные фонды). Вторым по размеру теневой системой является подсектор финансовых компаний [3] . Из-за различий в законодательстве каждая юрисдикция самостоятельно определяет состав подсектора финансовых компаний. В частности, в Аргентине к ним относятся лизинговые и факторинговые компании, а также небанковские эмитенты кредитных карт, в Бразилии — лизинговые и микрофинансовые компании, компании ипотечного кредитования, небанковские эмитенты кредитных карт и т. д. [4] В России среди крупнейших нерегулируемых финансовых рынков являются рынки лизинга и факторинга [5] .
Источник: wiki2.org