
Полномочия Федерального казначейства.
- контроль за соблюдением положений правовых актов, регулирующих бюджетные правоотношения, в том числе устанавливающих требования к бухгалтерскому учету и составлению и представлению бухгалтерской (финансовой) отчетности государственных (муниципальных) учреждений;
- контроль за соблюдением положений правовых актов, обусловливающих публичные нормативные обязательства и обязательства по иным выплатам физическим лицам из бюджетов бюджетной системы РФ, а также за соблюдением условий договоров (соглашений) о предоставлении средств из соответствующего бюджета, государственных (муниципальных) контрактов;
- контроль за соблюдением условий договоров (соглашений), заключенных в целях исполнения договоров (соглашений) о предоставлении средств из бюджета, а также в случаях, предусмотренных БК РФ, условий договоров (соглашений), заключенных в целях исполнения государственных (муниципальных) контрактов;
- контроль за достоверностью отчетов о результатах предоставления и (или) использования бюджетных средств (средств, предоставленных из бюджета), в том числе отчетов о реализации государственных (муниципальных) программ, отчетов об исполнении государственных (муниципальных) заданий, отчетов о достижении значений показателей результативности предоставления средств из бюджета;
- контроль в сфере закупок, предусмотренный законодательством РФ о контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд.
В силу п. 6 Правил № 1092 (в редакции Постановления Правительства РФ № 1795) Федеральное казначейство при осуществлении деятельности по контролю в финансово-бюджетной сфере осуществляет:
Время лекции. Р.Е. Артюхин (руководитель Федерального казначейства)
- полномочия по осуществлению внутреннего государственного финансового контроля, установленные п. 1 ст. 269.2 БК РФ и ч. 8 ст. 99 Закона о контрактной системе[1];
- проверки федерального казначейства осуществления органами государственного (муниципального) финансового контроля, являющимися органами (должностными лицами) исполнительной власти субъектов РФ (местных администраций), контроля за соблюдением Закона о контрактной системе;
- контроль за использованием средств Фонда содействия реформированию жилищно-коммунального хозяйства, направленных на предоставление финансовой поддержки за счет средств фонда и предусмотренных в бюджете субъекта РФ и (или) местном бюджете на долевое финансирование проведения капитального ремонта многоквартирных домов, переселения граждан из аварийного жилищного фонда и модернизации системы коммунальной инфраструктуры;
- контроль за использованием специализированными некоммерческими организациями, которые осуществляют деятельность, направленную на обеспечение проведения капитального ремонта общего имущества в многоквартирных домах (далее – региональный оператор), средств, полученных в качестве государственной поддержки, муниципальной поддержки капитального ремонта, а также средств, полученных от собственников помещений в многоквартирных домах, формирующих фонды капитального ремонта на счете (счетах) регионального оператора;
- информационный обмен данными о лицах, привлеченных к административной ответственности, со Счетной палатой РФ в порядке, установленном соглашением о сотрудничестве;
- назначение (организацию) проведения экспертиз, необходимых для проведения проверок, ревизий и обследований (с 03.01.2019);
- получение необходимого для осуществления внутреннего государственного финансового контроля постоянного доступа к государственным и муниципальным информационным системам в соответствии с законодательством РФ об информации, информационных технологиях и о защите информации, законодательством РФ о государственной и иной охраняемой законом тайне (с 03.01.2019).
Объекты контроля.
Постановлением Правительства РФ № 1795 уточнен перечень объектов контроля в финансово-бюджетной сфере, приведенный в п. 7 Правил № 1092. Начиная с 03.01.2020 к таким объектам, в частности, относятся юридические лица (за исключением государственных (муниципальных) учреждений, государственных (муниципальных) унитарных предприятий, государственных корпораций (компаний), публично-правовых компаний, хозяйственных товариществ и обществ с участием РФ в их уставных (складочных) капиталах, а также коммерческих организаций с долей (вкладом) таких товариществ и обществ в их уставных (складочных) капиталах), индивидуальные предприниматели и физические лица, являющиеся:
Казначейское сопровождение
- юридическими и физическими лицами, индивидуальными предпринимателями, получающими средства из федерального бюджета на основании договоров (соглашений) о предоставлении средств из федерального бюджета и (или) государственных контрактов, а также получающими кредиты, обеспеченные государственными гарантиями РФ;
- исполнителями (поставщиками, подрядчиками) по договорам (соглашениям), заключенным в целях исполнения договоров (соглашений) о предоставлении средств из федерального бюджета и (или) государственных контрактов, которым в соответствии с федеральными законами открыты лицевые счета в Федеральном казначействе.
Отбор контрольных мероприятий при формировании плана.
В силу п. 3 Правил № 1092 деятельность по контролю делится на плановую и внеплановую и осуществляется посредством проведения плановых и внеплановых проверок, а также проведения только в рамках полномочий по внутреннему государственному финансовому контролю в сфере бюджетных правоотношений плановых и внеплановых ревизий и обследований.
Плановые контрольные мероприятия реализуются в соответствии с планом, который утверждается Федеральным казначейством по согласованию с Минфином. Отбор контрольных мероприятий при формировании плана контрольных мероприятий осуществляется по установленной Федеральным казначейством методике. При этом критерии отбора контрольных мероприятий установлены в п. 25 Правил № 1092. Постановлением Правительства РФ № 1795 из данного пункта исключен критерий, ранее имевший максимальный приоритет. Речь идет о периоде свыше трех лет с момента проведения идентичного контрольного мероприятия.
Проведение проверок.
Как мы уже отмечали, проводимые проверки федерального казначейства бывают выездными и камеральными, а также встречными, проводимыми в рамках выездных и (или) камеральных проверок.
Камеральная проверка проводится по месту нахождения Федерального казначейства (его территориального органа), в том числе на основании бюджетной отчетности, бухгалтерской (финансовой) отчетности и иных документов, представленных по запросам Федерального казначейства (его территориального органа), а также информации, документов и материалов, полученных в ходе встречных проверок и в результате анализа данных государственных и муниципальных информационных систем. Камеральная проверка осуществляется в течение 30 рабочих дней со дня получения от объекта контроля информации, документов и материалов, представленных по запросу Федерального казначейства (его территориального органа).
По результатам рассмотрения акта и иных материалов камеральной проверки казначейства руководитель (заместитель руководителя) Федерального казначейства (его территориального органа) принимает решение:
- о направлении или об отсутствии оснований для направления представления и (или) предписания объекту контроля;
- о проведении внеплановой выездной проверки казначейства (ревизии).
Согласно новой редакции п. 48 Правил № 1092 проведение выездной проверки (ревизии) состоит в осуществлении соответствующих контрольных действий в отношении объекта контроля, в ходе которых в том числе определяется фактическое соответствие совершенных операций данным бюджетной отчетности, бухгалтерской (финансовой) отчетности и первичных документов, по месту нахождения объекта контроля и оформлении акта выездной проверки.
Срок проведения контрольных действий по месту нахождения объекта контроля структурными подразделениями центрального аппарата Федерального казначейства составляет не более 40 рабочих дней, территориальными органами Федерального казначейства – не более 30 рабочих дней.
По результатам рассмотрения акта и иных материалов выездной проверки (ревизии) руководитель (заместитель руководителя) Федерального казначейства (его территориального органа) принимает решение:
- о направлении или об отсутствии оснований для направления представления и (или) предписания объекту контроля;
- о назначении внеплановой выездной проверки (ревизии), в том числе при представлении объектом контроля возражений в письменной форме, а также дополнительных информации, документов и материалов, относящихся к проверяемому периоду, влияющих на выводы, сделанные по результатам выездной проверки (ревизии).
При осуществлении деятельности по контролю в финансово-бюджетной сфере, указанной в п. 6 Правил № 1092, Федеральное казначейство (его территориальный орган) направляет представления, предписания и уведомления о применении бюджетных мер принуждения в соответствии с бюджетным законодательством РФ и законодательством РФ о контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд.
Уведомление о применении бюджетной меры (бюджетных мер) принуждения, подготовленное в том числе территориальным органом Федерального казначейства, а также уведомление о применении бюджетных мер принуждения, содержащее уточненные сведения, направляются в Минфин (орган управления государственным внебюджетным фондом) руководителем (заместителем руководителя) Федерального казначейства в определенный ч. 5 ст. 306.2 БК РФ срок.
В заключение отметим, что указанные в статье изменения направлены на приведение положений Правил № 1092 в соответствие поправкам, введенным в БК РФ Федеральным законом от 26.07.2019 № 199-ФЗ «О внесении изменений в Бюджетный кодекс Российской Федерации в части совершенствования государственного (муниципального) финансового контроля, внутреннего финансового контроля и внутреннего финансового аудита».
[1] Федеральный закон от 05.04.2013 № 44-ФЗ «О контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд».
Источник: www.audit-it.ru
Территориальные органы казначейства.
Территориальные органы казначейства выполняют операции со средствами федерального бюджета, федеральных внебюджетных фондов и осуществляют финансирование расходов со счетов казначейства в учреждениях банков. Они доводят до получателей средств федерального бюджета лимиты финансирования. И обеспечивают в соответствии с доведенными до них Главным управлением федерального казначейства установленными размерами ассигнований, целевое финансирование предприятий, учреждений, организаций. А также осуществляют постоянный ежедневный анализ исполнения федерального бюджета по расходам.
Другой важной функцией территориальных органов казначейства является осуществление краткосрочного прогнозирования и кассового планирования расходов федерального бюджета по соответствующим территориям. Так, они осуществляют прогнозирование и планирование на ближайший период, сумм расходов на финансирование отдельных федеральных целевых программ. Например, по выплате компенсаций и предоставлению льгот лицам, пострадавшим от радиоактивных воздействий при ликвидации последствий аварии на Чернобыльской АЭС, аварии на ПО » Маяк» и сбросов радиоактивных отходов в реку Теча, испытаний на Семипалатинском полигоне, делая расчеты на основании информации о льготах, компенсациях и количестве лиц, имеющих на это право.
Наряду с исполнением федерального бюджета по доходам и расходам территориальные органы казначейства выполняют контрольные функции. Это в первую очередь определяет важность казначейства как органа финансового контроля.
Основной упор в своей деятельности казначейство делает на текущий контроль за целевым использованием средств, выделяемых предприятиям, учреждениям, организациям на возвратной и безвозвратной основе из федерального бюджета. В частности, территориальные органы казначейства проводят анализ отчетов об исполнении расходов, которые ежемесячно представляются им всеми бюджетными учреждениями и организациями; проверяют правдивость отраженной в них информации, сверяя итоговые суммы отчетов с выписками банков по счетам этих учреждений и организаций, а также проводят различные проверки с непосредственным выходом на место. Круг проверок очень широк, он включает:
— проверки по фактам размещения бюджетных средств на депозитных счетах;
— проверки своевременности и полноты выплаты заработной платы, стипендий и других денежных выплат работникам данных учреждений и организаций;
— проверки целевого использования средств, выделенных на финансирование государственных капитальных вложений;
— проверки целевого использования средств краткосрочной финансовой поддержки, выделенных из федерального бюджета предприятиям и другие проверки.
В целях повышения оперативности зачисления доходов на счета бюджета и средств бюджета на счета получателей, на органы казначейства возложены функции по контролю за своевременностью совершения банками операций с бюджетными средствами. Они осуществляют проверки своевременности исполнения банками платежных поручений на перечисление налогов и других платежей в федеральный бюджет и зачисления бюджетных средств на счета получателей. Также могут проводить другие проверки по письменным указаниям вышестоящего органа казначейства.
При проведении проверок территориальные органы казначейства могут в случае обнаружения нарушений изымать всю, связанную с ними документацию. А при непредоставлении или отказе предъявить необходимую бухгалтерскую и финансовую документацию органы казначейства могут приостановить операции по счетам этих учреждений и организаций. Кроме того, органы казначейства в необходимых случаях осуществляют взыскание в бесспорном порядке с учреждений и организаций средств, используемых ими не по целевому назначению и налагают штрафы в размере, действовавшей в момент нарушения, учетной ставки Центрального банка. А также применяют штрафные санкции к банкам за несвоевременное совершение операций со средствами федерального бюджета.
В случае выявления нарушений, за которые предусмотрена уголовная ответственность, органы казначейства передают все материалы по ним правоохранительным органам и в необходимых случаях предъявляют иски в суд или арбитражный суд.
В процессе выполнения по исполнению федерального бюджета и контролю за его исполнением, территориальные органы казначейства представляют своему вышестоящему органу полную оперативную и периодическую отчетность о проделанной работе; активно взаимодействуют с контрольно-ревизионными, налоговыми и финансовыми органами.
Таким образом из всего вышеизложенного можно сделать вывод, что на казначейство возложено большое количество функций. И что по мере развития его территориальных органов и освоения ими всех этих функций в полном объеме оно будет играть все большую роль в поддержании стабильности бюджетной системы и экономики России в целом.
Оригинал текста доступен для загрузки на странице содержания
Источник: studexpo.net
СТРУКТУРА, ЗАДАЧИ И ФУНКЦИИ ФЕДЕРАЛЬНОГО КАЗНАЧЕЙСТВА
Вся концепция создания казначейства в России сегодня основана на идее эволюционности и постепенности с тем, чтобы обеспечить включение в бюджетный процесс новой структуры максимально “мягким” образом. Это относится к распространенности казначейской системы исполнения бюджета в территориальном, отраслевом и функциональных аспектах.
За прошедшие 3 года, с момента принятия решения о создании органов федерального казначейства на центральном, региональном и территориальном уровне была проделана большая работа по формированию единой казначейской системы.
Первоначально на центральном уровне было создано Главное Управление федерального казначейства и осуществлена подготовка к переходу на новую систему финансирования. В организационном плане создан операционно-контрольный отдел, главная бухгалтерия по операциям федерального казначейства, отдел электронно-информационной поддержки, была создана и апробирована локальная компьютерная сеть, обеспечивающая учет перечисления средств с главного счета по расходам федерального бюджета в разрезе разделов, глав и статей бюджетной классификации в автоматическом режиме.
Вместе с этим, параллельно, с первого квартала 1993 года началось создание территориальных органов казначейства. Однако, 1993 год был годом решения организационных проблем и технических вопросов по функционированию казначейства и его территориальные органы в этот период были сформированы лишь в нескольких регионах порядке проведения эксперимента. Основная работа по созданию территориальных органов казначейства стала осуществляться с начала 1994 года.
В начале 1994-1995 годах происходило планомерное увеличение территорий, охваченных казначейской системой. Этот процесс осуществлялся в соответствии с графиком формирования и развертывания казначейской системы в регионах Российской Федерации, который к началу 1996 года в основном объеме был выполнен.
Для наглядности рассмотрим порядок фактического перехода на казначейскую систему исполнения федерального бюджета в территориальном и отраслевом аспекте в 1994 году: С 1.02.94 г. — на 10 территориях по 10 министерствам и ведомствам, с 1.05.94 г. — на 30 территориях по 20 министерствам и ведомствам, с 1.07.94 г. — на 51 территории по 30 министерствам и ведомствам, с 1.08.94 г. — на 51 территории по 40 министерствам и ведомствам, с 1.10.94 г. — на 51 территории по 50 министерствам и ведомствам, с 1.12.94 г. — на 59 территориях по 64 министерствам и ведомствам [ 17,20; 29,8 ].
Таким образом, 1994-1995 годы стали для казначейства периодом, когда оно приобрело черты полномасштабной системы, органы которой распространены почти на всей территории Российской Федерации.
В целом к началу 1996 года к выполнению своих задач и функций на региональном уровне приступило 80 управлений федерального казначейства по субъектам Российской Федерации и на локальном уровне 2011 отделений федерального казначейства по районам и городам. При этом следует помнить, что административно-территориальных единиц в субъектах федерации 3833 и развертывание сети территориальных органов казначейства в настоящее время еще не закончено, оно активно продолжается с учетом возможностей создания межрайонных отделений [ 26,7 ].
На сегодняшний день за рамками казначейской системы остались шесть субъектов федерации: Республика Башкортостан, Кабардино-Балкарская Республика, Республика Татарстан, Ингушская Республика, Тюменская и Калининградская области. Здесь вопрос о создании органов казначейства пока не решен, несмотря на неоднократные предложения Министерства финансов по созданию казначейских органов в этих регионах [ 23,7 ].
Система органов федерального казначейства представляет собой единую централизованную систему, построенную по принципу многоуровневой и иерархической организации, где каждый уровень ( федеральный, региональный и локальный ) имеет свои задачи, функции и специфику.
К федеральному уровню относится Главное Управление федерального казначейства Министерства финансов Российской Федерации. Оно является органом управления всей казначейской системой и ему подчинены все нижестоящие территориальные органы казначейства ( рис. 1.2.1 ).
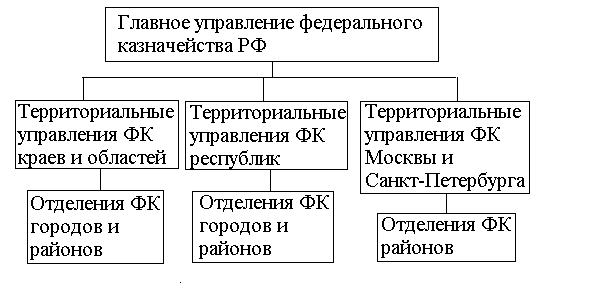
Рис. 1.2.1. Структура органов федерального казначейства
К региональному уровню относятся территориальные управления федерального казначейства, входящие в состав Российской Федерации республик, областей, краев, городов Москвы и Санкт-Петербурга.
Локальный уровень охватывает отделения федерального казначейства городов республиканского, краевого, областного подчинения, сельских районов, районов в городах республиканского, краевого и областного подчинения ( за исключением городов районного подчинения ).
Органы казначейства имеют статус самостоятельной федеральной службы, являются юридическими лицами, имеют самостоятельные сметы расходов и текущие счета в учреждениях банков для выполнения хозяйственных функций и печать со своим наименованием. Казначейство подчиняется Министру финансов Российской Федерации.
Территориальные органы казначейства подчиняются вышестоящему органу и руководителю казначейства — начальнику Главного Управления федерального казначейства Министерства финансов Российской Федерации, который имеет ранг заместителя министра.
Главными задачами органов казначейства являются следующие:
— организация, осуществление и контроль за исполнением федерального бюджета, управление его доходами и расходами на счетах казначейства в банках, исходя из принципа единства кассы;
— регулирование финансовых отношений между федеральным бюджетом и государственными внебюджетными фондами, финансовое исполнение этих фондов, контроль за поступлением и использованием внебюджетных ( федеральных ) средств;
— осуществление краткосрочного прогнозирования объемов государственных финансовых ресурсов, оперативное управление этими ресурсами в пределах, установленных на соответствующий период государственных расходов;
— сбор, обработка, анализ информации о состоянии государственных финансов, представление высшим законодательным и представительным органам государственной власти и управления Российской Федерации отчетности об операциях правительства по федеральному бюджету;
— управление и обслуживание совместно с Центральным банком Российской Федерации и другими уполномоченными банками государственного внутреннего и внешнего долга Российской Федерации;
— разработка методологических и инструктивных материалов, порядка ведения учетных операций по вопросам, относящимся к компетенции казначейства, ведение учета государственной казны Российской Федерации;
В соответствии с возложенными задачами, казначейство выполняет множество разнообразных функций. Все выполняемые казначейством функции рассмотрим в разрезе его иерархического устройства. Это связано с тем, что функции федерального, регионального и локального уровней казначейской системы различны и имеют свою специфику.
Особенность функций, возложенных на Главное Управление определяется тем, что оно руководит работой всех органов казначейства и организует через них бюджетное и финансовое исполнение федерального бюджета и финансовое исполнение внебюджетных фондов, а также осуществляет выполнение других функций. В соответствии с этим Главное Управление федерального казначейства: подготавливает проекты законодательных и иных нормативных актов, разрабатывает и утверждает методические и инструктивные материалы, устанавливает порядок ведения учета и составления отчетности по вопросам, относящимся к компетенции казначейства.
Как центральный орган казначейства, Главное Управление получает, обобщает и анализирует отчеты территориальных органов казначейства о проделанной работе и представляет высшим органам государственной власти и управления отчетность о результатах исполнения федерального бюджета и состоянии бюджетной системы России.
В целях улучшения организации исполнения и контроля за исполнением федерального бюджета, Главное управление в своей работе активно взаимодействует с Центральным банком Российской Федерации, Государственной налоговой службой Российской Федерации и другими центральными органами государственной власти и управления. В частности совместно с Центральным банком оно принимает участие в разработке и реализации согласованной денежно-кредитной политики, обеспечивает управление и обслуживание государственного внутреннего и внешнего долга России, осуществляет размещение на возвратной и платной основе централизованных финансовых ресурсов.
Из множества функций, выполняемых Главным управлением необходимо особо отметить следующую: осуществление управления доходами и расходами федерального бюджета и иными централизованными финансовыми ресурсами, находящимися в ведении Правительства, распоряжение средствами, числящимися на соответствующих счетах в банках ( за исключением средств федеральных внебюджетных фондов и внебюджетных средств ), а также осуществляет операции с этими средствами.
Специфика функций, возложенных на территориальные управления федерального казначейства определяется тем, что они являются промежуточным звеном казначейской системы. С одной стороны территориальные управления организуют работу подчиненных им отделений федерального казначейства на локальном уровне и выполняют некоторые функции свойственные Главному управлению, а с другой стороны сами находятся в подчинении у Главного управления и выполняют некоторые основные функции по непосредственному исполнению и контролю за исполнением федерального бюджета, возложенные на территориальные отделения федерального казначейства.
О первых, организационных, функциях мы уже говорили, поэтому особенно внимательно следует остановиться на рассмотрении последних. Для этого сгруппируем их по трем основным направлениям деятельности казначейства:
1. исполнение бюджета по доходам;
2. исполнение бюджета по расходам;
3. контроль за исполнением бюджета;
Территориальные органы казначейства на соответствующих территориях осуществляют бюджетное и финансовое исполнение федерального бюджета и финансовое исполнение федеральных внебюджетных фондов.
При исполнении федерального бюджета по доходам, органы казначейства регионального и локального уровня также выполняют большую группу функций:
— ведут учет средств, поступающих в доход федерального бюджета по видам налогов и других платежей согласно классификации доходов бюджетов Российской Федерации;
— осуществляют распределение в установленных размерах налогов и других платежей между федеральным бюджетом, бюджетами субъектов Федерации и местными бюджетами;
— обеспечивают по представлению государственных налоговых инспекций, на основании заключений формы 21, возврат излишне взысканных и уплаченных налогов и других платежей;
— обрабатывают, обобщают и анализируют всю информацию о поступающих доходах в федеральный бюджет;
— на основе полученных данных о состоянии финансовых ресурсов и исполнении бюджета составляют краткосрочные прогнозы объемов поступлений в доход федерального бюджета;
При исполнении бюджета по расходам органы казначейства ведут сводные реестры распорядителей бюджетных средств, в которых отражают всю необходимую информацию о финансируемых предприятиях, учреждениях, организациях: юридические адреса, телефоны их руководителей, номера текущих и бюджетных счетов, их назначение и многое другое. Учет ассигнований для открытого финансирования ведут на отдельных лицевых счетах по каждому распорядителю кредита, главному разделу, подразделу, виду расходов и целевым статьям экономической классификации.
Территориальные органы казначейства выполняют операции со средствами федерального бюджета, федеральных внебюджетных фондов и осуществляют финансирование расходов со счетов казначейства в учреждениях банков. Они доводят до получателей средств федерального бюджета лимиты финансирования. И обеспечивают в соответствии с доведенными до них Главным управлением федерального казначейства установленными размерами ассигнований целевое финансирование предприятий, учреждений, организаций. А также осуществляют постоянный ежедневный анализ исполнения федерального бюджета по расходам.
Другой важной функцией территориальных органов казначейства является осуществление краткосрочного прогнозирования и кассового планирования расходов федерального бюджета по соответствующим территориям. Так, они осуществляют прогнозирование и планирование на ближайший период, сумм расходов на финансирование отдельных федеральных целевых программ. Например, по выплате компенсаций и предоставлению льгот лицам, пострадавшим от радиоактивных воздействий при ликвидации последствий аварии на Чернобыльской АЭС, аварии на ПО » Маяк» и сбросов радиоактивных отходов в реку Теча, испытаний на Семипалатинском полигоне, делая расчеты на основании информации о льготах, компенсациях и количестве лиц, имеющих на это право [ 10,3 ].
Совместно с уполномоченными банками, территориальные органы казначейства осуществляют управление и обслуживание государственного долга Российской Федерации. Курируют вопросы, связанные с государственными займами, казначейскими обязательствами и другими ценными бумагами. И выполняют поручения вышестоящего органа казначейства по финансированию внутреннего долга России.
Наряду с исполнением федерального бюджета по доходам и расходам территориальные органы казначейства выполняют контрольные функции. Это в первую очередь определяет важность казначейства как органа финансового контроля.
Основной упор в своей деятельности казначейство делает на текущий контроль за целевым использованием средств, выделяемых предприятиям, учреждениям, организациям на возвратной и безвозвратной основе из федерального бюджета. В частности, территориальные органы казначейства проводят анализ отчетов об исполнении расходов, которые ежемесячно представляются им всеми бюджетными учреждениями и организациями; проверяют правдивость отраженной в них информации, сверяя итоговые суммы отчетов с выписками банков по счетам этих учреждений и организаций, а также проводят различные проверки с непосредственным выходом на место. Круг проверок очень широк, он включает:
— проверки по фактам размещения бюджетных средств на депозитных счетах;
— проверки своевременности и полноты выплаты заработной платы, стипендий и других денежных выплат работникам данных учреждений и организаций;
— проверки целевого использования средств, выделенных на финансирование государственных капитальных вложений;
— проверки целевого использования средств краткосрочной финансовой поддержки, выделенных из федерального бюджета предприятиям и другие проверки.
В целях повышения оперативности зачисления доходов на счета бюджета и средств бюджета на счета получателей, на органы казначейства возложены функции по контролю за своевременностью совершения банками операций с бюджетными средствами. Они осуществляют проверки своевременности исполнения банками платежных поручений на перечисление налогов и других платежей в федеральный бюджет и зачисления бюджетных средств на счета получателей. Также могут проводить другие проверки по письменным указаниям вышестоящего органа казначейства.
При проведении проверок территориальные органы казначейства могут в случае обнаружения нарушений изымать всю ,связанную с ними документацию. А при непредоставлении или отказе предъявить необходимую бухгалтерскую и финансовую документацию органы казначейства могут приостановить операции по счетам этих учреждений и организаций. Кроме того, органы казначейства в необходимых случаях осуществляют взыскание в бесспорном порядке с учреждений и организаций средств, используемых ими не по целевому назначению и налагают штрафы в размере, действовавшей в момент нарушения, учетной ставки Центрального банка. А также применяют штрафные санкции к банкам за несвоевременное совершение операций со средствами федерального бюджета.
В случае выявления нарушений, за которые предусмотрена уголовная ответственность, органы казначейства передают все материалы по ним правоохранительным органам и в необходимых случаях предъявляют иски в суд или арбитражный суд.
В процессе выполнения по исполнению федерального бюджета и контролю за его исполнением, территориальные органы казначейства представляют своему вышестоящему органу полную оперативную и периодическую отчетность о проделанной работе; активно взаимодействуют с контрольно-ревизионными, налоговыми и финансовыми органами.
Таким образом из всего вышеизложенного можно сделать вывод, что на казначейство возложено большое количество функций. И что по мере развития его территориальных органов и освоения ими всех этих функций в полном объеме оно будет играть все большую роль в поддержании стабильности бюджетной системы и экономики России в целом.
Источник: kazedu.com