
Не смотря на то, что факторинг является одним из самых эффективных финансовых инструментов, он, как и любая другая финансовая услуга, имеет ряд определенных преимуществ и недостатков [13, с.80].
Преимущества, в свою очередь, можно разделить на экономические выгоды субъектов факторинга и его преимущества в сравнении с кредитованием.
В таблице 1 показаны преимущества факторинга для поставщика и покупателя [13, с.81].
Преимущества факторинга как способа финансирования по сравнению с кредитом [12, c. 35]:
- 1. Не требует обеспечения;
- 2. Размер финансирования неограничен;
- 3. Объем финансирования может увеличиваться по мере роста продаж у клиента;
- 4. Финансирование предоставляется на срок фактической отсрочки платежа (товарного кредита);
- 5. Срок получения денежных средств с момента предоставления заявки существенно короче;
- 6. Финансовый агент не проводит анализа финансово-хозяйственной деятельности клиента;
- 7. Сумму финансирования выплачивает фактору не клиент, а его дебиторы;
- 8. Экономия на неоправданных затратах, связанных с получением банковского кредита.
Таблица 1. Преимущества факторинга для поставщика и покупателя
ФИНАНСОВЫЕ СЕРВИСЫ. ФАКТОРИНГ ДЛЯ ПОСТАВЩИКОВ
- 1. Дополнительное беззалоговое финансирование;
- 2. Ускорение оборачиваемости дебиторской задолженности;
- 3. Уменьшение потерь в случае задержки платежей со стороны покупателя;
- 4. Упрощение планирования денежного оборота;
- 5. Увеличение товарооборота;
- 6. Усиление контроля за оплатой текущей задолженности;
- 7. Возможность предложения покупателям эластичных сроков оплаты;
- 8. Своевременная уплата налогов и контрактов поставщиков за счет наличия в необходимом объеме оборотных средств.
- 1. Более выгодные условия оплаты, что не требует отвлечения значительных денежных средств из оборота как в случае предоплаты или оплаты по факту;
- 2. Планирование графика погашения задолженности;
- 3. Увеличeниe покупательной способности.
Таким образом, при финансировании в рамках факторинга полностью решается проблема формирования оборотных средств предприятия, исчезает необходимость поиска залогового обеспечения для получения кредита в банке и, соответственно, не происходит роста кредиторской задолженности.
К недостаткам факторинга можно отнести:
- 1. Плата за факторинговые финансирование на 20—70% выше ставки по кредиту;
- 2. Ограниченная доступность;
- 3. При факторинге финансирование происходит лишь до 90% от суммы отгрузки, даже для клиентов с положительной кредитной историей;
- 4. ограничение по количеству покупателей у поставщиков при заключении договора факторингового обслуживания.
Таким образом, у факторинга есть свои преимущества и недостатки, которые нужно учитывать при его использовании на конкретном предприятии.
Источник: www.studwood.net
ФАКТОРИНГ: финансовый инструмент повышения продаж
Плюсы и минусы факторинга
Если вы не являетесь огромной корпорацией с большим капиталооборотом, вам иногда нужны услуги займа и подобных операций. Средний бизнес выручают факторинговые компании – организации, позволяющие не останавливать бизнес-процессы. Но у такой сложной техники, как факторинг, есть свои нюансы и свои преимущества. В этом материале мы рассмотрим плюсы и минусы факторинга, а вы поймете, подойдет ли он вашему предприятию.
Что такое факторинг, и в чем его плюсы
Как работает факторинг
Это комплекс услуг, который оказывается поставщикам, работающим на отсрочке платежа. Кроме самой компании, обеспечивающей факторинг (фактора) и поставщика (кредитора), необходима третья сторона – дебитор. Также может появиться посредник в виде электронной площадки для факторинговых сделок.
Механизм этих сделок похож на работу организаций, которые выкупают чужие долги за неполную стоимость. Поставщик передает факторинговой компании право требовать деньги с дебитора, а та выплачивает поставщику почти всю цену заказа. Фактор разбирается с оплатой, а потом переводит оставшуюся часть денег поставщику и требует или оставляет свой процент и комиссионные.
Финансовые плюсы
Основное преимущество факторинга – цикличность оборота капитала. С какими бы низкими оперативностью и периодичностью не платил покупатель, поставщик получает деньги сразу же. От этого увеличиваются объемы и прибыль со всеми вытекающими (своевременные закупки, стабилизация оборота, развитие бизнеса). Кроме того, факторинговая сделка – это не кредит, а значит, вы вполне можете брать еще кредиты и займы. И вообще, факторинг становится единственным вариантом, когда предприятию попросту не дают кредит.
С какими бы низкими оперативностью и периодичностью не платил покупатель, поставщик получает деньги сразу же.
Перечисляя основные преимущества факторинга для поставщика, нельзя не отметить отсутствие рисков неплатежа, ведь фактор сразу же расплачивается. И, наконец, не забывайте, что с кредитом вы никак не можете снизить остаток на счету, то есть тратите больше, чем собирались. А с факторингом можно использовать оборот полностью.
Организационные плюсы
То обстоятельство, что фактор сам разбирается с дебитором, сложно переоценить. Вместо вас компания собирает все данные, отчеты и статистику о каждом шаге товара и его оплаты. Фактор сам связывается с покупателем, если приходится. А у вас остается больше времени и нервов – доверив расчеты фактору, вы можете посвятить себя другим проблемам.
Факторинг незаменим, если компания не хочет погрязнуть в обмене документами и беготне за дебиторами. Он освобождает вам руки для воплощения идей и плодотворной работы.
Факторинговое обслуживание куда доступнее, чем кредитование. Вам не придется оставлять что-то в залог – компании будет достаточно распоряжения долгом дебитора. Учтите также, что, возвращая кредит, вы втиснуты в жесткие сроки. В факторинге все этапы органично распределены по времени, а деньги перечисляются по факту совершенной операции. Но помните, что для согласия фактора на работу надежным, то есть платежеспособным, должен быть не столько поставщик, сколько покупатель.
Плюсы отношения
Есть и преимущества факторинга для покупателя: он предлагает отсрочку оплаты, а это может привлечь новых клиентов и удержать старых, да еще и цены повысить. Если же отсрочка оплаты – норма, лучше превратить ее в преимущество и заключить договор с фактором. Еще одним плюсом становится экономия налога на прибыль, который вы платите по факту отгрузки. Если вы и так работаете с отсрочкой оплаты товара, то налог появляется раньше, чем возможность выплатить его. А с факторингом средства есть сразу же.
Минусы факторинга
Самые серьезные недостатки факторинга связаны с его дороговизной. За сделку вы платите больше, чем потеряли бы на кредите. Ведь вы не оставляете залога, то есть не даете никаких гарантий, и фактор минимизирует свои риски, взимая высокий процент. А комиссия появляется за то, что компания взяла на себя отслеживание дебиторской задолженности.
Нужно понимать, что непрерывный капиталооборот не может идти в стопроцентном объеме, так как сразу после отгрузки поставщик получает только 85-90%.
Фактор может затянуть с выплатой, тогда денег придется ждать несколько недель.
У факторинговых сделок ограниченный круг лиц, которые могут их заключать. Они работают только с постоянными покупателями поставщика. Не подойдут поставщики с нестандартной или реализуемой на послепродажном обслуживании продукцией, а также работающие с субподрядчиками. Фактор не работает с дебиторами с долгосрочными договорами, которым выставляют счет до поставки, или кучей дебиторов, у каждого из которых небольшой долг. Кроме того, фактор не работает с филиалами, с результатами комиссионных сделок.
Факторинг вам не подойдет, если ваши клиенты оплачивают товар регулярно, но задерживая выплату, – тогда оборот денег и так остается непрерывным.
Российские реалии
Ряд недостатков факторинга для отечественных компаний напрямую связан с тем, как эта система сложилась в России. Здесь он не так распространен, и зарабатывают факторы немного, но предприятия все больше нуждаются в подобных сделках. Особенно легкая, пищевая, фармацевтическая и нефтеперерабатывающая сферы бизнеса. У нас факторингом занимаются, как правило, банки, но с 2015 года стали появляться и электронные ресурсы. Факторы идут навстречу спросу, поэтому сейчас эта отрасль на подъеме.
В России интенсивно (по сравнению с другими странами) практикуется факторинг с правом регресса. То есть, если дебитор отказывается платить, фактор требует у поставщика вернуть деньги. Даже несмотря на то, что кредитор продал долговые требования, он все равно несет риск. Этот минус вполне может перекрыть некоторые плюсы.
Рынок факторинга здесь еще не сложился, поэтому тарифы, которые предлагают факторы, часто оказываются бестолковыми. Поставщикам сложно в них разобраться, они заключают сделки, а потом терпят убытки.
Проблемы факторинга в России связаны и с недоверчивостью, какую традиционно проявляют банки к тем, кому дают деньги. Это понятно, ведь банки – наши основные факторинговые субъекты, и они хотят минимизировать риски. Поэтому они просят предоставить больше документов, чем западные факторы: к стандартным счету-фактуре и договору с дебитором – основаниям задолженности – иногда добавляются поручительство или залог.
И все же факторинг – дело вкуса. Здесь важен индивидуальный подход, в связи с чем факторы предлагают другие условия. Для них важны и такие показатели, как число покупателей и активы поставщика. У факторинга нет альтернативы в обслуживании малого и среднего бизнеса, где возможностей взять кредит совсем немного, зато кассовых разрывов, повседневных проблем и финансовых рамок куда больше. Поэтому вам нужно сначала проанализировать ситуацию и задаться двумя вопросами: что будет, если я воспользуюсь факторингом, и что будет, если я не воспользуюсь им.
Источник: zhazhda.biz
Факторинг — что это и как работает
Что такое факторинг простым языком. В этой статье мы поговорим как работает механизм отсрочки платежей, плюсы и минусы.
1. Что такое факторинг простыми словами
Факторинг — это комплекс финансовых услуг для производителей и поставщиков, ведущих торговую деятельность на условиях отсрочки платежа.
В процессе производственной деятельности любое предприятие сталкивается с необходимостью стороннего финансирования. Самый известный способ решения текущей нехватки наличности – банковский кредит. Этот путь самый известный, но, отнюдь, не самый простой. Чаще всего, процесс получения банковского кредита связан с огромным количеством формальностей и ограничений, которые банк накладывает на деятельность предприятия.
Кроме того, если вопрос не идёт об одобренной кредитной линии, сроки реального получения денежных средств от банка далеко не всегда устраивают предприятия.
Ещё один путь привлечения финансирование – заимствования на открытом рынке. Это могут быть как облигации, так и векселя. Этот путь хоть и дешевле банковского кредита, но доступен далеко не всем предприятиям. Мелкие, малоизвестные, компании с неустойчивым финансовым положением навряд ли привлекут достаточно средств таким способом.
И, наконец, путь номер три – товарный кредит. Для поставщика товара всегда лучший путь – получить предоплату, а для покупателя – отсрочку платежа. Вся краткосрочная финансовая политика предприятия – это бесконечный компромисс между желанием продать, то есть пойти на ряд уступок (например, по цене и срокам оплаты), и необходимостью как можно быстрее получить средства за проданный товар. В результате у предприятия накапливается большой объём дебиторской задолженности, который будет оплачен, но когда-то потом, а деньги нужны здесь и сейчас.
Факторинг – один из способов смягчения сложностей между поставщиком и покупателем товара.
По своей сути факторинг – это разновидность товарного кредита с привлечением третий стороны.
В качестве третьего лица обычно выступает банк или факторинговая компания.
2. Как работает факторинг
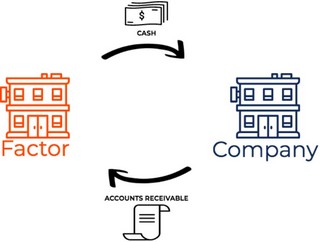
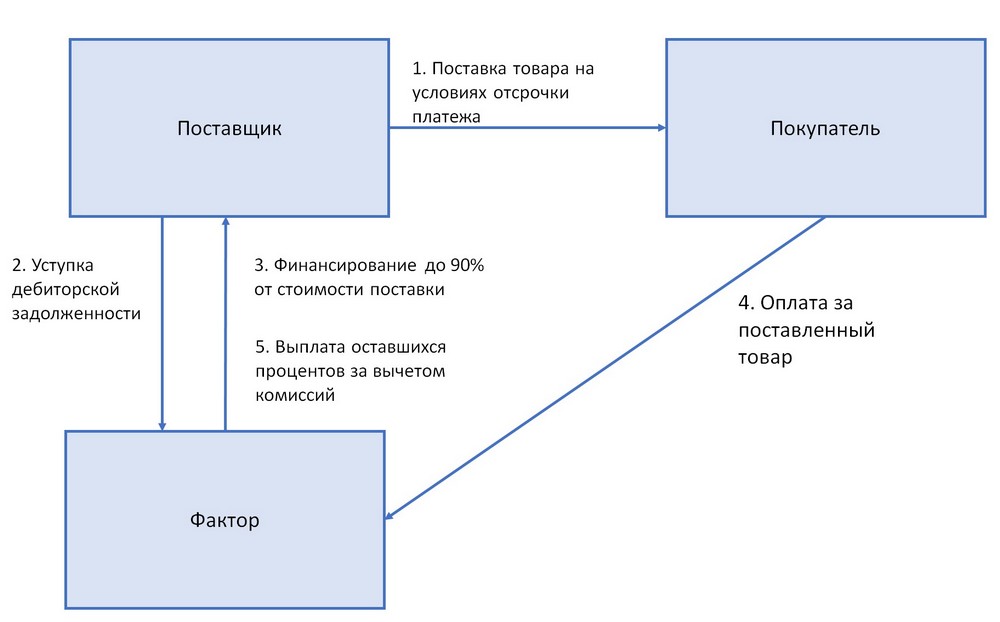
Предприятие поставляет товар с условием отсрочки платежа и заключает факторинговый договор (например, с банком). Банк выплачивает предприятию часть причитающихся денежных средств и получает право требовать с должника всю сумму по договору поставки. После того, как должник оплачивает банку-фактору задолженность, банк перечисляет остаток денежных средств за вычетом своей комиссии предприятию-кредитору.
Почему это выгодно предприятию поставщику:
- Позволяет избежать кассовых разрывов и, как следствие, оплат собственных задолженностей;
- Часто у предприятий (особенно небольших) нет ни финансовых, ни правовых ресурсов взыскать долги проблемных клиентов. С другой стороны, весь бизнес финансового агента (фактора) заточен именно на возврат долгов. Такие компании имеют опыт, средства и квалифицированных юристов, специализирующихся в вопросах задолженности между предприятиями и сопровождения долга;
3. Стороны – участники факторинга
В факторинге участвуют три стороны:
- Финансовый агент (фактор);
- Клиент (поставщик);
- Должник (дебитор);
Факторинг регулируется главой 43 ГК РФ «Финансирование под уступку денежного требования».
Долгое время именно переуступку права требовать долг за проданный товар и называли факторингом. Но это не совсем верно, так как под факторингом во всем мире понимается комплекс услуг, предоставляемый фактором.
С тех пор как Россия в 2014 году присоединилась к Оттавской конвенции по факторинговым операциям, определение факторинга, как комплекса услуг по погашению заложенности, который фактор оказывает клиенту за уступку этой задолженности, стало доминирующим.
Понятие «комплекс услуг» чаще всего включает в себя следующие пункты:
- Финансирование под уступку права требования, которое может быть оформлено в виде займа, кредита или предоплаты;
- Учёт требований клиента к третьим лицам;
- Все процедуры, связанные с взысканием долга (переговоры, получение платежей, оценка и реализация залога, взаимодействие с поручителями и пр.);
4. Плюсы и минусы факторинга
1. Часто возникает дилемма, что лучше для предприятия: кредит или факторинг. В этой ситуации, нужно помнить, что при договоре факторинга, предприятию не нужно изыскать дополнительное обеспечение под новый кредит. Сама уступка права требования в данной ситуации является обеспечением.
2. Если у финансового агента не возникают сомнения в экономической обоснованности требований клиента к должнику, то факторинг требует меньше бюрократичных проволочек.
3. Кроме того, банки, выдавая кредиты, требуют от предприятия использовать полученные средства по целевому назначению. Факторинг лишен этого недостатка. Предприятия вольно расходовать средства по-своему усмотрению.
4. Удобно для предприятия и то, что финансовый агент сам занимается вопросами истребования долгов. У предприятия не возникает необходимости оплачивать высококвалифицированных юристов или финансистов и нести коммерческие расходы, связанные с возвратом долгов.
5. Факторинг решает задачи краткосрочные, связанные с текущей операционной деятельностью предприятия.
Факторинг – довольно рискованный бизнес, и факторы редко предоставляют средства более, чем на 180 дней. Кроме того, факторинг обычно дороже кредита.
Так что если предприятию необходимо привлечь долгосрочное финансирование, то кредит «выигрывает» у факторинга практически по всем статьям.
5. Виды факторинга
5.1. С регрессом и без регресса
Факторинг с регрессом предусматривает ответственность клиента перед фактором в том случае, если должник (покупатель) не оплатил обязательства. Такой вид факторинга несет меньше рисков для финансового агента и, следовательно, обходится клиенту дешевле.
Кроме того, по такой схеме клиент может получить от фактора больше денег в первый платёж (до 95% от суммы переуступленной задолженности). На сегодняшний день, на рынке превалируют именно такие договора.
Договор факторинга без регресса предполагает, что все риски невыполнения должником своих обязательств ложатся на финансового агента.
5.2. Открытый и закрытый факторинг
Открытый факторинг подразумевает, что покупатель уведомлён об участии в сделке фактора.
При закрытом (конфиденциальном) факторинге покупатель не знает о существовании третий стороны в расчетах и оплачивает поставленную продукцию продавцу товара. Продавец сам ведет расчёты с фактором.
Когда используют закрытый факторинг:
- Поставщик (клиент) не хочет раскрывать информацию о сделке с финансовым агентом;
- Покупатель не подписывает уведомление об уступке прав требования по факторинговому договору. Закрытый факторинг позволяет производить такие сделки без уведомления покупателя;
- Нет возможности внести изменения в формировавшиеся экономические взаимоотношения покупателя и продавца;
Нужно отметить, что при такой схеме фактор принимает на себя дополнительные риски.
5.3. Внутренний и внешний факторинг
Внутренний факторинг осуществляется когда все стороны по сделке находятся в одной стране.
При внешнем факторинге стороны находятся в разных странах, и договор факторинга заключается чаще всего на часть задолженности, имеющуюся в конкретной стране в рамках одного или нескольких покупателей. Такие договора называют также договорами глобальной цессии.
5.4. Факторинг с финансированием и факторинг без финансирования
Под факторингом с финансированием понимают типичную схему, описанную выше. Клиент (продавец) переуступает фактору (финансовому агенту) право требование к должнику (покупателю) на денежные средства причитающиеся за поставленную продукцию (услуги). Фактор в свою очередь перечисляет клиенту часть средств по договору. Сумма зависит от многих параметров, в том числе, и от вида факторингового договора. Когда должник гасит свою задолженность, фактор перечисляет клиенту оставшиеся средства за минусом своей комиссии.
Под факторингом без финансирования чаще всего понимают управление дебиторской задолженностью клиента. В этом случае задача фактора состоит в получении в пользу клиента причитающихся ему платежей, в установленные сроки и в полном объёме.
5.5. Реверсивный факторинг
Особенностью реверсивного факторинга является то, что фактор заключает договор не с продавцом, а покупателем. И затем осуществляет финансирование заранее согласованных поставщиков данного покупателя (дебитора) на одинаковых условиях.
Чаще всего инициатором такого вида договора становится крупная компания, поддерживающая таким образом своих поставщиков, имеющих проблемы или сложности с привлечением дополнительных ресурсов. Такая ситуация может спровоцировать удорожание ресурсов для поставщиков покупателя, что приведет к удорожанию цены.
6. Сколько стоит факторинг
Определение стоимости факторинга как комплекса услуг, не самая простая задача.
Ведь помимо финансирования как такого, чаще всего факторинг включает в себя и прочие услуги по управлению дебиторской задолженностью клиента:
- проверку дебиторов, их платежеспособности и установления лимитов;
- верификацию поставок;
- учёт;
- контроль за своевременностью платежей;
- коллекторские функции;
Обычно комиссия, которую получает фактор, напрямую зависит от оборота клиента. Чем больше оборот, тем ниже ставка комиссии.
Часто факторы привязывают размер своего вознаграждения к срокам и суммам оборотов дебиторской задолженности клиента.
При формировании цены учитываются и кредитные риски дебитора и клиента (договора с регрессом), наличие или отсутствие права регресса, наличие или отсутствие страхования третьими лицами.
7. Почему фактор может отказать в заключение договора
Финансовый агент не имеет обязательств заключать факторинговый договор со всеми обратившимися компаниями.
Самые частые причины отказа в этом случае:
- Клиенты с большим числом должников, но с незначительной задолженностью;
- Клиент и должник аффилированные (взаимосвязанные лица);
- Если срок сделки превышает 180 дней;
- Не все денежные требования можно переуступать по договору факторинга. Объектом уступки по такому договору могут быть только такие денежные требования, которые вытекают из предоставления товаров, выполнения работ или оказания услуг;
- Большие кредитные риски со стороны дебиторов (должников);
8. Выводы
Факторинг удобная форма пополнения оборотных средств для предприятий с большим объёмом дебиторской задолженности. Этот вид финансирования имеет свои недостатки, в первую очередь, дороговизна и небольшие сроки (обычно до полугода).
В качестве весомого плюса можно отметить управление дебиторской задолженностью предприятия, устранение кассовых разрывов, улучшение показателей ликвидности.
Источник: vsdelke.ru