
Факторинг — очень распространенный метод, используемый экспортерами для ускорения их денежного потока. Этот процесс позволяет экспортеру составлять до 80% стоимости счета-фактуры продавца в момент доставки товара и когда выставлен счет-фактура. Фактурирование счетов — это способ для бизнеса финансировать денежный поток, продавая свои счета третьим лицам (фактору или факторинговой компании) со скидкой. Фактурирование счетов может быть предоставлено независимыми поставщиками финансовых услуг или банками.
Факторинг может помочь быстро получить доступ к капиталу и лучше всего использовать в качестве краткосрочного решения, которое поможет поддерживать работу бизнеса, пока ожидается, что клиенты будут платить непогашенные счета-фактуры, или позволить себе воспользоваться возможностями, зависящими от времени, чтобы помочь бизнесу расти. Например, если ожидается получить платеж по нескольким крупным счетам, но нужны деньги сейчас, потому что один из поставщиков предлагает значительную скидку, если покупается определенное количество долларов в течение определенного периода времени, факторинг может быть хорошее решение.
Твой калькулятор | Что такое факторинг простыми словами.
Одним из старейших форм финансирования бизнеса, факторинга является выбор средств для управления денежными средствами многих компаний. Факторинг очень распространен в некоторых отраслях, таких как швейная промышленность, где длительная дебиторская задолженность является частью бизнес-цикла. В типичной факторинговой схеме клиент совершает продажу, доставляет продукт или услугу и генерирует счет-фактуру. Фактор (источник финансирования) покупает право на сбор по этому счету, согласившись выплатить номинальную стоимость счета за вычетом скидки — обычно от 2 до 6 процентов. Коэффициент выплачивает от 75 до 80 процентов номинальной стоимости сразу и пересылает остаток (за вычетом скидки), когда клиент платит.
Поскольку факторы распространяют кредит не на своих клиентов, они больше заботятся об их платежеспособности, чем о финансовом состоянии. Это означает, что компания с кредитоспособными клиентами может иметь возможность влиять, даже если она не может претендовать на получение кредита. После использования крупными корпорациями факторинг становится все более распространенным. Тем не менее много неправильных представлений о факторинге остается.
Факторинг — это не кредит; он не создает обязательства по балансу или обременению активов. Это продажа актива — в этом случае — счет-фактура. И хотя факторинг считается одной из самых дорогих форм финансирования, это не всегда так. Да, когда сравнивается ставка дисконтирования против банковских ставок процентных ставок, факторинг стоит дороже.
Но если нельзя претендовать на получение кредита, не имеет значения, какова процентная ставка. Факторы также не предоставляют банкам услуг: они обычно берут на себя значительную часть бухгалтерской работы для своих клиентов, помогают с кредитными проверками и создают финансовые отчеты.
Что такое факторинг
Факторинг — это транзакция, в которой бизнес продает свои счета-фактуры или дебиторскую задолженность третьей стороне финансовой компании, известной как «фактор». Затем фактор собирает оплату по этим счетам от клиентов бизнеса. Факторинг известен в некоторых отраслях как «финансирование дебиторской задолженности». Основная причина, по которой компании предпочитают учитывать, заключается в том, что они хотят быстро получать наличные деньги по своей дебиторской задолженности, а не ждать 30-60 дней, когда клиент оплатит. Факторинг позволяет компаниям быстро наращивать свой денежный поток, что облегчает им оплату сотрудников, обработку заказов клиентов и добавление большего количества бизнеса.
Когда учитывается счет-фактура, поставщик факторинга предоставляет процент от этой стоимости счета в течение 24 часов. Затем фактор выплатит остаток счета-фактуры, за вычетом сборов, после того, как он будет взимать платеж с клиента. Ставки наличных денег могут варьироваться в зависимости от того, в какой отрасли компания находится и кого выбирают в качестве фактора. Процентная ставка может составлять от 80% стоимости счета до 95%. Отрасль, кредитные истории клиентов и другие критерии помогают определить заранее полученную ставку.
Длительное ожидание платежей клиентов может ограничить количество наличных денег, которое компания имеет в наличии, для покрытия расходов и достижения финансовых целей. Несмотря на то, что факторинг имеет много плюсов, основное преимущество заключается в быстрой оплате счетов. Фактурирование счетов — это форма альтернативного финансирования, при котором бизнес продает некоторые или все свои неоплаченные счета-фактуры услуге, известной как фактор, для предварительного процента от общей стоимости. Затем, когда фактор собирает непогашенные платежи, он возвращает остаток (называемый скидкой) в бизнес, за вычетом предоплаты. Факторинговые услуги в основном работают с предприятиями, которые предоставляют товары или услуги другим предприятиям или правительству, и используют выставление счетов своим клиентам.
Факторинг отличается от традиционного кредитования тем, что он более доступен для предприятий с менее совершенным кредитом, и нет никаких ограничений на то, как надо используете деньги. Это также быстрее: заявки короче и требуют меньше документации, утверждения более быстрые, финансирование предоставляется незамедлительно, а финансирование выплачивается в течение нескольких недель или месяцев. Хотя ставки относительно низкие, если клиенты быстро перечисляют свои счета-фактуры, факторинг может быть более дорогим, чем другие варианты финансирования, если условия перевода занимают время, клиенты не спешат платить или нужно долгосрочное финансирование. Когда оценивается, может ли факторинговая служба помочь бизнесу улучшить свой денежный поток, стоит рассмотреть следующие вопросы:
- Будет ли этот вид финансирования способствовать росту бизнеса?
- Сколько стоит работать с фактором?
- Есть ли контракт? Есть ли минимум? Что нужно искать в факторинговой услуге?
- Какой тип факторинга использовать?
Факторинг происходит, когда бизнес продает свою дебиторскую задолженность финансовой компании, чтобы получить процент от общей суммы дебиторской задолженности наличными. Большинство факторинговых финансовых компаний будут платить владельцу малого бизнеса в любом месте от 70% до 90% от общей суммы дебиторской задолженности.
После того, как дебиторская задолженность будет продана, им принадлежит факторинговая финансовая компания, и клиент будет нести ответственность за их оплату вместо компании. Этот тип транзакций дает немедленный доступ к капиталу и возлагает ответственность за сбор оплаты клиента в факторинговой финансовой компании, поскольку они приобрели дебиторскую задолженность. Чтобы определить, подходит ли этот вид финансирования, необходимо помнить следующее: большинство факторинговых компаний будут предоставлять факторинг только тем организациям, которые продают продукты или услуги другим компаниям. Выигрыш наличных денежных средств лучше всего для владельцев бизнеса, которые принимают кредитные карты или проверяют депозиты от своих клиентов.
Стоит найти лучшего поставщика для аванса наличных денег продавца.
Идея о том, что факторинг является последним стремлением компаний, которые собираются уйти, — это другое неправильное восприятие. Завод говорит, что можно быть кандидатом на факторинг, если компания регулярно создает коммерческие счета-фактуры, и можно выиграть от сокращения времени дебиторской задолженности. Факторинг может предоставить наличные деньги, необходимые для финансирования роста, или воспользоваться преимуществами предложений по предоплате от ранних платежей.
Факторинг — это краткосрочное решение; большинство компаний составляют два года или меньше. Если есть бизнес, у которого есть условия оплаты клиентом (или больше), возможно, могут возникнуть проблемы с денежными потоками. Финансирование факторинга может помочь расти или поддерживать бизнес на плаву, пока ожидается платеж от клиентов. Как ни странно, факторинг иногда может быть очень похож на стоимость приема кредитных карт.
Факторинговые финансовые компании проведут проверку кредитного рейтинга клиента. Если у клиента нет истории оплаты вовремя, нельзя квалифицировать свою дебиторскую задолженность для этого клиента. Большинство факторинговых финансовых компаний требует минимальной суммы дебиторской задолженности для продажи.
Минимальная сумма варьируется в зависимости от компании, финансирующей факторинг. Условия оплаты клиента — в зависимости от компании-факторинга. Нахождение хорошей факторинговой финансовой компании имеет решающее значение. Большинство хороших компаний будут довольно конкурентоспособны с их ценообразованием.
Существуют такие компании, что не требуют каких-либо «личных гарантий» от бизнеса, которые дефинируют дебиторскую задолженность и крупных компаний, обычно требующих от владельца бизнеса также лично гарантировать выставление счетов-фактур. Факторинг — отличный способ помочь в решении проблем с денежными потоками, и часто это может быть сделано с очень подходящей ценой к принятию кредитных карт.

Как работает факторинг счетов
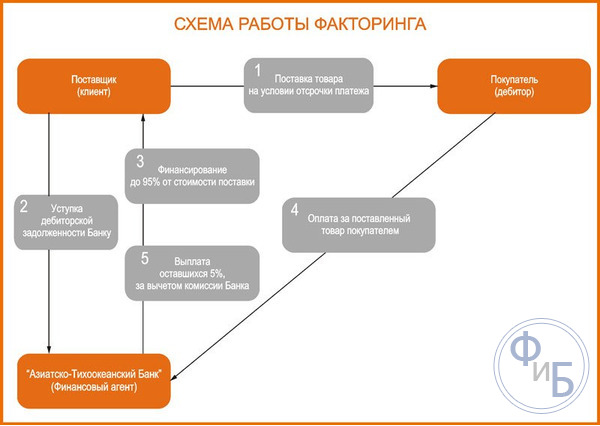
Услуги факторинга (или «факторы») предоставляют предприятиям быстрые денежные средства, давая им свой собственный будущий доход. Компании, которые ждут 30, 60 или 90 дней для клиентов, оплачивающих счета-фактуры, могут получить большую часть этих денег в течение нескольких дней. Они делают это, продавая свою дебиторскую задолженность факторинговой службе по льготной ставке. В отличие от банковских кредитов или кредитных карт, факторинг фактурирования может помочь получить быстрый доступ к наличным деньгам без долгосрочного долга.
Компания продает краткосрочную задолженность перед клиентами (счета-фактуры, которые еще не оплачены) факторинговой услуге. Организация быстро оплачивает (обычно в течение нескольких дней) аванс на эти счета-фактуры. Сумма аванса может варьироваться, но большинство компаний платят в среднем 80-85%. В зависимости от отрасли она может достигать 65-98% от суммы.
Когда клиент оплачивает счет-фактуру, деньги собираются факторинговой службой. На данный момент остаток («резерв») будет выплачен, за вычетом любых процентов и сборов, начисляемых фактором.
Виды
В зависимости от индивидуальных потребностей и услуг факторинга, которые выбираются для работы, есть несколько вариантов:
- Референтный факторинг. Факторинг фактов обычно должен использоваться со счетами клиентов, у которых есть солидный послужной список погашения. Это становится особенно важным фактором при использовании рекурсивного факторинга. При рекурсивном факторинге, если клиент не оплатит свой счет вовремя (или вообще), бизнес будет нести ответственность за выплату денег, которые он получил назад (в дополнение к любым понесенным взносам) факторинговой услуге. При этом рекурсивный факторинг обычно более экономичен и легче получаем, чем факторинг без регресса.
- Фактор без права регресса. При факторинге без регресса служба принимает на себя риск неплатежеспособности клиента и не потребует, чтобы бизнес заплатил его от их имени. Тем не менее многие контракты на предоставление услуг факторинга будут включать в себя отдельные экземпляры, в которых «отказ от регресса» будет признан недействительным, в результате чего бизнес будет подвергнут частичной или полной регрессности.
Обязательно нужно просмотреть весь мелкий шрифт, прежде чем выбирать свой фактор, даже если они рекламируют себя как «не регресс».
- Спот-факторинг. Самый гибкий вариант использования дебиторской задолженности — спотовый факторинг. Этот метод позволяет выбирать, какие счета хочется учитывать и когда. Даже если нужно только одноразовое продвижение по-одиночному счету, спотовый факторинг — привлекательный вариант.
- Факторинг по контракту. Контрактный факторинг, альтернативный спот-факторингу, требует, чтобы человек предоставлял факторинговое обслуживание с определенными объемами бизнеса. Например, фактор может захотеть обслуживать каждый отдельный счет от конкретного клиента или определенный процент от ваших ежемесячных общих счетов-фактур.
- Уведомление факторинга. Когда факторинговая служба принимает во внимание весь процесс выставления счетов и сборов, включая связь с клиентом, это называется факторингом уведомлений. Все счета, вызовы коллекции и т.д. будут поступать непосредственно из фактора. Фактор отправит клиенту уведомление об уступке, как только будет куплен долг, сообщив им, что задолженность была передана и куда отправить платеж.
- Факторинг без уведомления. При факторинге без уведомления факторинговая служба по-прежнему обрабатывает биллинг и собрания, но поддерживает связь с клиентом в названии компании. Например, когда фактор отправляет счет, они могут перечислить свой собственный почтовый ящик в качестве почтового адреса для перевода, но использовав имя вашей компании в качестве адресата. Аналогичным образом, с призывами к собранию, их персонал может представить себя в качестве звонка из отдела выставления счетов компании.
Основные принципы факторинга одинаковы во всех отраслях, но причины, риски, цены и детали, как правило, различаются. Именно поэтому многие факторинговые службы решили ограничить свое внимание только одной отраслью (или несколькими). Например, автоперевозки факторинговых компаний сразу же получат оплаченные фрахт.
Это освобождает наличные деньги, чтобы поддерживать грузовые автомобили в хорошем рабочем состоянии, газироваться, укомплектовываться водителями и перевозить новые грузы. Автоперевозки факторинговых компаний помогают независимым дальнобойщикам и крупным компаниям флота. Существует ряд других отраслей, которые также пользуются отраслевым факторингом фактурирования.
Вот несколько примеров:
- Строительство.
- Здравоохранение.
- Производство
- Сельское хозяйство.
- Текстиль.
- Еда и напитки.
Независимо от того, покупается сырье, обновляется оборудование или делается заработная плата, каждая из этих отраслей требует потратить немного денег, чтобы остаться в бизнесе. Фактурирование счета может дать этим компаниям душевное спокойствие, зная, что наличные деньги будут там, когда это необходимо, вместо двух месяцев спустя.
Как финансировать свои счета
Фактурирование счетов обычно называется факторингом дебиторской задолженности, финансированием дебиторской задолженности и иногда называется финансированием должника. Счет-фактура — это когда бизнес продает свою дебиторскую задолженность (счета-фактуры) третьей стороне (факторинговой компании) со скидкой.
Факторинговая компания предоставляет авансы перед бизнесом против уступки дебиторской задолженности. Затем она берет на себя задачу сбора дебиторской задолженности по мере наступления срока их погашения. Бизнес иногда будет делить свои активы дебиторской задолженности на удовлетворение текущих и неотложных потребностей в средствах. Это также может повлиять на их счета-фактуры для смягчения их кредитного риска.
Как начать финансировать свои счета:
- Поиск факторинговой компании. Каждой компанией предлагаются различные виды факторинга.
- Оценить свои варианты и выбрать лучшую факторинговую компанию для бизнеса.
- Бординг. Необходимо подготовить некоторую документацию, такую как 6-месячные банковские выписки, 3-летний аудированный отчет, образец счетов-фактур и другие.
- Получение финансирования. При нормальных обстоятельствах предприятия будут продавать свою дебиторскую задолженность перед фактором, отправив запрос на раннюю оплату, в котором указывается дата досрочного платежа. Дата досрочного платежа — это дата, когда бизнес хотел бы получить свои средства раньше, чем ждать 30-90 дней. После этого фактор будет проверять счета-фактуры и перечислять сумму аванса в учетную запись после утверждения. Сумма аванса обычно составляет 70-80% от суммы счета. Оставшаяся сумма является резервной суммой, и она будет возвращена на ваш счет после того, как дебиторская задолженность будет получена от получателя/получателю.
- Получение резервной суммы. После сбора платежа факторинговая компания сбрасывает процентную ставку из резерва, а затем кредитует оставшийся остаток на счет. Иногда факторинговые компании выдают скидку на второй взнос транзакции и могут составлять от 5% до 10% счета в зависимости от размера первоначального аванса.
Как правильно выбрать факторинговую компанию
Существует огромное разнообразие услуг, которые предлагают факторинговые компании, как они ведут свой бизнес и что они взимают. Нужно сделать свое исследование тщательно, чтобы не было непредвиденных затрат или последствий. Вот что нужно учитывать при совершении выбора:
- Контакт с клиентом. Одним из аспектов факторинга, который отворачивает множество предприятий, является уровень контакта между фактором и клиентами бизнеса. Это беспокойство связано с тем фактом, что клиент должен будет оплачивать этот фактор, а не компания. Некоторые владельцы малого бизнеса думают, что их с трудом заработанные клиенты будут постоянно обращаться к компании. Эти проблемы не являются полностью необоснованными, но они преувеличены. В действительности, некоторые факторы будут нуждаться в прямой связи с клиентом для проверки счетов-фактур, проверки присвоения и осуществления платежных соглашений. Однако это чаще встречается в тех отраслях, где факторинг в целом более распространен, а сохранение отношений — главный приоритет.
- Время получения финансирования. Скорость получения денег может иметь большее значение, чем что-либо еще, если бизнес зависит от нее, чтобы зарабатывать или покупать что-то важное для своего бизнеса. Временные рамки, которые будут финансироваться с использованием факторинга, сопоставимы с получением краткосрочного кредита, но он зависит от фактора. Обычно можно получить квалификацию в течение 2-7 дней и финансироваться через 1-3 рабочих дня после этого.
- Регресс против факторинга без регресса. Одна из наиболее важных концепций, которые следует понимать при рассмотрении факторинга, — это факторинг регресса и без регресса. Это говорит о том, что произойдет, если клиенты не будут своевременно оплачивать счет. Рекурсивный факторинг означает, что этот фактор имеет право на получение платежа, если клиент не оплатит счет в течение разумного срока. Это может быть большой проблемой, если уже потрачены деньги, которые можно получить от фактора, и нет дополнительной прибыли для погашения долга. Вот почему нужно оплачивать счета только тем клиентам, которые своевременно платят. Сборы могут продолжать накапливаться до тех пор, пока фактор не будет оплачен, что часто создает новую проблему с денежным потоком. Факторинг без права регресса заключается в том, что фактор принимает риск, который клиент не будет платить. В этом случае, даже если клиент не оплатит счет вовремя, бизнес не будет от этого зависеть. Некоторые фирмы рекламируют факторинг «без права регресса», но по контракту перечисляют несколько причин, по которым счет-фактура может быть освобожден от регресса. Другие факторы будут предлагать соглашения о частичном регрессе.
- Спот-факторинг против контрактного факторинга. Факторы не любят спот-факторинг, потому что процесс подачи заявок существенно не отличаются от того, должны ли они учитывать все счета-фактуры. Это означает, что фактор делает больше работы, не имея возможности зарабатывать много денег с учетной записи. Контрактный факторинг гораздо более распространен, поскольку спот-факторинг требует от них минимальный ежемесячный объем.
- Отраслевая принадлежность. Факторинг — это область, в которой важно знакомство с промышленностью. Промышленность, в которой клиенты находятся, может повлиять на условия и стоимость. Некоторые факторы специализируются на предоставлении финансирования отдельным отраслям.
Нужно сделать своё исследование и найти фактор, который понимает потребности и нормы отрасли.
Пример расчета
В данном примере факторинговый клиент имеет счет в размере 100000 долларов, который им необходимо финансировать. Этот счет от предварительно одобренного клиента, который имеет большой кредит и часто оплачивает через 30 дней или меньше. Клиент получает следующие условия от факторинговой компании:
- Процентная ставка: 85%.
- Стоимость: 2% за 30 дней.
- Сделка.
Двухэтапная факторинговая транзакция работает следующим образом:
- Клиент отправляет счет-фактуру в размере 100000$ факторинговой компании.
- Факторинговая компания обрабатывает счета и вкладывает 85000$ на счет клиента (аванс в размере 100000$ х 85%).
- Через 30 дней клиент платит 100000$.
- Факторинговая компания обрабатывает платеж и решает эту учетную запись. Плата за 30 дней составляет 2000$ (100000$x 2%).
- Коэффициент скидок составляет 13000$ (остальные 15000$ меньше суммы в размере 2000$) и вносят деньги на банковский счет клиента.
Источник: www.finanbi.ru
Факторинг — что это простыми словами
Денежный поток организации от агента, учитывается в доходах, произошедших в дату заключения контракта факторинга. При отражении манипуляций по договору безрегрессивного факторинга осуществляется несколько основных проводок с учетом:
Списание денег происходит с внебалансового счета при соблюдении очереди, оговоренной в первичном соглашении. Происходит отнесение результата на счета учетов от проведения факторинговых манипуляций.
Расчет основных параметров

Все расчеты лучше проводить с применением отдельного субсчета «Расчеты по договору факторинга». Подписывая его, фирма продает свою задолженность. Происходит выбытие актива. Поэтому на дату перехода сначала отражаются денежные потоки от:
- продажи долга;
- расходы, связанные с осуществлением расходных операций, продаж.
Если клиент не выполняет условия контракта, фактор имеет возможность сделать взыскание.
Все манипуляции облагаются НДС. Банковские сделки, освобожденные от уплаты НДС приведены в ст. 149. П.3, в которой факторинговые действия не обозначены.Факторинг бухучета может быть рассчитан с помощью программы 1С: Управление.
При расчете основных параметров необходимо начислить НДС по сделке. Налог есть и на вознаграждение фактору. После сбора бумаг происходит уступка прав требований, а задолженность в пользу агента списывается с клиента. Об этом делается запись в Дебет 51. Поставщик обозначает комиссию и делает это с помощью указанных выше проводок. Комиссия также облагается НДС.
Поэтому отображается налог.
Пример
Учет факторинга в бухгалтерском учете рассмотрим на примере. Представим, что продавец выдал покупателю товар на 450 тыс. руб. Покупатель должен внести деньги в течение 60 суток. Предприятие подписало с агентом соглашение на предоставление факторинга. По соглашению агент выплачивает продавцу сразу 90% от имеющейся задолженности, а остальные деньги после внесения их покупателем.
Комиссия составляет 0,3 процента.
Списание объектов продажи
Передача задолженности агенту
Оплата за товары
НДС с вознаграждения
НДС принят к вычету
Остатки долга с минусом комиссии, полученные от фактора
Учет факторинга делается после письменного уведомления всех сторон. Для того чтобы перекинуть задолженность от продавца делается проводка Дебет 60.1. Кредит 60.1.
Обнаружили ошибку? Выделите ее и нажмите Ctrl + Enter.
Советы по выбору факторинговой компании
Услуги факторинга предлагают как крупные банки, так и небольшие фирмы. Если у вас компания с относительно маленьким оборотом, то в банке процесс рассмотрения документов может сильно затянуться. Они не любят «мелочевку». В этом случае советую обращаться в небольшую факторинговую организацию.
Не забывайте сравнивать стоимость услуг. У «фактора» может присутствовать или же, наоборот, отсутствовать процент за просрочку платежа покупателем
Обращайте на это внимание. Суммы комиссий самих факторинговых компаний тоже могут отличаться.
Не пренебрегайте отзывами людей
Так вы можете выяснить все подводные камни и реальные условия предоставления услуг.
Топ лучших банков, предоставляющих факторинг
Факторингом пользуются в разных странах уже несколько десятков лет. В России эта услуга стала активно применяться относительно недавно. Предлагаю вам рейтинг банков по объему выплаченного финансирования по данным Ассоциации факторинговых компаний за 2019 год:
Мониторинг
Это очень важный этап процесса обслуживания. Мониторинг должен сопровождать все операции. Он включает в себя:
- Постоянный анализ соответствия активов, которые размещены в рамках договора, условиям и требованиям банка, установленным внутренним положением о данной услуге, а также существующим стандартам, которые разработаны уполномоченными на проведение контроля факторинговой деятельности органами.
- Оценку текущего состояния финансов клиента, а также платежной дисциплины и денежного положения должников.
- Контролирование сделок, субъектами которых выступают проблемные отрасли.
Виды

По форме распределения рисков факторинг может быть с регрессом или без.
С регрессом
Регрессная услуга пользуется большой популярностью. Ее выгода очевидна для поставщиков, так как формально это страховка на случай, когда получатель по любой причине откажется от платежа или затянет с ним. Услугой с регрессом предусматривается, что фактор вправе возвратить поставщику все счета, неоплаченные покупателем, и требовать возвратить выданные средства, если последний нарушает условия контракта и не платит по счетам.
Без регресса
Услугу без регресса используют чаще. В этом варианте сделки фактор (компания или банк) берет все риски на себя по возможным неплатежам и покрытие всех издержек клиента, в том числе и судебных по взысканию долгов. Возможные риски неплатежей сразу закладываются в цену услуги, поэтому безрегрессный факторинг обходится дороже, чем регрессный.
Поручительства за покупателей
При услуге «Поручительство за покупателей» поставщик может работать с покупателями, предоставляя им льготные условия оплаты, начинать сотрудничать с новыми партнерами, выходить на новые регионы и рынки. Поручительство действует следующим образом:
- поставщик согласовывает с фактором кандидатуры покупателей и отгружает товары одобренным фирмам. Передает фактору данные по поставкам;
- фактор выдает поручительство поставщику за покупателей в размере 90% от объема поставки;
- если покупателями не будут выполнены обязательства оплаты за полученные товары, поставщик направляет фактору оригиналы документов в подтверждение размера требований к ним;
- фактор выплачивает по поручительству средства в течение не более четырех месяцев.
Закупочный
Его называют факторингом для покупателя. Получатель, а не поставщик обращается в банк за поддержкой, имея целью купить товар с отсроченным платежом. Сам договор тот же: между фактором и поставщиком, но инициатива исходит от покупателя. Он должен заинтересовать поставщика в предлагаемой схеме оплаты.
Обычно закупочный факторинг используют в тех ситуациях, когда покупателю заранее известно, кому он продаст приобретаемый товар. Это имеет место, например, в цепочках оптовых посредников. При этом у поставщика риск отсутствует, и он идет на такие условия сделки.
Закупочным факторингом пользуются в следующих случаях:
- поставка эксклюзивного товара (бренды, дорогостоящие изделия) или сезонной продукции;
- поставщик готов кредитовать поставку, но его условия менее выгодны, чем комиссия банка;
- покупатель работает со множеством поставщиков (например, им выступает супермаркет, у которого много разных товаров). Фактор помогает в этом случае сократить издержки организации поставок.
Международный
В зависимости от участников сделки факторинг может быть международным и внутренним. Участниками международных сделок являются резиденты разных стран. Договоры международного факторинга заключают на длительный период, а поставщик, обычно передает фактору дебиторскую задолженность получателя полностью или долги всех его покупателей в одной стране.
Закрытый и открытый
По форме информирования сторон факторинг подразделяют на закрытый и открытый. В случае открытой услуги покупателю известен факт заключения договора поставщика с фактором, а оплату он производит фактору. При закрытом варианте получатель товара не знает, что поставщик заключил договор с финансовым агентом. Он платит за товар поставщику, а тот с фактором сам рассчитывается.
Что такое факторинг
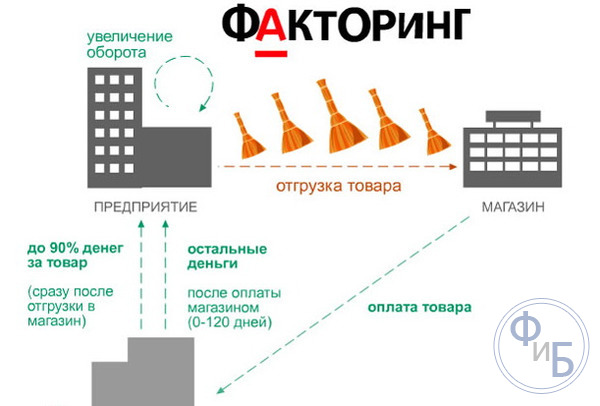
Понятнее всего объяснить, что представляют собой услуги факторинга, можно на простом примере. Представьте ситуацию: поставщик заключает договор с заказчиком, согласно которому заказчик имеет право оплатить товар в течение 120 дней с момента доставки. Такие условия выгодны покупателю, потому что позволяют отсрочить платёж, но совсем не выгодны поставщику — отложенный режим оплаты лишает его оборотных средств и рискует спровоцировать кассовый разрыв.
Если поставщик не хочет потерять клиента и не может сменить условия контракта на более безопасные, стоит прибегнуть к услугам факторинговой компании. Это третья сторона, которая выплатит поставщику от 75% до 90% долга дебитора. Схема выгодна всем сторонам сделки: продавец забирает деньги, заказчик — поставку, а фактор (так называют посредника, выплачивающего долг) зарабатывает на комиссии. По итогам сделки заказчик или поставщик возвращают всю необходимую сумму фактору.
Факторинг — это услуга финансового посредничества, которая помогает бизнесу увеличивать обороты и темпы работы
То есть, факторинговые компании выплачивают дебиторскую задолженность поставщикам, зарабатывая на комиссии. Все средства фактор в итоге получает обратно: покупатель возвращает ему полную стоимость товара. Факторинг помогает быстрее продавать и вводить в эксплуатацию новую технику, что положительно сказывается на доходах обеих сторон.
Виды
Факторинг — это объединяющий термин для большого числа услуг финансового посредничества. Осуществляют факторинг банки и специализированные организации, поэтому в каждом отдельном случае условия сделки и перечень доступных операций отличается. Например, банки предлагают в дополнение инкассацию, а специализированная компания — быстрое рассмотрение заявки. Разновидностей много, а каждая операция одновременно соответствует нескольким классификациям.
Распространение на рынке получали следующие виды факторинга:
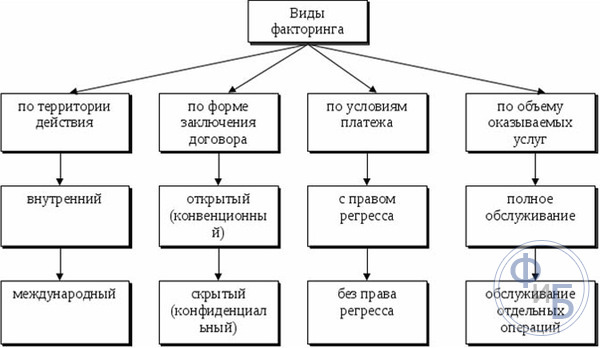
- Открытый и закрытый. При открытом факторинге покупатель знает о факторе и оплачивает задолженность напрямую ему. При закрытом — покупатель сначала платит продавцу, а тот передаёт деньги факторинговой компании.
- С регрессом и без права регресса. Разница между факторингом с регрессом и без регресса заключена в распределении рисков. При разновидности с регрессом, когда покупатель нарушает контракт, посредник возвращает продавцу непогашенные счета и требует долг с него. При варианте без регресса факторинговая организация в конфликтной ситуации самостоятельно решает все проблемы.
- Внутренний и внешний. Во внутреннем все стороны сделки зарегистированы в одной стране, во внешнем участвуют резиденты разных государств.
- Реальный и консенсуальный. Реальную разновидность заключают после осуществления поставки, консенсуальный — заранее, то есть участники сделки заблаговременно знают, что по счетам сначала платит фактор.
- Узкий и широкий. Отличаются спектром оказываемых услуг. Если посредник занимается только погашением задолженности — это узкий факторинг. Если в дополнение предлагается инкассация, страхование и любые другие услуги — широкий.
Применение
Факторинговые операции востребованы организациями, работающими в сфере торговли. Эта услуга для бизнеса, физические лица использовать такое посредничество не могут. Прибегать к оплате товара через факторинговую компанию разрешается только тогда, когда срок оплаты не просрочен. Факторы не выкупают чужие долги, иначе их правильнее было бы назвать коллекторами.
Использование финансового посредничества перспективно всем сторонам сделки. Поставщик оплачивают его работу в более короткие сроки, он сохраняет больший объём оборотных средств, предотвращает убытки и кассовые разрывы. Покупатель получает товар в укороченные сроки и на более выгодных условиях. Фактор зарабатывает на комиссии.
Разнообразие вариантов помогает находить оптимальное решение для любых ситуаций. Например, можно подстраховаться и использовать консенсуальную сделку — заранее договориться об оплате через посредника. Если покупатель против заключения договора с третьей стороной, используют закрытый тип сделки и не уведомляют его о посреднике.
В факторинге участвуют 3 стороны: покупатель, продавец и фактор-посредник
Что такое факторинг простыми словами
Факторинг — это финансовая услуга, относящаяся к торговому кредитованию. Она позволяет поставщику товаров или услуг получить за них оплату сразу и без отсрочек. Суть услуги заключается в передаче факторинговой компании дебиторской задолженности покупателя товара или потребителя услуг.
Чтобы было проще понять схему факторинга, рассмотрим два небольших примера.
- Консалтинговая фирма оказала услуги другой компании: проконсультировала нужных лиц, разработала планы и стратегии — то есть полностью выполнила условия договора по консалтингу. По условиям, оплата за оказанные услуги производится в течение 10 дней. Это может быть неудобно или долго для консалтинговой фирмы. Тогда фактор берёт на себя долг дебитора и отдаёт его поставщику услуг (консалтинговой фирме).
- Поставщик оптом отгрузил покупателю товар с отсрочкой платежа. Факторинговая фирма почти сразу отдаёт дебиторский долг покупателя, от чего продавец быстро получает свои деньги за отгруженный товар.
Соответственно потом дебитор (покупатель товара или потребитель услуг) отдаёт долг фактору и выплачивает от 5% до 30% от суммы.
Стоит отметить, что факторинговые компании покрывают не 100% дебиторской задолженности, а большую часть — до 90-95%.
Чтобы окончательно закрепить полученную информацию, рекомендуем к просмотру видео ниже, где на примерах просто и понятно рассматривается суть и задачи факторинга.
Зачем нужен факторинг бизнесу в сфере торговли или услуг
Факторинг нужен для того, чтобы поставщик мог практически сразу и без отсрочек платежа получить оплату за поставленный товар или оказанную услугу. А покупатель мог быстро погасить свой дебиторский долг перед поставщиком, тем самым зарекомендовав себя надёжным клиентом.
Такая услуга помогает дебитору решить вопрос с выплатой долга при возникновении форс-мажорных обстоятельств. Проще прибегнуть к факторингу, чем взять краткосрочный кредит, который не всегда просто получить — банки часто отказывают малым предприятиям и бизнесам в займах.
Преимущества и недостатки факторинга, о которых нужно знать
Не требует залога.
Дополнительные затраты на выплату комиссий факторинговой компании.
Факторинг страхует от риска неоплаты дебиторской задолженности.
Нецелесообразность использования факторинга при больших, быстрых и постоянных отгрузках товара оптом.
Гарантирует безостановочный оборот денежных средств.
Налоговые обязательства наступают раньше поступления денег — по факту отгрузки.
Снижает все возможные риски, связанные с дебиторской задолженностью.
Покрывается не 100% дебиторской задолженности.
Позволяет выбрать удобный график оплаты для дебитора.
«Факторинг — это комплекс услуг, связанных с финансированием, покрытием риска, вытекающего из предоставления товарного кредита, а также с востребованием дебиторской задолженности.
Как правило, производители сталкиваются с тем, что продовольственные сети хотят получать товар на условиях отсрочки платежа или товарного кредита. Потому что для розничной торговли удобнее выполнять свои обязательства перед поставщиками после того, как они продадут этот товар конечному потребителю.
Поставщики, как правило, идут навстречу торговым организациям, но они сами испытывают определённые неудобства, связанные с тем, что для его предоставления необходимо задействовать дополнительные объёмы оборотного капитала, вынимать средства из оборота для предоставления товарного кредита.
Так вот для того чтобы этот фактор, связанный с неудобством предоставления товарного кредита для поставщика, нивелировать, существует такой финансовый механизм как факторинг, который позволяет поставщику получить большую часть денежных средств сразу после осуществления поставки, не дожидаясь платежа от розничной торговой точки после истечения срока отсрочки платежа».
Роман Огоньков — председатель правления банка «Национальная факторинговая компания».
Что такое факторинг
Под термином «факторинг» подразумевается комплекс финансовых услуг, оказываемых на условиях переуступки. Они используются в сфере торговли производителями товаров и поставщиками. По сути, это сделка купли-продажи долга за определенные проценты, начисляемые на ее сумму.
В ней принимают участие:
- факторинговая компания, банк – приобретатель требования;
- кредитор – поставщик товара;
- дебитор – потенциальный покупатель товара.
Основная деятельность компании занимающейся факторингом заключается в выдаче кредитных средств поставщику, долг которого переходит к ней. Производитель товара получает от нее на руки всю причитающуюся сумму. Она изымает предоставленные средства с покупателя товаров в полном объеме, а начисленные на них в качестве процентов сумму с продавца.
Схема процедуры факторинга:
- экспедирование товара клиенту;
- оформление документации с последующей ее передачей лицу, предоставляющему средства;
- перечисление поставщику товара в размере 70-90 % от общей задолженности. Остаточная сумма зачисляется вслед за осуществлением полного взаиморасчета, срок исполнения которого колеблется в пределах 90-180 календарных дней.
В отдельных случаях в сделке принимает участие посредник, способствующий ее совершению. Как правило, он предоставляет торговую площадку либо электронную платформу.
Этапы факторинга
Процедура инкассирования дебиторских счетов клиента с целью получения определенной прибыли проводится в несколько этапов. При выполнении каждого из них решаются сложные задачи, от результата которых зависит достижение конечной цели.
Основными из них являются:
- предварительная работа — до совершения сделки проводится всесторонний анализ состояния финансового положения потенциального клиента, его деловых качеств;
- оформление документации предусматривает заключение договора факторинга на взаимовыгодных для его участников условиях;
- мониторинг совершенной сделки – проверка исполнения условий договора каждым участником по обязательствам.
Виды факторинга
Основное различие видов услуг данной сферы заключается в степени риска, которую компания принимает на себя.
В мировой практике успешно применяется факторинг:
- конфиденциальный – открытый и закрытый. В первом случае приобретатель уведомляется о вступлении в сделку посредника, во втором – нет. Он совершает оплату за товар поставщику, который лично проводит взаиморасчет с предоставившей средства компанией;
- с регрессом и без него. Применение факторинга с регрессом влечет за собой осуществление возврата поставщику товара неоплаченных счетов с истребованием предоставленных ему средств. Мера применяется при нарушении покупателем условий договора. Безрегрессный факторинг предполагает возложение рисков на компанию предоставляющую услуги, которая покрывает все виды издержек клиента;
- внутренний и внешний. Первый подразумевает совершение сделки купли-продажи участниками, являющимися резидентами одной страны. Второй – договор заключается предпринимателями, являющимися граждане разных государств;
- консенсуальный и реальный. При первом предполагается заблаговременное проведение сделки переуступки, а вторым – договор заключается вследствие возникновения долговых обязательств;
- прямой и взаимный. Сделка совершается одним, что предусмотрено первым вариантом, а второй – несколькими юридическими лицами;
- закупочный – обращение в факторинговую компанию осуществляется покупателем товара;
- традиционный и EDI-факторинг, предусматривающий использование в сделке электронного документооборота.
Когда факторинг необходим?
Одной из прерогатив в предпринимательской деятельности для руководителя и учредителя является успешное развитие его бизнеса. В соответствии с законами рыночной экономики он должен укрепляться и расширяться количественно или качественно.
В первом случае должен возрасти объем продаж, что влечет за собой завоевание рынка соответствующей отрасли. Во втором – улучшится качество производимой продукции или оказываемых услуг. Мера позволит занять производителю товаров определенную нишу, преодолев жесткую конкуренцию.
Зачастую перед поставщиком товаров, а в отдельных случаях услуг возникает дилемма о сотрудничестве с контрагентом:
- по предоплате;
- с предоставлением отсрочки платежа.
В первом случае он может утратить некую часть своих клиентов, а во втором – лишиться средств, используемых для финансирования текущей деятельности. Единственно верным решением в подобной ситуации становится заключение сделки по договору факторинга на определенных условиях.
Суть договора факторинга
Сущность договора факторинга состоит в переуступке прав требования по договору поставки товаров или услуг в пользу финансового агента (должника). Обычно фактор выкупает только краткосрочную дебиторскую задолженность, которая не превышает 180 дней.
Фактор всегда выплачивает поставщику не всю задолженность, а с учетом дисконта. Клиенту платится 75-90% от общего размера требований. Средства в размере 25-10% являются резервными и депонируются на случай возникновения у покупателя претензий к качеству товара или иных непредвиденных обстоятельств. После погашения задолженности фактор переводит остаток суммы поставщику, удерживая определенный процент за свои услуги.
Факторинговые услуги пользуются широкой популярностью у российского бизнеса, что связано с их преимуществами:
- они позволяют быстро увеличить оборотный капитал;
- страхуют от рисков неоплаты;
- отличаются невысокими требованиями к платежеспособности поставщика, что особенно актуально для малого бизнеса;
- дают возможность устранить кассовые разрывы (без привлечения финансирования от фактора возможна такая ситуация, что обязательства по уплате налога на прибыль возникнут ранее, чем покупатель расплатится за товар);
- позволяют наладить работу с новыми покупателями за счет новых схем оплаты, нестабильными в оплате;
- расширить рынки сбыта и выйти на крупных клиентов, которые не отличаются гибкими схемами работы.
Имеют они и недостатки. Стоит отметить, что услуги факторинга доступны далеко не всем компаниям. Так, они не предоставляются организациям с широким кругом клиентов с текущей задолженностью, узкоспециализованным производителям; компаниям, привлекающих субподрядчиков, работающим на условиях постоплаты, послепродажного обслуживания. При отлаженном ритме поставок услуги и вовсе теряют смысл.
Невозможны такие сделки и для физических лиц, бюджетных организаций, расчетов между филиалами.
Факторинг отличается от кредита по целому ряду оснований.
Таблица Сравнение факторинга и кредита
| Характеристика | Факторинг | Кредитование |
| Сроки оформления | Краткосрочный период, обычно в пределах полугода | Только долгосрочный период |
| Обеспечение | Залог не требуется | Для юрлиц требуется наличие залогового обеспечения (в виде недвижимости, оборудования и пр.), поручительства или гарантий |
| Сумма | Сумма зависит от объема продаж поставщика | Сумма кредита обусловлена заранее |
| Цели | Финансирование текущих затрат | Чаще всего для реализации инвестиционных проектов: выход на новые рынки, покупка оборудования и пр. |
| Порядок выплаты | Из общей суммы вычитается комиссия, встречается поэтапная оплата (до/после расчетов) | Единовременно выдается вся сумма кредита |
| Требуемый пакет документов | Обычно финансирование производится с минимальным комплектом документов: накладные, счета-фактуры, договор. | Требуется большой пакет документов, погашение одного кредита не дает гарантии на получение следующего. На каждый кредит — новый договор |
| Погашение задолженности | Долг возвращает третья сторона | Задолженность погашает та же компания, которая брала кредит |
Даже тот факт, что факторинг – не является по сути кредитом является преимуществом, так как не влияет на баланс фирмы.
В числе недостатков факторинга можно выделить его высокую стоимость (в России комиссионные фактора могут достигать 10% от сделки). Также от компании потребуется раскрывать всю информацию о своих покупателях.
Форфейтинг и факторинг — различия и сходства
- Далее речь пойдёт о том, чем факторинг отличается от форфейтинга:
- Одним из главных отличий является срок предоставления финансирования. В рассматриваемом варианте задолженность выкупается на несколько лет, а в факторинге — до 6 месяцев.
- Следующим отличием факторинга от форфейтинга является то, что во втором виде сделки продавец не несёт рисков. А при факторинге, если долг невозможно взыскать, то ответственность ложится на продавца или на фактора.
- Форфетирование требует подтверждения задолженности векселем, а при факторинге необходимо предоставить только документ об отгрузке товара.
- Фактор выплачивает продавцу только часть долга, а остальная сумма будет ему перечислена только после полного погашения задолженности покупателем.
- Факторинг может предоставлять страховые, юридические и другие услуги. А форфетирование не подразумевает дополнительные операции.
- Ещё одно отличие форфейтинга и факторинга в том, что в первом варианте можно перепродать дебиторскую задолженность, а в факторинге такой возможности нет.
- Факторинг не имеет поручительства, а в форфетировании подразумевается гарантия третьего лица.
У факторинга и форфейтинга есть как сходства, так и различия. Каждый предприниматель сам выбирает форму кредитования, которая будет более выгодна для него.
Источник: gorodpro.org
Макрос
Если дебиторская задолженность оказалась безнадежной и покупатель не погасил долг перед факторинговой компанией, то перевод банку придется вернуть (Дебет 76 Кредит 51 – возврат ранее перечисленных денежных средств в размере 80-90% от суммы долга), а покупателю выставить требование об оплате и самостоятельно взыскивать деньги (Дебет 76 «Расчеты по претензиям Кредит 76 «Расчеты с банком»).
Продавец отгрузил покупателю, который гарантировал оплату в течение следующих двух месяцев) товары на сумму 450 000 руб. (НДС 68 644 руб.). Организация-поставщик заключила с банком соглашение на услугу факторинга и передала дебиторскую задолженность. По договору банк выплачивает продавцу сразу 90% от суммы задолженности, а остальные деньги после оплаты покупателя. Комиссия составляет 0,3% от всей суммы.
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 62 | 90.01.1 | Отражена задолженность покупателя | 450 000 | Товарная накладная |
| 90.3 | 68.02 | Начислен НДС по реализации | 68 644 | Товарная накладная |
| 90.2.1 | 41.1 | Списание отгруженных товаров | 387 235 | Товарная накладная |
| 76 | 91.1 | Дебиторская задолженность передана банку | 450 000 | Договор факторингаТоварная накладнаяБухгалтерская справка |
| 91.2 | 62 | Списание задолженности покупателя | 450 000 | Бухгалтерская справка |
| 51 | 76 | Получена оплата за товары в размере 90% | 405 000 | Выписка банка |
| 91.2 | 76 | Комиссия банка | 13 500 | Акт выполненных работСчет-фактура |
| 19.03 | 76 | НДС по комиссии | 2059 | Счет-фактура |
| 68.02 | 19.03 | НДС принят к вычету | 2059 | Счет-фактура |
| 51 | 76 | Получены от банка остатки задолженности за товары минус комиссия банка | 31 500 | Выписка банка |
Если организация получает рассрочку платежа, есть вероятность того, что ее долг будет переуступлен по договору факторинга. В лице факторинговой компании может выступать кредитное учреждение, банк или юридическое лицо.
Учет у покупателя
Поставщик при передаче своей дебиторской задолженности факторинговой компании уведомляет должника в письменной форме. После этого покупатель перечисляет денежные средства за полученные материальные ценности фактору. Для того, чтобы «перекинуть» свою задолженность от продавца факторинговой компании нужно сделать проводку:
- Дебет 60.1 (продавец) Кредит 60.1 (фактор).
Отражают оплату стандартной записью:
- Дебет 60.1 (фактор) Кредит 51.
Организация получила от поставщика товары на сумму 700 000 руб. (НДС 106 780 руб.) с отсрочкой платежа на 3 месяца. Через месяц было получено уведомление, что задолженность организации перешла банку по договору факторинга и по истечении срока задолженность нужно перечислить на его счет.
Учет у факторинговой компании
Факториногоая компания, которая является юридическим лицом, также осуществляет учет операций по получению дебиторской задолженности в счет предоставление денежных средств (у банков своя система учета с отдельным планом счетов).
Выдачу денежных средств в счет уступки долга отражают записью:
- Дебет 58 Кредит 76 «Факторинг».
Далее деньги перечисляют продавцу:
- Дебет 76 Кредит 51.
Доход от финансового вложения проводят по дебету 76 счета и кредиту 91.1. После того, как долг перед фактором погашен, он списывает сумму финансового обеспечения (Дебет 91.2 Кредит 58) и начисляет НДС на сумму вознаграждения (Дебет 91.2 Кредит 68 НДС).
Факторинговая организация заключила договор с фирмой-продавцом на уступку дебиторской задолженности в сумме 592 000 руб. За свои услуги она получает 8% от суммы долгового обязательства покупателя (47 360 руб.).
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 58 | 76.5 «Факторинг» | Учет финансового вложения (дебиторская задолженность минус вознаграждение) | 544 640 | Бухгалтерская справка |
| 76.5 «Факторинг» | 51 | Перечислены деньги продавцу за минусом вознаграждения | 544 640 | Платежное поручение |
| 51 | 76.7 «Расчеты по факторингу с должником» | Получены деньги от должника | 592 000 | Выписка банка |
| 76.7 «Расчеты по факторингу с должником» | 91.1 | Доход от финансового вложения | 592 000 | Бухгалтерская справка |
| 91.2 | 68 НДС | Начислен НДС по вознаграждению с разницы между учтенным и полученным финансовым вложением | 7224 | Бухгалтерская справка |
Факторинг с регрессом
Факторинг — это переуступка дебиторской задолженности, при которой поставщик реализует покупателю товар/услугу, а оплату получает от фактора. При этом покупатель становится должником последнего.
Фактором может выступать банк, факторинговая компания или финансовый агент.
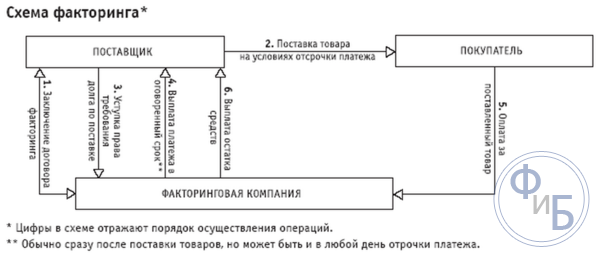
Схема операции факторинга
- Поставщик подписывает договор с фактором.
- Поставщик реализует покупателю товар/услугу.
- Фактор производит поставщику первую выплату (не больше 90% от стоимости поставки).
- Покупатель погашает фактору задолженность.
- Фактор выплачивает поставщику остаток за минусом комиссии.
Как отразить факторинговую операцию в бухгалтерском учете
Способ учета факторинговой сделки зависит от вида договора. На 2017 г. актуальны два вида факторинга:
- с регрессом— договор с риском для поставщика; если покупатель не оплатит долг, полученные от фактора деньги придется вернуть;
- без регресса— рискует финансовый агент, поскольку в случае неоплаты его расходы не возмещаются.
Для бухгалтерского учета оба вида факторинга имеют некоторые отличия. По понятным причинам, клиенты чаще заключают сделки без регресса, поэтому рассмотрим, как отразить операцию факторинга именно по такому договору.
Если вы поставщик
По ст. 128 ГК РФ, право требования — это часть имущества предприятия. Для бухгалтерского учета его продажа считается выбытием прочих активов, а доход от продажи — прочим доходом. Оплату комиссионных фактору относят к операционным расходам.
Дебет Кредит Операция
- 62 90.1 Произвели покупателю отгрузку.
- 3 68 Начислили НДС по реализации.
- 51 76 Провели первую выплату от фактора.
- 76 91.1 Переуступили долг покупателя фактору.
- 2 62 Списали долг с покупателя.
- 76 51 Оплатили комиссионные фактору.
- 2 76 Признали комиссионные в составе операционных расходов, без НДС.
- 3 76 Учли НДС по комиссии.
- 76 62 Списали оставшийся долг покупателя.
- 51 76 Провели вторую выплату от фактора за минусом комиссионных.
- 68 19.3 Приняли к вычету НДС.
Если вы покупатель
Дебет Кредит Операция
- 41 60 Провели приход от поставщика.
- 3 60 Учли входной НДС.
- 68 19.3 Приняли к вычету НДС.
- 1 60.1 Перекинули кредиторскую задолженность на фактора.
- 1 51 Оплатили долг фактору.
Если вы фактор
Дебет Кредит Операция
- 58 76.5 Учли финансовое вложение (долг за отгрузку минус комиссионные).
- 5 51 Перечислили поставщику первую выплату.
- 51 76.7 Получили оплату от покупателя.
- 5 51 Перечислили поставщику вторую выплату (за вычетом комиссионных).
- 7 91.1 Учли доход от сделки.
- 2 68 Начислили НДС по комиссионным (от разницы между полученным и учтенным финансированием).
Учет налога на прибыль
Для поставщика комиссионные финансовому агенту — это убыток, который признается налоговым органом в полном объеме и без ограничения вычета (см. ст. 279 налоговый кодекс РФ). Учитывается он во внереализационных расходах (факт оплаты должен быть документально подтвержден и экономически обоснован). Также комиссионные можно учесть как прочий расход по производству и/или реализации. Зачитываются они так: 50% суммы включают во внереализационные расходы датой переуступки, оставшиеся 50% признаются после 45 календарных суток от того же срока.
Учет НДС
Услуги факторинговой компании включают НДС (см. п. 1 ст. 146 НК РФ). Налоговой базой для них является стоимость переуступленных товаров/услуг, которая рассчитывается от их цен, учитывая акцизы (если товары подакцизные) не включая НДС (см. ст. 40 НК РФ).
Если вы поставщик, то можете возместить входную сумму налога, только прежде необходимо доказать, что поступившее финансирование использовано для производства товаров/услуг, по которым начисляется НДС, а также на закупку основных средств, материалов, сырья, на выплату зарплаты, уплату налогов. В этом случае со стороны фискальных органов претензий не будет.
Как провести операцию факторинга в «1С: Управление торговлей», версия 11
- Отгрузку покупателю делаете стандартно, через «Реализация товаров/услуг» и выставляете счет-фактуру.
- Переуступку требования агенту оформляете аналогичным документом. Операция не подлежит обложению налогом, поэтому счет-фактуру выставлять не надо.
- Списываете денежное требование с покупателя (обычно проводится как «Прочие расходы»). Для этого создаете документ «Списание задолженности», выбираете тип долга «Задолженность дебитора», дебитором выбираете покупателя и подвязываете статью затрат.
- Первую выплату от фактора проводите как «Оплата от покупателя». Плательщиком выбираете своего финансового агента, в основании платежа подтягиваете реализацию, по которой производилась переуступка.
- За оказанные услуги агент взимает комиссионные, по которым надо уплатить НДС. Создаете новое «Поступление товаров и услуг» и вводите счет-фактуру на его основании.
- Когда получите вторую часть суммы за вычетом комиссионных, остаток долга закрываете документом «Взаимозачет задолженности». Кредитором и дебитором выбираете своего финансового агента. Если заполнить документ автоматически (кнопкой «Подобрать по остаткам»), то на вкладке «Задолженность дебитора» будет виден остаток долга по переуступке, а на закладке «Задолженность кредитора» — накладная, по которой проводилась комиссия.
- Принимаете к вычету НДС с комиссионных, для этого в журнале «Формирование записей книги покупок» создаете новый регламентированный документ.
Важно! При работе с данным алгоритмом следите, чтобы в каждом документе правильно был выбран договор факторинга.
Факторинг в России: преимущества, недостатки и перспективы
В России факторинговые операции официально признали в 1992 г. Сегодня общие положения по переуступке права требования регламентируются гражданским кодексом РФ, глава 43, ст. 824–833.
Удобство факторинга подтверждается выгодами, которые получает каждый участник сделки.
Поставщик Фактор Покупатель
- Нет дебиторской задолженности.
- Доход от комиссионных.
- Отсрочка платежа.
- Нет финансовых рисков.
- Рост клиентской базы.
- Возможность оплаты частями.
- Быстрый оборот капитала.
- Рост доходности.
Главным недостатком факторинга до недавнего времени был громоздкий и не всегда прозрачный документооборот, который в разы увеличивал цикл сделки и расходы по ней.
Переход на электронную систему EDI-факторинга в начале 2015 г., на примере сотрудничества «Х5 Retail Group» и ВТБ Факторинг, показал 5 преимуществ работы в ней.
- Автоматическая проверка полностью исключает фальсификацию документов.
- Сократилось время для подготовки и проведения сделки.
- Уменьшились комиссионные.
- Снизились трудозатраты по обработке документооборота.
- Отгрузка товара и поступление оплаты стали возможны в один день.
Зная правила и особенности факторинговых операций, легко понять, подходят они вам или нет. Однако следует учесть, что факторинг неэффективен при слишком ритмичном графике отгрузок и оплат.
Что такое факторинг
Слово «факторинг» обывателю, скорее всего, ничего не скажет. Да и не всякий специалист знает, что это такое и не пользовался этой услугой.
Между тем это прекрасный способ улучшения балансовых показателей фирмы.
Представим компанию-поставщика, продавшего товар или оказавшую услугу с постоплатой. В российских реалиях оплата эта зачастую задерживается, а деньги нужны — чтобы запустить новый цикл производства, выплатить зарплату сотрудникам и т.д. Деньги вроде и есть, их же должны заплатить, но фактически их нет.
Так вот, факторинг — это способ превратить задолженность в реальные деньги. Фактор (это специализированная фирма либо банк) выкупает её.
Виды факторинга
Факторинг бывает нескольких разновидностей:
- С регрессом. Фактор покупает право на все оплаты дебитора. Однако если эти суммы не удается взыскать, клиент возвращает деньги компании-фактору.
- Без регресса. Фактор берет на себя весь риск невыплаты долга дебитором. Если деньги получить не удается, он терпит убытки.
Вся информация об внеоборотных и оборотных активах.
Что такое БДР, вы можете узнать здесь.
Основания факторинга: законы, договор, схема работы
В отечественном законодательстве термина «факторинг» нет, оно заимствовано из западной практики. В нашей стране само понятие появилось в 1996 году с вступлением в силу части II Гражданского Кодекса РФ (далее, — ГК РФ).
Оно описано в статье 824 как финансирование под уступку денежного требования. Таким образом, договор факторинга называется договором финансирования под уступку денежных требований. Заключается он при предоставлении уставных документов, бух. отчетности, копий договоров фирмы с дебиторами.
Компания-поставщик передает документацию Фактору, подтверждающую отгрузку товара либо оказание услуг (счета-фактуры, товарные накладные), а Фактор оплачивает часть их стоимости. После получения денег от дебитора он отдает оставшуюся сумму за вычетом комиссии.
Бухгалтерские проводки факторинговых услуг
Строгого регламента проводки факторинговых услуг нет.
Делать её можно следующим образом:
- Сумма финансирования проводится днем выписки банка дебетом по 51 счету, кредитом по 76 (приказом вводим подпункт «Расчеты с финансовым агентом» — в дальнейшем при упоминании счета 76 мы будем иметь в виду именно его).
- Доход от уступки права требования причисляется к категории «Прочие доходы»: проводка суммы выплаты от Фактора (это 60-90% дебиторской задолженности) записывается дебетом по 76 счету — кредитом по 91/1 датой выплаты финансирования.
- Той же датой списывается уступленное право требования: дебет на сумму выплаты Фактором по счету 91/2 — кредит по 62.
- Фиксируется выплата вознаграждения Фактору на основании счета: сумма комиссии без НДС проводится датой выписки из банка как дебет по счету 76/Расчеты с финансовым агентом — кредит по 51.
- Признаются затраты на оплату комиссионных: на основании полученных акта и счета-фактуры от финансового агента делается проводка на сумму этой комиссии без НДС дебетом по счету 91/2 — кредитом по 76.
- Фиксируется НДС с комиссии: датой акта и счета фактуры сумма НДС проводится дебетом по счету 19 — кредитом 76.
- Списывается право требования по оставшейся части задолженности: дебет по 76 — кредит по 62 датой выписки банка.
- Фиксируется перечисление Фактором оставшейся части уступленного денежного требования: дебет по 51 — кредит по 76 датой выписки банка.
- Принимается уплаченный Фактору НДС из состава комиссии к зачету в бюджете: дебет 68 — кредит 19.
Бюджет движения денежных средств, или БДДС — это один из наиболее действенных инструментов управления финансами.
Как получить выписку из ЕГРЮЛ, вы можете узнать
здесь.
По адресу: http://helpacc.ru/buhgalteria/personal/kak-rasschitat-bolnichnyjj.html можно узнать, как рассчитывается больничный с января 2013 года.
Преимущества факторинга
Благодаря факторингу денежные средства фирмы не замораживаются в виде отсрочек платежей, а постоянно работают. Можно увеличивать продажи, не боясь, что деньги не вернутся и запустить новый цикл производства будет не на что. Возрастает ликвидность товара или услуги. Это позволяет наращивать активы высокими темпами.
При использовании факторинговых услуг фирма может развиваться исключительно за счет собственных ресурсов, не прибегая к кредитам, для которых необходимо обеспечение.
Молодая фирма с большой дебиторской задолженностью ссуду на развитие в банке, скорее всего, не получит. А вот у Фактора добыть денег она сможет.
Кроме того, бремя управления дебиторской задолженностью снимается с плеч сотрудников фирмы и целиком переходит на Фактора.
При этом у нее значительно улучшается структура баланса, балансовые показатели.
Как учитывать факторинг или продажу дебиторской задолженности по МСФО?
Факторинг – довольно распространенная форма финансирования для торговых компаний. Рассмотрим на примере порядок учета факторинга в соответствии с правилами (IFRS) 9 «Финансовые инструменты».
Для чего нужно продавать (переуступать) дебиторскую задолженность?
Многие компании регулярно продают свою дебиторскую задолженность кому-то другому.
Для этого есть несколько причин:
- Им нужны денежные средства и они не хотят (или не могут) ждать, пока их собственные клиенты оплатят инвойсы (отгрузку).
- Они не хотят иметь дело с кредитным риском своих клиентов.
- Они не хотят нанимать дополнительных сотрудников, которые будут обзванивать клиентов, чтобы напомнить им о сроках и просроченных платежах. Другими словами, они не хотят беспокоиться о взыскании дебиторской задолженности.
- Они пытаются «очистить» свои финансовые отчеты и улучшить показатели ликвидности.
Что такое факторинг?
В современном деловом мире факторинг дебиторской задолженности или продажа дебиторской задолженности с дисконтом — это обычная практика финансового менеджмента.
Вот как это работает:
Схема расчетов по факторингу.
- Вы (производитель продуктов питания) продаете свою продукцию клиентам и выставляете инвойсы.
- Поскольку инвойсы подлежат оплате через 90 дней (если вы имеете дело с крупными розничными сетями, то сроки погашения еще больше), вы не можете позволить себе ждать поступления денежных средств и продаете дебиторскую задолженность фактору (факторинговой компании).
Дебиторская задолженность продается с дисконтом, который представляет собой: - Вашу плату за то, что вы получаете деньги немедленно (проценты по кредиту, предоставленному фактором),
- Выручку факторинговой компании.
- Ваши клиенты (ритейлеры) оплачивают счета-фактуры непосредственно факторинговой компании.
Теперь главный вопрос:
Следует ли исключить проданную дебиторскую задолженность из финансовой отчетности?
Это зависит от обстоятельств.
Фактически, вам необходимо решить, были ли выполнены условия для прекращения признания финансового актива или нет.
МСФО (IFRS) 9 «Финансовые инструменты» очень дотошен в вопросе прекращения признания. По IFRS 9 гораздо легче признать актив, чем прекратить его признание.
По этой причине МСФО (IFRS) 9 содержит большое дерево решений (параграф B3.2.1), помогающее определить, следует ли прекращать признание вашего актива или нет:
Прекращение признания финансовых активов по IFRS 9.
Когда вы продаете дебиторскую задолженность, вам необходимо оценить, передаете ли вы практически все риски и выгоды от владения или нет.
Затем, если вы этого не делаете, вам необходимо оценить, сохраняете ли вы контроль над дебиторской задолженностью или нет.
Существует много типов факторинговых соглашений с различными условиями. Можно выделить три основных типа:
- Факторинг без регресса (англ. ‘factoring without recourse’) — в этом случае фактор покупает у вас всю дебиторскую задолженность без права возврата вам (т.е., если ваши клиенты не платят, то это проблема фактора).
- Факторинг с регрессом (англ. ‘factoring with recourse’) — в этом случае фактор имеет право вернуть вам безнадежную дебиторскую задолженность.
- Факторинг с ограниченным регрессом или факторинг с гарантией (англ. ‘factoring with limited recourse’) — в этом случае вы гарантированно не несете убытки до определенной суммы, а фактор может вернуть дебиторскую задолженность только в рамках этой гарантии.
Рассмотрим на примере, как следует учитывать первые два типа.
Пример учета факторинга без регресса
ABC — торговая компания. В связи с нехваткой денежных средств она решает передать дебиторской задолженность факторинговой компании за 90% от номинальной стоимости.
Общая сумма переданной дебиторской задолженности составляет 300 000 д.е. Фактор не имеет права возвращать дебиторскую задолженность ABC.
Как учесть эту операцию?
ABC передает все риски и выгоды от дебиторской задолженности факторинговой компании.
В результате ABC прекращает признание дебиторской задолженности полностью, поскольку критерии прекращения признания по МСФО (IFRS) 9 выполняются.
- Дебет. Денежные средства: 270 000 д.е. (300 000 * 90%).
- Дебет. Прибыли и убытки — Финансовые расходы (см. примечание ниже): 30 000 д.е.
- Кредит. Дебиторская задолженность: 300 000 д.е.
Примечание. Большую часть этих финансовых расходов составляют проценты, поскольку факторинг является формой кредитования фактором. Поэтому, если эти расходы являются существенными, вы должны начислять процентные расходы и признавать их в течение периода финансирования (а не единоразово, как показано здесь).
В этом случае, если клиенты не заплатят фактору или обанкротятся, это проблема фактора, а не компании ABC. В этом заключается самое большое преимущество факторинга без регресса.
С другой стороны, дисконт может быть значительно выше, чем при факторинге с регрессом.
Пример учета факторинга с регрессом
Та же ситуация, что и выше. Но на этот раз компания ABC передает дебиторскую задолженность за 96% от номинальной суммы.
Общая сумма переданной дебиторской задолженности составляет 300 000 д.е. Фактор имеет полное право вернуть дебиторскую задолженность ABC, если она станет безнадежной.
Как учесть эту операцию?
ABC сохраняет некоторые риски, связанные с дебиторской задолженностью, переданной факторинговой компании. Кредитный риск клиентов не был передан, поскольку у фактора есть право на возврат.
В результате ABC сохраняет дебиторскую задолженность на балансе, поскольку критерии прекращения признания в МСФО (IFRS) 9 не выполняются.
Сумма, полученная от факторинговой компании, признается как обязательство.
- Дебет. Денежные средства: 288 000 д.е. (300 000 * 96%).
- Дебет. Прибыли и убытки — финансовые расходы: 12 000 д.е.
- Кредит. Обязательство по возврату средств: 300 000 д.е.
Если клиент обанкротится, и фактор применит право регресса, необходимо сделать следующие проводки:
- Дебет. Обязательство по возврату средств: 10 000 д.е. (сумма безнадежной дебиторской задолженности).
- Кредит. Денежные средства: 10 000 д.е.
Когда клиенты платят фактору, ABC делает следующие проводки (на основе отчета, предоставленного фактором):
- Дебет. Обязательство по возврату средств: 50 000 д.е. (сумма, фактически собранная фактором).
- Кредит. Дебиторская задолженность: 50 000 д.е.
Учет факторинга с ограниченным регрессом
Наиболее распространенным типом факторинга является нечто среднее между этими двумя крайними случаями, описанными выше.
Факторы часто требуют гарантию возврата в рамках определенной суммы.
В результате фактор не имеет права на полный возврат номинальной суммы дебиторской задолженности, но только в пределах гарантированной суммы.
В этом случае компания частично сохраняет контроль над дебиторской задолженностью и при передаче этой задолженности не может полностью прекратить ее признание.
Факторинг в «1С:Бухгалтерии 8»
Факторинг — финансирование под уступку денежного требования. Рассказываем о порядке отражения факторинговых операций в бухгалтерском и налоговом учете и в программе «1С:Бухгалтерии 8» редакции 3.0 в учете продавца и покупателя.
Правовые отношения сторон договора факторинга (договора финансирования под уступку денежного требования) регламентируются статьей 824 Гражданского кодекса РФ.
Одна сторона (финансовый агент) передает другой стороне (клиенту) денежные средства в счет денежного требования клиента (кредитора) к третьему лицу (должнику).
Факторинг: понятие и виды
Факторинговые услуги предоставляют банки или специализированные организации (факторы). Заключаются эти услуги в том, что за определенную сумму вознаграждения (комиссии), фактор передает клиенту денежные средства в счет предстоящих оплат от покупателей. Такое финансирование под уступку денежного требования и называют факторингом.
Гражданские правоотношения между фактором (финансовым агентом) и клиентом регламентируются нормами главы 43 Гражданского кодекса РФ «Финансирование под уступку денежного требования».
В соответствии со статьей 824 ГК РФ по договору финансирования под уступку денежного требования одна сторона (финансовый агент) передает или обязуется передать другой стороне (клиенту) денежные средства в счет денежного требования клиента (кредитора) к третьему лицу (должнику).
При этом денежное требование вытекает из предоставления клиентом товаров, выполнения им работ или оказания услуг третьему лицу, а клиент уступает или обязуется уступить финансовому агенту это денежное требование.
Денежное требование к должнику может быть уступлено клиентом финансовому агенту также в целях обеспечения исполнения обязательства клиента перед финансовым агентом.
Обязательства финансового агента по договору финансирования под уступку денежного требования могут включать ведение для клиента бухгалтерского учета, а также предоставление клиенту иных финансовых услуг, связанных с денежными требованиями, являющимися предметом уступки.
Предметом уступки, под которую предоставляется финансирование, может быть (ст. 826 ГК РФ):
- денежное требование, срок платежа по которому уже наступил (существующее требование);
- право на получение денежных средств, которое возникнет в будущем (будущее требование).
Различают следующие виды факторинга:
- классический факторинг;
- конфиденциальный факторинг;
- бездокументарный факторинг;
- регрессный факторинг;
- безрегрессный факторинг;
- реверсивный факторинг.
При классическом факторинге поставщик (клиент) получает финансирование от фактора в обмен на уступку денежного требования к покупателю за отгруженные товары (оказанные услуги). Покупателя уведомляют об уступке в обязательном порядке. В случае неис-полнения покупателем обязательства перед фактором, задолженность погашается клиентом (поставщиком).
Конфиденциальный факторинг является разновид-ностью классического. Отличие между ними заключается в отсутствии обязательного уведомления покупателя об уступке денежных требований фактору. При этом необходимым условием является перевод денежных средств покупателем на счет в банке, предоставляющем услугу конфиденциального факторинга.
При бездокументарном факторинге первичные документы, подтверждающие отгрузку, фактору предоставлять не нужно. Весь документооборот осуществляется в электронном виде.
Наличие регресса предполагает, что в случае, если покупатель (дебитор) откажется от выплаты задолженности, фактор вправе потребовать от клиента (поставщика) возврата суммы выплаченного финансирования с учетом факторинговой комиссии. В этом случае поставщик выступает поручителем перед факторинговой компанией. Стоимость услуг регрессного факторинга обычно существенно ниже, чем безрегрессного. Именно поэтому он получил наибольшее распространение.
При безрегрессном факторинге все риски возможного неисполнения обязательств покупателем берет на себя фактор. Соответственно, если покупатель (дебитор) впоследствии отказывается выплачивать задолженность, фактор не может обратиться к поставщику с требованием о ее погашении.
Отдельно необходимо выделить реверсивный факторинг. Его также называют «закупочным» и «обратным».
Он отличается от классического тем, что договор с фактором заключает не поставщик, а покупатель. Соответственно, и комиссию фактору уплачивает он же (если иное не предусмотрено трехсторонним договором факторинга).
Такие договоры заключаются, если у компании-покупателя ограничена возможность получения отсрочки, либо ее срок необходимо увеличить.
Среди преимуществ договора факторинга можно отметить следующее:
- покупатель получает отсрочку платежа;
- поставщик (клиент) быстрее получает деньги за отгруженные товары (работы, услуги);
- факторинговая компания получает деньги за свои услуги;
- договор факторинга проще оформить, чем взять кредит.
Основным недостатком факторинговых услуг является то, что они стоят дороже кредита.
… в бухгалтерском учете
Согласно Плану счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкции по его применению (утв. приказом Минфина России от 31.10.2000 № 94) отражение факторинговых операций осуществляется с использованием счета 76 «Расчеты с разными дебиторами и кредиторами».
При этом необходимо отметить, что действующее законодательство не содержит специальных норм, регламентирующих отражение факторинговых операций в регистрах бухгалтерского учета. Соответственно, порядок отражения данных операций в бухгалтерском учете компании необходимо отразить в учетной политике организации для целей бухгалтерского учета.
В настоящее время в экономической литературе описаны две основные точки зрения относительно того, как отражать факторинговые операции у клиента (поставщика).
Источник: macros-ht.ru