
Факторинг — это переуступка дебиторской задолженности, при которой поставщик реализует покупателю товар/услугу, а оплату получает от фактора. При этом покупатель становится должником последнего.
Фактором может выступать банк, факторинговая компания или финансовый агент .
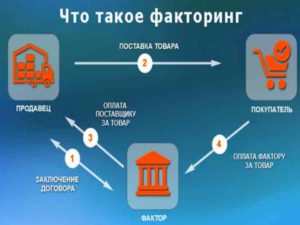
Схема операции факторинга
- Поставщик подписывает договор с фактором .
- Поставщик реализует покупателю товар/услугу.
- Фактор производит поставщику первую выплату (не больше 90% от стоимости поставки).
- Покупатель погашает фактору задолженность.
- Фактор выплачивает поставщику остаток за минусом комиссии.
Как отразить факторинговую операцию в бухгалтерском учете
Способ учета факторинговой сделки зависит от вида договора. На 2017 г. актуальны два вида факторинга :
- с регрессом — договор с риском для поставщика ; если покупатель не оплатит долг, полученные от фактора деньги придется вернуть;
- без регресса — рискует финансовый агент , поскольку в случае неоплаты его расходы не возмещаются.
Для бухгалтерского учета оба вида факторинга имеют некоторые отличия. По понятным причинам, клиенты чаще заключают сделки без регресса, поэтому рассмотрим, как отразить операцию факторинга именно по такому договору.
Твой калькулятор | Что такое факторинг простыми словами.
Если вы поставщик
По ст. 128 ГК РФ, право требования — это часть имущества предприятия. Для бухгалтерского учета его продажа считается выбытием прочих активов, а доход от продажи — прочим доходом. Оплату комиссионных фактору относят к операционным расходам.
Дебет Кредит Операция
- 62 90.1 Произвели покупателю отгрузку.
- 3 68 Начислили НДС по реализации.
- 51 76 Провели первую выплату от фактора.
- 76 91.1 Переуступили долг покупателя фактору.
- 2 62 Списали долг с покупателя.
- 76 51 Оплатили комиссионные фактору.
- 2 76 Признали комиссионные в составе операционных расходов, без НДС.
- 3 76 Учли НДС по комиссии.
- 76 62 Списали оставшийся долг покупателя.
- 51 76 Провели вторую выплату от фактора за минусом комиссионных.
- 68 19.3 Приняли к вычету НДС.
Если вы покупатель
Дебет Кредит Операция
- 41 60 Провели приход от поставщика.
- 3 60 Учли входной НДС.
- 68 19.3 Приняли к вычету НДС.
- 1 60.1 Перекинули кредиторскую задолженность на фактора.
- 1 51 Оплатили долг фактору.
Если вы фактор
Дебет Кредит Операция
- 58 76.5 Учли финансовое вложение (долг за отгрузку минус комиссионные).
- 5 51 Перечислили поставщику первую выплату.
- 51 76.7 Получили оплату от покупателя.
- 5 51 Перечислили поставщику вторую выплату (за вычетом комиссионных).
- 7 91.1 Учли доход от сделки.
- 2 68 Начислили НДС по комиссионным (от разницы между полученным и учтенным финансированием).
Как учесть факторинговую операцию для налогообложения
Учет налога на прибыль
Для поставщика комиссионные финансовому агенту — это убыток, который признается налоговым органом в полном объеме и без ограничения вычета (см. ст. 279 налоговый кодекс РФ). Учитывается он во внереализационных расходах (факт оплаты должен быть документально подтвержден и экономически обоснован). Также комиссионные можно учесть как прочий расход по производству и/или реализации. Зачитываются они так: 50% суммы включают во внереализационные расходы датой переуступки, оставшиеся 50% признаются после 45 календарных суток от того же срока.
Учет НДС
Услуги факторинговой компании включают НДС (см. п. 1 ст. 146 НК РФ). Налоговой базой для них является стоимость переуступленных товаров/услуг , которая рассчитывается от их цен, учитывая акцизы (если товары подакцизные) не включая НДС (см. ст. 40 НК РФ).
Если вы поставщик, то можете возместить входную сумму налога, только прежде необходимо доказать, что поступившее финансирование использовано для производства товаров/услуг, по которым начисляется НДС, а также на закупку основных средств, материалов, сырья, на выплату зарплаты, уплату налогов. В этом случае со стороны фискальных органов претензий не будет.
Как провести операцию факторинга в «1С: Управление торговлей», версия 11
- Отгрузку покупателю делаете стандартно, через «Реализация товаров/услуг» и выставляете счет-фактуру.
- Переуступку требования агенту оформляете аналогичным документом. Операция не подлежит обложению налогом, поэтому счет-фактуру выставлять не надо.
- Списываете денежное требование с покупателя (обычно проводится как «Прочие расходы»). Для этого создаете документ «Списание задолженности», выбираете тип долга «Задолженность дебитора», дебитором выбираете покупателя и подвязываете статью затрат.
- Первую выплату от фактора проводите как «Оплата от покупателя». Плательщиком выбираете своего финансового агента, в основании платежа подтягиваете реализацию, по которой производилась переуступка.
- За оказанные услуги агент взимает комиссионные, по которым надо уплатить НДС . Создаете новое «Поступление товаров и услуг» и вводите счет-фактуру на его основании.
- Когда получите вторую часть суммы за вычетом комиссионных, остаток долга закрываете документом «Взаимозачет задолженности». Кредитором и дебитором выбираете своего финансового агента. Если заполнить документ автоматически (кнопкой «Подобрать по остаткам»), то на вкладке «Задолженность дебитора» будет виден остаток долга по переуступке , а на закладке «Задолженность кредитора» — накладная, по которой проводилась комиссия .
- Принимаете к вычету НДС с комиссионных , для этого в журнале «Формирование записей книги покупок» создаете новый регламентированный документ.
Факторинг в России: преимущества, недостатки и перспективы
В России факторинговые операции официально признали в 1992 г. Сегодня общие положения по переуступке права требования регламентируются гражданским кодексом РФ, глава 43, ст. 824–833.
Удобство факторинга подтверждается выгодами, которые получает каждый участник сделки .
Поставщик Фактор Покупатель
- Нет дебиторской задолженности.
- Доход от комиссионных.
- Отсрочка платежа.
- Нет финансовых рисков.
- Рост клиентской базы.
- Возможность оплаты частями.
- Быстрый оборот капитала.
- Рост доходности.
Главным недостатком факторинга до недавнего времени был громоздкий и не всегда прозрачный документооборот, который в разы увеличивал цикл сделки и расходы по ней.
Переход на электронную систему EDI-факторинга в начале 2015 г., на примере сотрудничества «Х5 Retail Group» и ВТБ Факторинг, показал 5 преимуществ работы в ней .
- Автоматическая проверка полностью исключает фальсификацию документов.
- Сократилось время для подготовки и проведения сделки.
- Уменьшились комиссионные.
- Снизились трудозатраты по обработке документооборота.
- Отгрузка товара и поступление оплаты стали возможны в один день.
Зная правила и особенности факторинговых операций, легко понять, подходят они вам или нет. Однако следует учесть, что факторинг неэффективен при слишком ритмичном графике отгрузок и оплат .
Финансирование, осуществляемое под уступку дебиторской задолженности, называется факторингом. В операции участвуют три стороны: факторинговая компания (банк), кредитор (поставщик), заемщик (покупатель).
Кредитор передает факторинговой компании свою и получает 80-90% средств за поставленный заемщику товар. После того, как заемщик погасит свои обязательства перед банком, поставщик получит остальную часть денег, а банк – комиссию.
Учет операций факторинга у поставщика
Поставщик ведет учет по следующей схеме:
- Отражает дебиторскую задолженность покупателя: Дебет 62 Кредит .
- Начисляет НДС по реализационной сделке: Дебет 90.3 Кредит .
- После сбора необходимых документов (товарные накладные, счета-фактуры) и подписания договора факторинга, осуществляется уступка прав требований факторинговой компании. Данная операция отражается по дебету 76 счета и кредиту счета 91.1.
- После задолженность в пользу банка списывается с покупателя: Дебет 91.2 Кредит 62.
- Как только получены денежные средства от факторинговой компании, делают запись в дебет в корреспонденции по кредиту 76.
- Поставщик отражает комиссию банку по договору факторинга проводкой Дебет 91.2 Кредит 76.
- Комиссия облагается НДС, поэтому нужно отразить налог: Дебет 19 Кредит 76.
- А затем поставить к возмещению: Дебет Кредит .
Если дебиторская задолженность оказалась безнадежной и покупатель не погасил долг перед факторинговой компанией, то перевод банку придется вернуть (Дебет 76 Кредит – возврат ранее перечисленных денежных средств в размере 80-90% от суммы долга), а покупателю выставить требование об оплате и самостоятельно взыскивать деньги (Дебет 76 «Расчеты по претензиям Кредит 76 «Расчеты с банком»).
Продавец отгрузил покупателю, который гарантировал оплату в течение следующих двух месяцев) товары на сумму 450 000 руб. (НДС 68 644 руб.). Организация-поставщик заключила с банком соглашение на услугу факторинга и передала дебиторскую задолженность. По договору банк выплачивает продавцу сразу 90% от суммы задолженности, а остальные деньги после оплаты покупателя. Комиссия составляет 0,3% от всей суммы.
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 62 | Отражена задолженность покупателя | 450 000 | Товарная накладная | |
| 90.3 | Начислен НДС по реализации | 68 644 | Товарная накладная | |
| 90.2.1 | 41.1 | Списание отгруженных товаров | 387 235 | Товарная накладная |
| 76 | 91.1 | Дебиторская задолженность передана банку | 450 000 | Договор факторингаТоварная накладнаяБухгалтерская справка |
| 91.2 | 62 | Списание задолженности покупателя | 450 000 | Бухгалтерская справка |
| 76 | Получена оплата за товары в размере 90% | 405 000 | Выписка банка | |
| 91.2 | 76 | Комиссия банка | 13 500 | Акт выполненных работСчет-фактура |
| 76 | НДС по комиссии | 2059 | Счет-фактура | |
| НДС принят к вычету | 2059 | Счет-фактура | ||
| 76 | Получены от банка остатки задолженности за товары минус комиссия банка | 31 500 | Выписка банка |
Если организация получает рассрочку платежа, есть вероятность того, что ее долг будет переуступлен по договору факторинга. В лице факторинговой компании может выступать кредитное учреждение, банк или юридическое лицо.
Учет у покупателя
Поставщик при передаче своей дебиторской задолженности факторинговой компании уведомляет должника в письменной форме. После этого покупатель перечисляет денежные средства за полученные материальные ценности фактору. Для того, чтобы «перекинуть» свою задолженность от продавца факторинговой компании нужно сделать проводку:
- Дебет (продавец) Кредит (фактор).
Отражают оплату стандартной записью:
- Дебет (фактор) Кредит .
Организация получила от поставщика товары на сумму 700 000 руб. (НДС 106 780 руб.) с отсрочкой платежа на 3 месяца. Через месяц было получено уведомление, что задолженность организации перешла банку по договору факторинга и по истечении срока задолженность нужно перечислить на его счет.
Учет у факторинговой компании
Факториногоая компания, которая является юридическим лицом, также осуществляет учет операций по получению дебиторской задолженности в счет предоставление денежных средств (у банков своя система учета с отдельным планом счетов).
Выдачу денежных средств в счет уступки долга отражают записью:
- Дебет 58 Кредит 76 «Факторинг».
- Дебет 76 Кредит .
Доход от финансового вложения проводят по дебету 76 счета и кредиту 91.1. После того, как долг перед фактором погашен, он списывает сумму финансового обеспечения (Дебет 91.2 Кредит 58) и начисляет НДС на сумму вознаграждения (Дебет 91.2 Кредит 68 НДС).
Факторинговая организация заключила договор с фирмой-продавцом на уступку дебиторской задолженности в сумме 592 000 руб. За свои услуги она получает 8% от суммы долгового обязательства покупателя (47 360 руб.).
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 58 | 76.5 «Факторинг» | Учет финансового вложения (дебиторская задолженность минус вознаграждение) | 544 640 | Бухгалтерская справка |
| 76.5 «Факторинг» | Перечислены деньги продавцу за минусом вознаграждения | 544 640 | Платежное поручение | |
| Получены деньги от должника | 592 000 | Выписка банка | ||
| 76.7 «Расчеты по факторингу с должником» | 91.1 | Доход от финансового вложения | 592 000 | Бухгалтерская справка |
| 91.2 | 68 НДС | Начислен НДС по вознаграждению с разницы между учтенным и полученным финансовым вложением | 7224 | Бухгалтерская справка |
Данная статья подготовлена специалистами бухгалтерии ОАО АКБ «Металлинвестбанк» на основании практики обслуживания клиентов по факторингу. Учет факторинговых операций строго не регламентирован действующим законодательством, поэтому каждому клиенту приходится самостоятельно разрабатывать методологию учета. А банку в свою очередь сложно работать с «разношерстной» отчетностью клиентов. Поэтому специалисты банка как разработчики и провайдеры данной услуги решили облегчить работу и себе, и клиентам и предложить методологию учета этих операций.
Факторинг — финансирование под уступку денежных требований. Согласно статье 824 ГК РФ по договору финансирования под уступку денежного требования (договору факторинга) одна сторона (финансовый агент) передает или обязуется передать другой стороне (клиенту) денежные средства в счет денежного требования клиента (кредитора) к третьему лицу (должнику), вытекающего из представления клиентом товара, выполнения им работ или оказания услуг третьему лицу, а клиент уступает или обязуется уступить финансовому агенту это денежное требование.
На практике это означает, что банк выплачивает от 70 % до 90 % суммы поставки покупателю. Оставшиеся денежные средства перечисляются после поступления денег от покупателя за вычетом суммы вознаграждения.
Рассмотрим по шагам, что происходит при факторинге на примере нашего банка. Схематично процесс факторинга выглядит следующим образом:
Поставщик уступает банку требование к покупателю по номиналу, со следующими условиями:
- Оплата 80 % покупаемой задолженности сразу.
- Оплата 20 % задолженности после оплаты задолженности дебитором.
- Комиссия по договору факторингу зачитывается со вторым платежом.
- Поставщик поручается за дебитора в части погашения задолженности перед банком. Данное поручительство позволяет банку обратиться за погашением задолженности к поставщику в случае неоплаты покупателем. Данный механизм позволяет избежать просроченной задолженности клиенту и как следствие не платить штрафные санкции.
Для банка сумма вознаграждения по договору факторинга подлежит обложению НДС, поэтому клиенту выдается счет-фактура, НДС по которой может быть в последствии принят к вычету в соответствии с подпунктом 1 пункта 2 статьи 171 НК РФ.
Сумма финансовых услуг в виде вознаграждения банку по договору факторинга в бухгалтерском учете включается в состав операционных расходов (согласно п. 11 ПБУ 10/99). Вознаграждение банку в целях налогообложения прибыли включается в состав внереализационных расходов (подп. 15 п. 1 ст. 265 НК РФ).
В бухгалтерском учете продавца операции по факторингу отражаются следующими проводками:
Дебет 62 Кредит 90 — отражена задолженность за проданные товары; Дебет 90 Кредит 68 — отражена сумма НДС по проданным товарам; Дебет 76 Кредит 91.1 — отражена уступка банку денежного требования; Дебет 91.2 Кредит 62 — списано денежное требование, уступленное банку; Дебет 51 Кредит 76 — перечислены банком денежные средства по договору факторинга; Дебет 91.2 Кредит 76 — отражена сумма вознаграждения банка; Дебет 19 Кредит 76 — отражен НДС с суммы вознаграждения банка; Дебет 68 Кредит 19 — НДС с суммы вознаграждения принят к вычету.
Если покупатель не оплачивает свою задолженность банку, то банк обращается за погашением к клиенту.
В этом случае бухгалтерские проводки в учете поставщика выглядят следующим образом:
Дебет 76 «Расчеты с банком» Кредит 51 — возврат банку ранее перечисленные денежные средства в размере 70-90 % от суммы по договору факторинга; Дебет 76.2 «Расчеты по претензиям» Кредит 76 «Расчеты с банком» — отражена претензия к покупателю за неоплаченный товар.
Основная идея, лежащая в основе данных проводок, факторинг — не кредит, а продажа банку дебиторской задолженности. Соответственно, продажа задолженности должна сопровождаться ее уменьшением и получением денежных средств.
Пример
Организация-продавец по договору поставки отгрузила организации-покупателю товары на сумму 1 180 000 руб., в том числе НДС 180 000 руб. Организация-покупатель по договору поставки обязуется оплатить товары в течение одного месяца после отгрузки. Продавец заключил с банком договор факторинга и уступил банку право требования долга покупателя за поставленные товары. Продавец уведомляет покупателя о сделке. По условиям договора банк сначала перечисляет 80 % суммы поставки, а после оплаты ее покупателем — оставшиеся 20 % за минусом вознаграждения (которое в соответствии с договором составляет 0,2 % от суммы договора).
В бухгалтерском учете продавца эта операция отражается следующими записями:
Дебет 62.1 Кредит 90.1 — отражена задолженность за проданные товары на сумму 1 180 000 руб.; Дебет 90.3 Кредит 68.2 — отражена сумма НДС по проданным товарам — 180 000 руб.(1 180 000 * 18/118).
После отгрузки продавец заключил с банком договор факторинга и уступил банку право требования долга с покупателя за поставленные товары. Продавец уведомляет покупателя о сделке.
По условиям договора банк сначала перечисляет 80 % суммы поставки, а после оплаты ее покупателем — оставшиеся 20 % за минусом вознаграждения.
Дебет 76.5 «Расчеты с банком по договору факторинга» Кредит 91.1 — отражена уступка банку денежного требования на сумму 1 180 000 руб.; Дебет 91.2 Кредит 62.1 — списано денежное требование, уступленное банку на сумму 1 180 000 руб.; Дебет 51 Кредит 76.5 «Расчеты с банком по договору факторинга» — перечислены банком 80 % денежные средства по договору факторинга 94 400 руб. (1 180 000 * 80 %).
Сумма вознаграждения банка по договору равна 0,2 % размера переданного требования, что составило 23 600 руб. (1 180 000 руб. * 0,2 %), в том числе НДС — 3 600 руб. После оплаты товаров должником банк перечислил продавцу оставшиеся 20 % за минусом вознаграждения. В бухгалтерском учете продавца это будет отражено следующими записями:
Дебет 51 Кредит 76.5 «Расчеты с банком по договору факторинга» — перечислены банком денежные средства по договору факторинга 212 400 руб.(1 180 000 — 20 % — 23 600); Дебет 91.2 Кредит 76.5 «Расчеты с банком по договору факторинга» — отражена сумма вознаграждения банка на сумму 20 000 руб.(23 600-3 600); Дебет 19 Кредит 76.5 «Расчеты с банком по договору факторинга» — отражен НДС с суммы вознаграждения банка 3 600 руб. (23 600 * 18/118); Дебет 68.2 Кредит 19 — НДС с суммы вознаграждения принят к вычету на сумму 3 600 руб.
В случае неисполнения/ненадлежащего исполнения Дебитором обязательств по своевременной уплате денежных средств, банк вправе обратиться к Поставщику по договору поручительства с требованием об исполнении обязательств.
Рассмотрим случай, когда организация-покупатель не исполнила обязательства по договору поставки.
Изменим условиями нашего примера.
Организация-покупатель по договору поставки не оплатила товары в течение одного месяца после отгрузки. Согласно договору поручительства Банк направляет Поручителю уведомление о нарушенном обязательстве. Поручитель возвращает банку ранее перечисленные денежные средства в размере 944 000 руб. Продавцом выставлена покупателю претензия на сумму дебиторской задолженности в размере 1 180 000 руб.
В бухгалтерском учете продавца эти операции отражаются записями:
Дебет 76.5 «Расчеты с банком по договору факторинга» Кредит 51 — возврат банку ранее перечисленные денежные средства в размере 80 % от суммы по договору факторинга 944 000 руб. (1 180 000 * 80 %); Дебет 76.2 «Расчеты по претензиям к покупателю» Кредит76.5 «Расчеты с банком по договору факторинга» — отражена претензия к покупателю за неоплаченный товар на сумму 1 180 000 руб.
Факторинг — это рискованный, но высокорентабельный банковский кредит под отгруженные товары, за который клиент платит обусловленный процент.
Плюсы:
1) Является разновидностью беззалогового кредита;
2) Поставщик получает деньги в день совершения операции;
3) Дополнительные услуги банка для поставщика (страхование риска неоплаты, управление дебиторской задолженностью, проверка новых контрагентов, скрытая уступка требования);
Минусы:
1) Т.к. факторинг более рискованный, чем кредит, то естественно он является и более дорогим;
2) Не все контрагенты готовы подписывать уведомления об уступке права требования;
3) Возникает дополнительный документооборот.
На сегодняшний день поставщики все чаще прибегают к такому виду услуг банка.
В данной статье рассмотрим отражение операции факторинга, используемые поставщиком, в программе «1С:Управление торговлей 11».
Рассмотрим условный пример. Торговая компания «Торговый дом «Комплексный» продала клиенту ООО «Дебитор» товар на общую сумму 1 392 400 руб. в том числе НДС 212 400 руб. Продажа товаров покупателю (дебитору) осуществляется стандартным образом с помощью документа «Реализация товаров и услуг» на основании которого выставляется счет-фактура выданный.:
Но вот оплачивать по данной накладной уже будет не клиент, а банк-фактор. Поставщик уступает банку денежное требование на всю сумму долга. Эту операцию можно приравнять к перепродаже долга клиента и отразить документом «Реализация товаров и услуг» как продажу услуги, например «Уступка банку денежного требования» на сумму 1 392 400 руб. Однако такая операция не облагается НДС и счет-фактуру выставлять нет необходимости:

После того, как долг был переуступлен банку необходимо отразить списание денежного требования с покупателя на затраты по направлениям деятельности. Чаще всего в бухгалтерском учете это отражается как прочие расходы поставщика. В программе такую операцию необходимо отразить с помощью документа «Списание задолженности» с типом долга «Задолженность дебитора». В качестве дебитора необходимо указать покупателя ООО «Дебитор», документ можно заполнить автоматически по кнопке «Заполнить по остаткам»:

В качестве статьи затрат необходимо указать (или создать) необходимую статью расходов, указав каким образом эти затраты будут распределяться:

По договору факторинга банк перечисляет первую часть суммы долга. Перечисление банком денежных средств отражается как обычная оплата от покупателя с помощью документа «Поступление безналичных денежных средств».В качестве плательщика необходимо указать банк «Фактор», а в основании платежа документ, отражающий передачу права требования («Реализация товаров и услуг» для банка «Фактор»).

Банк-фактор оказывает свои услуги отнюдь не безвозмездно, а за определенный процент от сделки, при этом эти услуги облагаются НДС. В этом случае банк обязан предоставить поставщику счет-фактуру, который затем можно будет принять к вычету. Пусть наш банк «Фактор» удерживает 100 000 руб. за услуги факторинга, из них НДС на сумму 15 254,24 руб. Оказание услуг банка и отражение в учете затрат на вознаграждение банка-фактора отражается с помощью документа «Поступление товаров и услуг». На основании этого документа вводится счет-фактура.

Банк перечисляет остаток денежных средств, за минусом своего вознаграждения. Поставщик «Торговый дом «Комплексный» должен банку «Фактор» 100 000 руб., начисленные в качестве вознаграждения за факторинговые услуги. При этом и банк «Фактор» должен поставщику «Торговый дом «Комплексный» 100 000 руб., т.к. по документу «Реализация товаров и услуг» переуступки права требования прошла оплата не на всю сумму. Чтобы перекрыть остаток долга оформляется документ «Взаимозачет задолженности», где в качестве и дебитора и кредитора должен быть указан банк-фактор. Документ может быть заполнен автоматически по кнопке «Подобрать по остаткам», при этом на вкладке «задолженность дебитора» должен быть отражен остаток по переуступке долга, а на вкладке «задолженность кредитора» документ, отражающий начисление вознаграждения фактору:

Для принятия к вычету суммы НДС с вознаграждения необходимо оформить регламентированный документ «Формирование записей книги покупок»:

Предложенный алгоритм работы, полностью соответствует рекомендациям по ведению бухгалтерского учета факторинговых операций. Поэтому при выгрузке данных в программу «1С:Бухгалтерия 8» у Вас не должно возникнуть проблем с формированием проводок.
Однако, следует иметь ввиду, что документ «Реализация товаров и услуг», оформленная для переуступки долга фактору будет формировать дополнительные записи в регистрах и увеличивать обороты, например, в отчете валовая прибыль. Отчеты в программе гибко настраиваются, поэтому всегда можно сделать необходимые настройки и установить отбор по договору факторинга.
Источник: fortun.ru
Поиск
По договору факторинга (договору финансирования под уступку денежного требования) одна сторона (финансовый агент) передаёт или обязуется передать другой стороне (клиенту) денежные средства в счёт денежного требования клиента (кредитора) к третьему лицу (должнику), вытекающего из предоставления клиентом товаров, выполнения им работ или оказания услуг третьему лицу, а клиент уступает или обязуется уступить финансовому агенту это денежное требование.
Услуги в рамках договора факторинга могут оказывать как банки, так и иные коммерческие организации. На практике финансовыми агентами чаще всего выступают банки.
В общем случае договор факторинга является возмездным. За свои услуги банк может взимать комиссию:
- за обработку переданных на факторинг документов (на отгруженные товары, выполненные работы, оказанные услуги);
- административное управление задолженностью;
- предоставление денежных средств клиенту.
Учёт у продавца
Поступления от продажи денежных требований (активов, отличных от денежных средств, продукции, товаров) признаются прочими доходами по бухгалтерскому учёту «Доходы организации». Эти доходы признаются на дату перехода требования к банку (дату подписания акта об уступке требования) в сумме, установленной договором факторинга.
Одновременно стоимость уступаемого требования (сумма задолженности покупателя) признаётся прочим расходом по бухгалтерскому учёту «Расходы организации». Указанные расходы признаются в сумме уступленного требования (дебиторской задолженности).
Комиссия, удерживаемая банком по договору факторинга, может рассматриваться как расходы, связанные с оплатой услуг, оказываемых кредитными организациями, и учитываться в составе прочих расходов.

Перед отражением операций факторинга необходимо убедиться, что в настройках функциональности в разделе «Расчёты» установлен флажок «Факторинговые операции».
Продавцу необходимо отразить в программе следующие учётные операции:
Реализация товаров – в программе отражается документом «Реализация (акт, накладная)», вид операции «Товары (накладная)».
При проведении документа в регистр бухгалтерии вводятся проводки:
- по дебету счёта 62.01 и кредиту счёта 90.01.1 – на сумму выручки от реализации товаров с НДС;
- по дебету счёта 90.02.1 и кредиту счёта 41.01 – на стоимость реализованных товаров либо кредит 43 – на плановую стоимость готовой продукции;
- по дебету счёта 90.03 и кредиту счё- та 68.02 – на сумму НДС по операции реализации товаров.
Налоговый учёт
При проведении документа в налоговом учёте фиксируется:
- по кредиту счёта 90.01.1 («Сумма НУ Кт») – доход от реализации товаров в сумме выручки от реализации без НДС;
- по дебету счёта 62.01 («Сумма НУ Дт») – дебиторская задолженность покупателя (соответствует сумме выручки от реализации с НДС);
- по дебету счёта 90.02.1 («Сумма НУ Дт») и кредиту счёта 41.01 («Сумма НУ Кт») – стоимость реализованных товаров по данным налогового учёта.
Счета 68.02 и 90.03 для целей налогового учёта в программе не используются, поэтому в налоговом учёте на этих счетах ничего не фиксируется.
Заключение договора факторинга отражается документом «Передача задолженности на факторинг»
При проведении документа в регистр бухгалтерии вводятся проводки:
- по дебету счёта 76.13 и кредиту счёта 91.01 – на сумму передаваемой на факторинг задолженности;
- по дебету счёта 91.02 и кредиту счёта 62.01 – на сумму списываемой с учёта задолженности покупателя.
Счёт 76.13 «Расчёты с факторинговыми компаниями» – «предопределённый» счёт для учёта в программе расчётов по договорам факторинга. Аналитический учёт ведётся по факторинговым компаниям (субконто «Контрагенты») и заключённым с ними договорам (субконто «Договора»).
Аналитический учёт факторинговых операций на счетах 91.01 «Прочие доходы» и 91.02 «Прочие расходы» в программе ведётся с использованием предопределённой статьи прочих доходов и расходов «Уступка права требования по договору факторинга».
При проведении документа в налоговом учёте фиксируется:
- в первой бухгалтерской записи:
– по дебету счёта 76.13 («Сумма НУ Дт») – дебиторская задолженность факторинговой компании (соответствует переданной на факторинг сумме задолженности покупателя);
– по кредиту счёта 91.01 («Сумма НУ Кт») – доходы от реализации прав требования по договору факторинга;
- во второй бухгалтерской записи:
– по дебету счёта 91.02 («Сумма НУ Дт») – расходы от реализации прав требования по договору факторинга;
– по кредиту счёта 62.01 («Сумма НУ Кт») – списываемая с учёта задолженность покупателя.
Поступление денежных средств по договору факторинга в программе отражается документом «Поступление на расчётный счёт», вид операции «Оплата от факторинговой компании».
При проведении документа в регистр бухгалтерии вводится проводка по дебету счёта 51 и кредиту счёта 76.13 на сумму поступивших денежных средств – для бухгалтерского учёта.
При проведении документа в налоговом учёте фиксируется погашение дебиторской задолженности факторинговой компании («Сумма НУ Кт») – для налогового учёта.
Учёт вознаграждения банка по договору факторинга в программе отражается документом «Поступление (акт, накладная)», вид операции «Услуги факторинга».
При проведении документа в регистр бухгалтерии вводятся проводки:
- по дебету счёта 91.02 и кредиту счёта 76.13 – на стоимость услуг факторинга без НДС;
- по дебету счёта 19.03 и кредиту счёта 76.13 – на сумму НДС по услугам факторинга.
При проведении документа в налоговом учёте фиксируется:
- в проводке Дт 91.02 Кт 76.13:
– по дебету («Сумма Дт НУ») – расходы на стоимость услуг факторинга без НДС;
– по кредиту («Сумма Кт НУ») – кредиторская задолженность перед факторинговой компанией на стоимость услуг без НДС;
- в проводке Дт 19.03 Кт 76.13:
– по кредиту («Сумма Кт НУ») – кредиторская задолженность перед факторинговой компанией на сумму НДС со стоимости оказанных услуг.
Счёт 19.03 для целей налогового учёта в программе не используется, поэтому на этом счёте в налоговом учёте ничего не отражается.
Поступление остатка денежных средств по договору факторинга в программе отражается документом «Поступление на расчётный счёт», вид операции «Оплата от факторинговой компании».
При проведении документа в регистр бухгалтерии вводится проводка по дебету счёта 51 и кредиту счёта 76.13 на сумму поступивших денежных средств – бухгалтерский учёт.
При проведении документа в налоговом учёте фиксируется погашение дебиторской задолженности факторинговой компании («Сумма НУ Кт») – налоговый учёт.
Источник: www.kaminsoft.ru
Что подразумевается под понятием факторинг

Для стабильного ведения собственного бизнеса, организации часто прибегают к привлечению дополнительных денег в рамках кредитования, которое не нуждается в каком-либо залоге.
В настоящее время фирмам более выгоднее делать такое привлечение по условиям факторинга. Факторинг простыми словами — кредит для компании без залога.
Если говорить более доступным языком, то под факторингом подразумевается обычный кредит, который выдается компании без какого-либо залога. Клиенты получают отсрочку платежа на какой-то продукт или услугу.
В основном такой кредит организации получают от банков. Благодаря факторингу большинство компаний работают без какого – либо перебоя в производстве и экономике.
Понятие факторинг
Кредит помогает компенсировать траты на сырье за готовую продукцию, плюс проведение работ любого плана не внося предоплату. К тому же факторинг помогает небольшим организациям сделать проще свой бухгалтерский учет, и по возможности заняться расширением производства, при этом не влезая в долги и долгосрочные кредиты.
Рассмотрим факторинг при помощи участников данного процесса
В факторинговой сделке принимают участие три стороны. Если рассматривать по отдельности кредитора, дебитора и фактора, их роли и выгоду, которую получает каждый при участии в самом процессе факторинга,
то получается следующее:
- Кредитор – играет роль лица, которое предоставляет готовый продукт или услугу. Его выгода заключается в том, что появляется возможность без каких-либо перебоев вести бизнес, вкладываться в покупку нового продукта и активов, которые предоставляет фактор.
- Дебитор – его роль – это покупатель. Выгода во временной отсрочке оплаты за товары или услуги, которые ему были предоставлен.
- Фактор – его роль такова, что именно он выдает кредит без залогов, в основном такой организацией является банк. Его выгода в комиссии, которую банк получает от самой сделки.
Что лучше выбрать, факторинг или кредит?
Однозначно сказать, что из этих двух сделок будет лучше, а что хуже определить невозможно, но можно сделать выводы самостоятельно,
посмотрев на их главные различия:
- Дебитор выплачивает денежные средства, за которые погашается долг при факторинге, тот, кто взял кредит, тот его и возвращает.
- Для кредита требуется залог, в то время как факторинг не нуждается в обеспечении.
- В кредите сумма кредита устанавливается заранее, в факторинге наоборот, для займа нет жестких рамок, ограничивающих размер средств.
- Финансирование, которое происходит по сделке факторинга чаще всего не имеет срока годности, не смотря на это, если долг в банке закрыт, это не значит, что банк готов к дальнейшему сотрудничеству.
Этапы факторинга
Справка: Банки работают не со всеми дебиторскими долгами. Они для начала ведут проверку финансового состояния должника. Данные о должнике банк уточняет у покупателя и проверяет полученную информацию.
В том случае, если банк устраивает итог проверки, то он принимает на себя долг, полностью либо частично. В договоре указываются условия, на которых будет происходить финансирование, процесс в котором передаются права на долг, плюс комиссия банку за факторинг.
Контроль факторинговой сделки
Сотрудники банка продолжают вести анализ исполнения условий договора каждой стороны, и повторно оценивают. Периодически производится проверка активов организации на то, соответствую они требованиям, указанным в договоре факторинга или нет.
Случаи, в которых нужен факторинг
Необходимость факторинга может возникнуть при различных обстоятельствах, не исключены и непредвиденные ситуации.
Частые случаи, из-за которых компании нуждаются в факторинге: обозначаются они таким образом:
- срочное увеличение оборотного капитала компании.
Прибегать к факторингу в данном случае гораздо экономичнее, чем использовать краткосрочный кредит. Больше всего это необходимо небольшим фирмам, для которых в нашей стране особо не предусмотрены доступные займы на выгодных условиях. - Чтобы привлечь клиента, бывает нужно предоставить ему те условия оплаты, которые получателю покажутся наиболее выгодными.
- Для того, чтобы работать с новыми клиентами, у которых нет возможности на стабильную оплату.
В случае поставок от маленьких фирм большим корпорациям, из-за того, что гиганты привыкли работать по определенным схемам, условия оплаты в которых нет возможности изменить.
Случаи, в которых банки не предоставляют факторинг:
- У организации много клиентов, у которых имеются задолженности.
- Компаниям, которые изготавливают специализированный продукт.
- Компаниям, которые выставляют счет на оплату лишь после того, как указанные работы будут выполнены.
- Организациям, которые сотрудничают с субподрядчиками.
- Поставщикам, работа которых происходит на условиях обслуживания после продажи.
Источник: onlineserviceip.ru