
Возможны ситуации, когда величина платежа меняется со временем в сторону увеличения или уменьшения. Например, при заключении договора аренды в условиях инфляции может предусматриваться периодическое увеличение платежа, компенсирующее негативное влияние изменения цен.
Рис. 18. Аннуитет с изменяющейся величиной платежа.
Оценка данного аннуитета может выполняться с помощью финансовых таблиц.
Пример:
Сдан участок в аренду на десять лет. Арендная плата будет осуществляться ежегодно по схеме постнумерандо на следующих условиях: в первые шесть лет по 10 тыс. руб., в оставшиеся четыре года по 11 тыс. руб., процентная ставка 15%. Требуется оценить приведенную стоимость этого договора.
Данная задача имеет несколько вариантов решения.
В данном случае текущая стоимость совокупного дохода равна текущей стоимости потока доходов в 10 тыс. руб. за первые 6 лет и потока доходов в 11 тыс. руб. за последующие 4 года.
1. Рассчитаем текущую стоимость арендных платежей за первые шесть лет:
Отличие расчета текущей стоимости денег от текущей стоимости аннуитета
2. Определим текущую стоимость арендной платы за последние 4 года. Второй аннуитет должен быть оценен с позиции начала седьмого года. Фактор текущей стоимости аннуитета в этом случае равен разности факторов, соответствующих конечному и начальному периодам возникновения суммы арендной платы по отношению к текущему. То есть повышенная арендная плата поступала с конца седьмого до конца десятого периода, следовательно, в расчетах должны быть использованы факторы (5,0188 – 3,7845).
3. Текущая стоимость арендной платы составляет:
37,845 + 13,577 = 51,42 тыс. руб.
Ответ: Приведенная стоимость этого договора составляет 51,42 тыс. руб.
Текущая стоимость суммарного потока доходов, равна разности потока доходов в 11 тыс. руб., полученных за 10 лет и несуществующего потока доходов в 1 тыс. руб. (11-10) за первые шесть лет.
1. Рассчитаем текущую стоимость дохода от аренды, исходя из предположения, что все 10 лет она составляла 11 тыс. руб.:
2. Рассчитаем текущую стоимость завышенной суммы аренды, существовавшей 6 лет:
3. Текущая стоимость арендной платы за 10 лет составляет:
55,2068 – 3,7845 = 51,42 тыс. руб.
Ответ: Приведенная стоимость этого договора составляет 51,42 тыс. руб.
Этот вариант предполагает, что текущая стоимость совокупного дохода равна сумме дохода в 10 тыс. руб. за 10 лет и превышения в 1 тыс. руб. достигнутого в последние 4 года.
1. Рассчитаем текущую стоимость доходов от аренды в 10 тыс. руб. за 10 лет:
2. Рассчитаем текущую стоимость дополнительного дохода от аренды полученного за последние 4 года:
3. Текущая стоимость полученной арендной платы:
Ответ: Приведенная стоимость этого договора составляет 51,42 тыс. руб.
Источник: mydocx.ru
Расчет настоящей и будущей стоимости аннуитетов

Текущая стоимость аннуитета – Функция сложного процента
У большинства из нас был опыт совершения серии фиксированных платежей в течение определенного периода времени, таких как аренда или оплата автомобиля, или получение серии платежей в течение определенного периода времени, таких как проценты по облигации или депозитному сертификату ( CD). Эти повторяющиеся или текущие платежи технически называются «аннуитетами» (не путать с финансовым продуктом, называемым аннуитетом, хотя они взаимосвязаны).
Есть несколько способов измерить стоимость таких платежей или их конечную стоимость. Вот что вам нужно знать о расчете текущей стоимости (PV) или будущей стоимости (FV) аннуитета.
Ключевые выводы
- Периодические платежи, такие как квартплата за квартиру или проценты по облигациям, иногда называют «аннуитетами».
- В обычных аннуитетах выплаты производятся в конце каждого периода. С причитающимися аннуитетами они выплачиваются в начале периода.
- Будущая стоимость аннуитета — это общая стоимость платежей в определенный момент времени.
- Текущая стоимость — это то, сколько денег потребовалось бы сейчас, чтобы произвести эти будущие выплаты.
Два типа аннуитетов
Аннуитеты в этом смысле слова подразделяются на два основных типа: обычные аннуитеты и аннуитеты, подлежащие уплате.
- Обычные аннуитеты: Обычный аннуитет производит (или требует) выплаты в конце каждого периода. Например, по облигациям проценты обычно выплачиваются в конце каждые шесть месяцев.
- Аннуитеты к оплате: Напротив, при уплате аннуитета выплаты производятся в начале каждого периода. Арендная плата, которую арендодатели обычно требуют в начале каждого месяца, является типичным примером.
Вы можете рассчитать настоящую или будущую стоимость обычного или подлежащего выплате аннуитета, используя следующие формулы.
Расчет будущей стоимости обычной ренты
Будущая стоимость (FV) — это мера того, сколько будет стоить серия регулярных платежей в определенный момент в будущем при определенной процентной ставке. Так, например, если вы планируете инвестировать определенную сумму каждый месяц или год, он сообщит вам, сколько вы накопите на будущую дату. Если вы производите регулярные выплаты по ссуде, будущая стоимость полезна для определения общей стоимости ссуды.
Рассмотрим, например, серию из пяти регулярных платежей по 1000 долларов.

Из-за временной стоимости денег — концепции, согласно которой любая заданная сумма сейчас стоит больше, чем она будет в будущем, потому что ее можно инвестировать тем временем, — первый платеж в 1000 долларов стоит больше, чем второй, и так далее. Итак, предположим, что вы инвестируете 1000 долларов каждый год в течение следующих пяти лет под 5% годовых. Ниже показано, сколько у вас будет в конце пятилетнего периода.

Однако вместо того, чтобы рассчитывать каждый платеж по отдельности и затем складывать их все, вы можете использовать следующую формулу, которая скажет вам, сколько денег у вас будет в итоге:
FVОбычный аннуитет = C × [i (1 + i) n − 1], где: C = денежный поток за период i = процентная ставка = количество платежей
Используя приведенный выше пример, вот как это будет работать:
FVОбычный аннуитет = 1000 долларов США × [0,05 (1 + 0,05) 5−1] = 1000 долларов США × 5,53 = 5 525,63 долларов США.
Обратите внимание, что разница в один цент в этих результатах — 5 525,64 доллара против 5 525,63 доллара — связана с округлением в первом расчете.
Расчет приведенной стоимости обыкновенной ренты
В отличие от расчета будущей стоимости, расчет приведенной стоимости (PV) показывает, сколько денег потребуется сейчас, чтобы произвести серию платежей в будущем, опять же с учетом установленной процентной ставки.
Вот как будет выглядеть расчет приведенной стоимости на том же примере из пяти платежей по 1000 долларов, произведенных в течение пяти лет. Он показывает, что 4 329,58 долларов, вложенных под 5%, будет достаточно для осуществления этих пяти платежей по 1000 долларов.

Это применимая формула:
PV Обычный аннуитет = C × [i1− (1 + i) −n]
Если мы подставим те же числа, что и выше, в уравнение, вот результат:
PV Обычный аннуитет = 1000 долларов США × [0,051− (1 + 0,05) −5] = 1000 долларов США × 4,33 = 4329,48 долларов США.
Расчет будущей стоимости аннуитета
Как вы помните, причитающийся аннуитет отличается от обычного аннуитета тем, что выплаты причитающегося аннуитета производятся в начале, а не в конце каждого периода.

Для учета платежей, происходящих в начале каждого периода, требуется небольшая модификация формулы, используемой для расчета будущей стоимости обычного аннуитета, что приводит к более высоким значениям, как показано ниже.

Причина, по которой значения выше, заключается в том, что платежи, произведенные в начале периода, имеют больше времени для получения процентов. Например, если бы 1000 долларов были инвестированы 1 января, а не 31 января, у них был бы дополнительный месяц для роста.
Формула будущей стоимости подлежащего выплате аннуитета выглядит следующим образом:
FVAnnuity Due = C × [i (1 + i) n − 1] × (1 + i)
Здесь мы используем те же числа, что и в наших предыдущих примерах:
FVAnnuity Due = 1000 долларов США × [0,05 (1 + 0,05) 5−1] × (1 + 0,05) = 1000 долларов США × 5,53 × 1,05 = 5 801,91 доллара США
Опять же, обратите внимание, что разница в один цент в этих результатах, 5 801,92 доллара против 5 801,91 доллара, связана с округлением в первом расчете.
Расчет приведенной стоимости аннуитета
Точно так же формула для расчета текущей стоимости причитающегося аннуитета учитывает тот факт, что выплаты производятся в начале, а не в конце каждого периода.
Например, вы можете использовать эту формулу для расчета приведенной стоимости ваших будущих арендных платежей, как указано в вашем договоре аренды. Допустим, вы платите 1000 долларов в месяц за аренду. Ниже мы можем увидеть, во что вам обойдутся следующие пять месяцев с точки зрения приведенной стоимости, если вы держите свои деньги на счете, приносящем 5% годовых.

Это формула для расчета текущей стоимости подлежащего выплате аннуитета:
PVAnnuity Due = C × [i1− (1 + i) −n] × (1 + i)
Итак, в этом примере:
PVAnnuity Due = 1000 долларов США × [0,05 (1– (1 + 0,05) −5] × (1 + 0,05) = 1000 долларов США × 4,33 × 1,05 = 4545,95 долларов США)
Текущая стоимость аннуитета
Нижняя линия
Описанные выше формулы позволяют — и относительно легко, если вы не возражаете против математики, — определить текущую или будущую стоимость либо обычной ренты, либо подлежащей выплате ренты. Финансовые калькуляторы (вы можете найти их в Интернете) также могут рассчитать их за вас с правильными данными.
Источник: ru1.thelittlecollection.com
Стоимость аннуитета (FVA и PVA)| КАЛЬКУЛЯТОР

Определение будущей стоимости денежного потока является одним из важнейших элементов в финансовых расчетах, базирующихся на концепции стоимости денег во времени. Аннуитеты являются широко распространенными финансовыми инструментами, определение будущей стоимости которых является важным этапом, необходимым для принятия решения о целесообразности осуществления инвестиции.
Аннуитет, в большинстве случаев, является набором одинаковых денежных потоков, возникающих через равные промежутки времени. При этом будущая стоимость аннуитета будет зависеть от того, в начале или в конце каждого периода будет возникать денежный поток. Если денежный поток возникает в начале каждого периода, то такой аннуитет называют «пренумерандо», если в конце каждого периода – «постнумерандо».
Определение и формула
Аннуитет пренумерандо: определение и формула
Аннуитет пренумерандо – англ. Annuity Due, представляет собой серию платежей, которые периодически осуществляются в начале каждого периода (например, месяц, квартал, полугодие или год). Этот тип инструмента может представлять из себя инвестицию или кредит, в зависимости от цели и владельца аннуитета. Примером аннуитета могут служить сберегательные счета, страховые полисы, ипотека и другие подобные инвестиции. Ключевой особенностью аннуитета пренумерандо является то, что все платежи осуществляются в начале каждого периода.
Концепция стоимости денег во времени предполагает широкое использование аннуитетов в финансовых расчетах. Ее суть заключается в том, что стоимость 1 у.е. сегодня выше, чем стоимость 1 у.е. завтра. Например, банки и другие финансовые институты предлагают выплачивать проценты по депозитам, стимулируя инвесторов вкладывать свои свободные средства.
В этой ситуации возникает понятие упущенной выгоды, когда инвестор мог бы получить доход, вложив свои средства, но не сделал это. На этом и базируется концепция стоимости денег во времени, которая использует такие понятия как будущая стоимость, настоящая стоимость, процентная ставка, ставка дисконтирования или требуемая норма доходности (англ. Required Rate of Return), инвестиционный горизонт.
Рассчитать будущую стоимость аннуитета пренумерандо можно воспользовавшись следующей формулой:

- где A – размер платежа;
- i – процентная ставка за период;
- N – количество периодов.
Например, инвестор намеревается ежемесячно размещать на депозит по 500 у.е. в течение 2-ух лет под 7% годовых при условии, что каждый взнос будет осуществляться в начале каждого месяца. Чтобы рассчитать сумму, которая будет в распоряжении инвестора воспользуемся приведенной выше формулой. Однако прежде необходимо привести годовую процентную ставку к месячной, которая составит 0,583% (7%/12). При этом количество периодов составит 24 (24 месяца).

Таким образом в распоряжении инвестора через два года окажется сумма в размере 12914,87 у.е.
Для расчета настоящей стоимости аннуитета пренумерандо необходимо использовать следующую формулу:

Эта формула, например, может быть использована для расчета размера аннуитетного платежа по кредиту. Допустим, заемщик намеревается взять кредит в банке на сумму 25000 у.е. сроком на 5 лет под 17% годовых при условии, что кредит будет погашаться ежемесячно. Чтобы рассчитать размер платежа необходимо воспользоваться формулой настоящей стоимости аннуитета пренумерандо, выразив из нее платеж (A).
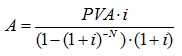
Чтобы использовать полученную формулу для расчета аннуитетного платежа необходимо привести в соответствие исходные данные.
- Настоящая стоимость аннуитета составит 25000 у.е.
- Годовую процентную ставку необходимо привести к месячной, которая составит 1,4167% (17%/12).
- Количество периодов составит 60 (5 лет по 12 платежей.)
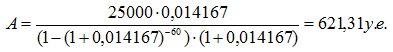
Таким образом размер ежемесячного аннуитетного платежа по кредиту составит 621,31 у.е.
Источник: biznes-transformator.ru