
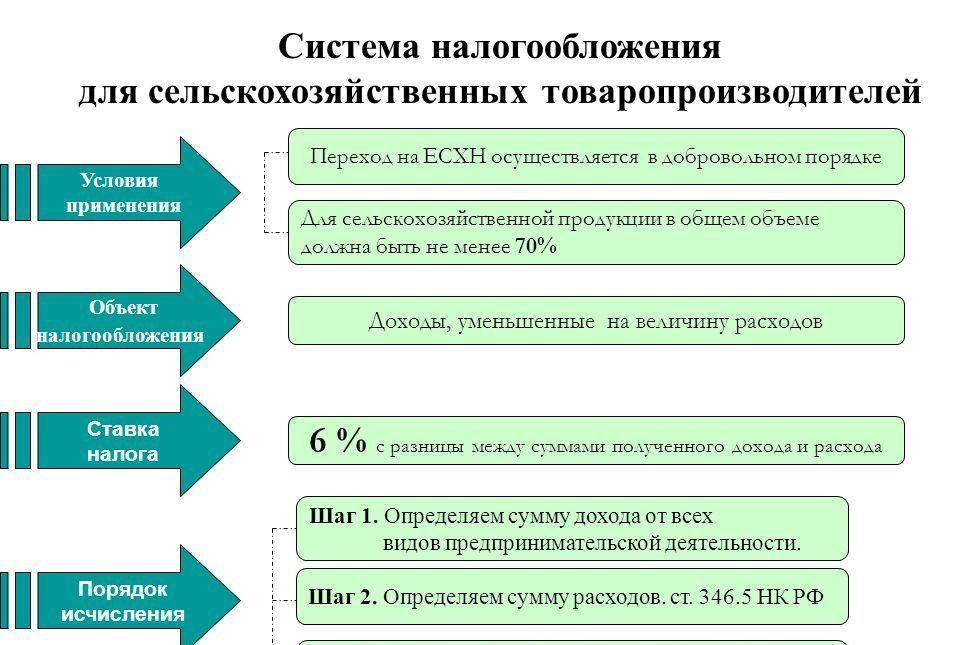
Субъектами единого сельскохозяйственного налога (ЕСХН) являются организации и индивидуальные предприниматели – сельскохозяйственные товаропроизводители, которые добровольно перешли на уплату ЕСХН.
1) организации и ИП при условии, что
— они производят сельскохозяйственную продукцию, осуществляют ее первичную и последующую (промышленную) переработку и реализуют эту продукцию;
— (и) доля продукции, произведенной из собственного сельскохозяйственного сырья, составляет не менее 70% в общем доходе;
2) сельскохозяйственные потребительские кооперативы при условии, что доля доходов от реализации собственной сельхозпродукции составляет не менее 70%;
3) рыбохозяйственные организации и ИП
Объект налогообложения: «доходы, уменьшенные на величину расходов»
Налоговая база: денежное выражение доходов, уменьшенных на величину расходов (ст. 346.6 НК РФ). Доходы и расходы определяются нарастающим итогом с начала года. При этом налоговая база может быть уменьшена на величину убытков, полученных в предыдущие годы.
ЕСХН: налоги, взносы, НДС. Как считать налоги на ЕСХН. Плюсы и минусы ЕСХН в 2022 году.
Налоговый период по ЕСХН – календарный год, отчетный период – полугодие.
Налоговая ставка установлена в размере 6%.
Порядок исчисления и уплаты:
1. ЕСХН исчисляется как соответствующая налоговой ставке процентная доля налоговой базы.
2. Налогоплательщики по итогам полугодия исчисляют сумму авансового платежа по ЕСХН, исходя из налоговой ставки и фактически полученных доходов, уменьшенных на величину расходов, рассчитанных нарастающим итогом с начала года до окончания полугодия. Уплаченные авансовые платежи (по местонахождению) засчитываются в счет уплаты ЕСХН по итогам налогового периода.
Налоговые декларации по итогам налогового периода представляются организациями не позднее 31 марта года, ИП — не позднее 30 апреля года следующего за истекшим налоговым периодом. Тогда же уплачивается ЕСХН
Земельный налог.
Субъект: ЮР, физ лица и ИП, обладающие земельными участками на праве собственности, праве постоянного пользования или праве пожизненного наследуемого владения. Не признаются: юр и физлица в отношении земельных участков, находящихся у них на праве безвозмездного срочного пользования или переданных им в аренду
Объект: Земельные участки, расположенные в пределах муниципального образования, на территории которого введен налог.
Налоговая база: по каждому земельному участку как его кадастровая стоимость на 1 января года (налогового периода).
Налоговый период: календарный год.
Отчетные периоды: 1 квартал, полугодие и 9 месяцев календарного года.
Ставки Устанавливается законами представительных органов муниципальных образований и не могут превышать:
- 0,3% в отношении земельных участков:
- отнесенных к землям с/x назначения;
- занятых жилищным фондом и объектами инженерной инфраструктуры жилищно-коммунального комплекса;
- для личного подсобного хозяйства, садоводства, огородничества или животноводства
- 1,5% в отношении прочих земельных участков.
Возможны дифференцированные налоговые ставки в зависимости от категорий.
Порядок уплаты: Юрлица и ИП исчисляют сумму налога (авансовых платежей) самостоятельно.В течение года уплачивают авансовые платежи а по его окончанию сумму налога, которая= сумма налога, исчисленная за период минус сумма уплаченных авансовых платежей по налогу.
Не позднее 1 февраля года, следующего года, подается в налоговый орган по месту нахождения земельного участка налоговая декларация. Для физлиц сумму налога исчисляют налог. Органы. Оплата на основе уведомлений. Срок уплаты налога не ранее 1 ноября года, следующего года.
Льготы: ст 395 НК РФ. Освобождение гот уплаты некоторых категорий граждан
Акцизы
Субъект налога:
· Организации, являющиеся производителями подакцизных товаров на территории РФ;
· ИП, являющиеся производителями подакцизных товаров на территории РФ;
· Лица, признаваемые налогоплательщиками в связи с перемещением подакцизных товаров через таможенную границу РФ.
Объект налога:
1. Реализации подакцизных товаров на территории РФ;
2. Ввоз подакцизных товаров на территорию РФ.
Налоговая база:
Объем реализованных подакцизных товаров в натуральном выражении.
Налоговый период – календарный месяц.
Отчетный период: ежемесячно, не позднее 25-го числа месяца, следующего за налоговым периодом.
Налоговая ставка – смотри Глава 22 НК РФ;
Порядок начисления: Налог начисляет налогоплательщик самостоятельно при реализации подакцизного товара покупателю и добавляет его к цене товара.
Срок уплаты налога: ежемесячно, не позднее 25 числа месяца, следующего за налоговым периодом.
Распределение суммы налога: поступает в федеральный бюджет и бюджет субъект РФ по месту производства подакцизного товара.
Налоговая льгота:
Из суммы налога, полученной налогоплательщиком, подлежит вычету сумма налога, уплаченная при приобретении товаров, используемых для производства и реализации:
Ареализ – Априобр = Абюджет
У источника уплаты налога.
Источник: infopedia.su
Кто может использовать и как выплачивать ЕСХН?

У производителей сельхозпродукции, как и у прочих лиц, ведущих предпринимательскую деятельность, существует возможность определиться с системой налогообложения. Они могут выбрать упрощенку, общий налоговый режим или единый сельскохозяйственный налог, созданный специально для производителей, работающих по данному направлению.
Что значит эта форма налога и в чем ее особенности

Единый сельскохозяйственный налог (ЕСХН) – объединяет внесение в бюджет нескольких форм налогов одним платежом – на прибыль, НДС и на имущество организаций и страховых взносов.
Важно: при этом исключается налог, который необходимо уплачивать согласно статьям ТК и НК РФ.
Этот вид налога имеет отношение к одному из 5 специальных налогов, и применим в области изготовления продукции:
- Сельского хозяйства;
- Лесного;
- Любого вида рыбного хозяйства;
- Растениеводства;
- Животноводства.
Особенности данного налога кроются в возможностях и перспективах для перешедших на данный вид граждан и компаний:
- Налог имеют право применять только те производители, доля дохода которых состоит не менее, нежели на 70% от производства подобной продукции;
- Переход на данный вид налогообложения доступен с 20 октября по 20 декабря в году перед тем, когда планируется переход;
- Налоговый период составляет год, отчетный – 6 месяцев;
- Налог подразумевает обложение дохода за минусом расхода. Определяются данные величины согласно нормативным актам, при этом доход означает сумма, поступившая по факту на кассовый счет, а расчет – сумма, по факту выплаты, поступившая на счет контрагента;
- Налоговая база – денежная величина доходов, выраженная в рублях за минусом расходов;
- Налоговая ставка по данному спецпредложению – 6%;
- Все суммы предполагаемые к выплате вносятся по месту расположения предприятия или проживания ИП;
- Отчетную документацию следует подавать не позже 31 марта года следующего за отчетным.

Все данные особенности предоставляют возможность производителям продукции сельского хозяйства снизить налоговую базу и упростить процедуру отчетности.
Отчетность, определение эффективности применения ЕСХН и порядок уплаты рассмотрены в этом видео:
Как применять и в каких случаях ЕСХН
Использовать ЕСХН доступно для любого производителя, а не переработчика продукции при создании нового объекта или с 1 января любого года.
Важно: использование данного налога и прекращение его применения дело добровольное.
При этом следует подать заявление по форме утвержденного Уведомления о переходе.
Если хозяйство по производству продукции только создается, то необходимо сообщить о применении ЕСХН в течение месяца с момента постановки на учет.

Если же это переход уже существующего хозяйства, то заявление пишется с 20.10 до 20.12 предыдущего года. Уведомление подается по месту нахождения предприятия.
Используемая процедура в случае перехода
Важно: при переходе необходимо уложится в сроки, положенные для выполнения уведомления, если эти сроки не соблюдены, плательщик автоматически остается на предыдущем виде налогообложения.
Уведомление подается с соблюдением всех требований инстанций.
При этом следует помнить, что те предприниматели, которые начали пользоваться ЕСХН, не располагают возможностью изменить вид обложения до конца налогового периода.
Переход с ЕСХН возможен только с января будущего года, об этом и о новом избранном виде налога обязательно ставятся в известность налоговые органы до 15 января.
Если налогоплательщик по тем или иным причинам по итогам прошедшего года преступил установленные критерии, он лишается возможности применять сельскохозяйственный налог с начала года произошедшего нарушения.

При утере возможности так налогооблагаться необходимо тоже уведомить органы о новом приемлемом виде налога в течение 15 дней с момента окончания налогового периода.
Положительные и отрицательные стороны ЕСХН
Среди преимуществ существуют следующие позиции:
- Замена сразу нескольких видов налогов, что предельно облегчает ведение бизнеса;
- Облегченное выполнение учета за счет освобождения от уплаты НДС;
- Удобные сроки оплаты и отчетности.
Минусом являются:
- Обязанность подачи уведомления в строгом временном режиме;
- Доходность по заявленному виду работ должна превышать 70%;
- Низкий уровень допустимых расходов, ниже чем при ОСН;
- Нет возможности возмещения убытков, в итоге неоправданно большие затраты остаются без компенсации.
Единый сельскохозяйственный налог для ИП
Предприниматели, которые используют сельскохозяйственный налог, не столь везучи, как вмененщики, которым нет необходимости вести книгу учетов доходов и расходов, здесь она все же необходима.
Зато налоги оплачиваются всего 2 раза в год – 25 июля и 31 марта, а отчет сдается до 31 марта следующего года.
При этом:
- Фиксированный налог ПФР неизменный;
- Перечисление налогов с заработной платы работников обязательно;
- Отчетность перед соответствующими органами также ведется.
Порядок и примеры расчета ЕСХН
Здесь применяется следующий расчет – налоговая база умножается на налоговую ставку, которая соответствует 6%, а в качестве базы выступает доход по кассовому методу за минусом фактического расхода.
При этом допустимы особенности:
- Базу доступно снизить на общую сумму убытков предыдущих периодов;
- Расходы и доходы будут исчисляться по нарастающей, начиная с первых дней подотчетного промежутка.
Пример:
Если доход фирмы за год составил 1,5 млн. рублей, а текущие расходы 1,225 млн. рублей, то согласно утвержденной формуле СН = (Д – Р) × 6 / 100, сельхозналог исчисляется следующим образом СН = (1 540 000 – 1 225 000) × 6 / 100 = 18 900 руб.
Система налогообложения ЕСХН
Важно: данная система недоступна для предприятий, занимающихся первичной или последовательной переработкой сельскохозяйственной продукции.
С начала 2017 года в список допустимых предприятий для использования ЕСХН включены, предоставляющие услуги производителям сельскохозяйственных товаров в области животноводства и растениеводства.
Речь идет о вспомогательных мероприятиях:
- Участие в посевной;
- Уборка урожая;
- Уход за садом;
- Выпас скота и прочее.
При этом выручка от предоставления подобных услуг должна быть в приоритете и составлять от 70%.
Плательщики и объекты
Важно: объектами налогообложения являются доходы, уменьшенные на расходы.
В роли плательщиков выступают:
- Производители сельхозпродукции;
- Предприятия, предоставляющие услуги данным производителям;
- Рыбохозяйственные организации;
- ИП, занимающиеся отловом водного биологического продукта.
Не имеют право на данный вид налога:
- Предприятия, выпускающие подакцизный товар;
- Компании, специализирующиеся на игорном бизнесе;
- Казенные, бюджетные и автономные учреждения.
Ставка налога
Согласно НК РФ ставка фиксирована и равна 6%.
Для областей Крымского полуострова она уменьшена с января 2015 года до 0.5%. Начиная с 2017 года и до конца 2021 года, для этих регионов она повышена и останется неизменной в пределах 4%.
Порядок оплаты
- Вносить аванс следует до 25 числа месяца после полугодия;
- Выполнять оплату за весь год следует до 31 марта следующего за отчетным годом периода.
При этом авансовые платежи засчитываются в счет налога также в конце года. Как заполнить и правильно составить авансовый отчет вы узнаете здесь.
Оплату доступно выполнить:
- Через банк-клиент;
- Посредством заполнения платежного поручения.
Что нужно знать
С начала 2017 года в базу расходов доступно вносить затраты на проверку квалификации сотрудников.
С октября 2017 года будут увеличены размеры пени за отсутствие платежа свыше 30 дней. Ее исчисление будет производиться по следующим ставкам:
- Отталкиваясь от 1/300 ставки рефинансирования Центрального банка на момент просрочки, начиная от ее первого и заканчивая ее последним днем;
- Отталкиваясь от 1/150 ставки рефинансирования ЦБ РФ актуальной на момент 31 дня задержки выплат.
Юрлицо в любом случае заплатит 1/300 данной ставки, начиная с 10 месяца 2017 года вне зависимости от срока недоимок.
Итоги
Единый сельскохозяйственный налог предназначен для облегчения плат в бюджет производителями соответствующей продукции. Его применение не является обязательным, но наличие данного вида расширяет возможности предпринимателей и компаний по выбору приемлемого варианта.
Об особенностях и нюансах ЕСХН подробно рассказано в этом видео:
Источник: fbm.ru
Единый сельскохозяйственный налог — особенности расчета, требования и уплата


ЕСХН (единый сельскохозяйственный налог) является разновидностью упрощенного режима, позволяющего предпринимателям, работающим в сфере сельского хозяйства, уплачивать невысокий налог. При применении этой системы дополнительно значительно упрощается учет, поэтому сами ИП могут заниматься данным процессом без необходимости привлекать опытных бухгалтеров. Следует разобраться в том, кто может применять этот сбор, какие для этого учитываются требования, а также как перейти на режим и как рассчитывается размер налога.
Особенности сбора
Единый сельскохозяйственный налог предназначается для предпринимателей и предприятий, которые специализируются на производстве с/х продукции. Каждый ИП, работающий в этом направлении, самостоятельно решает, будет ли им применяться этот упрощенный налоговый режим или стандартная система — ОСНО.
Пользоваться ЕСХН можно исключительно предпринимателям, работающим в данном направлении. При этом учитываются требования к ИП и фирмам, правила расчета и перечисления сбора.
Плюсы использования ЕСХН
Существует много преимуществ применения сельскохозяйственного налога, к которым относятся:
- на основании ст. 346 не возникает у плательщиков этого сбора необходимость уплачивать НДФЛ или налог на имущество, который должен перечисляться каждым владельцем какого-либо имущества;
- не платится сбор с полученной прибыли компанией или с имущества, которое используется ею в процессе работы;
- не перечисляется в бюджет НДС, но исключением выступает экспортный налог;
- предоставляется возможность пользоваться упрощенным бухгалтерским учетом, причем он действительно является настолько простым и понятным, что сами предприниматели без наличия бухгалтерского специализированного образования могут реализовать этот процесс;
- переход на ЕСХН осуществляется добровольно, поэтому предприниматели сами решают, целесообразно ли пользоваться этим режимом или нет.
Применяется этот режим компаниями или ИП, которые специализируются на производстве с/х продукции, животноводстве, растениеводстве или работают в области лесного хозяйства. Допускается вести дополнительно деятельность в других направлениях, но доход именно от сельского хозяйства должен быть не меньше 70 % от всех денежных поступлений.
Кто является плательщиком?
Только при некоторых направлениях работы может применяться единый сельскохозяйственный налог. Налогоплательщики представлены компаниями или предпринимателями, у которых доходы от с/х работы превышают 70 % от всех поступлений денег. Данное требование прописывается в ст. 346 НК. Заниматься плательщики сбора могут разными работами:
- производство с/х продукции, для чего специализируются фирмы на растениеводстве или животноводстве;
- предоставление сервиса компаниям, являющимся производителями данной продукции, причем они могут предоставлять разные услуги, например, посев культур, уход за разными объектами, сбор урожая или проведение иных фермерских работ;
- разведение рыбы или ее вылов;
- работа с другими водными биологическими ресурсами.
Не допускается, чтобы единый сельскохозяйственный налог уплачивался компаниями, которые специализируются на переработке продукции сельского хозяйства или занимаются ее поставками.
Каждая фирма, которая пользуется этим режимом, может даже в середине года потерять свое право применять данную систему, если у нее будут отсутствовать признаки соответствия требованиям законодательства, которые перечисляются в ст. 346 НК.
Какие налоги не уплачиваются?
Все компании и ИП, применяющие этот режим, освобождаются от уплаты многих других сборов. К ним относятся налог на прибыль и имущество, а также НДС и НДФЛ.
Освобождение получают как фирмы, так и предприниматели. Но при этом требуется уплачивать сам налог своевременно, а также подходить под требования системы, а иначе налогоплательщик будет переведен на ОСНО, по которому требуется перечислять множество сборов.
Как перейти на такой режим?
Существует много фирм, которые по своим параметрам могут применять единый сельскохозяйственный налог. ЕСХН является упрощенным режимом, поэтому переход на него также считается простым процессом. При этом учитываются некоторые правила:
- переход является добровольным, поэтому налогоплательщики могут самостоятельно принимать решение о целесообразности работы с этим режимом;
- переход реализуется до 31 декабря года, поэтому до этого времени надо передать в ФНС уведомление о переходе;
- в документе указывается, каков доход фирмы от работы в области сельского хозяйства;
- если только открывается ИП или фирма, то уведомляется инспекция о применении ЕСХН в течение 30 дней после выдачи свидетельства о регистрации;
- если перешел ИП на этот режим, то до окончания года он не может перейти на другую систему, а исключением является автоматический переход на ОСНО, если деятельность перестает подходить под требования упрощенного режима.
Если в установленные сроки работники ФНС не будут уведомлены о переходе на данный режим, то применение единого сельскохозяйственного налога будет считаться незаконным, поэтому будут использованы разные меры наказания для налогоплательщиков. Дополнительно выполняется перерасчет налогов на основании ОСНО.
Если фирма или ИП понимают, что их работа не подходит под требования единого сельскохозяйственного налога, то они в течение 15 дней должны уведомить об этом ФНС, чтобы была переведена компания на общий режим.
Объект налогообложения
Взимается налог с доходов, которые должны уменьшаться предварительно на все расходы предприятия. В ст. 346.5 НК прописывается правильный порядок, на основании которого можно определить все доходы и расходы, которые учитываются при исчислении налоговой базы. Данная база представлена выражением в виде денег всех доходов, которые уменьшены на затраты. К основным правилам расчетов относятся:
- дата получения дохода представлена днем, когда на счет или в кассу организации поступают средства от покупателей;
- доходом могут быть представлены не только деньги, но и разное имущество, а также разнообразные услуги или работы, права или долги;
- расходы могут быть признаны исключительно после фактической траты средств;
- если имеются поступления денег или траты в иностранной валюте, то производится пересчет, для чего учитывается курс ЦБ, установленный на дату, когда была произведена конкретная операция;
- если имеются доходы, представленные натуральными ценностями, то они учитываются в зависимости от стоимости, которая прописывается в договоре, или применяются рыночные расценки на аналогичные товары.
Таким образом, объект единого сельскохозяйственного налога представлен прибылью, с которой взимается установленный процент в виде налога.
Допускается уменьшать налоговую базу с помощью убытка, который был получен в прошлых периодах. Причем данное право сохраняется на 10 лет, следующих за периодом, когда предприятие получило убыток от работы.
Учет на предприятии
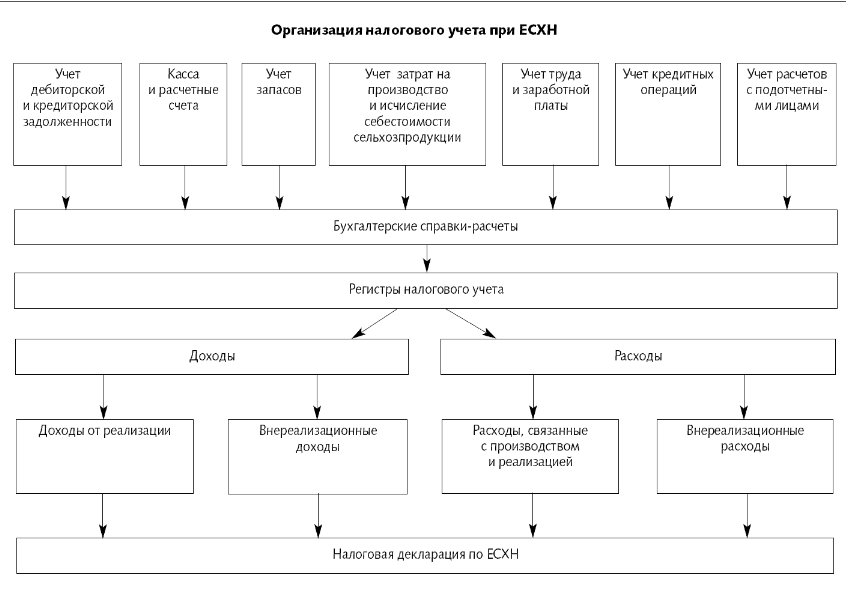
Система налогообложения единого сельскохозяйственного налога предполагает, что каждая фирма или ИП освобождаются от сложного бухгалтерского учета, но при этом у них должна иметься правильно оформленная и регулярно заполняющаяся книга доходов и расходов.
На основании сведений из этого документа осуществляется расчет налога. Он должен быть представлен по правильной форме, утвержденной Приказом Минфина № 169н.
С 2017 года плательщики ЕСХН могут включать в расходы траты средств, которые необходимы для проведения оценки квалификации наемных рабочих.
Ставка
Ставка единого сельскохозяйственного налога для всех плательщиков данного сбора равна 6%. Для расчета используется стандартная формула: ЕСХН = налоговая база * 6 %.
Налоговая база представлена разницей между доходами и расходами, которые возникают в процессе работы. Все они должны выражаться в денежных средствах.
Ставка налога является фиксированной и неизменной, поэтому на нее не влияют какие-либо факторы и особенности работы предприятия. Плательщики могут уменьшать налоговую базу, если в прошлые периоды расходы превышают доходы. Но невозможно снижение больше чем на 30 %.
Когда уплачивается сбор?
Уплата единого сельскохозяйственного налога должна осуществляться ежегодно, так как именно год представляет собой налоговый период.
Отчетными периодами являются полугодия, поэтому дважды в год вносятся платежи. Перечислять средства надо до 25 числа месяца, следующего за отчетным периодом. Поэтому первый платеж должен вноситься с 1 до 25 июля. Налог за весь год рассчитывается по окончании года, а крайняя дата внесения платежа представлена 2 апреля.
Отчетность при ЕСХН
Налоговая декларация по единому сельскохозяйственному налогу составляется и сдается по окончании налогового периода, представленного годом. Поэтому формируется данная отчетность раз в год. К особенностям этого процесса относится следующее:
Если у налогоплательщиков трудоустроено официально за год больше 100 человек, то при таких условиях декларация на единый сельскохозяйственный налог подается исключительно в электронном виде. Для этого требуется предпринимателю оформить ЭЦП.
Заполнение документа – это простой процесс, с которым легко справляется даже сам налогоплательщик, не обладающий специфическим образованием и особыми знаниями. Для этого можно пользоваться программой «Налогоплательщик ЮЛ», выпущенной ФНС для упрощения ведения отчетности предпринимателями.
Правила совмещения с другими режимами
ИП могут совмещать ЕСХН с другими системами налогообложения, например, с ПСН или ЕНВД. Организации могут комбинировать этот режим исключительно с ЕНВД. С другими системами не допускается совмещение.
На УСН или ОСНО фирмы могут только полностью переходить, как и ИП.
Если на предприятии используется несколько режимов, то предприниматели должны знать о том, что для каждой системы применяются собственные виды отчетности и правила ведения учета.
Ответственность за нарушения
Каждый налогоплательщик, выбравший в качестве системы налогообложения ЕСХН, должен ответственно подходить к своим обязательствам, представленным необходимостью перечисления налога и сдачи декларации. Если нарушаются данные требования, то это является основанием для привлечения нарушителя к ответственности. К основным мерам наказания относится следующее:
- по ст. 122 НК, если отсутствует в установленный срок налог по ЕСХН, то предприниматель вынужден уплачивать штраф, размер которого варьируется от 20 до 40 процентов от размера платежа;
- по ст. 119 НК, если несвоевременно будет передаваться в ФНС отчетность, то также предусматривается административная ответственность, представленная штрафом в размере от 5 до 30 процентов от суммы платежа, но не может такой штраф быть меньше чем 1 тыс. руб.;
- дополнительно начисляются пени за каждый день просрочки, причем обычно для расчета используется ставка рефинансирования ЦБ.
Нередко инспекция подает в суд заявление на злостных неплательщиков, что позволяет взыскивать с них средства через приставов. Если доказывается злой умысел, то к предпринимателям может применяться уголовная ответственность, а также их деятельность может быть приостановлена.
Заключение
Таким образом, ЕСХН считается одним из упрощенных режимов, так как предприятия на этой системе освобождаются от уплаты многочисленных налогов, а также процесс учета считается простым, поэтому нередко им занимаются сами бизнесмены. Для расчета налога используется фиксированная ставка, равная 6 %.
Важно разобраться в том, какие предприниматели действительно могут работать по этому режиму, как происходит переход на него, какие требования законодательства учитываются, когда перечисляется налог и сдается декларация. Точное следование условиям закона гарантирует отсутствие штрафов и пеней, а также проблем с налоговыми инспекторами.
Источник: fb.ru