
Настоящее Положение на основании Федерального закона от 27 июня 2011 года N 161-ФЗ «О национальной платежной системе» (Собрание законодательства Российской Федерации, 2011, N 27, ст. 3872) (далее — Федеральный закон N 161-ФЗ), части второй Гражданского кодекса Российской Федерации (Собрание законодательства Российской Федерации, 1996, N 5, ст.
410), Федерального закона от 10 июля 2002 года N 86-ФЗ «О Центральном банке Российской Федерации (Банке России)» (Собрание законодательства Российской Федерации, 2002, N 28, ст. 2790; 2003, N 2, ст. 157; N 52, ст. 5032; 2004, N 27, ст. 2711; N 31, ст. 3233; 2005, N 25, ст. 2426; N 30, ст. 3101; 2006, N 19, ст.
2061; N 25, ст. 2648; 2007, N 1, ст. 9, ст. 10; N 10, ст. 1151; N 18, ст. 2117; 2008, N 42, ст. 4696, ст. 4699; N 44, ст. 4982; N 52, ст.
6229, ст. 6231; 2009, N 1, ст. 25; N 29, ст. 3629; N 48, ст. 5731; 2010, N 45, ст. 5756; 2011, N 7, ст. 907; N 27, ст. 3873; N 43, ст.
5973; N 48, ст. 6728), Федерального закона «О банках и банковской деятельности» (в редакции Федерального закона от 3 февраля 1996 года N 17-ФЗ) (Ведомости Съезда народных депутатов РСФСР и Верховного Совета РСФСР, 1990, N 27, ст. 357; Собрание законодательства Российской Федерации, 1996, N 6, ст. 492; 1998, N 31, ст. 3829; 1999, N 28, ст.
Выпуск и процессинг кредитных карт (видео 6)| Проценты и займы | Экономика
3459, ст. 3469; 2001, N 26, ст. 2586; N 33, ст. 3424; 2002, N 12, ст. 1093; 2003, N 27, ст.
2700; N 50, ст. 4855; N 52, ст. 5033, ст. 5037; 2004, N 27, ст. 2711; N 31, ст. 3233; 2005, N 1, ст. 18, ст.
45; N 30, ст. 3117; 2006, N 6, ст. 636; N 19, ст. 2061; N 31, ст. 3439; N 52, ст. 5497; 2007, N 1, ст. 9; N 22, ст. 2563; N 31, ст.
4011; N 41, ст. 4845; N 45, ст. 5425; N 50, ст. 6238; 2008, N 10, ст. 895; N 15, ст.
1447; 2009, N 1, ст. 23; N 9, ст. 1043; N 18, ст. 2153; N 23, ст. 2776; N 30, ст. 3739; N 48, ст.
5731; N 52, ст. 6428; 2010, N 8, ст. 775; N 19, ст. 2291; N 27, ст. 3432; N 30, ст. 4012; N 31, ст. 4193; N 47, ст. 6028; 2011, N 7, ст. 905; N 27, ст.
3873, ст. 3880; N 29, ст. 4291; N 48, ст. 6730; N 49, ст. 7069; N 50, ст. 7351; 2012, N 27, ст.
3588), Федерального закона от 10 декабря 2003 года N 173-ФЗ «О валютном регулировании и валютном контроле» (Собрание законодательства Российской Федерации, 2003, N 50, ст. 4859; 2004, N 27, ст. 2711; 2005, N 30, ст. 3101; 2006, N 31, ст. 3430; 2007, N 1, ст. 30; N 22, ст. 2563; N 29, ст.
3480; N 45, ст. 5419; 2008, N 30, ст. 3606; 2010, N 47, ст. 6028; 2011, N 7, ст. 905; N 27, ст. 3873; N 29, ст.
4291; N 30, ст. 4584; N 48, ст. 6728; N 50, ст. 7348, ст. 7351) и в соответствии с решением Совета директоров Банка России (протокол заседания Совета директоров Банка России от 17 декабря 2004 года N 31) устанавливает порядок выдачи (далее — эмиссия) кредитными организациями (далее — кредитные организации — эмитенты) на территории Российской Федерации платежных карт (далее — банковские карты) и особенности осуществления кредитными организациями операций с платежными картами, эмитентом которых может являться кредитная организация, иностранный банк или иностранная организация.
ЭМИССИЯ (СКОРЫЙ СЛОВАРЬ)
Практически у каждого современного человека есть как минимум одна банковская карта. Она может быть как кредитной, так и дебетовой, бонусной, расчетной или другой. Мало кто из людей задумывается о том, каким образом изготавливаются и выдаются банковские карты. Понимание этого процесса — один из моментов финансовой грамотности. Если для вас это не пустой звук, то рекомендуется узнать, что такое эмиссия карт.
Что такое эмиссия банковских карт?
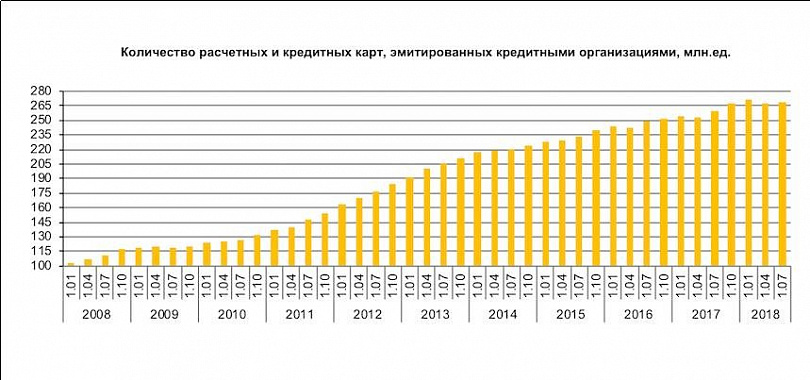
Под эмиссией банковских карт понимается деятельность, направленная на изготовление и выпуск банковских карточек, а также по оформлению и последующему обслуживанию карточных счетов. На территории России более 65% банковских организаций занимаются эмиссией банковских карт, выпуская кредитные, дебетовые и другие варианты карточек. По состоянию на первое полугодие 2018 года кредитными организациями эмитировано 268 556 000 карт. Из них 33 000 — кредитные карты.
В рамках эмиссии платежных карт больше изделий выпускается такими международными системами, как Visa и MasterCard. На них приходится свыше 80% от всех производимых карт. Российские системы не могут похвастаться такими объемами — на них приходится не более 12% от всего рынка банковских карт в России. Среди российских банков наибольшую долю в плане эмиссии занимает Сбербанк — более 45% от всех карт.
Положение об эмиссии банковских карт 266 п.
Положение об эмиссии платежных карт 266 п. ЦБ РФ — это документ, в котором освещен прядок, требования и правила к такому процессу, как эмиссия банковских карточек. В этом документе подробно расписываются термины, как предоплаченная, расчетная, дебетовая и кредитная карты. В положении также прописываются и операции, которые проводятся пользователями банковских карт — частными и юридическими лицами.
Рассматриваемый документ для удобства ознакомления с ним был разделен на четыре тематических раздела:
- общие положения;
- операции с применением банковских карт;
- документы по разрешенным операциям;
- заключительные положения
Имейте в виду, что положение об эмиссии банковских карт регулярно обновляется и дополняется новыми пунктами. Поэтому перед ознакомлением выбирайте свежий документ.
Порядок эмиссии карт
В первую очередь для запуска эмиссионного процесса требуется заявление от конкретного клиента на выпуск пластиковой карты. Сам порядок эмиссии банковских карт включает в себя перечисленные далее действия:
- Клиент принимает решение получить банковскую карту конкретного банка, подает заявление.
- Сотрудник банковской организации принимает заявление и регистрирует запрос клиента в системе.
- В банке создается реестр на эмиссию банковской карты, который передается производителю.
- Производитель изготавливает карту, записывая в чип информацию о банке, счете и другие сведения.
- Изготовленная банковская карта передается в отделение банка, из которого был сделан заказ.
- Клиент получает платежную карточку и сопроводительные документы, после чего активирует ее.
У некоторых людей возникает вопрос о том, есть ли разница между изготовлением и эмиссией кредиток и дебетовых карт. На практике совершенно нет никакой разницы. Различия между перечисленными типами карт, а также и между другими разновидностями, заключаются только в информации, которая записывается в чип и номер карты на производстве. Также карты отличаются назначением и тарифом, от которого зависит стоимость обслуживания.
Также выпускаются моментальные карты, которые до обращения клиента являются заготовками. В процессе оформления карта привязывается к счету обратившегося пользователя. Отличие таких карт от обычных версий — отсутствие имени владельца на пластиковой поверхности. Моментальные карты стоят дешевле, так как процесс их изготовления проще. Самым дешевым вариантом являются моментальные карты без бесконтактной оплаты.
Производство пластиковых карт в России
Деятельностью по изготовлению пластиковых карт — кредитных и других видов — на территории России сегодня занимается ряд организаций. Их деятельность сертифицирована международными платежными системами, регулируется жесткими требованиями мировых стандартов. Существенную часть рынка занимают фирмы:
- «Ситроникс». Деятельность рассматриваемой организации ориентирована на изготовление дисконтных, подарочных и специальных карт. Также выпускаются банковские карточки, в том числе с бесконтактной оплатой;
- «НоваКард». Эта компания работает на рынке выпуска платежных карт на протяжении более 10 лет. С ней сотрудничают крупные банковские организации России, как Сбербанк, Уралсиб, ОТП, ВТБ и другие;
- «Розан Файненс». Производитель стандартных банковских карт и карточек, используемых для транспортных и государственных целей. Среди заказчиков этой компании — московский метрополитен.
Для изготовления карт оплаты применяется пластик либо поливинилхлорид. Эти материалы отличаются прочностью, гибкостью, на них держатся красящие составы. Благодаря последнему свойству пластика современные карты оплаты выполняются с индивидуальным и красочным дизайном по желанию клиента.

В данной статье я хотел бы вернуться к теме моментального выпуска банковских карт (Financial Instant Issuance, FII). Это направление уже рассматривалось в одном из предыдущих номеров журнала «ПЛАС» 1 , где наш партнер, компания Datacard, в лице Уве Ясперса, директора направления моментальной эмиссии карточных продуктов в регионе ЕМЕА, освещал свое участие в парижской выставке CARTES 2102. В этот раз я хотел бы более подробно рассказать о практических эффектах внедрения технологии FII в России с учетом специфики отечественного рынка.
Для начала напомню, в чем заключается суть концепции моментального выпуска банковских карт, – речь идет о децентрализованной персонализации, при которой вся серверная часть, связанная с подготовкой данных и управлением процесса персонализации, находится в центральном процессинговом центре, а устройства, на которых непосредственно персонализируются карты, находятся в точках выдачи карт, то есть в филиалах и отделениях банка. В первую очередь хотелось бы затронуть вопрос инвестиций в решение по моментальному выпуску карт. Здесь правильным будет рассмотреть каждый из трех достаточно распространенных случаев:
1. У банка уже есть своя собственная централизованная персонализация.
2. Выпуск (персонализация) карт передан в аутсорсинг соответствующей сертифицированной структуре.
3. Банк только начинает организовывать свою собственную эмиссию карт и идеологически является сторонником запуска этой эмиссии по принципу децентрализованного выпуска. Инвестиции во всех трех случаях разнятся, равно как и задачи, которые необходимо решить при внедрении системы моментального выпуска карт.
 |
| Эмбоссер Datacard CE870 для моментального выпуска карт с 6 лотками для загрузки различных видов карт |
Для первого случая характерна ситуация, при которой у банка уже имеется работающая персонализационная система, где достаточно четко отстроены все процессы, и эти процессы уже устоялись с точки зрения реальной эксплуатации системы персоналом банка. Большая часть компонент по построению системы децентрализованного выпуска у банка уже имеется, в частности, система подготовки данных, во многих случаях – системы смены ПИН-кода клиента и т. п. Остается, по сути, только установить систему управления моментальным выпуском CardWizard компании Datacard, оборудование для моментального выпуска карт в точках выдачи карт (они же в нашем случае – точки выпуска) и провести работы по интеграции указанных компонент в существующую систему банка.
Если рассматривать необходимый объем инвестиций в разрезе точек выпуска, то, безусловно, с ростом их количества общая стоимость реализации проекта падает, причем при рассмотрении вариантов с 10 и более точками она может уменьшаться в разы по сравнению с вариантом, когда используется одна-единственная точка. Но это, естественно, не самый главный критерий – гораздо более важно понять, в какой момент экономия от внедрения решения начнет приносить вполне конкретную выгоду.
Только от аспектов, связанных с логистикой, прямой экономический эффект в грубом приближении показывает: окупаемость одной точки может начинаться уже через шесть месяцев после инсталляции системы децентрализованного выпуска карт. Это особенно актуально для банков, имеющих широкую географию присутствия. Как известно, многократная доставка маленьких партий карт в удаленные филиалы или срочная доставка карты VIP-клиенту банка по итогам отчетного периода дают весьма существенную сумму затрат. Также имеются и косвенные эффекты, связанные с улучшением качества обслуживания клиентов, а также с построением более эффективной работы подразделений, занимающихся эмиссией, к которому мы еще вернемся.
Второй и третий из рассматриваемых нами случаев имеет смысл проанализировать вкупе, так как они во многом схожи. Ситуация здесь несколько иная, так как банк обладает лишь частью компонент общей системы эмиссии либо вообще не обладает какой бы то ни было системой. Первичные инвестиции в этом случае, скорее всего, могут быть выше, чем для банка из первой группы, так как помимо закупки системы управления моментальным выпуском и соответствующего оборудования они могут включать в себя приобретение уже упомянутой системы подготовки данных, криптомодулей и других компонент. Однако в части затрат, связанных с интеграцией, необходимые инвестиции меньше, так как нет необходимости стыковать большое количество существующих систем и обеспечивать бесперебойность работы общей системы эмиссии с учетом вновь установленных частей.
 |
| Банк, в котором нет решения по моментальному выпуску карт |
С точки зрения возврата инвестированных средств для «чистой» децентрализованной схемы возврат вложенных средств может наступать даже быстрее, чем в случае с первой группой банков, где практикуется смешанная централизованная и децентрализованная эмиссия, за исключением прямого экономического эффекта от изменения логистики, который в этом случае сопоставим. Кроме этого, такой банк не несет затрат на централизованный выпуск или аутсорсинг процедуры персонализации, и все потоки карт уходят на персонализацию в филиалы/точки выпуска. Практический расчет для одного из банков, работающих в сегменте VIP-обслуживания, показал, что окупаемость может наступить уже через 3 месяца от начала эксплуатации решения.
Во всех трех случаях, помимо явного эффекта от изменения логистики, есть ряд дополнительных преимуществ, которые могут быть не видны сразу, но при ближайшем рассмотрении процесса мгновенного выпуска в филиалах становятся очевидными, особенно в части трудозатрат и эффективности работы персонала банка.
Во-первых, это документооборот и подготовка карт к отправке – не столько времени тратится на подготовку и распечатку реестров, документов на отгрузку и т. п., необходимых для отправки партии карт в филиал, сколько на подготовку самой партии карт. Причем не с точки зрения непосредственно процесса персонализации заготовок, а именно с точки зрения упаковки, всевозможных сверок с реестрами, подсчетов и прочих действий, направленных на то, чтобы все соответствовало первичному набору данных, все количества совпадали и все было учтено.
 |
| Банк, в котором есть решение по моментальному выпуску карт |
Во-вторых, мгновенный выпуск совершенно исключает трудозатраты, связанные с обработкой в филиалах партий уже персонализированных карт. А это снова сверка с реестрами, необходимость предпринимать какие-то меры, чтобы карты из разных партий не перемешались и, наконец, поиск конкретных карт в поставленных партиях. Подчеркну: поиск в самый важный момент – когда клиент пришел в отделение и готов уже сейчас начать пользоваться своей новой, только что выпущенной картой, но почему-то вынужден ждать, когда же ее выдадут. Кроме того, чем неэффективнее сотрудник банка работает с текущим клиентом, тем меньше времени у него останется на следующего.
В-третьих, моментальный выпуск может быть услугой, предлагаемой на коммерческой основе, что не даст большой дополнительной прибыли в масштабах бизнеса в целом, но позволит компенсировать часть затрат, связанных с эмиссией.
В-четвертых, для банка важно быть в авангарде технологий обслуживания и привлечения новых клиентов, возможность позиционировать себя как новатора.
Выше были упомянуты эффекты, которые влияют на бизнес банка путем снижения затрат, построения более эффективной работы и ускорения ряда процессов в общем процессе эмиссии и выдачи карты клиенту. Но есть еще некоторые аспекты моментального выпуска, которые затрагивают конечного пользователя, ведь решение по моментальному выпуску карт направлено прежде всего на улучшение качества обслуживания клиента.
 |
В первую очередь – и это самая главная возможность решения – клиент может получить карту через 15 минут после одобрения на ее открытие, причем уже в первый свой визит в отделение банка, а не во второй, третий и т. д. Для многих людей возможность начать пользоваться картой сразу после обращения в банк является основным мотивом покупки этого банковского продукта
Во-вторых, это возможность перевыпустить карту, поменять ПИН-код в любом отделении банка, где такое решение установлено. Такая необходимость очень часто возникает у клиента спонтанно и требует быстрого решения.
В-третьих, это возможность получить карту с индивидуальным дизайном из портфолио банка при первом обращении.
И, наконец, в-четвертых, повод почувствовать себя членом привилегированного клуба – здесь и сейчас – очень важен, в особенности для клиентов, не избалованных качественным сервисом.
Перечисленные выше факторы непосредственно влияют на такое понятие, как лояльность клиента к конкретному бренду или банку. Это параметр, не всегда четко поддающийся измерению, тем не менее, его рост в процентном отношении подтверждается исследованиями на западных рынках, в частности, в США, в банках, где решение по моментальному выпуску было внедрено и запущено в массовую эксплуатацию.
Несмотря на то, что во многих случаях отечественные банки достаточно консервативны в адаптации новых решений, что часто оправданно как с точки зрения безопасности, так и с точки зрения веде- ния бизнеса, решение по моментальному выпуску карт – это принципиально новый шаг в развитии систем эмиссии банков- ских карт.

1 См. материал «Уве Ясперс: Децентрализованная моментальная эмиссия особенно актуальна для России» в «ПЛАС» № 2/2013.

Эмиссия это изготовление и выпуск в обращение денег (наличных и безналичных), банковских карт или ценных бумаг, в результате чего увеличивается их общая масса, имеющаяся в обороте.
- Денежная эмиссия
- Дополнительная эмиссия акций
- Стандарты эмиссии ценных бумаг
- Эмиссия облигаций
Монопольным правом эмиссии наличных денег обладает Центробанк России. Ее цель — обеспечение экономики платежными средствами. Эмиссию безналичных средств могут осуществлять коммерческие банки с целью удовлетворения дополнительной потребности субъектов рынка в оборотных средствах.
Эмиссию ценных бумаг могут осуществлять юридические лица, органы исполнительной власти или местного самоуправления. Ее цель — привлечение дополнительных денежных средств. Эмиссию банковских карт осуществляют коммерческие банки и международные платежные системы с целью расширения клиентской базы.
Денежная эмиссия
Денежная эмиссия проводится ЦБ РФ через его расчетно-кассовые центры в разных регионах страны. Для этого в РКЦ открываются оборотные кассы и резервные фонды. Чеканка монет и печать банкнот в физическом исполнении производится на специализированных предприятиях — ОАО «Гознак», московском и санкт-петербургском монетных дворах, в специальных типографиях. Существует три формы денежной эмиссии:
— депозитная — увеличение ЦБ РФ своих кредитных вложений выдачей ссуд, повышающих остатки на счетах;
— бюджетная — выпуск средств на покрытие дефицита государственного бюджета путем приобретения центральным банком государственных ценных бумаг;
— банкнотная эмиссия денег — выпуск банкнот и монет.
Дополнительная эмиссия акций
Дополнительная эмиссия акций производится коммерческими организациями с целью формирования или увеличения уставного капитала, реорганизации акционерного общества, изменения объема прав, предоставленных ранее выпущенными ценными бумагами, пополнения капитала или привлечения инвестиций.
При эмиссии акций выполняется следующий порядок действий:
— принятие решения;
— утверждение решения;
— государственная чипа и магнитной полосы строго регламентированы. Если карта поддерживает технологию бесконтактных платежей (CTLS), то внутрь карты по ее периметру дополнительно встраивается специальная антенна.
На этом этапе у нас есть заготовка, которая в скором времени превратится в дебетовую или кредитную карту. Так называемый «Белый пластик». «Белый пластик» — это не обязательно карточки белого цвета. Цвет пластика может быть любым, в том числе и золотистым или серебристым металликом. Белым же его называют потому, что на карту еще не нанесено никакой информации: нет дизайна, логотипов банка и платежных систем и, тем более, данных держателя. Нет, скажем так, «лица» карты.
Как карта получает «лицо».
При начале работы с платежной системой банк заказывает у компаний, занимающихся изготовлением карт, разработку дизайна. Конечно, нарисовать дизайн карты может любой дизайнер, но платежные системы предъявляют строгие требования к внешнему виду.
Регламентированы расположение и размер логотипов платежной системы, полосы для подписи, защитных голограмм, информации для клиента и т.д. Каждый дизайн согласовывается с платежными системами, и процедура эта далеко не бесплатна. Поэтому если дизайнер не обладает информацией о нюансах, есть риск понести лишние затраты на согласование внешнего вида карточки. Кроме того, компании, разрабатывающие дизайн карт, как правило, занимаются и их изготовлением, что весьма удобно.
Вам будет интересно: Как узнать реквизиты своей карты в сбербанк онлайн для зачисления зарплаты?

После того как макет карты согласован, размещается заказ на изготовление заготовок карт конкретного банка и платежной системы. С помощью специальных принтеров на «белый пластик» наносится фоновое изображение, логотипы банка, логотипы платежной системы. В определенные места наклеиваются защитные голограммы платежных систем. Следом поверхность карты ламинируется специальной защитной пленкой. И наконец, на финальном этапе, наносится полоса для подписи.
На выходе получается пустая карточка определенного банка и определенной платежной системы. Стоимость такой заготовки варьируется в зависимости от типа карты, наносимого изображения, степеней защиты, использованного базового пластика и составляет от 2 до 100 евро за каждую.

С этого момента такая заготовка может быть использована только тем банком, для которого она выпущена. Партия таких пустых карт передается в компанию, которая занимается персонализацией карт. Каждая заготовка – это бланк строгой отчетности. Испорченные заготовки передаются банку-эмитенту, где и уничтожаются специальной комиссией.
Как карта получает «личность».
Персонализация банковских карт производится в процессинговом центре банка-эмитента. Иногда этот процесс передается третьим компаниям. Процессинговые центры и службы безопасности крайне болезненно реагируют на такую передачу.

Персонализация карты — это нанесение на заготовку индивидуального номера карты, фамилии и имени владельца. Это делается с помощью специальных устройств — эмбоссеров. Эмбоссеры производят кодирование магнитной полосы и запись секретной информации на чип.
ПИН-код в явном виде хранится только в двух местах: в голове его владельца и в ПИН-конверте, который печатается в процессинговом центре. На чип и магнитную полосу вместо ПИН-кода записывается ПИН-блок или, если говорить умным языком PVV – PIN Verification Value.
Когда вы вводите ПИН-код, это значение шифруется с помощью криптоключей устройства по сложному алгоритму и отправляется в процессинг. Для корректного формирования значения PVV процессинговый центр должен передать соответствующие ключи в компанию, занимающуюся персонализацией. Обладая этими ключами, можно получить ПИН-код любой, выпущенной для этого банка, карты. А это уже существенные риски в безопасности.
Когда вы приходите в банк и пишете заявление на выпуск карточки, заготовка вашей будущей карты уже ждет вас в процессинговом центре. Операционистка вводит ваши данные в специальную форму, которая отправляется в процессинговый центр. В этой форме указаны:
- ваши ФИО
- тип карты (VISA, MasterCard или другая)
- категория карты (Electron, Classic, Gold и т.п.)
- номер счета, привязанного к карте, на котором хранятся ваши деньги
- транслитерация вашего имени и фамилии, которая будет нанесена на карту.
Вам будет интересно: Как узнать баланс на карте убрир: через смс, другие способы
Номер карточки, 16 цифр, присваивается уже в процессинговом центре. Там же формируется ПИН-блок и прочие контрольные данные, в том числе и CVV2 код, находящийся на обороте.

Эти данные передаются в центр персонализации, где заготовка превращается в вашу карту: на нее наносятся ваши имя и фамилия
методом эмбоссирования или индент-печати.
Эмбоссирование — это выдавливание символов на поверхности карты. Процесс выглядит как работа большой и мощной печатающей машинки.

Индент-печать – это выжигание символов на карте с помощью лазера. В итоге получаются утопленные цифры.
Весь процесс завершается типированием: нанесением краски на выдавленные или утопленные символы. На магнитную полосу и чип записываются необходимые идентификационные данные: номер карты, ваше ФИО, ПИН-блок и т.д.
Дальше готовая карта отправляется в офис, где вы подавали заявление. Там она вручается вам в руки. Вместе с картой вы получаете и ПИН-конверт. Операционист активирует вашу карту, на этом процесс изготовления и выдачи завершается. Многие банки, вместо вручения ПИН-конверта, предлагают придумать свой ПИН-код в момент активации карты, экономя на покупке и печати спецконвертов.
Ощутимой разницы между этими двумя способами нет, разве что во втором случае ПИН проще запомнить.
«Обезличенные карты» — кто они?
Многие банки предлагают карты мгновенного выпуска. На самом деле никто, конечно же, не изготавливает карты мгновенно. Просто некоторое количество таких карт лежат в банке и ждут своего часа. Все необходимые данные уже занесены в соответствующие базы данных и записаны на чип и магнитную полосу.
Единственное отличие от персонализированной карты заключается в том, что к этим картам не привязано никакого счета. Либо имеется некий технический счет, у которого нет имени владельца. Это зависит от схемы работы в каждом конкретном банке. При выдаче такой карты, она привязывается к вашему счету, либо вы указываетесь в качестве владельца счета данной карты.
Далее происходит активация карты и можно начинать ей пользоваться. Плюсами этих карт, безусловно, является скорость их выдачи. Если персонализированную карту вам придется ждать не менее трех дней, то безымянную карту вы получите в течение получаса. К минусам можно отнести то, что, по понятным причинам, на них нет вашего имени.
И то, что владельцем являетесь именно вы, можно проверить только по подписи на специальной полосе на обороте карты. Такие карты принимаются не во всех торговых точках.

В рамках этой статьи мы не стали углубляться в подробности производства карт, но общее представление вы получили. При этом не имеет значения, какая именно карта в ваших руках: дебетовая или кредитная. Физически пластик ничем не отличается, разница только в привязанных счетах в банковской системе.
Похожие записи:
- Баланс мдм карты
- Кредитная карта Приватбанка в 2021 году — условия, процентные ставки
- Как добавить / удалить карту в мобильном приложении Почта Банка
- Как вернуть ошибочный платёж
Источник: aniglobal.ru
Что такое эмиссия, и какая она бывает

Эмиссия – понятие, использующееся в экономической и банковской сфере. Сегодня эмиссия денег часто встречается в материалах, которые посвящены вопросам экономики, фондового рынка и денежного обращения. Экономический термин «эмиссия» — образован от слова «emissio», что в переводе с латыни означает «выпуск».
Термин используется при выпуске финансовых инструментов – ценных бумаг, банкнот, банковских карт и т.п.. При этом лишь казначейства и Центральные банки имеют право на проведение эмиссии. При необходимости банки выпускают банкноты различных номиналов, которые изготавливаются на специальных фабриках, в строго обусловленных объемах с различными правилами и договоренностями.
Казначейства могут осуществлять эмиссию разменной монеты и казначейских билетов. Большие объемы эмиссии доводятся на коммерческие банки, осуществляющие депозитно-чековый выпуск средств. Коммерческие банки проводят безналичную эмиссию в пределах, разрешенных Центральным банком или казначейством. Наличные деньги с развитием рыночных отношений заметно уходят в прошлое.
Многие финансисты утверждают, что бумажные купюры постепенно вытесняться электронными деньгами, а необходимые расчеты будут проходить безналичным путем. Поэтому стоит понять, что такое эмиссия наличных и безналичных денег.
Распространенные виды эмиссии

- Простая – заключается в увеличении денежной массы (часто использовалась в СССР);
- Кредитная – характеризуется срочностью и возвратностью;
- Заемная – более опасно для экономики, нежели кредтная.
На сегодня вопрос денежной эмиссии является ключевым вопросом денежно-кредитной политики. Эмиссия играет важную роль в экономике любого государства. Она стимулирует кредитную экспансию банков, способствует росту активности, насыщает экономику средствами, приводит к повышению производства. С другой стороны, необоснованная эмиссия неизбежно приведет к инфляции, что грозит негативными социально-экономическими последствиями. Поэтому денежная эмиссия имеет важное практическое и теоретическое значение.
Виды денежных эмиссий
Различают эмиссию наличную и безналичную. Эмиссия наличных денег – это выпуск банковских билетов и монет разного номинала. Зачастую она производиться с целью стимуляции экономики страны, либо для замены изношенных банкнот. Данная эмиссия осуществляется децентрализовано, так как потребность банков в наличности зависит от потребности в ней физических и юридических лиц.
Безналичная денежная эмиссия связана с выдачей кредитов. Ее основной источник банковский мультипликатор – правило, позволяющее коммерческим банкам выдавать кредиты клиентам в объемах, которые превышают собственные средства банков. Также ее источником является вексель, играющий роль денег. Когда происходит возврат займа, эмиссионные средства аннулируются.
При этом налично-денежная эмиссия имеют высокую эластичность, что дает возможность банкам увеличивать запасы наличных денег по мере необходимости путем списания средств со своих счетов в Центрбанке. Центральный банк следит за стабильностью валюты государства, так как банкноты имеют свою ценность, пока их количество имеет определенные ограничения.
В каждой стране эмиссия банкнот является функцией местного Центрального банка. Банкноты имеют установленный срок обращения. Их износ зависит от уровня использования во время платежа, места хранения и сферы обращения. Банкноты выпускают на особой бумаге строго определенного достоинства. При изготовлении банкнот большое внимание уделяется защите от подделок.
Эмиссия ценных бумаг
Эмиссия ценных бумаг заключается в размещении на рынке определенных видов ценных бумаг, зачастую это облигации или акции, которые дают владельцу некоторый доход от вложенных средств. Предприятия благодаря эмиссии получают дополнительные финансовые средства, использующиеся владельцем для расширения производства, либо решения иных проблем. Эмитентом становится существующее или новообразованное акционерное общество, которое принимает решение о повышении уставного капитала, изменении доли собственников и прочее. Эмиссию проводят государственные финансовые органы и частные компании: первые выпускают акции или облигации государственного займа, вторые – осуществляет выпуск ценных бумаг. Главное правило – эмиссия акций и облигаций кредитными организациями подлежит госрегистраци в банке.
Зачем нужна эмиссия акций
Эмиссию акций проводят для увеличения или образования акционерного капитала. Когда акции выпускаются для образования акционерного общества, их количество предназначается для распределения долей и будущей их прибыли. Дополнительная эмиссия может потребоваться, когда необходимо привлечение новых финансовых средств. При этом выпуск дополнительных акций не распределяется между владельцами, а снижает доли действующих акционеров. Из этого следует, что эмиссия акций – это своего рода финансовый инструмент, требующий значительной точности и осторожности при его использовании.
Источник: finrussia.ru